
Tamaño y Participación del Mercado de Electrodomésticos de Cuidado Personal de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 7.75 Mil millones de dólares |
| Tamaño del Mercado (2026) | 7.94 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.97 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 2.47 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Electrodomésticos de Cuidado Personal de América del Norte por Mordor Intelligence
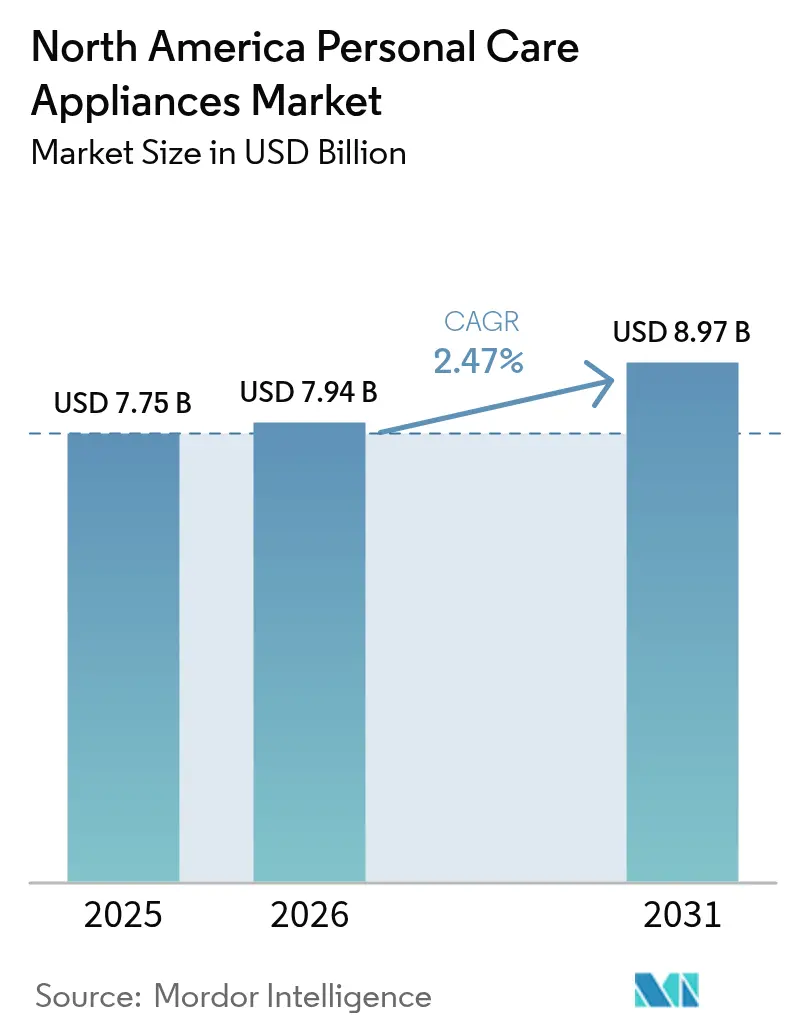
El tamaño del mercado de electrodomésticos de cuidado personal de América del Norte en 2026 se estima en USD 7,94 mil millones, creciendo desde el valor de 2025 de USD 7,75 mil millones, con proyecciones para 2031 que muestran USD 8,97 mil millones, creciendo a una CAGR del 2,47% durante 2026-2031. Esta trayectoria de crecimiento sugiere un mercado en maduración donde los ciclos de innovación y los cambios en el comportamiento del consumidor impulsan la creación de valor más que la expansión en volumen. La tasa de crecimiento relativamente modesta indica que los líderes del mercado deben competir en diferenciación tecnológica y eficiencia operativa en lugar de aprovechar los vientos demográficos favorables. El mercado de electrodomésticos de cuidado personal está madurando, por lo que la creación de valor ahora depende más de las actualizaciones tecnológicas, el posicionamiento premium y la eficiencia operativa ajustada que de la simple expansión de unidades. La intensidad competitiva se ha desplazado, por tanto, hacia el rendimiento inalámbrico, la funcionalidad habilitada por IoT y el diseño de género neutro que puede justificar precios premium en un entorno donde los consumidores ya poseen los dispositivos básicos. El auge del comercio electrónico remodela los hábitos de descubrimiento y compra, obligando a las marcas a construir relaciones directas mientras gestionan la presión sobre los márgenes derivada de la transparencia de precios en línea. Los fabricantes que dominen la innovación en baterías, la personalización basada en datos y la distribución omnicanal están mejor posicionados para capturar la próxima ola de demanda impulsada por la reposición.
Conclusiones Clave del Informe
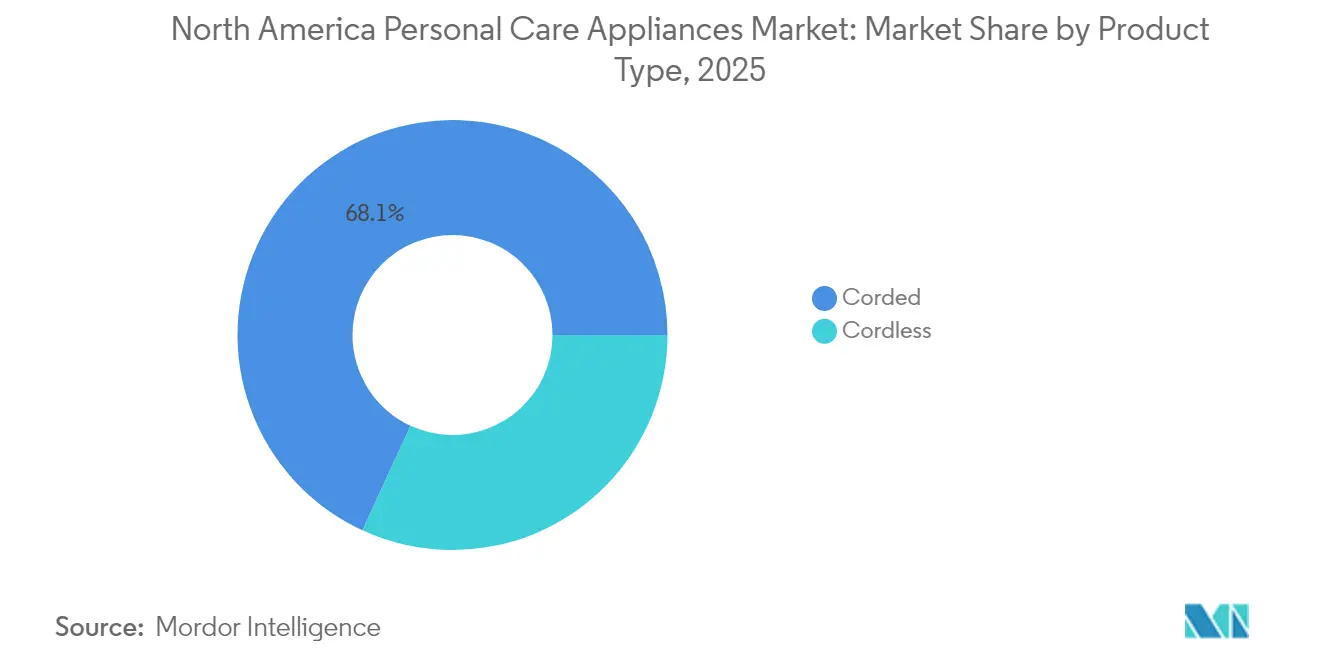
- Por tipo de producto, los dispositivos con cable retuvieron el 68,12% del mercado de electrodomésticos de cuidado personal en 2025, mientras que se prevé que los dispositivos sin cable se expandan a una CAGR del 2,78% hasta 2031.
- Por categoría de producto, los electrodomésticos de estilizado de cabello lideraron con el 32,86% de la participación del mercado de electrodomésticos de cuidado personal en 2025; se proyecta que el cuidado bucal registre la CAGR más rápida del 3,14% hasta 2031.
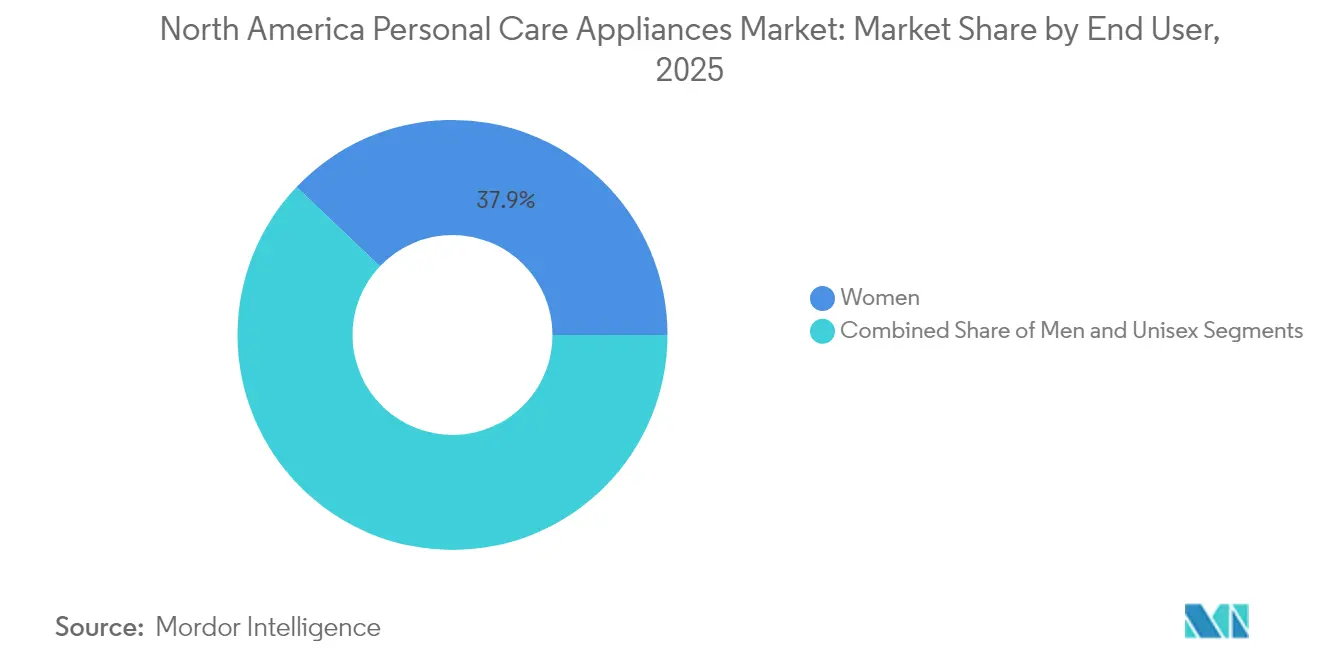
- Por usuario final, las mujeres representaron el 37,92% de los ingresos en 2025; se espera que los hombres registren la CAGR más alta del 3,47% hasta 2031.
- Por canal de distribución, el comercio minorista en línea capturó el 47,65% del tamaño del mercado de electrodomésticos de cuidado personal en 2025 y avanza a una CAGR del 3,78% hasta 2031.
- Por geografía, Estados Unidos mantuvo el 84,12% de los ingresos regionales en 2025, mientras que México está preparado para registrar la CAGR más rápida del 4,05% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Electrodomésticos de Cuidado Personal de América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El fuerte énfasis en el arreglo personal impulsa el mercado | +0.8% | Más fuerte en los centros urbanos de Estados Unidos | Mediano plazo (2-4 años) |
| El avance tecnológico apoya el mercado | +0.6% | América del Norte y otros mercados desarrollados | Largo plazo (≥ 4 años) |
| Influencia de las plataformas de redes sociales y el respaldo de celebridades | +0.4% | Estados Unidos y Canadá; efecto secundario en México | Corto plazo (≤ 2 años) |
| Creciente popularidad de las herramientas de estilizado recargables sin cable entre los viajeros | +0.3% | Concentrado en centros de viajes de negocios | Mediano plazo (2-4 años) |
| El deterioro de la salud bucal impulsa el mercado | +0.2% | América del Norte; demografía envejeciente | Largo plazo (≥ 4 años) |
| Crecimiento de los electrodomésticos inteligentes de cuidado personal | +0.2% | Primeros adoptantes en Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El fuerte énfasis en el arreglo personal impulsa el mercado
La dinámica laboral pospandemia ha transformado las tendencias de inversión en arreglo personal. La adopción de modelos de trabajo híbrido ha creado requisitos duales de presentación personal para reuniones virtuales y encuentros presenciales. Las expectativas de apariencia profesional ahora se extienden más allá de los entornos de oficina tradicionales para incluir videoconferencias desde el hogar, impulsando la demanda de electrodomésticos de estilizado eficientes que garanticen resultados consistentes a lo largo del día. Las regiones metropolitanas, en particular Toronto, Ontario, que registró 3.674,2 miles de personas empleadas en febrero de 2024, según Statistics Canada, exhiben un mayor énfasis en el arreglo personal[1]Fuente: Statistics Canada, "Características de la fuerza laboral, promedio móvil de tres meses, ajustado estacionalmente, inactivo", www.statcan.gc.ca. El cambio hacia el arreglo personal "listo para cámara" ha impulsado significativamente la demanda de dispositivos compactos y de alto rendimiento capaces de ofrecer resultados de calidad de salón en el menor tiempo posible. Los patrones de gasto del consumidor demuestran una preferencia por los electrodomésticos premium que optimizan las rutinas diarias de arreglo personal mientras mantienen estándares profesionales. Esta tendencia se alinea con el movimiento de bienestar más amplio, donde el arreglo personal se percibe tanto como una práctica de autocuidado como una inversión profesional, respaldando precios más altos para los electrodomésticos tecnológicamente avanzados.
El avance tecnológico apoya el mercado
La integración de conectividad inteligente representa el próximo campo de batalla competitivo, con fabricantes que incorporan capacidades de IoT para crear efectos de fidelización al ecosistema y flujos de ingresos recurrentes a través de servicios basados en aplicaciones. Los avances en tecnología de baterías, en particular las mejoras en las de iones de litio, han permitido que los dispositivos sin cable igualen el rendimiento de los dispositivos con cable, ofreciendo al mismo tiempo una portabilidad y características de seguridad superiores. Las innovaciones en gestión del calor, incluidos los recubrimientos de cerámica y turmalina, abordan las preocupaciones de larga data de los consumidores sobre el daño capilar, al tiempo que permiten tiempos de estilizado más rápidos. La integración de inteligencia artificial para recomendaciones de estilizado personalizadas y la optimización del uso crea oportunidades de diferenciación que van más allá de las especificaciones del hardware. Los marcos regulatorios, incluidas las normas de clasificación de dispositivos de la Administración de Alimentos y Medicamentos de los Estados Unidos, continúan evolucionando para acomodar las funciones inteligentes mientras mantienen los protocolos de seguridad, según la Administración de Alimentos y Medicamentos de los Estados Unidos.
Influencia de las plataformas de redes sociales y el respaldo de celebridades
Las plataformas de redes sociales han redefinido el descubrimiento de productos y el comportamiento de compra. Las demostraciones lideradas por influenciadores, respaldadas por funcionalidades de comercio electrónico integradas, ahora impulsan conversiones de ventas inmediatas. Además, los respaldos de celebridades han pasado de la publicidad tradicional a incluir colaboraciones de codesarrollo de productos, fomentando narrativas auténticas que se alinean con las preferencias del público objetivo. El auge de los microinfluenciadores ha descentralizado la promoción de productos al tiempo que permite una segmentación demográfica precisa, particularmente efectiva para segmentos de nicho como los electrodomésticos de cuidado personal. Además, el contenido generado por los usuarios y los videos tutoriales han surgido como herramientas clave de investigación del consumidor, lo que lleva a las marcas a redirigir los presupuestos de marketing hacia la creación de contenido y las asociaciones con influenciadores en lugar de la publicidad convencional. Sin embargo, los cambios en los algoritmos de las plataformas pueden afectar significativamente la visibilidad de la marca, presentando tanto oportunidades como desafíos para las empresas que dependen en gran medida de las estrategias de marketing en redes sociales.
Creciente popularidad de las herramientas de estilizado recargables sin cable entre los viajeros
Con el resurgimiento de los viajes de negocios y la expansión de los viajes de ocio, existe un mayor enfoque en soluciones de arreglo personal portátiles diseñadas para funcionar de manera confiable en diversas infraestructuras eléctricas. La tecnología de baterías mejorada ha reducido la brecha de rendimiento entre los dispositivos con cable y sin cable, impulsando una mayor adopción de opciones sin cable entre los usuarios profesionales. Las características orientadas al viaje, como la compatibilidad de doble voltaje y los estuches de carga compactos, han evolucionado hasta convertirse en ofertas estándar, lo que refleja la priorización estratégica de la movilidad por parte de los fabricantes. El número de visitantes canadienses entrantes a Estados Unidos fue de 20,24 millones en 2024, según la Administración de Comercio Internacional[2]Fuente: Administración de Comercio Internacional, "Resultados de la Encuesta de Viajeros Aéreos Internacionales 2024", www.trade.gov. Curiosamente, el auge del trabajo remoto ha llevado a viajes más frecuentes para reuniones presenciales, impulsando la demanda de electrodomésticos que ofrezcan un rendimiento consistente independientemente de la ubicación. Además, las complejidades de los viajes internacionales, incluidas las diferentes normas eléctricas y los requisitos de voltaje, continúan impulsando los avances en las características de compatibilidad universal.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo de los electrodomésticos avanzados | -0.3% | México; especialmente segmentos sensibles al precio | Corto plazo (≤ 2 años) |
| Preocupaciones por el daño térmico y la seguridad | -0.2% | América del Norte; reforzado por el escrutinio regulatorio | Mediano plazo (2-4 años) |
| Preferencia creciente por tratamientos de estilizado a largo plazo | -0.2% | Mercados urbanos de Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Proliferación de productos falsificados | -0.1% | Canales de comercio electrónico transfronterizo | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto costo de los electrodomésticos avanzados
Las estrategias de precios premium para los electrodomésticos tecnológicamente avanzados crean una segmentación de mercado diferenciada, restringiendo la base de clientes potenciales, particularmente durante períodos de incertidumbre económica cuando el gasto discrecional está bajo presión. La disparidad de precios entre los dispositivos básicos y los habilitados para funciones inteligentes suele ser evidente, lo que genera una brecha en la percepción de valor que muchos consumidores encuentran difícil de justificar basándose únicamente en las ventajas funcionales. Las opciones de financiamiento y los modelos de suscripción son enfoques emergentes para mitigar la sensibilidad al precio; sin embargo, su adopción sigue siendo limitada en comparación con otras categorías de electrónica de consumo. Los desafíos económicos y las presiones inflacionarias han desplazado las preferencias de los consumidores hacia compras orientadas al valor, lo que podría prolongar los ciclos de adopción de los electrodomésticos premium. Los fabricantes enfrentan presiones sobre los márgenes a medida que se esfuerzan por equilibrar la integración de características avanzadas con la necesidad de precios competitivos en un mercado cada vez más sensible al precio.
Preocupaciones por el daño térmico y la seguridad
La conciencia del consumidor sobre el daño capilar relacionado con el calor ha crecido sustancialmente, impulsada por campañas en redes sociales y estilistas profesionales que promueven prácticas de protección térmica. La publicidad negativa derivada de incidentes de seguridad y retiros de productos continúa afectando la percepción de los dispositivos de estilizado a alta temperatura. La supervisión regulatoria, en particular por parte de la Comisión de Seguridad de Productos del Consumidor, se ha intensificado, imponiendo estándares de prueba más estrictos y aumentando los riesgos de responsabilidad para los fabricantes. Los avances en el control de temperatura y las tecnologías de distribución del calor presentan oportunidades para abordar las preocupaciones de seguridad, pero también introducen costos de producción más elevados. A pesar de la inversión significativa requerida, las iniciativas centradas en la educación del consumidor y las características de seguridad mejoradas son fundamentales para mantener la credibilidad del mercado e impulsar el crecimiento a largo plazo. A medida que los consumidores se vuelven más exigentes, las marcas se ven obligadas a priorizar la transparencia y la seguridad en sus ofertas. Este cambio no solo subraya el panorama en evolución del mercado de estilizado con calor, sino que también destaca el delicado equilibrio entre la innovación y la confianza del consumidor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Innovación Sin Cable se Acelera a Pesar del Dominio de los Dispositivos Con Cable
Los electrodomésticos con cable mantienen el liderazgo del mercado con una participación del 68,12% en 2025, lo que refleja las preferencias establecidas de los consumidores por una entrega de energía consistente y una duración de uso ilimitada. Sin embargo, los dispositivos sin cable representan el motor de crecimiento futuro con una CAGR del 2,78% hasta 2031, impulsados por las mejoras en la tecnología de baterías y los cambios en los estilos de vida que priorizan la movilidad y la comodidad. La brecha de rendimiento entre los dispositivos con cable y sin cable se ha reducido significativamente, con los avances en las baterías de iones de litio que permiten a las herramientas sin cable ofrecer una potencia y eficacia de estilizado comparables.
Los usuarios profesionales y los viajeros frecuentes prefieren cada vez más las opciones sin cable a pesar de los costos iniciales más elevados, reconociendo la flexibilidad operativa y los beneficios de seguridad de eliminar los riesgos de enredo del cable. Las mejoras en la infraestructura de carga, incluidas las capacidades de carga rápida y la integración de carga inalámbrica, abordan las limitaciones tradicionales de los dispositivos sin cable al tiempo que crean oportunidades para el desarrollo de ecosistemas. La transición hacia el dominio de los dispositivos sin cable parece inevitable, aunque el cronograma depende del avance continuo de la tecnología de baterías y de las iniciativas de reducción de costos que hagan que las opciones sin cable sean accesibles para los segmentos de consumidores sensibles al precio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Categoría de Producto: El Cuidado Bucal Desafía el Liderazgo del Estilizado de Cabello
El estilizado de cabello representó el 32,86% de los ingresos en 2025, lo que subraya su centralidad histórica en el mercado de electrodomésticos de cuidado personal. Sin embargo, la madurez del segmento impulsa a los actores establecidos a diferenciarse mediante sensores inteligentes que ajustan el calor a la humedad y textura del cabello. Las aplicaciones impulsadas por inteligencia artificial ahora capturan perfiles de usuario y recomiendan curvas de temperatura exactas, reforzando la lealtad a la marca y construyendo ventajas basadas en datos. A medida que la competencia se intensifica, las marcas también están explorando colaboraciones con influenciadores de belleza para ampliar su alcance en el mercado. Además, la sostenibilidad se está convirtiendo en un punto focal, con marcas que invierten en materiales ecológicos y tecnologías energéticamente eficientes.
En contraste, los dispositivos de cuidado bucal —cepillos de dientes inteligentes, irrigadores y esterilizadores ultravioleta— se están expandiendo a una CAGR del 3,14%, la más rápida dentro del mercado de electrodomésticos de cuidado personal. Los factores aceleradores incluyen el envejecimiento demográfico que lidia con enfermedades de las encías, el énfasis de las aseguradoras en la odontología preventiva y los dentistas que respaldan rutinas de cepillado conectadas que rastrean las zonas de cobertura. Los planes de suscripción para el reemplazo de cabezales de cepillo estabilizan el flujo de caja del fabricante, lo que permite precios iniciales más bajos. Las campañas educativas describen los vínculos discretos entre la salud bucal y las condiciones sistémicas como las enfermedades cardiovasculares, legitimando aún más el uso regular de dispositivos. Además, los gigantes tecnológicos están poniendo sus ojos en el segmento de cuidado bucal, insinuando posibles colaboraciones o adquisiciones. Como resultado, los actores tradicionales están intensificando su inversión en investigación y desarrollo para hacer frente a estos nuevos participantes impulsados por la tecnología.
Por Usuario Final: El Impulso del Arreglo Personal Masculino Desafía el Liderazgo del Mercado Femenino
Las mujeres adquirieron el 37,92% de los dispositivos en 2025, manteniendo la mayor porción de la demanda del mercado de electrodomésticos de cuidado personal gracias a los regímenes de belleza establecidos que abarcan herramientas para el cabello, epiladoras y dispositivos faciales. Históricamente, el marketing enfatizó la estética femenina, las paletas de colores y los resultados de calidad de salón. Sin embargo, los hombres registran la CAGR más rápida del 3,47%, impulsada por los cambios en el lugar de trabajo que consideran la apariencia cuidada como parte de la etiqueta profesional. La cultura del cuidado de la barba, moldeada por las redes sociales, promueve el recorte regular, el perfilado y el mantenimiento del degradado con cortadoras de precisión. A medida que el arreglo personal se convierte en un punto focal para muchos, la demanda de dispositivos de alta calidad está aumentando. Este cambio indica una aceptación social más amplia del arreglo personal en todos los géneros.
Los fabricantes responden con dispositivos de tonos carbón y líneas angulares empaquetados con accesorios multiusos. Las características reflejan las líneas femeninas —torque sin cable y construcción resistente al agua— pero enfatizan el diseño robusto. Simultáneamente, el espacio unisex crece a medida que las paletas neutras simplifican las referencias en estantería y resuenan con el rechazo de la Generación Z a las marcas binarias. El marketing transversal posiciona los dispositivos como activos del hogar en lugar de artículos específicos de género, ayudando a las empresas a obtener más volumen de cada plataforma tecnológica central. A medida que las marcas innovan, no solo atienden a los mercados tradicionales, sino que también aprovechan las tendencias emergentes. Esta adaptabilidad muestra la aguda conciencia de la industria sobre la dinámica cambiante del consumidor.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución: El Comercio Minorista en Línea Logra un Doble Liderazgo
En 2025, los escaparates digitales representaron el 47,65% de las ventas totales y, con una CAGR proyectada del 3,78%, están en camino de eclipsar más ingresos para 2031. Las plataformas de comercio electrónico cuentan con ventajas como una amplia variedad de productos, reseñas de pares, algoritmos de igualación de precios y envío rápido en un día. Además, proporcionan a las marcas datos de demanda de primera parte de gran valor, facilitando mejoras continuas en los productos. Funciones como tutoriales en transmisión en vivo, pruebas de realidad aumentada y consultas por chat imitan eficazmente las demostraciones en tienda a mayor escala. Para los dispositivos más costosos, las plataformas en línea ofrecen opciones de financiamiento integradas, ampliando su atractivo para los compradores con presupuesto ajustado. A medida que la penetración de internet aumenta en diversas regiones, el comercio electrónico continúa floreciendo. En 2023, la Unión Internacional de Telecomunicaciones informó que el 94% de los canadienses eran usuarios de internet.
En respuesta, las cadenas de tiendas físicas están mejorando la experiencia de compra: desde barras de estilizado en vivo y quioscos de cuidado dental hasta grabado instantáneo de dispositivos, están personalizando las compras de maneras que las plataformas en línea aún no han igualado. Algunos fabricantes emplean estrategias híbridas, ofreciendo colores exclusivos o paquetes de accesorios a los socios de tiendas físicas, asegurando su visibilidad en los estantes. Sin embargo, las ventajas inherentes de las compras en línea —como la disponibilidad las 24 horas del día, los 7 días de la semana y el proceso de pago sin interrupciones— están orientando más inversiones de los fabricantes hacia los canales digitales.
Análisis Geográfico
Estados Unidos representó el 84,12% de los ingresos regionales en 2025, convirtiéndose en el ancla del mercado de electrodomésticos de cuidado personal. La saturación significa que el crecimiento proviene principalmente de actualizaciones premium y complementos inteligentes en lugar de primeras compras. Los consumidores priorizan el rendimiento y la durabilidad sobre el precio, lo que permite a las marcas implementar consumibles por suscripción y ventas adicionales de garantías extendidas. La Administración de Alimentos y Medicamentos de los Estados Unidos y la Comisión de Seguridad de Productos del Consumidor regulan la seguridad y las afirmaciones de dispositivos conectados, aumentando los costos de cumplimiento pero garantizando la confianza del consumidor.
México ofrece la CAGR más alta del 4,05% hasta 2031. El crecimiento del ingreso disponible, la migración urbana y la cultura de los influenciadores exponen a los consumidores a las tendencias de arreglo personal de Estados Unidos. La infraestructura minorista se moderniza mediante la apertura de centros comerciales y centros de envío transfronterizo; sin embargo, las compras en línea impulsadas por teléfonos inteligentes se aceleran más rápidamente, dado el alto uso de las redes sociales. La estabilidad cambiaria y los marcos de libre comercio mantienen los aranceles de importación manejables, aunque los minoristas aún enfrentan obstáculos logísticos para llegar a las zonas rurales. Las principales marcas a menudo prueban referencias de ingeniería de valor con precios por debajo de las líneas premium de Estados Unidos para impulsar la adopción, y luego ofrecen características adicionales a medida que los salarios aumentan.
Canadá es estable, con consumidores que valoran las etiquetas ecológicas y la eficiencia energética. Los extremos estacionales impulsan la demanda de herramientas antiestáticas para el cabello en invierno y planchas antiencrespamiento en veranos húmedos. Las regulaciones reflejan los estándares de Estados Unidos, lo que otorga a los fabricantes ventajas de escala en ambos mercados. Mientras tanto, el Resto de América del Norte, incluidos los territorios del Caribe, presenta un potencial de nicho a través de puntos de venta libres de impuestos impulsados por el turismo y cadenas de suministro de hospitalidad.
Panorama regulatorio
En América del Norte, los aparatos de cuidado personal se rigen por diferentes vías de cumplimiento según el uso previsto y las afirmaciones realizadas. Las herramientas eléctricas de arreglo personal para consumidores están supervisadas principalmente en materia de seguridad de producto por la Comisión de Seguridad de Productos de Consumo de EE. UU. (CPSC), mientras que los productos que hacen afirmaciones terapéuticas, como cierto posicionamiento de tratamiento de la piel o de recrecimiento del cabello, pueden clasificarse como dispositivos médicos bajo el marco de la Administración de Alimentos y Medicamentos de EE. UU. (FDA), conforme a la Ley FD&C. Esta división afecta el etiquetado, los requisitos de sustanciación y la carga documental para el acceso al mercado, especialmente a medida que las marcas añaden sensores, aplicaciones y funciones relacionadas con la salud.
Los requisitos de seguridad eléctrica y las normas reconocidas siguen siendo fundamentales para los dispositivos de cuidado del cabello y arreglo personal vendidos en Estados Unidos y Canadá. La norma UL 859 se utiliza ampliamente como referencia de seguridad principal para los aparatos eléctricos domésticos de cuidado personal, y los requisitos relacionados se mencionan en la guía de la CPSC para categorías como los secadores de cabello de sujeción manual. En Canadá, la supervisión de Health Canada incluye el cumplimiento posterior a la comercialización para cosméticos y las expectativas de seguridad relacionadas, incluida la Lista de Vigilancia de Ingredientes Cosméticos (Cosmetic Ingredient Hotlist) como punto de referencia para ingredientes restringidos o prohibidos, y un requisito de presentación del Formulario de Notificación de Cosméticos (CNF) dentro de los 10 días posteriores a la primera venta para productos regulados como cosméticos. Esto refuerza la necesidad de un cribado regulatorio y una clasificación precisa de los productos en toda la región.
Panorama Competitivo
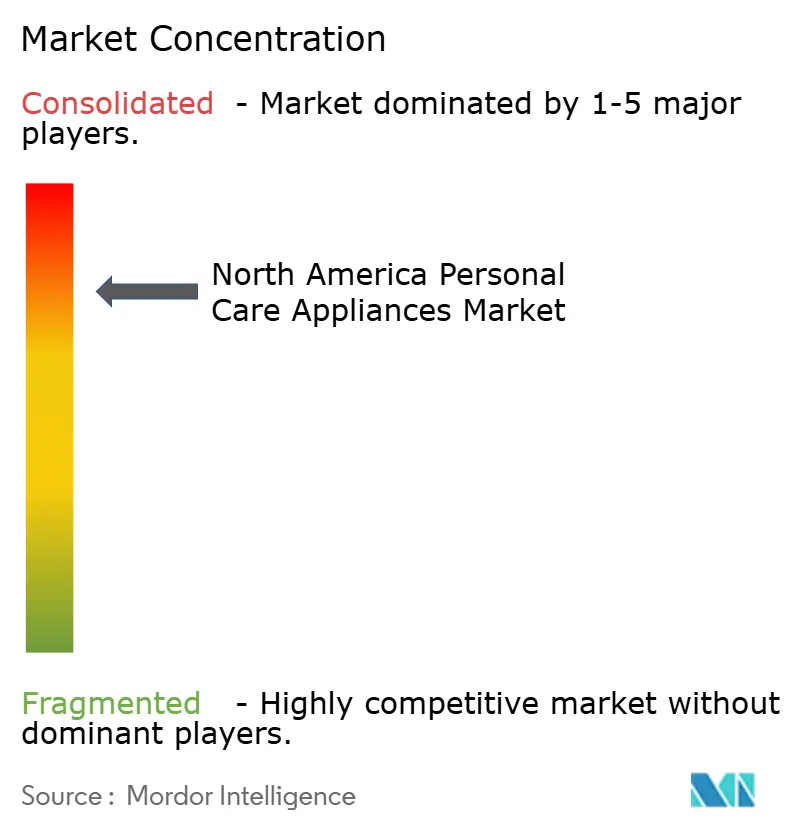
El mercado de electrodomésticos de cuidado personal de América del Norte presenta una estructura consolidada. Los actores clave en el mercado incluyen Procter & Gamble Company, Panasonic Corporation, Koninklijke Philips N.V., Spectrum Brands, Inc., entre otros. Los actores líderes en el mercado de electrodomésticos de cuidado personal de América del Norte disfrutan de una presencia dominante en toda la región. Estas empresas aprovechan sus extensas redes de distribución y el reconocimiento de marca para capturar una participación de mercado significativa. A medida que las preferencias de los consumidores evolucionan, estos actores clave también están adaptando sus ofertas de productos para mantenerse relevantes.
La lealtad a la marca es un factor de alto impacto, siendo las características un parámetro principal. Las empresas necesitan tener un fuerte enfoque en la calidad, y este atributo juega un papel fundamental en el posicionamiento de la marca. Las empresas están aumentando sus inversiones en instalaciones de investigación y desarrollo, marketing y ampliando sus canales de distribución para mantener su posición en el mercado y ofrecer propuestas innovadoras en toda la región. Con el auge del comercio electrónico, las marcas también están mejorando su presencia en línea para llegar a un público más amplio. Además, las colaboraciones con influenciadores y expertos en belleza se están convirtiendo en una estrategia común para impulsar la visibilidad y la confianza de la marca.
Los lanzamientos de productos ahora incluyen paneles de control en la nube para el seguimiento de hábitos o retroalimentación de estilizado derivada de inteligencia artificial. Los planes de suscripción para el reemplazo de cabezales imitan los modelos de tinta de impresora, generando ingresos recurrentes. Las marcas también exploran proyectos piloto de economía circular, créditos de intercambio por herramientas antiguas y carcasas de plástico reciclado para satisfacer el creciente escrutinio en materia de criterios ambientales, sociales y de gobernanza. Los organismos de normalización como GS1 refinan las normas de códigos de barras y embalaje que respaldan la trazabilidad en las cadenas de suministro del comercio electrónico. En general, mantener la ventaja competitiva requiere armonizar múltiples disciplinas: ingeniería de hardware, software móvil, narrativa de marca y logística ágil.
Líderes de la Industria de Electrodomésticos de Cuidado Personal de América del Norte
Koninklijke Philips N.V.
Wahl Clipper Corporation
Panasonic Corporation
Spectrum Brands, Inc.
Procter & Gamble Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La premiumización se apoya cada vez más en la inteligencia integrada en el dispositivo y en la orientación en tiempo real en las categorías principales, lo que abre espacio para las marcas capaces de convertir los datos de los sensores en resultados visibles para el consumidor en cuidado bucal, afeitado y peinado. En julio de 2026, Philips presentó un cepillo de dientes eléctrico dentro de la línea Sonicare con IA integrada en el dispositivo y orientación de cepillado en tiempo real con conciencia espacial, lo que ilustra cómo la diferenciación impulsada por software está llegando a los aparatos premium de consumo masivo. El peinado del cabello está experimentando un cambio paralelo, ya que la gestión del calor impulsada por IA se está incorporando a productos comerciales, lo que respalda precios de venta promedio más altos gracias a narrativas de rendimiento medible y mitigación de daños.
Las propuestas de reparabilidad y economía circular también se están convirtiendo en una palanca comercial junto con el escrutinio de cumplimiento normativo y ESG. Programas como Philips Refurb Edition y Fixables se han destacado como parte de la dirección de productos de cuidado personal de 2026, creando vías para SKU reacondicionados, modelos de canje y ecosistemas de accesorios de ciclo de vida más largo. Dado que el comercio en línea ya es un canal importante en la región (47,65 % de los ingresos en 2025), las marcas pueden usar la educación directa al consumidor (tutoriales, rutinas guiadas, incorporación a aplicaciones conectadas) para respaldar la reposición y las suscripciones de accesorios, incluidos cabezales de cepillo, cuchillas y otros consumibles, lo que ayuda a estabilizar los ingresos recurrentes en un mercado maduro impulsado por el reemplazo.
Desarrollos recientes del sector
- Julio de 2026: Philips anunció el Sonicare de próxima generación DiamondClean 9900 Prestige, posicionado como su primer cepillo de dientes eléctrico impulsado por IA integrada en el dispositivo y diseñado para ofrecer orientación de cepillado en tiempo real con conciencia espacial. El lanzamiento eleva el nivel de rendimiento en el cuidado bucal conectado y traslada la diferenciación competitiva hacia la inteligencia integrada y los bucles de retroalimentación, en lugar de las mejoras basadas únicamente en el hardware.
- Mayo de 2026: Panasonic amplió su línea de arreglo personal masculino con la afeitadora eléctrica de 5 cuchillas ARC5 PRO. El lanzamiento refuerza el ciclo continuo de premiumización en el afeitado y destaca cómo los actores establecidos mantienen presencia en las estanterías y poder de fijación de precios iterando en sus plataformas insignia.
- Octubre de 2024: Andis Company presentó su serie Explorer Series Trimmers para el arreglo corporal e íntimo, diseñada para un recorte más seguro y cómodo en áreas de difícil acceso. El producto señala una segmentación continua dentro de los aparatos de arreglo personal, donde los diseños específicos y las características orientadas a la seguridad se utilizan para captar gasto doméstico incremental.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado abarca los ingresos de los aparatos eléctricos y con alimentación por batería utilizados para el arreglo personal y el cuidado diario en América del Norte, contabilizados en el punto de venta hacia el mercado (ingresos a nivel de fabricante, convertidos a USD).
Exclusiones de alcance: excluimos las herramientas manuales no eléctricas y los consumibles de reemplazo, como cuchillas de afeitar, cabezales de cepillo y cremas, salvo que se incluyan en paquete con un aparato.
Descripción general de la segmentación
- Por Tipo de Producto
- Con Cable
- Sin Cable
- Por Categoría de Producto
- Afeitado y Arreglo Personal
- Afeitadoras
- Recortadoras
- Epiladoras
- Estilizado de Cabello
- Planchas de Cabello
- Secadores de Cabello
- Rizadores de Cabello
- Otros
- Electrodomésticos de Belleza
- Cuidado Bucal
- Afeitado y Arreglo Personal
- Por Usuario Final
- Hombres
- Mujeres
- Unisex
- Por Canal de Distribución
- Tiendas Especializadas
- Supermercados/Hipermercados
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
- Por Geografía
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites de lo que califica como un aparato de cuidado personal y luego para anclar el modelo utilizando puntos de datos públicos reproducibles. Revisamos series estadísticas oficiales y señales comerciales que ayudan a explicar cómo se mueve la demanda en Estados Unidos, Canadá, México y el resto de la región.
Los tipos de fuentes comunes incluyeron publicaciones y tablas de datos de agencias como la Oficina del Censo de EE. UU., la Oficina de Estadísticas Laborales de EE. UU. (especialmente el IPC para pequeños electrodomésticos), Statistics Canada y UN Comtrade para verificaciones de dirección comercial. También utilizamos fuentes como bases de datos de patentes para evaluar la intensidad de características del producto, informes anuales de empresas y presentaciones a inversionistas para comentarios de categoría, y prensa y divulgaciones de minoristas de buena reputación para entender los cambios en la combinación de canales. Cuando fue necesario, se utilizaron suscripciones de pago solo para datos financieros de empresas, seguimiento de noticias y verificaciones de importación y exportación a nivel de envío. Estos ejemplos no son exhaustivos, y revisamos fuentes públicas adicionales para recopilar, validar y aclarar los datos utilizados en el modelo.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba los supuestos del modelo documental que son difíciles de observar directamente, especialmente las escalas de precios, la intensidad promocional y la velocidad con la que los dispositivos premium están reemplazando a los modelos básicos. Hablamos con una variedad de participantes del sector, incluidos líderes de categoría del lado de las marcas, distribuidores, especialistas en canales minoristas y participantes del ecosistema de servicios, para confirmar qué se está vendiendo, dónde se está vendiendo y qué características están cambiando los precios de venta promedio. Dado que se trata de un estudio de América del Norte, las entrevistas se equilibraron entre Estados Unidos, Canadá y México para evitar sobreajustar el modelo a la tendencia de un solo país.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 28 % | Directivos (CXO): 14 % |
| Nivel medio: 55 % | Líderes funcionales/de unidad: 39 % |
| Actores más pequeños: 17 % | Gerentes: 47 % |
Dimensionamiento y previsión de mercado
El dimensionamiento principal sigue una combinación de enfoques de arriba hacia abajo y de abajo hacia arriba, en la que se construye un conjunto de demanda a partir de señales de ventas a nivel de categoría y luego se verifica utilizando comprobaciones de la realidad de proveedores y canales. Para la construcción de arriba hacia abajo, mapeamos las categorías de aparatos direccionables y utilizamos patrones de precios y penetración observados para reconstruir el gasto en toda la región, y luego dividimos los totales por país utilizando indicadores macroeconómicos y datos minoristas.
Para mantener el modelo fundamentado, se dio seguimiento cada año a algunas variables prácticas, incluida la inflación de pequeños electrodomésticos, los cambios en la combinación premium versus masiva, el movimiento de la cuota en línea, los ciclos de reemplazo de productos de arreglo personal y cuidado bucal, y la intensidad de importación de aparatos terminados. Las aproximaciones de abajo hacia arriba se utilizaron de forma selectiva, como la agregación de ingresos de marcas muestreadas cuando existe divulgación, y el uso del precio de venta promedio multiplicado por indicadores proxy de envíos para categorías específicas, con las brechas manejadas mediante puntos de referencia entre pares y rangos derivados de entrevistas.
Para la previsión, se utilizó un análisis de escenarios para reflejar diferentes resultados en cuanto al gasto discrecional, la intensidad promocional y la adopción premium, y luego se seleccionó la trayectoria final con base en la visión más consistente entre las aportaciones de los expertos. Mantuvimos los supuestos lo suficientemente simples para poder volver a ejecutarlos anualmente, lo que respalda explicaciones claras de los factores impulsores en las llamadas con clientes.
Validación de datos y ciclo de actualización
La validación se realiza en varios pasos para que la cifra final no dependa de un único conjunto de datos. Nuestros analistas comparan los totales del mercado con señales independientes, como la dirección comercial, la consistencia del movimiento de precios y los indicadores minoristas y de electrodomésticos a nivel de país, y luego se revisan y corrigen las anomalías antes de la aprobación final.
Si persiste una discrepancia importante, se vuelve a contactar a los encuestados para entender si el problema proviene del alcance, la contabilidad de canales o un evento puntual, como el aprovisionamiento o el desabastecimiento. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos importantes cambian materialmente los supuestos, como la inflación, el movimiento de divisas o las interrupciones de canal. Antes de la entrega, se completa una revisión final por parte de los analistas para que el cliente reciba la visión más actualizada.
Tamaño del mercado de aparatos de cuidado personal de América del Norte de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para los aparatos de cuidado personal de América del Norte pueden diferir incluso cuando suenan similares, porque las líneas de alcance se trazan de manera diferente y la lógica de precios no siempre es la misma. Las mayores variaciones suelen provenir de qué países se cuentan dentro de América del Norte, qué grupos de productos se tratan como aparatos frente a consumibles adyacentes, y cómo se elige el año base.
Las verificaciones de dirección de importación y exportación, el movimiento de precios basado en el IPC y la validación de la combinación de canales a partir de entrevistas se utilizan como evidencia para mantener a Mordor Intelligence alineado con un conjunto de demanda reproducible que coincide con las categorías de aparatos incluidas y la cobertura de países. Las diferencias también surgen cuando una estimación utiliza un año base más antiguo, aplica una curva de premiumización más rápida a los precios de venta promedio, o incluye un conjunto de dispositivos más estrecho o más amplio, como masajeadores y almohadillas térmicas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 7,75 mil millones de USD (2025) | |
| Consultora regional A | 6,70 mil millones de USD (2024) | Utiliza un año base diferente y parece enmarcar a América del Norte principalmente en torno a Estados Unidos y Canadá, lo que puede reducir el total en comparación con una consolidación regional completa. El horizonte de previsión es más largo, y la trayectoria de crecimiento implícita puede elevar los valores de los años posteriores incluso si el punto de partida es menor. |
| Publicación comercial B | 3,97 mil millones de USD (2024) | Cubre los aparatos de belleza para el hogar en lugar del conjunto completo de aparatos de cuidado personal, lo que normalmente excluye partes del arreglo personal y el cuidado bucal. Este límite de producto más estrecho y una combinación de categorías diferente pueden reducir sustancialmente el valor de mercado declarado. |
La dispersión que se observa en la tabla proviene principalmente de los límites de alcance y la alineación del año base, no de simples errores de cálculo. Cuando los países y las categorías de aparatos incluidos se mantienen consistentes, y las verificaciones de precios y canales se aplican de manera reproducible, el tamaño de mercado resultante es más fácil de rastrear hasta factores de demanda claros y de actualizar cada año con menos sorpresas.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de electrodomésticos de cuidado personal de América del Norte?
El mercado de electrodomésticos de cuidado personal se sitúa en USD 7,94 mil millones en 2026 y se proyecta que alcance USD 8,97 mil millones para 2031.
¿Qué categoría de producto domina las ventas?
Los electrodomésticos de estilizado de cabello tienen la mayor participación del 32,86% de los ingresos regionales, aunque los dispositivos de cuidado bucal se están expandiendo más rápidamente.
¿Qué tan importante es el comercio electrónico para el crecimiento futuro?
El comercio minorista en línea ya representa el 47,65% de los ingresos y crece a una CAGR del 3,78%, convirtiéndolo en el canal de distribución más influyente.
¿Qué país ofrece la oportunidad de crecimiento más rápida?
México lidera con una CAGR del 4,05% hasta 2031, impulsada por el aumento de los ingresos de la clase media, la influencia de las redes sociales y la mejora de la infraestructura minorista.
Última actualización de la página el:



