
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
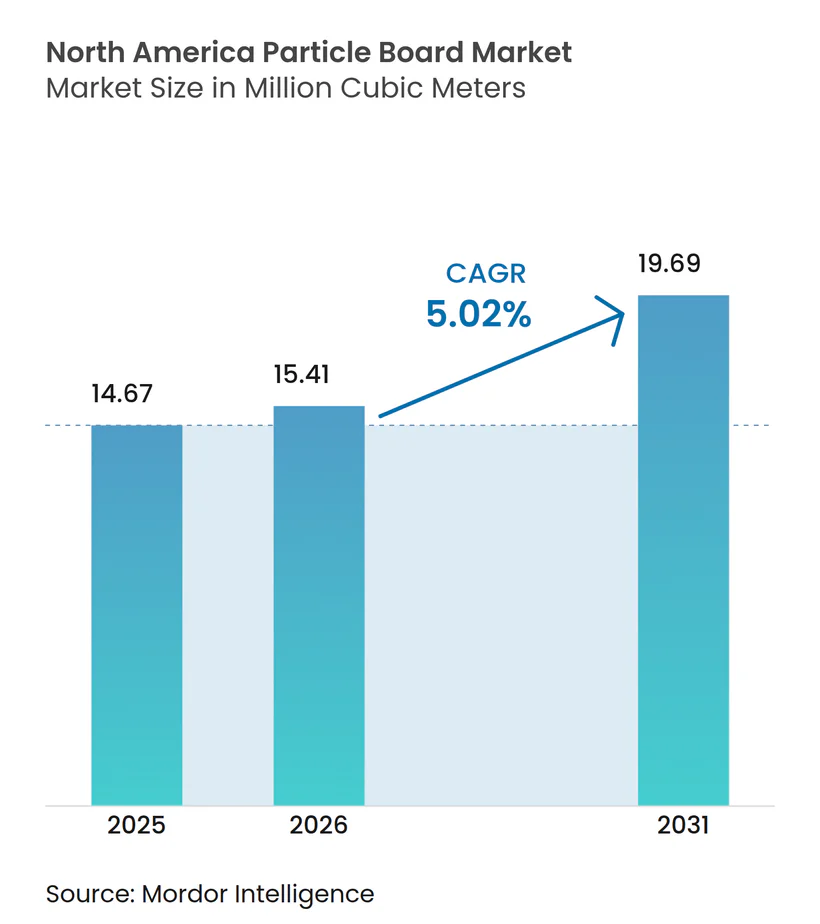
| Tamaño del mercado en el año base (2025) | 14.67 Millones de metros cúbicos |
| Volumen del Mercado (2026) | 15.41 Millones de metros cúbicos |
| Volumen del Mercado (2031) | 19.69 Millones de metros cúbicos |
| Tasa de crecimiento (2026 - 2031) | 5.02 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tableros de Partículas de América del Norte por Mordor Intelligence
El tamaño del Mercado de Tableros de Partículas de América del Norte en 2026 se estima en 15,41 millones de metros cúbicos, creciendo desde el valor de 2025 de 14,67 millones de metros cúbicos con proyecciones para 2031 que muestran 19,69 millones de metros cúbicos, creciendo a un CAGR del 5,02% durante 2026-2031. Esta trayectoria de crecimiento refleja tres fuerzas que se intersecan. Primero, los mandatos estatales de desvío de vertederos están redirigiendo la madera de construcción y demolición hacia el suministro de paneles, reduciendo los costos de materias primas para los molinos ubicados cerca de los flujos de residuos urbanos. Segundo, los productores de muebles están rediseñando sus líneas de productos en torno a formatos de embalaje plano que valoran el bajo peso y las tolerancias dimensionales precisas, una filosofía de diseño que encaja perfectamente con los tableros de partículas de prensa continua. Tercero, las regiones productoras de caña de azúcar en Luisiana están comercializando el bagazo como un suministro alternativo, ayudando a los productores a protegerse contra la volatilidad de los residuos de aserradero. Por el lado de la demanda, los gastos de remodelación residencial en los Estados Unidos están impulsando hacia arriba los volúmenes de sustratos para gabinetes y subestrato de pisos. La competencia se intensifica a medida que la automatización de prensa continua reduce la brecha de costo unitario entre el tablero de partículas y el tablero de fibra de densidad media, lo que lleva a los fabricantes de muebles a reevaluar sus especificaciones de materiales. Mientras tanto, los límites de formaldehído de la Agencia de Protección Ambiental han elevado el estándar de cumplimiento, acelerando la consolidación y favoreciendo a los molinos que pueden amortizar las actualizaciones de sistemas de resina sobre bases de producción más amplias.
Conclusiones Clave del Informe
- Por materia prima, los residuos de madera lideraron con una participación del 57,62% del mercado de tableros de partículas de América del Norte en 2025, mientras que se proyecta que el bagazo se expanda a un CAGR del 5,38% hasta 2031.
- Por aplicación, los muebles representaron el 52,58% del tamaño del mercado de tableros de partículas de América del Norte en 2025 y se proyecta que avance a un CAGR del 5,45% hasta 2031.
- Por geografía, los Estados Unidos capturaron el 66,45% de la participación del mercado de tableros de partículas de América del Norte en 2025 y se prevé que crezca a un CAGR del 5,12% durante el mismo período.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente demanda de la industria de la construcción | +1.2% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Disponibilidad fácil de residuos de madera regionales | +0.9% | Estados Unidos (Sur, Noroeste del Pacífico), Canadá (Quebec, Ontario) | Corto plazo (≤ 2 años) |
| Auge en muebles listos para armar y boom de renovación para aficionados | +1.4% | Estados Unidos, Canadá, con concentración urbana | Corto plazo (≤ 2 años) |
| Mandatos estatales de desvío de vertederos que liberan materia prima reciclada | +0.8% | Estados Unidos (California, Washington, Oregón) | Mediano plazo (2-4 años) |
| Automatización de prensa continua que reduce costos unitarios | +0.7% | América del Norte (instalaciones con acceso a capital) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de la Industria de la Construcción
El gasto en remodelación residencial superó las expectativas en 2024, impulsando la demanda de tableros de partículas en núcleos de encimeras, escalones de escalera y particiones interiores. Los inicios de construcción de viviendas unifamiliares se mantienen cómodamente por encima de los niveles previos a la pandemia, y cada nueva unidad incorpora aproximadamente 0,8–1,2 m³ de productos de panel. La construcción modular está escalando en proyectos multifamiliares, favoreciendo el tablero de partículas porque el material se mecaniza fácilmente y soporta la manipulación repetida durante el ensamblaje fuera del sitio. Canadá sigue este patrón, particularmente en Ontario y Columbia Británica, donde los códigos provinciales ahora reconocen la madera de ingeniería para su uso en muros no portantes. El gasto en infraestructura, aunque representa una porción menor del consumo, está elevando los volúmenes de tableros de partículas en deflectores acústicos y encofrados temporales utilizados en corredores de tránsito.
Disponibilidad Fácil de Residuos de Madera Regionales
El Informe Mil Millones de Toneladas 2023 del Departamento de Energía de los Estados Unidos identificó los residuos de tala y los residuos de molinos sin utilizar como fuentes de desperdicio anual. Alabama, Georgia, Mississippi y Carolina del Sur en conjunto representan importantes subproductos de aserradero cada año, lo que impulsa la inversión en molinos a lo largo de corredores ferroviarios clave que conectan los bosques con los puertos de la Costa del Golfo. Quebec y Ontario disfrutan de una dinámica similar, aunque más fría: las operaciones de aserradero y paneles co-ubicadas reducen las distancias de acarreo y estabilizan los costos de suministro. Los árboles de pequeño diámetro cosechados a través de contratos de adelgazamiento del Servicio Forestal de los Estados Unidos representan una fuente adicional cada año, aunque la economía es sensible al terreno y al radio de camionaje.
Auge en Muebles Listos para Armar y Boom de Renovación para Aficionados
IKEA América del Norte registró ventas en el ejercicio fiscal 2023, un referente que subraya el atractivo de los formatos listos para armar en el mercado de tableros de partículas de América del Norte. La logística del comercio electrónico favorece el embalaje de bajo volumen, por lo que los diseñadores de muebles tienden a orientarse hacia paneles de tableros de partículas que ofrecen ahorro de peso sin comprometer la capacidad de sujeción de fijaciones. Los tutoriales en redes sociales han democratizado las habilidades de carpintería, lo que impulsa a más propietarios a optar por gabinetes de embalaje plano y subestrato de suelos laminados que pueden instalarse fácilmente con herramientas básicas. Los hogares de los millennials y la Generación Z, típicamente más móviles que las cohortes de mayor edad, valoran la asequibilidad y el ensamblaje rápido por encima de la durabilidad duradera. Los grandes minoristas ahora combinan estanterías de tableros de partículas y kits de almacenamiento con aplicaciones paso a paso, normalizando aún más el material para mejoras domésticas no estructurales.
Mandatos Estatales de Desvío de Vertederos que Liberan Materia Prima Reciclada
La Ley SB 1383 de California exige una desviación del 75% de los residuos orgánicos para 2025, incluyendo explícitamente la madera de construcción y demolición dentro del mandato[1]. Las estaciones de trituración locales ahora venden suministro reciclado a precios sombra por debajo de 70 USD por tonelada seca, un descuento que los molinos de tableros de partículas costeros aprovechan para competir con los rivales del interior. Washington y Oregón implementaron prohibiciones similares, restringiendo la oferta para las plantas de bioenergía y reformando la curva de costos para los productores de tableros. Las normas de contratación pública en el Oeste favorecen el contenido posconsumo verificado, otorgando a los paneles certificados una ventaja competitiva en proyectos escolares y municipales. Los molinos fuera de las zonas de captación costeras deben importar suministro reciclado, lo que aumenta los costos de transporte, o depender más de los residuos de aserradero que enfrentan una creciente competencia del sector de pellets.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Amenaza de sustitutos de tablero de fibra de densidad media y madera contrachapada | -0.6% | América del Norte, con mayor impacto en los segmentos de muebles premium y cabinetería | Mediano plazo (2-4 años) |
| Endurecimiento de las regulaciones de emisiones de formaldehído | -0.4% | Estados Unidos (jurisdicción de la Agencia de Protección Ambiental), Canadá (normas de Health Canada) | Corto plazo (≤ 2 años) |
| Proyectos de bioenergía que compiten por el suministro de residuos de madera | -0.5% | Estados Unidos (Sur, Noroeste del Pacífico), Canadá (Columbia Británica) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Amenaza de Sustitutos de Tablero de Fibra de Densidad Media y Madera Contrachapada
El tablero de fibra de densidad media tiene un precio superior pero gana participación de mercado en gabinetes pintados porque sus fibras finas eliminan la necesidad de aplicar cantos. La madera contrachapada mantiene su dominio en estanterías estructurales y ensamblajes de subsuelo donde la menor resistencia de unión interna del tablero de partículas es una desventaja. La madera laminada cruzada está surgiendo en estructuras de mediana altura y amenaza la posición del tablero de partículas en aplicaciones de zócalos no estructurales. Los consumidores en segmentos premium a menudo equiparan el tablero de fibra de densidad media o la madera contrachapada con mayor calidad, particularmente para áreas propensas a la humedad como cocinas y baños. Los productores están probando fórmulas de melamina-urea-formaldehído, junto con aditivos de cera, para mejorar la resistencia a la humedad; sin embargo, estas actualizaciones reducen la diferencia de costo con el tablero de fibra de densidad media y limitan el atractivo de precio del tablero de partículas.
Endurecimiento de las Regulaciones de Emisiones de Formaldehído
El 40 CFR Parte 770 de la Agencia de Protección Ambiental limita las emisiones a 0,09 ppm y exige la certificación por terceros para el comercio interestatal[2]. La Junta de Recursos del Aire de California aplica una cadencia de pruebas más estricta, lo que lleva a los molinos a adoptar aglutinantes de fenol-formaldehído o MDI más costosos. Health Canada ha armonizado sus umbrales con los de la Agencia de Protección Ambiental, eliminando cualquier arbitraje de cumplimiento para los exportadores. Los molinos más pequeños enfrentan aumentos en el costo de las resinas y deben financiar nuevos equipos de prueba de gran cámara o externalizar la verificación, ambos escenarios erosionan los márgenes. El incumplimiento arriesga retiradas de productos, pérdida de contratos y daño reputacional, lo que lleva a algunos operadores medianos a salir del mercado o vender capacidad a rivales con mayor capital.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Materia Prima:
Los Residuos de Madera Mantienen el Liderazgo mientras el Bagazo Gana TerrenoLos residuos de madera capturaron el 57,62% de la participación del mercado de tableros de partículas de América del Norte en 2025, reflejando la infraestructura de aserradero consolidada que canaliza aserrín, virutas, hojuelas y astillas hacia el suministro de prensa continua. El aserrín alimenta la capa superficial para un acabado más suave, mientras que las hojuelas más gruesas engrosan el núcleo donde la densidad impulsa la resistencia a la flexión. Las astillas de operaciones de pulpa proporcionan un flujo terciario cuando la madera en rollo de baja calidad es abundante, especialmente en el Sur de los Estados Unidos. El bagazo, el subproducto fibroso del aplastamiento de la caña de azúcar, se prevé que se expanda a un CAGR del 5,38% hasta 2031, la tasa más rápida entre las materias primas, ayudado por asociaciones entre los molinos azucareros de Luisiana y los fabricantes de paneles que monetizan lo que antes era un costo de eliminación. Los ensayos de laboratorio confirman que los tableros de bagazo unidos con resina MDI superan los parámetros de resistencia interna de la norma ANSI A208.1. Los materiales secundarios como los tallos de cáñamo y los tallos de algodón siguen siendo un nicho porque la consistencia del suministro durante todo el año es difícil de garantizar, un requisito clave para la programación de prensa continua.
Los continuos refinamientos en los controles de secadores y las pulverizaciones de resina están reduciendo la penalización de humedad de la madera de demolición reciclada, permitiendo a los molinos mezclar astillas recuperadas con suministro virgen sin superar los umbrales de emisiones. Sin embargo, el cambio a un mayor contenido reciclado exige una inspección más rigurosa de contaminantes porque los recortes de madera contrachapada heredados a menudo llevan adhesivos a base de fenol que sesgan los ensayos de formaldehído. Los grandes molinos con líneas de clasificación óptica absorben esta complejidad con mayor facilidad, reforzando la ventaja de escala que caracteriza al mercado de tableros de partículas de América del Norte.


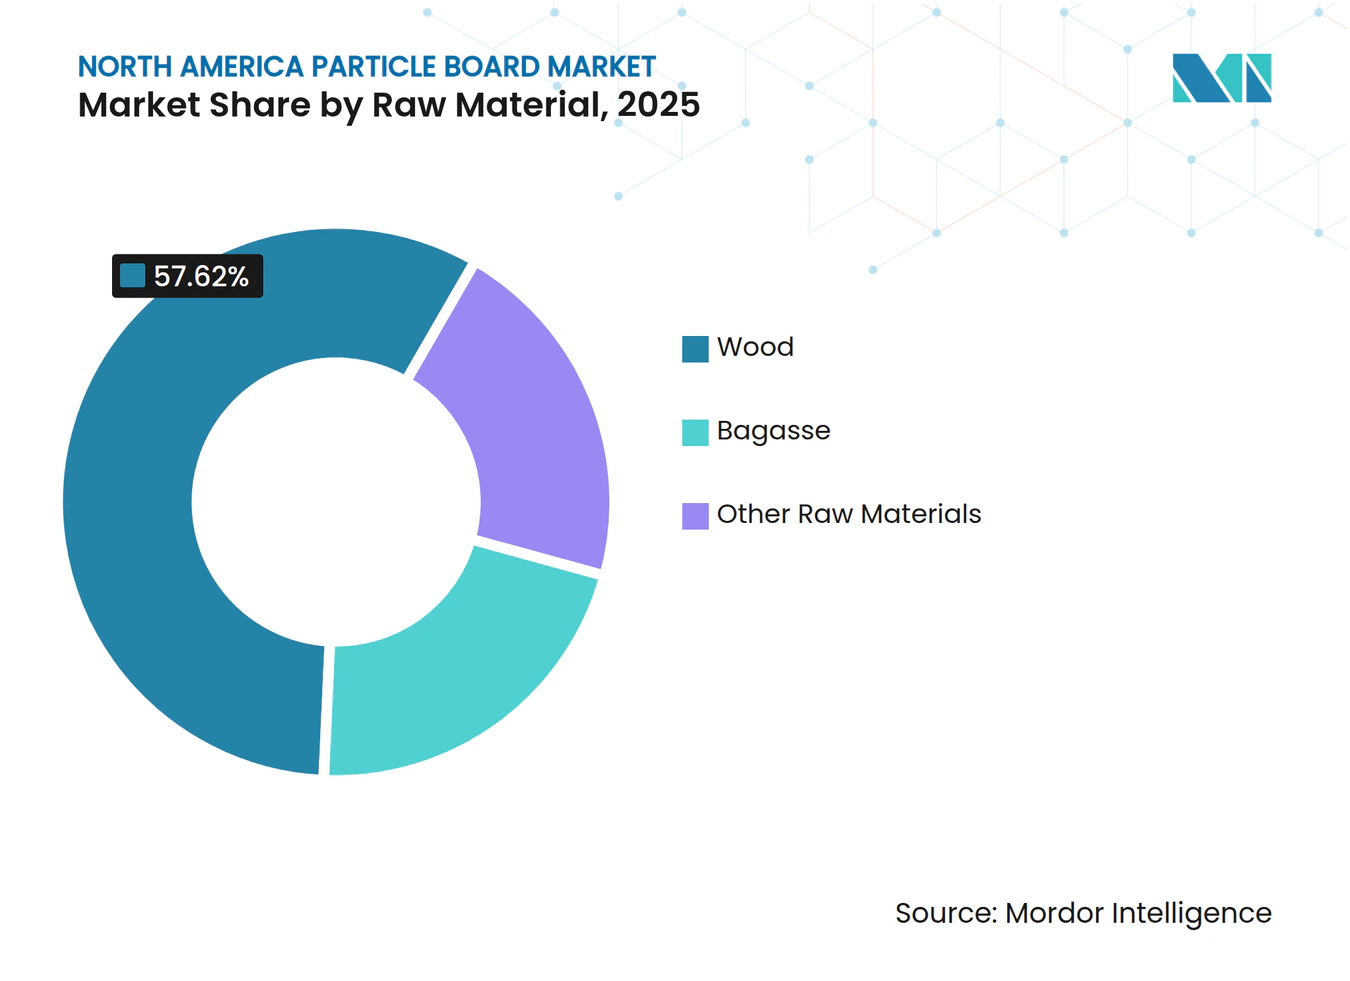
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Aplicación:
El Segmento de Muebles Amplía su Ventaja con el Impulso de las Renovaciones para AficionadosLos muebles representaron el 52,58% del volumen de 2025 y se espera que crezcan a un CAGR del 5,45% hasta 2031, impulsados por la rápida adopción de líneas listas para armar que reducen el peso y permiten el envío en plano. Las fresadoras de control numérico computarizado cortan tableros de partículas con un desgaste mínimo de herramientas, y las máquinas de aplicación de cantos admiten tolerancias de espesor tan ajustadas como ±0,15 mm en la producción de prensa continua. La construcción se posicionó en segundo lugar, impulsada por proyectos de remodelación que dependen del subestrato de tableros de partículas y escalones de escalera para sistemas de suelos optimizados en costos. Los canales para aficionados se aceleraron durante la era pandémica y no han retrocedido, ya que las grandes superficies continúan abasteciendo kits de gabinetes panelizados que reducen el gasto en mano de obra calificada. La infraestructura y el embalaje siguen siendo nichos más pequeños: paneles acústicos para estaciones de tránsito y cajas de exportación, respectivamente, juntos representan menos de una décima parte de la demanda agregada. Sin embargo, las normas federales de contenido nacional para proyectos públicos podrían estimular un uso más amplio de tableros de partículas con contenido reciclado en particiones no portantes.
Los minoristas especifican cada vez más grados de bajo formaldehído certificados por terceros, lo que endurece los controles de calidad de entrada. Esto favorece a los molinos con pruebas de emisiones en el sitio, consolidando aún más la base de clientes en torno a productores a gran escala. Como resultado, los fabricantes de muebles negocian contratos plurianuales vinculados a los índices de precios del diisocianato de difenilmetileno, asegurando el suministro al tiempo que otorgan a los molinos una demanda predecible que justifica el desbloqueo de nuevas líneas.

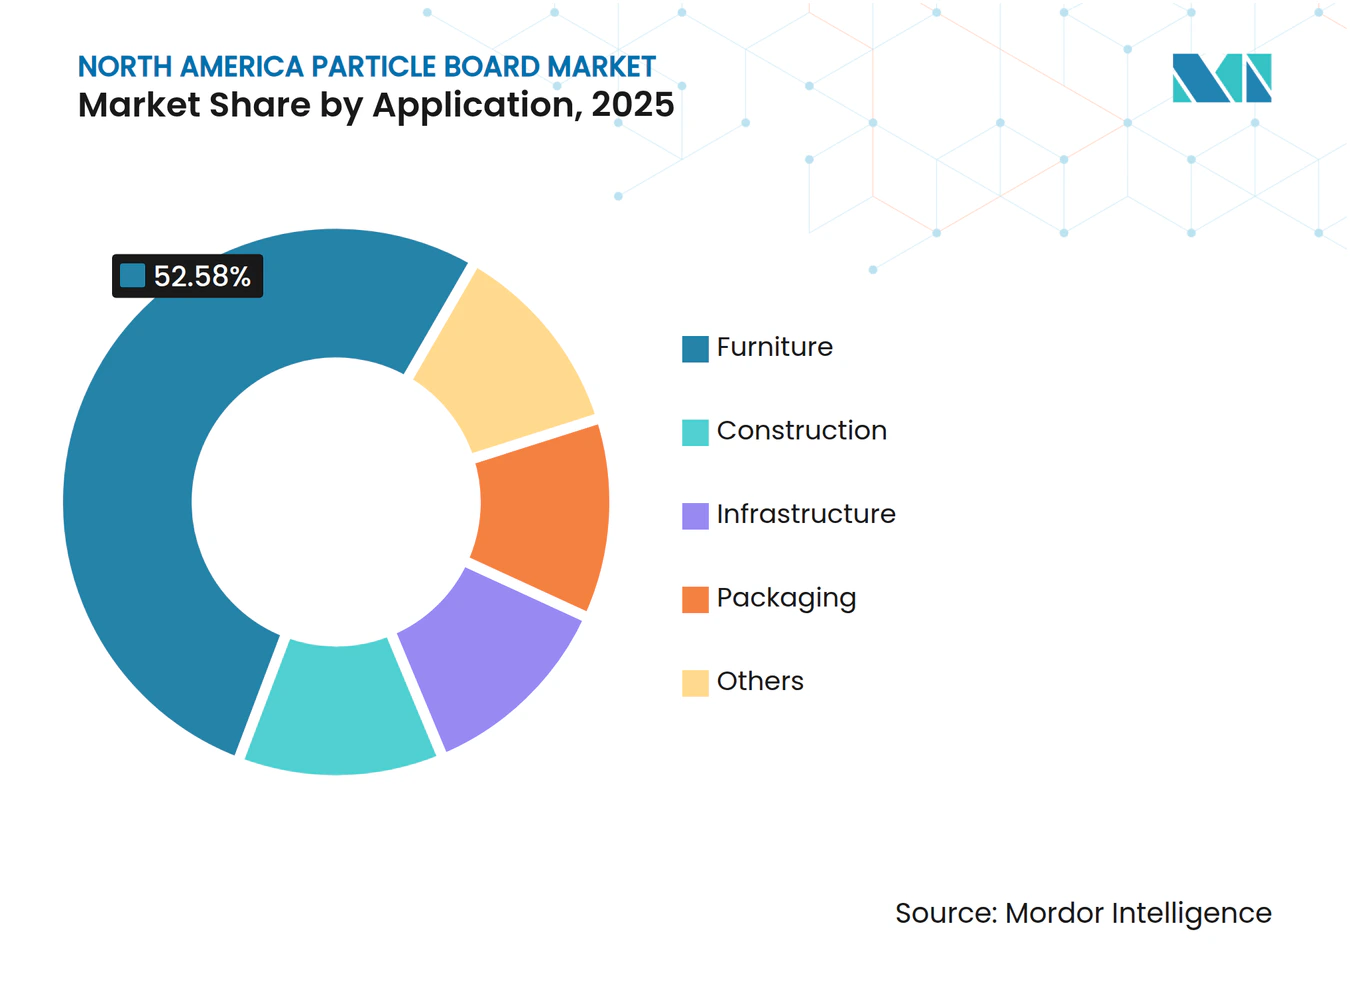
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Tableros de Partículas del Sureste y Oeste de los Estados Unidos
Los Estados Unidos representaron el 66,45% de los envíos de tableros de partículas de América del Norte en 2025, y se prevé que su producción crezca a una CAGR del 5,12% hasta 2031. Las ampliaciones de capacidad se concentran en el Sureste, y los corredores logísticos conectan los bosques con los puertos del Golfo, lo que proporciona una ventaja en costos frente a las regiones dependientes de las importaciones. En la Costa Oeste, la SB 1383 de California está desbloqueando flujos de madera reciclada que los aserraderos costeros aprovechan para ofrecer precios más competitivos que sus competidores del interior, aunque los productores del interior siguen teniendo ventaja en términos de flete para los clientes del Medio Oeste. El Noroeste del Pacífico continúa contrayéndose a medida que las restricciones a la exportación de troncos, los retrocesos causados por incendios forestales y el cierre de aserraderos reducen la disponibilidad de residuos, lo que lleva a operadores como Roseburg a cerrar la línea de Missoula y reasignar capital hacia activos de mayor rendimiento.
Mercado de Tableros de Partículas de Quebec y Ontario
Canadá ocupa el segundo lugar, con instalaciones integradas en Quebec y Ontario que canalizan directamente las virutas de los aserraderos hacia las líneas de prensado continuo. Las políticas provinciales de derechos de corte favorecen el procesamiento doméstico; sin embargo, el aumento de las tarifas de gas natural y la competencia de los aserraderos de pulpa incrementan los costos operativos. Los inicios de construcción de viviendas se mantienen por debajo de los niveles máximos anteriores a 2008, lo que limita el crecimiento en el uso de paneles vinculados a la construcción. El oeste de Canadá experimenta la desviación de residuos hacia exportaciones de pellets, lo que genera escaseces episódicas para los productores de tableros en Columbia Británica. No obstante, el Programa de Construcción Verde de Quebec incentiva el uso de paneles de bajas emisiones en proyectos municipales, abriendo un nicho pequeño pero lucrativo para los tableros de partículas certificados.
Mercado de Tableros de Partículas de México
México tiene una participación modesta, pero ofrece un potencial de espacio en blanco. La recolección de materia prima está fragmentada y la capacidad de prensado continuo es limitada; sin embargo, las iniciativas de subsidios habitacionales del gobierno federal apuntan a un incremento de la demanda a mediano plazo. La instalación Terranova de MASISA opera por debajo de su capacidad nominal debido a la escasez de combustible, aunque los flujos de bagazo de caña de azúcar en Veracruz podrían abastecer futuras fases de expansión si se superan los obstáculos logísticos. Los inversores probablemente sopesarán el costo de la integración de la cadena de suministro —cosecha, astillado y enlaces ferroviarios— frente al costo de los sistemas de resinas equivalentes a los estándares de la EPA necesarios para exportar a los Estados Unidos.
Panorama regulatorio
En Estados Unidos, el aglomerado vendido o distribuido en el comercio interestatal debe cumplir con los requisitos de madera compuesta de la EPA TSCA Título VI (40 CFR Parte 770), incluida la certificación por terceros y el etiquetado, con el límite federal de emisión para aglomerado fijado en 0,09 ppm. California añade una capa adicional a través del programa de Productos de Madera Compuesta del California Air Resources Board (CARB) (ATCM), que suele considerarse el referente práctico de cumplimiento más estricto para paneles que ingresan a los grandes canales de distribución de la Costa Oeste.
En Canadá, el Reglamento sobre Emisiones de Formaldehído de Productos de Madera Compuesta del Gobierno de Canadá (SOR/2021-148) armoniza los límites de emisión con el marco norteamericano, reduciendo el margen de arbitraje regulatorio transfronterizo para las fábricas e importadores que abastecen a Estados Unidos y Canadá. Junto con el cumplimiento en materia de emisiones, las políticas estatales de residuos orgánicos y desvío de vertederos, en particular la California SB 1383 con un objetivo de desvío para 2025 mencionado en el contexto de mercado, afectan las prácticas de abastecimiento de materia prima y documentación para las declaraciones de contenido reciclado utilizadas en la contratación pública y las especificaciones de proyectos de construcción.
Análisis de la cadena de valor
La cadena de valor comienza con la agregación de materia prima proveniente de residuos de aserradero (aserrín, virutas, hojuelas y astillas), complementada con residuos agrícolas alternativos como el bagazo en regiones vinculadas a la caña de azúcar y con proporciones crecientes de madera reciclada de construcción y demolición donde los programas de desvío favorecen la recolección. Los insumos previos también incluyen aglutinantes y aditivos, como urea-formaldehído, sistemas modificados con melamina, fenol-formaldehído o MDI, además de ceras, con la TSCA Título VI, CARB y las normas canadienses de madera compuesta influyendo en la selección de resinas, la periodicidad del control de calidad y los costos de certificación.
La fabricación se centra en el secado, la mezcla, el formado de la manta y la consolidación mediante prensa continua, seguida de lijado, recorte y laminado o recubrimiento cuando corresponde, y el embalaje. Los canales posteriores pasan por distribuidores y fabricantes hacia el mobiliario, incluidos los formatos RTA o de embalaje plano, la base para pisos en construcción y usos interiores no estructurales, y aplicaciones nicho de infraestructura o embalaje. Los grandes compradores exigen cada vez más grados certificados de bajo contenido de formaldehído y documentación trazable. La economía logística depende del radio de transporte para la materia prima voluminosa y los paneles terminados, favoreciendo a los grupos integrados de productos de madera que pueden equilibrar los flujos de residuos entre activos de OSB, MDF, contrachapado y aglomerado, y reasignar capital hacia líneas de mayor rendimiento cuando la disponibilidad regional de residuos se reduce.
Panorama Competitivo
Concentración del Mercado
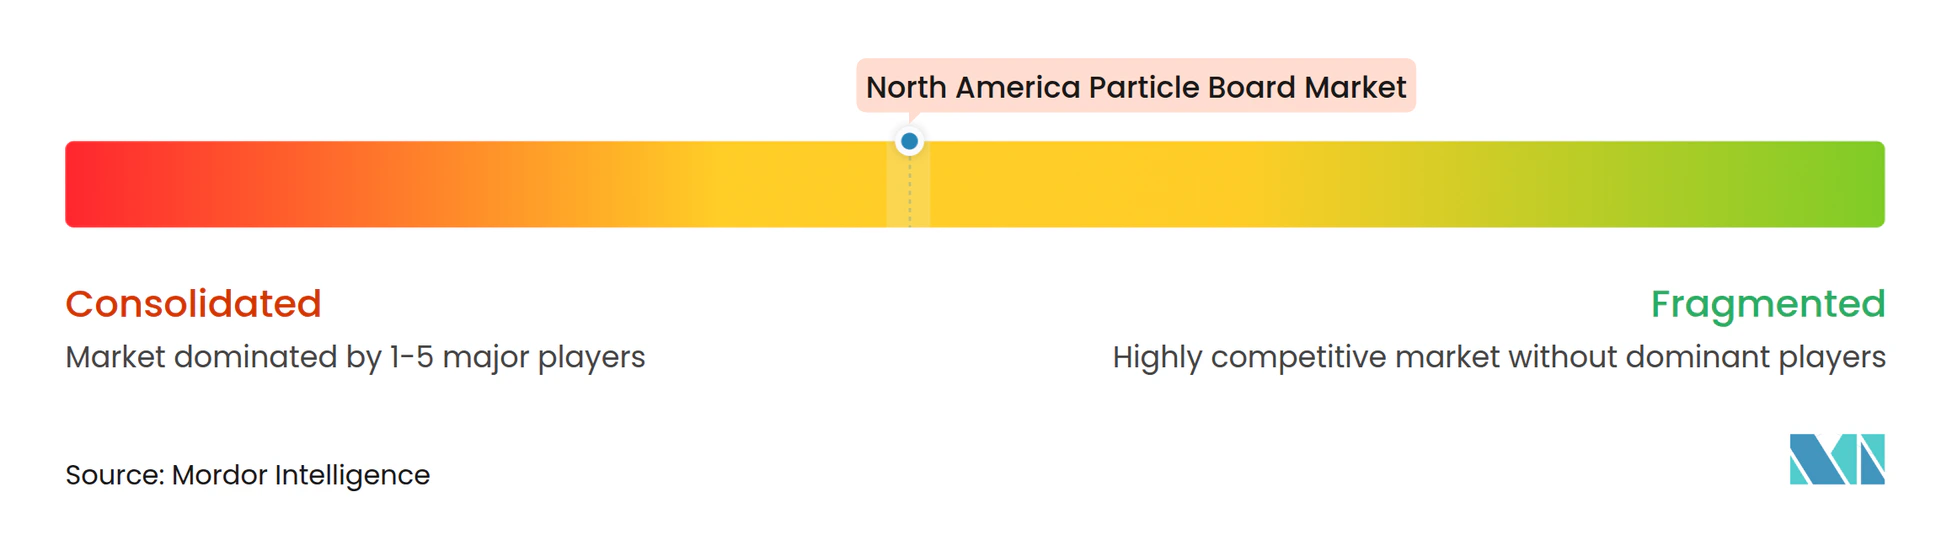
El mercado de tableros de partículas de América del Norte está moderadamente consolidado. Las palancas competitivas se agrupan en tres áreas: seguridad del suministro, cumplimiento de las normas de formaldehído y madurez de la automatización. Tecnológicamente, la carrera armamentista se centra en las modernizaciones de prensa continua y el control de calidad en línea. Los límites de emisiones de la Agencia de Protección Ambiental y la Junta de Recursos del Aire de California funcionan como cuasi-barreras de entrada porque los gastos trimestrales de pruebas y certificación erosionan las economías de escala de las plantas pequeñas. Los fabricantes de muebles ahora están incorporando cláusulas de bajo formaldehído en los acuerdos con proveedores, efectivamente excluyendo a los molinos no conformes. El espacio estratégico vacante es visible en tres carriles. Primero, los tableros a base de bagazo en Luisiana utilizan los residuos del sector azucarero y se benefician del atractivo de marketing del contenido renovable. Segundo, los paneles con contenido reciclado en California y Washington han reducido las tarifas de eliminación para los municipios que enfrentan el cumplimiento de la Ley SB 1383. Tercero, los grados resistentes a la humedad combinados con películas de melamina podrían recuperar la participación en cocinas y baños perdida frente al tablero de fibra de densidad media y la madera contrachapada. Aprovechar estas oportunidades requerirá dotaciones de capital que solo los grandes incumbentes o los nuevos participantes bien financiados pueden movilizar.
Líderes de la Industria de Tableros de Partículas de América del Norte
-
Roseburg Forest Products
-
Georgia-Pacific.
-
Arauco
-
Kronospan LLC
-
West Fraser Timber Co.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tableros de Partículas de América del Norte Empresas cubiertas en este informe
- Amerhart
- Arauco
- Boise Cascade
- Collins Products
- Cornerstone Specialty Wood Products LLC
- Egger Wood Products LLC
- Forestral Terranova Mexico SA de CV (MASISA)
- Georgia-Pacific.
- GP Wood Products Inc.
- Kronospan LLC
- Maderas Conglomeradas SA de CV (MACOSA)
- Masonite Corporation
- Panolam Industries International Inc.
- Plummer Forest Products
- Roseburg Forest Products
- Tafisa Canada Inc.
- Timber Products Company
- Uniboard
- West Fraser Timber Co.
- Weyerhaeuser Company
Oportunidades de mercado y perspectivas futuras
La oportunidad es visible en las vías de producto y proceso que reducen el costo de cumplimiento por metro cúbico mientras siguen satisfaciendo el escrutinio cada vez más estricto en materia de emisiones. El etiquetado y la certificación por terceros de la TSCA Título VI en Estados Unidos, la supervisión de CARB en California y las normas canadienses armonizadas bajo el SOR/2021-148 están impulsando a las fábricas y proveedores de resinas hacia formulaciones de menor emisión y un control de calidad en línea más estricto. Esto genera un espacio en blanco para sistemas adhesivos libres de formaldehído o de emisión ultrabaja y para grados de panel certificados que simplifican la adquisición para las cadenas nacionales de muebles y venta al por menor.
La diferenciación impulsada por la materia prima y la huella ambiental es otra vía viable. El contexto de mercado destaca los programas de desvío de vertederos en el Oeste de EE. UU., incluida la California SB 1383, que amplían la disponibilidad de materia prima de madera reciclada cerca de las estaciones urbanas de trituración y respaldan las especificaciones de proyectos públicos vinculadas a contenido posconsumo verificado. Los programas tecnológicos orientados a aglutinantes de base biológica y libres de formaldehído también refuerzan esta dirección. Por ejemplo, Sonae Arauco se unió al proyecto SUSBOARD financiado por la UE en 2026 para desarrollar adhesivos de base biológica para aglomerado y MDF, lo que señala posibles insumos para las hojas de ruta de productos en Norteamérica de los proveedores que atienden a clientes multinacionales de muebles y materiales de construcción que buscan paneles de menor emisión.
Desarrollos recientes de la industria en Mercado de Tableros de Partículas de América del Norte
- Mayo de 2026: Georgia-Pacific anunció una inversión del gobierno de Ontario de 10 millones de dólares para un proyecto de modernización y ampliación de 191 millones de dólares en la planta de OSB North Woods de Georgia-Pacific en Englehart, con el fin de aumentar la capacidad de producción en un 14%. La expansión de capacidad fortalece la oferta regional de paneles y la competitividad, y respalda dinámicas más amplias del mercado de paneles en Norteamérica.
- Febrero de 2026: Roseburg Forest Products anunció una realineación estratégica de la producción en dos plantas de Oregón, consolidando el contrachapado especializado en Coquille y reduciendo la plantilla en Riddle Plywood en aproximadamente 146 puestos. La realineación influye en la capacidad de producción relacionada con paneles en las instalaciones de la Costa Oeste y optimiza la combinación de productos y la estructura de costos, lo que podría afectar indirectamente la oferta y la dinámica de precios relacionadas con el aglomerado.
- Enero de 2026: Sonae Arauco se unió al proyecto SUSBOARD de la UE para desarrollar adhesivos de base biológica y libres de formaldehído para la producción de aglomerado y MDF. El proyecto respalda la sostenibilidad y el cumplimiento en la fabricación de aglomerado y podría afectar la elección de materias primas y sistemas de resina.
Mercado de Tableros de Partículas de América del Norte Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca los tableros de partículas fabricados y consumidos en América del Norte, medidos en términos de volumen, y utilizados principalmente en aplicaciones de construcción interior y mobiliario.
Exclusiones del alcance: No incluye MDF, madera contrachapada, OSB, tablero duro ni paneles de madera maciza, aunque compitan por los mismos usos finales.
Descripción General de la Segmentación
- Por Materia Prima
- Madera
- Aserrín
- Virutas
- Hojuelas
- Astillas
- Bagazo
- Otras Materias Primas
- Madera
- Por Aplicación
- Muebles
- Construcción
- Infraestructura
- Embalaje
- Otros
- Por Geografía
- Estados Unidos
- Canadá
- México
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con la construcción del panorama de oferta y demanda de tableros de partículas en los Estados Unidos, Canadá y México, y luego se alineó a unidades consistentes (metros cúbicos) para que la serie temporal pueda compararse de manera clara. Nos apoyamos en estadísticas públicas y referencias técnicas que ayudan a explicar la producción de productos de madera, la actividad de construcción y los flujos comerciales, que son las tres áreas que tienden a mover la demanda de tableros de partículas.
Las fuentes utilizadas incluyeron, a modo de ejemplo, publicaciones de la Composite Panel Association sobre envíos y capacidad, publicaciones del Servicio Forestal de los Estados Unidos sobre capacidad y producción de paneles a base de madera, indicadores de construcción y vivienda de la Oficina del Censo de los Estados Unidos, y estadísticas comerciales de la Comisión de Comercio Internacional de los Estados Unidos para categorías de paneles de madera. También utilizamos presentaciones de empresas e informes para inversores, además de cobertura de prensa de reconocida reputación sobre nuevas plantas, cierres y expansiones de capacidad, y validamos elementos seleccionados mediante suscripciones de pago para información financiera e inteligencia empresarial, una base de datos de patentes y registros de importación y exportación a nivel de envíos. Estos ejemplos no son exhaustivos y se consultaron muchas otras referencias para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Las discusiones primarias se utilizaron para confirmar cómo se mueve la demanda por uso final, especialmente en mobiliario y construcción interior, y para verificar la utilización de capacidad y la dirección del precio de venta promedio durante el año base. Conversamos con una combinación de productores, distribuidores y grandes compradores intermedios en toda la región, de modo que las brechas dejadas por los datos públicos pudieran cubrirse y luego verificarse desde más de un punto de vista.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 37% | Directivos ejecutivos (CXO): 18% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 31% |
| Actores menores: 21% | Gerentes: 51% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado se reconstruyó utilizando una lógica descendente anclada en la capacidad de paneles de América del Norte y los patrones operativos, seguida de ajustes mediante movimientos comerciales y señales de demanda por uso final que explican el consumo local. El total fue corroborado posteriormente con verificaciones ascendentes selectivas, como adiciones o reducciones de capacidad a nivel de planta muestreadas, retroalimentación del canal de distribución sobre volúmenes de envío y verificaciones direccionales del precio de venta promedio donde se disponía de información de precios.
Los insumos clave utilizados en el modelo incluyeron la capacidad nominal y la utilización de tableros de partículas, los volúmenes de importación y exportación para categorías de paneles relevantes, los inicios de construcción de viviendas e indicadores de remodelación residencial, indicadores aproximados de actividad en mobiliario y gabinetes, y el momento de las expansiones y cierres de plantas que modifican la oferta regional. Para el pronóstico, se aplicó un análisis de escenarios en torno a los ciclos de construcción y los cambios de capacidad, y la trayectoria final se moderó utilizando el consenso de las entrevistas sobre el ritmo de recuperación de la utilización y las presiones de sustitución por parte de otros paneles. Donde no fue factible una consolidación ascendente completa, las brechas faltantes se gestionaron mediante ratios regionales vinculados a la capacidad y las participaciones de envío, y luego se revalidaron mediante llamadas de seguimiento.
Ciclo de Validación de Datos y Actualización
Los resultados se verificaron con señales independientes, como anuncios de cambios de capacidad, dirección de envíos de asociaciones y movimientos de importación y exportación, para que el modelo no se desvíe de lo que el mercado puede suministrar físicamente. Cuando apareció una discrepancia, se reabrieron los supuestos, se revisaron las notas de las entrevistas y los insumos más sensibles, como la utilización y las divisiones comerciales, se recalibraron antes de la aprobación final.
Se sigue un proceso de revisión de múltiples etapas, en el que un analista reconstruye los cálculos clave y otro verifica la consistencia de las unidades, los saltos inusuales y la razonabilidad a nivel regional. El informe se actualiza anualmente y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como el inicio de una capacidad importante o una reducción prolongada. Antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actualizada.
Dimensionamiento del Mercado de Tableros de Partículas de América del Norte de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas para este mercado suelen diferir porque el mercado puede contabilizarse en valor o en volumen, y porque algunos editores mezclan los tableros de partículas con paneles de madera cercanos o incluyen pasos adicionales posteriores como el laminado. Las diferencias también aparecen cuando los autores asumen diferentes tasas de utilización, o cuando los años base y las conversiones de unidades no están alineados.
Las señales de capacidad y envíos, junto con la dirección de las importaciones y exportaciones, se utilizan para mantener la estimación de Mordor Intelligence vinculada al volumen de tableros de partículas realísticamente suministrado y consumido en América del Norte, en lugar de un total combinado de paneles de madera. Otro factor común que genera brechas es la elección de cobertura, donde algunas cifras tratan únicamente a los Estados Unidos como el mercado o reportan casos de recuperación agresiva sin verificarlos con las tasas operativas. Los efectos cambiarios también pueden aparecer cuando se reporta el valor, pero este estudio se mantiene en metros cúbicos para que la inflación de precios y el momento del tipo de cambio no distorsionen el tamaño.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 14,67 M de metros cúbicos (2025) | |
| Revista Especializada del Sector A | 9,39 M USD (2023) | Utiliza referencias de capacidad nominal publicadas que no se ajustan de manera consistente por reducciones y tiempos de inactividad, lo que puede subestimar la oferta efectiva en un año determinado. |
| Consultora Regional B | 25,70 M USD (2025) | Parece reportar un conjunto de valor de paneles de madera más amplio y puede mezclar tableros de partículas con paneles adyacentes o pasos de valor agregado, lo que infla el total direccionable en comparación con un alcance de volumen exclusivo de tableros de partículas. |
La comparación muestra que la dispersión se explica principalmente por los límites del alcance y por cómo la capacidad operativa se traduce en volumen de mercado utilizable. Al mantener la consistencia en las unidades, alinear el año base y verificar nuevamente la utilización y la dirección comercial mediante señales repetibles, la estimación resulta más fácil de auditar y actualizar a medida que llegan nuevos datos de capacidad y demanda.
Preguntas Clave Respondidas en el Informe
¿Cuál es el volumen proyectado de demanda de tableros de partículas en América del Norte para 2031?
Se espera que el consumo alcance 19,69 millones de m³ para 2031, basado en un CAGR del 5,02% desde 2026.
¿Qué segmento de uso final contribuirá más al crecimiento incremental hasta 2031?
Las aplicaciones de muebles, impulsadas por las líneas listas para armar, añadirán la mayor participación, creciendo a un CAGR del 5,45%.
¿Cómo están influyendo los mandatos estatales de desvío de vertederos en los costos de materias primas?
Políticas como la Ley SB 1383 de California están canalizando madera de demolición hacia las corrientes de suministro, reduciendo los costos de entrega para los molinos cercanos a los centros urbanos.
¿Por qué el bagazo está atrayendo el interés de los productores de paneles?
Los residuos de caña de azúcar pueden cumplir con los estándares de resistencia de la norma ANSI A208.1 y se proyectan como la materia prima de más rápido crecimiento con un CAGR del 5,38%, ofreciendo una cobertura contra la escasez de residuos de aserradero.
¿Qué tan estrictas son las normas actuales de formaldehído para los tableros de partículas?
La Agencia de Protección Ambiental limita las emisiones a 0,09 ppm y exige la certificación por terceros, mientras que California exige frecuencias de prueba aún más estrictas.
¿Cuál es el valor actual del mercado de tableros de partículas de América del Norte?
Se espera que el tamaño del mercado de tableros de partículas de América del Norte alcance 15,41 millones de metros cúbicos en 2026.