
Taille et Part du Marché des Services de Messagerie Gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 24.66 Milliards de dollars |
| Taille du Marché (2032) | 35.58 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.31 % |
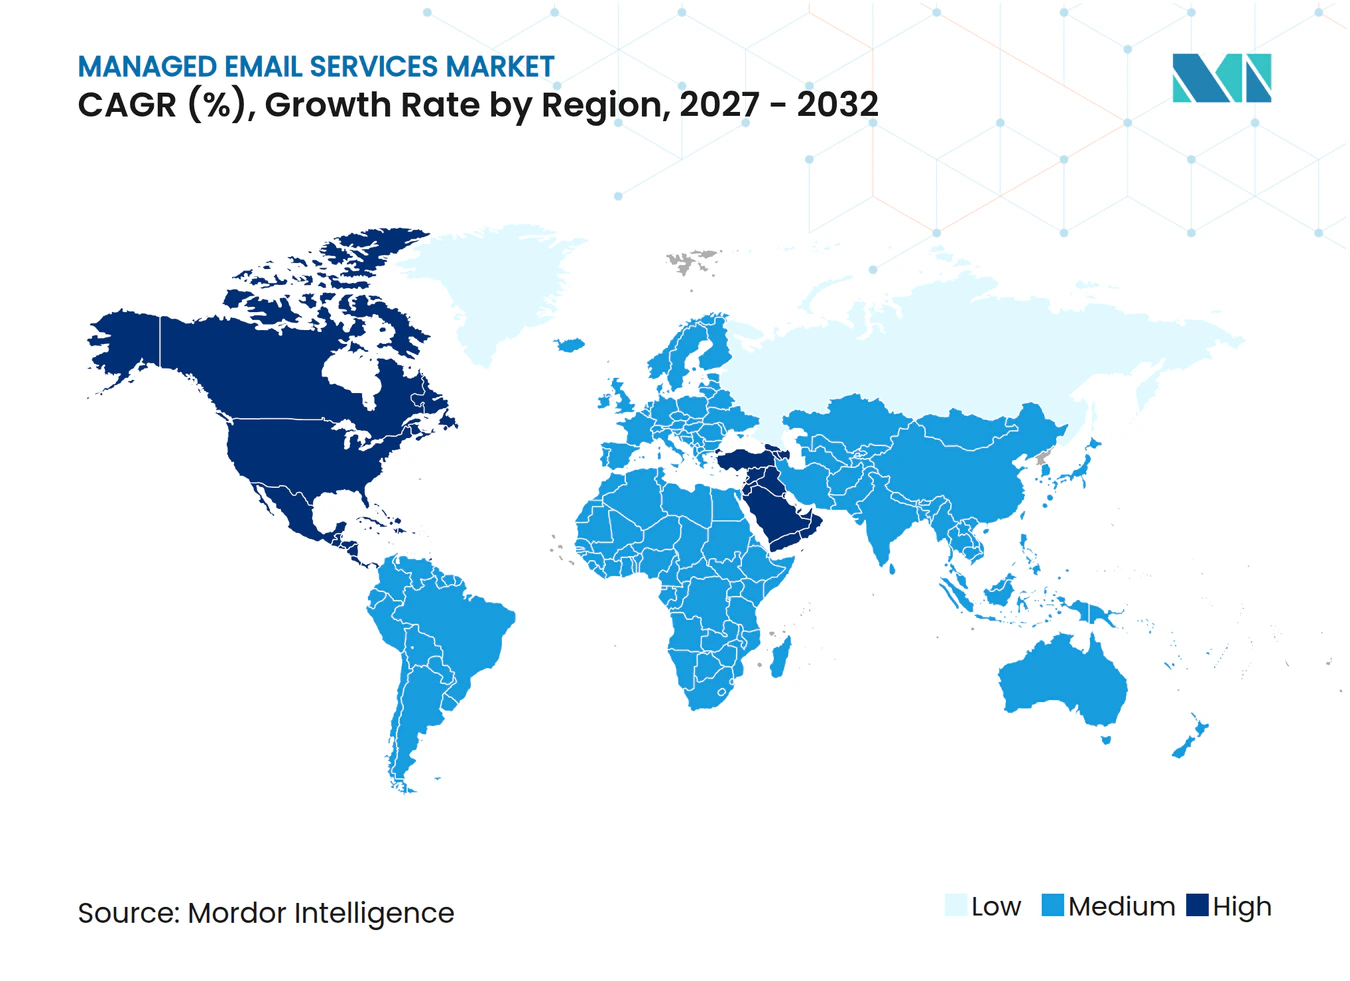
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services de Messagerie Gérés par Mordor Intelligence
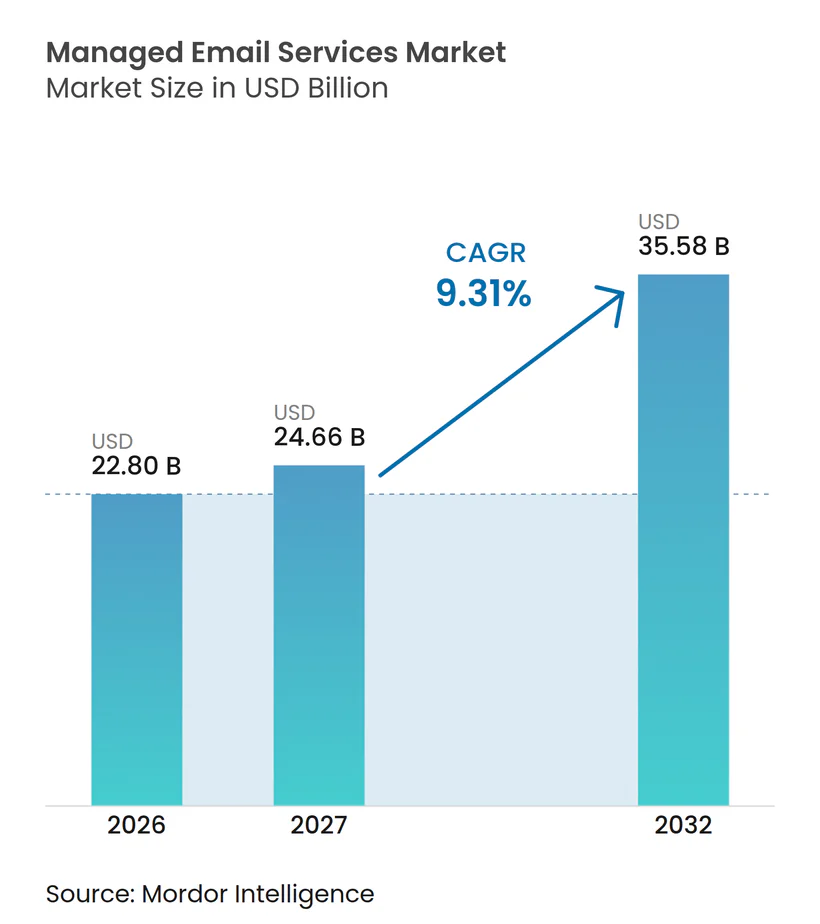
La taille du Marché des Services de Messagerie Gérés devrait s'étendre de 22,80 milliards USD en 2026 à 35,58 milliards USD d'ici 2032, enregistrant un CAGR de 9,31% entre 2027 et 2032. Le marché des services de messagerie gérés évolue d'une administration interne vers un hébergement, une sécurité, une conformité et un support de boîtes aux lettres opérés en externe. La messagerie électronique reste un point d'entrée significatif pour les attaques contre les entreprises, tandis que les obligations de conservation et le travail hybride ont rendu les boîtes aux lettres plus difficiles à gérer en interne. Les fournisseurs se font de plus en plus concurrence sur les couches de sécurité, les contrôles de conformité et la réactivité des services plutôt que sur le simple hébergement de base. Les protections groupées de Microsoft 365 et Google Workspace limitent la demande pour les offres d'entrée de gamme, en particulier parmi les acheteurs sensibles aux prix. Cela laisse les meilleures opportunités aux organisations réglementées et dans les zones où les exigences en matière de résidence des données, de réponse aux incidents et de conformité dépassent les capacités des outils groupés.
Points Clés du Rapport
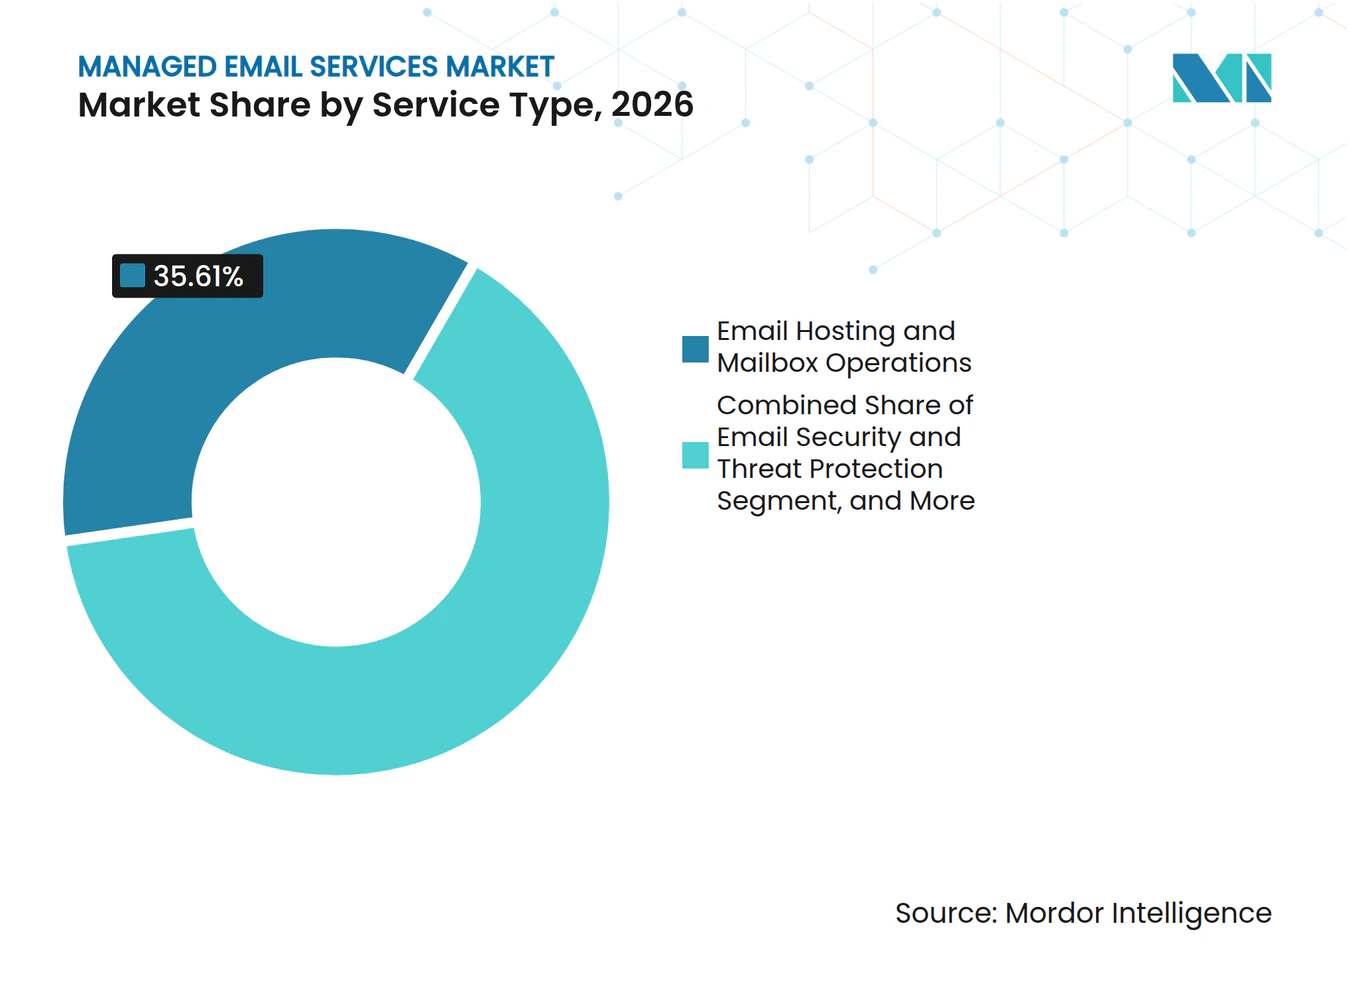
- Par type de service, l'hébergement de messagerie et les opérations de boîtes aux lettres détenaient 35,61% du marché en 2026, tandis que la sécurité de la messagerie et la protection contre les menaces devrait s'étendre à un CAGR de 10,82% jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises représentaient 64,62% du marché en 2026, tandis que les PME devraient s'étendre à un CAGR de 10,75% jusqu'en 2032.
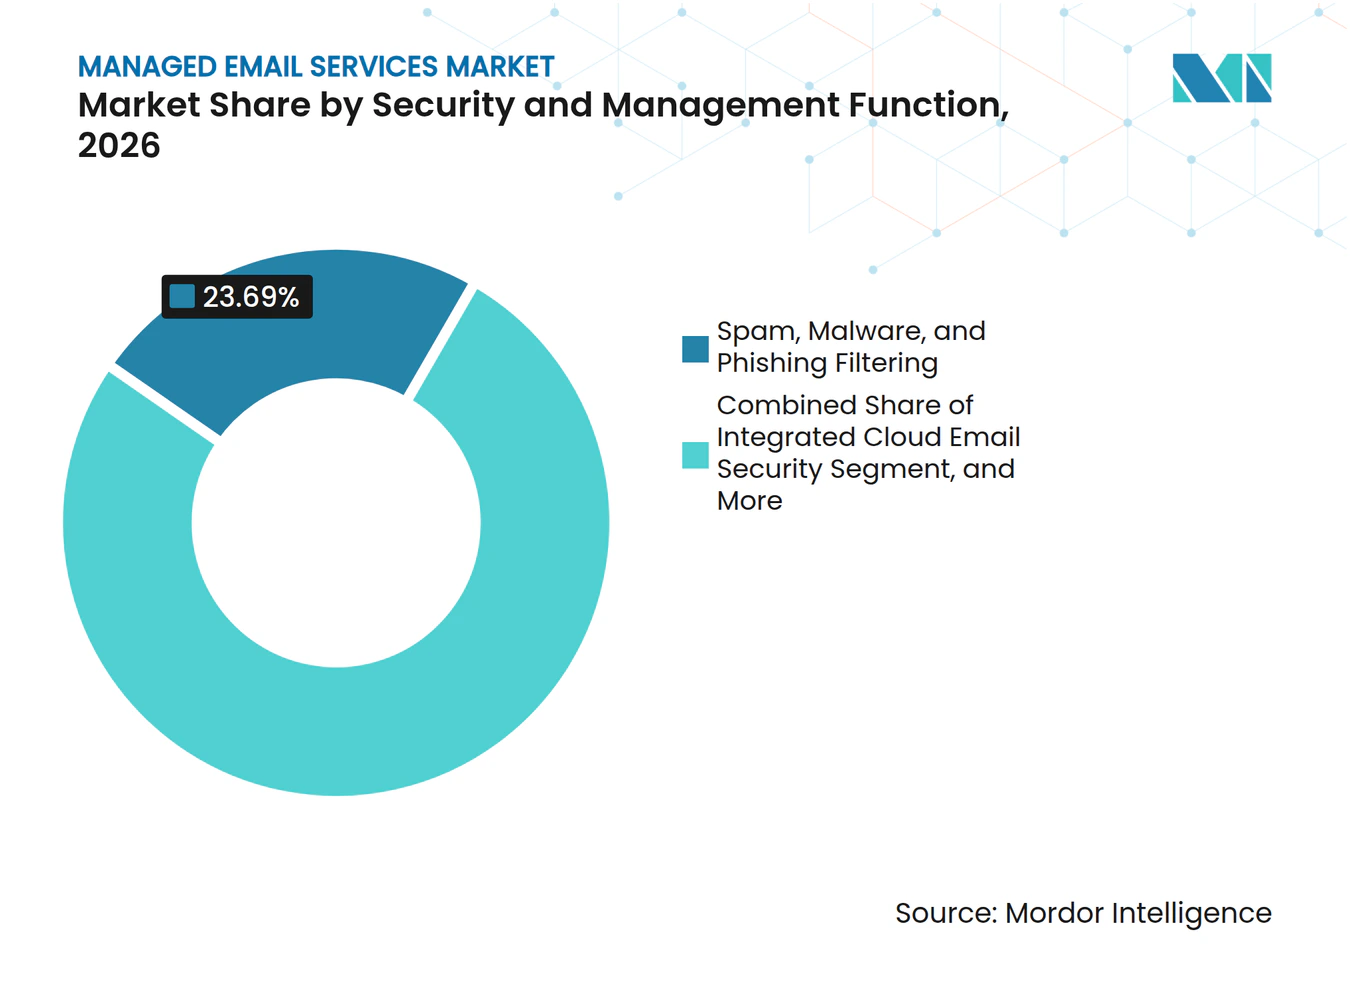
- Par fonction de sécurité et de gestion, le filtrage des spams, des logiciels malveillants et du hameçonnage détenait 23,69% du marché en 2026, tandis que la sécurité intégrée de la messagerie cloud devrait s'étendre à un CAGR de 10,63% jusqu'en 2032.
- Par type de client, les fournisseurs de services gérés et les revendeurs détenaient 29,99% du Marché des Services de Messagerie Gérés en 2026 et devraient s'étendre à un CAGR de 10,25% jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 37,98% du marché en 2026, tandis que le Moyen-Orient devrait s'étendre à un CAGR de 10,79% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Exposition Croissante au Hameçonnage, à la Compromission de la Messagerie Professionnelle et aux Rançongiciels | +2.3% | Mondial, avec une concentration aiguë en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Migration des Entreprises vers le Cloud et Expansion de la Main-d'œuvre Hybride | +1.8% | Mondial, plus fort en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2–4 ans) |
| Détection des Menaces par Intelligence Artificielle et Opérations Automatisées des Boîtes aux Lettres | +1.4% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2–4 ans) |
| Demande Réglementaire en matière de Conservation, d'E-Discovery et de Protection des Données | +1.1% | Europe et Amérique du Nord, avec des répercussions en Asie-Pacifique et au Moyen-Orient | Long terme (≥ 4 ans) |
| Demande d'Expertise Gérée 24h/24 et 7j/7 et de Réponse aux Incidents plus Rapide | +0.8% | Mondial, avec une demande élevée dans les secteurs BFSI et de la santé | Court terme (≤ 2 ans) |
| Exigences de Messagerie en Cloud Souverain et Indépendant du Fournisseur | +0.5% | Europe, Moyen-Orient et marchés nationaux d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exposition Croissante au Hameçonnage, à la Compromission de la Messagerie Professionnelle et aux Rançongiciels
Le marché des services de messagerie gérés est soutenu par l'ampleur continue et la nature changeante des tentatives d'intrusion par messagerie électronique. L'Anti-Phishing Working Group a enregistré 3,8 millions d'attaques de hameçonnage dans le monde en 2025, illustrant le volume que les systèmes de messagerie d'entreprise doivent gérer. Les attaques de compromission de la messagerie professionnelle par virement bancaire ont augmenté de 136% au quatrième trimestre 2025 par rapport au troisième trimestre, et la demande de virement frauduleux moyenne a atteint 50 297 USD.[1] Des liens trompeurs sont apparus dans 52% des courriels malveillants en 2025, contre 43% en 2024, les attaquants utilisant l'intelligence artificielle générative pour rendre les messages plus convaincants. Cloudflare a également signalé que plus de 5% du trafic mondial de messagerie était malveillant en 2025, soit une augmentation de 16% d'une année sur l'autre. Scripted Sparrow envoie environ 6 millions de courriels ciblés chaque mois aux équipes chargées des comptes fournisseurs, ce qui illustre pourquoi la surveillance continue devient de plus en plus importante.
Migration des Entreprises vers le Cloud et Expansion de la Main-d'œuvre Hybride
La messagerie hébergée dans le cloud est devenue le modèle d'exploitation standard pour de nombreuses entreprises, soutenant la demande sur l'ensemble du marché des services de messagerie gérés. Eurostat a indiqué que 85,15% des entreprises de l'Union européenne utilisant le cloud computing payant utilisaient la messagerie cloud en 2025. L'utilisation du cloud payant parmi l'ensemble des entreprises de l'Union européenne a atteint 52,74% en 2025, soit une augmentation de 7,42 points de pourcentage par rapport à 2023.[2] L'adoption de la messagerie cloud par les entreprises irlandaises est passée de 52,3% en 2023 à 64,2% en 2025, avec des progrès dans les secteurs de la fabrication et de la construction. Le travail hybride augmente le nombre d'appareils et de sites se connectant aux boîtes aux lettres d'entreprise, ce qui accroît les exigences administratives et de sécurité. Alors que Microsoft 365 et Google Workspace jouent un rôle croissant dans l'hébergement, les fournisseurs peuvent de plus en plus se différencier par des couches de sécurité, de conformité et de service qui s'appuient sur ces plateformes.
Détection des Menaces par Intelligence Artificielle et Opérations Automatisées des Boîtes aux Lettres
L'intelligence artificielle modifie le modèle d'exploitation du marché des services de messagerie gérés en élargissant la couverture de détection sans augmentation correspondante des effectifs. Une étude IEEE de 2026 a rapporté une précision de 96,03% pour un classificateur hybride distinguant les courriels légitimes, le hameçonnage rédigé par des humains et le hameçonnage généré par des modèles de langage de grande taille.[3] Cloudflare a réduit les détections malveillantes manquées de 20,4% entre le troisième et le quatrième trimestre 2025 grâce à des améliorations de l'intelligence artificielle. Les fournisseurs peuvent utiliser l'automatisation pour les modèles de politique, les conseils d'intégration et le triage des anomalies. Ces fonctions peuvent réduire les coûts de personnel qui limitent les marges dans les opérations gérées. Une détection et une remédiation plus rapides sont importantes car une campagne active de compromission de la messagerie professionnelle peut progresser en moins de 24 heures.
Demande Réglementaire en matière de Conservation, d'E-Discovery et de Protection des Données
Le marché des services de messagerie gérés élargit le rôle des fournisseurs au-delà de l'administration quotidienne des boîtes aux lettres. L'article 21 de la Directive NIS2 exige des mesures de gestion des risques comprenant le chiffrement, l'authentification multifacteur et la sécurité de la chaîne d'approvisionnement le cas échéant. Ces exigences accroissent le besoin d'environnements de messagerie contrôlés parmi les organisations européennes de taille moyenne et grande. La Commission européenne a proposé des amendements ciblés à NIS2 en janvier 2026, ce qui pourrait étendre les obligations à des catégories supplémentaires d'entités. Aux États-Unis, les organisations des secteurs de la santé et des services financiers doivent gérer les obligations de conservation, de rétention et de découverte pour les communications électroniques. Les organisations opérant dans plusieurs juridictions cherchent souvent un fournisseur unique pour l'archivage, la conformité et le signalement des incidents, ce qui peut augmenter la portée et la durée des contrats.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Protection Groupée au sein de Microsoft 365 et Google Workspace | -1.7% | Mondial, avec la plus forte concentration de PME en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Coûts Élevés d'Intégration, de Migration et de Surveillance Continue | -1.2% | Mondial, affectant de manière disproportionnée les organisations du marché intermédiaire et des marchés émergents | Moyen terme (2–4 ans) |
| Pénurie de Professionnels Qualifiés en Sécurité de la Messagerie et en Conformité | -0.8% | Mondial, plus fort en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2–4 ans) |
| Limitation des API, Contraintes de Résidence des Données et Résistance à la Confidentialité | -0.5% | Europe et Asie-Pacifique, avec des répercussions au Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Protection Groupée au sein de Microsoft 365 et Google Workspace
La sécurité groupée au sein des grandes suites de productivité réduit la demande adressable pour les services autonomes sur le marché des services de messagerie gérés. Microsoft Defender pour Office 365 et Google Workspace fournissent des protections contre les spams, les logiciels malveillants et les liens dangereux dans le cadre de leurs abonnements plus larges. Cela est particulièrement influent parmi les petites organisations disposant de budgets de sécurité limités. La compromission avancée de la messagerie professionnelle, le hameçonnage ciblé généré par des modèles de langage de grande taille et la manipulation de liens zero-day peuvent encore nécessiter une surveillance supplémentaire au-delà des défenses initiales de la plateforme. Les organisations des secteurs BFSI et de la santé peuvent également éviter de s'appuyer sur un seul fournisseur pour la plateforme de messagerie et toute la télémétrie de sécurité. Les fournisseurs qui positionnent leurs outils comme des couches superposées natives aux API, plutôt que comme des remplacements de Microsoft 365 ou Google Workspace, peuvent répondre plus efficacement à cette préoccupation.
Coûts Élevés d'Intégration, de Migration et de Surveillance Continue
L'intégration, la migration et l'ajustement continu peuvent rendre le coût total d'un service de messagerie géré plus élevé que le prix d'abonnement indiqué. Ce problème est le plus visible dans les organisations qui exploitent simultanément Exchange hérité, Microsoft 365 et Google Workspace. L'application cohérente des politiques dans ces environnements peut nécessiter une intégration personnalisée, des périodes de mise en œuvre plus longues et une adoption plus lente sur l'ensemble du marché des services de messagerie gérés. Fortinet a constaté que 71% des organisations considéraient la pénurie de compétences en cybersécurité comme un risque significatif en 2026, contre 67% en 2024. SANS a constaté que 60% des organisations identifiaient le déficit de compétences comme leur principal défi en matière de main-d'œuvre, tandis que 55% avaient besoin de 6 mois ou plus pour pourvoir des postes seniors en cybersécurité. Les outils de migration préconstruits, l'ingestion automatisée des politiques et le support des services professionnels peuvent aider les fournisseurs à convertir des projets qui autrement s'enlisent lors de l'évaluation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service :
Les Services de Sécurité et de Conformité Gagnent en ImportanceL'hébergement de messagerie et les opérations de boîtes aux lettres détenaient 35,61% de la part du Marché des Services de Messagerie Gérés en 2026. Ce service offre aux fournisseurs des relations récurrentes pouvant soutenir des ventes ultérieures de sécurité, de conformité et d'archivage. L'hébergement reste important car les entreprises ont besoin d'une administration fiable, d'un provisionnement des boîtes aux lettres et d'un support opérationnel continu. Il se standardise également à mesure que Microsoft 365 et Google Workspace hébergent une plus grande part des boîtes aux lettres d'entreprise. Cette standardisation exerce une pression sur les fournisseurs qui n'offrent qu'une gestion basique des boîtes aux lettres. Elle oriente également la concurrence vers des services spécialisés qui répondent aux besoins opérationnels et réglementaires. La sécurité de la messagerie et la protection contre les menaces devraient s'étendre à un CAGR de 10,82% jusqu'en 2032. Ce rythme reflète la charge que les attaques complexes par messagerie font peser sur les équipes de sécurité internes.
Au sein du marché des services de messagerie gérés, la délivrabilité, l'authentification et la gestion de la réputation sont passées au-delà de l'administration de routine pour de nombreux expéditeurs. Les exigences de Google pour les expéditeurs en masse, introduites en 2024, ont renforcé l'importance de l'authentification basée sur DMARC pour les organisations qui envoient de grands volumes de courriels. Le support géré peut aider les organisations à maintenir les enregistrements d'authentification et à protéger la réputation d'envoi. Les services d'archivage, de conformité et d'e-discovery sont également importants pour les organisations de services financiers soumises aux exigences de conservation des communications électroniques. Les services de continuité, de sauvegarde et de reprise après sinistre répondent au besoin de données de messagerie récupérables lors des examens juridiques et des enquêtes sur les incidents. Les services de migration et les services professionnels restent pertinents à mesure que les organisations consolident les systèmes Exchange hérités dans des environnements cloud. À mesure que l'hébergement de base devient plus interchangeable, les fournisseurs de services qui combinent sécurité, intelligence de conformité et support opérationnel qualifié ont plus de marge pour se différencier.



Par Taille d'Organisation :
L'Adoption par les PME Élargit la Base AdressableLes grandes entreprises représentaient 64,62% du marché des services de messagerie gérés en 2026. Leur position dominante reflète une adoption précoce d'une gestion complète dans plusieurs régions et des environnements informatiques complexes. Les grandes organisations ont souvent des exigences plus fortes en matière d'archivage, d'e-discovery et de gestion continue des incidents. Elles disposent également du budget nécessaire pour acquérir des services professionnels dédiés lors des migrations et des changements de politique. Leur combinaison de plateformes et d'unités commerciales peut rendre difficile le maintien de contrôles de messagerie uniformes en interne. Ces conditions soutiennent des contrats de services gérés à long terme. Les PME devraient s'étendre à un CAGR de 10,75% jusqu'en 2032. Leur rythme plus élevé reflète la disponibilité accrue des plateformes multi-locataires et la livraison par les canaux de distribution.
Cette utilisation plus large des services cloud offre aux petites organisations une voie pratique vers des offres de boîtes aux lettres gérées et de sécurité. Les fournisseurs de services gérés peuvent appliquer des politiques standardisées et une intelligence sur les menaces à de nombreux clients via un seul environnement multi-locataire. Ce modèle améliore l'économie par client et rend les contrôles de niveau entreprise accessibles aux petites entreprises. Proofpoint a finalisé son acquisition de Hornetsecurity pour 1,8 milliard USD en décembre 2025, élargissant son accès aux clients de sécurité Microsoft 365 dans le canal PME et fournisseurs de services gérés. Les PME réglementées font face à bon nombre des mêmes obligations de protection des données et de reporting que les grandes organisations, mais elles disposent généralement de moins de spécialistes internes. Cela fait des services gérés une option pratique lorsque les exigences de conformité dépassent les capacités internes.
Par Fonction de Sécurité et de Gestion :
La Sécurité Intégrée de la Messagerie Cloud ProgresseLe filtrage des spams, des logiciels malveillants et du hameçonnage détenait 23,69% du marché en 2026. Le filtrage reste la première couche de contrôle pour presque tous les environnements de messagerie professionnelle. Il bloque les courriers indésirables courants et les contenus malveillants habituels avant qu'ils n'atteignent les utilisateurs. Les organisations continuent d'exiger ces contrôles même lorsqu'elles déploient des outils plus avancés. La fonction fournit également un point d'entrée pour des contrats de sécurité plus larges. Sa grande base installée la rend importante pour la fidélisation et la vente croisée. La sécurité intégrée de la messagerie cloud devrait s'étendre à un CAGR de 10,63% jusqu'en 2032. Son adoption reflète le passage des passerelles de périmètre vers l'inspection et la réponse au niveau de la boîte aux lettres.
La sécurité intégrée de la messagerie cloud peut prendre en charge l'analyse avant livraison, la rétractation des messages après livraison et la surveillance comportementale. Ces fonctions sont utiles lorsqu'une compromission de compte ou des modifications de liens surviennent après qu'un message est entré dans la boîte aux lettres. Des recherches présentées à l'ACL EMNLP 2026 ont révélé que les techniques de dissimulation structurelle pouvaient réduire les performances de nombreux classificateurs non basés sur des modèles de langage de grande taille en dessous du niveau du hasard. Cela soutient l'argument en faveur de systèmes de sécurité utilisant des méthodes de détection plus adaptatives. Le chiffrement des courriels et la prévention des pertes de données gagnent également en importance car les programmes d'audit examinent couramment les contrôles de messagerie. Les services d'archivage et de conformité répondent aux exigences de conservation, tandis que les services de continuité répondent au besoin d'une récupération plus granulaire et d'un accès forensique. Le portefeuille résultant permet aux fournisseurs de regrouper la prévention, la détection, la conservation et la récupération au sein de la même relation de service.

Par Type de Client :
Les Fournisseurs de Services Gérés et les Revendeurs Dominent le CanalLes fournisseurs de services gérés et les revendeurs détenaient 29,99% du marché des services de messagerie gérés en 2026. Le même groupe de clients devrait s'étendre à un CAGR de 10,25% jusqu'en 2032. Cela en fait le seul groupe de segmentation dans lequel la désignation la plus grande et la plus en expansion se chevauchent. La livraison multi-locataire est au cœur de cette position. Les fournisseurs peuvent standardiser la gestion des politiques, l'intelligence sur les menaces, le reporting et l'intégration pour de nombreux comptes PME via un seul environnement multi-locataire. Ce modèle d'exploitation réduit le coût de fourniture des fonctions de sécurité et de conformité à plus petite échelle client. Il offre également aux éditeurs de technologie une voie efficace vers des bases de clients fragmentées.
TitanHQ a rapporté qu'1 organisation sur 5 servie par des fournisseurs de services gérés a perdu de l'argent à cause d'une attaque de compromission de la messagerie professionnelle au cours des 12 derniers mois. Cette exposition crée une raison commerciale pour les fournisseurs de services gérés d'offrir une sécurité gérée plus robuste dans le cadre de la fidélisation des clients. Le marché des services de messagerie gérés sert également des clients d'entreprise directs qui achètent ces services comme couche supplémentaire autour des environnements Microsoft 365 ou Google Workspace existants. Les secteurs BFSI, de la santé, les organismes du secteur public et les établissements d'enseignement peuvent avoir un fort potentiel de renouvellement en raison des besoins de conformité et de continuité. Le commerce de détail, le commerce électronique, les technologies de l'information, les télécommunications, la fabrication, l'énergie et les services publics font également face à des risques de hameçonnage liés aux achats et aux comptes fournisseurs. Les fournisseurs capables de démontrer des résultats mesurables en matière de détection, de réponse et de reporting sont mieux placés pour servir ces groupes de clients.
Analyse Géographique
L'Amérique du Nord représentait 37,98% de la part du Marché des Services de Messagerie Gérés en 2026. La région bénéficie d'une large base d'entreprises réglementées et d'une infrastructure multi-cloud mature au sein du marché des services de messagerie gérés. Les organisations de services financiers, de santé et gouvernementales créent une demande pour l'archivage, l'e-discovery et la gestion des incidents en continu. Les États-Unis représentent la majeure partie des dépenses régionales en raison de leur concentration d'acheteurs d'entreprise de grande taille. Le Canada ajoute de la demande grâce à l'adoption de technologies gouvernementales axées sur le cloud, tandis que le Mexique bénéficie du renforcement de la sécurité de la messagerie par les fabricants multinationaux. L'Amérique du Nord dispose également d'une concentration de fournisseurs spécialisés dont les références clients nationales soutiennent les ventes internationales.
Le Moyen-Orient devrait s'étendre à un CAGR de 10,79% jusqu'en 2032, le taux le plus rapide parmi les régions rapportées. Sur le marché des services de messagerie gérés, les investissements de Vision 2030 en Arabie saoudite, l'adoption croissante du cloud par les entreprises aux Émirats arabes unis et l'expansion des exigences en matière de cybersécurité soutiennent cette position. Les Émirats arabes unis sont devenus un hub régional de fournisseurs de services gérés au service du Conseil de coopération du Golfe. Israël contribue une solide base d'innovation en cybersécurité. L'Amérique du Sud est dominée par le Brésil, où la Lei Geral de Proteção de Dados a sensibilisé à la conformité de la messagerie. L'Argentine et le Chili contribuent à des positions régionales plus modestes, tandis qu'une adoption inégale du cloud et une volatilité macroéconomique limitent une adoption plus large. L'Afrique en est à un stade plus précoce, avec l'Afrique du Sud en tête du continent et le Nigeria, le Kenya et l'Égypte émergeant comme centres de demande.
L'Europe est une partie du marché des services de messagerie gérés portée par la réglementation. Les exigences de NIS2 concernant les mesures de sécurité pour les réseaux et les systèmes d'information élargissent le groupe d'organisations ayant besoin de contrôles de messagerie conformes. L'Allemagne mène l'adoption avec le soutien des orientations nationales en matière de cybersécurité, tandis que la France a accru son intérêt pour les charges de travail en cloud souverain. Les amendements NIS2 proposés en janvier 2026 pourraient créer un nouveau cycle d'approvisionnement sur le marché intermédiaire européen. L'Asie-Pacifique bénéficie d'une utilisation croissante du cloud, le Japon offrant une base établie de sécurité de la messagerie et l'Inde offrant une grande opportunité parmi les organisations informatiques et d'externalisation des processus métier. Proofpoint Japan détenait 29,1% du marché japonais de la messagerie anti-spam par valeur d'expédition en 2025. La grande base d'environnements de messagerie d'entreprise en Inde, combinée à une capacité de sécurité interne limitée dans certaines organisations, soutient la demande pour les opérations gérées.
Paysage Concurrentiel
Concentration du Marché
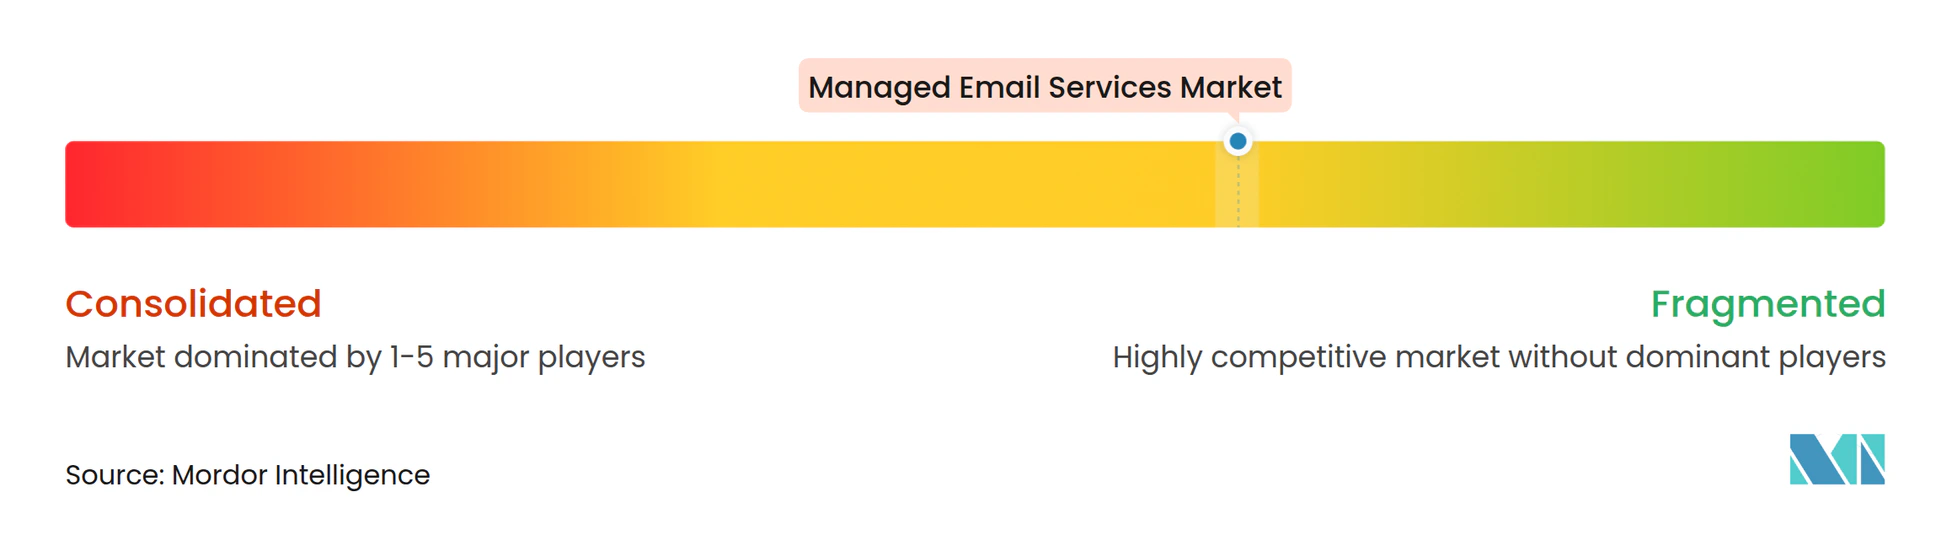
Le marché des services de messagerie gérés est modérément fragmenté. Les plateformes de cybersécurité établies, les entreprises spécialisées en sécurité de la messagerie et les fournisseurs d'infrastructure de messagerie hébergée se font concurrence depuis différentes positions dans la chaîne de valeur. L'hébergement de base est de plus en plus disponible via les plateformes des hyperscalers, ce qui oriente les fournisseurs de services vers la sécurité, la conformité, la continuité et les services de réponse. Cela crée une distinction claire entre les fournisseurs de plateformes larges et les spécialistes plus ciblés. Les fournisseurs de plateformes étendent leurs offres vers la gestion des risques internes, l'identité et la sécurité cloud. Les spécialistes de l'intelligence artificielle comportementale se font concurrence par la qualité de détection et la rapidité d'investigation. Les fournisseurs d'infrastructure hébergée continuent de servir les clients qui nécessitent des environnements de boîtes aux lettres contrôlés et des opérations sur mesure.
Proofpoint a finalisé son acquisition de Hornetsecurity pour 1,8 milliard USD en décembre 2025, ajoutant un accès au canal européen des fournisseurs de services gérés et des PME. La société a ensuite annoncé un accord définitif de 6,3 milliards USD pour acquérir Varonis Systems en octobre 2026. Ces transactions montrent une évolution vers des capacités intégrées de messagerie, de gestion des risques humains et de sécurité des données. Proofpoint a également rejoint l'écosystème de Sécurité Intégrée de la Messagerie Cloud de Microsoft, soutenant une approche native aux API qui fonctionne aux côtés des plateformes de messagerie des hyperscalers. KPN a introduit KPN Mail and Cloud en octobre 2026 avec un stockage de données basé dans l'Union européenne, une authentification à deux facteurs et une protection intégrée contre le hameçonnage et les virus. Ces mouvements reflètent un focus concurrentiel sur la coexistence avec les plateformes de productivité tout en répondant aux exigences de données souveraines et de sécurité.
Les opportunités sur le marché des services de messagerie gérés subsistent dans les déploiements en cloud souverain pour les opérateurs gouvernementaux et d'infrastructures critiques. La conformité en tant que service est également pertinente pour les organisations du marché intermédiaire au Moyen-Orient et en Asie du Sud-Est. LuxSci, Echoworx et MailChannels répondent à des exigences plus étroites de conformité, de chiffrement ou de délivrabilité. Topsec Cloud Solutions sert les clients d'Asie-Pacifique où les besoins de résidence des données peuvent favoriser les fournisseurs locaux. MailSPEC a lancé CommuniGate SPEC 8.1 en avril 2026 pour les organisations nécessitant des déploiements de messagerie souverains, sur site et en réseau isolé. Les recherches sur les passerelles de messagerie natives aux agents indiquent que l'authentification des expéditeurs, la détection du hameçonnage et le filtrage des injections de prompts pourraient être de plus en plus combinés au sein de l'infrastructure de livraison. Cela donne aux fournisseurs une raison d'investir dans des contrôles intégrés qui protègent à la fois les messages et les systèmes qui les traitent.
Leaders du Secteur des Services de Messagerie Gérés
-
Proofpoint, Inc.
-
Barracuda Networks, Inc.
-
Mimecast Limited
-
Hornetsecurity GmbH
-
Retarus GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services de Messagerie Gérés Entreprises couvertes dans ce rapport
- Mimecast Limited
- Proofpoint, Inc.
- Barracuda Networks, Inc.
- Hornetsecurity GmbH
- Retarus GmbH
- Open-Xchange GmbH
- IceWarp, Inc.
- Atmail Pty Ltd
- Alinto SAS
- Intermedia.net, Inc.
- Rackspace Technology, Inc.
- Egress Software Technologies Ltd.
- IRONSCALES Ltd.
- Abnormal Security Corporation
- MailChannels Corporation
- MailRoute, Inc.
- Topsec Cloud Solutions Limited
- EnGuard, LLC
- LuxSci, Inc.
- Echoworx Corporation
Développements industriels récents dans Marché des Services de Messagerie Gérés
- Octobre 2026 : Proofpoint a annoncé un accord définitif de 6,3 milliards USD pour acquérir Varonis Systems, combinant la gestion de la messagerie et des risques humains avec la gestion de la posture de sécurité des données et les technologies de détection et de réponse aux données. Divulgué le 15 octobre 2026 via la salle de presse de Proofpoint, l'accord positionne l'entité combinée comme un leader mondial dans la protection contre les menaces accélérées par l'intelligence artificielle et les risques liés aux données.
- Octobre 2026 : KPN a introduit KPN Mail and Cloud, un service souverain de messagerie et de stockage avec un stockage de données exclusivement au sein de l'Union européenne, une authentification à deux facteurs intégrée, et une protection contre le hameçonnage et les virus en standard, selon les communications d'entreprise de KPN.
- Septembre 2026 : Proofpoint a étendu les capacités d'investigation alimentées par l'intelligence artificielle à Microsoft 365 en lançant Proofpoint Prism Investigator et Human Communications Intelligence, permettant aux organisations d'analyser l'intention à travers les interactions humaines et celles de l'intelligence artificielle, divulgué le 10 septembre 2026.
- Avril 2026 : MailSPEC a lancé CommuniGate SPEC 8.1, une plateforme souveraine de messagerie sur site et de messagerie unifiée pour les entreprises financières, de santé, les sous-traitants de la défense et les agences gouvernementales nécessitant un contrôle juridictionnel et des déploiements en réseau isolé, prenant en charge ITAR, CMMC et NIST 800-171/800-53, annoncé à Paris le 14 avril 2026.
Périmètre du Rapport sur le Marché Mondial des Services de Messagerie Gérés
Le Marché des Services de Messagerie Gérés comprend les services externalisés et basés sur le cloud fournis par des prestataires spécialisés pour gérer, sécuriser, optimiser et soutenir l'infrastructure de messagerie et l'environnement de communications d'une organisation.
Le Rapport sur le Marché des Services de Messagerie Gérés est Segmenté par Type de Service (Hébergement de Messagerie et Opérations de Boîtes aux Lettres, Sécurité de la Messagerie et Protection contre les Menaces, Archivage de la Messagerie, Conformité et E-Discovery, Continuité de la Messagerie, Sauvegarde et Reprise après Sinistre, Migration de la Messagerie, Intégration et Services Professionnels, Délivrabilité, Authentification et Gestion de la Réputation), Taille de l'Organisation (Grandes Entreprises, Petites et Moyennes Entreprises), Fonction de Sécurité et de Gestion (Passerelle de Messagerie Sécurisée, Sécurité Intégrée de la Messagerie Cloud, Chiffrement de la Messagerie et Prévention des Pertes de Données, Archivage de la Messagerie et Conformité, Filtrage des Spams, des Logiciels Malveillants et du Hameçonnage, Continuité de la Messagerie et Reprise après Sinistre), Type de Client (Fournisseurs de Services Gérés et Revendeurs, Clients d'Entreprise Directs, Secteur Public et Établissements d'Enseignement, Organisations de Santé, Banque, Services Financiers et Assurance, Commerce de Détail et Commerce Électronique, Technologies de l'Information et Télécommunications, Fabrication, Énergie et Services Publics), et Géographie (Amérique du Nord [États-Unis, Canada, Mexique], Amérique du Sud [Brésil, Argentine, Chili, Reste de l'Amérique du Sud], Europe [Allemagne, Royaume-Uni, France, Italie, Espagne, Russie, Reste de l'Europe], Asie-Pacifique [Chine, Japon, Inde, Corée du Sud, Australie et Nouvelle-Zélande, Reste de l'Asie-Pacifique], Moyen-Orient [Arabie saoudite, Émirats arabes unis, Turquie, Israël, Reste du Moyen-Orient], Afrique [Afrique du Sud, Nigeria, Kenya, Égypte, Reste de l'Afrique]). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Hébergement de Messagerie et Opérations de Boîtes aux Lettres |
| Sécurité de la Messagerie et Protection contre les Menaces |
| Archivage de la Messagerie, Conformité et E-Discovery |
| Continuité de la Messagerie, Sauvegarde et Reprise après Sinistre |
| Migration de la Messagerie, Intégration et Services Professionnels |
| Délivrabilité, Authentification et Gestion de la Réputation |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Passerelle de Messagerie Sécurisée |
| Sécurité Intégrée de la Messagerie Cloud |
| Chiffrement de la Messagerie et Prévention des Pertes de Données |
| Archivage de la Messagerie et Conformité |
| Filtrage des Spams, des Logiciels Malveillants et du Hameçonnage |
| Continuité de la Messagerie et Reprise après Sinistre |
| Fournisseurs de Services Gérés et Revendeurs |
| Clients d'Entreprise Directs |
| Secteur Public et Établissements d'Enseignement |
| Organisations de Santé |
| Banque, Services Financiers et Assurance |
| Commerce de Détail et Commerce Électronique |
| Technologies de l'Information et Télécommunications |
| Fabrication, Énergie et Services Publics |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie et Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Israël | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Kenya | |
| Égypte | |
| Reste de l'Afrique |
| Par Type de Service | Hébergement de Messagerie et Opérations de Boîtes aux Lettres | |
| Sécurité de la Messagerie et Protection contre les Menaces | ||
| Archivage de la Messagerie, Conformité et E-Discovery | ||
| Continuité de la Messagerie, Sauvegarde et Reprise après Sinistre | ||
| Migration de la Messagerie, Intégration et Services Professionnels | ||
| Délivrabilité, Authentification et Gestion de la Réputation | ||
| Par Taille d'Organisation | Grandes Entreprises | |
| Petites et Moyennes Entreprises | ||
| Par Fonction de Sécurité et de Gestion | Passerelle de Messagerie Sécurisée | |
| Sécurité Intégrée de la Messagerie Cloud | ||
| Chiffrement de la Messagerie et Prévention des Pertes de Données | ||
| Archivage de la Messagerie et Conformité | ||
| Filtrage des Spams, des Logiciels Malveillants et du Hameçonnage | ||
| Continuité de la Messagerie et Reprise après Sinistre | ||
| Par Type de Client | Fournisseurs de Services Gérés et Revendeurs | |
| Clients d'Entreprise Directs | ||
| Secteur Public et Établissements d'Enseignement | ||
| Organisations de Santé | ||
| Banque, Services Financiers et Assurance | ||
| Commerce de Détail et Commerce Électronique | ||
| Technologies de l'Information et Télécommunications | ||
| Fabrication, Énergie et Services Publics | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie et Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Israël | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Kenya | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des services de messagerie gérés ?
Le marché des services de messagerie gérés est évalué à 22,80 milliards USD en 2026 et devrait atteindre 35,58 milliards USD d'ici 2032, à un CAGR de 9,31% de 2027 à 2032.
Qu'est-ce qui stimule la demande de services de messagerie gérés ?
Le volume de hameçonnage, la compromission de la messagerie professionnelle (BEC), la migration vers le cloud, les modèles de travail hybride et les exigences de conformité augmentent le besoin d'opérations de sécurité et de boîtes aux lettres gérées en externe.
Quel service de messagerie géré se développe le plus rapidement ?
La Sécurité de la Messagerie et la Protection contre les Menaces devraient s'étendre à un CAGR de 10,82% jusqu'en 2032, plus rapidement que les autres types de services rapportés.
Quelles organisations adoptent ces services le plus rapidement ?
Les PME devraient s'étendre à un CAGR de 10,75% jusqu'en 2032, les modèles de livraison multi-locataires rendant les capacités avancées de sécurité et de gestion de la messagerie plus accessibles.
Quelle région mène les dépenses en services de messagerie gérés ?
L'Amérique du Nord détenait 37,98% du marché mondial en 2026, soutenue par une large base d'entreprises réglementées et une adoption mature de l'infrastructure cloud.
Quel est le principal canal de livraison de la messagerie gérée ?
Les Fournisseurs de Services Gérés (FSG) et les Revendeurs détenaient 29,99% de part de marché en 2026 et devraient s'étendre à un CAGR de 10,25% jusqu'en 2032.