
Tamaño y Participación del Mercado de Servicios Gestionados de Continuidad de Correo Electrónico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.72 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.87 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.35 % |
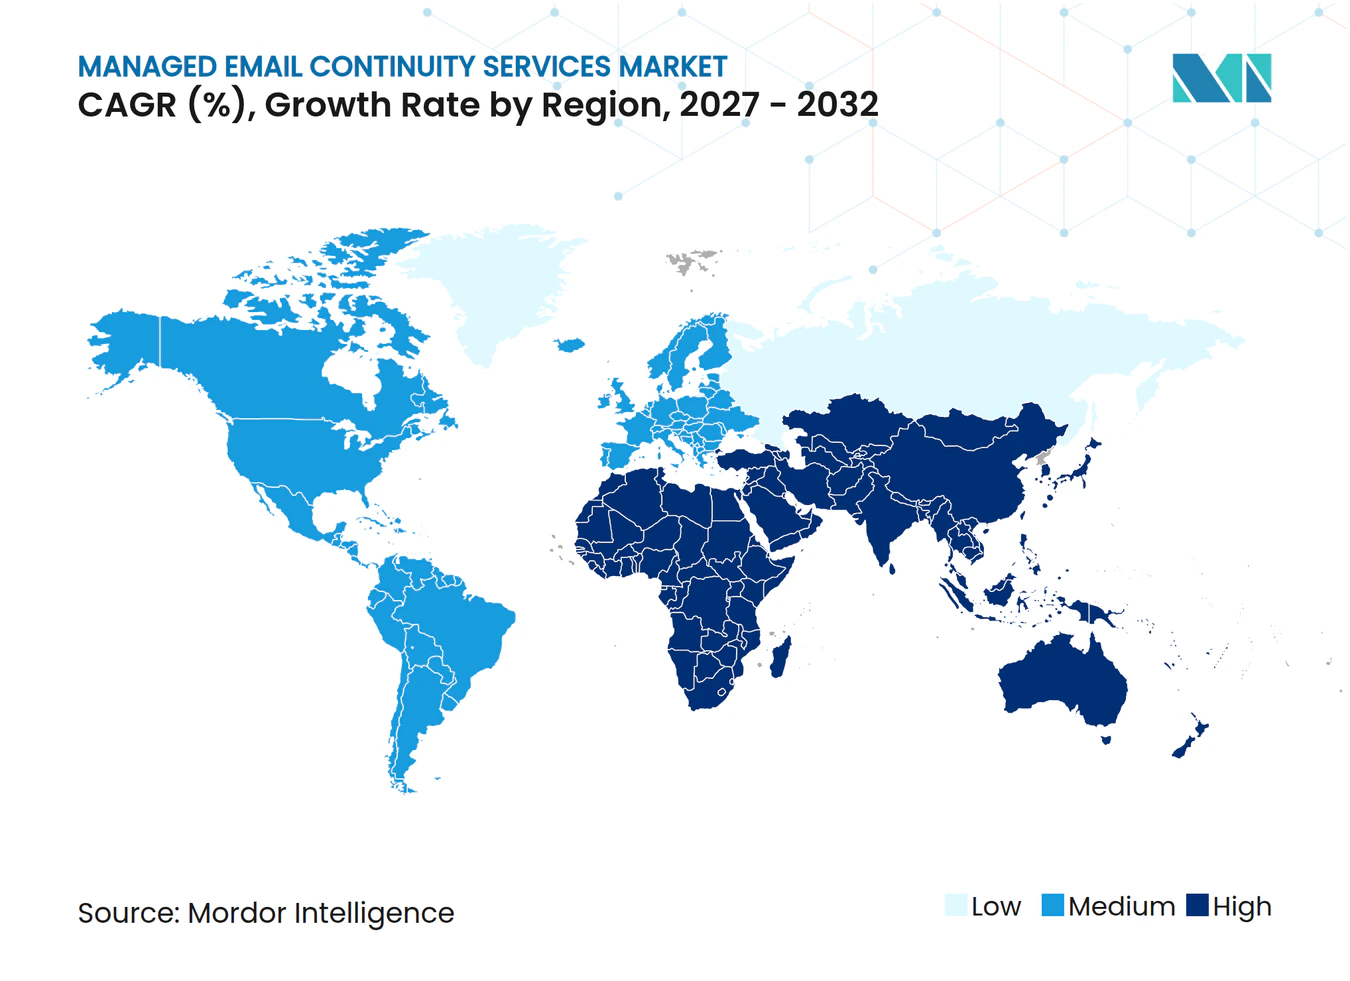
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Continuidad de Correo Electrónico por Mordor Intelligence
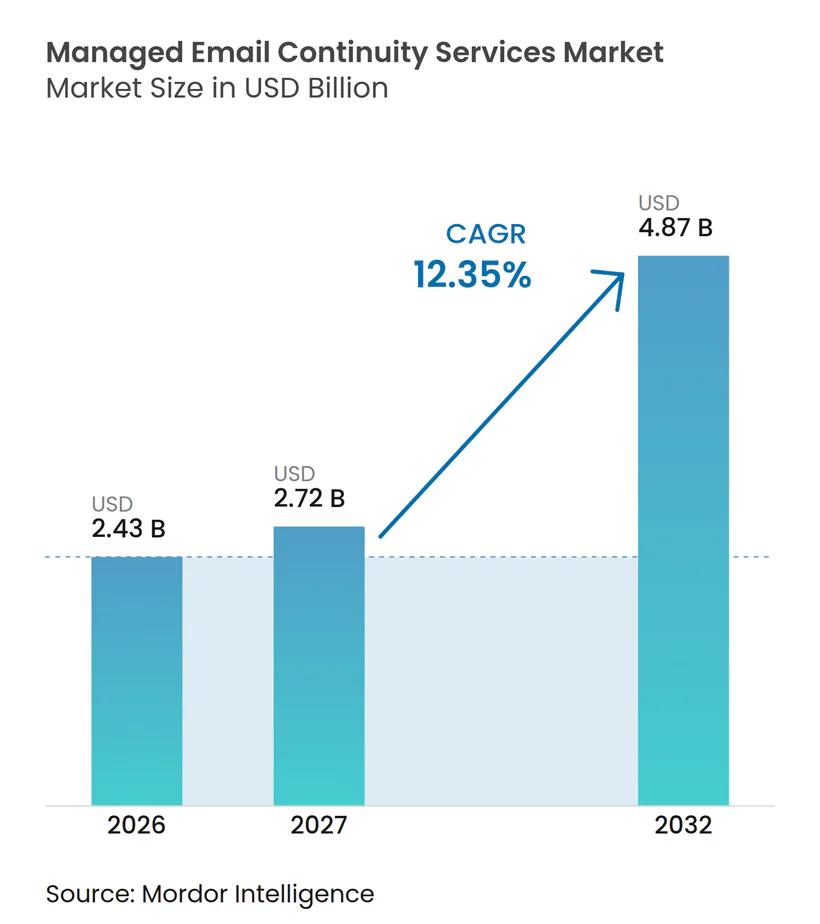
Se proyecta que el tamaño del mercado de servicios gestionados de continuidad de correo electrónico se expanda desde 2,43 mil millones de USD en 2026 y 2,43 mil millones de USD en 2027 hasta 4,87 mil millones de USD para 2032, registrando una CAGR del 12,35% entre 2027 y 2032. El correo electrónico se ha convertido en parte de las operaciones empresariales, las verificaciones de identidad, el acceso a proveedores y los flujos de trabajo transaccionales, por lo que una interrupción puede alterar actividades más allá de las comunicaciones habituales de los empleados. El mercado de servicios gestionados de continuidad de correo electrónico se beneficia de la concentración del correo electrónico alojado en un pequeño número de plataformas en la nube, lo que aumenta el valor de una ruta de correo independiente. Los compradores también están trasladando las decisiones de continuidad desde los equipos de tecnología operativa hacia los líderes de riesgo, seguridad y adquisiciones. Los proveedores están respondiendo combinando capacidades de seguridad, archivado, copia de seguridad y conmutación por error en menos contratos. Esto favorece a los proveedores que pueden dar soporte a implementaciones en la nube, híbridas y reguladas sin añadir cambios operativos complejos.
Conclusiones Clave del Informe
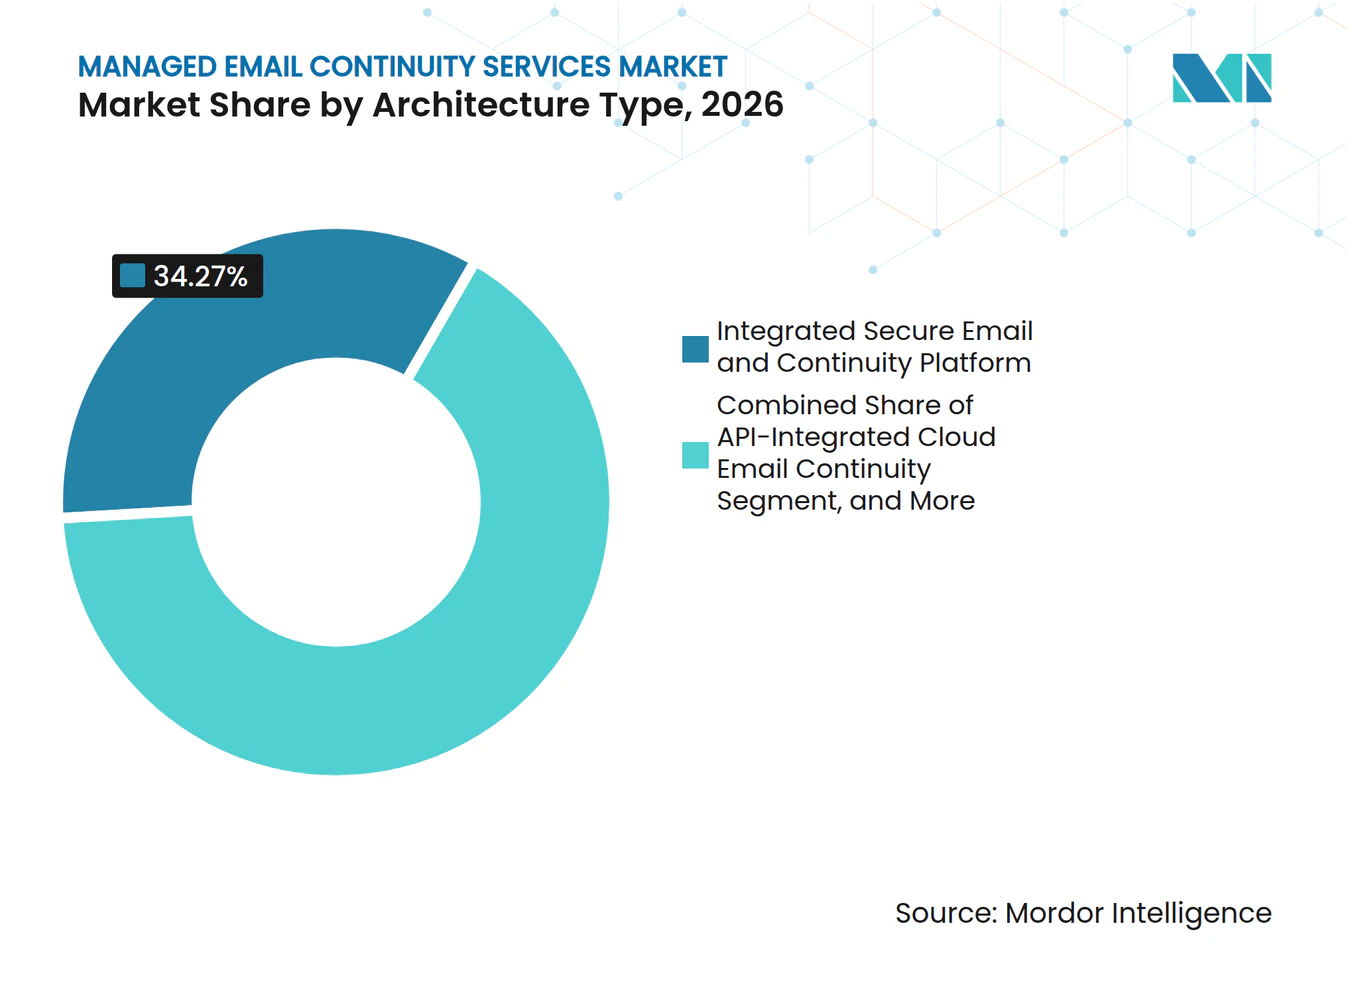
- Por tipo de arquitectura, las Plataformas Integradas de Correo Electrónico Seguro y Continuidad representaron el 34,27% de la participación del mercado de servicios gestionados de continuidad de correo electrónico en 2026, mientras que la Continuidad de Correo Electrónico en la Nube con Integración API se proyecta que se expanda a una CAGR del 13,83% hasta 2032.
- Por tamaño de empresa, las grandes empresas representaron el 61,83% de los ingresos en 2026, mientras que las pequeñas y medianas empresas se proyecta que crezcan a una CAGR del 13,27% hasta 2032.
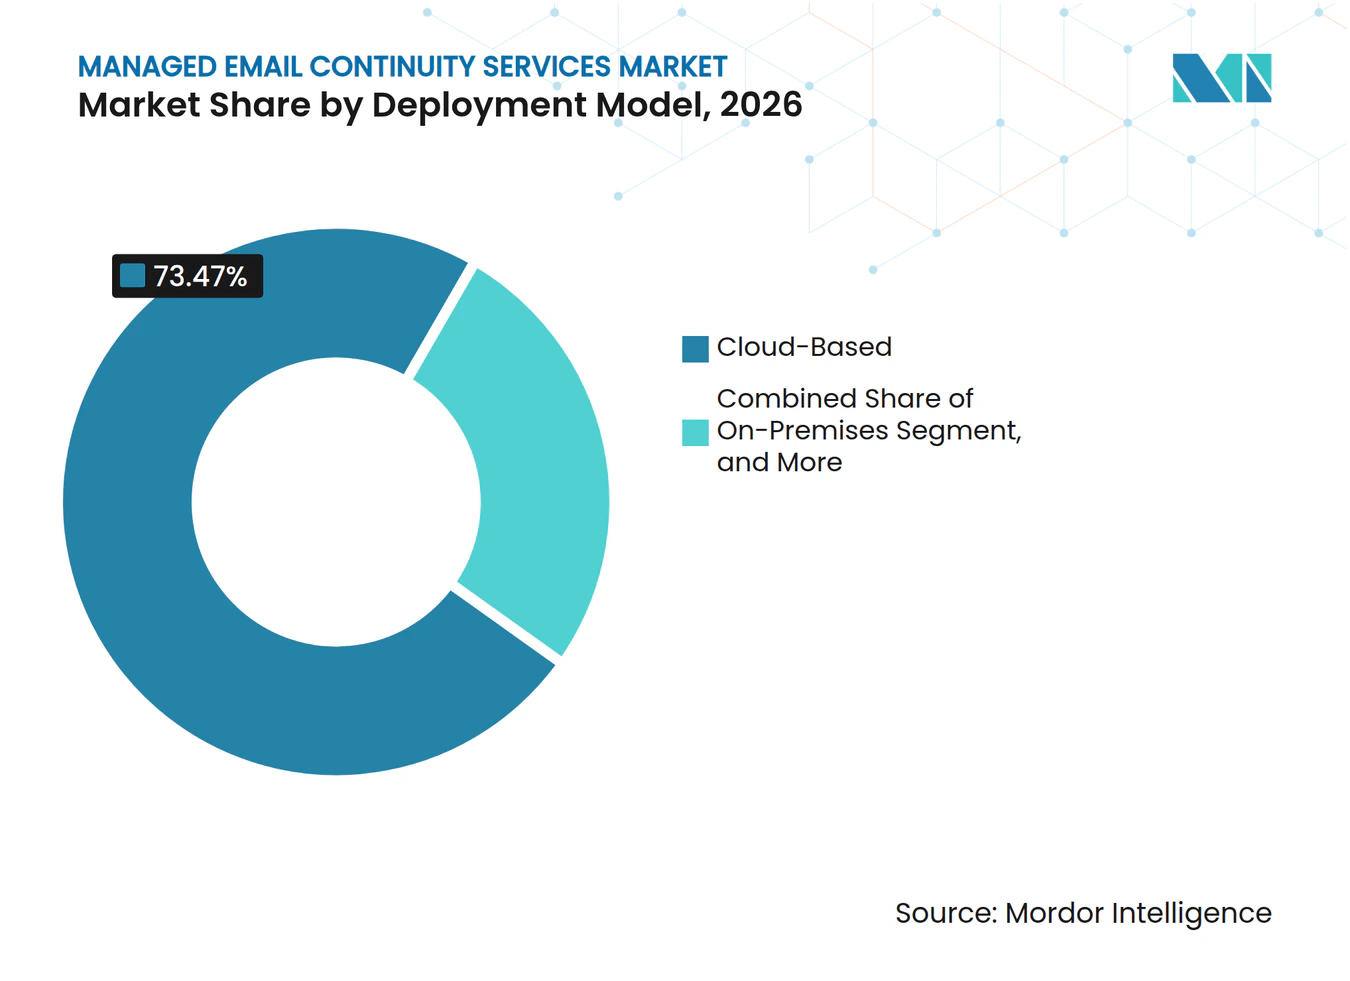
- Por modelo de implementación, la implementación basada en la nube representó el 73,47% de los ingresos en 2026, mientras que la implementación híbrida se proyecta que crezca a una CAGR del 13,63% hasta 2032.
- Por industria del usuario final, BFSI representó el 25,63% de los ingresos en 2026, mientras que el sector sanitario se proyecta que se expanda a una CAGR del 13,43% hasta 2032.
- Por geografía, América del Norte representó el 41,37% de los ingresos en 2026, mientras que Asia-Pacífico se proyecta que crezca a una CAGR del 13,87% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Costos por Tiempo de Inactividad del Correo Electrónico y Dependencia de las Comunicaciones Críticas para el Negocio | +2.0% | Global | Corto plazo (≤ 2 años) |
| Migración a la Nube y Requisitos de Resiliencia para el Lugar de Trabajo Híbrido | +2.5% | Global, Asia-Pacífico emergente | Mediano plazo (2-4 años) |
| Escalada de la Exposición a Ransomware, Phishing y Compromiso de Correo Electrónico Empresarial | +2.8% | Global, Asia-Pacífico como núcleo, con expansión a Oriente Medio y África | Corto plazo (≤ 2 años) |
| Requisitos Regulatorios y Sectoriales de Continuidad del Negocio | +1.8% | América del Norte y Europa como núcleo, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción Liderada por Proveedores de Servicios Gestionados entre Organizaciones con Recursos Limitados | +1.2% | América del Norte y Europa, con crecimiento en Asia-Pacífico | Mediano plazo (2-4 años) |
| Conmutación por Error de Registros MX como Capa de Resiliencia de Baja Disrupción | +0.8% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Costos por Tiempo de Inactividad del Correo Electrónico y Dependencia de las Comunicaciones Críticas para el Negocio
La infraestructura de correo electrónico ahora da soporte a solicitudes de acceso, verificación de identidad, coordinación con proveedores y transacciones con clientes. El costo de una interrupción del correo electrónico puede aumentar rápidamente cuando retrasa aprobaciones, actividades relacionadas con pagos o comunicaciones con clientes. Una interrupción del correo también puede afectar a sistemas que no parecen formar parte del entorno de correo electrónico. Las organizaciones tratan cada vez más la continuidad como un problema de riesgo empresarial porque los retrasos pueden interrumpir aprobaciones rutinarias y comunicaciones esenciales. El mercado de servicios gestionados de continuidad de correo electrónico se beneficia de esta visión más amplia de la exposición operativa. También proporciona a los equipos de seguridad y adquisiciones una base más clara para evaluar los compromisos de nivel de servicio.
Migración a la Nube y Requisitos de Resiliencia para el Lugar de Trabajo Híbrido
El correo electrónico en la nube ha simplificado la administración, pero también concentra más actividad de comunicación en la infraestructura compartida de los proveedores. Google introdujo un plan de Continuidad del Negocio en octubre de 2025 que permite a las organizaciones operar Google Workspace en paralelo con Microsoft 365 durante una interrupción de Microsoft.[1] Este movimiento reconoce que las organizaciones necesitan un entorno de trabajo utilizable cuando una plataforma de colaboración principal no está disponible. El trabajo híbrido amplía el efecto porque los empleados, clientes y proveedores deben acceder al correo desde muchas ubicaciones y dispositivos. El mercado de servicios gestionados de continuidad de correo electrónico beneficia a las organizaciones que necesitan un canal separado para permanecer disponibles durante interrupciones del lado del proveedor, problemas de red regionales o bloqueos de seguridad. La entrada de Google también aumenta la presión competitiva para los proveedores que venden servicios independientes.
Escalada de la Exposición a Ransomware, Phishing y Compromiso de Correo Electrónico Empresarial
El Grupo de Trabajo Anti-Phishing registró 1.130.393 ataques de phishing en el segundo trimestre de 2025, un aumento del 13% respecto al trimestre anterior. El grupo también informó pérdidas promedio por transferencia bancaria de 83.099 USD por incidente de compromiso de correo electrónico empresarial, un aumento del 97% respecto al primer trimestre de 2025. Barracuda encontró que el 71% de las organizaciones que sufrieron una brecha de seguridad en el correo electrónico también enfrentaron ransomware durante el mismo año. Esta conexión hace que la planificación de la continuidad sea relevante tanto para la disponibilidad del servicio como para la respuesta a brechas. Los proveedores que preservan un acceso limpio y disponible al correo electrónico durante un incidente pueden atender una necesidad práctica de los clientes que gestionan múltiples vectores de ataque. El mercado de servicios gestionados de continuidad de correo electrónico está, por tanto, respaldado por la demanda de resiliencia que funciona junto con los controles de seguridad del correo electrónico, en lugar de por separado.
Requisitos Regulatorios y Sectoriales de Continuidad del Negocio
Los compradores de servicios financieros, sanidad e infraestructuras críticas enfrentan expectativas más formales en materia de resiliencia tecnológica. El Departamento de Salud y Servicios Humanos de los Estados Unidos establece que la Regla de Seguridad de HIPAA requiere planes de contingencia que incluyan operaciones en modo de emergencia y procedimientos para preservar la disponibilidad de la información de salud protegida electrónica. Mailbox.org de Alemania introdujo su servicio EVAC en enero de 2026 como plataforma de comunicación secundaria alineada con los requisitos de documentación de NIS-2 y la NIS-2-UmsuCG de Alemania. Las instituciones financieras también deben alinear sus controles de tecnología de la información y las comunicaciones con la Ley de Resiliencia Operativa Digital de la Unión Europea. El mercado de servicios gestionados de continuidad de correo electrónico se beneficia cuando un servicio externo certificado puede simplificar la recopilación de evidencias, los procedimientos de incidentes y la supervisión de proveedores. Estas obligaciones son particularmente significativas cuando las organizaciones deben demostrar a los reguladores que pueden mantener actividades críticas durante una interrupción tecnológica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración en Entornos de Sistemas Heredados, Microsoft 365 y Google Workspace | -1.5% | Global, con mayor intensidad en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Superposición con Suites Agrupadas de Seguridad y Archivado de Correo Electrónico | -1.2% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fricción en la Autenticación de Usuarios y la Residencia de Datos Durante la Conmutación por Error | -0.8% | Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Baja Urgencia Percibida Hasta que Ocurre una Interrupción de Alto Impacto | -0.7% | Global, especialmente en el mercado medio | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración en Entornos de Sistemas Heredados, Microsoft 365 y Google Workspace
Muchas empresas utilizan una combinación de Microsoft 365, Exchange local, Active Directory híbrido y sistemas de retransmisión de correo personalizados. Esta combinación puede dificultar la configuración de una plataforma de continuidad sin cambiar la autenticación, el directorio y la configuración de enrutamiento de correo. Los proveedores deben gestionar las políticas de acceso condicional y mantener la alineación de SPF, DKIM y DMARC en las rutas primaria y de conmutación por error. Las actualizaciones de migración de Google de octubre de 2026 añadieron SharePoint Online, OneDrive y Teams a los destinos de migración compatibles. El mayor alcance de los servicios conectados subraya por qué los clientes deben considerar la continuidad en un entorno tecnológico más amplio. El mercado de servicios gestionados de continuidad de correo electrónico puede experimentar ciclos de ventas más largos y mayores costos de implementación, especialmente para las organizaciones más pequeñas que dependen de proveedores de servicios para el soporte de implementación.
Superposición con Suites Agrupadas de Seguridad y Archivado de Correo Electrónico
Las licencias agrupadas de seguridad, archivado y colaboración pueden reducir la urgencia de adquirir un servicio de continuidad especializado. Los clientes con Microsoft Defender para Office 365 Plan 2 o Google Workspace Enterprise Plus pueden creer que las protecciones nativas cubren sus necesidades de continuidad. El análisis de la Sociedad de Internet del millón de dominios principales de Tranco encontró que Google Workspace y Microsoft 365 recibían correo electrónico entrante para el 38,6% de los dominios que publicaron registros MX a mediados de 2026. El mismo análisis señala que un correo electrónico rechazado o descartado durante una interrupción no puede recuperarse mediante una red de distribución de contenido. Esta distinción respalda el mercado de servicios gestionados de continuidad de correo electrónico, pero los compromisos de licencia existentes siguen ralentizando las compras especializadas. La restricción es más fuerte en las organizaciones que aún no han experimentado una interrupción de alto impacto ni han realizado una revisión detallada de resiliencia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Arquitectura:
Las Plataformas Integradas Lideran la ConsolidaciónLas Plataformas Integradas de Correo Electrónico Seguro y Continuidad representaron el 34,27% de los ingresos en 2026, lo que refleja la demanda de un único proveedor que gestione la política de seguridad, el acceso al archivo y los niveles de servicio de conmutación por error. Las grandes empresas valoran este modelo porque reduce el número de proveedores que deben coordinarse durante una interrupción. El enfoque de plataforma también ofrece a los compradores un único punto de responsabilidad para la protección del correo y las operaciones de continuidad. El mercado de servicios gestionados de continuidad de correo electrónico se está orientando hacia productos que encajan en carteras de seguridad del lugar de trabajo más amplias.
Se proyecta que la Continuidad de Correo Electrónico en la Nube con Integración API se expanda a una CAGR del 13,83% hasta 2032. Su atractivo proviene de la implementación basada en API que puede añadir protección a Microsoft 365 o Google Workspace sin cambiar los registros MX ni la configuración de DNS. Este enfoque puede acortar los tiempos de implementación y reducir la disrupción en el flujo normal de correo. La Continuidad Basada en Pasarela de Correo Electrónico Seguro sigue siendo relevante para las organizaciones reguladas con implementaciones de pasarela establecidas. La continuidad vinculada al cifrado y la prevención de pérdida de datos también sirve a los clientes que necesitan que las comunicaciones protegidas permanezcan accesibles durante la conmutación por error. Estos diseños están ganando atención en el mercado de servicios gestionados de continuidad de correo electrónico, especialmente en servicios financieros y operaciones legales donde los requisitos de cadena de custodia siguen siendo importantes.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Empresa:
Las Grandes Empresas Anclan los Ingresos Mientras las Pymes AceleranLas grandes empresas representaron el 61,83% de los ingresos en 2026 porque generalmente tienen más ubicaciones, mayores volúmenes de correo y requisitos de recuperación más estrictos. Sus contratos a menudo cubren implementaciones complejas que abarcan múltiples unidades de negocio y entornos de comunicación. La industria de servicios gestionados de continuidad de correo electrónico depende de estos clientes para obtener valores de contrato sustanciales y expectativas detalladas de nivel de servicio. Las grandes organizaciones también tienden a invertir en capacidades paralelas después de evaluar los riesgos cibernéticos, de desastres y de concentración de proveedores. Su proceso de compra puede ser prolongado, pero una revisión de resiliencia completada a menudo fortalece el argumento a favor de los servicios de continuidad dedicados.
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 13,27% hasta 2032. Proofpoint lanzó 365 Total Protection para América del Norte en mayo de 2026, combinando seguridad de correo electrónico, archivado, continuidad y copia de seguridad para proveedores de servicios gestionados. OpenText encontró que el 71% de las pequeñas y medianas empresas prefería paquetes todo en uno de prevencin, detección y respuesta, mientras que el 78% de los proveedores de servicios gestionados consideraba que la facilidad de integración era extremadamente importante. Estos resultados respaldan los servicios liderados por canales que reducen el trabajo técnico para los clientes más pequeños. El creciente papel de los proveedores de servicios gestionados puede desplazar gradualmente la actividad de ventas en el mercado de servicios gestionados de continuidad de correo electrónico hacia ofertas agrupadas y estandarizadas.
Por Modelo de Implementación:
La Nube Lidera Mientras Crece la Adopción HíbridaLa implementación basada en la nube representó el 73,47% de los ingresos en 2026, ya que las organizaciones continúan retirando o reduciendo la infraestructura de correo electrónico local. Permite a los usuarios acceder a los servicios de correo sin mantener hardware local y admite la administración centralizada en equipos distribuidos. El modelo en la nube también se adapta a los entornos existentes de Microsoft 365 y Google Workspace utilizados por muchos compradores. El mercado de servicios gestionados de continuidad de correo electrónico está impulsado por este amplio cambio en la forma en que las organizaciones operan sus sistemas de correo electrónico primarios.
Se proyecta que la implementación híbrida crezca a una CAGR del 13,63% hasta 2032 porque los clientes desean múltiples rutas de comunicación durante una interrupción. Un modelo híbrido no revierte necesariamente la migración a la nube. En cambio, puede preservar una ruta separada para el flujo de correo, el acceso a la identidad o los datos almacenados. Las organizaciones con requisitos estrictos de residencia de datos pueden retener algunos componentes locales durante períodos más prolongados. La Sociedad de Internet encontró que los dominios de correo electrónico autohospedado representaban el 22,4% de los dominios que evaluó en 2026, frente a un nivel que era casi el doble en 2016. Este cambio hacia los servicios alojados aumenta la importancia de la planificación de conmutación por error independiente en todo el mercado de servicios gestionados de continuidad de correo electrónico.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria del Usuario Final:
BFSI Lidera Mientras el Sector Sanitario AceleraBFSI representó el 25,63% de la participación del mercado de servicios gestionados de continuidad de correo electrónico en 2026. Los bancos, aseguradoras y proveedores de servicios financieros enfrentan una exposición directa cuando las comunicaciones de confianza, los pasos de autenticación o las alertas de transacciones no están disponibles. Sumitomo Mitsui Banking Corporation describió sus implementaciones paralelas de Microsoft y Google en la misma dirección como una forma de mitigar ciberataques, desastres naturales y riesgos geopolíticos. Este ejemplo muestra que las instituciones financieras tratan la resiliencia del correo electrónico como parte de su infraestructura operativa central. Las expectativas regulatorias y la confianza de los clientes hacen que la interrupción del servicio sea especialmente difícil para este grupo.
Se proyecta que el sector sanitario crezca a una CAGR del 13,43% hasta 2032. La Asociación Americana de Hospitales informó que el ransomware puede interrumpir funciones clínicas urgentes, incluidos los flujos de trabajo de radiología y laboratorio, así como la programación de medicamentos.[2] La comunicación confiable y autenticada es relevante cuando los proveedores de atención médica coordinan estas funciones durante un incidente. El comercio minorista y el comercio electrónico, la manufactura, el gobierno y la defensa también contribuyen al mercado de servicios gestionados de continuidad de correo electrónico, ya que los mensajes de clientes, la coordinación con proveedores y las comunicaciones oficiales dependen de sistemas de correo electrónico confiables. Los compradores del gobierno y la defensa buscan cada vez más arquitecturas que cumplan con los requisitos nacionales de ciberseguridad y soberanía.
Análisis Geográfico
América del Norte representó el 41,37% de los ingresos en 2026, respaldada por la demanda regulada en BFSI, sanidad y defensa, y por una red establecida de proveedores de servicios gestionados. Proofpoint lanzó 365 Total Protection para América del Norte en mayo de 2026 y declaró que el servicio utilizaba centros de datos totalmente redundantes en Atlanta y Lithia Springs, Georgia. El alojamiento local y el diseño de servicios resilientes son importantes para los compradores que deben cumplir con los requisitos de residencia de datos y disponibilidad. La exposición de los servicios financieros al compromiso de correo electrónico empresarial y la migración más amplia al correo electrónico en la nube respaldan el mercado de servicios gestionados de continuidad de correo electrónico en Brasil y Argentina.
Europa es el segundo contribuyente regional más grande, con actividades de cumplimiento relacionadas con DORA y NIS-2 que aumentan la atención de los compradores hacia la evidencia de continuidad y los procedimientos de incidentes. Alemania, el Reino Unido y Francia lideran la demanda regional. Mailbox.org lanzó EVAC en enero de 2026 como servicio de reserva, alojado en centros de datos redundantes en Alemania, para cumplir con los requisitos de continuidad.[3] Los proveedores europeos pueden beneficiarse cuando los compradores prefieren el alojamiento soberano y la certificación local. Los centros financieros de Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en servicios de continuidad como parte de programas más amplios de transformación digital, apoyando así el mercado de servicios gestionados de continuidad de correo electrónico.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 13,87% hasta 2032, la tasa de crecimiento regional más rápida en el mercado de servicios gestionados de continuidad de correo electrónico. La migración a la nube es central para la oportunidad porque concentra la dependencia operativa en menos plataformas. La Sociedad de Internet informó que el correo electrónico autohospedado había caído al 22,4% de los dominios que evaluó en 2026. Japón es un caso importante porque el interés bancario en los diseños de proveedores paralelos está vinculado a la preparación ante desastres naturales y el riesgo geopolítico. La orientación del sector financiero de India está respaldando la demanda de controles de continuidad del negocio demostrables.
Panorama Competitivo
Concentración del Mercado
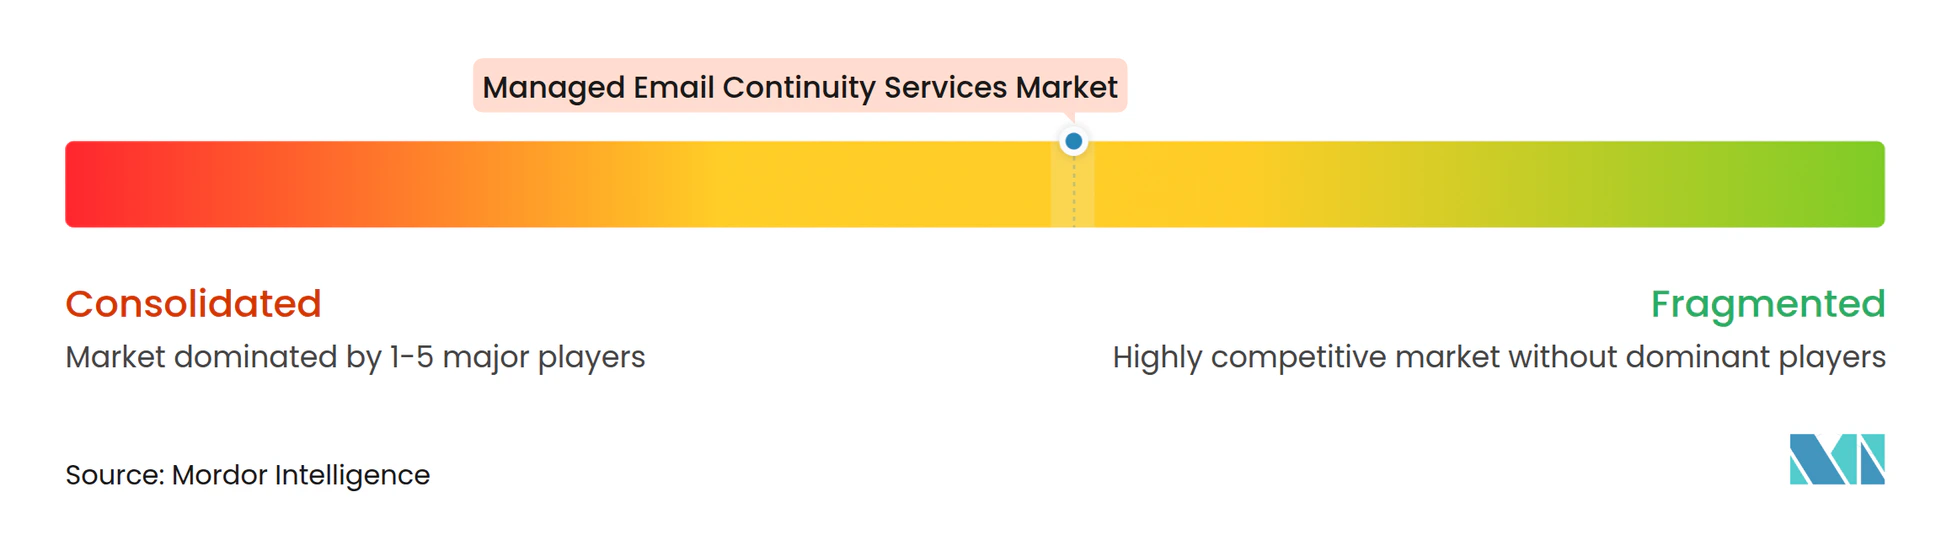
El mercado de servicios gestionados de continuidad de correo electrónico está moderadamente concentrado entre los grandes proveedores empresariales, mientras que los clientes más pequeños pueden elegir entre un grupo más amplio de proveedores especializados. Mimecast, Proofpoint, Barracuda Networks y Microsoft ocupan posiciones importantes en el mercado empresarial. Retarus, DuoCircle, Intermedia.net, Vircom y Trustifi compiten a través de precios, soporte de cumplimiento regional e incorporación de proveedores de servicios gestionados. La posición competitiva de un proveedor depende cada vez más de su capacidad para dar soporte a la seguridad, el archivado, la copia de seguridad y la continuidad a través de productos conectados.
Proofpoint completó la adquisición de Hornetsecurity en diciembre de 2025 por 1,8 mil millones de USD.[4] El negocio adquirido añadió más de 12.000 socios proveedores de servicios gestionados y más de 125.000 clientes de pequeñas y medianas empresas en más de 120 países. Mimecast present el agente de inteligencia artificial Mihra en Elevate 2025 e informó tiempos de respuesta ante amenazas 7 veces más rápidos durante las demostraciones. Google también lanzó su plan de Continuidad del Negocio en octubre de 2025, aumentando la competencia directa de un proveedor principal de correo electrónico en la nube.
Los casos de uso híbrido siguen siendo una apertura importante para los proveedores que pueden coordinar Exchange local, Microsoft 365 y Google Workspace con una experiencia de identidad coherente. La integración basada en API también se está convirtiendo en una ventaja competitiva porque puede evitar cambios en los registros MX y acortar el tiempo de implementación. Las ofertas de nube soberana europea proporcionan otra área de diferenciación cuando los compradores requieren alojamiento local y certificaciones de seguridad reconocidas. Mailbox.org y Retarus pueden abordar algunos de estos requisitos a través de infraestructura regional y posicionamiento de cumplimiento.
Líderes de la Industria de Servicios Gestionados de Continuidad de Correo Electrónico
-
Mimecast Limited
-
Barracuda Networks, Inc.
-
Proofpoint, Inc.
-
Microsoft Corporation
-
Cisco Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Continuidad de Correo Electrónico Empresas cubiertas en este informe
- Mimecast Limited
- Barracuda Networks, Inc.
- Proofpoint, Inc.
- Microsoft Corporation
- Cisco Systems, Inc.
- Broadcom Inc.
- OpenText Corporation
- N-able, Inc.
- Retarus GmbH
- Intermedia.net, Inc.
- Sophos Limited
- Fortinet, Inc.
- Google LLC
- Cloudflare, Inc.
- Fortra, LLC
- IRONSCALES Ltd.
- SonicWall Inc.
- Vircom Inc.
- Trustifi, Inc.
- DuoCircle LLC
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Continuidad de Correo Electrónico
- Octubre de 2026: Google Workspace anunció herramientas de migración hasta 5 veces más rápidas para bandejas de entrada, calendarios y archivos de Microsoft 365, ampliando la cobertura a SharePoint Online, OneDrive y Teams. Las mejoras tienen como objetivo minimizar el tiempo de inactividad durante las migraciones y añaden complejidad estratégica para los proveedores de continuidad de correo electrónico a medida que se aceleran las transiciones entre ecosistemas.
- Julio de 2026: Proton lanzó una solución de correo electrónico de continuidad del negocio que permite a las empresas mantener el flujo de correo a través de Proton Mail durante interrupciones de Microsoft 365 o Google Workspace mediante un único cambio de registro MX, dirigida a organizaciones que buscan independencia de infraestructura respecto a los hiperescaladores estadounidenses.
- Abril de 2026: Mimecast lanzó la versión beta abierta de su nuevo Portal de Usuario Final, una aplicación web progresiva que permite la continuidad del correo electrónico, con capacidad completa de envío y recepción, durante interrupciones del sistema primario. El portal se puso a disposición en Windows, macOS, iOS, Android y ChromeOS sin interrumpir los flujos de trabajo existentes.
- Marzo de 2026: Barracuda Networks avanzó su plataforma de ciberseguridad con beneficios e incentivos mejorados del programa de socios dirigidos a proveedores de servicios gestionados, revendedores y socios híbridos en casos de uso de seguridad de correo electrónico, acceso a redes e inteligencia artificial generativa.
Alcance del Informe Global del Mercado de Servicios Gestionados de Continuidad de Correo Electrónico
El mercado de servicios gestionados de continuidad de correo electrónico abarca soluciones que garantizan el acceso ininterrumpido a las comunicaciones por correo electrónico durante interrupciones del servicio, ciberataques, fallos del sistema u otras disrupciones. Estos servicios generalmente proporcionan capacidades de archivado, copia de seguridad, recuperación, seguridad y conmutación por error del correo electrónico a través de plataformas basadas en la nube gestionadas por proveedores externos.
El Informe del Mercado de Servicios Gestionados de Continuidad de Correo Electrónico está segmentado por tipo de arquitectura (Continuidad Basada en Pasarela de Correo Electrónico Seguro, Continuidad de Correo Electrónico en la Nube con Integración API, Plataforma Integrada de Correo Electrónico Seguro y Continuidad, y Continuidad Vinculada al Cifrado de Correo Electrónico y la Prevención de Pérdida de Datos), tamaño de empresa (Grandes Empresas y Pequeñas y Medianas Empresas), modelo de implementación (Local, Basado en la Nube e Híbrido), industria del usuario final (Tecnología de la Información y Telecomunicaciones, BFSI, Sanidad, Comercio Minorista y Comercio Electrónico, Manufactura, Gobierno y Defensa, y Otras Industrias de Usuarios Finales) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Continuidad Basada en Pasarela de Correo Electrónico Seguro |
| Continuidad de Correo Electrónico en la Nube con Integración API |
| Plataforma Integrada de Correo Electrónico Seguro y Continuidad |
| Continuidad Vinculada al Cifrado de Correo Electrónico y la Prevención de Pérdida de Datos |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Local |
| Basado en la Nube |
| Híbrido |
| Tecnología de la Información y Telecomunicaciones |
| BFSI |
| Sanidad |
| Comercio Minorista y Comercio Electrónico |
| Manufactura |
| Gobierno y Defensa |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Tipo de Arquitectura | Continuidad Basada en Pasarela de Correo Electrónico Seguro | |
| Continuidad de Correo Electrónico en la Nube con Integración API | ||
| Plataforma Integrada de Correo Electrónico Seguro y Continuidad | ||
| Continuidad Vinculada al Cifrado de Correo Electrónico y la Prevención de Pérdida de Datos | ||
| Por Tamaño de Empresa | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Modelo de Implementación | Local | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Industria del Usuario Final | Tecnología de la Información y Telecomunicaciones | |
| BFSI | ||
| Sanidad | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura | ||
| Gobierno y Defensa | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de continuidad de correo electrónico?
Se proyecta que el mercado de servicios gestionados de continuidad de correo electrónico alcance los 2,43 mil millones de USD en 2026 y los 4,87 mil millones de USD para 2032, con una CAGR del 12,35% de 2027 a 2032.
¿Por qué las organizaciones adquieren servicios de continuidad de correo electrónico?
Las organizaciones utilizan estos servicios para mantener las comunicaciones durante interrupciones del proveedor, incidentes cibernéticos, disrupciones de red y otros eventos que interrumpen el acceso principal al correo electrónico.
¿Qué tipo de arquitectura lidera la adopción de la continuidad del correo electrónico?
Las Plataformas Integradas de Correo Electrónico Seguro y Continuidad lideraron con el 34,27% de los ingresos en 2026 porque combinan la seguridad, el acceso al archivo y las responsabilidades de conmutación por error en una única relación de servicio.
¿Qué grupo de clientes está creciendo más rápido en los servicios gestionados de continuidad de correo electrónico?
Se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 13,27% hasta 2032, respaldadas por paquetes de proveedores de servicios gestionados que reducen la complejidad de la implementación.
¿Qué modelo de implementación está creciendo más rápido?
Se proyecta que la implementación híbrida crezca a una CAGR del 13,63% hasta 2032 porque proporciona rutas de comunicación separadas mientras las organizaciones mantienen el correo electrónico primario basado en la nube.
¿Qué región se espera que crezca más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 13,87% hasta 2032, respaldada por la migración a la nube, las necesidades de resiliencia bancaria y la creciente demanda de controles de continuidad del negocio.