
Tamaño y Participación del Mercado de Detección de Vida
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
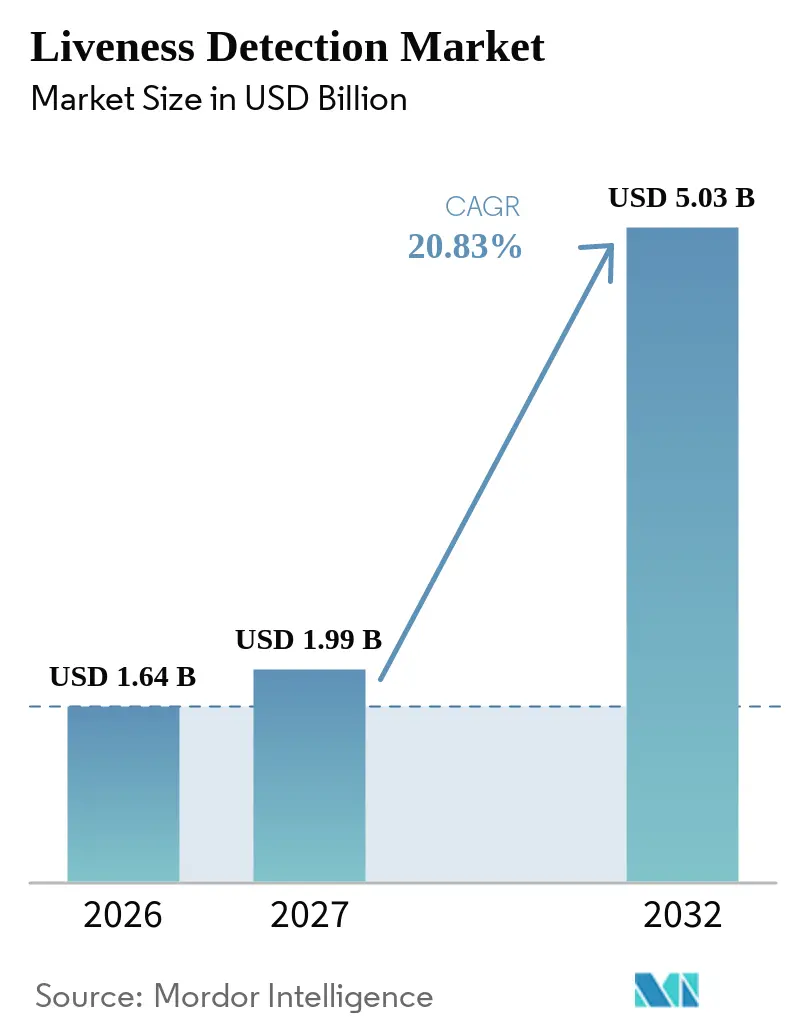
| Tamaño del Mercado (2027) | 1.99 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.03 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 20.83 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Detección de Vida por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Detección de Vida se expanda desde 1,64 mil millones de USD en 2026 y 1,99 mil millones de USD en 2027 hasta 5,03 mil millones de USD en 2032, registrando una CAGR del 20,38% entre 2027 y 2032. Los requisitos regulatorios están convirtiendo las verificaciones de presencia biométrica en un control estándar para las instituciones financieras, mientras que las herramientas de inteligencia artificial generativa accesibles están reduciendo el costo de los ataques biométricos fraudulentos. Los compradores comerciales también están adoptando enfoques de garantía de identidad que fueron desarrollados inicialmente para programas gubernamentales. El Mercado de Detección de Vida está evolucionando hacia verificaciones pasivas del lado del servidor, con desafíos activos utilizados solo cuando el riesgo es elevado, lo que favorece a los proveedores cuyo software puede funcionar dentro de una plataforma de verificación de identidad más amplia. La privacidad, la residencia de datos y los cambios más rápidos en los métodos de ataque generan costos y retrasos en la adquisición, pero también aumentan la importancia de las herramientas de detección de vida certificadas y adaptables. Las oportunidades más sólidas favorecen a los proveedores que combinan detección adaptable con opciones de implementación adecuadas para compradores regulados y sistemas empresariales establecidos.
Conclusiones Clave del Informe
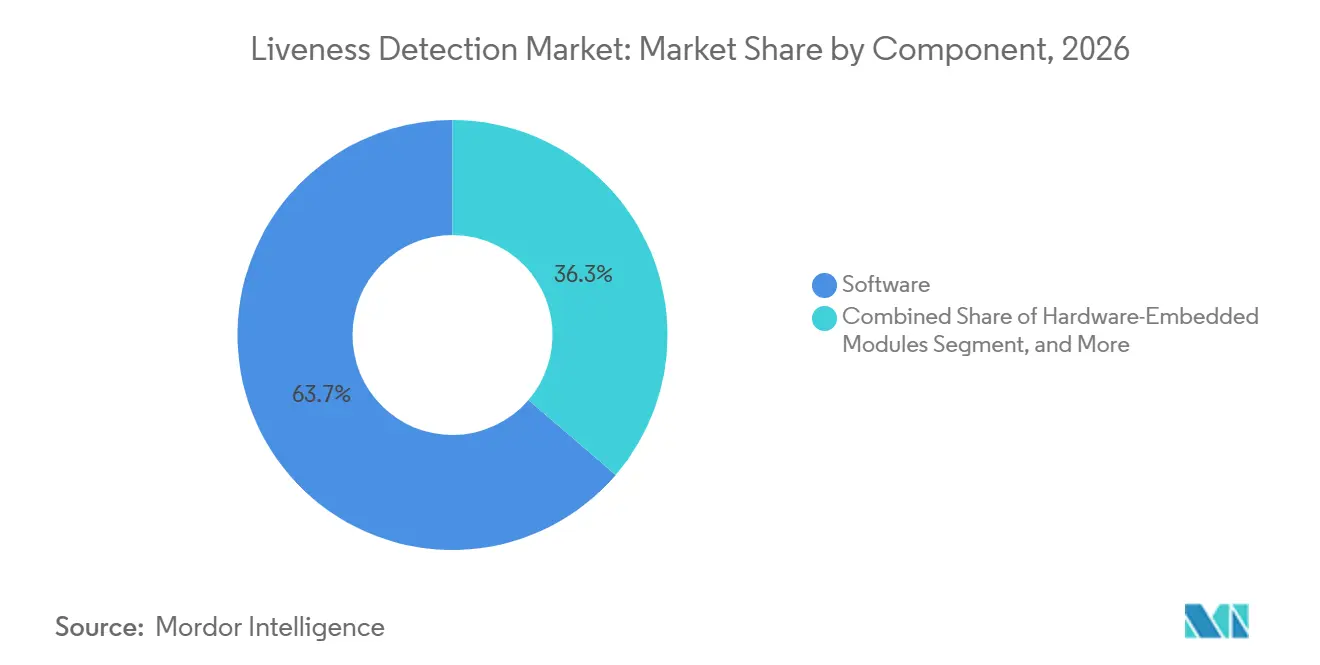
- Por componente, el software representó el 63,72% de la participación del Mercado de Detección de Vida en 2026, mientras que se proyecta que los servicios se expandan a una CAGR del 23,17% hasta 2032.
- Por método de detección, la detección de vida pasiva representó el 46,17% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 23,34% hasta 2032.
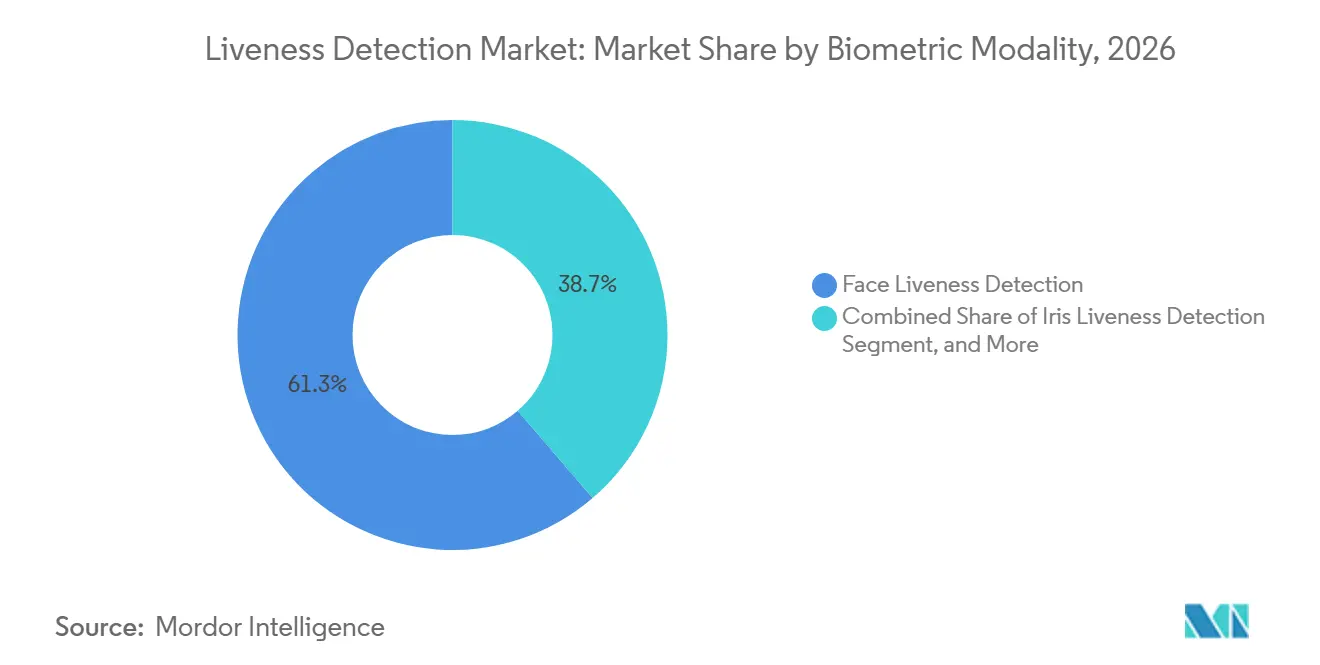
- Por modalidad biométrica, la detección de vida facial representó el 61,30% de los ingresos en 2026, mientras que se proyecta que la detección de vida multimodal se expanda a una CAGR del 24,19% hasta 2032.
- Por modo de implementación, la implementación basada en la nube representó el 52,23% de los ingresos en 2026, mientras que se proyecta que la nube híbrida se expanda a una CAGR del 23,79% hasta 2032.
- Por aplicación, la verificación de identidad remota y el eKYC representaron el 42,27% de los ingresos en 2026, mientras que se proyecta que el control de acceso y la autenticación continua se expandan a una CAGR del 24,11% hasta 2032.
- Por industria de usuario final, la banca, los servicios financieros y los seguros representaron el 36,21% de los ingresos en 2026, mientras que se proyecta que el comercio minorista y el comercio electrónico se expandan a una CAGR del 25,10% hasta 2032.
- Por geografía, América del Norte representó el 35,53% de la participación del Mercado de Detección de Vida en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 24,50% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Detección de Vida
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incorporación Digital y Cumplimiento de KYC/AML | +4.5% | Global, intenso en la UE, India y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Escalada de Amenazas de Ataques de Deepfake e Inyección | +4.0% | Global, agudo en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Expansión de los Pagos Móviles y los Servicios de Identidad Remota | +3.5% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio y América del Sur | Mediano plazo (2-4 años) |
| Identificación Digital Gubernamental y Modernización Fronteriza | +2.8% | América del Norte, Europa, Oriente Medio | Mediano plazo (2-4 años) |
| Creciente Demanda de Autenticación Basada en Riesgo sin Fricción | +2.5% | Global, adopción temprana en BFSI y comercio electrónico | Mediano plazo (2-4 años) |
| Inteligencia de Amenazas en Tiempo Real y Expansión de Capacidades de IA en el Borde | +2.0% | Global, ganancias tempranas en infraestructura crítica y gobierno | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Incorporación Digital y Cumplimiento de KYC/AML
Los requisitos de cumplimiento están generando una demanda no discrecional para el Mercado de Detección de Vida. La Autoridad Antilavado de Dinero de la UE amplió la supervisión directa de las instituciones financieras de alto riesgo en 2025, aumentando la importancia de las verificaciones de identidad confiables en todos los estados miembros. El Grupo de Acción Financiera Internacional aclaró en febrero de 2025 que la incorporación no presencial no tiene que ser inherentemente de alto riesgo cuando se implementan controles sólidos de detección de vida biométrica. Esta aclaración respalda el uso de controles biométricos sólidos como alternativa a considerar la incorporación remota como inherentemente inadecuada. Los requisitos regulatorios también están extendiendo la verificación biométrica a los servicios de pago, dinero electrónico y otros servicios donde se utiliza la identificación remota de clientes. Se espera que el requisito de eIDAS 2.0 de alta garantía en la incorporación AML para 2027 convierta las verificaciones de detección de vida en un requisito de compra habitual para las empresas europeas.
Escalada de Amenazas de Ataques de Deepfake e Inyección
El entorno de amenazas está cambiando más rápido de lo que muchos modelos implementados pueden ser reentrenados. Entrust informó que los deepfakes representaron 1 de cada 5 intentos de fraude biométrico a nivel mundial, mientras que los intentos de selfie con deepfake aumentaron un 58% en 2025 y los ataques de inyección aumentaron un 40% interanual. El Foro Económico Mundial reportó un aumento del 88% interanual en los ataques de inyección observados por Jumio en 2025. Su análisis de enero de 2026 también documentó herramientas comerciales de intercambio de rostros con deepfake con precios desde 25,95 USD, lo que hace que los ataques biométricos sean más accesibles para las redes de fraude organizado. Este cambio desplaza el enfoque de seguridad de los ataques de presentación física hacia flujos de video sintético inyectados en la capa de software. Por lo tanto, se está presionando a los proveedores para que combinen la detección de ataques de presentación según ISO/IEC 30107-3 con la detección de ataques de inyección según CEN/TS 18099, ampliando el trabajo técnico y las necesidades de certificación recurrentes.
Expansión de los Pagos Móviles y los Servicios de Identidad Remota
La autenticación de pagos móviles está extendiendo el uso de la detección de vida más allá de la apertura de cuentas hacia verificaciones de transacciones repetidas. Razorpay, Mastercard y Visa lanzaron una clave de acceso biométrica compatible con el RBI en India el 31 de marzo de 2026, habilitando la autenticación facial o por huella dactilar para transacciones con tarjeta.[1] Visa describió las claves de acceso de pago vinculadas al dispositivo como una arquitectura relacionada para la identidad digital en su investigación de enero de 2025. Esto cambia la base de volumen relevante de eventos de incorporación aislados a eventos de autenticación de pagos. Esos eventos ocurren con mucha más frecuencia y crean demanda de herramientas de detección de vida pasiva que puedan responder rápidamente. Los proveedores que pueden mantener la detección de deepfakes mientras operan por debajo de los 300 milisegundos están mejor posicionados para los casos de uso relacionados con pagos.
Identificación Digital Gubernamental y Modernización Fronteriza
Los programas gubernamentales proporcionan al Mercado de Detección de Vida un importante punto de referencia de escala y certificación. El Ministerio del Interior del Reino Unido comenzó la implementación de puertas electrónicas biométricas sin contacto en aeropuertos a partir del 6 de octubre de 2026, cotejando escaneos faciales en vivo con información de pasaporte verificada. El Departamento de Seguridad Nacional de los Estados Unidos finalizó una norma en octubre de 2025 que extiende la recopilación biométrica a todos los extranjeros en los puntos de salida de aeropuertos, puertos terrestres y marítimos.[2] Los programas fronterizos y de identidad nacional ofrecen a los compradores comerciales ejemplos visibles de cómo pueden operar las verificaciones biométricas en vivo a escala. Estas implementaciones establecen ISO/IEC 30107-3 e ISO/IEC 18013-5 como arquitecturas de referencia para la evaluación comercial. Los equipos de adquisición comercial a menudo utilizan esos requisitos del sector público como punto de partida práctico para sus propias evaluaciones de proveedores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Privacidad Biométrica, Consentimiento y Residencia de Datos | -3.5% | UE, India, nivel estatal en EE. UU., incluidos Illinois y Texas, China | Largo plazo (≥ 4 años) |
| Carga de Integración y Costo Total para Sistemas Heredados y Pymes | -2.5% | Global, más pronunciado en América del Sur, África y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Variabilidad del Rendimiento en Dispositivos, Iluminación y Condiciones Demográficas | -1.5% | Asia-Pacífico y África, segmentos de dispositivos de menores ingresos a nivel mundial | Mediano plazo (2-4 años) |
| Adaptación Adversarial y Acortamiento de los Ciclos de Revalidación de Modelos | -1.5% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Privacidad Biométrica, Consentimiento y Residencia de Datos
Las normas sobre datos biométricos siguen siendo fragmentadas, lo que complica la implementación en el Mercado de Detección de Vida incluso donde la demanda es sólida. La Ley de Inteligencia Artificial de la UE trata los sistemas de identificación biométrica en tiempo real como de alto riesgo, requiriendo evaluaciones de conformidad y registros de auditoría que pueden prolongar los ciclos de adquisición para compradores medianos. La Ley de Protección de Información Personal de China y la norma GA/T 1723.3 exigen que las plantillas biométricas permanezcan dentro de los límites del dispositivo o de la institución en aplicaciones financieras y gubernamentales. Esto puede excluir a los proveedores globales de nube a menos que establezcan asociaciones de infraestructura local. En las jurisdicciones que requieren consentimiento afirmativo, incluidas las regidas por normas similares al RGPD y los estatutos biométricos emergentes de los Estados Unidos, los consumidores pueden abandonar la incorporación antes de que se complete la verificación. Los proveedores deben gestionar el doble efecto de la regulación, donde las normas respaldan la demanda de identidad verificada pero ralentizan la implementación a través de requisitos de localización, consentimiento y auditoría.
Carga de Integración y Costo Total para Sistemas Heredados y Pymes
Los precios de la interfaz de programación de aplicaciones por transacción no capturan el costo total de implementar controles de detección de vida en el Mercado de Detección de Vida. Los sistemas heredados de banca, seguros y gobierno a menudo requieren middleware e integración por fases porque son anteriores a los kits de desarrollo de software modernos basados en REST. Las grandes instituciones pueden enfrentar períodos de implementación de 12 a 36 meses. Las pequeñas y medianas empresas en América del Sur, África y el Sudeste Asiático pueden encontrar que los costos de certificación de terceros superan el gasto anual en interfaces de programación de aplicaciones. Las pruebas iBeta PAD Nivel 2, las evaluaciones de inyección acreditadas por ISO/IEC 17025 y las certificaciones de autenticación de documentos de la Alianza FIDO pueden generar costos recurrentes. Esto deja a las plataformas con mayor capital mejor posicionadas para incluir la detección de vida certificada dentro de los servicios de orquestación de identidad, mientras que los operadores más pequeños dependen más de las ofertas de marca blanca. El Mercado de Detección de Vida debe, por lo tanto, abordar la asequibilidad, así como la calidad de detección, las necesidades de integración y la evidencia de certificación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Software Lidera mientras los Servicios Escalan al Ritmo más Rápido
El software representó el 63,72% de la combinación de componentes en 2026, lo que le otorga la mayor participación de componentes dentro de esta segmentación. Las empresas prefieren las interfaces de programación de aplicaciones entregadas en la nube porque evitan largos ciclos de adquisición de hardware. La capa de software incluye kits de desarrollo de software de detección de vida independientes y plataformas de verificación de identidad más amplias. Estas plataformas pueden combinar la autenticación de documentos, la verificación de listas de vigilancia y las verificaciones de detección de vida en el mismo flujo de trabajo. También pueden admitir modelos adaptativos de detección de deepfakes que se actualizan a medida que cambian los patrones de ataque. La adaptación más rápida se está volviendo importante porque las herramientas de fraude y los métodos de ataque pueden cambiar entre los lanzamientos de productos planificados. Este enfoque respalda a las organizaciones que necesitan que los controles cambien sin reemplazar su flujo de trabajo de identidad completo. Por lo tanto, el software sigue siendo central para el Mercado de Detección de Vida, donde las empresas necesitan verificación remota escalable y gestión continua del riesgo. El componente también ofrece a los compradores empresariales una forma práctica de agregar verificaciones de detección de vida a los sistemas que ya gestionan documentos y registros de clientes. Esto puede simplificar la adquisición cuando las organizaciones prefieren menos proveedores y un proceso de revisión más coherente.
Se proyecta que los servicios se expandan a una CAGR del 23,17% de 2027 a 2032, la tasa más rápida entre los componentes. A medida que los clientes operan sistemas de detección de vida en producción, necesitan revalidación de modelos, pruebas de equipo rojo, soporte de auditoría y servicios de integración. Estas necesidades se vuelven más importantes cuando un método de fraude cambia después de la implementación inicial. El Foro Económico Mundial informó que las nuevas variantes de herramientas de deepfake pueden surgir en un ciclo inferior al mensual. La certificación anual por sí sola puede, por lo tanto, ser insuficiente para entornos de fraude activos. Los servicios gestionados de inteligencia de amenazas ayudan a los clientes a monitorear estos cambios entre los ciclos de prueba formales. También pueden ayudar a los equipos a documentar los controles necesarios para las revisiones regulatorias y las renovaciones de adquisición. Los módulos integrados en hardware seguirán siendo relevantes para el control de acceso, los quioscos fronterizos y la autenticación en cajeros automáticos, particularmente cuando la conectividad en la nube genera latencia o preocupaciones sobre la soberanía de los datos. Estos dos grupos de componentes sirven a diferentes necesidades operativas, pero pueden usarse juntos en un único flujo de trabajo de identidad. Esta combinación respalda el Mercado de Detección de Vida al vincular el análisis remoto con las capacidades locales cuando sea necesario.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Método de Detección: La Detección de Vida Pasiva Consolida el Liderazgo en Participación y Perspectivas de Crecimiento
La detección de vida pasiva representó el 46,17% del segmento de métodos de detección en 2026 y se proyecta que se expanda a una CAGR del 23,34% hasta 2032. Esta posición otorga a la tecnología pasiva tanto la mayor participación como la tasa de pronóstico más sólida dentro del segmento de métodos de detección. Los compradores están alejándose de las verificaciones activas de desafío-respuesta que requieren que los usuarios sigan instrucciones visibles. Los ataques de deepfake con guion pueden imitar esas instrucciones, lo que reduce la ventaja de los desafíos predecibles. Los sistemas pasivos, en cambio, evalúan características como la textura, las señales de pulso de fotopletismografía remota y las señales de profundidad monocular. Estos métodos permiten al usuario completar una verificación con menos fricción visible. Un estudio de 2025 en Scientific Reports encontró que la fusión de mapas de profundidad con convolución de diferencia central mejoró la generalización entre dominios en comparación con los enfoques de señal única. La evidencia respalda una dirección de diseño que utiliza varias señales en lugar de depender de una única respuesta observable. Esto es útil para el Mercado de Detección de Vida, donde las organizaciones necesitan una verificación más sólida sin agregar una tarea visible a cada interacción con el cliente.
La detección de vida híbrida se está convirtiendo en la arquitectura preferida para muchas instituciones financieras reguladas en 2026. Utiliza el análisis pasivo como verificación normal y activa un desafío activo de escalada para las sesiones que parecen riesgosas. Este diseño reduce la fricción en las interacciones rutinarias mientras conserva una opción más sólida para los casos inusuales. La detección de vida activa todavía tiene un papel donde las regulaciones exigen expresamente el comportamiento de desafío-respuesta. Su uso más amplio está limitado por el esfuerzo adicional del usuario en las transacciones de consumidores de alto volumen. CEN/TS 18099 define las expectativas para la detección de ataques de inyección, mientras que ISO/IEC 30107-3 proporciona el marco para la detección de ataques de presentación. Ambos estándares influyen en si los productos pasivos e híbridos califican para la adquisición gubernamental y empresarial regulada. El Mercado de Detección de Vida está, por lo tanto, recompensando a los sistemas que equilibran la verificación de baja fricción con una ruta de escalada clara. Esta estructura hace que el método de verificación elegido sea sensible al riesgo asociado con cada sesión individual.
Por Modalidad Biométrica: La Detección de Vida Facial Domina mientras los Sistemas Multimodales se Aceleran
La detección de vida facial representó el 61,30% del segmento de modalidad biométrica en 2026. Su liderazgo refleja la amplia disponibilidad de cámaras frontales en los teléfonos inteligentes de consumo. También está respaldada por marcos que aceptan las verificaciones remotas basadas en el rostro como comparables a la verificación en persona. Estos incluyen eIDAS 2.0, las directrices V-CIP de India y la aceptación de la Licencia de Conducir Digital de Brasil. Las verificaciones faciales son adecuadas para la apertura de cuentas porque los consumidores generalmente pueden completarlas con un dispositivo que ya están usando. La detección de vida por huella dactilar sigue siendo relevante en el control de acceso físico y la banca móvil donde los sensores ya están instalados. La detección de vida por iris sirve para el control fronterizo de alta garantía y los programas de identificación nacional. La detección de vida por voz respalda la prevención del fraude en centros de llamadas a medida que las herramientas de clonación de voz se vuelven más capaces. Estos usos muestran que el Mercado de Detección de Vida requiere diferentes modalidades para diferentes entornos de verificación y hardware de dispositivos disponible.
Se proyecta que la detección de vida multimodal se expanda a una CAGR del 24,19% de 2027 a 2032, la tasa más rápida en el grupo de modalidades. Combina indicadores faciales, de voz y conductuales para reducir la exposición que permanece con una única señal biométrica. Un atacante necesitaría superar varios controles al mismo tiempo. Un estudio de 2026 en Discover Artificial Intelligence mostró que las redes neuronales profundas ligeras pueden realizar la detección de vida multimodal en dispositivos de borde en tiempo real. Esto reduce la barrera computacional previa que restringía los sistemas multimodales a las operaciones del lado del servidor. NEC anunció un método de autenticación facial en febrero de 2025 que utiliza computación cifrada sin almacenar datos biométricos.[3] Tales enfoques pueden ayudar a abordar las preocupaciones sobre la residencia de datos en mercados sensibles a la privacidad. También hacen que la implementación multimodal sea más práctica donde las organizaciones necesitan una mayor garantía sin almacenamiento central de plantillas biométricas. La combinación de modalidades también puede respaldar una decisión más sólida cuando una señal es menos confiable en un entorno particular.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Modo de Implementación: La Nube Lidera, la Nube Híbrida Redefine el Ciclo de Actualización Empresarial
La implementación basada en la nube representó el 52,23% del tamaño del Mercado de Detección de Vida en 2026. El modelo se adapta a las plataformas de identidad que priorizan las interfaces de programación de aplicaciones y que necesitan actualizaciones centrales de modelos. También permite a los proveedores agregar señales de fraude en muchas transacciones y clientes. La implementación central puede ayudar a los proveedores a identificar patrones de ataque emergentes más rápidamente. Para los compradores, reduce la necesidad de instalar cada actualización de modelo en los dispositivos locales. La implementación en instalaciones sigue siendo necesaria para entornos gubernamentales clasificados, de defensa y biométricos localizados. En estos entornos, la política de seguridad o la regulación pueden prohibir la inferencia conectada a internet. La decisión de implementación depende, por lo tanto, del equilibrio requerido entre la inteligencia centralizada y el control local. El papel continuo de los sistemas en instalaciones significa que el Mercado de Detección de Vida todavía necesita opciones gestionadas localmente. Esto crea una necesidad continua de opciones de implementación que se alineen con las normas de manejo de datos de cada comprador.
Se proyecta que la nube híbrida se expanda a una CAGR del 23,79% de 2027 a 2032. Esta configuración mantiene la actividad biométrica seleccionada cerca del usuario o dentro de la institución mientras utiliza puntos de conexión en la nube para la inteligencia de amenazas y las actualizaciones de características. Ofrece una ruta de actualización para las instituciones que no pueden trasladar completamente todas las funciones de identidad a la nube. El procesamiento local puede abordar las necesidades de política de seguridad y residencia de datos. Las funciones conectadas a la nube pueden distribuir inteligencia actualizada sin requerir un reemplazo local completo. La nube híbrida puede, por lo tanto, equilibrar los requisitos de seguridad con las consideraciones de costo por transacción. Ofrece a los compradores una forma de mantener las salvaguardas locales mientras acceden a actualizaciones que son difíciles de mantener de forma independiente. El modelo es particularmente relevante donde los equipos necesitan controles coherentes en los canales de sucursal, móvil y remoto. También respalda la modernización gradual de los sistemas de identidad establecidos.
Por Aplicación: El eKYC Ancla el Volumen, el Control de Acceso Impulsa el Crecimiento de Ingresos más Rápido
La verificación de identidad remota y el eKYC representaron el 42,27% de la combinación de aplicaciones en 2026. Las normas de apertura de cuentas digitales en banca, seguros y telecomunicaciones respaldan esta posición de liderazgo. La detección de vida agrega una verificación de presencia a los datos de documentos e identidad que de otro modo podrían copiarse o manipularse. Jumio procesó más de 1 millón de verificaciones de Licencia de Conducir Digital de Brasil después de que la licencia de conducir digital fue aceptada para la incorporación en enero de 2025. La empresa reportó un aumento del 10% en la conversión de este proceso. El ejemplo muestra que el eKYC puede afectar los resultados de incorporación comercial, así como el cumplimiento. La autenticación de pagos, el control fronterizo y la recuperación de cuentas amplían la demanda más allá del primer evento de apertura de cuenta. Este uso más amplio significa que el Mercado de Detección de Vida debe admitir diferentes niveles de riesgo y recorridos de verificación en lugar de un único proceso de incorporación. También crea valor para los proveedores que pueden aplicar los mismos controles a lo largo del ciclo de vida completo de la cuenta de un cliente.
Se proyecta que el control de acceso y la autenticación continua se expandan a una CAGR del 24,11% de 2027 a 2032. Las empresas están aplicando verificaciones biométricas de escalada a operaciones de alto privilegio donde las credenciales por sí solas pueden ser inadecuadas. La verificación de participantes en videollamadas también se está volviendo relevante a medida que la suplantación habilitada por deepfake afecta las comunicaciones empresariales. iProov lanzó Verified Meetings en marzo de 2026 para verificar la presencia humana en videollamadas y detectar ataques de deepfake e inyección en transmisiones en vivo. Estos productos muestran que la detección de vida está pasando del acceso físico y la incorporación a los procesos operativos empresariales regulares. Este uso extiende el control al restablecimiento de contraseñas, la recuperación de cuentas y otros desencadenantes que pueden señalar un riesgo elevado. La oportunidad depende de mantener la verificación sólida sin interrumpir el trabajo normal. Las organizaciones también deberán definir cuándo se necesita una verificación de escalada para que no se pida a los usuarios habituales que repitan una verificación innecesaria.
Por Industria de Usuario Final: BFSI Ancla la Demanda mientras el Comercio Minorista y el Comercio Electrónico se Aceleran más Rápido
La banca, los servicios financieros y los seguros representaron el 36,21% de la combinación de industrias de usuario final en 2026. Las obligaciones de KYC y AML hacen de la garantía de identidad un control necesario para este grupo de clientes. La economía de las pérdidas por fraude añade una razón comercial directa para implementar la detección de vida biométrica. Veriff informó que el fraude por suplantación de identidad representó más del 85% de todos los intentos de verificación fraudulenta en su Informe de Fraude de Identidad 2026. La empresa también encontró que los medios presentados digitalmente tenían un 300% más de probabilidades de ser completamente generados o alterados por inteligencia artificial en 2025 que en 2024. Los compradores gubernamentales y de defensa priorizan el rendimiento de detección certificado y las opciones de implementación clasificadas. La atención médica utiliza la detección de vida para la identidad del paciente en telesalud y la autenticación de recetas. Los proveedores de telecomunicaciones la utilizan para reducir el fraude de intercambio de SIM y verificar a los suscriptores remotos. En conjunto, estas industrias vinculan el Mercado de Detección de Vida a la prevención del fraude, el riesgo operativo y el uso indebido de la identidad.
Se proyecta que el comercio minorista y el comercio electrónico se expandan a una CAGR del 25,10% de 2027 a 2032. La apropiación de cuentas y el abuso de programas de fidelización están aumentando la necesidad de verificaciones más sólidas tanto en las cuentas de compradores como de vendedores. La detección de vida pasiva puede reducir la fricción de conversión que históricamente hacía que las verificaciones biométricas fueran menos adecuadas en el proceso de pago. Veriff lanzó su Marketplace Suite en febrero de 2026 con verificaciones de detección de vida, autenticación biométrica y captura de imágenes de perfil para plataformas de mercado. La oferta está diseñada para crear un proceso de confianza continuo en lugar de una única verificación de incorporación. Este modelo aborda el fraude que involucra a ambos lados de una transacción de mercado. Las plataformas minoristas deberán evaluar los controles de seguridad frente a las tasas de finalización de los clientes, especialmente en transacciones de bajo valor. El Mercado de Detección de Vida puede beneficiarse de este segmento cuando los proveedores integran las verificaciones en el recorrido del cliente sin crear un paso adicional disruptivo. La propuesta de valor es más sólida cuando una plataforma puede proteger las transacciones y preservar un proceso de compra sencillo. Los proveedores también deben demostrar que la protección puede operar en las diferentes etapas de una relación de mercado.
Análisis Geográfico
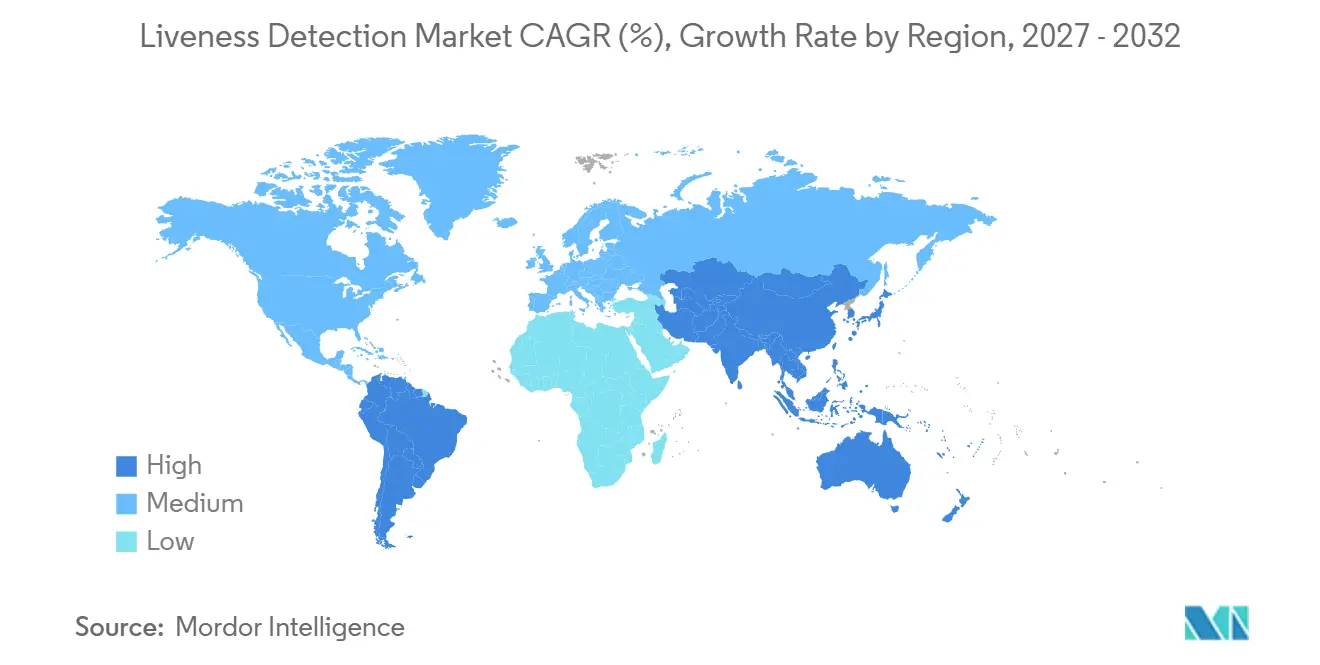
América del Norte representó el 35,53% del mercado global de detección de vida en 2026. Los Estados Unidos son el principal impulsor de volumen en las aplicaciones de BFSI, gobierno y plataformas tecnológicas. La norma del Departamento de Seguridad Nacional de los Estados Unidos de octubre de 2025 extendió la recopilación biométrica a todos los extranjeros en los puntos de salida de aeropuertos, puertos terrestres y marítimos.[4] Los programas de identidad digital provinciales de Canadá y las plataformas de préstamos digitales y remesas de México amplían la demanda regional. Jumio, iProov, FaceTec, Veriff, Mitek y Paravision tienen importantes operaciones comerciales en la región, lo que aumenta la competencia de precios y alienta a los compradores a seleccionar contratos de plataforma más amplios.
Europa está moldeada por los requisitos de cumplimiento que crean una demanda estructural en el Mercado de Detección de Vida. El despliegue del Sistema de Entradas y Salidas en las fronteras Schengen continuó hasta abril de 2026, y el Reino Unido inició su actualización de puertas electrónicas sin contacto a partir del 6 de octubre de 2026. eIDAS 2.0 requiere que las Carteras de Identidad Digital de la UE cumplan con la alta garantía para la incorporación AML para 2027. El Informe de Análisis Sectorial de Identidad Digital del Reino Unido 2026 encontró que los proveedores que ofrecen biometría y detección de vida aumentaron del 45% al 57%, mientras que IDEMIA, Thales, Veriff y FacePhi Biometria abordan las oportunidades gubernamentales y comerciales.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 24,50% de 2027 a 2032, la tasa regional más alta. La escala de Aadhaar en India, las actualizaciones de arquitectura requeridas en China, el mandato de chip IC de Japón para 2027 y los programas de inclusión financiera del Sudeste Asiático están aumentando los volúmenes de incorporación digital. La aclaración de China en 2026 bajo GA/T 1723.3 requiere algoritmos de detección de vida en 3D y anti-deepfake en aplicaciones financieras, gubernamentales y fronterizas en lugar del reconocimiento RGB en 2D. La autenticación facial que preserva la privacidad de NEC, el servicio de clave de acceso CAFIS de NTT DATA y la implementación de seguridad de cuentas biométricas de GMO Aozora Net Bank muestran la inversión institucional en los sistemas de verificación de identidad de Japón. Arabia Saudita, los Emiratos Árabes Unidos, Brasil, Sudáfrica, Nigeria y Kenia reflejan diferentes etapas de adopción, con la diversidad de infraestructura y dispositivos que limita el progreso en algunos mercados africanos.
Panorama Competitivo
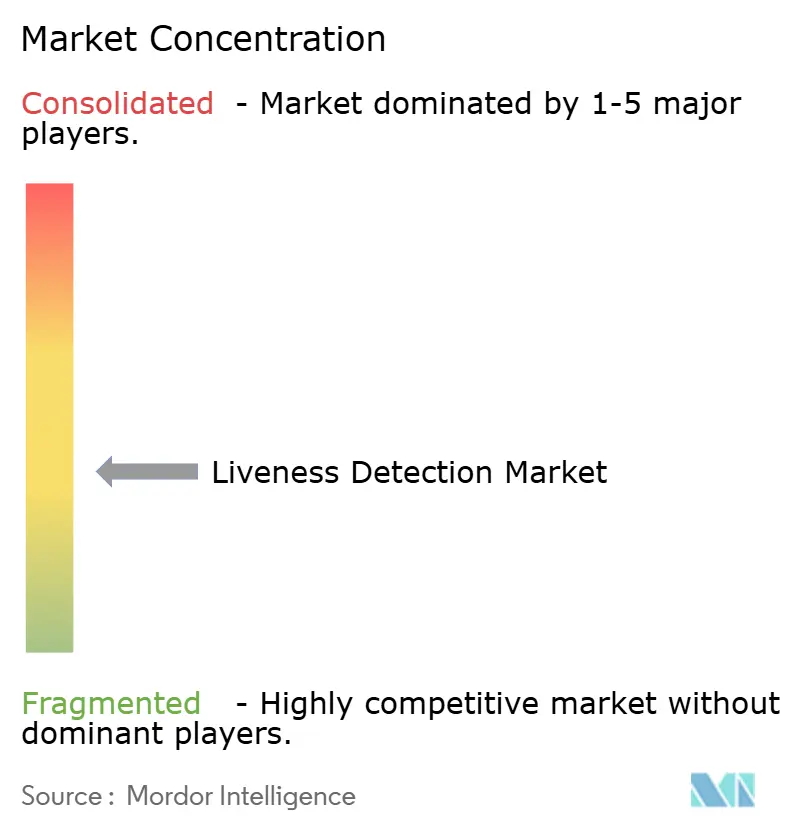
El Mercado de Detección de Vida está moderadamente fragmentado a nivel de producto, pero se está consolidando más a nivel de plataforma de identidad. Entrust completó su adquisición de Onfido por 400 millones de USD en abril de 2025, mientras que LexisNexis Risk Solutions adquirió IDVerse en febrero de 2025, lo que muestra por qué las relaciones de distribución empresarial pueden superar a una interfaz de detección de vida independiente. Los proveedores especializados aún deben demostrar un sólido rendimiento de seguridad para seguir siendo socios atractivos o objetivos de adquisición. La combinación de grandes plataformas, especialistas enfocados y proveedores de hardware integrado mantiene el campo competitivo amplio. Los compradores favorecen cada vez más a los proveedores que combinan detección de vida, revisión de documentos, señales de fraude y procesos de cumplimiento en un único servicio.
La certificación de terceros es una base importante para la competencia entre los proveedores especializados. Las pruebas ISO/IEC 30107-3, las expectativas emergentes de CEN/TS 18099 y el NIST 800-63-4 ofrecen a los compradores formas comunes de evaluar la resistencia a los ataques de presentación e inyección. Esto proporciona a los compradores gubernamentales y empresariales regulados un filtro inicial claro de productos. La certificación puede elevar las barreras de entrada porque las empresas más pequeñas pueden carecer de los recursos para pruebas repetidas e investigación adversarial. El rendimiento verificado es, por lo tanto, más significativo que las afirmaciones de precisión de los proveedores que no han sido evaluadas de forma independiente.
La verificación de la fuerza laboral, la detección de vida nativa en el borde y la identidad reutilizable están atrayendo actividad simultánea de proveedores en el Mercado de Detección de Vida. Microchip Technology demostró una solución de reconocimiento facial y detección de vida con una sola cámara en el dispositivo en julio de 2026 para aplicaciones de infraestructura crítica sensibles a la soberanía. El despliegue de selfie.DONE de Jumio y la puerta de enlace de KYC reutilizable de Sumsub de octubre de 2026 permiten que un evento de identidad certificado se reutilice en múltiples servicios regulados. La interoperabilidad basada en ISO/IEC 18013-5 podría reducir la singularidad de las interfaces de detección de vida propietarias en un período de cinco a siete años, aumentando el valor de la integración del flujo de trabajo, la distribución y el rendimiento certificado.
Líderes de la Industria de Detección de Vida
-
NEC Corporation
-
Thales S.A.
-
Jumio Corporation
-
Daon, Inc.
-
FaceTec, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: Sumsub lanzó una puerta de enlace de KYC reutilizable el 7 de octubre de 2026, permitiendo que las credenciales de identidad verificadas de una única verificación de cumplimiento se reutilicen en múltiples plataformas reguladas. La solución reduce la fricción de incorporación por sesión para los consumidores y reduce el costo de cumplimiento para las empresas que gestionan ecosistemas de múltiples productos, avanzando hacia un modelo de identidad portátil que compite con la economía de las interfaces de programación de aplicaciones de detección de vida por sesión.
- Julio de 2026: Microchip Technology demostró una solución segura de reconocimiento facial con inteligencia artificial en el borde y detección de vida con una sola cámara en la Cumbre de Visión Integrada 2026, ejecutándose completamente en el dispositivo en una unidad de microprocesamiento de Microchip sin dependencia de la nube. La demostración abordó los requisitos de soberanía de datos y latencia para el control de acceso a infraestructura crítica que los proveedores que priorizan la nube no pueden atender sin un rediseño arquitectónico.
- Abril de 2026: Veriff obtuvo la Certificación de Autenticidad de Documentos de la Alianza FIDO para su solución de Verificación de Identidad Totalmente Automatizada el 22 de abril de 2026, cubriendo 19 tipos de documentos de 12 países sin intervención humana, posicionando a Veriff entre los primeros proveedores globales de verificación de identidad en cumplir con este estándar.
- Marzo de 2026: iProov lanzó su Suite de Soluciones para la Fuerza Laboral e iProov Verified Meetings, ofreciendo verificación genuina de presencia humana para la contratación empresarial, la recuperación de cuentas de alto riesgo y la autenticación de participantes en videollamadas, con detección en tiempo real de ataques de deepfake e inyección en transmisiones de video en vivo.
Alcance del Informe Global del Mercado de Detección de Vida
La detección de vida es una técnica de seguridad biométrica que verifica si una fotografía facial proviene de un ser humano vivo en lugar de una representación falsificada, como una máscara, fotografía o video. Al servir como filtro de presencia en vivo, mitiga el fraude biométrico antes de que se confíe en una muestra. Las organizaciones pueden implementar la detección de vida activa para flujos de verificación de alto riesgo o la detección de vida pasiva para minimizar la fricción del usuario en escenarios de menor riesgo.
El Informe del Mercado de Detección de Vida está segmentado por Componentes (Software, Módulos Integrados en Hardware y Servicios), Método de Detección (Detección de Vida Pasiva, Detección de Vida Activa y Detección de Vida Híbrida), Modalidad Biométrica (Detección de Vida Facial, Detección de Vida por Huella Dactilar, Detección de Vida por Iris, Detección de Vida por Voz y Detección de Vida Multimodal), Modo de Implementación (Basado en la Nube, En Instalaciones y Nube Híbrida), Aplicación (Verificación de Identidad Remota y eKYC, Control de Acceso y Autenticación Continua, Autenticación de Pagos, Recuperación de Cuentas y Verificación de Transacciones de Alto Riesgo, Control Fronterizo, Inmigración y eVisa, y Otras Aplicaciones), Industria de Usuario Final (BFSI, Gobierno y Defensa, Atención Médica y Ciencias de la Vida, Comercio Minorista y Comercio Electrónico, Telecomunicaciones, Viajes y Transporte, y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Software |
| Módulos Integrados en Hardware |
| Servicios |
| Detección de Vida Pasiva |
| Detección de Vida Activa |
| Detección de Vida Híbrida |
| Detección de Vida Facial |
| Detección de Vida por Huella Dactilar |
| Detección de Vida por Iris |
| Detección de Vida por Voz |
| Detección de Vida Multimodal |
| Basado en la Nube |
| En Instalaciones |
| Nube Híbrida |
| Verificación de Identidad Remota y eKYC |
| Control de Acceso y Autenticación Continua |
| Autenticación de Pagos |
| Recuperación de Cuentas y Verificación de Transacciones de Alto Riesgo |
| Control Fronterizo, Inmigración y eVisa |
| Otras Aplicaciones |
| BFSI |
| Gobierno y Defensa |
| Atención Médica y Ciencias de la Vida |
| Comercio Minorista y Comercio Electrónico |
| Telecomunicaciones |
| Viajes y Transporte |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Componente | Software | |
| Módulos Integrados en Hardware | ||
| Servicios | ||
| Por Método de Detección | Detección de Vida Pasiva | |
| Detección de Vida Activa | ||
| Detección de Vida Híbrida | ||
| Por Modalidad Biométrica | Detección de Vida Facial | |
| Detección de Vida por Huella Dactilar | ||
| Detección de Vida por Iris | ||
| Detección de Vida por Voz | ||
| Detección de Vida Multimodal | ||
| Por Modo de Implementación | Basado en la Nube | |
| En Instalaciones | ||
| Nube Híbrida | ||
| Por Aplicación | Verificación de Identidad Remota y eKYC | |
| Control de Acceso y Autenticación Continua | ||
| Autenticación de Pagos | ||
| Recuperación de Cuentas y Verificación de Transacciones de Alto Riesgo | ||
| Control Fronterizo, Inmigración y eVisa | ||
| Otras Aplicaciones | ||
| Por Industria de Usuario Final | BFSI | |
| Gobierno y Defensa | ||
| Atención Médica y Ciencias de la Vida | ||
| Comercio Minorista y Comercio Electrónico | ||
| Telecomunicaciones | ||
| Viajes y Transporte | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Detección de Vida?
Se proyecta que el Mercado de Detección de Vida alcance los 1,99 mil millones de USD en 2027 y se prevé que llegue a los 5,03 mil millones de USD en 2032, a una CAGR del 20,38% de 2027 a 2032.
¿Qué está impulsando la demanda de soluciones de detección de vida?
Los requisitos de KYC y AML, el aumento de los ataques de deepfake e inyección, la autenticación de pagos digitales y los programas de identidad del sector público están respaldando la demanda.
¿Qué método de detección de vida se está expandiendo más rápido?
La detección de vida pasiva lidera el segmento de métodos de detección y se proyecta que se expanda a una CAGR del 23,34% hasta 2032.
¿Qué usuarios empresariales están adoptando la verificación de detección de vida más rápidamente?
Se proyecta que el comercio minorista y el comercio electrónico se expandan a una CAGR del 25,10% hasta 2032, a medida que las plataformas abordan la apropiación de cuentas y el fraude entre compradores y vendedores.
¿Qué región tiene la expansión proyectada más sólida?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 24,50% hasta 2032, respaldada por programas de identidad digital y actividad de incorporación financiera.
¿Por qué son importantes los modelos de implementación híbrida para la verificación biométrica?
Los modelos híbridos retienen el procesamiento seleccionado localmente mientras utilizan servicios en la nube para la inteligencia de amenazas y las actualizaciones, ayudando a las organizaciones a equilibrar el control de datos, el rendimiento y la adaptabilidad.