
活性検知市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
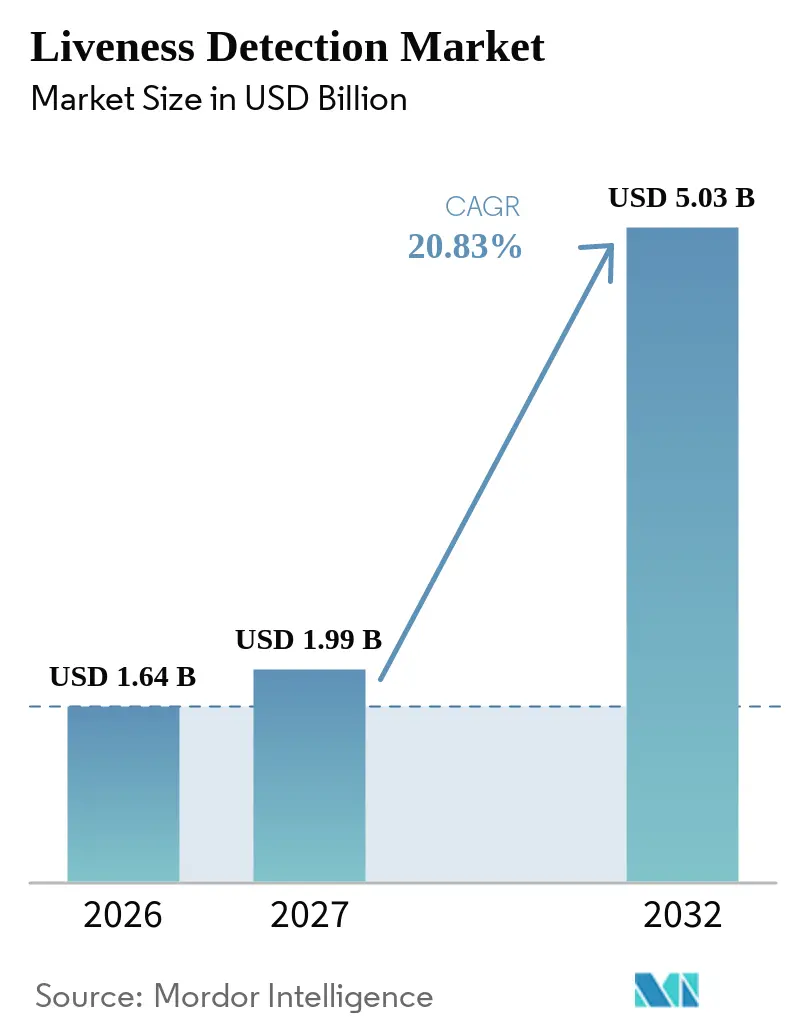
| 市場規模 (2027) | 1.99 十億米ドル |
| 市場規模 (2032) | 5.03 十億米ドル |
| 成長率 (2027 - 2032) | 20.83 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる活性検知市場分析
活性検知市場規模は、2026年の1.64 ビリオン 米ドル、2027年の1.99 ビリオン 米ドルから、2032年までに5.03 ビリオン 米ドルへ拡大する込みであり、2027年から2032年にかけてCAGR 20.38%を記録すると予測されます。規制要件により、生体認証プレゼンスチェックが金融機関の標準的なコントロールとなりつつある一方、アクセス可能なジェネレーティブAIツールが不正な生体認証攻撃のコストを低下させています。民間バイヤーは、政府プログラムで最初に開発されたアイデンティティ保証アプローチを採用しつつあります。活性検知市場は、パッシブかつサーバーサイドのチェックへとシフトしており、アクティブチャレンジはリスクが高い場合にのみ使用されるようになっています。これは、より広範なアイデンティティ検証プラットフォーム内で機能できるソフトウェアを持つベンダーに有利です。プライバシー、データレジデンシー、および攻撃手法の急速な変化はコストと調達の遅延をもたらしますが、同時に認定済みで適応性の高い活性検知ツールの重要性を高めます。最も強い機会は、規制対象バイヤーや既存のエンタープライズシステムに適した展開オプションと組み合わせた適応型検知を提供するサプライヤーに有利です。
主レポートのポイント
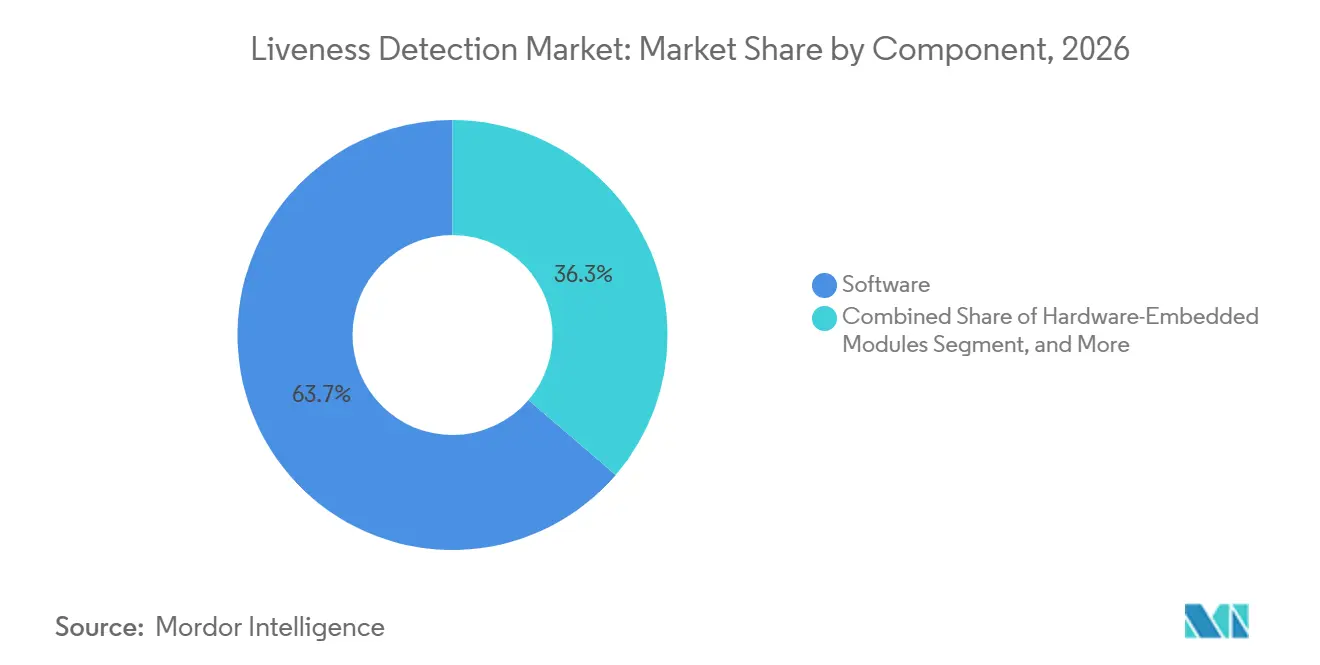
- コンポーネント別では、ソフトウェアが2026年の活性検知市場シェアの63.72%を占め、サービスは2032年までCAGR 23.17%で拡大する見込みです。
- 検知方法別では、パッシブ活性検知が2026年に46.17%の収益シェアを占め、2032年までCAGR 23.34%で拡大する見込みです。
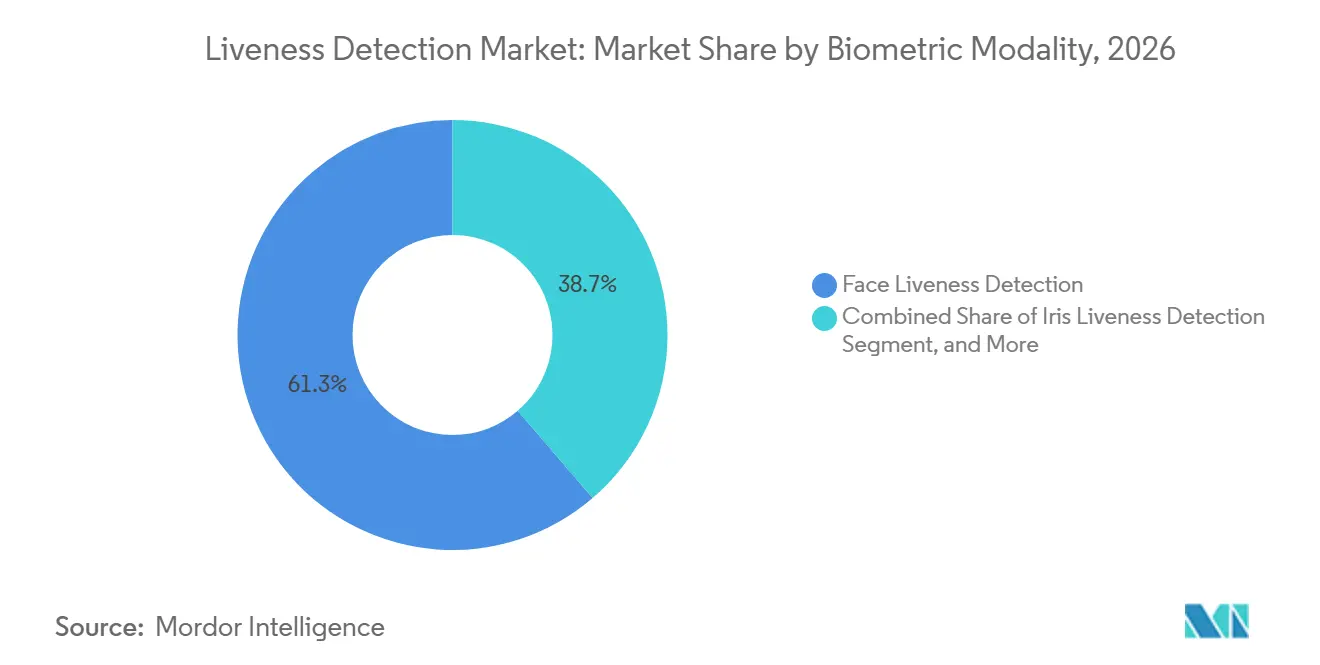
- 生体認証モダリティ別では、顔面活性検知が2026年に61.30%の収益シェアを占め、マルチモーダル活性検知は2032年までCAGR 24.19%で拡大する見込みです。
- 展開モード別では、クラウドベース展開が2026年に52.23%の収益シェアを占め、ハイブリッドクラウドは2032年までCAGR 23.79%で拡大する見込みです。
- アプリケーション別では、リモートアイデンティティ検証およびeKYCが2026年に42.27%の収益シェアを占め、アクセスコントロールおよび継続的認証は2032年までCAGR 24.11%で拡大する見込みです。
- エンドユーザー産業別では、銀行・金融サービス・保険が2026年に36.21%の収益シェアを占め、小売・eコマースは2032年までCAGR 25.10%で拡大する見込みです。
- 地域別では、北米が2026年の活性検知市場シェの35.53%を占め、アジア太平洋地域は2032年までCAGR 24.50%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバル活性検知市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| デジタルオンボーディングおよびKYC/AMLコンプライアンス | +4.5% | グローバル、EU・インド・東南アジアにおいて特に強い | 短期(2年以内) |
| ディープフェイクおよびインジェクション攻撃脅威の激化 | +4.0% | グローバル、北米および西欧において特に深刻 | 短期(2年以内) |
| モバイル決済およびリモートアイデンティティサービスの拡大 | +3.5% | アジア太平洋地域が中核、中東・南米への波及 | 中期(2~4年) |
| 政府デジタルIDおよび国境管理の近代化 | +2.8% | 北米、欧州、中東 | 中期(2~4年) |
| フリクションレスなリスクベース認証への需要増大 | +2.5% | グローバル、BFSIおよびeコマースにおける早期導入 | 中期(2~4年) |
| リアルタイム脅威インテリジェンスおよびエッジAI能力の拡大 | +2.0% | グローバル、重要インフラおよび政府における早期普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デジタルオボーディングおよびKYC/AMLコンプライアンス
コンプライアンス要件が活性検知市場における非裁量的な需要を生み出しています。EU マネーロンダリング対策当局は2025年にリスクの高い金融機関に対する直接監督を拡大し、加盟国全体での信頼性の高いアイデンティティチェックの重要性を高めました。金融活動作業部会(FATF)は2025年2月に、健全な生体認証活性検知コントロールが整備されている場合、非対面オンボーディングは本質的に高リスクである必要はないと明確化しました。この明確化は、リモートオンボーディングを本質的に不適切と見なす代替手段として、健全な生体認証コントロールの使用を支持するものです。規制要件はまた、リモートによる顧客識別が使用される決済、電子マネー、その他のサービスにおける生体認証検証にも拡大しています。2027年までのAMLオンボーディングにおける高水準保証に関するeIDAS 2.0要件は、欧州企業において活性検知チェックを一般的な調達要件とすることが期待されます。
ディープフェイクおよびインジェクション攻撃脅威の激化
脅威環境、多くの展開済みモデルが再トレーニングできる速度よりも速く変化しています。Entrustは、ディープフェイクが世界的に生体認証不正試行の5件に1件を占めたと報告し、ディープフェイク済みセルフィー試行が2025年に58%増加し、インジェクション攻撃が前年比40%増加したとしています。世界経済フォーラムは、2025年にJumioが観測したインジェクション攻撃が前年比88%増加したと報告しました。2026年1月の分析では、25.95 米ドルから購入可能な市販のディープフェイクフェイス・スワッピングツールが記録されており、生体認証攻撃が組織的な不正ネットワークにとってよりアクセスしやすくなっています。このシフトにより、セキュリティの焦点が物理的なプレゼンテーション攻撃から、ソフトウェア層に注入された合成ビデオストリームへと移行しています。そのため、ベンダーはISO/IEC 30107-3プレゼンテーション攻撃検知とCEN/TS 18099インジェクション攻撃検知を組み合わせることが求められており、技術的な作業と継続的な認証ニーズが拡大しています。
モバイル決済およびリモートアイデンティティサビスの拡大
モバイル決済認証は、活性検知の用途をアカウント開設を超えて繰り返しのトランザクションチェックにまで拡張しています。Razorpay、Mastercard、およびVisaは2026年3月31日にインドでRBI準拠の生体認証パスキーを立ち上げ、カード取引に対する顔認証または指紋認証を可能にしました。[1] Visaは2025年1月の調査において、デバイスに紐付けられた決済パスキーをデジタルアイデンティティの関連アーキテクチャとして説明しました。これにより、関連するボリュームベースが孤立したオンボーディングイベントから決済認証イベントへと変化します。それらのイベントははるかに頻繁に発生し、迅速に応答できるパッシブ活性検知ツールへの需要を生み出します。ディープフェイク検知を維持しながら300ミ秒以下で動作できるプロバイダーは、決済関連ユースケースにおいてより有利な立場にあります。
政府デジタルIDおよび国境管理の近代化
政府プログラムは活性検知市場に重要な規模と認証の参照点を与えます。英国内務省は2026年10月6日より空港での非接触型生体認証eゲートの展開を開始し、ライブの顔スキャンと検証済みパスポート情報を照合しています。米国国土安全保障省は2025年10月に、空港、陸路、海港の出発地点でのすべての外国人からの生体認証収集を拡大するルールを確定しました。[2] 国境および国家アイデンティティプログラムは、民間バイヤーに対してライブの生体認証チェックが大規模に運用できることを示す具体的な事例を提供します。これらの開により、ISO/IEC 30107-3およびISO/IEC 18013-5が民間評価の参照アーキテクチャとして確立されます。民間の調達チームは、これらの公共部門の要件を自社のベンダー評価の実践的な出発点として活用することが多いです。
制約の影響分析*
| 制約 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 生体認証プライバシー、同意、およびデータレジデンシーの複雑性 | -3.5% | EU、インド、米国州レベル(イリノイ州・テキサス州を含む)、中国 | 長期(4年以上) |
| レガシーシステムおよび中小企業向けの統合・総コスト負担 | -2.5% | グローバル、南米・アフリカ・東南アジアにおいて特に顕著 | 中期(2~4年) |
| デバイス、照明、デモグラフィック条件にわたる性能のばらつき | -1.5% | アジア太平洋地域およびアフリカ、グローバルな低所得デバイスセグメント | 中期(2~4年) |
| 敵対的適応とモデル再検証サイクルの短縮 | -1.5% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
生体認証プライバシー、同意、およびデータレジデンシーの複雑性
生体認証データに関する規則は断片化されたままであり、需要が強い場合でも性検知市場での展開を複雑にしています。EU AI法はリアルタイム生体認証識別システムを高リスクとして扱い、中規模バイヤーの調達サイクルを長期化させる可能性のある適合性評価と監査証跡を要求しています。中国の個人情報保護法およびGA/T 1723.3は、金融・政府アプリケーションにおいて生体認証テンプレートをデバイスまたは機関の境界内に留めることを要求しています。これにより、ローカルインフラパートナーシップを確立しない限り、グローバルクラウドプロバイダーが排除される可能性があります。GDPR方式の規則および新興の米国生体認証法規に基づくものを含む、積極的な同意を要求する法域では、検証が完了する前に消費者がオンボーディングを中断する可能性があります。ベンダーは規制の二重効果を管理する必要があります。規則は検証済みアイデンティティへの需要を支援しますが、ローカライズ、同意、および監査要件を通じて実装を遅らせます。
レガシーシステムおよび中小企業向けの統合・総コスト負担
トランザクションごとのAPI価格は、活性検知市場における活性知コントロール展開の全コストを捉えていません。レガシーの銀行、保険、および政府システムは、最新のRESTベースのソフトウェア開発キットより以前のものであるため、ミドルウェアと段階的な統合を必要とすることが多いです。大規模機関は12~36ヶ月の実装期間に直面する可能性があります。南米、アフリカ、東南アジアの中小企業は、サードパーティ認証コストが年間API支出を超える場合があります。iBeta PADレベル2テスト、ISO/IEC 17025認定インジェクション評価、およびFIDOアライアンス文書認証認定はそれぞれ継続的なコストをもたらす可能性があります。これにより、十分な資本を持つプラットフォームはアイデンティティオーケストレーションサービス内に認定済み活性検知をバンドルする方が有利となり、小規模な事業者はホワイトラベルのオファリングへの依存度が高くなります。したがって活性検知市場は、検知品質、統合ニーズ、認証証拠と同様に、手頃な価格についても対応する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソフトウェアがリードし、サービスが最速ペーで拡大
ソフトウェアは2026年のコンポーネント構成の63.72%を占め、このセグメント内で最大のコンポーネントシェアを持ちます。企業は、長いハードウェア調達サイクルを回避できるクラウド提供型アプリケーションプログラミングインターフェースを好みます。ソフトウェア層には、スタンドアロンの活性検知ソフトウェア開発キットとより広範なアイデンティティ検証プラットフォームが含まれます。これらのプラットフォームは、文書認証、ウォッチリストスクリーニング、および活性検知チェックを同一ワークフロー内で組み合わせることができます。また、攻撃パターンの変化に応じて更新される適応型ディープフェイク検知モデルをサポートすることもできます。不正ツールや攻撃手法は計画された製品リリースの間に変化する可能性があるため、より迅速な適応が重要になっています。このアプローチは、完全なアイデンティティワークフローを置き換えることなくコントロールを変更する必要がある組織をサポートします。したがって、ソフトウェアは活性検知市場において中心的な存在であり続け、企業はスケーラブルなリモート検証と継続的なリスク管理を必要としています。このコンポーネントはまた、既に文書や顧客記録を管理しているシステムに活性検知チェックを追加する実践的な方法を企業バイヤーに提供します。これにより、より少ないサプライヤーとより一貫したレビュープロセスを好む組織の調達を簡素化できます。
サービスは2027年から2032年にかけてCAGR 23.17%で拡大する見込みであり、コンポーネント中で最速の成長率です。クライアントが活性検知システムを本番環境で運用するにつれて、モデル再検証、レッドチームテスト、監査サポート、および統合サービスが必要になります。初期展開後に不正手法が変化した場合、これらのニーズはより重要になります。世界経済フォーラムは、新しいディープフェイクツールの変種が月次未満のサイクルで出現する可能性があると報告しました。したがって、年次認証だけでは積極的な不正環境には不十分な場合があります。マネージド脅威インテリジェンスサービスは、正式なテストサイクルの間にクライアントがこれらの変を監視するのに役立ちます。また、規制レビューや調達更新のために必要なコントロールを文書化するチームを支援することもできます。ハードウェア組み込みモジュールは、特にクラウド接続がレイテンシやデータ主権の懸念を生じさせる場合、アクセスコントロール、国境キオスク、およびATM認証に引き続き関連します。これら2つのコンポーネントグループは異なる運用ニーズに対応しますが、単一のアイデンティティワークフローで一緒に使用することができます。この組み合わせは、必要に応じてリモート分析とローカル機能を連携させることで活性検知市場をサポートします。
注記: 各個別セグメントのセグメントシェアは、レポート購入時に入手可能
検知方法別:パッシブ活性検知がシェアと成長見通し全体でリーダーシップを固める
パッシブ活性検知は2026年の検知方法セグメントの46.17%を占め、2032年までCAGR 23.34%で拡大する見込みです。この地位により、パッシブ技術は検知方法セグメント内で最大のシェアと最も強い予測成長率の両方を持ちます。バイヤーは、ユーザーに見える指示に従うことを要求するアクティブチャレンジ・レスポンスチェックから離れつつあります。スクリプト化されたディープフェイク攻撃はそれらの指示を模倣できるため、予測可能なチャレンジの利点が低下します。パッシブシステムは代わりに、テクスチャ、リモート光電脈波(rPPG)パルス信号、単眼深度手がかりなどの特徴を評価します。これらの方法により、ユーザーは可視的なフリクションを少なくしてチェックを完了できます。2025年のScientific Reports誌の研究では、中心差分畳み込みによる深度マップ融合が単一手がかりアプローチと比較してクロスドメイン汎化を改善することが示されました。この証拠は、1つの観察可能な応答に依存するのはなく、複数の信号を使用する設計方向を支持します。これは活性検知市場において有用であり、組織は各顧客インタラクションに可視的なタスクを追加せずに、より強力な検証を必要としています。
ハイブリッド活性検知は、2026年において多くの規制対象金融機関にとって優先アーキテクチャになりつつあります。通常のチェックとしてパッシブ分析を使用し、リスクが高いと見られるセッションに対してはアクティブなステップアップチャレンジを起動します。この設計により、通常のインタラクションでのフリクションが低減されながら、異常なケースに対してより強力なオプションが保持されます。アクティブ活性検知は、規制がチャレンジ・レスポンス動作を明示的に要求する場合に引き続き役割を持ちます。大量の消費者トランザクションにおける追加のユーザー負担により、その広範な使用は制限されます。CEN/TS 18099はインジェクション攻撃検知の期待を定義し、ISO/IEC 30107-3はプレゼンテーション攻撃検知のフレームワークを提供します。両標準は、パッシブおよびハイブリッド製品が政府よび規制対象企業の調達に適格かどうかに影響します。活性検知市場は、したがって、低フリクション検証と明確なエスカレーションパスのバランスを取るシステムを評価しています。この構造により、選択された検証方法が各個別セッションに関連するリスクに対応できます。
生体認証モダリティ別:顔面活性検知が優位を保ちながらマルチモーダルシステムが加速
顔面活性検知は2026年の生体認証モダリティセグメントの61.30%を占めました。そのリードは、消費者向けスマートフォンにおけるフロントカメラの広範な普及を反映しています。また、顔ベースのリモートチェックを対面検証と同等として受け入れるフレームワークによっても支持されています。これには、eIDAS 2.0、インドのV-CIPガイドライン、およびブラジルのデジタルCNH受け入れが含まれます。顔チェックはアカウント開設に適しています。なぜなら、消費者は通常すでに使用中のデバイスで完了できるからです。指紋活性検知は、センサーがすでに設置されている物理的アクセスコントロールおよびモバイルバンキングにおいて引き続き関連します。虹彩活性検知は、高保証の国境管理および国家識別プログラムに対応します。音声活性検知は、音声クローニングツールがより高度になるにつれてコールセンターの不正防止をサポートします。これらの用途は、活性検知市場が異なる検証設定と利用可能なデバイスハードウェアに応じて異なるモダリティを必要とすることを示しています。
マルチモーダル活性検知は2027年から2032年にかけてCAGR 24.19%で拡大する見込みであり、モダリティグループ内で最速の成長率です。顔、音声、および行動指標を組み合わせることで、単一の生体認証信号に残るリスクを低減します。攻撃者は複数のコントロールを同時に突破する必要があります。2026年のDiscover Artificial Intelligence誌の研究では、軽量ディープニューラルネットワークがエッジデバイス上でリアルタイムにマルチモーダル活性検知を実行できることが示されました。これにより、マルチモーダルシステムをサーバーサイド運用に制限していた以前の計算バリアが低下します。NEC Corporationは2025年2月に、生体認証データを保存せずに暗号化計算を使用する顔認証方式を発表しました。[3] このようなアプローチは、プライバシーを重視する市場でのデータレジデンシーの懸念に対処するのに役立ちます。また、生体認証テンプレートの中央保管なしに強力な保証を必要とする組織にとって、マルチモーダル展開をより実用的にします。モダリティの組み合わせはまた、特定の設定で一方の信号の信頼性が低い場合に、より強力な判断をサポートすることができます。
注記: 各個別セグメントのセグメントシェアは、レポート購入時に入手可能
展開モード別:クラウドベースがリードし、ハイブリッドクラウドがエンタープライズアップグレードサイクルを再定義
クラウドベース展開は2026年の活性検知市場規模の52.23%を占めました。このモデルは、中央モデル更新を必要とするAPIファーストのアイデンティティプラットフォームに適しています。また、多数のトランザクションと顧客にわたる不正信号を集約することもできます。中央展開は、ベンダーが新興の攻撃パターンをより迅速に識別するのに役立ちます。バイヤーにとっては、すべてのモデル更新をローカルデバイスにインストールする必要性が低減されます。オンプレミス展開は、機密政府、防衛、およびローカライズされた生体認証環境において引き続き必要です。これらの設定では、セキュリティポリシーまたは規制がインターネット接続型推論を禁止する場合があります。したがって、展開の決定は、集中型インリジェンスとローカルコントロールの間の必要なバランスに依存します。オンプレミスシステムの継続的な役割は、活性検知市場がローカル管理オプションを引き続き必要としていることを意味します。これにより、各バイヤーのデータ取り扱いルールに沿った展開の選択肢に対する継続的なニーズが生まれます。
ハイブリッドクラウドは2027年から2032年にかけてCAGR 23.79%で拡大する見込みです。この構成は、選択された生体認証活動をユーザーの近くまたは機関内に保持しながら、脅威インテリジェンスと機能更新のためにクラウドエンドポイントを使用します。これは、すべてのアイデンティティ機能を完全にクラウドに移行できない機関にとってのアップグレードルートを提供します。ローカル処理はセキュリティポリシーとデータレジデンシーのニーズに対応できます。クラウド接続型機能は、完全なローカル置き換えを必要とせずに更新されたインテリジェンスを配布できます。ハイブリッドクラウドは、したがって、セキュリティ要件とトランザクションあたりのコストを整合させることができます。バイヤーは、独自に維持することが困難な更新にアクセスしながら、ローカルセーフガードを保持する方法を得ることができます。このモデルは、チームがブランチ、モバイル、およびリモートチャネルにわたって一貫したコントロールを必要とする場合に特に関連します。また、既存のアイデンティティシステムの段階的な近代化もサポートします。
アプリケーション別:eKYCがボリュームを固め、アクセスコントロールが最速の収益成長を牽引
リモートアイデンティティ検証およびeKYCは2026年のアプリケーション構成の42.27%を占めました。銀行、保険、および通信業界全体のデジタルアカウント開設規則がこのリーディングポジションを支えています。活性検知は、それ以外では複製または操作される可能性がある文書およびアイデンティティデータにプレゼンスチェックを追加します。Jumio社は、2025年1月にデジタル運転免許証がオンボーディングに受け入れられた後、100万件以上のブラジルデジタルCNH検証を処理しました。同社はこのプロセスから10%のコンバージョン増加を報告しました。の事例は、eKYCがコンプライアンスだけでなく商業的なオンボーディング結果にも影響を与える可能性があることを示しています。決済認証、国境管理、およびアカウント回復は、最初のアカウント開設イベントを超えた需要を広げます。この広範な使用は、活性検知市場が単一のオンボーディングプロセスではなく、異なるリスクレベルと検証ジャーニーをサポートする必要があることを意味します。また、同じコントロールを顧客のアカウントライフサイクル全体に適用できるプロバイダーに価値をもたらします。
アクセスコントロールおよび継続的認証は2027年から2032年にかけてCAGR 24.11%で拡大する見込みです。企業は、認証情報だけでは不十分な場合がある高権限操作にステップアップ生体認証チェックを適用しています。ビデオ通話参加者の検証も、ディープフェイクによるなりすましがエンタープライズコミュニケーションに影響を与えるにつれて関連性が高まっています。iProovは2026年3月にiProov Verified Meetingsを立ち上げ、ビデオ通話における人間の存在を検証し、ライブビデオストリームでのディープフェイクおよびインジェクション攻撃を検知しています。これらの製品は、活性検知が物理的なアクセスとオンボーディングから通常のエンタープライズ運用プロセスへと移行していることを示しています。この使用はコントロールをパスワードリセット、アカウント回復、および高度なリスクを示す可能性のあるその他のトリガーに拡大します。この機会は、通常の業務を中断させずに検証を強力に維持することに依存します。組織はまた、ルーティンユーザーに不必要な検証の繰り返しを求めないよう、ステップアップチェックが必要なタイミングを定義する必要があります。
エンドユーザー産業別:BFSIが需要を固め、小売・eコマースが最速で加速
銀行・金融サービス・保険は2026年のエンドユーザー産業構成の36.21%を占めました。KYCおよびAMLの義務が、この顧客グループにとってアイデンティティ保証を必要なコントロールとしています。不正損失の経済性は、生体認証活性検知を展開するための直接的なビジネス上の理由を加えます。Veriffは、2026年アイデンティティ不正レポートにおいて、なりすまし詐欺がすべての不正検証試行の85%以上を占めたと報告しました。同社はまた、2025年にはデジタル提示されたメディアが2024年比で300%以上AIにより完全に生成または改変されている可能性が高いことを発見しました。政府・防衛バイヤーは認定済みの検知パフォーマンスと機密展開オプションを優先します。医療機関は遠隔診療患者の本人確認と処方認証に活性検知を使用します。通信事業者はSIMスワップ詐欺を減らしてリモート加入者を確認するために使用します。これらの産業を合わせると、活性検知市場は不正、運用リスク、およびアイデンティテの悪用の防止と結びついています。
小売・eコマースは2027年から2032年にかけてCAGR 25.10%で拡大する見込みです。アカウント乗っ取りとロイヤルティプログラムの悪用が、バイヤーとセラーの両方のアカウントにわたってより強力なチェックの必要性を高めています。パッシブ活性検知は、歴史的に生体認証チェックをチェックアウト時により適さないものにしていたコンバージョンフリクションを低減できます。Veriffは2026年2月に、マーケットプレイスプラットフォーム向けに活性検知チェック、生体認証、およびプロフィール画像キャプチャを備えたマーケットプレイス・スイートを立ち上げました。このオファリングは、単一のオンボーディングチェックではなく継続的な信頼プロセスを生み出すよう設計されています。このモデルは、マーケットプレイストランザクションの両側を含む不正に対処します。小売プラットフォームは、特に低額トランザクションにおいて、セキュリティコントロールと顧客完了率を判断する必要があります。プロバイダーが顧客ジャーニーに中断を伴う追加ステップを生じさせることなくチェックを統合できる場合、活性検知市場はこのセグメントから恩恵を受けることができます。価値提案は、プラットフォームがトランザクションを保護しながら、わかりやすい購入プロセスを維持できる場合に最も強くなります。プロバイダーはまた、保護がマーケットプレイス関係の異なる段階にわたって機能できることを示す必要があります。
地域分析
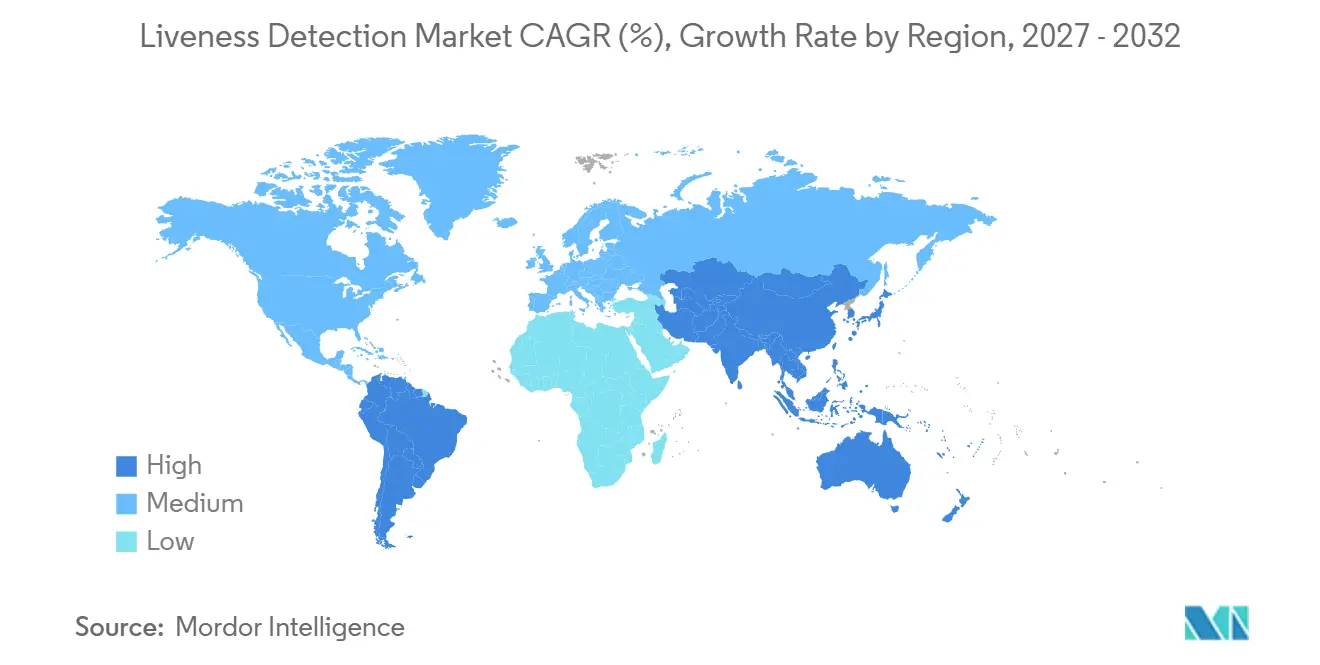
北米は2026年のグローバル活性検知市場の35.53%を占めました。米国がBFSI、政府、およびテクノロジープラットフォームアプリケーションにわたる主要なボリュームドライバーです。米国国土安全保障省の2025年10月のルールは、空港、陸路、海港の出発地点でのすべての外国人への生体認証収集を拡大しました。[4] カナダの州デジタルアイデンティティプログラムとメキシコのデジタルレンディングおよび送金プラットフォームが地域需要を広げています。Jumio、iProov、FaceTec、Veriff、Mitek、およびParavisionは同地域で主要な商業活動を展開しており、価格競争を高め、バイヤーがより広範なプラットフォーム契約を選択するよう促しています。
欧州は、活性検知市場に構造的な需要を生み出すコンプライアンス要件によって形成されています。EESのシェンゲン国境への展開は2026年4月まで継続し、英国は2026年10月6日より非接触型eゲートのアップグレードを開始しました。eIDAS 2.0は、2027年までのAMLオンボーディングのためにEUデジタルアイデンティティウォレットが高水準保証を満たすことを要求しています。英国デジタルアイデンティティセクター分析レポート2026年版では、生体認証および活性検知を提供するプロバイダーが45%から57%に増加し、IDEMIA、Thales、Veriff、およびFacePhi BiometriaがGovernmentと商業の両機会に対応していることが示されました。
アジア太平洋地域は2027年から2032年にかけてCAGR 24.50%拡大する見込みであり、最高の地域成長率です。インドのアーダールの規模、中国の必要なアーキテクチャアップグレード、日本の2027年ICチップ義務化、および東南アジアの金融包摂プログラムがデジタルオンボーディングのボリュームを増加させています。中国の2026年のGA/T 1723.3に基づく明確化により、金融、政府、および国境アプリケーションで2D RGB認識ではなく3D活性検知および反ディープフェイクアルゴリズムが必要とされています。NEC Corporationのプライバシー保護型顔認証、NTT DATAのCAFISパスキーサービス、およびGMOあおぞらネット銀行の生体認証アカウントセキュリティ展開は、日本のアイデンティティ検証システムへの機関投資を示しています。サウジアラビア、アラブ首長国連邦、ブラジル、南アフリカ、ナイジェリア、およびケニアは、採用の異なる段階を反映しており、一部のアフリカ市場ではインフラとデバイスの多様性が進展を制限しています。
競合ランドスケープ
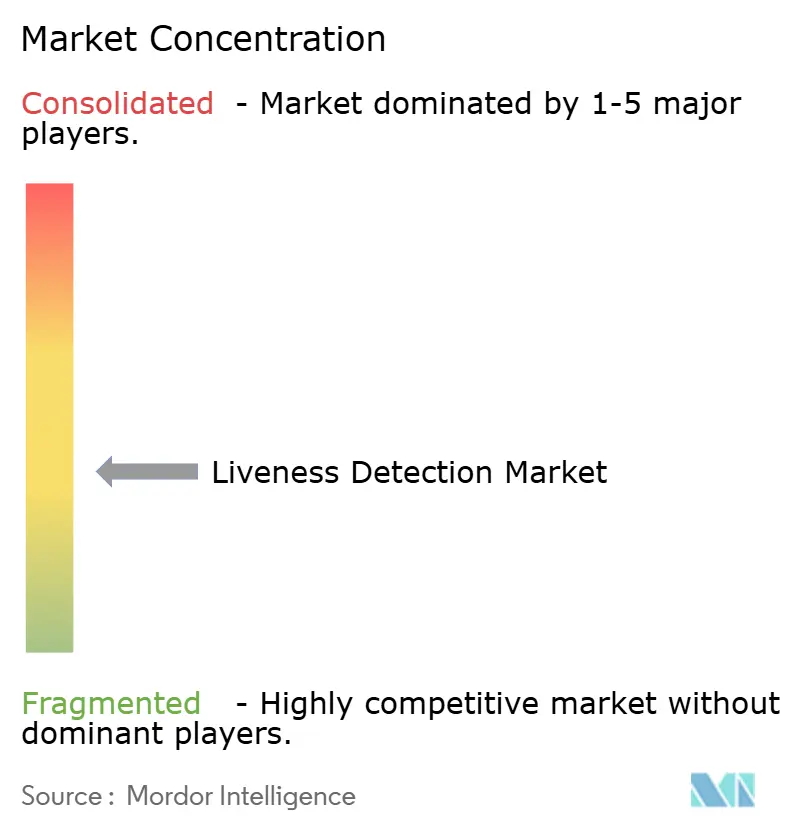
活性検知市場は製品レベルでは適度に断片化していますが、アイデンティティプラットフォームレベルではより統合が進んでいます。Entrustは2025年4月に400 ミリオン 米ドルでOnfidoを買収し、LexisNexis Risk SolutionsはIDVerseを2025年2月に買収しました。これは、エンタープライズ配布関係がスタンドアロンの活性検知インターフェースを上回る理由を示しています。専門プロバイダーは、魅力的なパートナーまたは買収ターゲットであり続けるために、引き続き強力なセキュリティパフォーマンスを実証する必要があります。大規模プラットフォーム、フォーカスドスペシャリスト、および組み込みハードウェアベンダーの組み合わせが競合フィールドを広く保っています。バイヤーは、活性検知、文書レビュー、不正信号、およびコンプライアンスプロセスを1つのサービスに組み合わせるベンダーをますます好むようになっています
サードパーティ認証は、専門プロバイダー間の競争において重要な基盤です。ISO/IEC 30107-3テスト、新興のCEN/TS 18099要件、およびNIST 800-63-4は、バイヤーにプレゼンテーションおよびインジェクション攻撃耐性を評価するための共通の方法を提供します。これにより、政府および規制対象企業のバイヤーに明確な最初の製品フィルターが提供されます。認証は、小規模企業が繰り返しテストや敵対的研究のためのリソースを欠く可能性があるため、参入障壁を高める可能性があります。したがって、検証済みのパフォーマンスは、独立して評価されていないベンダーの精度主張よりも意味があります。
ワークフォース検証、エッジネイティブ活性検知、および再利用可能なアイデンティティが、活性検知市場において同時にベンダーの活動を引き付けています。Microchip Technologyは2026年7月の2026年 Embedded Vision Summitにおいて、クラウド依存なしにMicrochip MPU上でオンデバイスで完全に動作する、主権に敏感な重要インフラアプリケーション向けのセキュアエッジAI顔認識および単眼カメラ活性検知ソリューシンを実演しました。JumioのSelfie.DONEの展開とSumsubの2026年10月の再利用可能なKYCゲートウェイは、単一のコンプライアンスチェックから得られた認証済みアイデンティティイベントを複数の規制対象サービスにわたって再利用できるようにします。ISO/IEC 18013-5ベースの相互運用性は、5~7年の期間にわたって独自の活性検知インターフェースの独自性を低下させる可能性があり、ワークフロー統合、配布、および認定済みパフォーマンスの価値を高めます。
活性検知産業リーダー
-
NEC Corporation
-
Thales S.A.
-
Jumio Corporation
-
Daon, Inc.
-
FaceTec, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年10月:Sumsubは2026年10月7日に再利用可能なKYCゲートウェイを立ち上げ、単一のコンプライアンスチェックから得られた検証済みアイデンティティ認証情報を複数の規制対象プラットフォームにわたって再利用できるようにしました。このソリューションにより、消費者のオンボーディングごとのフリクションが低減され、マルチプロダクトエコシステムを管理する企業のコンプライアンスコストが削減され、セッションごとの活性検知API経済性と競合するポータブルアイデンティティモデルが推進されます。
- 2026年7月:Microchip Technologyは2026年 Embedded Vision Summitにおいて、クラウド依存なしにMicrochip MPU上でオンデバイスで完全に動作するセキュアエッジAI顔認識および単眼カメラ活性検知ソリューションを実演しました。この実演は、アーキテクチャの再設計なしにクラウドファーストベンダーが対応できない重要インフラアクセスコントロールに関するデータ主権とレインシ要件に対処しました。
- 2026年4月:Veriffは2026年4月22日に、人間の介入なしに12ヶ国の19種類の文書タイプをカバーするFull Auto Identity VerificationソリューションについてFIDOアライアンス文書真正性認証を取得し、この標準を満たす最初のグローバルアイデンティティ検証プロバイダーの一つとしてVeriffを位置づけました。
- 2026年3月:iProovは、エンタープライズ採用、高リスクアカウント回復、およびビデオ通話参加者認証のために、ライブビデオストリームでのディープフェイクおよびインジェクション攻撃のリアルタイム検知を備えた、本物の人間プレゼンス検証を提供するワークフォース・ソリューション・スイートおよびiProov Verified Meetingsを立ち上げました。
グローバル活性検知市場レポートスコープ
活性検知は、顔写真がマスク、写真、またはビデオなどのなりすまし表現ではなく、生きている人間から得られたものであるかどうかを検証する生体認証セキュリティ技術です。ライブプレゼンスフィルターとして機能することで、サンプルが信頼される前に生体認証詐欺を軽減します。組織は、高リスクの検証フローに対してはアクティブ活性検知を展開し、リスクの低いシナリオではユーザーフリクションを小化するためにパッシブ活性検知を展開することができます。
活性検知市場レポートは、コンポーネント(ソフトウェア、ハードウェア組み込みモジュール、およびサービス)、検知方法(パッシブ活性検知、アクティブ活性検知、およびハイブリッド活性検知)、生体認証モダリティ(顔面活性検知、指紋活性検知、虹彩活性検知、音声活性検知、およびマルチモーダル活性検知)、展開モード(クラウドベース、オンプレミス、およびハイブリッドクラウド)、アプリケーション(リモートアイデンティティ検証およびeKYC、アクセスコントロールおよび継続的認証、決済認証、アカウント回復および高リスクトランザクション検証、国境管理・入国管理・eビザ、およびその他のアプリケーション)、エンドユーザー産業(BFSI、政府・防衛、医療・ライフサイエンス、小売・eコマース、通信、旅行・輸送、およびその他のエンドユーザー産業)、および地域(北米、南米、欧州、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ソフトウェア |
| ハードウェア組み込みモジュール |
| サービス |
| パッシブ活性検知 |
| アクティブ活性検知 |
| ハイブリッド活性検知 |
| 顔面活性検知 |
| 指紋活性検知 |
| 虹彩活性検知 |
| 音声活性検知 |
| マルチモーダル活性検知 |
| クラウドベース |
| オンプレミス |
| ハイブリッドクラウド |
| リモートアイデンティティ検証およびeKYC |
| アクセスコントロールおよび継続的認証 |
| 決済認証 |
| アカウント回復および高リスクトランザクション検証 |
| 国境管理・入国管理・eビザ |
| その他のアプリケーション |
| BFSI |
| 政府・防衛 |
| 医療・ライフサイエンス |
| 小売・eコマース |
| 通信 |
| 旅行・輸送 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| コンポーネント別 | ソフトウェア | |
| ハードウェア組み込みモジュール | ||
| サービス | ||
| 検知方法別 | パッシブ活性検知 | |
| アクティブ活性検知 | ||
| ハイブリッド活性検知 | ||
| 生体認証モダリティ別 | 顔面活性検知 | |
| 指紋活性検知 | ||
| 虹彩活性検知 | ||
| 音声活性検知 | ||
| マルチモーダル活性検知 | ||
| 展開モード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッドクラウド | ||
| アプリケーション別 | リモートアイデンティティ検証およびeKYC | |
| アクセスコントロールおよび継続的認証 | ||
| 決済認証 | ||
| アカウント回復および高リスクトランザクション検証 | ||
| 国境管理・入国管理・eビザ | ||
| その他のアプリケーション | ||
| エンドユーザー産業別 | BFSI | |
| 政府・防衛 | ||
| 医療・ライフサイエンス | ||
| 小売・eコマース | ||
| 通信 | ||
| 旅行・輸送 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
活性検知市場の規模は?
活性検知市場は2027年に1.99 ビリオン 米ドルと予測され、2032年までに5.03 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 20.38%を記録する見込みです。
活性検知ソリューションへの需要を牽引している要因は何ですか?
KYCおよびAML要件、ディープフェイクおよびインジェクション攻撃の増加、デジタル決済認証、および公共部門のアイデンティィプログラムが需要を支えています。
最も速く拡大している活性検知方法はどれですか?
パッシブ活性検知が検知方法セグメントをリードし、2032年までCAGR 23.34%で拡大する見込みです。
どのビジネスユーザーが活性検知を最も急速に採用していますか?
小売・eコマースは、プラットフォームがアカウント乗っ取りとバイヤー・セラー詐欺に対処するにつれて、2032年までCAGR 25.10%で拡大する見込みです。
最も強い予測拡大を示す地域はどこですか?
アジア太平洋地域は、デジタルアイデンティティプログラムと金融オンボーディング活動に支えられ、2032年までCAGR 24.50%で拡大する見込みです。
ハイブリッド展開モデルが生体認証検証にとって重要な理由は何ですか?
ハイブリッドモデルは、選択された処理をローカルに保持しながら脅威インテリジェンスと更新のためにクラウドサービスを使用し、組織がデータコントロール、パフォーマンス、および適応性のバランスを取るのに役立ちます。