
Taille et part du marché de la détection de vivacité
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
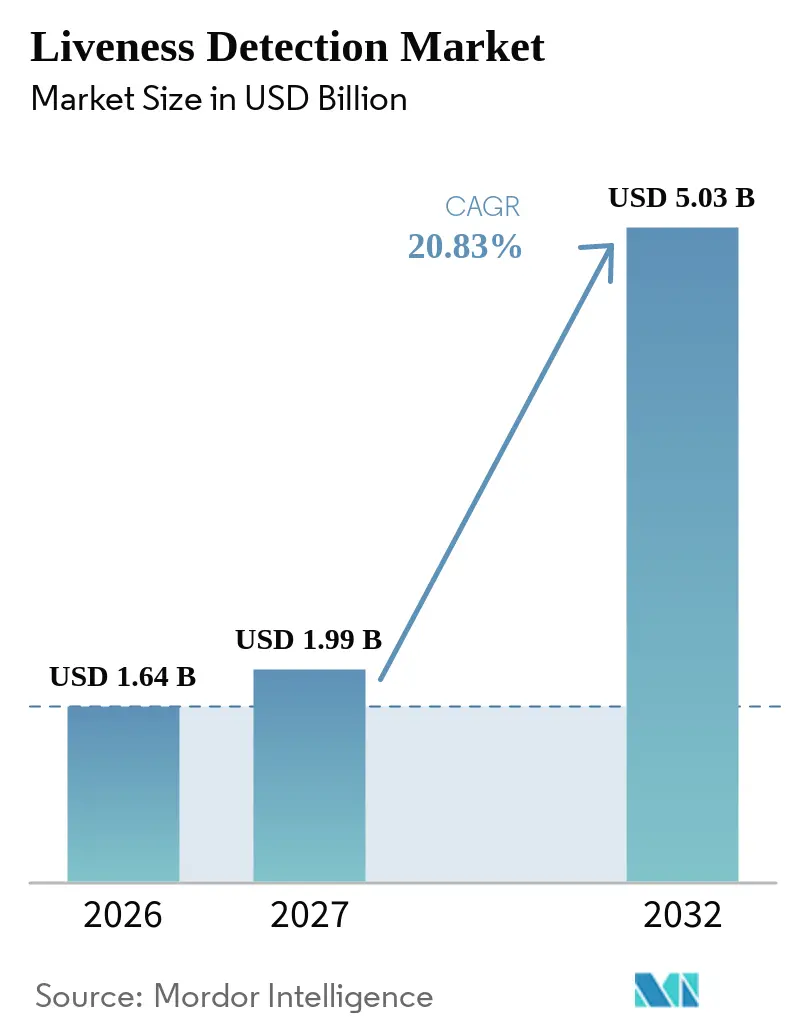
| Taille du Marché (2027) | 1.99 Milliards de dollars |
| Taille du Marché (2032) | 5.03 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 20.83 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la détection de vivacité par Mordor Intelligence
La taille du marché de la détection de vivacité devrait s'étendre de 1,64 milliard USD en 2026 et 1,99 milliard USD en 2027 à 5,03 milliards USD d'ici 2032, enregistrant un CAGR de 20,38 % entre 2027 et 2032. Les exigences réglementaires font des vérifications de présence biométrique un contrôle standard pour les institutions financières, tandis que les outils d'IA générative accessibles réduisent le coût des attaques biométriques frauduleuses. Les acheteurs commerciaux adoptent également des approches d'assurance d'identité qui ont d'abord été développées pour les programmes gouvernementaux. Le marché de la détection de vivacité évolue vers des vérifications passives côté serveur, avec des défis actifs utilisés uniquement lorsque le risque est élevé, ce qui favorise les fournisseurs dont les logiciels peuvent fonctionner au sein d'une plateforme de vérification d'identité plus large. La confidentialité, la résidence des données et les changements plus rapides dans les méthodes d'attaque créent des coûts et des délais d'approvisionnement, mais ils augmentent également l'importance des outils de vivacité certifiés et adaptables. Les opportunités les plus solides favorisent les fournisseurs qui combinent une détection adaptable avec des options de déploiement adaptées aux acheteurs réglementés et aux systèmes d'entreprise établis.
Points clés du rapport
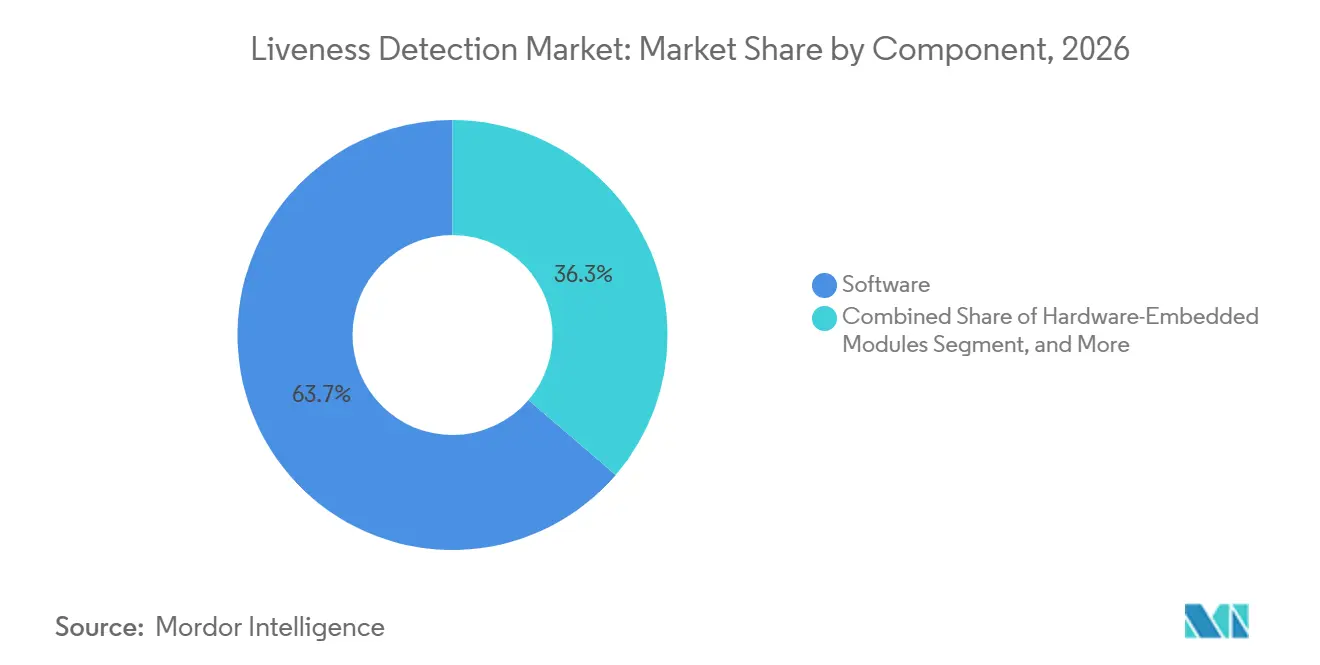
- Par composant, les logiciels détenaient 63,72 % de la part du marché de la détection de vivacité en 2026, tandis que les services devraient se développer à un CAGR de 23,17 % jusqu'en 2032.
- Par méthode de détection, la détection de vivacité passive détenait 46,17 % de la part des revenus en 2026 et devrait se développer à un CAGR de 23,34 % jusqu'en 2032.
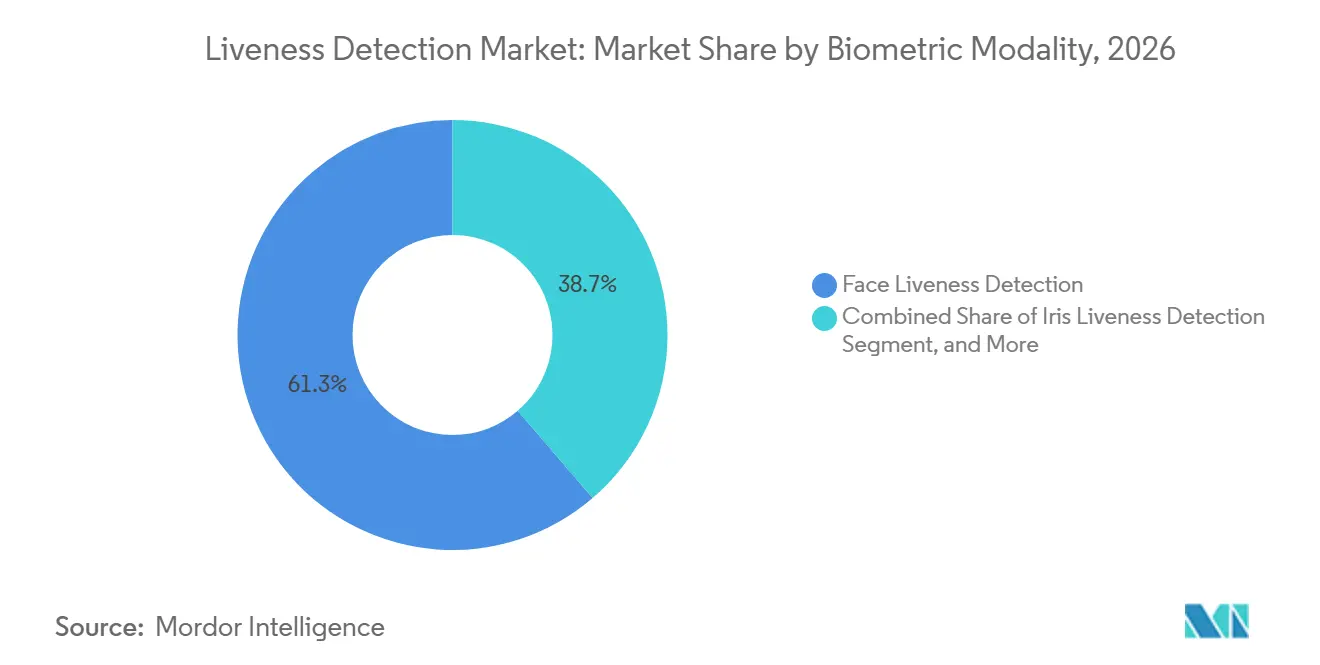
- Par modalité biométrique, la détection de vivacité faciale détenait 61,30 % de la part des revenus en 2026, tandis que la détection de vivacité multimodale devrait se développer à un CAGR de 24,19 % jusqu'en 2032.
- Par mode de déploiement, le déploiement basé sur le cloud détenait 52,23 % de la part des revenus en 2026, tandis que le cloud hybride devrait se développer à un CAGR de 23,79 % jusqu'en 2032.
- Par application, la vérification d'identité à distance et l'eKYC détenaient 42,27 % de la part des revenus en 2026, tandis que le contrôle d'accès et l'authentification continue devraient se développer à un CAGR de 24,11 % jusqu'en 2032.
- Par secteur d'utilisation final, les services bancaires, financiers et d'assurance détenaient 36,21 % de la part des revenus en 2026, tandis que le commerce de détail et le commerce électronique devraient se développer à un CAGR de 25,10 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 35,53 % de la part du marché de la détection de vivacité en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 24,50 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives mondiales du marché de la détection de vivacité
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intégration numérique et conformité KYC/AML | +4.5% | Mondial, intense dans l'UE, l'Inde et l'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Escalade des menaces liées aux deepfakes et aux attaques par injection | +4.0% | Mondial, aigu en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Expansion des paiements mobiles et des services d'identité à distance | +3.5% | Asie-Pacifique en cœur, débordement vers le Moyen-Orient et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Identité numérique gouvernementale et modernisation des frontières | +2.8% | Amérique du Nord, Europe, Moyen-Orient | Moyen terme (2-4 ans) |
| Demande croissante d'authentification sans friction basée sur le risque | +2.5% | Mondial, adoption précoce dans le BFSI et le commerce électronique | Moyen terme (2-4 ans) |
| Expansion des capacités de renseignement sur les menaces en temps réel et d'IA en périphérie | +2.0% | Mondial, gains précoces dans les infrastructures critiques et le gouvernement | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intégration numérique et conformité KYC/AML
Les exigences de conformité créent une demande non discrétionnaire pour le marché de la détection de vivacité. L'Autorité européenne de lutte contre le blanchiment de capitaux a étendu la supervision directe des institutions financières à haut risque en 2025, renforçant l'importance des vérifications d'identité fiables dans les États membres. Le Groupe d'action financière a précisé en février 2025 que l'intégration à distance n'est pas nécessairement à haut risque lorsque des contrôles de vivacité biométrique solides sont en place. Cette clarification soutient l'utilisation de contrôles biométriques solides comme alternative à la considération de l'intégration à distance comme intrinsèquement inadaptée. Les exigences réglementaires étendent également la vérification biométrique aux services de paiement, de monnaie électronique et autres services où l'identification à distance des clients est utilisée. L'exigence eIDAS 2.0 pour une assurance élevée dans l'intégration AML d'ici 2027 devrait faire des vérifications de vivacité une exigence d'achat courante pour les entreprises européennes.
Escalade des menaces liées aux deepfakes et aux attaques par injection
L'environnement des menaces évolue plus rapidement que de nombreux modèles déployés ne peuvent être réentraînés. Entrust a signalé que les deepfakes représentaient 1 tentative de fraude biométrique sur 5 à l'échelle mondiale, tandis que les tentatives de selfies deepfakés ont augmenté de 58 % en 2025 et les attaques par injection ont augmenté de 40 % d'une année sur l'autre. Le Forum économique mondial a signalé une augmentation de 88 % d'une année sur l'autre des attaques par injection observées par Jumio en 2025. Son analyse de janvier 2026 a également documenté des outils commerciaux de remplacement de visage par deepfake à partir de 25,95 USD, rendant les attaques biométriques plus accessibles aux réseaux de fraude organisée. Ce changement déplace l'accent sécuritaire des attaques de présentation physique vers les flux vidéo synthétiques injectés au niveau de la couche logicielle. Les fournisseurs sont donc poussés à combiner la détection d'attaques de présentation ISO/IEC 30107-3 avec la détection d'attaques par injection CEN/TS 18099, élargissant les travaux techniques et les besoins de certification récurrents.
Expansion des paiements mobiles et des services d'identité à distance
L'authentification des paiements mobiles étend l'utilisation de la vivacité au-delà de l'ouverture de compte et vers des vérifications répétées des transactions. Razorpay, Mastercard et Visa ont lancé une clé d'accès biométrique conforme à la RBI en Inde le 31 mars 2026, permettant l'authentification par visage ou empreinte digitale pour les transactions par carte.[1] Visa a décrit les clés d'accès de paiement liées aux appareils comme une architecture connexe pour l'identité numérique dans ses recherches de janvier 2025. Cela modifie le volume de base pertinent, qui passe des événements d'intégration isolés aux événements d'authentification des paiements. Ces événements se produisent beaucoup plus souvent et créent une demande pour des outils de vivacité passive capables de répondre rapidement. Les fournisseurs capables de maintenir la détection des deepfakes tout en opérant en dessous de 300 millisecondes sont mieux positionnés pour les cas d'utilisation liés aux paiements.
Identité numérique gouvernementale et modernisation des frontières
Les programmes gouvernementaux donnent au marché de la détection de vivacité un point de référence important en matière d'échelle et de certification. Le ministère de l'Intérieur du Royaume-Uni a commencé le déploiement de portiques biométriques sans contact dans les aéroports à partir du 6 octobre 2026, faisant correspondre les scans faciaux en direct avec les informations de passeport vérifiées. Le Département de la sécurité intérieure des États-Unis a finalisé une règle en octobre 2025 qui étend la collecte biométrique à tous les étrangers aux points de départ des aéroports, des ports terrestres et maritimes.[2] Les programmes frontaliers et d'identité nationale donnent aux acheteurs commerciaux des exemples visibles de la façon dont les vérifications biométriques en direct peuvent fonctionner à grande échelle. Ces déploiements établissent ISO/IEC 30107-3 et ISO/IEC 18013-5 comme architectures de référence pour l'évaluation commerciale. Les équipes d'approvisionnement du secteur commercial utilisent souvent ces exigences du secteur public comme point de départ pratique pour leurs propres évaluations de fournisseurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité de la confidentialité biométrique, du consentement et de la résidence des données | -3.5% | UE, Inde, niveau des États américains, notamment l'Illinois et le Texas, Chine | Long terme (≥ 4 ans) |
| Charge d'intégration et coût total pour les systèmes hérités et les PME | -2.5% | Mondial, plus prononcé en Amérique du Sud, en Afrique et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Variabilité des performances selon les appareils, l'éclairage et les conditions démographiques | -1.5% | Asie-Pacifique et Afrique, segments d'appareils à faibles revenus à l'échelle mondiale | Moyen terme (2-4 ans) |
| Adaptation adversariale et raccourcissement des cycles de revalidation des modèles | -1.5% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Complexité de la confidentialité biométrique, du consentement et de la résidence des données
Les règles relatives aux données biométriques restent fragmentées, ce qui complique le déploiement sur le marché de la détection de vivacité même là où la demande est forte. La loi européenne sur l'IA traite les systèmes d'identification biométrique en temps réel comme présentant un risque élevé, nécessitant des évaluations de conformité et des pistes d'audit qui peuvent allonger les cycles d'approvisionnement pour les acheteurs de taille moyenne. La loi chinoise sur la protection des informations personnelles et la norme GA/T 1723.3 exigent que les modèles biométriques restent dans les limites des appareils ou des institutions dans les applications financières et gouvernementales. Cela peut exclure les fournisseurs de cloud mondiaux à moins qu'ils n'établissent des partenariats d'infrastructure locaux. Dans les juridictions exigeant un consentement affirmatif, y compris celles régies par des règles de type RGPD et les statuts biométriques américains émergents, les consommateurs peuvent abandonner l'intégration avant que la vérification ne soit terminée. Les fournisseurs doivent gérer le double effet de la réglementation, où les règles soutiennent la demande d'identité vérifiée mais ralentissent la mise en œuvre par la localisation, le consentement et les exigences d'audit.
Charge d'intégration et coût total pour les systèmes hérités et les PME
Les prix des API par transaction ne reflètent pas le coût total du déploiement des contrôles de vivacité sur le marché de la détection de vivacité. Les systèmes bancaires, d'assurance et gouvernementaux hérités nécessitent souvent des intergiciels et une intégration par phases car ils sont antérieurs aux kits de développement logiciel modernes basés sur REST. Les grandes institutions peuvent faire face à des périodes de mise en œuvre de 12 à 36 mois. Les petites et moyennes entreprises en Amérique du Sud, en Afrique et en Asie du Sud-Est peuvent constater que les coûts de certification tiers dépassent les dépenses annuelles en API. Les tests iBeta PAD de niveau 2, les évaluations d'injection accréditées ISO/IEC 17025 et les certifications d'authentification de documents de la FIDO Alliance peuvent chacun entraîner des coûts récurrents. Cela laisse les plateformes bien capitalisées mieux à même de regrouper la vivacité certifiée dans des services d'orchestration d'identité, tandis que les opérateurs plus petits dépendent davantage des offres en marque blanche. Le marché de la détection de vivacité doit donc aborder l'accessibilité financière ainsi que la qualité de détection, les besoins d'intégration et les preuves de certification.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les logiciels dominent tandis que les services progressent au rythme le plus rapide
Les logiciels détenaient 63,72 % du mix de composants en 2026, ce qui leur confère la plus grande part de composants dans cette segmentation. Les entreprises privilégient les interfaces de programmation d'applications livrées dans le cloud car elles évitent les longs cycles d'approvisionnement en matériel. La couche logicielle comprend des kits de développement logiciel de vivacité autonomes et des plateformes de vérification d'identité plus larges. Ces plateformes peuvent combiner l'authentification de documents, le filtrage des listes de surveillance et les vérifications de vivacité dans le même flux de travail. Elles peuvent également prendre en charge des modèles de détection de deepfakes adaptatifs qui se mettent à jour à mesure que les schémas d'attaque évoluent. Une adaptation plus rapide devient importante car les outils de fraude et les méthodes d'attaque peuvent changer entre les versions de produits planifiées. Cette approche soutient les organisations qui ont besoin que les contrôles évoluent sans remplacer l'ensemble de leur flux de travail d'identité. Les logiciels restent donc au cœur du marché de la détection de vivacité, où les entreprises ont besoin d'une vérification à distance évolutive et d'une gestion continue des risques. Le composant offre également aux acheteurs d'entreprise un moyen pratique d'ajouter des vérifications de vivacité aux systèmes qui gèrent déjà des documents et des dossiers clients. Cela peut simplifier l'approvisionnement lorsque les organisations préfèrent moins de fournisseurs et un processus d'examen plus cohérent.
Les services devraient se développer à un CAGR de 23,17 % de 2027 à 2032, le taux le plus rapide parmi les composants. À mesure que les clients exploitent des systèmes de vivacité en production, ils ont besoin de revalidation de modèles, de tests en équipe rouge, de support d'audit et de services d'intégration. Ces besoins deviennent plus importants lorsqu'une méthode de fraude change après le déploiement initial. Le Forum économique mondial a signalé que de nouvelles variantes d'outils de deepfake peuvent émerger sur un cycle infra-mensuel. La certification annuelle seule peut donc être insuffisante pour les environnements de fraude actifs. Les services de renseignement sur les menaces gérés aident les clients à surveiller ces changements entre les cycles de tests formels. Ils peuvent également aider les équipes à documenter les contrôles nécessaires pour les examens réglementaires et les renouvellements d'approvisionnement. Les modules intégrés au matériel resteront pertinents pour le contrôle d'accès, les bornes frontalières et l'authentification aux distributeurs automatiques de billets, en particulier lorsque la connectivité cloud crée des problèmes de latence ou de souveraineté des données. Ces deux groupes de composants répondent à des besoins opérationnels différents mais peuvent être utilisés ensemble dans un seul flux de travail d'identité. Cette combinaison soutient le marché de la détection de vivacité en reliant l'analyse à distance aux capacités locales lorsque nécessaire.

Par méthode de détection : la vivacité passive consolide son leadership en termes de part et de perspectives de croissance
La détection de vivacité passive détenait 46,17 % du segment des méthodes de détection en 2026 et devrait se développer à un CAGR de 23,34 % jusqu'en 2032. Cette position confère à la technologie passive à la fois la plus grande part et le taux de prévision le plus solide au sein du segment des méthodes de détection. Les acheteurs s'éloignent des vérifications actives par défi-réponse qui exigent des utilisateurs qu'ils suivent des instructions visibles. Les attaques deepfake scriptées peuvent imiter ces instructions, ce qui réduit l'avantage des défis prévisibles. Les systèmes passifs évaluent plutôt des caractéristiques telles que la texture, les signaux de pouls par photopléthysmographie à distance et les indices de profondeur monoculaire. Ces méthodes permettent à un utilisateur de compléter une vérification avec moins de friction visible. Une étude de 2025 publiée dans Scientific Reports a révélé que la fusion de cartes de profondeur avec la convolution à différence centrale améliorait la généralisation inter-domaines par rapport aux approches à indice unique. Les preuves soutiennent une direction de conception qui utilise plusieurs signaux plutôt que de s'appuyer sur une seule réponse observable. Cela est utile pour le marché de la détection de vivacité, où les organisations ont besoin d'une vérification plus solide sans ajouter une tâche visible à chaque interaction client.
La vivacité hybride devient l'architecture préférée de nombreuses institutions financières réglementées en 2026. Elle utilise l'analyse passive comme vérification normale et active un défi actif de niveau supérieur pour les sessions qui semblent risquées. Cette conception réduit la friction dans les interactions routinières tout en conservant une option plus solide pour les cas inhabituels. La vivacité active a encore un rôle là où les réglementations exigent expressément un comportement de défi-réponse. Son utilisation plus large est limitée par l'effort supplémentaire de l'utilisateur dans les transactions à volume élevé de consommateurs. CEN/TS 18099 définit les attentes en matière de détection des attaques par injection, tandis qu'ISO/IEC 30107-3 fournit le cadre pour la détection des attaques de présentation. Les deux normes influencent la qualification des produits passifs et hybrides pour l'approvisionnement gouvernemental et des entreprises réglementées. Le marché de la détection de vivacité récompense donc les systèmes qui équilibrent la vérification à faible friction avec un chemin d'escalade clair. Cette structure rend la méthode de vérification choisie réactive au risque associé à chaque session individuelle.
Par modalité biométrique : la détection de vivacité faciale domine tandis que les systèmes multimodaux s'accélèrent
La détection de vivacité faciale commandait 61,30 % du segment des modalités biométriques en 2026. Son avance reflète la large disponibilité des caméras frontales dans les smartphones grand public. Elle est également soutenue par des cadres qui acceptent les vérifications à distance basées sur le visage comme comparables à la vérification en personne. Ceux-ci incluent eIDAS 2.0, les directives V-CIP de l'Inde et l'acceptation du CNH numérique brésilien. Les vérifications faciales conviennent à l'ouverture de compte car les consommateurs peuvent généralement les effectuer avec un appareil déjà en cours d'utilisation. La vivacité par empreinte digitale reste pertinente dans le contrôle d'accès physique et les services bancaires mobiles où les capteurs sont déjà installés. La vivacité par iris sert le contrôle des frontières à haute assurance et les programmes d'identification nationale. La vivacité vocale soutient la prévention de la fraude dans les centres d'appels à mesure que les outils de clonage vocal deviennent plus performants. Ces utilisations montrent que le marché de la détection de vivacité nécessite différentes modalités pour différents contextes de vérification et le matériel d'appareil disponible.
La détection de vivacité multimodale devrait se développer à un CAGR de 24,19 % de 2027 à 2032, le taux le plus rapide dans le groupe des modalités. Elle combine des indicateurs faciaux, vocaux et comportementaux pour réduire l'exposition qui subsiste avec un seul signal biométrique. Un attaquant devrait déjouer plusieurs contrôles en même temps. Une étude de 2026 publiée dans Discover Artificial Intelligence a montré que des réseaux de neurones profonds légers peuvent effectuer une détection de vivacité multimodale sur des appareils en périphérie en temps réel. Cela réduit la barrière de calcul antérieure qui limitait les systèmes multimodaux aux opérations côté serveur. NEC a annoncé une méthode d'authentification faciale en février 2025 qui utilise le calcul chiffré sans stocker de données biométriques.[3] De telles approches peuvent aider à répondre aux préoccupations relatives à la résidence des données sur les marchés sensibles à la confidentialité. Elles rendent également le déploiement multimodal plus pratique là où les organisations ont besoin d'une assurance plus forte sans stockage central des modèles biométriques. La combinaison de modalités peut également soutenir une décision plus solide lorsqu'un signal est moins fiable dans un contexte particulier.
Par mode de déploiement : le cloud domine, le cloud hybride redéfinit le cycle de mise à niveau des entreprises
Le déploiement basé sur le cloud détenait 52,23 % de la taille du marché de la détection de vivacité en 2026. Le modèle convient aux plateformes d'identité axées sur les interfaces de programmation d'applications qui nécessitent des mises à jour centrales des modèles. Il permet également aux fournisseurs d'agréger les signaux de fraude sur de nombreuses transactions et clients. Le déploiement central peut aider les fournisseurs à identifier plus rapidement les schémas d'attaque émergents. Pour les acheteurs, cela réduit la nécessité d'installer chaque mise à jour de modèle sur les appareils locaux. Le déploiement sur site reste nécessaire pour les environnements gouvernementaux classifiés, de défense et biométriques localisés. Dans ces contextes, la politique de sécurité ou la réglementation peut interdire l'inférence connectée à Internet. La décision de déploiement dépend donc de l'équilibre requis entre l'intelligence centralisée et le contrôle local. Le rôle continu des systèmes sur site signifie que le marché de la détection de vivacité a encore besoin d'options gérées localement. Cela crée un besoin continu de choix de déploiement alignés sur les règles de traitement des données de chaque acheteur.
Le cloud hybride devrait se développer à un CAGR de 23,79 % de 2027 à 2032. Cette configuration maintient certaines activités biométriques sélectionnées près de l'utilisateur ou au sein de l'institution tout en utilisant des points de terminaison cloud pour le renseignement sur les menaces et les mises à jour de fonctionnalités. Il offre une voie de mise à niveau pour les institutions qui ne peuvent pas déplacer entièrement chaque fonction d'identité vers le cloud. Le traitement local peut répondre aux besoins de politique de sécurité et de résidence des données. Les fonctions connectées au cloud peuvent distribuer des renseignements mis à jour sans nécessiter un remplacement local complet. Le cloud hybride peut donc faire correspondre les exigences de sécurité avec les considérations de coût par transaction. Il donne aux acheteurs un moyen de conserver des protections locales tout en accédant à des mises à jour difficiles à maintenir de manière indépendante. Le modèle est particulièrement pertinent là où les équipes ont besoin de contrôles cohérents sur les canaux de succursale, mobile et à distance. Il soutient également la modernisation progressive des systèmes d'identité établis.
Par application : l'eKYC ancre le volume, le contrôle d'accès stimule la croissance des revenus la plus rapide
La vérification d'identité à distance et l'eKYC détenaient 42,27 % du mix d'applications en 2026. Les règles d'ouverture de compte numérique dans les secteurs bancaire, de l'assurance et des télécommunications soutiennent cette position de leader. La vivacité ajoute une vérification de présence aux documents et aux données d'identité qui pourraient autrement être copiés ou manipulés. Jumio a traité plus de 1 million de vérifications de CNH numérique brésilien après que le permis de conduire numérique a été accepté pour l'intégration en janvier 2025. La société a signalé une augmentation de 10 % du taux de conversion grâce à ce processus. L'exemple montre que l'eKYC peut affecter les résultats d'intégration commerciale ainsi que la conformité. L'authentification des paiements, le contrôle des frontières et la récupération de compte élargissent la demande au-delà du premier événement d'ouverture de compte. Cette utilisation plus large signifie que le marché de la détection de vivacité doit prendre en charge différents niveaux de risque et parcours de vérification plutôt qu'un seul processus d'intégration. Cela crée également de la valeur pour les fournisseurs capables d'appliquer les mêmes contrôles tout au long du cycle de vie complet du compte d'un client.
Le contrôle d'accès et l'authentification continue devraient se développer à un CAGR de 24,11 % de 2027 à 2032. Les entreprises appliquent des vérifications biométriques de niveau supérieur aux opérations à privilèges élevés où les seules informations d'identification peuvent être insuffisantes. La vérification des participants aux appels vidéo devient également pertinente à mesure que l'usurpation d'identité par deepfake affecte les communications d'entreprise. iProov a lancé Verified Meetings en mars 2026 pour vérifier la présence humaine dans les appels vidéo et détecter les attaques par deepfake et par injection dans les flux vidéo en direct. Ces produits montrent que la vivacité passe du contrôle d'accès physique et de l'intégration aux processus opérationnels réguliers des entreprises. Cette utilisation étend le contrôle aux réinitialisations de mot de passe, à la récupération de compte et à d'autres déclencheurs pouvant signaler un risque élevé. L'opportunité dépend du maintien d'une vérification solide sans perturber le travail normal. Les organisations devront également définir quand une vérification de niveau supérieur est nécessaire afin que les utilisateurs habituels ne soient pas invités à répéter une vérification inutile.
Par secteur d'utilisation final : le BFSI ancre la demande tandis que le commerce de détail et le commerce électronique progressent le plus rapidement
Les services bancaires, financiers et d'assurance détenaient 36,21 % du mix des secteurs d'utilisation final en 2026. Les obligations KYC et AML font de l'assurance d'identité un contrôle nécessaire pour ce groupe de clients. L'économie des pertes liées à la fraude ajoute une raison commerciale directe de déployer la vivacité biométrique. Veriff a signalé que la fraude par usurpation d'identité représentait plus de 85 % de toutes les tentatives de vérification frauduleuses dans son rapport sur la fraude d'identité 2026. La société a également constaté que les médias présentés numériquement étaient 300 % plus susceptibles d'être entièrement générés ou altérés par l'IA en 2025 qu'en 2024. Les acheteurs gouvernementaux et de défense privilégient les performances de détection certifiées et les options de déploiement classifiées. Le secteur de la santé utilise la vivacité pour l'identité des patients en télésanté et l'authentification des ordonnances. Les opérateurs de télécommunications l'utilisent pour réduire la fraude par échange de carte SIM et vérifier les abonnés à distance. Ensemble, ces secteurs relient le marché de la détection de vivacité à la prévention de la fraude, du risque opérationnel et de l'usurpation d'identité.
Le commerce de détail et le commerce électronique devraient se développer à un CAGR de 25,10 % de 2027 à 2032. La prise de contrôle de compte et l'abus des programmes de fidélité augmentent le besoin de contrôles plus solides sur les comptes des acheteurs et des vendeurs. La vivacité passive peut réduire la friction de conversion qui rendait historiquement les vérifications biométriques moins adaptées au moment du paiement. Veriff a lancé sa suite Marketplace en février 2026 avec des vérifications de vivacité, une authentification biométrique et une capture d'image de profil pour les plateformes de marché. L'offre est conçue pour créer un processus de confiance continu plutôt qu'une seule vérification d'intégration. Ce modèle traite la fraude impliquant les deux parties d'une transaction sur une place de marché. Les plateformes de commerce de détail devront évaluer les contrôles de sécurité par rapport aux taux de complétion des clients, en particulier pour les transactions de faible valeur. Le marché de la détection de vivacité peut bénéficier de ce segment lorsque les fournisseurs intègrent les vérifications dans le parcours client sans créer une étape supplémentaire perturbatrice. La proposition de valeur est la plus forte lorsqu'une plateforme peut protéger les transactions et préserver un processus d'achat simple. Les fournisseurs doivent également démontrer que la protection peut fonctionner à travers les différentes étapes d'une relation sur une place de marché.
Analyse géographique
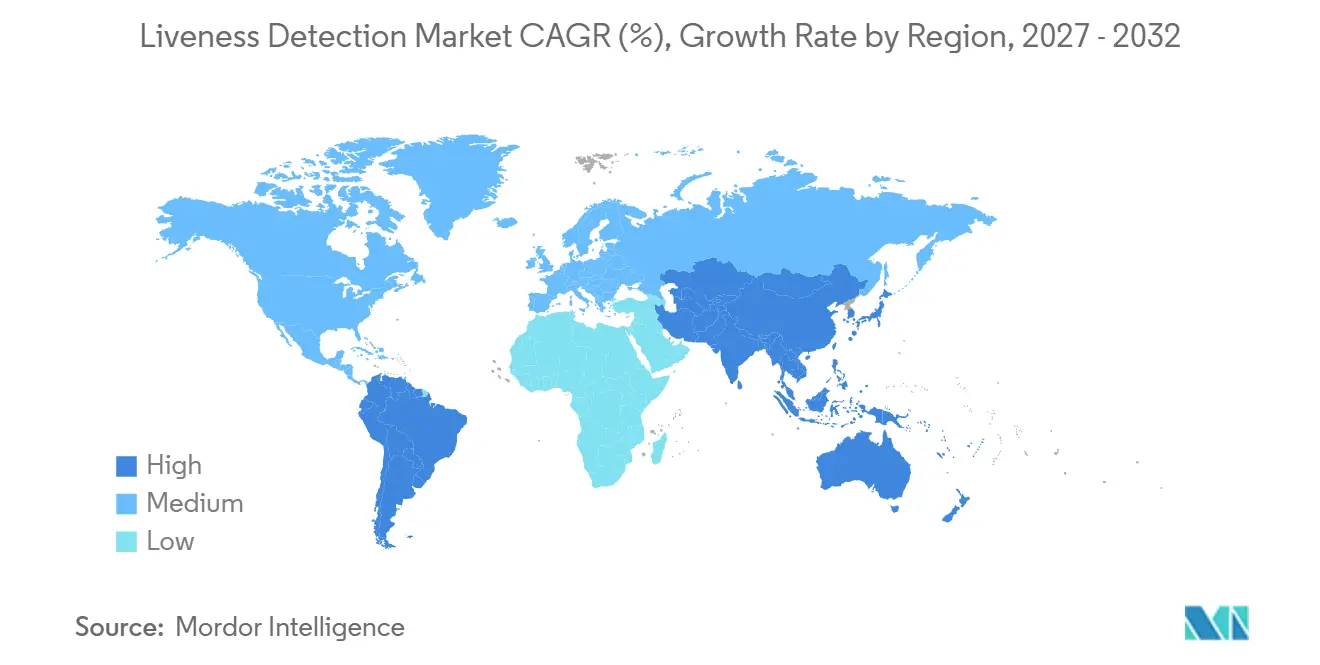
L'Amérique du Nord détenait 35,53 % du marché mondial de la détection de vivacité en 2026. Les États-Unis sont le principal moteur de volume dans les applications BFSI, gouvernementales et de plateformes technologiques. La règle d'octobre 2025 du Département de la sécurité intérieure des États-Unis a étendu la collecte biométrique à tous les étrangers aux points de départ des aéroports, des ports terrestres et maritimes.[4] Les programmes d'identité numérique provinciaux du Canada et les plateformes de prêt numérique et de transfert de fonds du Mexique élargissent la demande régionale. Jumio, iProov, FaceTec, Veriff, Mitek et Paravision ont d'importantes opérations commerciales dans la région, ce qui intensifie la concurrence par les prix et encourage les acheteurs à sélectionner des contrats de plateforme plus larges.
L'Europe est façonnée par des exigences de conformité qui créent une demande structurelle sur le marché de la détection de vivacité. Le déploiement du système d'entrée/sortie aux frontières Schengen s'est poursuivi jusqu'en avril 2026, et le Royaume-Uni a commencé sa mise à niveau des portiques sans contact à partir du 6 octobre 2026. eIDAS 2.0 exige que les portefeuilles d'identité numérique de l'UE atteignent une assurance élevée pour l'intégration AML d'ici 2027. Le rapport d'analyse sectorielle sur l'identité numérique au Royaume-Uni 2026 a révélé que les fournisseurs proposant la biométrie et la détection de vivacité sont passés de 45 % à 57 %, tandis qu'IDEMIA Identity & Security France S.A.S., Thales S.A., Veriff OÜ et FacePhi Biometria, S.A. répondent aux opportunités gouvernementales et commerciales.
L'Asie-Pacifique devrait se développer à un CAGR de 24,50 % de 2027 à 2032, le taux régional le plus élevé. L'échelle d'Aadhaar en Inde, les mises à niveau d'architecture requises en Chine, le mandat de puce IC 2027 du Japon et les programmes d'inclusion financière en Asie du Sud-Est augmentent les volumes d'intégration numérique. La clarification de 2026 en Chine en vertu de GA/T 1723.3 exige des algorithmes de vivacité 3D et anti-deepfake dans les applications financières, gouvernementales et frontalières plutôt que la reconnaissance RGB 2D. L'authentification faciale préservant la confidentialité de NEC Corporation, le service de clé d'accès CAFIS de NTT DATA et le déploiement de sécurité de compte biométrique de GMO Aozora Net Bank montrent l'investissement institutionnel dans les systèmes de vérification d'identité au Japon. L'Arabie saoudite, les Émirats arabes unis, le Brésil, l'Afrique du Sud, le Nigéria et le Kenya reflètent différentes étapes d'adoption, l'infrastructure et la diversité des appareils limitant les progrès dans certains marchés africains.
Paysage concurrentiel
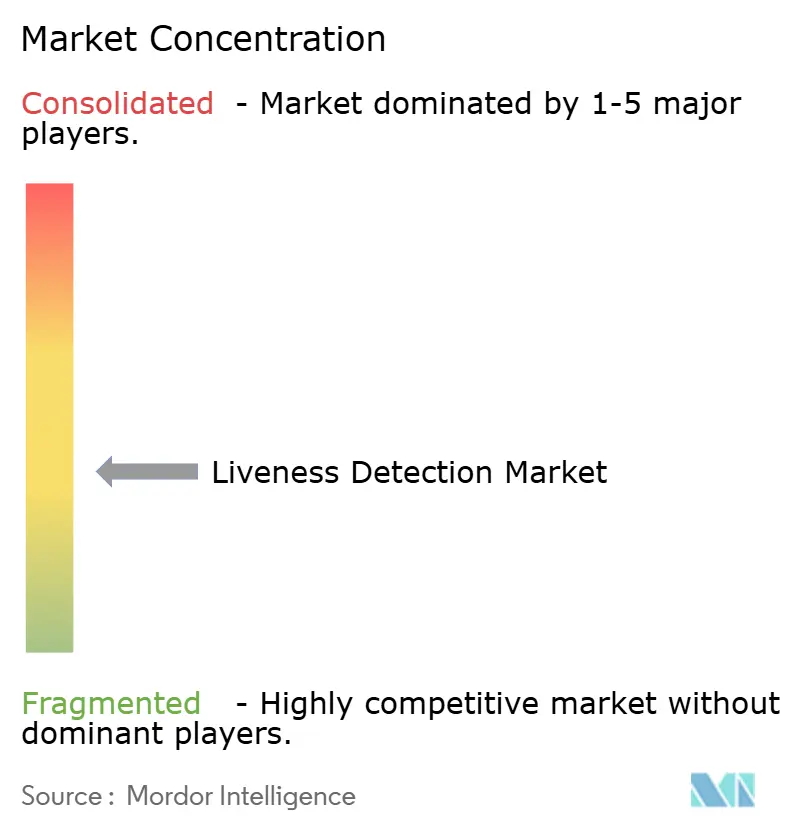
Le marché de la détection de vivacité est modérément fragmenté au niveau des produits mais devient plus consolidé au niveau de la plateforme d'identité. Entrust a finalisé son acquisition d'Onfido pour 400 millions USD en avril 2025, tandis que LexisNexis Risk Solutions a acquis IDVerse en février 2025, montrant pourquoi les relations de distribution en entreprise peuvent l'emporter sur une interface de vivacité autonome. Les fournisseurs spécialisés doivent encore démontrer de solides performances en matière de sécurité pour rester des partenaires attractifs ou des cibles d'acquisition. La combinaison de grandes plateformes, de spécialistes ciblés et de fournisseurs de matériel intégré maintient le champ concurrentiel large. Les acheteurs favorisent de plus en plus les fournisseurs qui combinent la vivacité, l'examen des documents, les signaux de fraude et les processus de conformité en un seul service.
La certification par des tiers est une base importante de concurrence parmi les fournisseurs spécialisés. Les tests ISO/IEC 30107-3, les attentes émergentes de CEN/TS 18099 et NIST 800-63-4 donnent aux acheteurs des moyens communs d'évaluer la résistance aux attaques de présentation et par injection. Cela fournit aux acheteurs gouvernementaux et des entreprises réglementées un filtre de produit initial clair. La certification peut élever les barrières à l'entrée car les petites entreprises peuvent manquer des ressources nécessaires pour des tests répétés et des recherches adversariales. Les performances vérifiées sont donc plus significatives que les affirmations de précision des fournisseurs qui n'ont pas été évaluées de manière indépendante.
La vérification de la main-d'œuvre, la vivacité native en périphérie et l'identité réutilisable attirent simultanément l'activité des fournisseurs sur le marché de la détection de vivacité. Microchip Technology a démontré une solution de reconnaissance faciale et de détection de vivacité à caméra unique sur appareil en juillet 2026 pour les applications d'infrastructure critique sensibles à la souveraineté. Le déploiement de selfie.DONE de Jumio Corporation et la passerelle KYC réutilisable d'Sumsub Inc. d'octobre 2026 permettent à un événement d'identité certifié d'être réutilisé sur plusieurs services réglementés. L'interopérabilité basée sur ISO/IEC 18013-5 pourrait réduire le caractère distinctif des interfaces de vivacité propriétaires sur une période de cinq à sept ans, augmentant la valeur de l'intégration des flux de travail, de la distribution et des performances certifiées.
Leaders du secteur de la détection de vivacité
-
NEC Corporation
-
Thales S.A.
-
Jumio Corporation
-
Daon, Inc.
-
FaceTec, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : Sumsub Inc. a lancé une passerelle KYC réutilisable le 7 octobre 2026, permettant aux informations d'identité vérifiées issues d'une seule vérification de conformité d'être réutilisées sur plusieurs plateformes réglementées. La solution réduit la friction par intégration pour les consommateurs et abaisse les coûts de conformité pour les entreprises gérant des écosystèmes multi-produits, faisant progresser un modèle d'identité portable qui concurrence l'économie des API de vivacité par session.
- Juillet 2026 : Microchip Technology a démontré une solution sécurisée d'IA en périphérie pour la reconnaissance faciale et la détection de vivacité à caméra unique lors du Sommet de vision intégrée 2026, fonctionnant entièrement sur l'appareil sur un MPU Microchip sans dépendance au cloud. La démonstration a répondu aux exigences de souveraineté des données et de latence pour le contrôle d'accès aux infrastructures critiques que les fournisseurs axés sur le cloud ne peuvent pas servir sans reconception architecturale.
- Avril 2026 : Veriff OÜ a obtenu la certification d'authenticité de documents de la FIDO Alliance pour sa solution de vérification d'identité entièrement automatique le 22 avril 2026, couvrant 19 types de documents de 12 pays sans intervention humaine, positionnant Veriff OÜ parmi les premiers fournisseurs mondiaux de vérification d'identité à satisfaire à cette norme.
- Mars 2026 : iProov Limited a lancé sa suite de solutions pour la main-d'œuvre et iProov Verified Meetings, offrant une vérification de présence humaine authentique pour le recrutement en entreprise, la récupération de compte à haut risque et l'authentification des participants aux appels vidéo, avec une détection en temps réel des attaques par deepfake et par injection dans les flux vidéo en direct.
Portée du rapport mondial sur le marché de la détection de vivacité
La détection de vivacité est une technique de sécurité biométrique qui vérifie si une photo de visage provient d'un être humain vivant plutôt que d'une représentation falsifiée, telle qu'un masque, une photo ou une vidéo. En servant de filtre de présence en direct, elle atténue la fraude biométrique avant qu'un échantillon ne soit approuvé. Les organisations peuvent déployer la détection de vivacité active pour les flux de vérification à haut risque ou la détection de vivacité passive pour minimiser la friction des utilisateurs dans les scénarios à faible risque.
Le rapport sur le marché de la détection de vivacité est segmenté par composants (logiciels, modules intégrés au matériel et services), méthode de détection (détection de vivacité passive, détection de vivacité active et détection de vivacité hybride), modalité biométrique (détection de vivacité faciale, détection de vivacité par empreinte digitale, détection de vivacité par iris, détection de vivacité vocale et détection de vivacité multimodale), mode de déploiement (basé sur le cloud, sur site et cloud hybride), application (vérification d'identité à distance et eKYC, contrôle d'accès et authentification continue, authentification des paiements, récupération de compte et vérification des transactions à haut risque, contrôle des frontières, immigration et eVisa, et autres applications), secteur d'utilisation final (BFSI, gouvernement et défense, santé et sciences de la vie, commerce de détail et commerce électronique, télécommunications, voyage et transport, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Logiciels |
| Modules intégrés au matériel |
| Services |
| Détection de vivacité passive |
| Détection de vivacité active |
| Détection de vivacité hybride |
| Détection de vivacité faciale |
| Détection de vivacité par empreinte digitale |
| Détection de vivacité par iris |
| Détection de vivacité vocale |
| Détection de vivacité multimodale |
| Basé sur le cloud |
| Sur site |
| Cloud hybride |
| Vérification d'identité à distance et eKYC |
| Contrôle d'accès et authentification continue |
| Authentification des paiements |
| Récupération de compte et vérification des transactions à haut risque |
| Contrôle des frontières, immigration et eVisa |
| Autres applications |
| BFSI |
| Gouvernement et défense |
| Santé et sciences de la vie |
| Commerce de détail et commerce électronique |
| Télécommunications |
| Voyage et transport |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Reste de l'Afrique |
| Par composant | Logiciels | |
| Modules intégrés au matériel | ||
| Services | ||
| Par méthode de détection | Détection de vivacité passive | |
| Détection de vivacité active | ||
| Détection de vivacité hybride | ||
| Par modalité biométrique | Détection de vivacité faciale | |
| Détection de vivacité par empreinte digitale | ||
| Détection de vivacité par iris | ||
| Détection de vivacité vocale | ||
| Détection de vivacité multimodale | ||
| Par mode de déploiement | Basé sur le cloud | |
| Sur site | ||
| Cloud hybride | ||
| Par application | Vérification d'identité à distance et eKYC | |
| Contrôle d'accès et authentification continue | ||
| Authentification des paiements | ||
| Récupération de compte et vérification des transactions à haut risque | ||
| Contrôle des frontières, immigration et eVisa | ||
| Autres applications | ||
| Par secteur d'utilisation final | BFSI | |
| Gouvernement et défense | ||
| Santé et sciences de la vie | ||
| Commerce de détail et commerce électronique | ||
| Télécommunications | ||
| Voyage et transport | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la détection de vivacité ?
Le marché de la détection de vivacité est projeté à 1,99 milliard USD en 2027 et devrait atteindre 5,03 milliards USD d'ici 2032, à un CAGR de 20,38 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de solutions de détection de vivacité ?
Les exigences KYC et AML, l'augmentation des attaques par deepfake et par injection, l'authentification des paiements numériques et les programmes d'identité du secteur public soutiennent la demande.
Quelle méthode de détection de vivacité se développe le plus rapidement ?
La détection de vivacité passive domine le segment des méthodes de détection et devrait se développer à un CAGR de 23,34 % jusqu'en 2032.
Quels utilisateurs professionnels adoptent la vérification de vivacité le plus rapidement ?
Le commerce de détail et le commerce électronique devraient se développer à un CAGR de 25,10 % jusqu'en 2032, car les plateformes luttent contre la prise de contrôle de compte et la fraude acheteur-vendeur.
Quelle région présente la plus forte expansion projetée ?
L'Asie-Pacifique devrait se développer à un CAGR de 24,50 % jusqu'en 2032, soutenue par les programmes d'identité numérique et l'activité d'intégration financière.
Pourquoi les modèles de déploiement hybrides sont-ils importants pour la vérification biométrique ?
Les modèles hybrides conservent certains traitements localement tout en utilisant des services cloud pour le renseignement sur les menaces et les mises à jour, aidant les organisations à équilibrer le contrôle des données, les performances et l'adaptabilité.