
Tamaño y participación del mercado de seguridad de identidad de Kubernetes
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
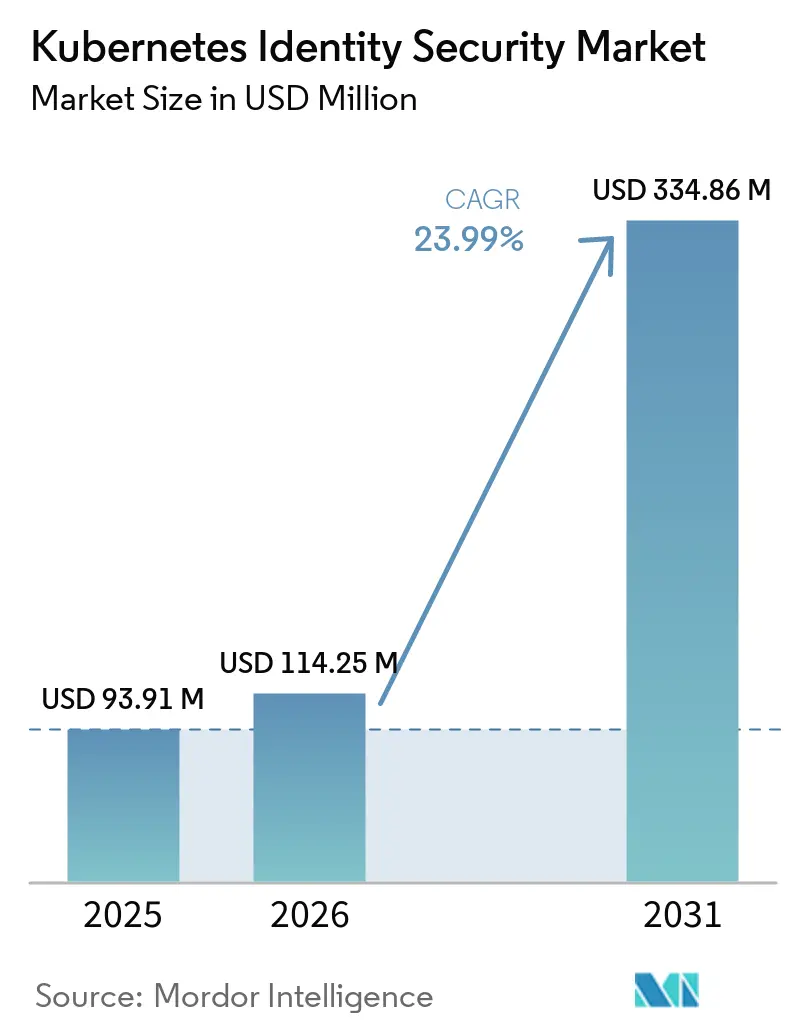
| Tamaño del Mercado (2026) | 114.25 Millones de dólares |
| Tamaño del Mercado (2031) | 334.86 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 23.99 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de seguridad de identidad de Kubernetes por Mordor Intelligence
Se espera que el tamaño del mercado de seguridad de identidad de Kubernetes aumente de 93,91 millones de USD en 2025 a 114,25 millones de USD en 2026 y alcance 334,86 millones de USD en 2031, creciendo a una CAGR del 23,99% durante 2026-2031. El mercado de seguridad de identidad de Kubernetes se está expandiendo a medida que Kubernetes se convierte en una plataforma de producción estándar y las organizaciones acercan los controles de acceso a las cargas de trabajo. La adopción en producción genera más cuentas de servicio, certificados, políticas e identidades de máquina que requieren gestión del ciclo de vida. Los equipos de seguridad también están adaptando sus controles para los agentes de inteligencia artificial, que necesitan acceso de alcance limitado durante cada tarea. Los programas de confianza cero están impulsando la demanda de adquisiciones en entornos regulados y del sector público, mientras que las funciones de identidad integradas en los servicios de Kubernetes gestionados están ejerciendo presión sobre los proveedores especializados. El mercado de seguridad de identidad de Kubernetes ofrece, por tanto, oportunidades para los proveedores que combinan identidad de carga de trabajo, gestión de políticas, soporte operativo y controles que funcionan en clústeres en la nube y en las instalaciones.
Conclusiones clave del informe
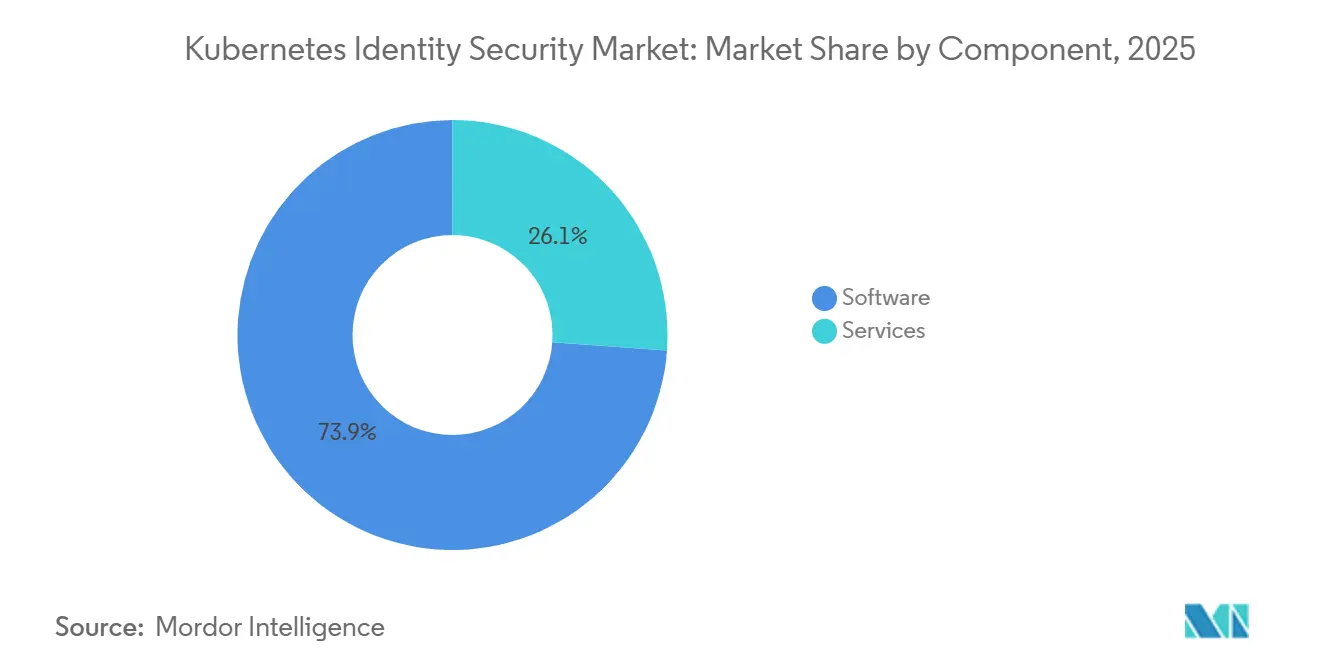
- Por componente, el software representó el 73,86% de los ingresos del mercado de seguridad de identidad de Kubernetes en 2025, mientras que se prevé que los servicios crezcan a una CAGR del 27,92% hasta 2031.
- Por modo de implementación, las soluciones basadas en la nube representaron el 58,49% de los ingresos en 2025 y se proyecta que se expandan a una CAGR del 26,78% hasta 2031.
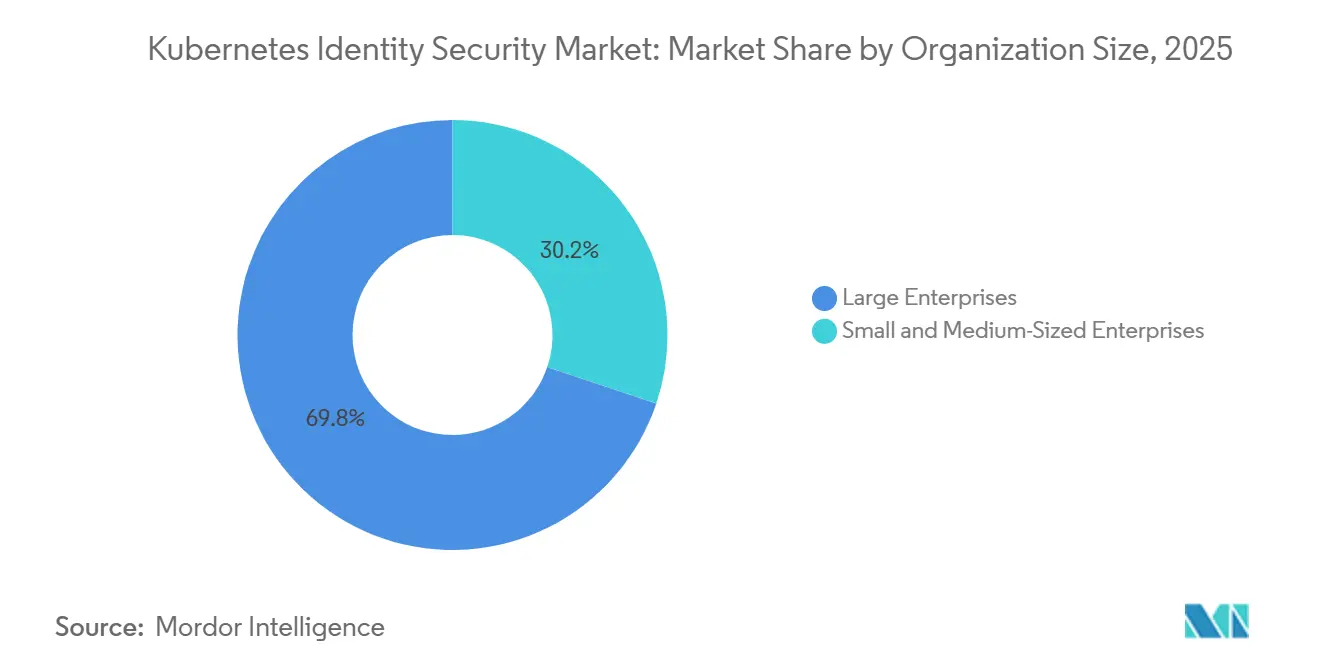
- Por tamaño de organización, las grandes empresas representaron el 69,83% de los ingresos en el mercado de seguridad de identidad de Kubernetes en 2025, mientras que se prevé que las pequeñas y medianas empresas crezcan a una CAGR del 27,36% hasta 2031.
- Por usuario final, el sector de tecnologías de la información y telecomunicaciones representó el 27,31% de los ingresos en 2025, mientras que se proyecta que la industria de gobierno y administración pública se expanda a una CAGR del 26,62% hasta 2031.
- Por geografía, América del Norte representó el 37,28% de los ingresos en el mercado de seguridad de identidad de Kubernetes en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 26,79% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado global de seguridad de identidad de Kubernetes
Análisis del impacto de los impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Expansión de Kubernetes y las cargas de trabajo nativas de la nube | +5.0% | Global, más fuerte en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Crecimiento de las cargas de trabajo de inteligencia artificial y los requisitos de identidad de agentes de inteligencia artificial | +4.5% | Global, con ganancias tempranas en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Adopción de seguridad de confianza cero y mínimo privilegio | +4.2% | América del Norte y Europa, expandiéndose hacia los mercados principales de Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento en identidades de cargas de trabajo y de máquinas | +3.8% | Global | Mediano plazo (2-4 años) |
| Expansión de entornos de Kubernetes multinube e híbridos | +3.2% | Global, más fuerte en América del Norte, mercados principales de Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Adopción creciente de credenciales de corta duración y federadas | +2.5% | América del Norte y Europa, extendiéndose a Oriente Medio y África y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Kubernetes y las cargas de trabajo nativas de la nube
El mercado de seguridad de identidad de Kubernetes se beneficia del cambio más amplio de los sistemas de producción hacia Kubernetes. La Cloud Native Computing Foundation informó que el 82% de los usuarios de contenedores ejecutaban Kubernetes en producción en 2025, frente al 66% en 2023. La misma encuesta encontró que el 98% de los encuestados había adoptado tecnologías nativas de la nube, lo que refuerza a Kubernetes como capa operativa central para las aplicaciones modernas. Cada nuevo clúster aumenta el número de cuentas de servicio, roles y conexiones de carga de trabajo que deben ser gobernados. El mercado de seguridad de identidad de Kubernetes aborda esta necesidad operativa a través de motores de políticas, plataformas de secretos y agentes de identidad integrados en los flujos de trabajo de implementación. A medida que más trabajo de desarrollo e implementación es nativo de la nube, el perímetro de seguridad relevante se desplaza desde el borde de la red hacia la carga de trabajo y su identidad en tiempo de ejecución.
Crecimiento de las cargas de trabajo de inteligencia artificial y los requisitos de identidad de agentes de inteligencia artificial
Las cargas de trabajo de inteligencia artificial están aumentando la necesidad de controles que gobiernen el acceso no humano dentro de los entornos de contenedores. La Cloud Native Computing Foundation encontró que, en 2025, el 66% de las organizaciones que alojan modelos de inteligencia artificial generativa utilizan Kubernetes para cargas de trabajo de inferencia. Este uso añade agentes de inteligencia artificial al conjunto de identidades que pueden solicitar acceso a la infraestructura e interactuar con los recursos de producción. El mercado de seguridad de identidad de Kubernetes está abordando este requisito con políticas de identidad que limitan los permisos a una tarea y un período de tiempo definidos. Akeyless anunció la disponibilidad general de Agentic Runtime Authority en septiembre de 2026, describiéndola como aplicación de permisos en tiempo real para agentes de inteligencia artificial. Teleport también introdujo la identidad agéntica delegada en su versión beta pública de Beams durante junio de 2026, permitiendo que las credenciales se delimiten en el momento de la ejecución en lugar de otorgarse como acceso permanente amplio. Estas versiones muestran por qué los productos de identidad de carga de trabajo se están extendiendo para cubrir sistemas autónomos, además de personas y servicios.
Adopción de seguridad de confianza cero y mínimo privilegio
Los requisitos de confianza cero están convirtiendo la identidad en un criterio de compra más directo para las implementaciones de Kubernetes. La Publicación Especial 800-207A del Instituto Nacional de Estándares y Tecnología presenta un modelo de arquitectura de confianza cero para aplicaciones nativas de la nube que operan en múltiples ubicaciones.[1] El modelo sitúa los controles de políticas basados en identidad en el centro de las decisiones de acceso para aplicaciones que operan en clústeres y nubes. El Departamento de Defensa de los Estados Unidos emitió el Memorando de Tipo Directiva 25-003 el 17 de julio de 2025, estableciendo una Oficina de Gestión de Cartera de Confianza Cero y un rol de Director de Confianza Cero. El mercado de seguridad de identidad de Kubernetes se beneficia de esta dirección porque cada pod y cuenta de servicio necesita una identidad verificable antes de que una política de mínimo privilegio pueda aplicarse de manera confiable. La federación OIDC, los controles de acceso basados en roles reforzados y la seguridad mutua de la capa de transporte pueden respaldar esos requisitos en cargas de trabajo reguladas.
Crecimiento en identidades de cargas de trabajo y de máquinas
Las identidades de carga de trabajo se están proliferando con contenedores, canalizaciones de integración continua, mallas de servicios y gestión automatizada de certificados. Este crecimiento hace que las credenciales de larga duración sean más difíciles de gestionar y aumenta la necesidad de sistemas que puedan emitir, rotar y auditar tokens de acceso de corta duración. El mercado de seguridad de identidad de Kubernetes respalda el uso de credenciales federadas e identidades de carga de trabajo con atestación criptográfica en lugar de secretos almacenados. El Foro CA/Browser adoptó la Votación SC-081v3, vigente a partir del 15 de marzo de 2026, reduciendo el período máximo de validez de los certificados TLS públicos de 398 días a 200 días.[2] El calendario reducirá el período a 100 días en marzo de 2027 y a 47 días en marzo de 2029, aumentando la necesidad de prácticas automatizadas de ciclo de vida de certificados. Este cambio favorece a las plataformas que pueden gestionar la renovación de certificados y la aplicación de políticas en grandes flotas de Kubernetes.
Análisis del impacto de las restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Complejidad de la gestión de políticas de RBAC e identidad de Kubernetes | -2.5% | Global | Corto plazo (≤ 2 años) |
| Escasez de habilidades en Kubernetes, nube y seguridad de identidad | -2.0% | Global, más aguda en América del Sur, Oriente Medio y África | Corto plazo (≤ 2 años) |
| Fragmentación entre Kubernetes, IAM en la nube y plataformas de identidad empresarial | -1.5% | Global | Mediano plazo (2-4 años) |
| Disponibilidad de capacidades nativas de identidad de Kubernetes y proveedores de nube | -1.2% | América del Norte y Europa, donde la penetración de Kubernetes gestionado es mayor | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de la gestión de políticas de RBAC e identidad de Kubernetes
El control de acceso basado en roles de Kubernetes otorga a los equipos un control detallado, pero es difícil de gestionar a medida que se multiplican los clústeres y los equipos de aplicaciones. Los enlaces de roles, los ClusterRoles y los permisos de cuentas de servicio pueden acumularse sin revisiones consistentes. Los permisos de Kubernetes también operan en la capa de la plataforma de aplicaciones, lo que dificulta la traducción de las reglas de acceso empresariales en políticas técnicas concisas. El mercado de seguridad de identidad de Kubernetes debe resolver la deriva de políticas en múltiples clústeres sin añadir una carga innecesaria a los equipos de seguridad. Los proveedores pueden reducir esta barrera mediante la creación guiada de políticas, la visibilidad de las asignaciones de roles existentes y los controles que identifican permisos excesivamente amplios. Dentro del mercado de seguridad de identidad de Kubernetes, la gestión unificada de políticas sigue siendo importante donde las organizaciones utilizan Kubernetes, servicios de identidad en la nube y plataformas de identidad empresarial conjuntamente.
Escasez de habilidades en Kubernetes, nube y seguridad de identidad
La escasez de personas con habilidades en Kubernetes, identidad en la nube, criptografía y política como código puede ralentizar la implementación incluso cuando los presupuestos están disponibles. Las organizaciones a menudo necesitan conectar plataformas de identidad a canalizaciones de implementación, clústeres y sistemas de acceso existentes. El mercado de seguridad de identidad de Kubernetes presenta una oportunidad relacionada en servicios profesionales y gestionados, ya que algunos clientes no pueden operar estos controles de forma independiente. Se proyecta que los servicios crezcan a una CAGR del 27,92% hasta 2031, lo que refleja la demanda de implementación, configuración y operaciones de políticas continuas. Netand lanzó HIWARE para K8S en marzo de 2026 para empresas coreanas que migran de entornos de seguridad en las instalaciones a controles de acceso basados en Kubernetes. Este tipo de producto puede ayudar a las organizaciones a adoptar la gestión de acceso nativa de Kubernetes con un menor requisito de habilidades internas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por componente: el software lidera los ingresos mientras los servicios se expanden más rápido
El software representó el 73,86% de los ingresos en 2025. El segmento incluye plataformas de identidad de carga de trabajo, motores de políticas, software de gestión de secretos y agentes de identidad integrados en canalizaciones de integración continua e implementación continua. Estas herramientas forman la capa operativa inicial para las organizaciones que necesitan emitir identidades, aplicar permisos y observar la actividad de acceso. Las herramientas de política como código, los agentes OIDC y las autoridades de certificación que se alinean con los estándares SPIFFE y SPIRE forman parte de esta capa de software. La demanda de software sigue vinculada a la necesidad de un control consistente en clústeres, desarrolladores, cargas de trabajo y entornos de nube que pueden operar bajo equipos operativos separados.
Se prevé que los servicios crezcan a una CAGR del 27,92% de 2026 a 2031, convirtiéndolo en el componente de más rápido crecimiento. Los servicios profesionales cubren la implementación, el diseño de federación OIDC, la implementación de SPIFFE y SPIRE y la racionalización del control de acceso basado en roles. Los servicios gestionados pueden asumir la responsabilidad de la gestión del ciclo de vida de los certificados y la aplicación de políticas donde los equipos internos son limitados. El tamaño del mercado de seguridad de identidad de Kubernetes para los servicios está creciendo porque muchos compradores requieren soporte operativo continuo más allá de la licencia inicial de la plataforma. Las organizaciones pequeñas y medianas pueden utilizar la entrega gestionada para acceder a habilidades especializadas sin necesidad de construir un equipo interno completo de seguridad de Kubernetes ni mantener una cobertura continua para los requisitos de políticas cambiantes.


Por modo de implementación: las soluciones basadas en la nube lideran en todos los entornos empresariales
Las soluciones basadas en la nube representaron el 58,49% de los ingresos en 2025. El segmento se beneficia de los servicios de Kubernetes gestionados, incluidos Amazon Elastic Kubernetes Service, Google Kubernetes Engine y Azure Kubernetes Service. La integración de identidad en la nube respalda la federación y las credenciales de corta duración, lo que puede reducir la dependencia de las claves de acceso almacenadas. La Cloud Native Computing Foundation y SlashData informaron que el 34% de los desarrolladores implementaron en nube híbrida en el primer trimestre de 2026, en comparación con el 22% en 2021.[3] Este cambio respalda la demanda de controles de acceso que funcionen en entornos de nube e híbridos sin requerir prácticas de identidad separadas para cada clúster.
También se prevé que las soluciones basadas en la nube crezcan a una CAGR del 26,78% hasta 2031. Amazon Web Services introdujo claves de condición IAM para Amazon EKS en abril de 2026, permitiendo a las organizaciones aplicar controles para puntos de conexión de API privados, claves de cifrado y versiones de Kubernetes aprobadas a través de políticas de control de servicios.[4] Estas funciones nativas pueden mejorar la gobernanza de referencia al tiempo que también aumentan la presión sobre los proveedores especializados para ofrecer funciones más amplias entre plataformas. La implementación en las instalaciones sigue siendo relevante para las cargas de trabajo gubernamentales clasificadas y los entornos con requisitos de residencia de datos. Las implementaciones híbridas siguen siendo importantes en los servicios financieros y la atención médica, donde las organizaciones equilibran la escalabilidad de la nube con los requisitos de infraestructura local, controles de datos sensibles y sistemas de identidad empresarial establecidos.
Por tamaño de organización: las grandes empresas mantienen la posición más grande mientras las pymes ganan terreno
Las grandes empresas representaron el 69,83% de los ingresos en 2025, lo que representa la mayor participación por tamaño de organización en el mercado de seguridad de identidad de Kubernetes. Estas organizaciones a menudo operan múltiples clústeres en múltiples proveedores de nube y tienen superficies de control de acceso considerables. Sus requisitos incluyen gobernanza de múltiples clústeres, detección de deriva de políticas, gestión automatizada de certificados y controles alineados con las obligaciones regulatorias. Las grandes empresas también tienen la escala para respaldar programas dedicados de seguridad de Kubernetes y revisiones de acceso formales. Estas condiciones hacen de la gobernanza de identidad centralizada una parte central de sus operaciones de plataforma de producción.
Se prevé que las pequeñas y medianas empresas crezcan a una CAGR del 27,36% hasta 2031. Los servicios de Kubernetes gestionados reducen los requisitos de administración de infraestructura, mientras que los servicios de identidad nativos de la nube reducen el costo inicial de la gobernanza de cargas de trabajo. Estas organizaciones pueden establecer prácticas de federación OIDC y tokens de cuentas de servicio de Kubernetes mientras construyen nuevas pilas de aplicaciones nativas de la nube. El mercado de seguridad de identidad de Kubernetes se beneficia cuando los proveedores ofrecen precios orientados al desarrollador por clúster o carga de trabajo en lugar de requerir licencias empresariales amplias. La Cloud Native Computing Foundation y SlashData informaron que el uso de Kubernetes entre los desarrolladores de backend indios alcanzó el 42% en el primer trimestre de 2026. El creciente uso por parte de los desarrolladores en dichos mercados puede ampliar la base de clientes para plataformas de identidad accesibles.
Por usuario final: tecnologías de la información y telecomunicaciones lidera mientras la adopción gubernamental se acelera
El sector de tecnologías de la información y telecomunicaciones representó el 27,31% de los ingresos en 2025, convirtiéndolo en el grupo de usuarios finales más grande. Este sector opera extensas plataformas de desarrolladores internos e infraestructura de producción que necesitan gobernanza de acceso específica para Kubernetes. Sus prioridades de adquisición incluyen acceso seguro para desarrolladores, identidad de carga de trabajo y políticas consistentes en entornos distribuidos. El mercado de seguridad de identidad de Kubernetes atiende esta demanda con controles para clústeres, canalizaciones de integración continua y comunicación entre servicios. Los proveedores de tecnologías de la información y telecomunicaciones también enfrentan una necesidad directa de mantener la disponibilidad mientras limitan el acceso privilegiado a los sistemas de producción.
Se proyecta que la industria de gobierno y administración pública crezca a una CAGR del 26,62% hasta 2031. Los programas de confianza cero, los requisitos de cumplimiento en la nube y los entornos de aplicaciones clasificadas respaldan esta expansión. La directiva del Departamento de Defensa de los Estados Unidos emitida en 2025 otorga a las agencias federales y a los contratistas de defensa una base de política formal para la gobernanza de confianza cero. La banca, los servicios financieros y los seguros también requieren controles sobre el acceso privilegiado a las cargas de trabajo de producción en contenedores. La atención médica y las ciencias de la vida, el comercio minorista y electrónico, el transporte y la logística, la energía y los servicios públicos, la manufactura, los medios de comunicación y el entretenimiento, y la educación utilizan Kubernetes para una variedad de aplicaciones operativas. Los usuarios más pequeños en estos grupos pueden comenzar con controles de identidad de código abierto y luego agregar funciones de gobernanza comercial a medida que sus cargas de trabajo crecen.
Análisis geográfico
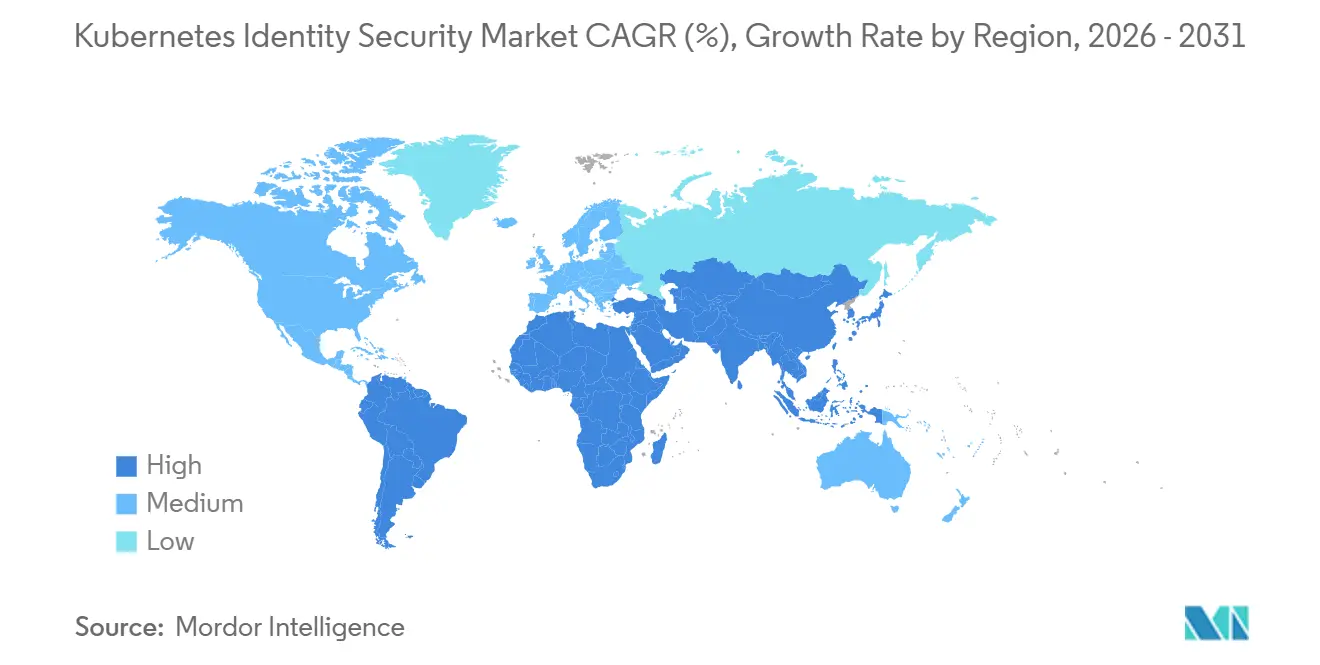
América del Norte representó el 37,28% de la participación del mercado de seguridad de identidad de Kubernetes en 2025. El mercado de seguridad de identidad de Kubernetes en la región se beneficia de una gran base de adoptantes nativos de la nube, proveedores especializados, integradores de sistemas y requisitos de seguridad del sector público. Los Estados Unidos es el mayor mercado nacional porque los requisitos federales para los controles de identidad nativos de la nube crean una demanda de adquisición consistente. El memorando de confianza cero del Departamento de Defensa emitido en 2025 respalda esta dirección de política en los programas de nube relacionados con la defensa. Canadá y México añaden demanda a través de la actividad de servicios tecnológicos y la alineación transfronteriza con los requisitos empresariales de los Estados Unidos.
Europa representa el segundo clúster regional más grande, con el Reino Unido y Alemania como anclas de la demanda regional de gobernanza de identidad en entornos de nube, híbridos y en las instalaciones. Los requisitos de residencia de datos sostienen los controles híbridos donde la implementación en nube pública no es adecuada para todas las cargas de trabajo. Rusia permanece dentro de la cobertura del informe, pero sigue un camino separado moldeado por la infraestructura de nube doméstica y la participación limitada en los ecosistemas de proveedores globales. El mercado de seguridad de identidad de Kubernetes en Europa continúa viendo demanda de controles portátiles que no dependen de un único entorno de nube.
Se prevé que Asia-Pacífico crezca a una CAGR del 26,79% de 2026 a 2031, la tasa más rápida entre las regiones. El tamaño del mercado de seguridad de identidad de Kubernetes en la región está respaldado por el crecimiento de los desarrolladores y una adopción más amplia de Kubernetes gestionado en los servicios financieros, la manufactura y las cargas de trabajo públicas. La Cloud Native Computing Foundation y SlashData informaron que India tenía 2,25 millones de desarrolladores nativos de la nube en el primer trimestre de 2026, lo que representa el 11% del total mundial. La comunidad nativa de la nube de Japón alcanzó casi 1 millón de desarrolladores en julio de 2026, con el 71% utilizando al menos 1 tecnología o práctica nativa de la nube. China sigue siendo distinta porque los proveedores de nube domésticos ofrecen servicios de Kubernetes con integración de identidad propietaria. América del Sur, Oriente Medio y África son mercados más pequeños, con Brasil, los Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica y Nigeria como importantes centros de demanda a través de la actividad de fintech, telecomunicaciones, gobierno y servicios financieros.

Panorama competitivo
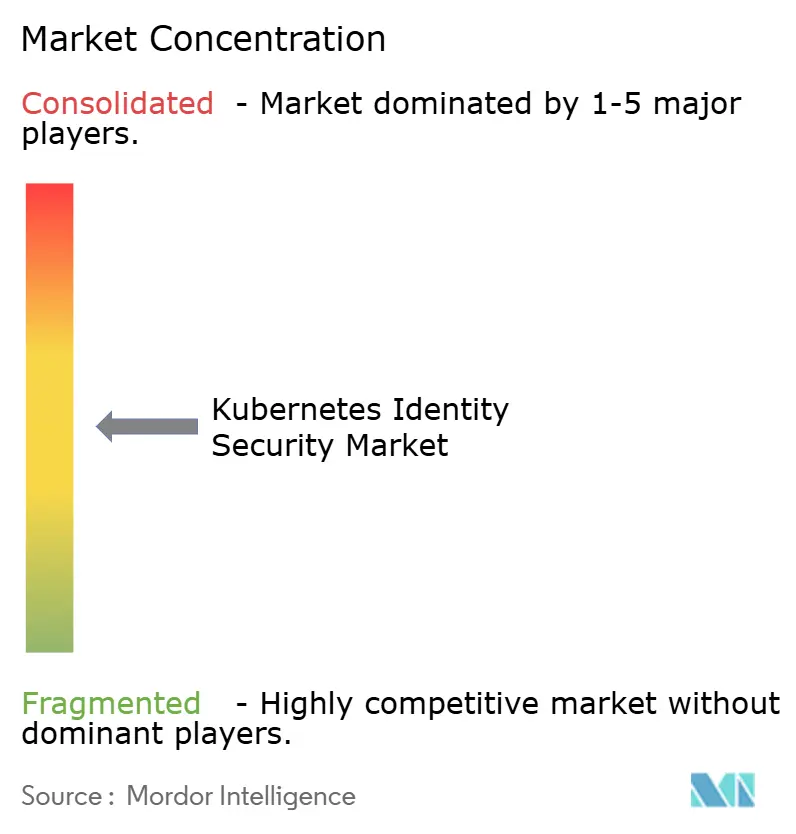
El mercado de seguridad de identidad de Kubernetes está moderadamente concentrado a nivel de plataforma y sigue siendo fragmentado entre los especialistas. Amazon Web Services, Microsoft, Google, Palo Alto Networks, IBM y Red Hat tienen amplias relaciones empresariales que respaldan la adopción de controles de acceso de Kubernetes. Los proveedores especializados compiten a través de la identidad de carga de trabajo, el acceso privilegiado, las operaciones de certificados y la gestión de políticas entre clústeres. Palo Alto Networks completó su adquisición de CyberArk en febrero de 2026 por aproximadamente 25 mil millones de USD.[5] La transacción sitúa la seguridad de identidad junto a la seguridad de red y las operaciones de seguridad dentro de su plataforma más amplia, señalando la creciente importancia de la identidad de máquina y el acceso privilegiado para la infraestructura de la era de la inteligencia artificial.
Delinea completó su adquisición de StrongDM en marzo de 2026, combinando la gestión de acceso privilegiado con la autorización justo a tiempo para clústeres de Kubernetes, canalizaciones, bases de datos y flujos de trabajo de agentes de inteligencia artificial. Este movimiento amplía su capacidad para abordar el acceso en tiempo de ejecución en lugar de solo los permisos administrativos permanentes. Okta firmó un acuerdo definitivo para adquirir Axiom Security en agosto de 2025 para acelerar su hoja de ruta de gobernanza de acceso justo a tiempo para bases de datos y Kubernetes. Palo Alto Networks y Okta anunciaron una asociación ampliada en julio de 2025 que integró la protección contra amenazas de identidad, Okta AI y las capacidades de Cortex SecOps, señalando un movimiento para combinar el acceso, el contexto de riesgo y las operaciones de seguridad.
La tecnología sigue siendo el principal factor competitivo en el mercado de seguridad de identidad de Kubernetes. Red Hat puso a disposición general su gestor de identidad de carga de trabajo de confianza cero en OpenShift utilizando los estándares SPIFFE y SPIRE. La Cloud Native Computing Foundation anunció la graduación de Kyverno en marzo de 2026, confirmando el papel del proyecto en la aplicación de políticas nativas de Kubernetes. La diferenciación comercial está cada vez más vinculada a la gobernanza unificada de identidades humanas, de carga de trabajo y de agentes de inteligencia artificial, la gestión de confianza entre clústeres y la respuesta a incidentes con reconocimiento de acceso. Los proveedores en el mercado de seguridad de identidad de Kubernetes que se basan en las funciones nativas de Kubernetes e identidad en la nube están mejor posicionados a medida que las capacidades fundamentales se vuelven más ampliamente disponibles.
Líderes de la industria de seguridad de identidad de Kubernetes
-
Palo Alto Networks, Inc.
-
CyberArk Software Ltd.
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Septiembre de 2026: Akeyless anunció la disponibilidad general de Agentic Runtime Authority, una capa de control de acceso basada en intenciones para agentes de inteligencia artificial que aplica permisos en tiempo real sobre su plataforma de protección de credenciales SecretlessAI. La solución gobierna más de 220 mil millones de interacciones de identidad de máquina para organizaciones de Fortune 500 y extiende esa gobernanza a una nueva clase de identidad: el agente de inteligencia artificial.
- Julio de 2026: Teleport amplió su plataforma de seguridad de identidad con Resúmenes de Sesión de Beams, Clasificadores Agénticos y Puntuación de Riesgo. Las capacidades resumen y clasifican las sesiones de SSH, Kubernetes y bases de datos por nivel de riesgo y mapean las acciones al marco MITRE ATT&CK.
- Abril de 2026: Amazon Web Services introdujo claves de condición IAM para Amazon EKS. Los controles permiten a las organizaciones requerir puntos de conexión de API privados, claves de cifrado gestionadas por el cliente y versiones de Kubernetes aprobadas a través de políticas de control de servicios.
- Marzo de 2026: La Cloud Native Computing Foundation anunció la graduación de Kyverno, reconociendo el uso en producción y el desarrollo comunitario del motor de políticas nativo de Kubernetes.
- Marzo de 2026: Delinea completó su adquisición de StrongDM, combinando la gestión de acceso privilegiado empresarial con la autorización en tiempo de ejecución justo a tiempo para clústeres de Kubernetes, canalizaciones, bases de datos y flujos de trabajo de agentes de inteligencia artificial.


Alcance del informe global del mercado de seguridad de identidad de Kubernetes
El mercado de seguridad de identidad de Kubernetes abarca soluciones que gestionan y protegen las identidades de carga de trabajo, las cuentas de servicio y los mecanismos de autenticación y autorización dentro de los entornos de Kubernetes. Este mercado se centra en asegurar cómo las aplicaciones y los servicios se autentican entre sí y con los recursos de la nube a través de construcciones de identidad nativas de Kubernetes como cuentas de servicio, políticas RBAC y federación de identidad de carga de trabajo. Las soluciones en este mercado previenen los ataques basados en identidad al garantizar el acceso de mínimo privilegio, asegurar los tokens de cuentas de servicio, implementar el aislamiento de identidad de pods e integrarse con los sistemas IAM de los proveedores de nube para eliminar los secretos codificados de forma fija y prevenir la escalada de privilegios a través de cargas de trabajo comprometidas.
El informe del mercado de seguridad de identidad de Kubernetes está segmentado por componente (software y servicios [servicios profesionales y servicios gestionados]), modo de implementación (basado en la nube, en las instalaciones e híbrido), tamaño de organización (grandes empresas y pequeñas y medianas empresas), industria de uso final (gobierno y administración pública, manufactura industrial, comercio minorista y electrónico, energía y servicios públicos, tecnologías de la información y telecomunicaciones, atención médica y ciencias de la vida, banca, servicios financieros y seguros (BFSI) y otras industrias de uso final) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Software | |
| Servicios | Servicios profesionales |
| Servicios gestionados |
| Basado en la nube |
| En las instalaciones |
| Híbrido |
| Grandes empresas |
| Pequeñas y medianas empresas |
| Gobierno y administración pública |
| Manufactura industrial |
| Comercio minorista y electrónico |
| Energía y servicios públicos |
| Tecnologías de la información y telecomunicaciones |
| Atención médica y ciencias de la vida |
| Banca, servicios financieros y seguros (BFSI) |
| Otras industrias de uso final |
| América del Norte | Estados Unidos |
| Canadá | |
| América del Sur | Brasil |
| México | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Israel |
| Emiratos Árabes Unidos | |
| Arabia Saudita | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por componente | Software | |
| Servicios | Servicios profesionales | |
| Servicios gestionados | ||
| Por modo de implementación | Basado en la nube | |
| En las instalaciones | ||
| Híbrido | ||
| Por tamaño de organización | Grandes empresas | |
| Pequeñas y medianas empresas | ||
| Por industria de uso final | Gobierno y administración pública | |
| Manufactura industrial | ||
| Comercio minorista y electrónico | ||
| Energía y servicios públicos | ||
| Tecnologías de la información y telecomunicaciones | ||
| Atención médica y ciencias de la vida | ||
| Banca, servicios financieros y seguros (BFSI) | ||
| Otras industrias de uso final | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| América del Sur | Brasil | |
| México | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Israel | |
| Emiratos Árabes Unidos | ||
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de seguridad de identidad de Kubernetes?
Se espera que el tamaño del mercado de seguridad de identidad de Kubernetes aumente de 93,91 millones de USD en 2025 a 114,25 millones de USD en 2026 y alcance 334,86 millones de USD en 2031, creciendo a una CAGR del 23,99% durante 2026-2031.
¿Qué está impulsando la adopción de la gestión de identidad y acceso de Kubernetes?
El uso de Kubernetes en producción, los programas de confianza cero, los mayores parques de identidades de máquinas y las cargas de trabajo de inteligencia artificial están aumentando la necesidad de controles de acceso a nivel de carga de trabajo en los clústeres de producción y las canalizaciones de desarrollo conectadas.
¿Qué componente lidera el gasto en gestión de identidad y acceso de Kubernetes?
El software representó el 73,86% de los ingresos en 2025, mientras que se prevé que los servicios crezcan más rápido a una CAGR del 27,92% hasta 2031.
¿Por qué están creciendo las soluciones de gestión de identidad y acceso de Kubernetes basadas en la nube?
Las soluciones basadas en la nube representaron el 58,49% de los ingresos en 2025 y se benefician de la adopción de Kubernetes gestionado, la federación de identidad y las credenciales de corta duración.
¿Qué región está creciendo más rápido en gestión de identidad y acceso de Kubernetes?
Se proyecta que Asia-Pacífico crezca a una CAGR del 26,79% hasta 2031, respaldado por la expansión de las comunidades de desarrolladores nativos de la nube y la implementación de Kubernetes gestionado.
¿Cuál es el principal desafío de implementación para la gestión de identidad y acceso de Kubernetes?
La complejidad del control de acceso basado en roles y la escasez de habilidades en Kubernetes y seguridad de identidad pueden ralentizar la implementación y aumentar la necesidad de servicios gestionados.


 Sus datos están seguros y nunca se venden ni se comparten.
