
Tamaño y Participación del Mercado de Displasia Fibromuscular
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.9 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.23 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.33 % |
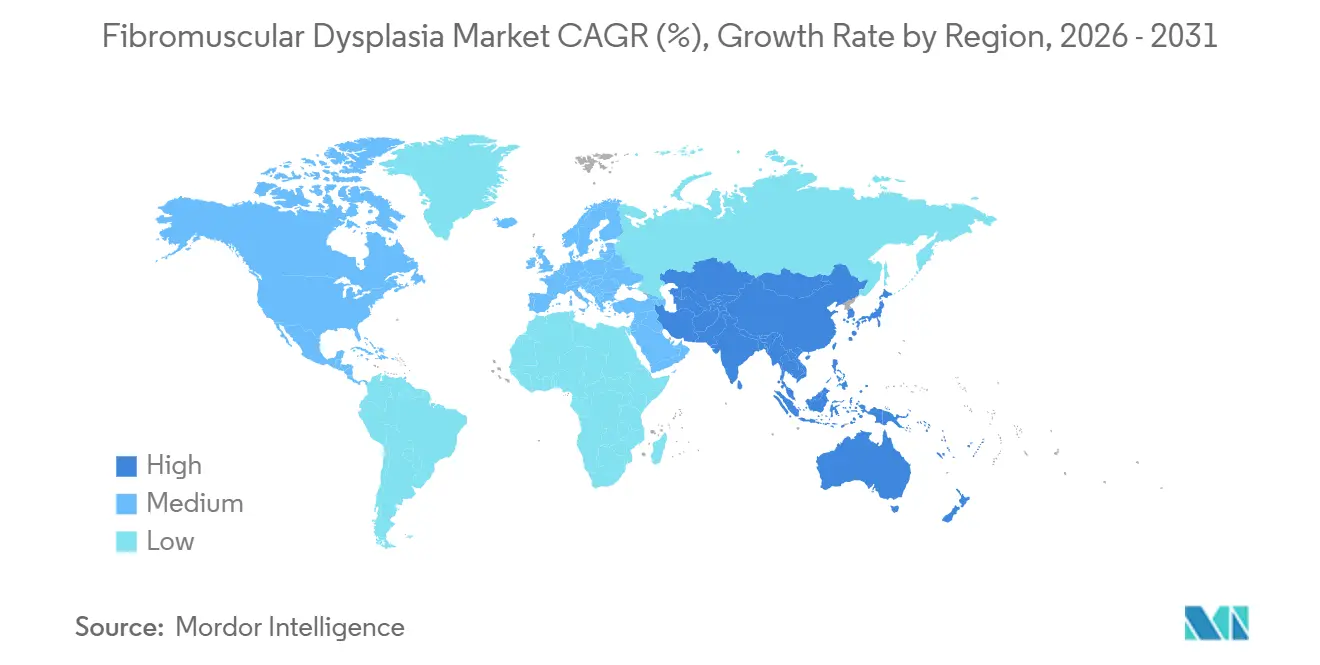
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
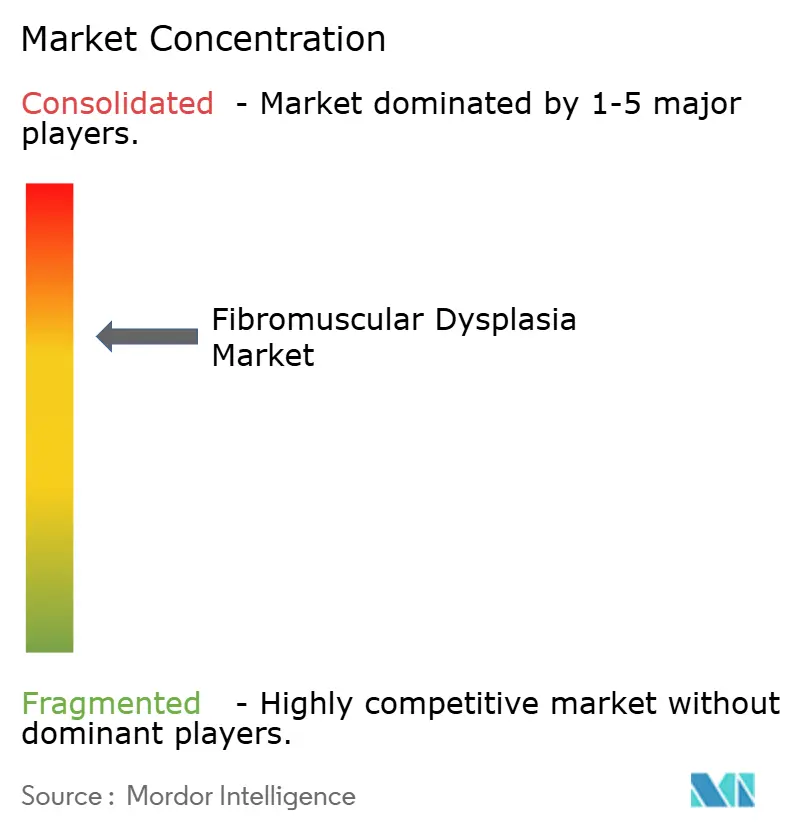
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Displasia Fibromuscular por Mordor Intelligence
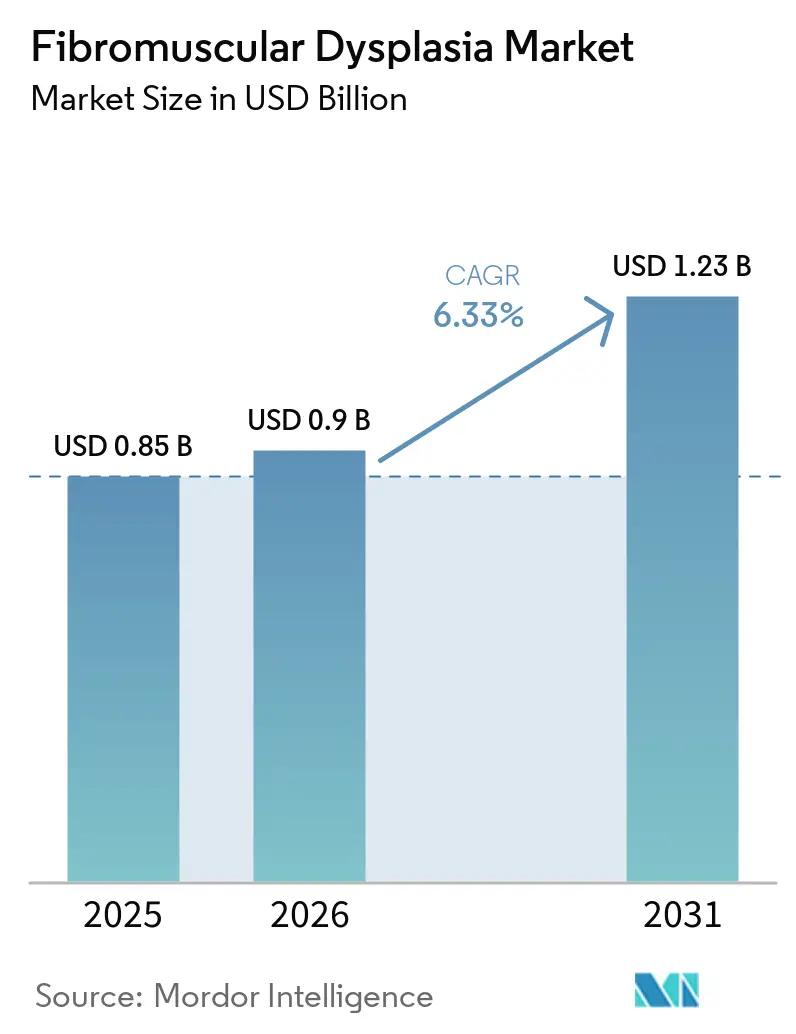
Se proyecta que el mercado de displasia fibromuscular se expanda desde 850 millones de USD en 2025 y 900 millones de USD en 2026 hasta 1,23 mil millones de USD para 2031, registrando una CAGR del 6,33% entre 2026 y 2031. El reconocimiento formal de la displasia fibromuscular como un trastorno arterial sistémico está ampliando la vía clínica más allá de las presentaciones renales y cervicales aisladas. La enfermedad multivaso implica que un caso confirmado puede requerir diagnóstico por imagen, seguimiento, medicación y, en casos seleccionados, una intervención en varios sitios arteriales. Las recomendaciones de diagnóstico por imagen de cabeza a pelvis están incorporando este enfoque más amplio en la evaluación rutinaria de los pacientes recién diagnosticados. Esto respalda la demanda de capacidad de diagnóstico por imagen y atención vascular coordinada en el mercado de displasia fibromuscular. La reducida población diagnosticada y el acceso desigual a especialistas continúan limitando la adopción, incluso cuando un mejor reconocimiento genera una base de derivación más amplia.
Conclusiones Clave del Informe
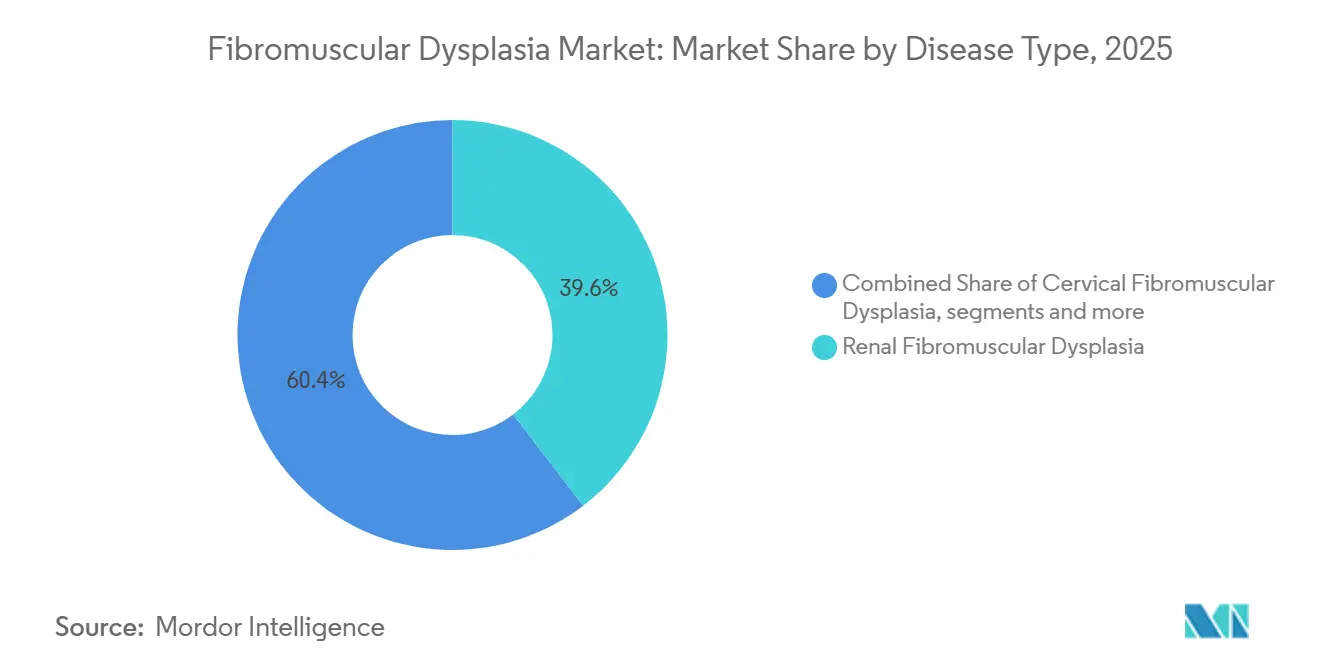
- Por tipo de enfermedad, la displasia fibromuscular renal lideró con el 39,61% de la participación del mercado de displasia fibromuscular en 2025, mientras que se prevé que la displasia fibromuscular vertebral crezca a una CAGR del 7,14% hasta 2031.
- Por componente, el tipo de tratamiento representó el 51,37% del mercado de displasia fibromuscular en 2025, mientras que se proyecta que el método de diagnóstico avance a una CAGR del 8,27% hasta 2031.
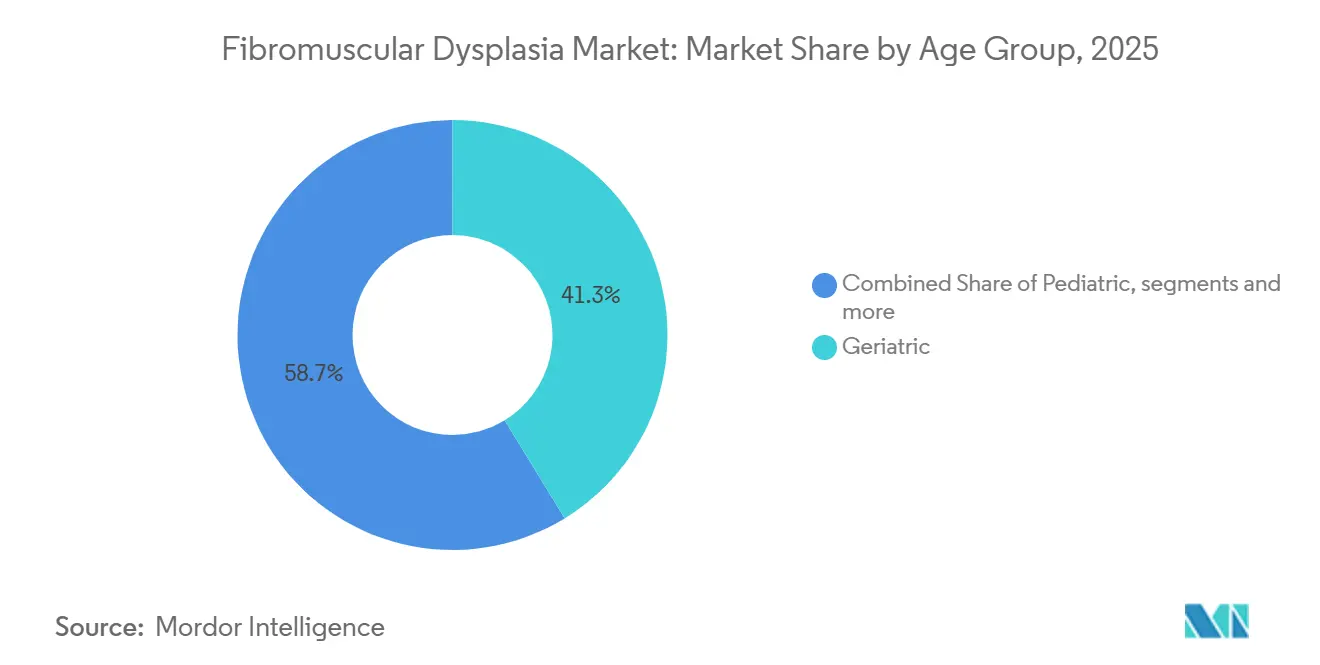
- Por grupo de edad, los pacientes geriátricos representaron el 41,25% del segmento en 2025, mientras que se proyecta que los pacientes adultos se expandan a una CAGR del 7,52% hasta 2031.
- Por usuario final, los hospitales representaron el 43,34% del segmento en 2025, mientras que se prevé que los centros de diagnóstico por imagen crezcan a una CAGR del 6,67% hasta 2031.
- Por geografía, América del Norte representó el 47,16% del mercado de displasia fibromuscular en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 8,24% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronología del Impacto |
|---|---|---|---|
| Reconocimiento de la Displasia Fibromuscular como una Arteriopatía Sistémica | +1.2% | Global, con ganancias concentradas en América del Norte y Europa | Mediano plazo (2-4 años) |
| Adopción de CTA y MRA para el Cribado Multivascular | +1.5% | Global, con América del Norte liderando y Asia-Pacífico acelerando | Corto plazo (≤ 2 años) |
| Clínicas Especializadas y Atención Multidisciplinaria | +0.8% | América del Norte y Europa, con desarrollo temprano en Asia-Pacífico | Mediano plazo (2-4 años) |
| Detección de Hipertensión Renovascular en Pacientes Jóvenes | +0.9% | Asia-Pacífico, especialmente India y China, con repercusión en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Uso de Intervención Endovascular Guiada por Imagen | +1.0% | América del Norte y Europa, con Japón apoyando la adopción en Asia-Pacífico | Mediano plazo (2-4 años) |
| Evidencia de Registros para el Diagnóstico Temprano y el Seguimiento | +0.6% | América del Norte y Europa, especialmente Francia, Bélgica y el Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Reconocimiento de la Displasia Fibromuscular como una Arteriopatía Sistémica
La displasia fibromuscular se gestiona cada vez más como un trastorno arterial sistémico en lugar de una afección restringida a las arterias renales o cervicales. La revisión del Registro ARCADIA reportó afectación vascular multisistémica en el 66% de los pacientes, incluyendo lesiones en un segundo lecho arterial en el 48% y aneurismas o disecciones en el 18%.[1] Estos hallazgos respaldan una evaluación más amplia tras el diagnóstico y aumentan el número de servicios clínicos utilizados por paciente. En 2026, RadioGraphics describió el papel en expansión de los radiólogos en la identificación de manifestaciones multisistémicas y complicaciones relacionadas.[2] El mercado de displasia fibromuscular se beneficia, por tanto, cuando los equipos de nefrología, neurología, radiología y vascular reconocen la misma vía de atención al paciente. La evidencia de los registros también respalda un diagnóstico más temprano y un seguimiento más consistente en los centros especializados.
Mayor Adopción de CTA y MRA para el Cribado Multivascular
La tomografía computarizada angiográfica (CTA) y la angiografía por resonancia magnética (MRA) se están convirtiendo en elementos centrales de la evaluación multivascular inicial en el mercado de displasia fibromuscular. La guía de la Sociedad Europea de Cirugía Vascular (ESVS) de 2025 respalda la imagen transversal para confirmar la displasia fibromuscular renal y definir la enfermedad arterial clínicamente relevante.[3] La CTA ofrece alta resolución espacial, identifica calcificaciones y está ampliamente disponible, mientras que la MRA es útil cuando la exposición a la radiación o el contraste yodado son una preocupación. Los protocolos de cabeza a pelvis pueden transformar la evaluación de exámenes separados a una vía diagnóstica única estructurada. Ese cambio aumenta el uso del escáner por caso confirmado y favorece a los proveedores con capacidad establecida de CTA y MRA. La ecografía sigue siendo útil para la evaluación renal inicial y la vigilancia, pero es menos probable que sea el único examen confirmatorio.
Expansión de Clínicas Especializadas en Displasia Fibromuscular y Atención Multidisciplinaria
Las clínicas especializadas en displasia fibromuscular combinan medicina vascular, nefrología, neurología, radiología y genética dentro de una sola vía de atención. Este modelo respalda el reconocimiento más temprano de la hipertensión renovascular, especialmente en pacientes jóvenes con presión arterial difícil de controlar. La displasia fibromuscular renal es una causa reconocida de hipertensión renovascular y es particularmente importante en pacientes pediátricos. Los informes clínicos publicados en 2024 y 2025 continuaron describiendo la displasia fibromuscular en pacientes jóvenes con hipertensión resistente, reforzando la necesidad de una derivación especializada más temprana. En el mercado de displasia fibromuscular, las derivaciones desde atención primaria y servicios de hipertensión pueden ampliar el embudo diagnóstico más allá de los canales tradicionales de especialidad vascular. Los programas multidisciplinarios también crean flujos de trabajo repetibles para imágenes, gestión de medicamentos, vigilancia y derivación para intervención.
Mayor Uso de Intervención Endovascular Guiada por Imagen
La intervención endovascular guiada por imagen se prefiere cada vez más sobre la revascularización abierta para la estenosis arterial relacionada con la displasia fibromuscular en casos seleccionados. Un informe de caso de 2025 mostró que la medición de la presión entre lesiones antes y después de la angioplastia puede proporcionar un punto final fisiológico en la displasia fibromuscular renal multifocal. La tomografía de coherencia óptica (OCT) puede proporcionar detalles adicionales en lesiones focales angiográficamente poco claras y puede ayudar a evaluar la expansión y aposición del stent. Estas herramientas pueden mejorar la selección de casos y reducir la colocación innecesaria de stents. Su adopción otorga al mercado de displasia fibromuscular una distinción basada en tecnología dentro del nivel de dispositivos de intervención.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronología del Impacto |
|---|---|---|---|
| Retraso Diagnóstico Prolongado y Subdiagnóstico | -1.1% | Global, más agudo en Oriente Medio y África y partes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Evidencia Aleatorizada Limitada para Terapias Específicas de Displasia Fibromuscular | -0.7% | Global, con restricciones de precios en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Pequeño Grupo de Pacientes Diagnosticados e Incertidumbre sobre la Prevalencia de la Enfermedad | -0.9% | Global | Largo plazo (≥ 4 años) |
| Acceso Desigual a Imágenes Especializadas y Atención Intervencionista | -0.5% | Oriente Medio y África, América del Sur y mercados secundarios de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Retraso Diagnóstico Prolongado y Subdiagnóstico
El retraso diagnóstico sigue siendo una limitación importante porque los síntomas pueden superponerse con la hipertensión esencial, la migraña y la vasculitis. La evidencia de los registros en la investigación proporcionada situó el período desde el primer síntoma hasta el diagnóstico entre 3,6 y 9 años. La vía comercial comienza solo después de que se confirma un diagnóstico, por lo que los retrasos restringen la población tratada en el mercado de displasia fibromuscular. Las estimaciones de prevalencia disponibles de estudios de autopsia y angiografía de donantes han superado las poblaciones diagnosticadas basadas en registros, lo que indica un grupo considerable que permanece sin reconocer. Esta brecha dificulta la planificación de la producción para los proveedores de dispositivos y limita la previsibilidad de la demanda. El problema es más pronunciado donde los sistemas de derivación y el acceso a imágenes vasculares siguen siendo limitados.
Evidencia Aleatorizada Limitada para Terapias Específicas de Displasia Fibromuscular
Ningún ensayo controlado aleatorizado compara directamente el manejo médico con la revascularización o la angioplastia con el bypass en la displasia fibromuscular. Los antihipertensivos genéricos y los fármacos antiplaquetarios siguen siendo el principal enfoque médico, y ningún fármaco de marca está aprobado específicamente para la displasia fibromuscular. Esto limita el crecimiento de los ingresos farmacéuticos principalmente al crecimiento en el número de pacientes. Los servicios especializados de imágenes e intervención están concentrados en un número relativamente pequeño de centros, lo que reduce la penetración en los hospitales comunitarios y en los mercados fuera de las principales áreas urbanas. El mercado de displasia fibromuscular enfrenta sus mayores limitaciones de acceso en partes de Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Enfermedad:
La Displasia Fibromuscular Renal Mantiene la Mayor Base Mientras los Casos Vertebrales Ganan AtenciónLa displasia fibromuscular renal representó el 39,61% del segmento en 2025, convirtiéndola en el subtipo de enfermedad más grande en el mercado de displasia fibromuscular. Su posición refleja la vía clínica establecida para la enfermedad de la arteria renal y la alta prevalencia de afectación renal descrita en las referencias clínicas. Un estudio de pacientes chinos con displasia fibromuscular de la arteria renal también respaldó la seguridad y eficacia del manejo endovascular para la reducción de la presión arterial. La enfermedad renal sigue siendo el principal punto de entrada clínico para muchos pacientes.
Se proyecta que la displasia fibromuscular vertebral crezca a una CAGR del 7,14% hasta 2031, la tasa más rápida entre los subtipos de enfermedad. Un mayor reconocimiento neurológico vincula la afectación vertebral con el accidente cerebrovascular de circulación posterior y la disección de la arteria cervical. La enfermedad cervical puede, por tanto, conducir a una evaluación neurovascular así como a una vigilancia de imagen continua. La displasia fibromuscular visceral e ilíaca siguen siendo categorías más pequeñas, aunque las imágenes transversales sistemáticas identifican lesiones que anteriormente eran incidentales. La detección más amplia de estos sitios arteriales amplía el alcance clínico de la industria de displasia fibromuscular.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente:
El Tipo de Tratamiento Lidera el Mercado Mientras el Método de Diagnóstico Registra un Crecimiento Más RápidoEl tipo de tratamiento representó el 51,37% del mercado de displasia fibromuscular en 2025, convirtiéndolo en el segmento de componente más grande. El panorama del tratamiento incluye medicamentos antihipertensivos, terapia antiplaquetaria, intervenciones endovasculares y procedimientos quirúrgicos destinados a controlar los síntomas, gestionar la presión arterial y reducir el riesgo de complicaciones vasculares. El tratamiento sigue siendo el componente principal generador de ingresos debido a la naturaleza crónica del manejo de la enfermedad y la necesidad de intervención clínica continua.
Se proyecta que el método de diagnóstico crezca a una CAGR del 8,27% hasta 2031, la más rápida entre los segmentos de componentes. El crecimiento está impulsado por la creciente conciencia sobre la displasia fibromuscular, el mejor acceso a tecnologías de imagen avanzadas y una mayor utilización de modalidades diagnósticas como la tomografía computarizada angiográfica (CTA), la angiografía por resonancia magnética (MRA), la ecografía dúplex y la angiografía por catéter. Se espera que la detección temprana y el cribado ampliado de pacientes en riesgo respalden el crecimiento continuo en las pruebas diagnósticas.
Por Grupo de Edad:
Los Pacientes Geriátricos Lideran los Ingresos Actuales y la Detección en Adultos se ExpandeLos pacientes geriátricos representaron el 41,25% del segmento de grupo de edad en 2025. Su posición refleja el diagnóstico y tratamiento establecidos entre adultos mayores con evaluaciones vasculares. La investigación citada asoció la displasia fibromuscular multifocal en pacientes de edad avanzada con un fenotipo más benigno y menos procedimientos vasculares terapéuticos. Aun así, la medicación continua, las imágenes de vigilancia y el seguimiento especializado sostienen el uso clínico. El segmento proporciona una base estable para el mercado de displasia fibromuscular.
Se proyecta que los pacientes adultos crezcan a una CAGR del 7,52% hasta 2031. Las vías de derivación desde atención primaria, clínicas de hipertensión y programas de disección coronaria espontánea (SCAD) están identificando a más mujeres de entre 30 y 60 años. El Registro de Displasia Fibromuscular de América del Norte hace seguimiento a los pacientes a través de sitios especializados, mientras que los centros participantes continúan posicionando a las mujeres de mediana edad como un grupo de pacientes importante. La displasia fibromuscular pediátrica es la categoría más pequeña y requiere un manejo diferenciado. Los pequeños volúmenes pediátricos aún requieren imágenes especializadas y consulta multidisciplinaria.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Hospitales Lideran la Atención Compleja y los Centros de Imagen Ganan Demanda AmbulatoriaLos hospitales representaron el 43,34% del segmento de usuario final en 2025. Realizan angioplastia transluminal percutánea renal (PTRA) compleja, revascularización quirúrgica y procedimientos neurovasculares, al tiempo que albergan muchos programas multidisciplinarios de displasia fibromuscular. Cleveland Clinic, Massachusetts General Hospital y el Texas Heart Institute ilustran el modelo hospitalario descrito en el material fuente. Estos programas reúnen medicina vascular, nefrología, neurología, radiología y genética en una sola vía. Esta concentración de capacidad ayuda a los hospitales a retener la mayor participación del mercado de displasia fibromuscular.
Se proyecta que los centros de diagnóstico por imagen crezcan a una CAGR del 6,67% hasta 2031. El traslado del cribado no invasivo de CTA y MRA a entornos ambulatorios respalda esta expansión. Las clínicas especializadas pueden operar como extensiones regionales de programas académicos y pueden aumentar el acceso a la atención coordinada. Los hospitales siguen siendo centrales para el tratamiento complejo, mientras que los centros de imagen abordan una participación creciente de la demanda de cribado.
Análisis Geográfico
Mercado de Displasia Fibromuscular en América del Norte
América del Norte concentró el 47,16% del mercado de displasia fibromuscular en 2025. La región combina registros consolidados, centros especializados y vías de reembolso que favorecen un mayor uso por paciente diagnosticado. El Registro Norteamericano de DFM ha involucrado a centros especializados en todo Estados Unidos y proporciona una base coordinada para la investigación y el seguimiento. Cleveland Clinic, UH Harrington Heart and Vascular Institute y Massachusetts General Hospital son ejemplos destacados de atención centrada en hospitales. Canadá y México aportan volúmenes de casos menores, aunque en crecimiento, a través de vínculos de derivación y una mayor concienciación impulsada por los programas académicos estadounidenses.
Mercado de Displasia Fibromuscular en Europa
Europa es el segundo entorno regional en importancia según el material de referencia, con el Reino Unido, Francia, Alemania y Bélgica como países con la actividad institucional más desarrollada. La clínica nacional de Salford Royal utilizó un protocolo de imagen de cerebro a pelvis y registró tanto casos confirmados de DFM como afecciones que simulaban la DFM. La Haute Autorité de Santé de Francia recomienda la angioplastia como tratamiento de primera línea para la estenosis de la arteria renal funcional debida a DFM y exige una revisión multidisciplinaria antes de tomar decisiones de revascularización. España, Italia y otros países europeos participan con volúmenes menores debido a que cuentan con menos programas dedicados. Los sistemas de atención fragmentados y el acceso limitado a especialistas continúan frenando un uso más amplio.
Mercado de Displasia Fibromuscular en Asia-Pacífico, Oriente Medio y África, y América del Sur
Se proyecta que Asia-Pacífico crecerá a una CAGR del 8,24% hasta 2031, la tasa regional más alta en el mercado de displasia fibromuscular. El aumento en la detección de hipertensión, la expansión de la infraestructura sanitaria y el mayor reconocimiento de las causas secundarias de hipertensión resistente respaldan estas perspectivas. Japón lidera la capacidad clínica regional gracias a su avanzado cribado cardiovascular y su marco regulatorio para dispositivos médicos innovadores. India y Corea del Sur ofrecen un potencial incremental a medida que la tomografía computarizada con angiografía se hace disponible más allá de los hospitales terciarios. Oriente Medio y África, y América del Sur siguen siendo mercados más pequeños debido al acceso limitado a diagnóstico por imagen y a la infraestructura de derivación, aunque los países del GCC y Brasil constituyen los submercados más desarrollados.
Panorama Competitivo
El mercado de displasia fibromuscular está moderadamente consolidado en dispositivos y altamente fragmentado en productos farmacéuticos. Boston Scientific Corporation, Medtronic plc, Abbott Laboratories, Cook Medical y Terumo Corporation son los principales proveedores identificados en el material fuente para los ingresos de angioplastia y catéteres. Su diferenciación se basa cada vez más en la integración de imágenes en lugar de únicamente en la tecnología de balón. Los antihipertensivos genéricos y los fármacos antiplaquetarios dominan el uso de medicamentos, y no hay ningún fármaco de marca aprobado específicamente para la displasia fibromuscular. Esto crea un componente farmacéutico fragmentado con poder de fijación de precios limitado. Los proveedores de dispositivos, por tanto, compiten más directamente en plataformas de imagen intervencionista, catéteres, guías y vasculares periféricas.
Boston Scientific anunció un acuerdo para adquirir Penumbra en enero de 2026 por 14,5 mil millones de USD. La transacción amplía su cartera neurovascular y de trombectomía y tiene relevancia para las presentaciones de displasia fibromuscular cervical que involucran oclusión arterial. Medtronic reportó ingresos de Coronario y Vascular Periférico del ejercicio fiscal 2026 de 2,656 mil millones de USD, con un crecimiento orgánico del 2,5%. Estos movimientos amplían las carteras que pueden atender procedimientos periféricos y neurovasculares. También muestran que los principales proveedores están utilizando estrategias de adquisición y distribución para construir plataformas de tratamiento integradas.
Las necesidades no satisfechas persisten en la farmacoterapia específica para la displasia fibromuscular y en la vigilancia habilitada por inteligencia artificial que puede identificar cambios en exámenes seriados de CTA y MRA. GE HealthCare recibió la autorización 510(k) de la Administración de Alimentos y Medicamentos (FDA) y el marcado CE para Allia Moveo en febrero de 2026, añadiendo una plataforma de imagen intervencionista para procedimientos cardiovasculares y vasculares. MicroPort Scientific compite en Asia-Pacífico a través de ventajas de fabricación local y precios. El proyecto ROSALIND de la Comisión Europea está estudiando vías genéticas compartidas en la displasia fibromuscular y la disección coronaria espontánea (SCAD), lo que podría informar posteriormente el desarrollo de la medicina de precisión.
Líderes de la Industria de Displasia Fibromuscular
-
Abbott Laboratories
-
Medtronic plc
-
Boston Scientific Corporation
-
Cook Medical LLC
-
Terumo Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Displasia Fibromuscular Empresas cubiertas en este informe
- Abbott Laboratories
- AngioDynamics
- B. Braun
- BIOTRONIK
- Boston Scientific
- Cardinal Health
- Cook Group
- Cordis
- GE HealthCare Technologies Inc.
- Johnson & Johnson MedTech
- Koninklijke Philips
- Medtronic
- Merit Medical Systems
- MicroPort
- Penumbra
- Siemens Healthineers
- Stryker
- Teleflex
- Terumo
- W. L. Gore & Associates
Desarrollos recientes de la industria en Mercado de Displasia Fibromuscular
- Junio de 2026: Penumbra, Inc. recibió la autorización de la FDA de Estados Unidos y el Marcado CE para THUNDERBOLT, su primer sistema de trombectomía por vacío asistido por computadora para el accidente cerebrovascular isquémico agudo, relevante para las presentaciones de displasia fibromuscular carotídea y vertebral con oclusión arterial. La plataforma amplía las opciones de trombectomía para las complicaciones neurológicas de la displasia fibromuscular cervical.
- Junio de 2026: Medtronic reportó su mayor crecimiento anual de ingresos en 10 años en los resultados del año completo del ejercicio fiscal 2026, con ingresos de Coronario y Vascular Periférico de 2,656 mil millones de USD con un crecimiento orgánico del 2,5%. La empresa también anunció la intención de adquirir Scientia Vascular, un desarrollador de tecnologías de guías, por 550 millones de USD para expandir su plataforma neurovascular.
- Febrero de 2026: GE HealthCare recibió la autorización 510(k) de la FDA y el Marcado CE para Allia Moveo, una plataforma de imagen intervencionista para procedimientos cardiovasculares y vasculares. La primera instalación en Estados Unidos fue en el Centro Médico Baylor St. Luke's, y una instalación internacional fue en el Hôpital Marie-Lannelongue.
Alcance del Informe Global del Mercado de Displasia Fibromuscular
Según el alcance del informe, el mercado de displasia fibromuscular abarca herramientas de diagnóstico, procedimientos de intervención y dispositivos terapéuticos utilizados para gestionar la displasia fibromuscular (FMD por sus siglas en inglés), un trastorno vascular poco frecuente caracterizado por el crecimiento anormal de células en las paredes arteriales, que conduce a estenosis, aneurisma o disección.
El mercado de displasia fibromuscular está segmentado por tipo de enfermedad, componente, grupo de edad, usuario final y geografía. Por tipo de enfermedad, el mercado está segmentado en displasia fibromuscular renal, displasia fibromuscular cervical, displasia fibromuscular carotídea, displasia fibromuscular vertebral y otras etiologías. Por componente, el mercado está segmentado en tipo de tratamiento y método de diagnóstico. El tipo de tratamiento se segmenta adicionalmente en medicamentos, intervenciones quirúrgicas, intervenciones radiológicas e intervenciones endovasculares. El método de diagnóstico se segmenta adicionalmente en ecografía, angiografía por resonancia magnética, tomografía computarizada angiográfica y angiografía convencional. Por grupo de edad, el mercado está segmentado en pediátrico, adulto y geriátrico. Por usuario final, el mercado está segmentado en hospitales, clínicas especializadas, centros de diagnóstico por imagen y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Displasia Fibromuscular Renal |
| Displasia Fibromuscular Cervical |
| Displasia Fibromuscular Carotídea |
| Displasia Fibromuscular Vertebral |
| Otras Etiologías |
| Tipo de Tratamiento | Medicamentos |
| Intervenciones Quirúrgicas | |
| Intervenciones Radiológicas | |
| Intervenciones Endovasculares | |
| Método de Diagnóstico | Ecografía |
| Angiografía por Resonancia Magnética | |
| Tomografía Computarizada Angiográfica | |
| Angiografía Convencional |
| Pediátrico |
| Adulto |
| Geriátrico |
| Hospitales |
| Clínicas Especializadas |
| Centros de Diagnóstico por Imagen |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Enfermedad | Displasia Fibromuscular Renal | |
| Displasia Fibromuscular Cervical | ||
| Displasia Fibromuscular Carotídea | ||
| Displasia Fibromuscular Vertebral | ||
| Otras Etiologías | ||
| Por Componente | Tipo de Tratamiento | Medicamentos |
| Intervenciones Quirúrgicas | ||
| Intervenciones Radiológicas | ||
| Intervenciones Endovasculares | ||
| Método de Diagnóstico | Ecografía | |
| Angiografía por Resonancia Magnética | ||
| Tomografía Computarizada Angiográfica | ||
| Angiografía Convencional | ||
| Por Grupo de Edad | Pediátrico | |
| Adulto | ||
| Geriátrico | ||
| Por Usuario Final | Hospitales | |
| Clínicas Especializadas | ||
| Centros de Diagnóstico por Imagen | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para el mercado de displasia fibromuscular hasta 2031?
Se proyecta que el mercado de displasia fibromuscular crezca a una CAGR del 6,33% de 2026 a 2031, aumentando desde 0,85 mil millones de USD en 2025 a 0,90 mil millones de USD en 2026 hasta 1,23 mil millones de USD en 2031.
¿Qué subtipo de displasia fibromuscular tiene la mayor base de ingresos?
La displasia fibromuscular renal representó el 39,61% del segmento de tipo de enfermedad en 2025 porque cuenta con una vía diagnóstica e intervencionista establecida.
¿Qué componente está creciendo más rápido para la displasia fibromuscular?
Se prevé que el método de diagnóstico crezca a una CAGR del 8,27% hasta 2031, impulsado por el uso creciente de técnicas de imagen avanzadas para la detección temprana y precisa de la displasia fibromuscular.
¿Qué región se espera que crezca más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 8,24% hasta 2031 a medida que mejoran la detección de hipertensión, el acceso a imágenes y la conciencia sobre la displasia fibromuscular.