
Marktgröße und Marktanteil für Fibromuskuläre Dysplasie
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.9 Milliarden US-Dollar |
| Marktgröße (2031) | 1.23 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.33 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
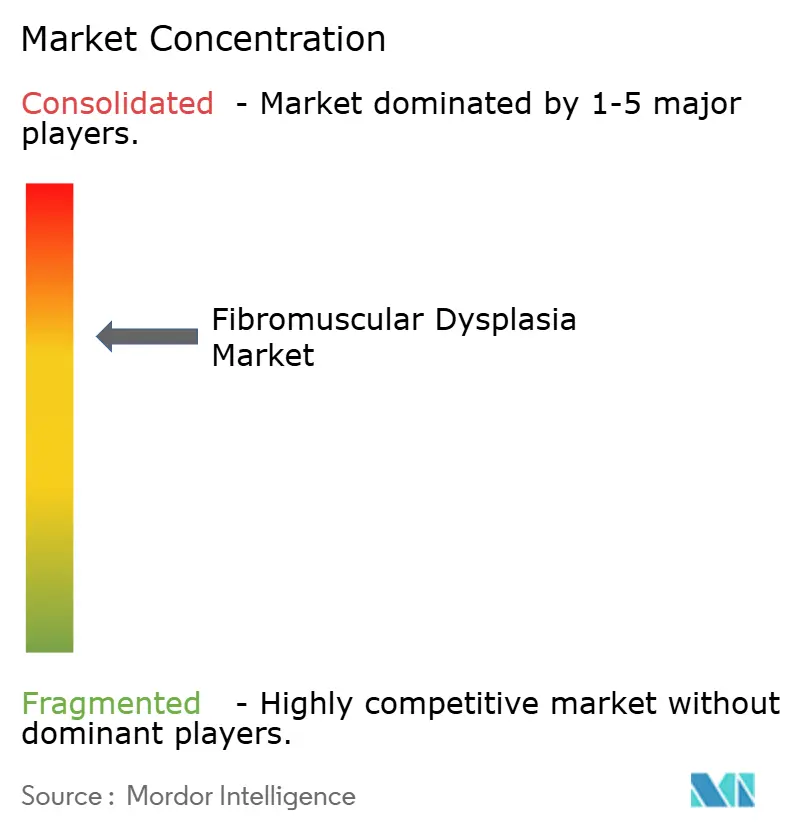
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fibromuskuläre Dysplasie von Mordor Intelligence
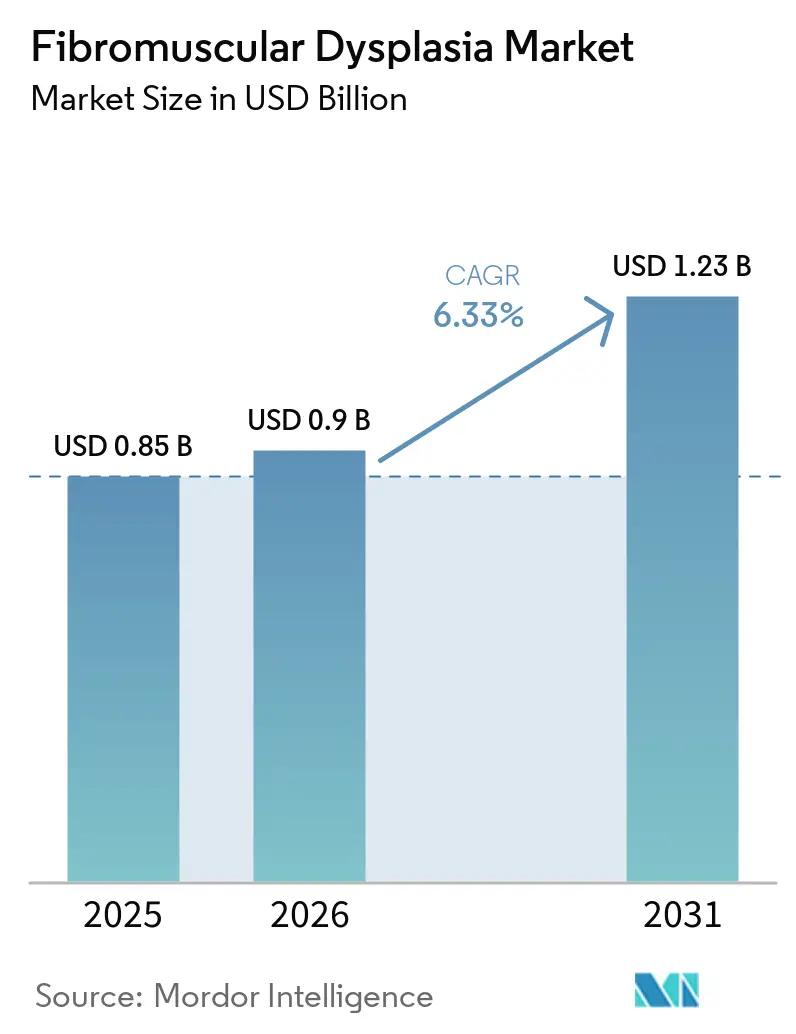
Der Markt für fibromuskuläre Dysplasie wird voraussichtlich von 0,85 Milliarden USD im Jahr 2025 und 0,90 Milliarden USD im Jahr 2026 auf 1,23 Milliarden USD bis 2031 wachsen, was einer CAGR von 6,33 % zwischen 2026 und 2031 entspricht. Die formale Anerkennung der fibromuskulären Dysplasie als systemische arterielle Erkrankung erweitert den klinischen Behandlungspfad über isolierte renale und zervikale Manifestationen hinaus. Mehrgefäßerkrankungen bedeuten, dass ein bestätigter Fall Bildgebung, Nachsorge, Medikation und in ausgewählten Fällen eine Intervention an mehreren arteriellen Lokalisationen erfordern kann. Empfehlungen zur Bildgebung vom Kopf bis zum Becken bringen diesen umfassenderen Ansatz in die Routinebeurteilung neu diagnostizierter Patienten. Dies unterstützt die Nachfrage nach Bildgebungskapazitäten und koordinierter Gefäßversorgung im Markt für fibromuskuläre Dysplasie. Die geringe Zahl diagnostizierter Patienten und der ungleiche Zugang zu Spezialisten schränken die Inanspruchnahme weiterhin ein, auch wenn eine verbesserte Erkennung eine breitere Überweisungsbasis schafft.
Wichtigste Erkenntnisse des Berichts
- Nach Krankheitstyp führte die renale Fibromuskuläre Dysplasie mit einem Marktanteil von 39,61 % im Markt für Fibromuskuläre Dysplasie im Jahr 2025, während die vertebrale Fibromuskuläre Dysplasie bis 2031 voraussichtlich mit einer CAGR von 7,14 % wachsen wird.
- Nach Komponente hielt die Behandlungsart 51,37 % des Marktes für Fibromuskuläre Dysplasie im Jahr 2025, während die Diagnosemethode bis 2031 voraussichtlich mit einer CAGR von 8,27 % wachsen wird.
- Nach Altersgruppe hielten geriatrische Patienten 41,25 % des Segments im Jahr 2025, während erwachsene Patienten bis 2031 voraussichtlich mit einer CAGR von 7,52 % wachsen werden.
- Nach Endnutzer hielten Krankenhäuser 43,34 % des Segments im Jahr 2025, während diagnostische Bildgebungszentren bis 2031 voraussichtlich mit einer CAGR von 6,67 % wachsen werden.
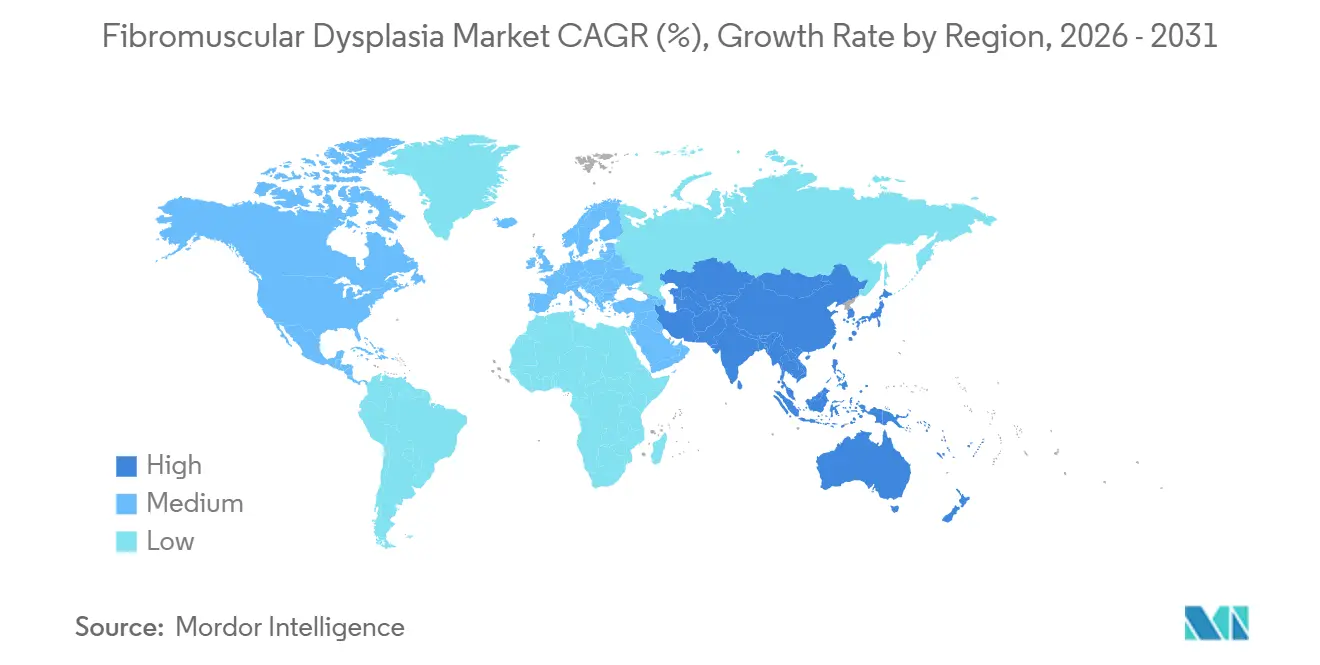
- Nach Geografie entfiel auf Nordamerika 47,16 % des Marktes für Fibromuskuläre Dysplasie im Jahr 2025, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 8,24 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Anerkennung der FMD als systemische Arteriopathie | +1.2% | Global, mit konzentrierten Gewinnen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einführung von CTA und MRA für die Mehrgefäß-Untersuchung | +1.5% | Global, mit Nordamerika als Vorreiter und Asien-Pazifik als aufstrebendem Markt | Kurzfristig (≤ 2 Jahre) |
| Spezialisierte Kliniken und multidisziplinäre Versorgung | +0.8% | Nordamerika und Europa, mit früher Entwicklung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Erkennung von renovaskulärer Hypertonie bei jüngeren Patienten | +0.9% | Asien-Pazifik, insbesondere Indien und China, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Einsatz bildgeführter endovaskulärer Intervention | +1.0% | Nordamerika und Europa, mit Japan als Unterstützer der Einführung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Registrierungsbasierte Belege für frühere Diagnose und Nachsorge | +0.6% | Nordamerika und Europa, insbesondere Frankreich, Belgien und das Vereinigte Königreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stärkere Anerkennung der FMD als systemische Arteriopathie
Fibromuskuläre Dysplasie wird zunehmend als systemische arterielle Erkrankung behandelt und nicht mehr als auf die Nieren- oder Halsgefäße beschränkte Erkrankung. Die Überprüfung des ARCADIA-Registers berichtete von einer systemischen Gefäßbeteiligung bei 66 % der Patienten, einschließlich Läsionen in einem zweiten arteriellen Gefäßbett bei 48 % und Aneurysmen oder Dissektionen bei 18 %.[1] Diese Erkenntnisse unterstützen eine umfassendere Beurteilung nach der Diagnose und erhöhen die Anzahl der pro Patient genutzten klinischen Leistungen. Im Jahr 2026 beschrieb RadioGraphics die wachsende Rolle der Radiologen bei der Identifizierung systemischer Manifestationen und damit verbundener Komplikationen.[2] Der Markt für Fibromuskuläre Dysplasie profitiert daher, wenn Nephrologie, Neurologie, Radiologie und Gefäßmedizin-Teams denselben Patientenpfad erkennen. Registrierungsbasierte Belege unterstützen auch eine frühere Diagnose und eine konsistentere Nachsorge in spezialisierten Zentren.
Breitere Einführung von CTA und MRA für die Mehrgefäß-Untersuchung
CTA und MRA werden zunehmend zur zentralen Methode der initialen Mehrgefäß-Beurteilung im Markt für Fibromuskuläre Dysplasie. Die ESVS-Leitlinien 2025 unterstützen die Schnittbildgebung zur Bestätigung der renalen FMD und zur Definition klinisch relevanter arterieller Erkrankungen.[3] CTA bietet eine hohe räumliche Auflösung, identifiziert Verkalkungen und ist weit verbreitet, während MRA nützlich ist, wenn Strahlenbelastung oder jodhaltiges Kontrastmittel ein Problem darstellen. Kopf-bis-Becken-Protokolle können die Beurteilung von separaten Untersuchungen in einen strukturierten einheitlichen diagnostischen Pfad überführen. Diese Änderung erhöht die Scannernutzung pro bestätigtem Fall und begünstigt Anbieter mit etablierter CTA- und MRA-Kapazität. Ultraschall bleibt für die initiale renale Beurteilung und Überwachung nützlich, wird aber weniger wahrscheinlich die einzige Bestätigungsuntersuchung sein.
Ausbau spezialisierter FMD-Kliniken und multidisziplinärer Versorgung
Spezialisierte FMD-Kliniken vereinen Gefäßmedizin, Nephrologie, Neurologie, Radiologie und Genetik in einem Versorgungspfad. Dieses Modell unterstützt die frühere Erkennung von renovaskulärer Hypertonie, insbesondere bei jüngeren Patienten mit schwer kontrollierbarem Blutdruck. Renale FMD ist eine anerkannte Ursache renovaskulärer Hypertonie und besonders wichtig bei pädiatrischen Patienten. Veröffentlichte klinische Berichte aus den Jahren 2024 und 2025 beschrieben weiterhin FMD bei jüngeren Patienten mit resistenter Hypertonie und unterstrichen die Notwendigkeit einer früheren Überweisung an Spezialisten. Im Markt für Fibromuskuläre Dysplasie können Überweisungen aus der Primärversorgung und von Hypertonieeinrichtungen den diagnostischen Trichter über traditionelle gefäßmedizinische Fachkanäle hinaus erweitern. Multidisziplinäre Programme schaffen auch wiederholbare Arbeitsabläufe für Bildgebung, Medikamentenmanagement, Überwachung und Überweisung zur Intervention.
Zunehmender Einsatz bildgeführter endovaskulärer Intervention
Bildgeführte endovaskuläre Intervention wird zunehmend gegenüber offener Revaskularisierung bei ausgewählten FMD-bedingten arteriellen Stenosen bevorzugt. Ein Fallbericht aus dem Jahr 2025 zeigte, dass die Messung des Interläsionsdrucks vor und nach der Angioplastie einen physiologischen Endpunkt bei multifokaler renaler FMD liefern kann. OCT kann zusätzliche Details bei angiografisch unklaren fokalen Läsionen liefern und bei der Beurteilung der Stentexpansion und -apposition helfen. Diese Instrumente können die Fallauswahl verbessern und unnötige Stentimplantationen reduzieren. Ihre Einführung verleiht dem Markt für Fibromuskuläre Dysplasie eine technologiebasierte Unterscheidung innerhalb der Interventionsgeräteebene.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Verlängerte Diagnoseverzögerung und Unterdiagnose | -1.1% | Global, am stärksten ausgeprägt im Nahen Osten und Afrika sowie in Teilen von Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Begrenzte randomisierte Belege für FMD-spezifische Therapien | -0.7% | Global, mit Preisbeschränkungen in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Kleine diagnostizierte Patientenpopulation und unsichere Krankheitsprävalenz | -0.9% | Global | Langfristig (≥ 4 Jahre) |
| Ungleichmäßiger Zugang zu Experten-Bildgebung und interventioneller Versorgung | -0.5% | Naher Osten und Afrika, Südamerika und sekundäre Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlängerte Diagnoseverzögerung und Unterdiagnose
Diagnoseverzögerung bleibt eine wesentliche Einschränkung, da Symptome sich mit essenzieller Hypertonie, Migräne und Vaskulitis überschneiden können. Registrierungsbasierte Belege in der bereitgestellten Forschung bezifferten den Zeitraum vom ersten Symptom bis zur Diagnose auf 3,6 bis 9 Jahre. Der kommerzielle Pfad beginnt erst nach Bestätigung einer Diagnose, sodass Verzögerungen die behandelte Population im Markt für Fibromuskuläre Dysplasie einschränken. Verfügbare Prävalenzschätzungen aus Autopsie- und Spenderangiografiestudien haben die registrierungsbasierten diagnostizierten Populationen übertroffen, was auf einen beträchtlichen Pool hindeutet, der unerkannt bleibt. Diese Lücke erschwert die Produktionsplanung für Gerätehersteller und schränkt die Vorhersagbarkeit der Nachfrage ein. Das Problem ist am ausgeprägtesten dort, wo Überweisungssysteme und der Zugang zur Gefäßbildgebung begrenzt bleiben.
Begrenzte randomisierte Belege für FMD-spezifische Therapien
Es gibt keine randomisierte kontrollierte Studie, die medizinisches Management direkt mit Revaskularisierung oder Angioplastie mit Bypass bei FMD vergleicht. Generische Antihypertensiva und Thrombozytenaggregationshemmer bleiben der wichtigste medizinische Ansatz, und kein Markenmedikament ist speziell für FMD zugelassen. Dies beschränkt das pharmazeutische Umsatzwachstum weitgehend auf das Wachstum der Patientenzahlen. Experten-Bildgebungs- und Interventionsleistungen sind in einer relativ kleinen Anzahl von Zentren konzentriert, was die Durchdringung in kommunalen Krankenhäusern und in Märkten außerhalb großer städtischer Gebiete verringert. Der Markt für Fibromuskuläre Dysplasie sieht sich seinen stärksten Zugangsbeschränkungen in Teilen Europas, Asien-Pazifiks, des Nahen Ostens und Afrikas sowie Südamerikas gegenüber.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Krankheitstyp:
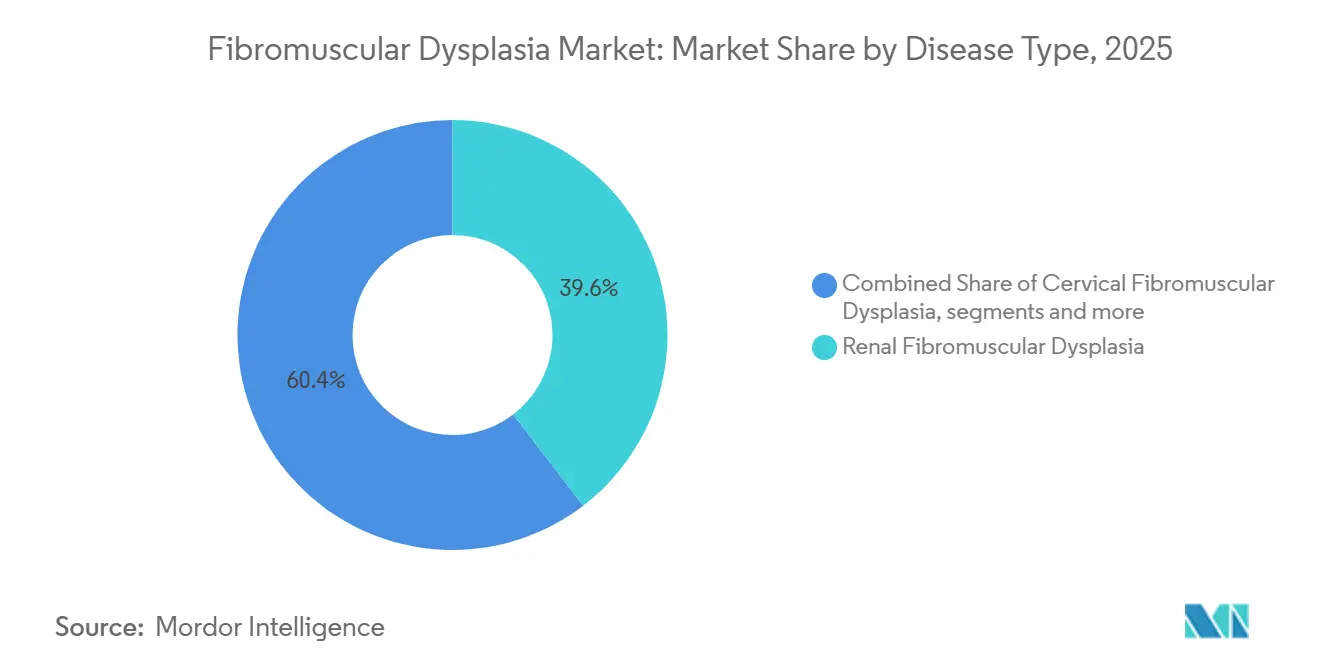
Renale FMD behält die größte Basis, während vertebrale Fälle an Aufmerksamkeit gewinnenRenale FMD hielt 39,61 % des Segments im Jahr 2025 und ist damit der größte Krankheitssubtyp im Markt für Fibromuskuläre Dysplasie. Ihre Position spiegelt den etablierten klinischen Pfad für Nierenarterienkrankheiten und die hohe Prävalenz der renalen Beteiligung wider, die in klinischen Referenzen beschrieben wird. Eine Studie an chinesischen Patienten mit renaler Arterien-FMD unterstützte auch die Sicherheit und Wirksamkeit des endovaskulären Managements zur Blutdrucksenkung. Renale Erkrankungen bleiben der wichtigste klinische Einstiegspunkt für viele Patienten.
Vertebrale FMD wird bis 2031 voraussichtlich mit einer CAGR von 7,14 % wachsen, der schnellsten Rate unter den Krankheitssubtypen. Eine stärkere neurologische Anerkennung verknüpft die vertebrale Beteiligung mit Schlaganfall im hinteren Kreislauf und zervikaler Arteriendissektion. Zervikale Erkrankungen können daher zu einer neurovaskulären Beurteilung sowie zu einer laufenden Bildgebungsüberwachung führen. Viszerale und iliakale FMD bleiben kleinere Kategorien, obwohl systematische Schnittbildgebung Läsionen identifiziert, die zuvor zufällig entdeckt wurden. Die breitere Erkennung dieser arteriellen Stellen erweitert den klinischen Umfang der Fibromuskulären Dysplasie-Branche.

Nach Komponente:
Behandlungsart führt den Markt an, während die Diagnosemethode ein schnelleres Wachstum verzeichnetDie Behandlungsart machte 51,37 % des Marktes für Fibromuskuläre Dysplasie im Jahr 2025 aus und ist damit das größte Komponentensegment. Die Behandlungslandschaft umfasst Antihypertensiva, Thrombozytenaggregationshemmertherapie, endovaskuläre Interventionen und chirurgische Eingriffe zur Symptomkontrolle, Blutdruckregulierung und Reduzierung des Risikos vaskulärer Komplikationen. Die Behandlung bleibt die primäre umsatzgenerierende Komponente aufgrund der chronischen Natur des Krankheitsmanagements und der Notwendigkeit fortlaufender klinischer Intervention.
Die Diagnosemethode wird bis 2031 voraussichtlich mit einer CAGR von 8,27 % wachsen, der schnellsten unter den Komponentensegmenten. Das Wachstum wird durch zunehmendes Bewusstsein für FMD, verbesserten Zugang zu fortschrittlichen Bildgebungstechnologien und eine stärkere Nutzung diagnostischer Modalitäten wie Computertomografie-Angiografie (CTA), Magnetresonanz-Angiografie (MRA), Duplex-Ultraschall und katheterbasierter Angiografie angetrieben. Eine frühere Erkennung und eine erweiterte Untersuchung von Risikopatienten werden voraussichtlich das weitere Wachstum bei diagnostischen Tests unterstützen.
Nach Altersgruppe:
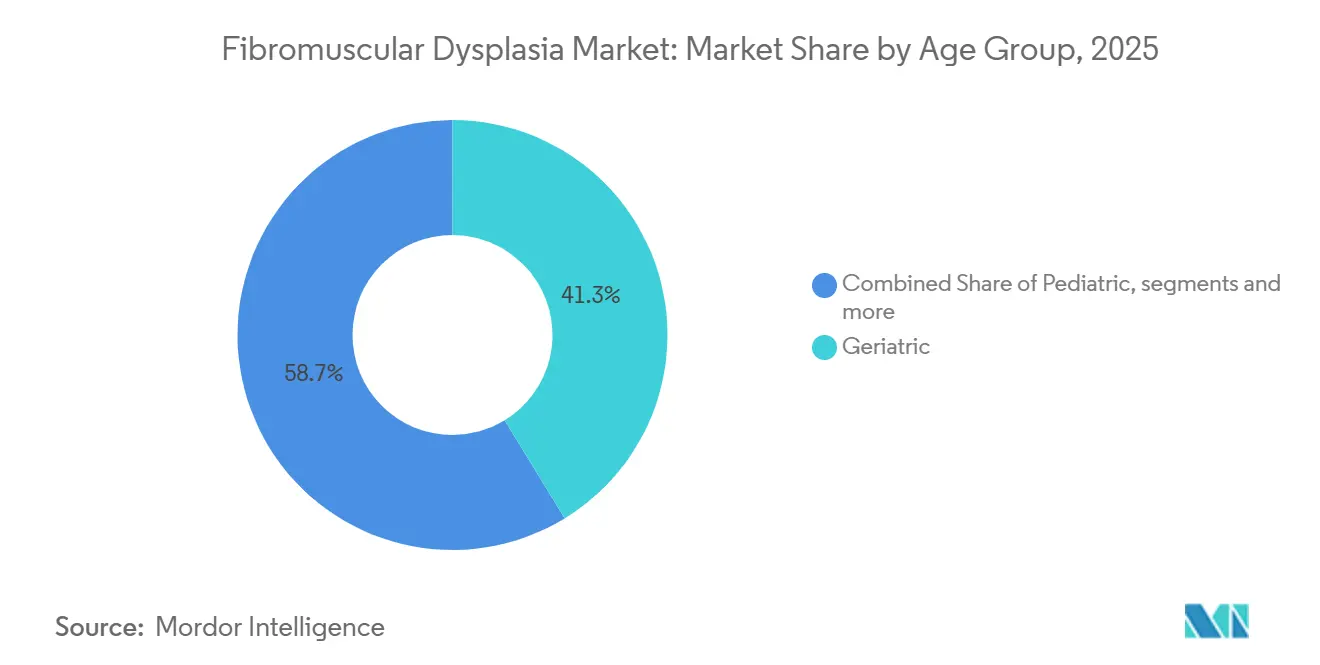
Geriatrische Patienten führen den aktuellen Umsatz an, während die Erkennung bei Erwachsenen zunimmtGeriatrische Patienten hielten 41,25 % des Altersgruppensegments im Jahr 2025. Ihre Position spiegelt die etablierte Diagnose und Behandlung bei älteren Erwachsenen mit Gefäßbeurteilungen wider. Zitierte Forschungsergebnisse assoziierten multifokale FMD bei älteren Patienten mit einem gutartigeren Phänotyp und weniger therapeutischen Gefäßeingriffen. Dennoch erhalten laufende Medikation, Überwachungsbildgebung und Facharzt-Nachsorge die klinische Nutzung aufrecht. Das Segment bietet eine stabile Basis für den Markt für Fibromuskuläre Dysplasie.
Erwachsene Patienten werden bis 2031 voraussichtlich mit einer CAGR von 7,52 % wachsen. Überweisungspfade aus der Primärversorgung, Hypertonikliniken und SCAD-Programmen identifizieren mehr Frauen im Alter von 30 bis 60 Jahren. Das nordamerikanische FMD-Register verfolgt Patienten über spezialisierte Standorte, während teilnehmende Zentren weiterhin Frauen mittleren Alters als wichtige Patientengruppe positionieren. Pädiatrische FMD ist die kleinste Kategorie und erfordert ein eigenständiges Management. Kleine pädiatrische Fallzahlen erfordern dennoch spezialisierte Bildgebung und multidisziplinäre Beratung.
Nach Endnutzer:
Krankenhäuser führen die komplexe Versorgung an, während Bildgebungszentren die ambulante Nachfrage gewinnenKrankenhäuser hielten 43,34 % des Endnutzersegments im Jahr 2025. Sie führen komplexe PTRA, chirurgische Revaskularisierung und neurovaskuläre Eingriffe durch und beherbergen viele multidisziplinäre FMD-Programme. Cleveland Clinic, Massachusetts General Hospital und das Texas Heart Institute veranschaulichen das krankenhausbasierte Modell, das im Quellmaterial beschrieben wird. Diese Programme vereinen Gefäßmedizin, Nephrologie, Neurologie, Radiologie und Genetik in einem Pfad. Diese Konzentration von Kompetenz hilft Krankenhäusern, den größten Anteil am Markt für Fibromuskuläre Dysplasie zu behalten.
Diagnostische Bildgebungszentren werden bis 2031 voraussichtlich mit einer CAGR von 6,67 % wachsen. Die Verlagerung der nicht-invasiven CTA- und MRA-Untersuchung in ambulante Einrichtungen unterstützt diese Expansion. Fachkliniken können als regionale Erweiterungen akademischer Programme fungieren und den Zugang zu koordinierter Versorgung verbessern. Krankenhäuser bleiben für die komplexe Behandlung zentral, während Bildgebungszentren einen wachsenden Anteil der Untersuchungsnachfrage abdecken.
Geografische Analyse
Nordamerika Fibromuscular-Dysplasie-Markt
Nordamerika hielt im Jahr 2025 einen Anteil von 47,16 % am Fibromuscular-Dysplasie-Markt. Die Region verfügt über etablierte Register, spezialisierte Zentren und Erstattungswege, die eine höhere Nutzung pro diagnostiziertem Patienten unterstützen. Das nordamerikanische FMD-Register hat spezialisierte Zentren in den gesamten Vereinigten Staaten einbezogen und bildet eine koordinierte Grundlage für Forschung und Nachsorge. Cleveland Clinic, UH Harrington Heart and Vascular Institute und Massachusetts General Hospital sind bedeutende Beispiele für krankenhausbasierte Versorgung. Kanada und Mexiko tragen durch Überweisungsverbindungen und ein wachsendes Bewusstsein durch US-amerikanische Hochschulprogramme kleinere, aber wachsende Fallzahlen bei.
Europa Fibromuscular-Dysplasie-Markt
Europa ist das zweitgrößte regionale Umfeld im Quellmaterial, wobei das Vereinigte Königreich, Frankreich, Deutschland und Belgien die am weitesten entwickelte institutionelle Aktivität aufweisen. Die nationale Klinik in Salford Royal verwendete ein Bildgebungsprotokoll vom Gehirn bis zum Becken und berichtete sowohl über bestätigte FMD als auch über Erkrankungen, die FMD imitierten. Die französische Haute Autorité de Santé empfiehlt die Angioplastie als Erstlinienbehandlung bei funktioneller Nierenarterienstenose aufgrund von FMD und verlangt eine multidisziplinäre Überprüfung vor Revaskularisierungsentscheidungen. Spanien, Italien und andere europäische Länder nehmen mit geringeren Fallzahlen teil, da sie über weniger dedizierte Programme verfügen. Fragmentierte Versorgungssysteme und eingeschränkter Zugang zu Spezialisten hemmen weiterhin eine breitere Nutzung.
Asien-Pazifik, Naher Osten und Afrika sowie Südamerika Fibromuscular-Dysplasie-Markt
Asien-Pazifik wird voraussichtlich bis 2031 mit einem CAGR von 8,24 % wachsen, der schnellsten regionalen Wachstumsrate im Fibromuscular-Dysplasie-Markt. Zunehmende Erkennung von Bluthochdruck, der Ausbau der Gesundheitsinfrastruktur und eine verstärkte Wahrnehmung sekundärer Ursachen von resistenter Hypertonie unterstützen diese Prognose. Japan führt die regionale klinische Kompetenz durch fortschrittliches kardiovaskuläres Screening und seinen regulatorischen Rahmen für innovative Medizinprodukte an. Indien und Südkorea bieten schrittweises Potenzial, da die CTA über Tertiärkrankenhäuser hinaus verfügbar wird. Der Nahe Osten und Afrika sowie Südamerika bleiben aufgrund eingeschränkten Zugangs zu Bildgebung und Überweisungsinfrastruktur kleiner, wobei die GCC-Länder und Brasilien die weiter entwickelten Teilmärkte darstellen.
Wettbewerbslandschaft
Der Markt für Fibromuskuläre Dysplasie ist bei Geräten mäßig konsolidiert und bei Pharmazeutika stark fragmentiert. Boston Scientific Corporation, Medtronic plc, Abbott Laboratories, Cook Medical und Terumo Corporation sind die im Quellmaterial identifizierten Hauptlieferanten für Angioplastie- und Katheterumsätze. Ihre Differenzierung basiert zunehmend auf der Bildgebungsintegration und nicht allein auf der Ballontechnologie. Generische Antihypertensiva und Thrombozytenaggregationshemmer dominieren den Medikamenteneinsatz, und keine Marken-FMD-spezifische Pharmakotherapie ist verfügbar. Dies schafft eine fragmentierte pharmazeutische Komponente mit begrenzter Preissetzungsmacht. Gerätehersteller konkurrieren daher am direktesten in interventioneller Bildgebung, Katheter-, Führungsdraht- und peripheren Gefäßplattformen.
Boston Scientific gab im Januar 2026 eine Vereinbarung zur Übernahme von Penumbra für 14,5 Milliarden USD bekannt. Die Transaktion erweitert sein neurovaskuläres und Thrombektomie-Portfolio und ist für zervikale FMD-Präsentationen mit arterieller Okklusion relevant. Medtronic berichtete für das Geschäftsjahr 2026 einen Umsatz im Bereich Koronar- und periphere Gefäßversorgung von 2,656 Milliarden USD mit einem organischen Wachstum von 2,5 %. Diese Schritte erweitern Portfolios, die periphere und neurovaskuläre Eingriffe bedienen können. Sie zeigen auch, dass große Lieferanten Akquisitions- und Vertriebsstrategien nutzen, um integrierte Behandlungsplattformen aufzubauen.
Ungedeckte Bedürfnisse bestehen weiterhin in der FMD-spezifischen Pharmakotherapie und in KI-gestützter Überwachung, die Veränderungen in seriellen CTA- und MRA-Untersuchungen identifizieren kann. GE HealthCare erhielt im Februar 2026 die FDA 510(k)-Zulassung und das CE-Kennzeichen für Allia Moveo, eine interventionelle Bildgebungsplattform für kardiovaskuläre und vaskuläre Eingriffe. MicroPort Scientific konkurriert in Asien-Pazifik durch lokale Fertigung und Preisvorteile. Das ROSALIND-Projekt der Europäischen Kommission untersucht gemeinsame genetische Pfade bei FMD und SCAD, was später die Entwicklung der Präzisionsmedizin informieren könnte.
Branchenführer im Bereich Fibromuskuläre Dysplasie
-
Abbott Laboratories
-
Medtronic plc
-
Boston Scientific Corporation
-
Cook Medical LLC
-
Terumo Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Fibromuscular-Dysplasie-Markt Unternehmen in diesem Bericht
- Abbott Laboratories
- AngioDynamics
- B. Braun
- BIOTRONIK
- Boston Scientific
- Cardinal Health
- Cook Group
- Cordis
- GE HealthCare Technologies Inc.
- Johnson & Johnson MedTech
- Koninklijke Philips
- Medtronic
- Merit Medical Systems
- MicroPort
- Penumbra
- Siemens Healthineers
- Stryker
- Teleflex
- Terumo
- W. L. Gore & Associates
Neueste Industrielle Entwicklungen in Fibromuscular-Dysplasie-Markt
- Juni 2026: Penumbra, Inc. erhielt die US-amerikanische FDA-Zulassung und das CE-Kennzeichen für THUNDERBOLT, sein erstes computergestütztes Vakuum-Thrombektomiesystem für akuten ischämischen Schlaganfall, das für karotide und vertebrale FMD-Präsentationen mit arterieller Okklusion relevant ist. Die Plattform erweitert die Thrombektomieoptionen für neurologische Komplikationen der zervikalen FMD.
- Juni 2026: Medtronic berichtete im Geschäftsjahr 2026 das höchste jährliche Umsatzwachstum seit 10 Jahren, mit einem Umsatz im Bereich Koronar- und periphere Gefäßversorgung von 2,656 Milliarden USD und einem organischen Wachstum von 2,5 %. Das Unternehmen gab auch die Absicht bekannt, Scientia Vascular, einen Entwickler von Führungsdrahttechnologien, für 550 Millionen USD zu übernehmen, um seine neurovaskuläre Plattform zu erweitern.
- Februar 2026: GE HealthCare erhielt die FDA 510(k)-Zulassung und das CE-Kennzeichen für Allia Moveo, eine interventionelle Bildgebungsplattform für kardiovaskuläre und vaskuläre Eingriffe. Die erste US-amerikanische Installation erfolgte im Baylor St. Luke's Medical Center und eine internationale Installation im Hôpital Marie-Lannelongue.
Umfang des globalen Marktberichts für Fibromuskuläre Dysplasie
Gemäß dem Berichtsumfang umfasst der Markt für Fibromuskuläre Dysplasie diagnostische Instrumente, interventionelle Verfahren und therapeutische Geräte, die zur Behandlung der Fibromuskulären Dysplasie (FMD) eingesetzt werden, einer seltenen Gefäßerkrankung, die durch abnormales Zellwachstum in Arterienwänden gekennzeichnet ist und zu Stenose, Aneurysma oder Dissektion führt.
Der Markt für Fibromuskuläre Dysplasie ist nach Krankheitstyp, Komponente, Altersgruppe, Endnutzer und Geografie segmentiert. Nach Krankheitstyp ist der Markt in renale Fibromuskuläre Dysplasie, zervikale Fibromuskuläre Dysplasie, karotide Fibromuskuläre Dysplasie, vertebrale Fibromuskuläre Dysplasie und andere Ätiologien segmentiert. Nach Komponente ist der Markt in Behandlungsart und Diagnosemethode segmentiert. Die Behandlungsart ist weiter in Medikamente, chirurgische Interventionen, radiologische Interventionen und endovaskuläre Interventionen segmentiert. Die Diagnosemethode ist weiter in Ultraschall, Magnetresonanz-Angiografie, Computertomografie-Angiografie und konventionelle Angiografie segmentiert. Nach Altersgruppe ist der Markt in pädiatrisch, erwachsen und geriatrisch segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, Fachkliniken, diagnostische Bildgebungszentren und andere Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Renale Fibromuskuläre Dysplasie |
| Zervikale Fibromuskuläre Dysplasie |
| Karotide Fibromuskuläre Dysplasie |
| Vertebrale Fibromuskuläre Dysplasie |
| Andere Ätiologien |
| Behandlungsart | Medikamente |
| Chirurgische Interventionen | |
| Radiologische Interventionen | |
| Endovaskuläre Interventionen | |
| Diagnosemethode | Ultraschall |
| Magnetresonanz-Angiografie | |
| Computertomografie-Angiografie | |
| Konventionelle Angiografie |
| Pädiatrisch |
| Erwachsene |
| Geriatrisch |
| Krankenhäuser |
| Fachkliniken |
| Diagnostische Bildgebungszentren |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Krankheitstyp | Renale Fibromuskuläre Dysplasie | |
| Zervikale Fibromuskuläre Dysplasie | ||
| Karotide Fibromuskuläre Dysplasie | ||
| Vertebrale Fibromuskuläre Dysplasie | ||
| Andere Ätiologien | ||
| Nach Komponente | Behandlungsart | Medikamente |
| Chirurgische Interventionen | ||
| Radiologische Interventionen | ||
| Endovaskuläre Interventionen | ||
| Diagnosemethode | Ultraschall | |
| Magnetresonanz-Angiografie | ||
| Computertomografie-Angiografie | ||
| Konventionelle Angiografie | ||
| Nach Altersgruppe | Pädiatrisch | |
| Erwachsene | ||
| Geriatrisch | ||
| Nach Endnutzer | Krankenhäuser | |
| Fachkliniken | ||
| Diagnostische Bildgebungszentren | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des Marktes für Fibromuskuläre Dysplasie bis 2031?
Der Markt für Fibromuskuläre Dysplasie wird voraussichtlich mit einer CAGR von 6,33 % von 2026 bis 2031 wachsen und von 0,85 Milliarden USD im Jahr 2025 auf 0,90 Milliarden USD im Jahr 2026 auf 1,23 Milliarden USD im Jahr 2031 steigen.
Welcher FMD-Subtyp hat die größte Umsatzbasis?
Renale FMD hielt 39,61 % des Krankheitstyp-Segments im Jahr 2025, da sie über einen etablierten diagnostischen und interventionellen Pfad verfügt.
Welche Komponente wächst bei FMD am schnellsten?
Die Diagnosemethode wird bis 2031 voraussichtlich mit einer CAGR von 8,27 % wachsen, angetrieben durch den zunehmenden Einsatz fortschrittlicher Bildgebungstechniken für die frühe und genaue Erkennung von Fibromuskulärer Dysplasie.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 8,24 % wachsen, da sich Hypertonieerkennung, Bildgebungszugang und FMD-Bewusstsein verbessern.