
Tamaño y Participación del Mercado de Turismo de Bienestar en Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
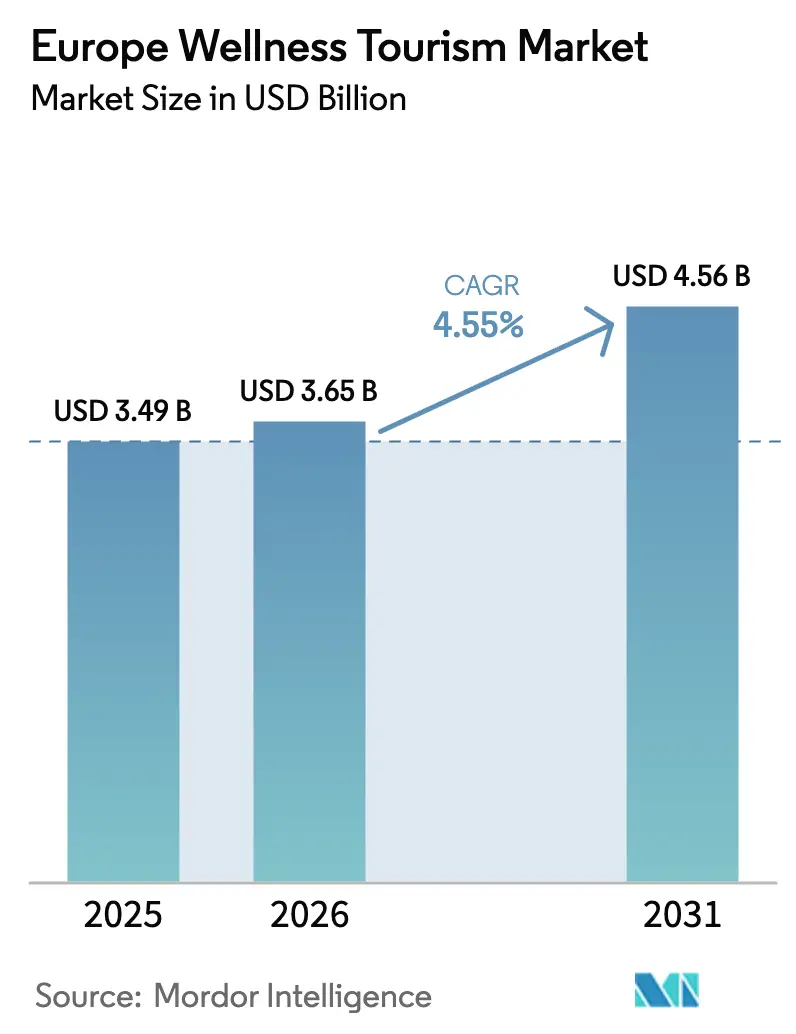
| Tamaño del mercado en el año base (2025) | 3.49 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.65 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.56 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.55 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Turismo de Bienestar en Europa por Mordor Intelligence
El tamaño del mercado de turismo de bienestar en Europa fue valorado en USD 3,49 mil millones en 2025 y se estima que crecerá desde USD 3,65 mil millones en 2026 hasta alcanzar USD 4,56 mil millones en 2031, a una CAGR del 4,55% durante el período de pronóstico (2026-2031). La sólida preferencia de los consumidores por la atención sanitaria preventiva, las arraigadas culturas de spa y el activo apoyo gubernamental posicionan al mercado de turismo de bienestar en Europa en una trayectoria de crecimiento duradera. Los proveedores de viajes están integrando conceptos de sostenibilidad y desintoxicación digital en los itinerarios, mientras que los grupos hoteleros mejoran sus programas de spa, fitness y nutrición para asegurar mayores rendimientos. Los viajeros Millennials y de la Generación Z mantienen la demanda diversificada entre ofertas premium y de gama media, y la personalización habilitada por tecnología continúa elevando las expectativas de servicio. Estas tendencias se combinan para ampliar el conjunto de oportunidades tanto para las cadenas multinacionales como para los retiros de gestión independiente en todo el mercado de turismo de bienestar en Europa.
Conclusiones Clave del Informe
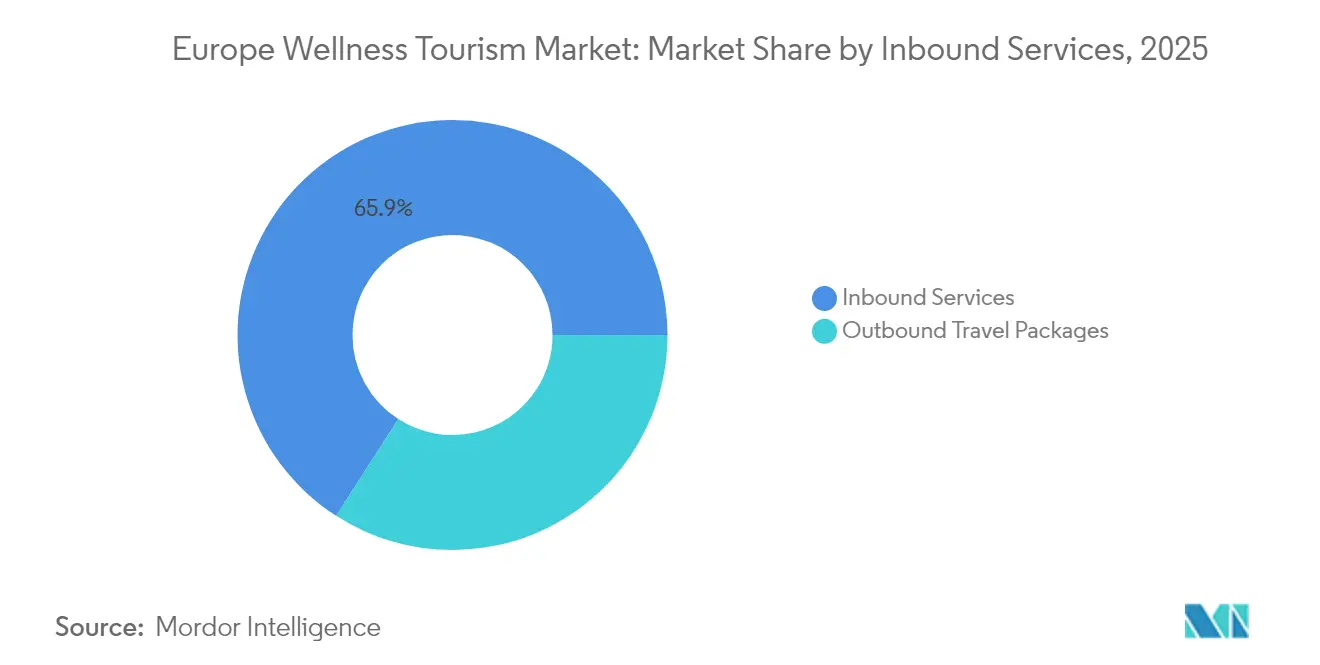
- Por tipo de servicio, los servicios de entrada lideraron con el 65,90% de la participación del mercado de turismo de bienestar en Europa en 2025; se proyecta que los paquetes de salida se expandirán a una CAGR del 6,24% hasta 2031.
- Por segmento demográfico de viajeros, las parejas representaron el 39,75% del tamaño del mercado de turismo de bienestar en Europa en 2025, mientras que los viajeros individuales avanzan a una CAGR del 7,05% hasta 2031.
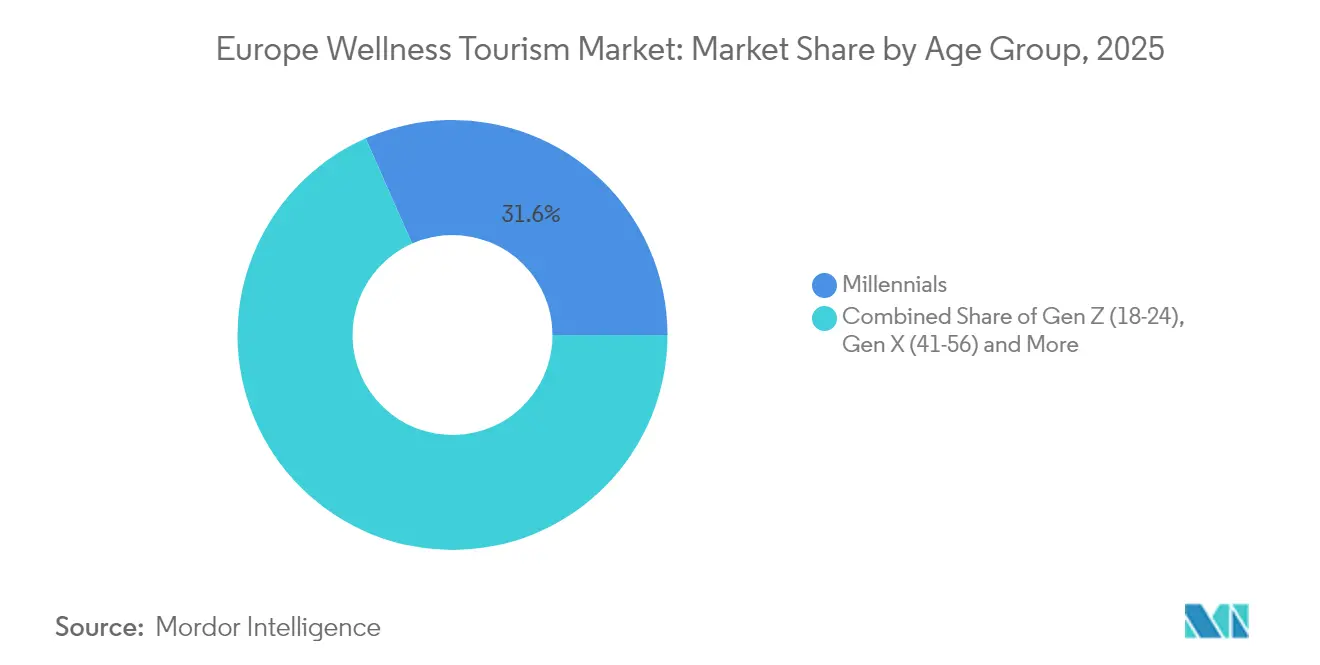
- Por grupo de edad, los Millennials representaron el 31,62% del tamaño del mercado de turismo de bienestar en Europa en 2025; la Generación Z está preparada para el crecimiento más rápido, aumentando a una CAGR del 8,92% entre 2026-2031.
- Por canal de reserva, las OTAs controlaron el 44,86% de la participación del tamaño del mercado de turismo de bienestar en Europa en 2025, y se prevé que los operadores de turismo de bienestar crezcan a una CAGR del 7,62% hasta 2031.
- Por geografía, Alemania mantuvo el 19,92% de la participación del mercado de turismo de bienestar en Europa en 2025, mientras que Italia está preparada para expandirse a una CAGR del 8,55% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Conciencia Sanitaria y Atención Preventiva | +5.2% | Global, con especial fortaleza en el norte y oeste de Europa | Mediano plazo (2-4 años) |
| Sólida Infraestructura y Tradición de Spa | +3.8% | Europa Central (Alemania, Austria), Mediterráneo (Italia, España, Francia) | Corto plazo (≤ 2 años) |
| Población Envejecida en Busca de Retiros de Bienestar | +2.7% | Alemania, Reino Unido, Francia, Italia, países nórdicos | Largo plazo (≥ 4 años) |
| Apoyo Gubernamental y de la UE al Turismo de Bienestar | +2.1% | A nivel de la UE, con mayor impacto en los países de Europa del Este | Mediano plazo (2-4 años) |
| Crecimiento del Turismo de Desintoxicación Digital y Sostenible | +1.5% | Paneuropeo, con concentración en los países nórdicos y las regiones alpinas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Conciencia Sanitaria y Atención Preventiva
Los responsables políticos se hacen eco de esta tendencia; el informe Health at a Glance 2024 de la Comisión Europea enfatiza la atención sanitaria preventiva como una prioridad, reforzando la demanda de estancias de bienestar que integren diagnósticos, nutrición y actividad física. Los operadores aprovechan este impulso combinando chequeos médicos, sesiones de mindfulness y actividades al aire libre, lo que permite al mercado de turismo de bienestar en Europa capturar el gasto discrecional que de otro modo se destinaría a vacaciones convencionales. Las aldeas de bienestar en Alemania y los retiros en bosques de Finlandia ilustran cómo los paquetes de atención preventiva se están convirtiendo en tendencia dominante. A medida que profundiza la educación del consumidor, los proveedores que demuestran resultados de salud medibles continúan asegurando precios premium.
Sólida Infraestructura y Tradición de Spa
Las culturas de baño con siglos de antigüedad en Alemania, Austria e Italia anclan un flujo confiable de visitantes domésticos y regionales. Los baños romanos restaurados, las termas alpinas y los centros de talasoterapia en Francia ofrecen instalaciones diseñadas específicamente para los programas de bienestar contemporáneos. El mercado de turismo de bienestar en Europa se beneficia de estas inversiones ya realizadas: los operadores añaden diagnósticos modernos, laboratorios de sueño y zonas de entrenamiento funcional sin necesidad de construcción a gran escala. Los gobiernos municipales cofinancian con frecuencia las mejoras, considerando los clústeres de spa como estabilizadores económicos regionales. Esta infraestructura consolidada reduce las barreras de entrada para nuevas experiencias temáticas, desde talleres de biohacking hasta clínicas de longevidad.
Población Envejecida en Busca de Retiros de Bienestar
Las enfermedades crónicas vinculadas a los hábitos de vida intensifican el interés por las vacaciones de bienestar organizadas que abordan la movilidad, la salud cardiovascular y el estado físico metabólico. Los resorts reaccionan incorporando ejercicio de bajo impacto, menús antiinflamatorios y apoyo para cuidadores. Como resultado, el mercado de turismo de bienestar en Europa adapta cada vez más su oferta al alivio del dolor articular, la rehabilitación cardíaca y la gestión del estrés para personas jubiladas. Los proveedores que adaptan el diseño de habitaciones, los horarios de actividades y el personal médico a las necesidades de los adultos mayores aseguran visitas repetidas y estancias más prolongadas.
Apoyo Gubernamental y de la UE al Turismo de Bienestar
La hoja de ruta de transición turística de la UE exige servicios más ecológicos y digitales, proporcionando orientación técnica y ventanas de financiación que favorecen directamente las operaciones de bienestar. El Parlamento Europeo insta a los estados miembros a integrar el bienestar en las políticas de turismo y salud, citando su capacidad para reducir la estacionalidad y mejorar la calidad del empleo. Los destinos de Europa del Este, desde Hungría hasta Eslovenia, están aprovechando los fondos de cohesión para renovar baños históricos, digitalizar los motores de reservas y capacitar a los terapeutas. Estas iniciativas mejoran los estándares de servicio y la visibilidad, reforzando la confianza de los viajeros en regiones menos conocidas. La colaboración público-privada continua otorga al mercado de turismo de bienestar en Europa una resiliencia estructural frente a los vientos cíclicos en contra.
Análisis del Impacto de las Restricciones*
| Restricción | (~)-% de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de los Paquetes de Bienestar Premium | -2.1% | Paneuropeo, particularmente en destinos de lujo | Mediano plazo (2-4 años) |
| Fluctuaciones Estacionales de la Demanda | -1.8% | Regiones mediterráneas y alpinas | Corto plazo (≤ 2 años) |
| Estrictas Regulaciones Sanitarias y de Licencias | -1.3% | A nivel de la UE, con mayor impacto en Europa Occidental | Mediano plazo (2-4 años) |
| Competencia de Destinos Internacionales de Bajo Costo | -0.9% | Principalmente el sur y el este de Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de los Paquetes de Bienestar Premium
Los retiros de bienestar en las principales ciudades termales de Europa a menudo exigen tarifas diarias superiores a USD 600, lo que reduce la base direccionable a consumidores adinerados. El Parlamento Europeo advierte que los precios elevados excluyen a los viajeros de ingresos medios y limitan el potencial de crecimiento. La inflación en servicios públicos y mano de obra especializada amplía las brechas de costo frente a resorts tailandeses o turcos comparables. Para defender el volumen, los operadores introducen programas más cortos de tres noches, descuentos en temporada baja y modelos de servicio escalonados. Los motores de precios dinámicos también ayudan a ajustar las tarifas a los patrones de demanda. Si bien la sensibilidad al precio pesa sobre las propiedades de lujo, los actores del segmento medio que optimizan las estructuras de costos aún pueden asegurar participación dentro del mercado de turismo de bienestar en Europa.
Fluctuaciones Estacionales de la Demanda
Los resorts de bienestar de sol y playa en España, Grecia y Croacia alcanzan su punto máximo en verano, mientras que los spas alpinos concentran su actividad entre diciembre y marzo. Dicha estacionalidad genera flujos de caja desiguales, personal subutilizado y mayores gastos generales por huésped. Las juntas de turismo fomentan eventos fuera de temporada, festivales de fitness y congresos de bienestar médico para equilibrar la ocupación. Las instalaciones multifuncionales que albergan talleres corporativos de bienestar en los meses de temporada intermedia están mejor aisladas. Resolver la estacionalidad sigue siendo vital para la rentabilidad sostenida en todo el mercado de turismo de bienestar en Europa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Servicios de Entrada Dominan Mientras los Paquetes de Salida Ganan ImpulsoLos servicios de entrada generaron el 65,90% de los ingresos de 2025 dentro del mercado de turismo de bienestar en Europa. Los baños termales en Baden-Baden, las terapias de barro en Abano Terme y las saunas nórdicas en Laponia continúan atrayendo a visitantes regionales. Se espera que el tamaño del mercado de turismo de bienestar en Europa para los programas de entrada se expanda a un ritmo constante a medida que las mejoras de oferta se alineen con las nuevas expectativas de salud preventiva. La venta cruzada de alojamiento, gastronomía y diagnósticos eleva el gasto promedio y prolonga las estancias.
Los paquetes de bienestar de salida muestran una CAGR del 6,24% para 2026-2031. Los europeos están optando por el yoga en Portugal, el Ayurveda en India y los cruceros de terapia marina en el Mediterráneo. Los horarios de trabajo flexibles permiten viajar en temporada intermedia, lo que favorece los factores de ocupación de los operadores turísticos. El mercado de turismo de bienestar en Europa se beneficia a medida que los especialistas en paquetes de salida aprovechan la tecnología de empaquetamiento dinámico, las redes de profesionales seleccionados y las etiquetas de sostenibilidad transparentes que atraen a los exploradores de la Generación Z.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe


Por Segmento Demográfico de Viajeros:
Las Parejas Lideran Mientras los Viajeros Individuales Muestran el Mayor CrecimientoLas parejas representaron el 39,75% de las transacciones de 2025 en el mercado de turismo de bienestar en Europa. Las suites de spa románticas, las piscinas termales de doble ocupación y la asesoría nutricional a medida fomentan la participación conjunta. Los paquetes que integran catas de vino con caminatas de mindfulness fortalecen el vínculo emocional al tiempo que mejoran los márgenes del resort. El tamaño del mercado de turismo de bienestar en Europa derivado de las parejas está preparado para ganancias incrementales a medida que maduran los segmentos de aniversario de bodas y babymoon.
Los viajeros individuales registran una CAGR del 7,05% y están rediseñando el diseño de productos. Las mujeres representan una parte considerable, y a menudo reservan retiros centrados en el fitness que combinan el crecimiento personal con la interacción social. Los resorts responden programando mesas de comedor comunitarias, senderismo grupal y sesiones de life coaching, equilibrando la autonomía con la compañía. Las aplicaciones de fidelización que rastrean métricas de salud fomentan estancias repetidas y la generación de recomendaciones, profundizando la penetración de los viajeros individuales en el mercado de turismo de bienestar en Europa.
Por Grupo de Edad:
Los Millennials Dominan Mientras la Generación Z Muestra el Mayor Potencial de CrecimientoLos Millennials mantuvieron una participación del 31,62% en el mercado de turismo de bienestar en Europa durante 2025. Valoran los viajes experienciales y las evaluaciones de bienestar basadas en datos, como la puntuación del sueño y las pruebas metabólicas. Los operadores implementan integraciones de dispositivos portátiles y paneles de nutrición personalizados para satisfacer a este grupo. Los desafíos de fitness gamificados y los proyectos de impacto comunitario refuerzan aún más el compromiso, manteniendo alta la participación de los Millennials.
Las reservas de la Generación Z se aceleran a una CAGR del 8,92%, impulsadas por preferencias sensibles al precio pero orientadas a un propósito. Los albergues económicos con módulos de meditación, talleres en aulas forestales y pop-ups vegetarianos resuenan con su búsqueda de autenticidad y responsabilidad ambiental. La narración de contenido enriquecido en redes sociales amplifica el alcance. Como resultado, se espera que el tamaño del mercado de turismo de bienestar en Europa vinculado a la Generación Z se expanda rápidamente, especialmente en países con grandes poblaciones jóvenes como Francia y Polonia.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Dominio Digital y Experiencia Seleccionada:
OTAs versus Operadores Turísticos en el Mercado de Turismo de Bienestar en EuropaLas OTAs representaron el 44,86% de las reservas en el mercado de turismo de bienestar en Europa en 2025. Las amplias bibliotecas de contenido, la confirmación instantánea y las reseñas de pares atraen a consumidores con conocimientos tecnológicos. Las funciones de metabúsqueda y empaquetamiento dinámico simplifican la comparación de compras, consolidando la influencia de las OTAs. Los vínculos de fidelización con los principales grupos hoteleros refuerzan aún más su posición.
Los operadores de turismo de bienestar se expanden a una CAGR del 7,62% gracias a su profunda experiencia en el sector y la personalización de nivel concierge. Diseñan programas basados en evidencia supervisados por profesionales médicos y buscan ubicaciones de nicho que las OTAs rara vez listan. Las alianzas con las juntas nacionales de turismo proporcionan subvenciones de marketing, fortaleciendo su presencia digital. Esta especialización sustenta ganancias significativas dentro del mercado de turismo de bienestar en Europa.
Análisis Geográfico
Mercado de Turismo de Bienestar en Alemania
Alemania controló el 19,92% del mercado de turismo de bienestar en Europa en 2025. Los balnearios de rehabilitación con apoyo estatal, como Bad Reichenhall, combinan la atención clínica con el ocio, fomentando altas tasas de repetición entre los clientes nacionales. Los clientes transfronterizos procedentes de Suiza y Austria impulsan aún más la demanda. Los paquetes competitivos con precios en euros protegen a los balnearios de la volatilidad cambiaria, preservando el liderazgo de Alemania.
Mercado de Turismo de Bienestar en Italia
Italia registra una CAGR del 8,55% para el período 2026-2031, impulsada por destinos termales en la Toscana, tratamientos de barro volcánico en las islas y activos culturales declarados Patrimonio de la Humanidad por la UNESCO que elevan la experiencia holística. Los incentivos gubernamentales para la modernización de la hospitalidad rural amplían la oferta más allá de los centros urbanos saturados. La narrativa en redes sociales sobre el estilo de vida pausado moviliza a los viajeros más jóvenes, incrementando el tamaño del mercado de turismo de bienestar en Europa en Italia.
Mercado de Turismo de Bienestar en Europa
Francia, España y el Reino Unido completan el nivel superior. Francia combina la talasoterapia en la costa atlántica con balnearios alpinos, atrayendo tanto a clientes de bienestar médico como de ocio. España aprovecha el sol durante todo el año, convirtiendo los retiros de yoga andaluces en populares escapadas de temporada baja. El Reino Unido capitaliza los históricos balnearios de Bath y Harrogate, al tiempo que integra el mindfulness moderno en fincas rurales.
Mercado de Turismo de Bienestar en el BENELUX y los Países Nórdicos
Los grupos del BENELUX y los países nórdicos enriquecen la variedad regional. Los alojamientos en bosques holandeses ofrecen inmersión en agua fría, mientras que los balnearios finlandeses promueven el bienestar basado en la naturaleza, alineado con el concepto nacional de "sisu". Dinamarca y Suecia son pioneras en la construcción de spas con impacto climático positivo, estableciendo mejores prácticas que se extienden por el conjunto del mercado de turismo de bienestar en Europa.
Panorama regulatorio
El turismo de bienestar en Europa opera bajo una combinación de normas de consumo y de datos a nivel de la UE, junto con regímenes nacionales o locales de salud y seguridad para instalaciones y profesionales. El empaquetado transfronterizo está regido por la Directiva de la UE sobre Viajes Combinados, y los datos de los huéspedes, incluidas las preferencias relacionadas con la salud utilizadas para la personalización, están sujetos a las obligaciones del RGPD. Al no existir una única ley europea sobre bienestar, la calidad y el posicionamiento clínico suelen basarse en normas voluntarias y marcos de certificación, incluidos EuropeSpa med y las normas ISO a las que hacen referencia los operadores para las prácticas de spa y medical-spa.
La orientación política y la financiación también afectan a las prioridades de cumplimiento, en particular en torno a la digitalización y la sostenibilidad. La Comisión Europea, incluida la DG MOVE, coordina líneas de trabajo vinculadas a la vía de transición del turismo, mientras que la implementación sigue recayendo en gran medida a nivel de los Estados miembros, lo que genera fragmentación normativa para los operadores multinacionales. En 2026, en debates sobre la fricción del turismo de salud transfronterizo, incluido el European Health Tourism Industry Summit, los proveedores destacaron la fricción administrativa en los recorridos de salud transfronterizos, lo que refuerza el énfasis en divulgaciones transparentes, protocolos estandarizados y afirmaciones de servicio claramente delimitadas para programas preventivos y adyacentes al ámbito médico.
Análisis de la cadena de valor
La cadena de valor del turismo de bienestar en Europa comienza con el desarrollo de destinos y productos que combina alojamiento, activos de spa y termales, alimentos y bebidas, y cada vez más servicios adyacentes al ámbito médico, como diagnósticos, recuperación, sueño y programas orientados a la longevidad. Los insumos incluyen terapeutas y clínicos, consumibles de tratamiento y cosméticos, equipos de fitness y recuperación, y suministro de alimentos y bebidas orientado al bienestar, incluidos componentes de menú a base de plantas. La prestación del servicio suele organizarse en el propio establecimiento a través de operaciones hoteleras y de resorts o clínicas de bienestar especializadas, mientras que los municipios y organismos regionales suelen participar cuando los recursos termales y la infraestructura histórica de baños son elementos centrales de la oferta.
La comercialización se desarrolla a través de una estructura de distribución híbrida. Los canales directos, incluidos los sitios web de propiedades y los programas de fidelización, compiten con las OTA, que impulsan el descubrimiento y la conversión a gran escala, mientras que los operadores turísticos especializados en bienestar actúan como agregadores de programas de nicho e itinerarios de varias etapas. Las asociaciones y los acuerdos de gestión con grupos hoteleros globales respaldan los estándares de marca, la adopción de tecnología y la gestión de ingresos, y las colaboraciones público-privadas ayudan a financiar mejoras, capacitación y marketing de destinos, particularmente en ciudades termales secundarias que buscan suavizar la demanda más allá de los períodos pico.
Panorama Competitivo
La concentración del mercado es moderada: Accor, Hilton, Marriott, InterContinental Hotels Group e Hyatt en conjunto mantuvieron poco más del 40% de los ingresos de 2024. Estas cadenas despliegan estrategias de múltiples marcas para atender los segmentos premium, de lujo y de gama media, integrando módulos de spa, fitness y nutrición en sus carteras. La Handwritten Collection de Accor permite a los hoteles independientes acceder a la distribución global manteniendo su identidad local, ampliando la capacidad de bienestar en ciudades secundarias.
Los especialistas regionales como Lanserhof Group, Therme Group y Lefay Resorts crean demanda a través de protocolos médicos exclusivos y ecoarquitectura. Su credibilidad clínica y sus registros de sostenibilidad justifican altas tarifas diarias promedio, impulsando la innovación en diagnósticos de longevidad y diseño regenerativo. Las pequeñas y medianas empresas representan la mayoría de los operadores, fomentando una base de proveedores diversa en todo el mercado de turismo de bienestar en Europa.
La tecnología es un diferenciador emergente. Los hoteles de cadena utilizan motores de personalización basados en inteligencia artificial para combinar tratamientos con datos biométricos. Las carteras digitales agilizan los pagos sin efectivo en el spa, y las sesiones de mindfulness con realidad virtual mejoran el compromiso previo a la llegada. La plataforma turística de la Comisión Europea fomenta la adopción digital, proporcionando a las pymes kits de herramientas y orientación sobre financiación. A medida que estas iniciativas escalan, la competitividad en todo el mercado de turismo de bienestar en Europa se intensifica aún más.
Líderes de la Industria de Turismo de Bienestar en Europa
Accor S.A.
Hilton Worldwide
Marriott International
InterContinental Hotels Group
Hyatt Hotels (inc. Miraval)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Turismo de Bienestar en Europa
- Accor S.A.
- Hilton Worldwide Holdings Inc.
- Marriott International Inc.
- InterContinental Hotels Group PLC
- Hyatt Hotels Corporation
- Six Senses Hotels Resorts Spas
- Aman Group
- Belmond Ltd.
- TUI Group
- Center Parcs (UK) Ltd.
- Relais & Chateaux
- SHA Wellness Clinic
- Clinique La Prairie
- Lanserhof Group
- Therme Group
- Blue Lagoon Ltd.
- Lefay Resorts & Residences
- Rocco Forte Hotels
- Banyan Tree Holdings Ltd.
- Minor Hotels (Anantara)
- Goco Hospitality
- Raison d’Etre Spa
- Miraval Resorts*
Lea el análisis de las empresas de turismo de bienestar en europa

Oportunidades de mercado y perspectivas futuras
El espacio blanco de producto se está expandiendo para un posicionamiento de bienestar estandarizado y basado en evidencia que une el turismo de spa clásico y los comportamientos de salud preventiva. Los operadores pueden diferenciarse alineando sus programas con marcos reconocidos como ISO o EuropeSpa med, y ajustando las afirmaciones de servicio, los procesos de admisión y el manejo de datos conforme al RGPD, a medida que los paquetes de bienestar incorporan diagnósticos, coaching del sueño y nutrición. Los debates de 2026 sobre la fricción del turismo de salud transfronterizo también respaldan modelos intermediados, en los que los operadores turísticos de bienestar y las clínicas reducen la fricción simplificando la documentación, el apoyo lingüístico y la coordinación de itinerarios para viajes multipaís.
La adopción más amplia también está vinculada a los despliegues de grandes grupos hoteleros, que aportan pruebas prácticas de la incorporación del bienestar en la hospitalidad convencional más allá de los retiros de destino. En 2026, Accor posicionó a Novotel en torno a una visión de "Longevity Everyday" que incluye una oferta gastronómica a base de plantas e infraestructura orientada al sueño, apuntando a formatos de bienestar aptos para el segmento medio que pueden replicarse en ciudades y ubicaciones secundarias. Marriott también se movió para incorporar a la italiana Lefay a su cartera global mediante una empresa conjunta, reforzando la capacidad de los destinos europeos de exportar conceptos de bienestar consolidados a través de ecosistemas globales de distribución y fidelización, mientras que las aguas termales y las tradiciones de rehabilitación respaldan itinerarios durante todo el año que abordan la estacionalidad.
Recent Industry Developments in Mercado de Turismo de Bienestar en Europa
- Julio de 2026: Hilton amplió su asociación con ResortPass por tres años adicionales para escalar el acceso de uso diurno a instalaciones de spa, fitness y bienestar en toda su cartera. La actualización amplía las fuentes de ingresos por bienestar de uso diurno y refuerza la diferenciación competitiva en el turismo de bienestar europeo.
- Junio de 2026: Marriott International completó una empresa conjunta con la familia Leali para incorporar la marca de bienestar de lujo Lefay a la cartera global de Marriott, con integración en el programa de fidelización Marriott Bonvoy para finales de 2026. Esto amplía la oferta de bienestar premium en toda Europa y utiliza el programa de fidelización para respaldar la ocupación y la tarifa diaria promedio premium.
- Febrero de 2026: InterContinental Hotels Group presentó el concepto Regent Spa and Wellness, una nueva plataforma global de bienestar centrada en el bienestar sensorial y el diseño espacial para la marca Regent. Esto mejora la diferenciación de marca en el segmento de bienestar de lujo y aumenta el ARPR y la experiencia del huésped.


Mercado de Turismo de Bienestar en Europa Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el turismo de bienestar en Europa se contabiliza como el gasto relacionado con viajes que está específicamente vinculado a viajes centrados en el bienestar, incluidas las estancias, los paquetes y los servicios de bienestar en destino reservados como parte del viaje.
Exclusiones del alcance: excluimos los viajes motivados por tratamientos médicos y las visitas de bienestar locales rutinarias que no impliquen un viaje con pernoctación ni un componente de reserva de viaje.
Descripción general de la segmentación
- Por Tipo de Servicio
- Servicios de Entrada (Spa, Terapia, Yoga, etc.)
- Paquetes de Viaje de Salida
- Por Segmento Demográfico de Viajeros
- Viajeros Individuales
- Parejas
- Grupos / Retiros Corporativos
- Adultos Mayores
- Por Grupo de Edad
- Generación Z (18-24)
- Millennials (25-40)
- Generación X (41-56)
- Adultos Mayores (57+)
- Por Canal de Reserva
- Directo (Sitio Web del Resort/Centro)
- Agencias de Viajes en Línea (OTAs)
- Operadores de Turismo de Bienestar
- Por Geografía
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia)
- Resto de Europa
- Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer el contexto de la demanda de viajes de bienestar en toda Europa, y luego para precisar los indicadores de la economía de viajes que pueden convertirse en un fondo de gasto en bienestar. Nos basamos en series públicas de turismo y macroeconómicas, como las estadísticas de turismo de Eurostat, los paneles de UN Tourism y los indicadores de turismo y salud de la OCDE, seguidos de publicaciones de bancos centrales cuando necesitábamos una cronología cambiaria coherente y contexto de inflación.
Para mantener el modelo práctico, también revisamos señales del lado de la oferta y divulgaciones empresariales que describen cómo se venden y se fijan los precios de los programas de bienestar. Las fuentes incluyeron elementos como oficinas nacionales de turismo, asociaciones sectoriales vinculadas a spas e instalaciones termales, informes anuales de empresas y presentaciones a inversores de operadores hoteleros y de resorts, y cobertura de prensa confiable sobre las tendencias de viajes de bienestar. En algunos casos, se utilizaron suscripciones de pago a datos financieros de empresas, bases de datos de patentes y una base de datos de envíos de importación y exportación a nivel de embarque para aclarar señales de escala empresarial y flujo de productos vinculadas a las instalaciones de bienestar. Estas fuentes son solo ilustrativas, y se utilizaron muchas otras referencias para recopilar datos, validar supuestos y resolver dudas pendientes.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar lo que los compradores realmente pagan por viajes de bienestar en Europa y qué se considera un viaje de bienestar frente a un viaje de ocio regular con uso adicional de spa. Hablamos con una combinación de operadores de resorts de bienestar, operadores turísticos, actores de reservas en línea y expertos a nivel de destino en los principales corredores de viaje europeos, y luego utilizamos sus aportes para verificar la estacionalidad, la combinación de paquetes y la distribución de canales de reserva.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directivos de nivel C: 13% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 16% | Gerentes: 49% |
Dimensionamiento y previsión del mercado
El dimensionamiento del mercado se construyó utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba. Primero reconstruimos el gasto en viajes y los volúmenes de viajes en Europa a partir de las estadísticas de turismo, y luego aplicamos una perspectiva de participación y gasto en viajes de bienestar. En la práctica, el paso de arriba hacia abajo parte de las pernoctaciones turísticas, las llegadas y los ingresos por viajes, que luego se ajustan utilizando la incidencia de los viajes de bienestar, el gasto promedio por viaje de bienestar y la proporción de reservas en paquete frente a independientes.
Para mantener la solidez del análisis, los totales se contrastaron con aproximaciones selectivas de abajo hacia arriba, como precios de paquetes muestreados de operadores turísticos de bienestar, rangos de precios de tarifas de habitación y programas de spa en resorts, y una consolidación de razonabilidad de la capacidad centrada en el bienestar en destinos clave (para evitar sobreestimar la demanda). Los principales insumos del modelo que utilizamos incluyen la duración media de la estancia en los viajes de bienestar, los patrones de estacionalidad en destinos de spa y termales, los cambios en la combinación de canales de reserva hacia agencias de viajes directas y en línea, la evolución de los precios de los paquetes de bienestar, y los cambios en la proporción transfronteriza frente a la doméstica impulsados por las normas de viaje y la confianza del consumidor.
Para la previsión, utilizamos un análisis de escenarios respaldado por una capa simple de regresión multivariante, que vincula el crecimiento con el gasto real de los hogares, la recuperación del turismo receptivo y la inflación de servicios. Luego moderamos los resultados utilizando aportes de expertos primarios sobre la rapidez con la que los complementos de bienestar se están integrando en los viajes convencionales. Cuando faltaba una serie a nivel de país, cubrimos las lagunas utilizando indicadores proxy, como los ingresos por viajes y los patrones de ocupación de mercados cercanos, y luego volvimos a comprobar el resultado frente al total europeo general para que las partes se mantuvieran coherentes.
Validación de datos y ciclo de actualización
Antes de finalizar los resultados, realizamos varias comprobaciones para que los totales del mercado coincidan con señales del mundo real y no se desvíen debido a una única serie de datos ruidosa. Los resultados se comparan con indicadores independientes, como los ingresos por turismo, el desempeño del alojamiento y las tendencias de precios reportadas para los paquetes de bienestar, seguido de comprobaciones de varianza entre países para investigar saltos inusuales.
Si un dato cambia de manera significativa o se produce una nueva política o una disrupción de los viajes, los analistas vuelven a contactar a determinados encuestados primarios y vuelven a ejecutar los supuestos de los escenarios antes de la aprobación final. El informe se actualiza anualmente, con actualizaciones provisionales cuando eventos materiales puedan alterar los volúmenes de viajes o los precios. Justo antes de la entrega, un analista realiza una revisión final de las series y los supuestos clave para que los clientes reciban la visión más reciente alineada con el alcance definido.
Tamaño del mercado europeo de turismo de bienestar de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para el turismo de bienestar en Europa pueden parecer muy distantes entre sí porque las reglas de conteo no son las mismas, incluso cuando el tema suena idéntico. Las diferencias suelen provenir de qué se considera un viaje de bienestar, si la cifra representa el gasto bruto de los viajeros o solo los ingresos por paquetes, y cómo se aplican los tipos de cambio y la inflación para convertir los precios locales a USD.
La tabla señala una división importante de alcance entre paquetes de viaje de bienestar de definición estrecha y un gasto en viajes de bienestar de definición más amplia. Bajo el enfoque de Mordor Intelligence, el mercado se trata como los ingresos vinculados a los servicios de turismo de bienestar vendidos en Europa, en lugar del gasto total de los viajeros, que puede incluir transporte, alojamiento general y actividades no relacionadas con el bienestar incluidas en el viaje.
Comparación de referencia
| Fuente | Tamaño del mercado | Deficiencias en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,49 mil millones de USD (2025) | |
| Asociación Sectorial A | 327,60 mil millones de USD (2020) | Utiliza una perspectiva basada en el gasto que capta desembolsos más amplios de los viajeros vinculados a los viajes de bienestar, y no se limita a los ingresos de los operadores por servicios de turismo de bienestar, lo que amplía significativamente el valor abordable. |
| Publicación Sectorial B | 430,00 mil millones de USD (2025) | Combina el turismo de bienestar con ingresos turísticos más amplios y utiliza reglas de asignación regional simplificadas, que pueden incorporar gasto en viajes de ocio no relacionados con el bienestar e inflar los totales al convertirlos a USD. |
En general, la diferencia se explica principalmente por lo que se está midiendo, por lo que una definición coherente de los ingresos por viajes de bienestar y comprobaciones repetibles sobre viajes, duración de la estancia y precios de los paquetes son importantes. Al mantener los supuestos trazables a los volúmenes de turismo y a puntos de precio realistas, podemos explicar cada paso y actualizar el modelo de forma limpia cuando se publican nuevos datos de viajes e inflación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de turismo de bienestar en Europa?
El mercado se sitúa en USD 3,65 mil millones en 2026 y está en camino de alcanzar USD 4,56 mil millones en 2031.
¿Qué tipo de servicio genera los mayores ingresos en el turismo de bienestar europeo?
Los servicios de entrada, como los tratamientos de spa y los retiros de yoga, representan el 65,90% de los ingresos de 2025, la mayor participación dentro del mercado.
¿Qué segmento de viajeros crece más rápidamente?
Los viajeros individuales se expanden a una CAGR del 7,05% hasta 2031, impulsados por una mayor aceptación del viaje independiente y los programas de empoderamiento centrados en el bienestar.
¿Por qué se prevé que Italia crezca más rápido que otros destinos de bienestar europeos?
Los recursos termales, el patrimonio cultural y los incentivos específicos para la hospitalidad rural respaldan la CAGR proyectada del 8,55% de Italia entre 2026-2031.
¿Cómo están mejorando los grupos hoteleros su competitividad en las ofertas de bienestar?
Las principales cadenas integran spas avanzados, herramientas de personalización digital e iniciativas de sostenibilidad, mientras que los resorts independientes se centran en protocolos médicos especializados y ecoarquitectura.
¿Qué papel desempeña la Unión Europea en el crecimiento del turismo de bienestar?
La UE proporciona orientación política estratégica, financiación y kits de herramientas digitales que fomentan operaciones de turismo de bienestar más ecológicas, más resilientes y basadas en datos en todos los estados miembros.
Última actualización de la página el:


