
Tamaño y Participación del Mercado de Fregaderos de Cocina en América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
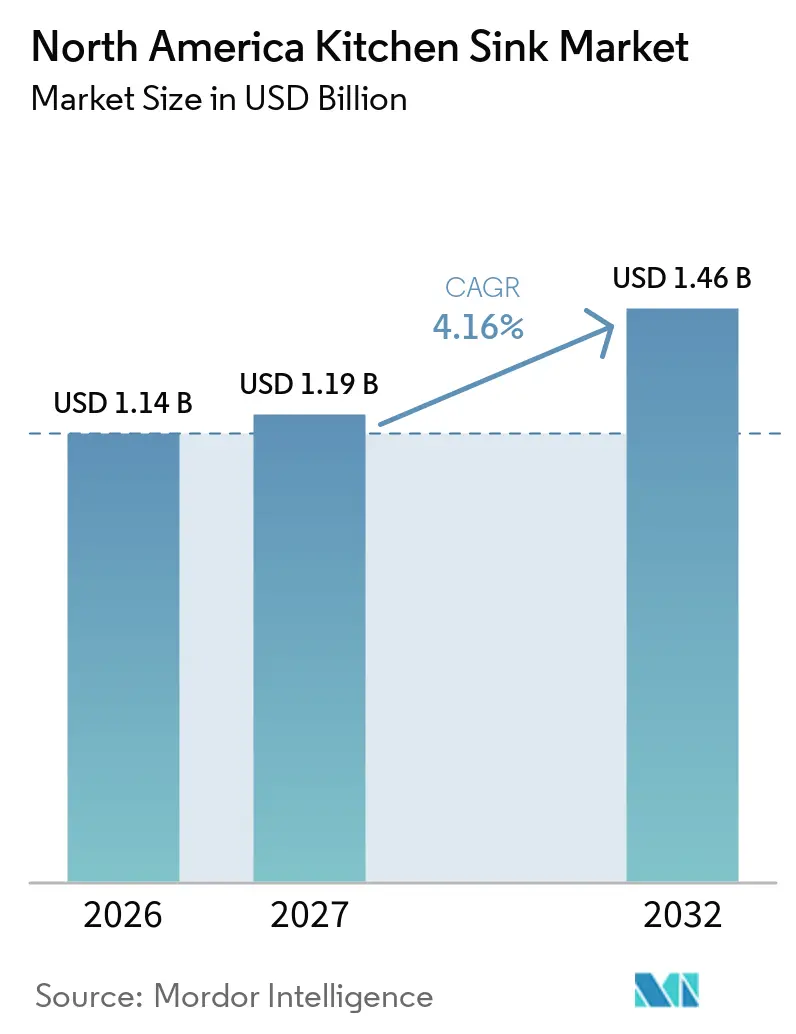
| Tamaño del mercado en el año base (2026) | 1.14 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.19 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.46 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.16 % |
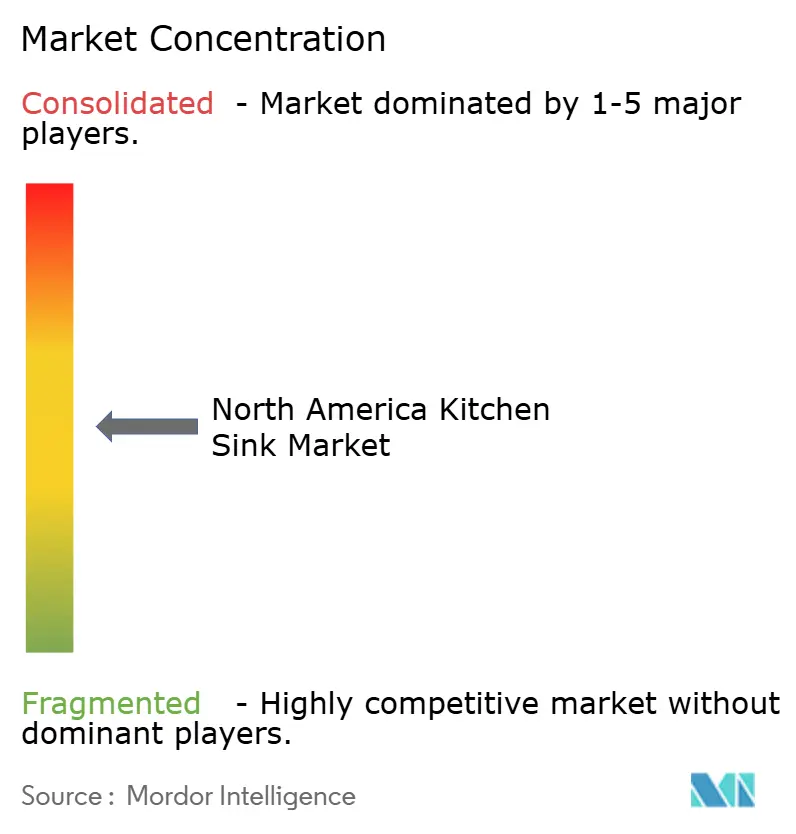
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fregaderos de Cocina en América del Norte por Mordor Intelligence
Se proyecta que el tamaño del mercado de fregaderos de cocina en América del Norte se expanda de 1,14 mil millones de USD en 2026 a 1,19 mil millones de USD en 2027, y se prevé que alcance 1,46 mil millones de USD para 2032, creciendo a una CAGR del 4,16% durante 2027-2032. El mercado de fregaderos de cocina en América del Norte está respaldado por propietarios que permanecen más tiempo en sus hogares y destinan mayor gasto a mejoras de cocina. La Asociación Nacional de Cocinas y Baños prevé que los ingresos del sector de cocinas y baños en Estados Unidos alcancen 228 mil millones de USD en 2026, mientras que el gasto en nueva construcción disminuye un 3%. La remodelación profesional crece más rápido que la actividad de bricolaje, lo que favorece especificaciones de fregaderos premium. El mercado de fregaderos de cocina en América del Norte también enfrenta cautela por parte de los hogares de ingresos medios que están limitando los proyectos de gran envergadura. Los fabricantes están respondiendo con diseños de estación de trabajo, sistemas de accesorios y opciones de compra directa en línea.
Conclusiones Clave del Informe
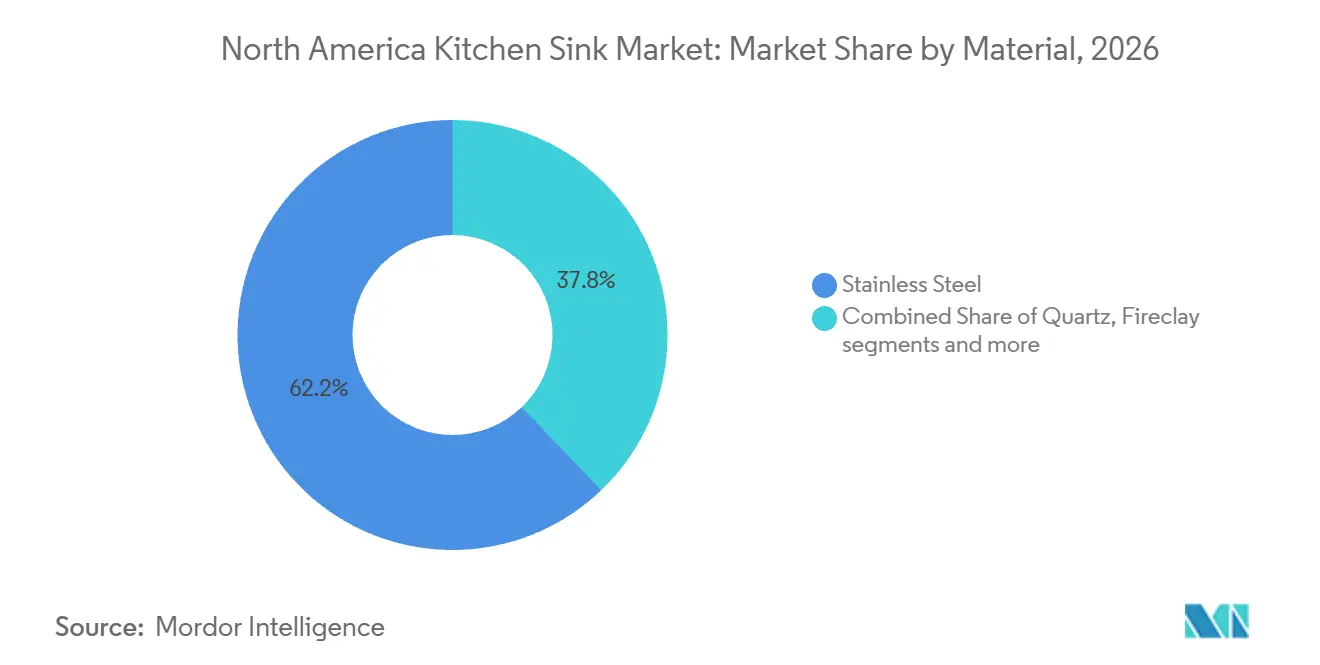
- Por material, el acero inoxidable representó el 62,16% de la participación del mercado de fregaderos de cocina en América del Norte en 2026, mientras que se proyecta que la arcilla refractaria crezca a una CAGR del 5,88% hasta 2032.
- Por tipo de instalación, los fregaderos bajo encimera representaron el 38,43% de la participación del mercado de fregaderos de cocina en América del Norte en 2026, mientras que se prevé que los fregaderos estilo granja y de delantal crezcan a una CAGR del 5,67% hasta 2032.
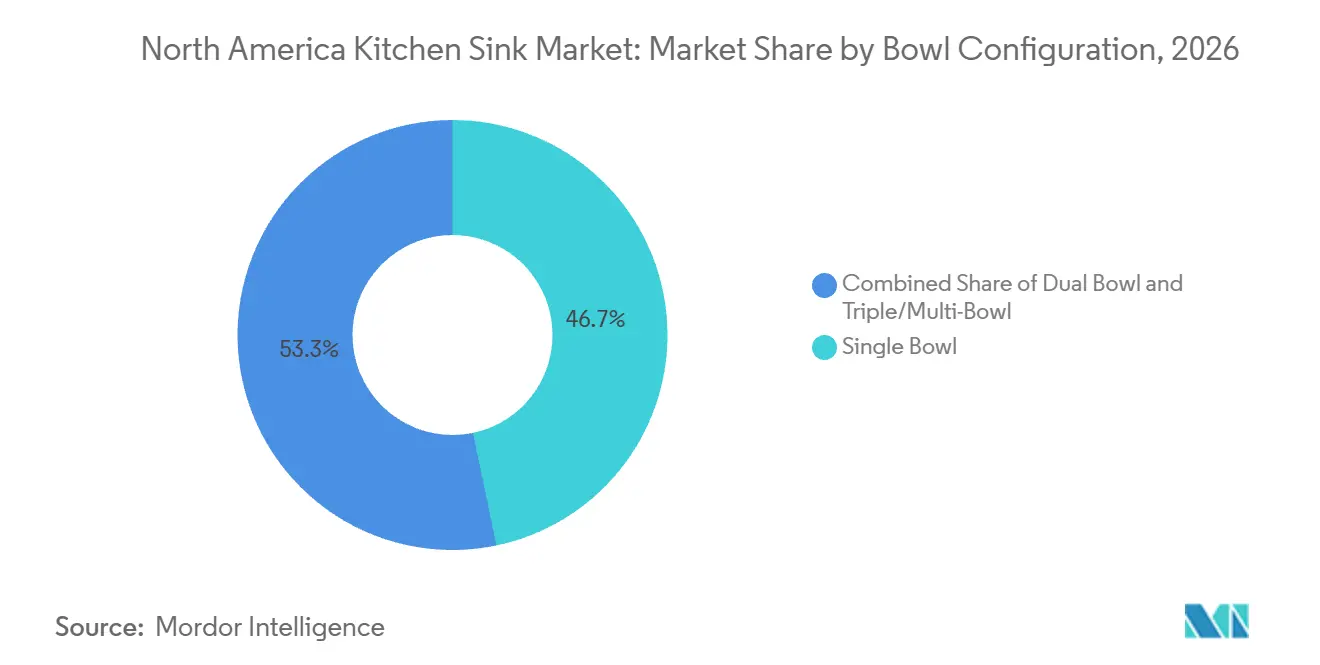
- Por configuración de cubeta, los fregaderos de cubeta simple representaron el 46,72% de la participación en ingresos en 2026 y se prevé que se expandan a una CAGR del 5,30% hasta 2032.
- Por usuario final, los usuarios residenciales representaron el 70,28% de la participación en ingresos en 2026, mientras que se prevé que los usuarios comerciales crezcan a una CAGR del 4,85% hasta 2032.
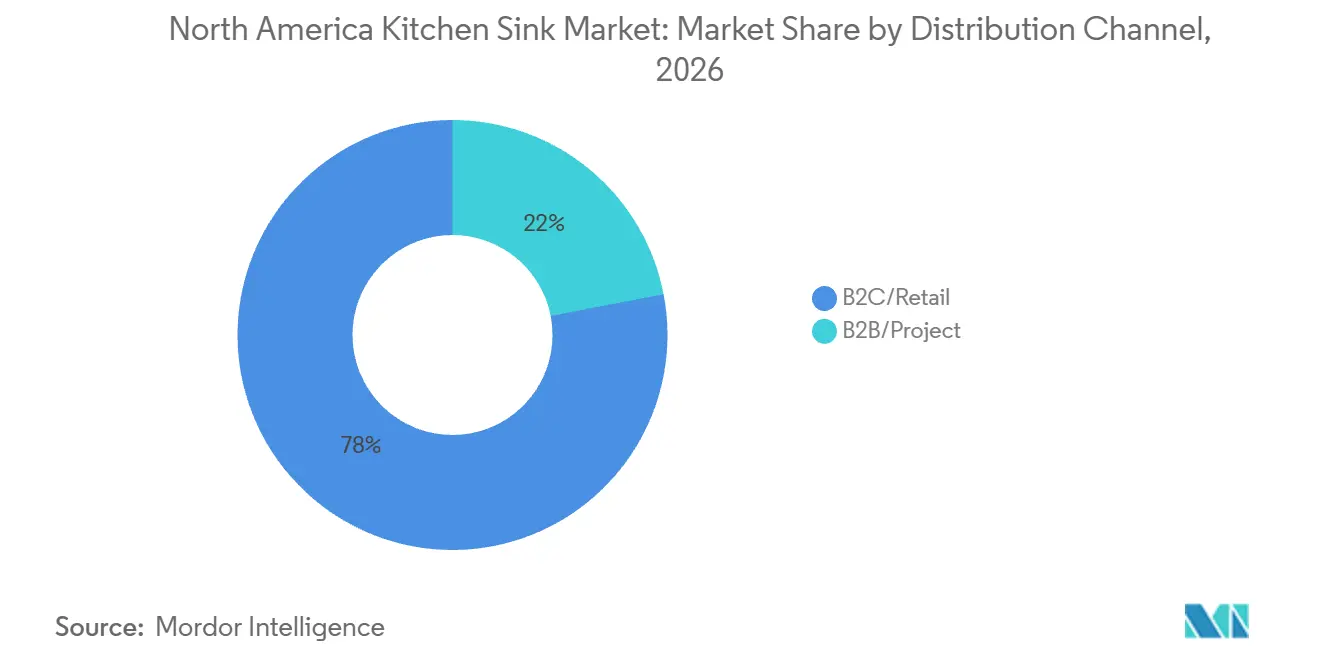
- Por canal de distribución, B2C y minorista representaron el 78,04% de la participación en ingresos en 2026, mientras que se prevé que los canales B2B y de proyectos crezcan a una CAGR del 5,24% hasta 2032.
- Por geografía, Estados Unidos representó el 76,25% de la participación en ingresos en 2026, mientras que se prevé que México crezca a una CAGR del 5,73% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Remodelación de Cocinas y Ciclos de Reemplazo | +1.0% | A nivel nacional en Estados Unidos, Canadá como mercado secundario | Mediano plazo (2-4 años) |
| Finalización de Nuevas Viviendas y Construcción Multifamiliar | +0.8% | Sur y Oeste de Estados Unidos, centros urbanos de México | Corto plazo (≤ 2 años) |
| Adopción de Estaciones de Trabajo Premium y Fregaderos Inteligentes | +0.9% | Estados Unidos como mercado principal, mercados urbanos de Canadá | Mediano plazo (2-4 años) |
| Descubrimiento de Productos y Compra Directa a través del Comercio Electrónico | +0.5% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Renovación de Servicios de Alimentación Comercial y Hostelería | +0.4% | A nivel nacional en Estados Unidos, corredores turísticos de México | Mediano plazo (2-4 años) |
| Demanda de Materiales Reciclados y de Bajo Impacto | +0.3% | Estados Unidos y Canadá, emergente en México | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Remodelación de Cocinas y Ciclos de Reemplazo
El mercado de fregaderos de cocina en América del Norte se beneficia de un efecto duradero de bloqueo hipotecario en Estados Unidos. La Asociación Nacional de Cocinas y Baños señala que el 73% de los propietarios con hipoteca tienen tasas por debajo del 5%, lo que hace que la reubicación sea menos atractiva para muchos hogares[1]. La permanencia media en el hogar ha alcanzado consecuentemente los 16 años, concentrando la demanda de renovación en cocinas que están llegando a su edad de reemplazo. Se espera que 23 millones de viviendas en Estados Unidos tengan entre 20 y 39 años en 2025, creando una base de reemplazo considerable para los accesorios. Los hogares de 55 años o más controlan 110 billones de USD en patrimonio y representan el 56% de las viviendas ocupadas por sus propietarios, lo que respalda las mejoras para envejecer en el hogar. Los millennials de entre 35 y 44 años también prefieren diseños de estación de trabajo y cubetas simples de mayor tamaño durante sus años de mayor actividad renovadora.
Finalización de Nuevas Viviendas y Construcción Multifamiliar
La nueva construcción residencial entregó 1.497.800 unidades de vivienda completadas en Estados Unidos en 2025, y cada unidad requirió al menos 1 instalación de fregadero de cocina[2]. El total fue un 7,9% inferior al nivel de 2024, ya que los mayores costos de terreno, mano de obra y materiales afectaron las decisiones de los constructores. Las terminaciones de viviendas unifamiliares se situaban en una tasa anual ajustada estacionalmente de 1.009.000 unidades en octubre de 2025, proporcionando una base continua para las primeras instalaciones. Las terminaciones multifamiliares habían alcanzado su punto máximo y comenzaron a moderarse en varios mercados del Cinturón Solar debido al exceso de oferta. Los constructores están limitando las especificaciones premium en viviendas de nivel de entrada debido a la presión de costos. Esto deja los proyectos unifamiliares de gama media y alta como el principal canal de nueva construcción para fregaderos premium en el mercado de fregaderos de cocina en América del Norte.
Adopción de Estaciones de Trabajo Premium y Fregaderos Inteligentes
Los productos de estación de trabajo están desplazando la categoría residencial del formato estándar bajo encimera. Kohler Co. lanzó su colección Synthos Workstation en noviembre de 2025 en anchos de 30 a 72 pulgadas. Los productos de acero inoxidable calibre 16 incluyen reducción de ruido SilentShield Plus, múltiples repisas, cubetas de preparación, coladores, cubos de remojo y bandejas de servicio. Elkay presentó su Crosstown Workstation en marzo de 2025 como un kit de acero inoxidable tipo 304 calibre 18 para instalaciones sobre encimera y bajo encimera[3]. BLANCO presentó INTEOS como una plataforma de estación de trabajo en materiales de acero inoxidable y SILGRANIT, con un sistema de accesorios unificado en 4 tamaños de fregadero[4]. Estos lanzamientos convierten los sistemas de accesorios propietarios en una forma importante de competir en el mercado de fregaderos de cocina en América del Norte.
Descubrimiento de Productos y Compra Directa a través del Comercio Electrónico
El descubrimiento de productos en línea está cambiando la forma en que los compradores comparan características y marcas de fregaderos de cocina. Los configuradores de productos, las reseñas de clientes y el contenido detallado de los productos influyen ahora en las decisiones junto con los expositores en salas de exhibición. Este cambio favorece a los proveedores que pueden explicar claramente en línea el ajuste, el material, los accesorios y los requisitos de instalación. Es especialmente relevante para los compradores de reemplazo que inician su investigación antes de contactar a un contratista. Los modelos de compra directa también pueden facilitar el acceso a productos especializados fuera de las redes tradicionales de salas de exhibición. El mercado de fregaderos de cocina en América del Norte otorga, por tanto, mayor importancia a la información digital del producto y al compromiso directo con el cliente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Mano de Obra e Instalación para Formatos Premium | -0.8% | A nivel nacional en Estados Unidos, Canadá, especialmente Ontario | Mediano plazo (2-4 años) |
| Volatilidad en los Costos de Acero Inoxidable, Cuarzo y Flete | -0.7% | Suministro global, con efectos en Estados Unidos, Canadá y México | Corto plazo (≤ 2 años) |
| Parque de Viviendas Maduro y Ciclos de Reemplazo más Prolongados | -0.5% | Noreste y Medio Oeste de Estados Unidos | Largo plazo (≥ 4 años) |
| Poder de Negociación de Minoristas de Marca Propia y Grandes Superficies | -0.4% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Mano de Obra e Instalación para Formatos Premium
La complejidad de la instalación limita el uso más amplio de diseños estilo granja, bajo encimera y de estación de trabajo. Las remodelaciones de cocinas de tamaño mediano promedian 70.000 USD, mientras que las cocinas grandes superan los 135.000 USD, y la mano de obra consume una parte significativa de esos presupuestos. Los fregaderos de delantal y estilo granja pueden requerir un refuerzo de gabinetes con un costo de entre 300 y 800 USD antes del trabajo en la encimera. Estos requisitos adicionales sitúan dichos productos dentro de reconfiguraciones de cocina completamente financiadas, en lugar de actualizaciones de menor costo. La Asociación Nacional de Cocinas y Baños informó en su encuesta del segundo trimestre de 2025 que los compradores de ingresos medios optaban cada vez más por renovaciones de bajo presupuesto. Los proyectos comerciales enfrentan trabajo de especificación adicional porque las normas de plomería rigen la ubicación y las dimensiones del desagüe. Estos factores ralentizan la conversión de la demanda en instalaciones en el mercado de fregaderos de cocina en América del Norte.
Volatilidad en los Costos de Acero Inoxidable, Cuarzo y Flete
Los cambios en las materias primas siguen siendo un riesgo directo para los márgenes de los fabricantes de fregaderos. Los precios del níquel oscilaron entre 14.150 y 16.720 USD por tonelada métrica durante el primer semestre de 2025. Las cuotas mineras de Indonesia y los cambios en la química de las baterías de vehículos eléctricos afectaron las condiciones de suministro durante este período. El acero inoxidable es particularmente importante porque representó el 62,16% del valor de la categoría en 2026. Outokumpu informó en 2025 que 1 de cada 3 organizaciones encuestadas había pausado o retrasado pedidos de acero inoxidable debido a la disrupción arancelaria. Los compradores norteamericanos respondían asegurando acuerdos de suministro a más largo plazo. La incertidumbre de costos puede restringir la flexibilidad de promoción y presionar los márgenes en todo el mercado de fregaderos de cocina en América del Norte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material:
Los Formatos Premium Ganan Terreno frente al Dominio del Acero InoxidableEl acero inoxidable representó el 62,16% del valor en 2026, convirtiéndolo en el material principal en el mercado de fregaderos de cocina en América del Norte. Su posición refleja un uso amplio tanto en reemplazos residenciales como en instalaciones comerciales. Dentro de la categoría, los productos de calibre 16 con nano-recubrimientos y capas de amortiguación acústica están reemplazando a los productos más básicos de calibre 18. Los compradores otorgan mayor importancia a la durabilidad y el rendimiento acústico al seleccionar productos premium. La arcilla refractaria es el material de más rápido crecimiento, con una CAGR del 5,88% de 2027 a 2032. Su atractivo está vinculado a los diseños estilo granja y de delantal utilizados en renovaciones de gama media y de lujo.
BLANCO, Ruvati y American Standard Brands han introducido líneas de arcilla refractaria para canales minoristas más accesibles. Estas ofertas amplían el acceso más allá de los presupuestos de renovación a medida. Franke afirma que sus fregaderos de cocina de acero inoxidable utilizan un 70% de acero reciclado y son totalmente reciclables al final de su vida útil. Los compuestos de cuarzo y granito abordan el nivel intermedio creciente entre los productos de entrada y los formatos premium. El acrílico sigue siendo relevante para los ciclos de reemplazo sensibles al costo. La innovación en materiales, por tanto, afecta la elección del producto sin desplazar la posición líder del acero inoxidable en el mercado de fregaderos de cocina en América del Norte.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Instalación:
El Formato Estilo Granja Pasa de Lujo a Corriente PrincipalLas configuraciones bajo encimera representaron el 38,43% del valor en 2026, otorgándoles la mayor posición por tipo de instalación. Se especifican ampliamente en renovaciones premium y viviendas nuevas diseñadas por arquitectos. La transición perfecta de la encimera a la cubeta convierte al formato en una elección de diseño habitual con superficies de piedra y cuarzo técnico. Su uso está limitado en proyectos de menor presupuesto porque requieren encimeras de piedra, superficie sólida o cuarzo técnico. Los productos estilo granja y de delantal son el tipo de instalación de más rápido crecimiento, con una CAGR del 5,67% hasta 2032. Su crecimiento sigue la demanda de cocinas de estilo transicional y contemporáneo y su compatibilidad con los formatos de estación de trabajo de cubeta simple.
Los productos sobre encimera y de encastre mantienen una adopción amplia porque funcionan con muchos materiales de encimera. También siguen siendo accesibles para proyectos de bricolaje, mejoras en alquileres y renovaciones de compra-venta. Los formatos de montaje a ras y de doble montaje sirven a proyectos centrados en el diseño que requieren opciones de instalación más flexibles. La Asociación Nacional de Cocinas y Baños identifica la actividad de remodelación como una fuente de demanda importante en todos los formatos de renovación. Las necesidades de envejecimiento en el hogar pueden respaldar productos bajo encimera y a ras de profundidad moderada donde se requiere espacio libre para las rodillas. La elección de instalación seguirá dando forma a la combinación premium dentro del mercado de fregaderos de cocina en América del Norte.
Por Configuración de Cubeta:
La Cubeta Simple Lidera tanto en Volumen como en Tasa de CrecimientoLos fregaderos de cubeta simple representaron el 46,72% del valor en 2026 y se prevé que se expandan a una CAGR del 5,30% hasta 2032. Esto otorga a la configuración tanto la mayor participación como la tasa de crecimiento más alta. Los sistemas de estación de trabajo favorecen una cubeta sin interrupciones porque las repisas y los rieles de accesorios requieren espacio interior libre. El formato combina la preparación de alimentos, el lavado y el secado en torno a 1 área de fregadero integrada. El tamaño del mercado de fregaderos de cocina en América del Norte para los productos de cubeta simple se beneficia de esta compatibilidad con la demanda de estaciones de trabajo premium. Los hogares de entre 35 y 44 años son compradores importantes porque están entrando en sus años de mayor actividad renovadora.
Los productos de doble cubeta mantienen un amplio atractivo para los hogares que prefieren espacios separados para lavar y remojar. También siguen siendo una elección habitual de nivel constructor cuando los accesorios de estación de trabajo están fuera del alcance del proyecto. Los modelos de triple cubeta y de múltiples cubetas abordan necesidades comerciales más especializadas. Esas aplicaciones pueden requerir funciones separadas de lavado, enjuague y desinfección. La actividad de patentes de accesorios de estación de trabajo de Kohler Co. en 2025 muestra un desarrollo continuo de productos en el formato de cubeta simple. Esta dirección de diseño respalda la demanda de cubeta simple en todo el mercado de fregaderos de cocina en América del Norte.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Servicios de Alimentación Comercial Superan al Residencial en Tasa de CrecimientoLos clientes residenciales representaron el 70,28% del valor en 2026 y siguen siendo el grupo de usuarios finales más grande. Esta posición sigue la escala del parque de viviendas de la región y la actividad de reemplazo. Los propietarios de altos ingresos que emprenden proyectos de cocina por encima de 100.000 USD suelen seleccionar productos premium bajo encimera y de estación de trabajo. La Asociación Nacional de Cocinas y Baños señaló que ese grupo de clientes impulsaría el 22% de la actividad de cocinas y baños en 2025. Estos proyectos elevan los ingresos medios por instalación residencial. La demanda residencial sigue siendo, por tanto, la base del mercado de fregaderos de cocina en América del Norte.
Se prevé que la demanda comercial crezca a una CAGR del 4,85% hasta 2032, más rápido que la demanda residencial. Los programas de renovación en servicios de alimentación y hostelería crean necesidades de reemplazo periódicas. El manual de construcción de 2025 del Departamento de Salud del Condado de DuPage especifica fregaderos de acero inoxidable de 3 compartimentos aprobados por NSF con una longitud mínima de 84 pulgadas para las instalaciones pertinentes de alimentos o bebidas al descubierto. Dichos requisitos crean un ciclo de reemplazo que depende menos de las decisiones de remodelación del consumidor. Los restaurantes, hoteles y cocinas institucionales son los principales entornos comerciales. Los requisitos regulatorios proporcionan una base estable para la demanda comercial en el mercado de fregaderos de cocina en América del Norte.
Por Canal de Distribución:
El B2B Directo Supera al Minorista a Medida que Crece la EspecificaciónLos canales B2C y minorista representaron el 78,04% del valor en 2026, convirtiéndolos en la principal vía hacia los compradores. Estos canales incluyen grandes superficies de mejora del hogar, salas de exhibición de marca, ferreterías y comercio minorista en línea. Su alcance es especialmente importante para los propietarios que reemplazan un fregadero existente. El contenido digital es cada vez más parte de este recorrido minorista porque los compradores comparan materiales, dimensiones y accesorios antes de la compra. Las salas de exhibición siguen siendo útiles para los productos que requieren evaluación visual y táctil. El canal minorista seguirá siendo central en el mercado de fregaderos de cocina en América del Norte porque atiende a la amplia base de reemplazo del consumidor.
Se prevé que los canales B2B y de proyectos crezcan a una CAGR del 5,24% hasta 2032. Los fabricantes utilizan estos canales para atender directamente a contratistas, operadores comerciales y compradores de grandes proyectos. El ritmo más rápido refleja la remodelación profesional y el aumento de la actividad de especificación comercial. Las relaciones con contratistas son especialmente útiles para formatos de instalación premium y complejos. Los canales de proyectos también permiten especificaciones coordinadas con encimeras y gabinetes. Su expansión otorga a la industria de fregaderos de cocina en América del Norte una vía profesional más importante hacia la demanda.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Estados Unidos representó el 76,25% del valor en 2026, convirtiéndolo en el mayor mercado nacional de la región. Su amplia base de viviendas y sus hogares más antiguos respaldan tanto las compras de reemplazo como las de renovación. Los propietarios de viviendas en Estados Unidos poseían más de 35 billones de USD en patrimonio inmobiliario en 2025, un 81% más que a finales de 2019. El patrimonio inmobiliario medio era de 406.000 USD por propietario, lo que ayuda a financiar mejoras de cocina incluso cuando el endeudamiento hipotecario está limitado. El Sureste y Texas lideran en nueva construcción, mientras que el Noreste y el Medio Oeste muestran una alta intensidad de renovación por hogar. California, Nueva York e Illinois siguen siendo importantes centros de demanda para productos de estación de trabajo y de arcilla refractaria.
Canadá es un mercado secundario estable, respaldado por viviendas suburbanas y en condominio envejecidas. Ontario enfrenta presión por los mayores costos de mantenimiento y una menor confianza en la renovación. Columbia Británica y Alberta ofrecen cierta compensación porque los compradores más jóvenes y de mayores ingresos prefieren productos premium bajo encimera y de estación de trabajo. Novanni Stainless produce fregaderos utilizando un 90% de materiales reciclados y ha recibido reconocimiento de Recursos Naturales Canadá por sus compromisos de reducción de gases de efecto invernadero. Esta posición de suministro local respalda el papel de la sostenibilidad en la elección del producto. El Gran Toronto y Vancouver también respaldan la demanda de productos de arcilla refractaria y compuestos con estilos de cocina de diseño vanguardista.
México es la geografía de más rápido crecimiento, con una CAGR del 5,73% prevista de 2027 a 2032. La urbanización, una clase media en crecimiento y un mayor interés en la renovación de cocinas respaldan la demanda. Los compradores de entre 35 y 40 años están equipando sus primeros apartamentos y realizando reemplazos completos de cocina. Este grupo se asemeja al segmento de renovación que respalda la demanda de estaciones de trabajo en Estados Unidos. Los corredores turísticos también crean un canal de hostelería para productos de acero inoxidable de grado comercial. México amplía, por tanto, la oportunidad geográfica para el mercado de fregaderos de cocina en América del Norte.
Panorama Competitivo
El mercado de fregaderos de cocina en América del Norte tiene una estructura competitiva moderadamente concentrada. Kohler Co., Elkay y BLANCO tienen sólidas posiciones de marca premium. Ruvati, Kraus y Houzer son importantes competidores de venta directa al consumidor y en línea en compras de reemplazo. La competencia se centra cada vez más en los ecosistemas de accesorios en lugar de únicamente en el precio del fregadero. Las repisas propietarias, los rieles modulares y los componentes coordinados añaden utilidad al accesorio base. Estos sistemas también pueden dificultar que los compradores cambien a una línea de productos estándar.
El sistema INTEOS de BLANCO ilustra este enfoque a través de una plataforma de accesorios común para productos de acero inoxidable y SILGRANIT. El sistema está disponible en 4 tamaños de fregadero y ha recibido los Premios Red Dot de Diseño 2025. La gama Synthos de Kohler Co. utiliza múltiples repisas y accesorios de preparación incluidos para dirigirse a proyectos residenciales y de hostelería premium. El producto Crosstown de Elkay ofrece un kit de estación de trabajo de acero inoxidable todo en uno tanto para compradores de instalación sobre encimera como bajo encimera. Estos productos demuestran que la funcionalidad de estación de trabajo ha superado un nicho premium reducido. El rango de 300 a 600 USD sigue siendo una oportunidad donde los compradores buscan una funcionalidad completa de estación de trabajo.
La sostenibilidad también está adquiriendo mayor relevancia en las especificaciones premium. Franke y POSCO informaron en julio de 2025 de una colaboración que produjo un fregadero de acero inoxidable con más del 90% de acero reciclado y una huella de carbono del producto un 60% menor respecto al punto de referencia de la Declaración Ambiental de Producto declarada. Las Declaraciones Ambientales de Producto pueden respaldar productos destinados a especificaciones de construcción sostenible. Los fabricantes con relaciones establecidas con contratistas y diseñadores mantienen una ventaja en los canales profesionales. Las marcas de venta directa al consumidor no han igualado completamente esta red profesional. El poder de negociación de los minoristas sigue siendo una preocupación para las marcas de nivel medio. El mercado de fregaderos de cocina en América del Norte recompensa, por tanto, tanto la diferenciación de productos como el alcance en los canales.
Líderes de la Industria de Fregaderos de Cocina en América del Norte
-
Elkay Manufacturing Company
-
Franke Group
-
Kohler Co.
-
BLANCO GmbH + Co KG
-
Teka Industrial S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fregaderos de Cocina en América del Norte Empresas cubiertas en este informe
- Kohler Co.
- Zurn Elkay Water Solutions (Elkay brand)
- Franke Group
- BLANCO GmbH + Co KG
- Kraus USA
- Teka Industrial S.A.
- Carysil Limited
- American Standard Brands
- Reginox B.V.
- Stainless Manufacturing Inc. (SMI)
- Villeroy & Boch AG
- Karran USA
- Swan / Swanstone
- Ruvati USA
- Houzer / HamatUSA
- VIGO Industries
- The Galley
- Native Trails
- Lenova
- BOCCHI USA
Desarrollos recientes de la industria en Mercado de Fregaderos de Cocina en América del Norte
- Noviembre de 2025: Kohler Co. lanzó la colección de fregaderos de estación de trabajo Synthos en 5 anchos de 30 a 72 pulgadas, fabricada en acero inoxidable calibre 16 con reducción de ruido SilentShield Plus y repisas multinivel, incluida con cubetas de preparación, coladores, cubos de remojo y bandejas de servicio para canales residenciales y de hostelería premium.
- Octubre de 2025: BLANCO presentó su fregadero de estación de trabajo INTEOS ganador del Premio Red Dot, el grifo BLANCOCULINA II y soluciones organizadoras en el High Point Fall Market en asociación con la Asociación Nacional de Cocinas y Baños, extendiendo su estrategia de lanzamiento de productos del centenario.
- Julio de 2025: POSCO y Franke anunciaron una colaboración que produjo un fregadero de acero inoxidable premium con más del 90% de acero reciclado, verificado para reducir la huella de carbono del producto en un 60% respecto al punto de referencia de la Declaración Ambiental de Producto.
- Marzo de 2025: Elkay lanzó el fregadero de estación de trabajo Crosstown, un kit todo en uno de acero inoxidable tipo 304 calibre 18 con riel de repisa, tabla de cortar deslizante, escurridor y rejilla de fondo para instalación sobre encimera y bajo encimera.
Alcance del Informe del Mercado de Fregaderos de Cocina en América del Norte
Resumen de la segmentación
| Acero Inoxidable |
| Cuarzo |
| Arcilla Refractaria |
| Granito y Mármol |
| Acrílico |
| Otros Materiales |
| Sobre Encimera / Encastre |
| Bajo Encimera |
| Estilo Granja / Delantal |
| Montaje a Ras |
| Doble Montaje |
| Otros Tipos de Instalación |
| Cubeta Simple |
| Cubeta Doble |
| Triple / Múltiple Cubeta |
| Residencial |
| Comercial |
| B2C/Minorista | Grandes Superficies de Mejora del Hogar/Bricolaje |
| Puntos de Venta Exclusivos de Marca | |
| Ferreterías Locales/Mercado No Organizado | |
| En Línea | |
| Otros Canales de Distribución | |
| B2B/Proyectos (Directo del Fabricante) |
| Estados Unidos |
| Canadá |
| México |
| Por Material | Acero Inoxidable | |
| Cuarzo | ||
| Arcilla Refractaria | ||
| Granito y Mármol | ||
| Acrílico | ||
| Otros Materiales | ||
| Por Tipo de Instalación | Sobre Encimera / Encastre | |
| Bajo Encimera | ||
| Estilo Granja / Delantal | ||
| Montaje a Ras | ||
| Doble Montaje | ||
| Otros Tipos de Instalación | ||
| Por Configuración de Cubeta | Cubeta Simple | |
| Cubeta Doble | ||
| Triple / Múltiple Cubeta | ||
| Por Usuario Final | Residencial | |
| Comercial | ||
| Por Canal de Distribución | B2C/Minorista | Grandes Superficies de Mejora del Hogar/Bricolaje |
| Puntos de Venta Exclusivos de Marca | ||
| Ferreterías Locales/Mercado No Organizado | ||
| En Línea | ||
| Otros Canales de Distribución | ||
| B2B/Proyectos (Directo del Fabricante) | ||
| Por Geografía | Estados Unidos | |
| Canadá | ||
| México | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de fregaderos de cocina en América del Norte para 2031?
Se proyecta que el mercado alcance 1,46 mil millones de USD para 2032, desde 1,14 mil millones de USD en 2026.
¿Qué material lidera las ventas de fregaderos de cocina en América del Norte?
El acero inoxidable lidera con una participación del 62,16% en 2026 porque atiende tanto los reemplazos residenciales como las instalaciones comerciales.
¿Qué material de fregadero crece más rápido en América del Norte?
La arcilla refractaria es el material de más rápido crecimiento, con una CAGR prevista del 5,88% hasta 2032, respaldada por diseños estilo granja y de delantal.
¿Por qué las estaciones de trabajo se están volviendo más importantes?
Los productos de estación de trabajo combinan repisas y accesorios para la preparación, el lavado y el secado, lo que respalda la demanda de renovación de cocinas premium.
¿Qué grupo de usuarios finales tiene las mejores perspectivas de crecimiento?
Se prevé que los usuarios comerciales crezcan a una CAGR del 4,85% hasta 2032 porque los proyectos de servicios de alimentación y hostelería enfrentan requisitos de reemplazo recurrentes.