
Tamaño y Participación del Mercado de Jeringas de Insulina de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.04 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.06 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.21 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 2.62 % |
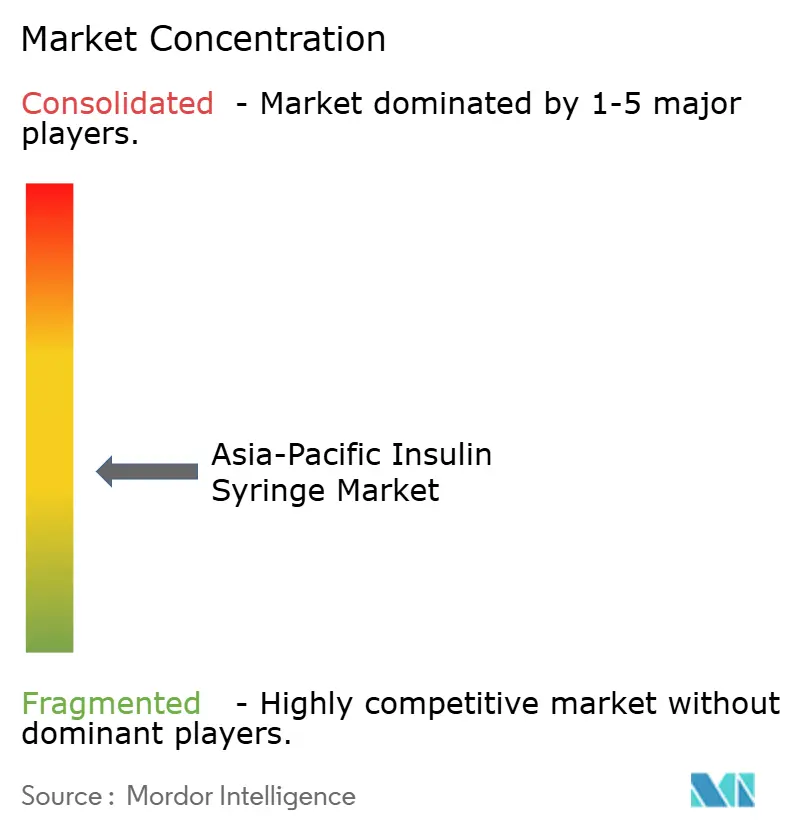
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Jeringas de Insulina de Asia-Pacífico por Mordor Intelligence
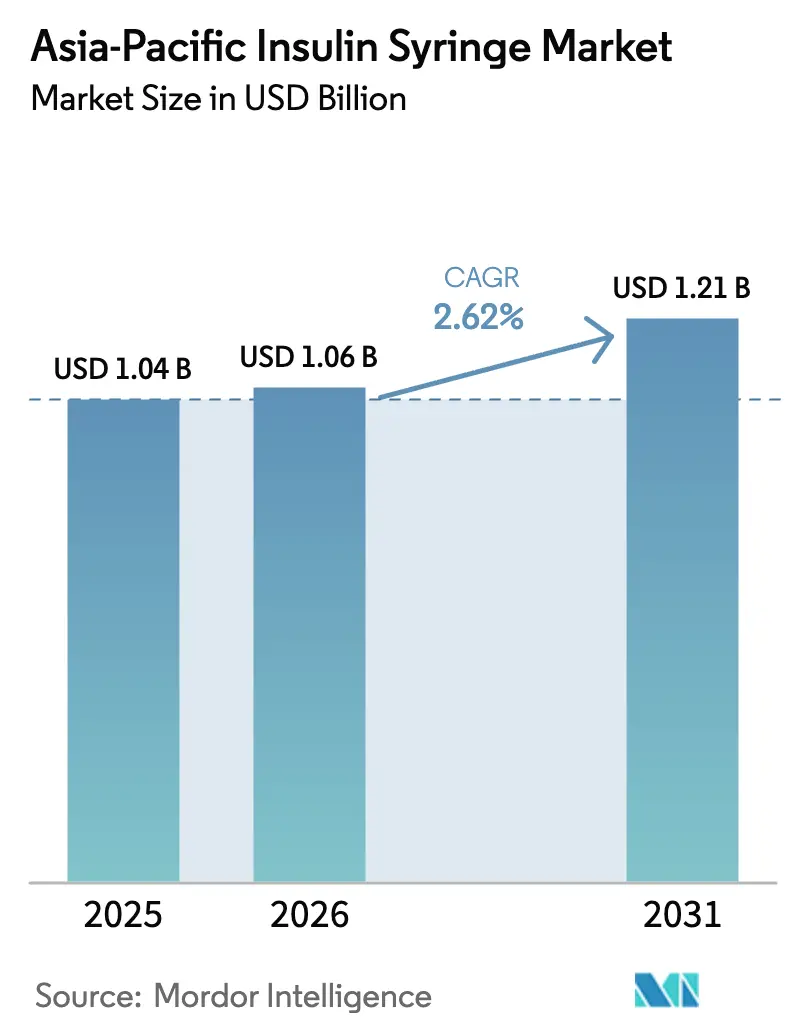
Se proyecta que el tamaño del Mercado de Jeringas de Insulina de Asia-Pacífico sea de USD 1,04 mil millones en 2025, USD 1,06 mil millones en 2026, y alcance USD 1,21 mil millones en 2031, creciendo a una CAGR del 2,62% de 2026 a 2031.
La adopción sigue anclada en los 238 millones de diabéticos diagnosticados de la región; sin embargo, la migración constante hacia plumas y bombas de insulina modera el crecimiento en volumen de la categoría de jeringas de bajo margen. Los gobiernos están ampliando el cribado y el reembolso, lo que amplía el conjunto de prescriptores de insulina, mientras que las políticas de topes de precios en China e India comprimen los márgenes de los fabricantes. El liderazgo en costos domina, por tanto, la estrategia competitiva, aunque los proveedores persiguen simultáneamente innovaciones en agujas de pared ultrafina para defender los precios en los hospitales urbanos. La relocalización de la producción en Malasia e India acorta los plazos de entrega y mitiga los riesgos de concentración de la cadena de suministro en China, un cambio que influirá en el aprovisionamiento de materias primas y la logística durante el período de previsión.
Conclusiones Clave del Informe
- Por capacidad de jeringa, el formato de 0,5 mL lideró con una participación de ingresos del 45,67% en 2025, mientras que el de 0,3 mL se proyecta que se expanda a una CAGR del 3,25% hasta 2031.
- Por longitud de aguja, 6 mm captó el 31,28% de los ingresos en 2025; el de 4 mm está en camino de alcanzar una CAGR del 4,42% hasta 2031.
- Por tecnología, las jeringas convencionales representaron el 69,02% de los envíos de 2025, mientras que los dispositivos de seguridad avanzan a una CAGR del 2,98%.
- Por usuario final, los hospitales y clínicas mantuvieron una participación del 57,39% en 2025, aunque los entornos de atención domiciliaria son los de mayor crecimiento, con un 3,87% hasta 2031.
- Por geografía, China representó el 29,38% de los ingresos de 2025, y se prevé que India crezca a una CAGR del 5,18% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Prevalencia de la Diabetes en Asia-Pacífico | +0.7% | Asia-Pacífico global, concentrado en China, India, Indonesia, con efecto expansivo hacia el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Expansión de la Autoadministración de Terapias con Insulina | +0.5% | India, Sudeste Asiático, ciudades de nivel 2/3 de China | Mediano plazo (2-4 años) |
| Programas Favorables de Reembolso Gubernamental y Concienciación | +0.4% | China, India, con avances tempranos en Indonesia, Filipinas, Malasia | Mediano plazo (2-4 años) |
| Innovación en Calibre Ultrafino que Impulsa la Adherencia del Paciente | +0.3% | Japón, Australia, China urbana, Corea del Sur | Corto plazo (≤ 2 años) |
| Crecimiento de las Cadenas de Suministro de Farmacias en Línea | +0.4% | China, India, Sudeste Asiático urbano | Corto plazo (≤ 2 años) |
| Relocalización de la Fabricación de Jeringas para la Seguridad del Suministro | +0.3% | Malasia, Indonesia, Tailandia, Vietnam | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de la Diabetes en Asia-Pacífico
Más de 300 millones de adultos en el Pacífico Occidental y el Sudeste Asiático vivían con diabetes en 2024, aunque las tasas de casos no diagnosticados seguían rondando el 50%.[1]Federación Internacional de Diabetes, "Atlas de Diabetes de la FID, 10.ª edición," diabetesatlas.org La proporción de casos no diagnosticados en Indonesia alcanzó un asombroso 73,2%, lo que subraya el reservorio de demanda latente que los nuevos programas de cribado pueden liberar. Los 148 millones de pacientes diagnosticados en China y los 90 millones de India garantizan un suelo de demanda estructural para el mercado de jeringas de insulina de Asia-Pacífico, incluso a medida que las plumas ganan terreno. Las limitaciones de asequibilidad en zonas rurales mantienen a las jeringas como la opción predeterminada donde la infraestructura de cadena de frío es débil. El inicio más temprano de la insulinoterapia en cohortes más jóvenes también alarga el consumo de dispositivos a lo largo de la vida de cada paciente.
Expansión de la Autoadministración de Terapias con Insulina
Los entornos de atención domiciliaria crecen un 3,87% anual a medida que la telemedicina elimina las barreras geográficas para el apoyo en la titulación. Las jeringas cuestan una quinta parte de lo que cuestan las plumas desechables en India e Indonesia, lo que refuerza su papel como medida de ahorro de costos para los pagadores de bolsillo.[2]Organización Mundial de la Salud, "Informe Global sobre la Diabetes," who.int El reembolso gubernamental, como el programa Ayushman Bharat de India, ahora cubre tanto la insulina como los dispositivos de administración, extendiendo el alcance a los segmentos de bajos ingresos. Los programas de educación estructurada mitigan los riesgos de errores de dosificación, aunque la mejora de la técnica a veces impulsa a los pacientes urbanos hacia las plumas, segmentando la demanda según líneas socioeconómicas. Los fabricantes deben, por tanto, equilibrar el liderazgo en precios con materiales de formación centrados en el paciente.
Crecimiento de las Cadenas de Suministro de Farmacias en Línea
Las farmacias en línea de China procesaron más de 1.000 millones de recetas en 2024, con los suministros para la diabetes entre los primeros puestos. Las plataformas de comercio electrónico de India ampliaron los listados de jeringas en un 35% tras invertir en logística de cadena de frío para ciudades de nivel 3. Los reguladores están reforzando la supervisión; la autoridad de seguridad de medicamentos de India emitió 12 alertas por jeringas de insulina falsificadas vendidas en sitios no verificados, lo que hace que la reputación de marca sea crítica. Indonesia y Malasia concedieron decenas de nuevas licencias de farmacia en línea, acelerando la penetración directa al consumidor. Los proveedores que aseguran una posición preferente en estos portales obtienen una ventaja en precio y volumen, pero deben vigilar más rigurosamente a los imitadores del mercado gris.
Relocalización de la Fabricación de Jeringas para la Seguridad del Suministro
Malasia albergará una instalación de USD 67 millones capaz de envasar 30 millones de dosis de insulina anuales a partir de 2026, integrando el ensamblaje de jeringas en el propio sitio. La planta de Insulet en Johor, de USD 200 millones, inaugurada en 2024, subraya el atractivo del Sudeste Asiático como cobertura frente al riesgo de concentración en China. El programa de Incentivos Vinculados a la Producción de India reserva USD 1.200 millones para la localización de dispositivos médicos, con el objetivo de lograr una sustitución de importaciones del 50% para 2027.[3]Gobierno de India, "Programa de Incentivos Vinculados a la Producción para Dispositivos Médicos," investindia.gov.in Como resultado, los costos de entrega en toda la ASEAN convergerán, erosionando la histórica ventaja de precio del 20-30% de China y empujando a los proveedores a competir en credenciales de calidad ISO 13485.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida Adopción de Plumas y Bombas de Insulina | -0.6% | Japón, Australia, Nueva Zelanda, China urbana, Corea del Sur | Corto plazo (≤ 2 años) |
| Costos de Cumplimiento de Normativas Estrictas de Seguridad de Agujas | -0.3% | China, India, mercados de la ASEAN que implementan las directrices de seguridad de objetos punzantes de la OMS | Mediano plazo (2-4 años) |
| Presión Medioambiental sobre los Plásticos de Un Solo Uso | -0.2% | Australia, Japón, Corea del Sur, con regulaciones emergentes en China | Largo plazo (≥ 4 años) |
| Políticas de Topes de Precios Domésticos en Asia-Pacífico Emergente | -0.4% | China, India, Indonesia, Filipinas, Vietnam | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Adopción de Plumas y Bombas de Insulina
Las plumas de insulina representaron el 60% de los nuevos inicios de tratamiento en Japón y Australia en 2025, lo que refleja el reembolso en paridad y la preferencia de los pacientes por dispositivos discretos y precargados. El financiador público de Nueva Zelanda ahora apoya los sistemas de bomba con monitorización continua de glucosa, reduciendo la demanda de jeringas en pacientes con Diabetes Tipo 1. Las ciudades de nivel 1 de China muestran un impulso similar, con el 48% de los pacientes de Tipo 2 recién diagnosticados optando por plumas en 2024. Sin embargo, las jeringas siguen siendo dominantes en los mercados rurales donde la asequibilidad y la limitada infraestructura de cadena de frío inhiben la adopción de plumas. Los proveedores deben, por tanto, orientarse a segmentos sensibles al precio y licitaciones públicas, cediendo cuota de mercado en las áreas urbanas.
Políticas de Topes de Precios Domésticos en Asia-Pacífico Emergente
La contratación basada en volumen de China en 2024 redujo los precios medianos de la insulina en un 42% y ahora se está extendiendo a las jeringas, recortando los márgenes hasta en un 20%. El techo de precios de India de INR 8-12 (USD 0,10-0,15) por unidad obliga a las multinacionales a localizar la producción o a retirarse de las licitaciones de alto volumen. Indonesia y Filipinas están elaborando marcos similares que favorecen a los actores con escala capaces de operar con costos unitarios inferiores a USD 0,05. Las empresas más pequeñas enfrentan presión de consolidación a medida que los costos de cumplimiento de los certificados ISO aumentan, incluso mientras los precios de venta caen.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Capacidad de Jeringa:
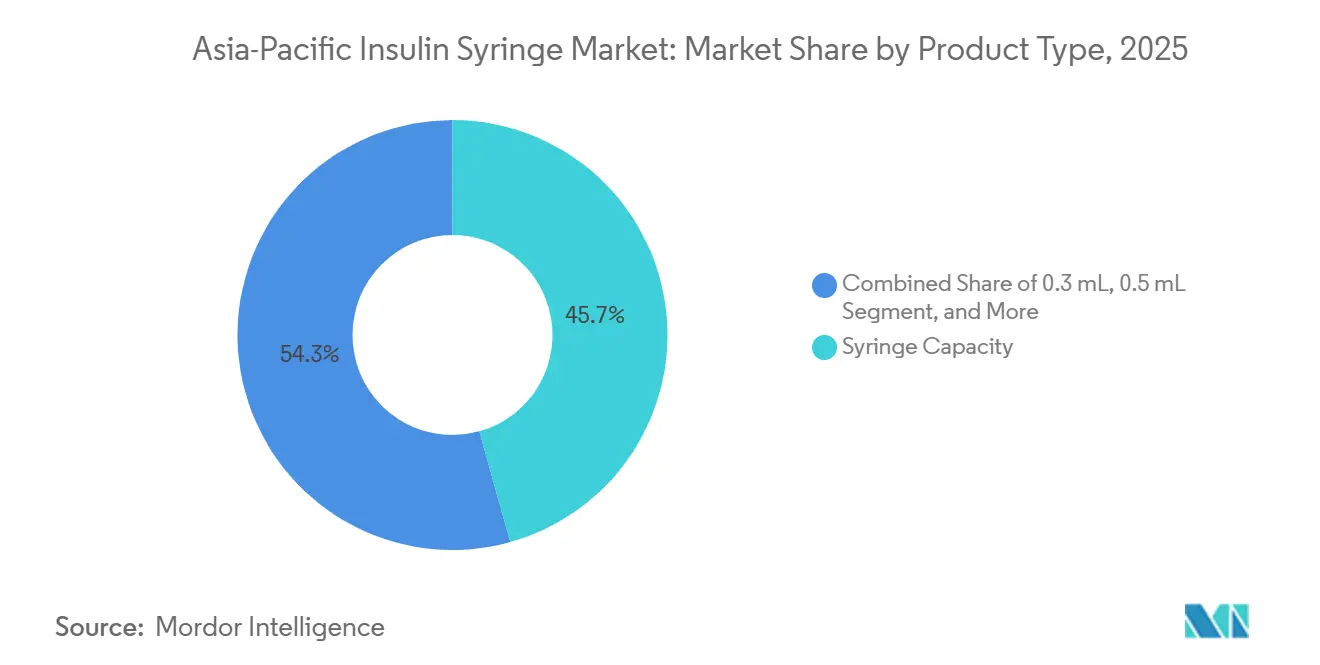
La Miniaturización Pediátrica Refuerza el Impulso del Formato de 0,3 mLEl tamaño del Mercado de Jeringas de Insulina de Asia-Pacífico para los formatos de 0,5 mL representó el 45,67% de los ingresos de 2025, aunque las unidades de 0,3 mL están proyectadas para crecer a una CAGR del 3,25% hasta 2031, impulsadas por la creciente incidencia pediátrica y los regímenes de titulación de dosis bajas. Los endocrinólogos prescriben barriles más pequeños para reducir el desperdicio de insulina en niños y usuarios de edad avanzada que utilizan 10 unidades o menos por dosis. El regulador de China aprobó seis nuevos diseños pediátricos en 2024, lo que indica apoyo político para diversificar la capacidad. Sin embargo, las tolerancias más estrictas y las agujas de calibre 30-32G aumentan los costos de producción entre un 8-12%, y el tope de precio uniforme de India limita la capacidad de trasladar esa prima a los consumidores.
El formato de 1 mL sigue utilizándose para regímenes basales superiores a 30 unidades y sigue siendo común en cohortes obesas de Tipo 2 con resistencia a la insulina. Las jeringas de más de 1 mL desempeñan un papel de nicho en hospitales que manejan insulina U-500, pero están perdiendo relevancia a medida que las empresas farmacéuticas eliminan gradualmente los viales de alto volumen en favor de cartuchos de pluma concentrados. En consecuencia, la combinación de capacidades se inclinará hacia tamaños inferiores a 1 mL, mientras que los volúmenes de más de 1 mL retroceden hacia las clínicas especializadas.


Por Longitud de Aguja:
El Consenso Clínico se Desplaza hacia los 4 mmLas agujas de seis milímetros mantuvieron una participación de mercado del 31,28% en el mercado de jeringas de insulina de Asia-Pacífico en 2025, aunque las variantes de 4 mm están creciendo un 4,42% anual a medida que las directrices respaldan longitudes más cortas para prevenir las inyecciones intramusculares. Japón, Australia y China integraron el estándar de 4 mm en los protocolos de 2025, acelerando las conversiones hospitalarias. Los fabricantes lanzan acero de pared ultrafina y geometría de punta biselada que reduce la fuerza de inserción en un 18%, lo que resulta atractivo para los usuarios con fobia a las agujas.
Los productos de ocho milímetros están en declive, mientras que los dispositivos de ≥10 mm persisten principalmente en inventarios rurales heredados. La adopción de 4 mm requiere una técnica perpendicular y nueva formación del paciente, lo que impulsa la demanda de instrucciones ilustradas y vídeos con código QR. Las empresas que incorporan ayudas educativas ganan fidelidad en el canal de atención domiciliaria.
Por Tecnología:
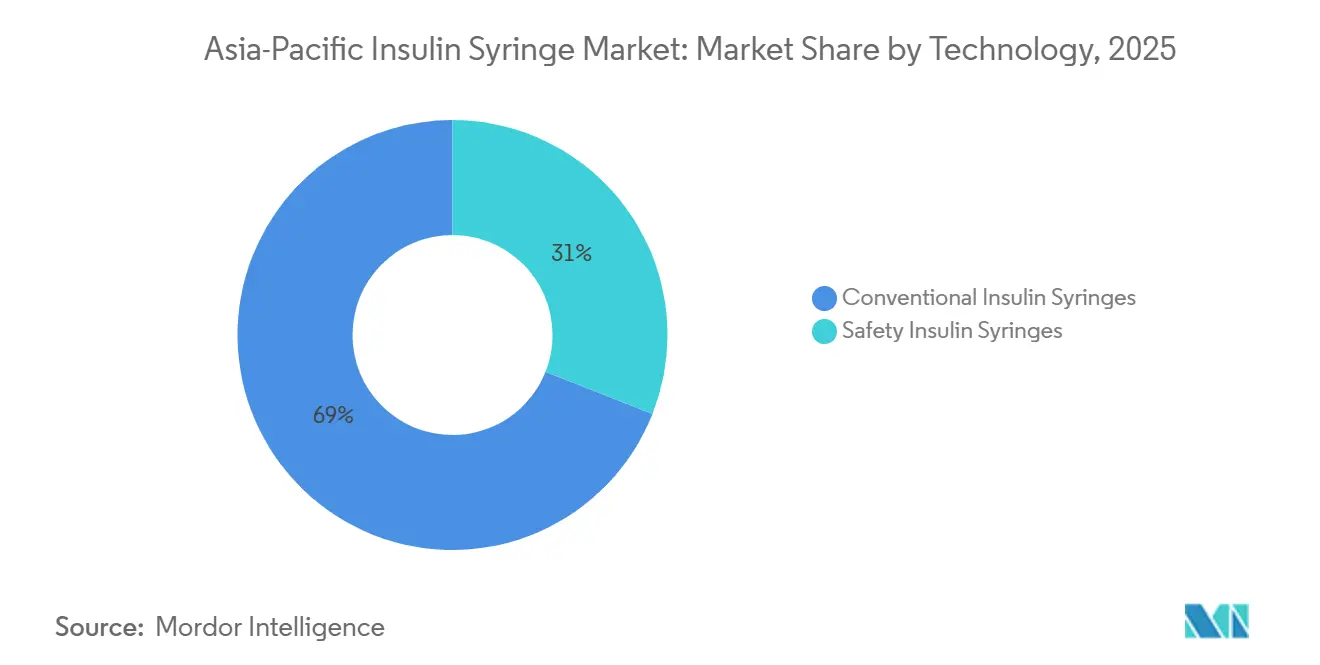
Los Mecanismos de Seguridad Ganan Tracción en el ReembolsoLos productos convencionales representaron el 69,02% del volumen de 2025, pero las jeringas de seguridad avanzan a un ritmo del 2,98% anual a medida que las directrices de la OMS sobre lesiones por objetos punzantes influyen en las licitaciones hospitalarias. Los hospitales terciarios de China deben especificar ahora diseños de retracción pasiva o de protección, aunque las brechas presupuestarias retrasaron la implantación completa. India obligó a los dispositivos de seguridad en las instalaciones gubernamentales en 2025, aunque el cumplimiento solo alcanzó el 38% a mediados de 2025 debido a las asignaciones rezagadas.
La adopción en atención domiciliaria es más lenta porque los usuarios a menudo reutilizan las jeringas, lo que reduce la propuesta de valor de los seguros de seguridad de un solo uso. Están surgiendo agujas retráctiles híbridas que permiten la reutilización opcional, pero su clasificación bajo las normas ISO 23908 sigue siendo ambigua. Por tanto, la penetración de los dispositivos de seguridad se mantendrá concentrada en los hospitales hasta que la cobertura se amplíe.
Por Usuario Final:
El Auge de la Atención Domiciliaria Altera la Economía de la DistribuciónLos hospitales y clínicas representaron el 57,39% de la demanda de 2025, aunque la atención domiciliaria crece a una CAGR del 3,87% a medida que las directrices de telesalud permiten a los endocrinólogos ajustar las dosis de forma remota. Las farmacias en línea realizan entregas a domicilio, reduciendo el riesgo de desabastecimiento para los usuarios crónicos. India integró sus registros nacionales de salud digital en almacenes centrales de jeringas, evitando las farmacias de distrito propensas a escaseces.
El crecimiento de la atención domiciliaria obliga a los proveedores a perfeccionar el embalaje. Un estudio de 2024 encontró que el 62% de los usuarios indonesios primerizos no podían ensamblar las jeringas solo con instrucciones escritas; las empresas incorporan, por tanto, vídeos con código QR multilingüe para reducir las tasas de error. Los centros de atención a largo plazo y los servicios médicos militares muestran una demanda plana porque favorecen cada vez más las plumas precargadas por su eficiencia en el flujo de trabajo.
Análisis Geográfico
Mercado de Jeringas de Insulina en China
China representó el 29,38% de los ingresos de 2025 en el mercado de jeringas de insulina de Asia-Pacífico, respaldado por su vasta población diabética y el poder de contratación provincial. Los recortes de precios nacionales comprimen los márgenes, y las ciudades de primer nivel ahora se inclinan hacia las plumas, aunque las zonas rurales continúan prefiriendo las jeringas debido a su asequibilidad y el limitado soporte de cadena de frío. Los fabricantes nacionales como Weigao aseguran licitaciones combinando el cumplimiento de la norma ISO 13485 con un bajo costo de entrega.
Mercado de Jeringas de Insulina en APAC y Oceanía
Japón muestra el crecimiento más lento, con las plumas captando el 68% de las nuevas prescripciones en 2025, y los protocolos actualizados abogan por la integración bomba-MCG para los usuarios de Tipo 1. Australia sigue el mismo camino tras la aprobación por parte de su organismo regulador de cuatro nuevos modelos de bomba en 2024; las aseguradoras privadas ampliaron la cobertura, comprimiendo la adopción de jeringas en los mercados metropolitanos. La financiación pública de bombas en Nueva Zelanda a finales de 2024 reducirá los volúmenes de jeringas en toda Oceanía.
Mercado de Jeringas de Insulina en India y Corea del Sur
Se prevé que India se expanda a una CAGR del 5,18%, impulsada por 90 millones de diabéticos y el apoyo del Incentivo Vinculado a la Producción que fomenta la fabricación nacional de jeringas. Los topes de precios amplían la asequibilidad, pero obligan a las multinacionales a localizarse o ceder cuota de mercado. Corea del Sur reembolsa las jeringas a todos los pacientes de Tipo 2, pero la preferencia urbana de Seúl por las plumas supera el 55%, creando una dinámica de mercado de dos niveles.
Mercado de Jeringas de Insulina en la ASEAN
El resto de Asia-Pacífico, Indonesia, Tailandia, Vietnam y Filipinas, presenta el crecimiento agregado más rápido. La tasa de no diagnóstico del 73,2% de Indonesia representa un considerable grupo de conversión a medida que se implementan nuevos programas de detección. Sin embargo, la fragmentación regulatoria en la ASEAN prolonga el registro de dispositivos hasta 18 meses, favoreciendo a los operadores establecidos con equipos de cumplimiento regional.
Panorama regulatorio
La regulación en el mercado de jeringas de insulina de Asia-Pacífico se basa en normas de calidad, esterilidad y seguridad de los dispositivos que influyen cada vez más en la elegibilidad para licitaciones y en las especificaciones de los productos. En China, las jeringas de insulina estériles se rigen por requisitos nacionales como la norma GB 15810-2019 para jeringas estériles de un solo uso, mientras que la Administración Nacional de Productos Médicos emitió la norma YY/T 0497-2025 para jeringas de insulina estériles de un solo uso, vigente a partir del 1 de octubre de 2026. La norma cubre los formatos de 40 U/mL y 100 U/mL y sustituye a la versión anterior de 2018.
India continúa haciendo referencia a la especificación IS 10258 (2002) del Bureau of Indian Standards para jeringas hipodérmicas estériles de un solo uso, que los fabricantes e importadores utilizan comúnmente para la documentación de conformidad y las verificaciones de adquisición. En toda la región, las adquisiciones hospitalarias también están cada vez más determinadas por los requisitos de prevención de lesiones por objetos cortopunzantes alineados con las directrices de la OMS, lo que eleva el estándar de cumplimiento y distingue las jeringas convencionales de los dispositivos con seguridad integrada en las compras del sector público.
Panorama Competitivo
El mercado de jeringas de insulina de Asia-Pacífico está moderadamente fragmentado. Becton, Dickinson y Terumo lideran el segmento premium, aprovechando la tecnología de agujas de pared ultrafina y las certificaciones ISO globales para justificar los precios en hospitales y centros de diabetes. Los proveedores chinos Weigao, Jiangsu Excel y Zhejiang KangKang dominan las licitaciones públicas mediante un posicionamiento de costos agresivo.
Las carreras tecnológicas se centran en la optimización de la tasa de flujo. El Neopak XtraFlow de BD, presentado en septiembre de 2024, ofrece una inyección un 30% más rápida de formulaciones de alta viscosidad y se combina con el autoinyector de Ypsomed bajo una alianza de octubre de 2024. Sin embargo, los mercados con topes de precios diluyen los retornos de dicha inversión en I+D, lo que obliga a las empresas a reservar los productos avanzados para los canales de seguro privado o de exportación.
La relocalización remodela las cadenas de suministro. La planta malasia de Pharmaniaga reducirá los tiempos de tránsito hacia el mercado indonesio de 20,4 millones de pacientes, mientras que la instalación de Insulet en Johor subraya el atractivo de la región para los fabricantes de dispositivos que buscan cobertura frente al riesgo geopolítico. Los competidores de nivel medio que carecen de escala, como Owen Mumford, que abandonó las plumas de insulina en 2024, se enfrentan a la salida o a la fusión a medida que aumentan los costos de cumplimiento. Los gigantes de la farmacia en línea Alibaba Health y JD Health integran verticalmente la distribución, comprimiendo los márgenes mayoristas y dando a las marcas preferidas una ventaja en los volúmenes directos al paciente.
Líderes del Sector de Jeringas de Insulina de Asia-Pacífico
Terumo Corporation
Nipro Corporation
HMD Healthcare Ltd.
Cardinal Health Inc.
Becton, Dickinson and Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Jeringas de Insulina en Asia-Pacífico
- Allison Medical
- Artsana Group
- B. Braun
- Beckton Dickinson
- Cardinal Health
- HMD Healthcare
- Jiangsu Excel Medical Instruments
- Medline Industries
- Nipro
- Owen Mumford
- Smiths Group
- Terumo
- Ultimed
- Weigao Group
- Wuxi Yushou Medical Appliances
- Ypsomed
- Zhejiang KangKang Medical
Lea el análisis de las empresas de mercado de jeringas de insulina en asia-pacífico

Oportunidades de mercado y perspectivas futuras
Las oportunidades se agrupan en torno a la localización, las mejoras impulsadas por el cumplimiento normativo y los cambios de canal hacia el suministro directo al paciente. Indonesia es un ejemplo donde los productos alineados culturalmente y en materia regulatoria resuenan en un mercado grande y sensible al precio, después de que Terumo lanzara la jeringa T1 como una jeringa de producción local certificada halal en colaboración con PT Oneject. En paralelo, normas de producto más estrictas, incluida la adopción por parte de China de la YY/T 0497-2025 vigente a partir del 1 de octubre de 2026, generan más espacio para los proveedores que puedan reunir rápidamente la documentación de conformidad y apoyar a los hospitales con expedientes listos para licitaciones.
La seguridad del suministro y la ejecución regional también se están convirtiendo en palancas competitivas más visibles. Nipro estableció Nipro Asia Pacific Group Pte Ltd en Singapur (anunciada a finales de 2025 y constituida en 2026) para fortalecer la gobernanza regional y la supervisión de las subsidiarias locales, respaldando respuestas más rápidas a los requisitos de registro y adquisición específicos de cada país. Los fabricantes que invierten en componentes de mayor precisión y plataformas compatibles con llenado-terminado para sistemas de jeringas también pueden adaptarse mejor a la tendencia de premiumización observada en los hospitales urbanos, manteniendo al mismo tiempo una cartera orientada a costos para las licitaciones públicas y la distribución en el ámbito de la atención domiciliaria a través de farmacias en línea.
Recent Industry Developments in Mercado de Jeringas de Insulina en Asia-Pacífico
- Marzo de 2026: Nipro Corporation presentó la configuración de la plataforma D2F con una cánula de 1 pulgada para jeringas de vidrio prellenables, dirigida a los flujos de trabajo modernos de llenado-terminado. El lanzamiento fortalece la posición de Nipro en tecnología avanzada de jeringas y en la integración de la cadena de suministro a nivel regional, con impacto directo en la utilización de jeringas en APAC en hospitales y clínicas.
- Febrero de 2026: Nipro Corporation planificó el establecimiento de una nueva sede regional en Singapur (Nipro Asia Pacific Group Pte Ltd) para supervisar a las empresas del grupo en la región de Asia-Pacífico. Esta acción mejora la capacidad de respuesta regional y la seguridad de suministro a corto plazo para los clientes de APAC, facilitando la gobernanza regional y la producción local en APAC.
- Enero de 2026: Terumo Corporation lanzó la jeringa T1 en Indonesia, la primera jeringa certificada halal de producción local, desarrollada con PT Oneject. Este desarrollo mejora la diferenciación competitiva de Terumo en un mercado clave de APAC y respalda la estrategia de fabricación local.


Mercado de Jeringas de Insulina en Asia-Pacífico Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado cubre los ingresos generados por las jeringas de insulina vendidas en toda Asia-Pacífico para la administración de insulina, capturados como el valor de los productos suministrados a hospitales, clínicas y canales de atención domiciliaria, y luego agregados a nivel regional.
Exclusiones del alcance: Se excluyen los bolígrafos de insulina, las agujas para bolígrafos, las bombas, los dispositivos de monitorización continua de glucosa (CGM) y las jeringas hipodérmicas de uso general que no están destinadas al uso de insulina.
Descripción general de la segmentación
- Por Capacidad de Jeringa
- 0,3 mL
- 0,5 mL
- 1 mL
- Mayor de 1 mL
- Por Longitud de Aguja
- 4 mm
- 6 mm
- 8 mm
- ≥10 mm
- Por Tecnología
- Jeringas de Insulina Convencionales
- Jeringas de Insulina de Seguridad
- Por Usuario Final
- Hospitales y Clínicas
- Entornos de Atención Domiciliaria
- Centros de Diabetes
- Otros Usuarios Finales
- Por País
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza con el mapeo de la población de diabéticos tratados y cómo se utiliza la terapia basada en inyecciones en los principales países de Asia-Pacífico, para luego vincular esto con los patrones de consumo de jeringas observados. Las estadísticas de salud pública y las directrices clínicas ayudan a evitar el sobreconteo, especialmente donde las terapias orales, los bolígrafos de insulina o las bombas reducen el uso de jeringas para segmentos específicos de pacientes.
Consultamos fuentes de acceso libre, como los datos por país de la International Diabetes Federation, las estadísticas de salud de la Organización Mundial de la Salud, los indicadores de salud de la OCDE (cuando corresponda), las publicaciones de los ministerios de salud nacionales y las estadísticas comerciales de UN Comtrade para dispositivos médicos. También se revisaron los informes anuales de las empresas, las presentaciones a inversores y los sitios web de asociaciones de dispositivos médicos para comprender las bandas de precios, las prácticas de adquisición y los cambios en la combinación de productos. Se utilizaron suscripciones de pago para los datos financieros de las empresas, y el análisis de panoramas de patentes se empleó como verificación secundaria de la dirección de la innovación y la huella de fabricación. Esta lista es solo ilustrativa, y también se utilizaron otras fuentes para la recopilación de datos, la validación y la aclaración de seguimiento.
Entrevistas y encuestas primarias
El trabajo primario se centró en confirmar cómo se compran y utilizan las jeringas de insulina en hospitales, centros de diabetes y entornos de atención domiciliaria, ya que la combinación de compradores y la adopción de jeringas de seguridad pueden diferir según el país. Las entrevistas y encuestas incluyeron a fabricantes, distribuidores, partes interesadas en adquisiciones, médicos y educadores en diabetes en los principales mercados de Asia-Pacífico, de modo que las hipótesis sobre las tasas de uso, la adopción de jeringas de seguridad y las tendencias de precios pudieran ajustarse cuando fuera necesario.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 35% | Directivos (CXO): 15% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 22% | Gerentes: 44% |
Dimensionamiento y previsión del mercado
El dimensionamiento parte del grupo de demanda, donde la prevalencia de la diabetes y el número de pacientes tratados con insulina se traducen en un uso probable de jeringas, que luego se escala a Asia-Pacífico utilizando indicadores de cobertura y acceso de los sistemas de salud de cada país. Se utilizó un enfoque descendente, construyendo la demanda por país a partir de estimaciones de la población tratada con insulina, las inyecciones típicas por día y un factor de ajuste por las prácticas de reutilización, que luego se convierte en una necesidad de unidades anual y se multiplica por una banda de precio de venta promedio.
Para mantener el modelo realista, utilizamos un pequeño conjunto de huellas de mercado como insumos, tales como la tendencia de la población diabética tratada con insulina, los patrones de frecuencia de inyección, la división entre el inicio en atención domiciliaria frente al hospitalario, la penetración de jeringas de seguridad en las compras institucionales y las señales de dependencia de importaciones a partir de datos comerciales. Se aplicaron verificaciones ascendentes de forma selectiva, incluidas verificaciones del canal de proveedores y distribuidores sobre precios y combinación por capacidad de jeringa y longitud de aguja, así como verificaciones de coherencia de precio de venta promedio (ASP) en el tiempo y en volumen cuando había divulgación disponible. Cuando existían vacíos de datos para países más pequeños en el Resto de Asia-Pacífico, utilizamos ratios de referencia de mercados comparables y luego los volvimos a probar utilizando retroalimentación primaria antes de fijar los totales finales.
La previsión utilizó análisis de escenarios con suavizado de tendencias. Los factores clave se hicieron variar dentro de bandas realistas acordadas en las entrevistas, incluido el crecimiento de la diabetes, el ritmo de sustitución por bolígrafos y bombas, y el movimiento de precios impulsado por las adquisiciones. La trayectoria de previsión final se mantuvo coherente con la dirección observada del gasto en salud y los cambios en la combinación de productos, sin forzar hipótesis de adopción agresivas.
Validación de datos y ciclo de actualización
La validación se llevó a cabo mediante verificaciones cruzadas entre los totales construidos a partir de la demanda y señales independientes, incluidos los flujos comerciales, el comportamiento de adquisición institucional y la división esperada entre los entornos de atención. Los valores atípicos se revisaron país por país, y cualquier cambio abrupto en las unidades implícitas por paciente o en los precios se señaló, se reelaboró y luego se volvió a verificar con llamadas de seguimiento cuando fue necesario.
Antes de la aprobación final, el modelo y las hipótesis se sometieron a múltiples etapas de revisión por parte de analistas para mantener la coherencia de la lógica, los cálculos y la narrativa. Los informes se actualizan anualmente, y se activan actualizaciones provisionales cuando ocurren eventos importantes, como cambios de política que afecten la cobertura de la diabetes o conmociones significativas en los precios. Justo antes de la entrega, se completa una revisión final para garantizar que se refleje la visión más actualizada.
Tamaño del mercado de jeringas de insulina de Asia-Pacífico de Mordor Intelligence en comparación con otras estimaciones publicadas
Las estimaciones publicadas para este mercado no siempre coinciden, porque el conjunto de productos incluidos, la forma en que la demanda de los pacientes se traduce en consumo de jeringas y la manera en que se promedian los precios entre canales pueden diferir. Las diferencias también pueden provenir de precios de años base más antiguos y de si se vuelven a verificar los efectos de reutilización y sustitución, ya que estos pueden alterar significativamente los volúmenes.
La principal brecha proviene del alcance del producto y de la conversión de la demanda. Mordor Intelligence contabiliza únicamente las jeringas de insulina utilizadas para la inyección de insulina en Asia-Pacífico y construye la demanda a partir de la población tratada con insulina, la frecuencia de inyección y los ajustes por reutilización, en lugar de mezclar jeringas de uso más amplio o aplicar una tasa de uso fija única en todos los países.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,04 mil millones de USD (2025) | |
| Revista sectorial A | 0,92 mil millones de USD (2025) | Utiliza una visión de canal más estrecha que subestima las compras de atención domiciliaria y aplica una hipótesis de precio de venta promedio más plana que no refleja la combinación por país ni las primas de precio de las jeringas de seguridad. |
| Asociación sectorial B | 1,18 mil millones de USD (2025) | Amplía la definición para incluir la demanda adyacente de jeringas de uso general utilizadas en entornos de atención de la diabetes, lo que infla los totales en comparación con la modelización de consumo específico de insulina. |
La dispersión entre las tres cifras se explica principalmente por si la estimación está vinculada a un grupo de demanda específico de insulina y por si el precio y la combinación de canales se actualizan a nivel de país. Al mantener los insumos rastreables hasta el número de pacientes, el comportamiento de uso y bandas realistas de precio de venta promedio, la cifra resultante sigue siendo repetible y más fácil de auditar cuando cambian las hipótesis.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de jeringas de insulina de Asia-Pacífico en 2031?
Se proyecta que el tamaño del mercado de jeringas de insulina de Asia-Pacífico alcance USD 1,21 mil millones en 2031, lo que refleja una CAGR del 2,62% de 2026 a 2031.
¿Qué capacidad de jeringa crece más rápido?
Se prevé que el segmento de capacidad de 0,3 mL registre una CAGR del 3,25% hasta 2031, ya que los clínicos prefieren la precisión de dosis bajas para pacientes pediátricos y de edad avanzada.
¿Por qué las agujas de 4 mm están ganando cuota de mercado?
Las directrices clínicas publicadas en 2024 recomiendan longitudes de 4 mm para reducir el riesgo intramuscular y el dolor de la inyección, impulsando un crecimiento anual del 4,42% en este segmento.
¿Qué factores impulsan la demanda en India?
India se beneficia de una población diabética de 90 millones de personas, una cobertura de seguro ampliada bajo el programa Ayushman Bharat e incentivos gubernamentales que localizan la producción de jeringas, apoyando una CAGR del 5,18%.
¿Cómo están cambiando las farmacias en línea la distribución?
Plataformas como Alibaba Health y PharmEasy entregan jeringas directamente a los pacientes, reduciendo los desabastecimientos y los precios, al tiempo que presionan a los fabricantes a asegurar su presencia en los canales digitales.
Última actualización de la página el:



