
Tamaño y Participación del Mercado de Leche A2 Sin Lactosa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.95 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.67 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.94 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Leche A2 Sin Lactosa por Mordor Intelligence
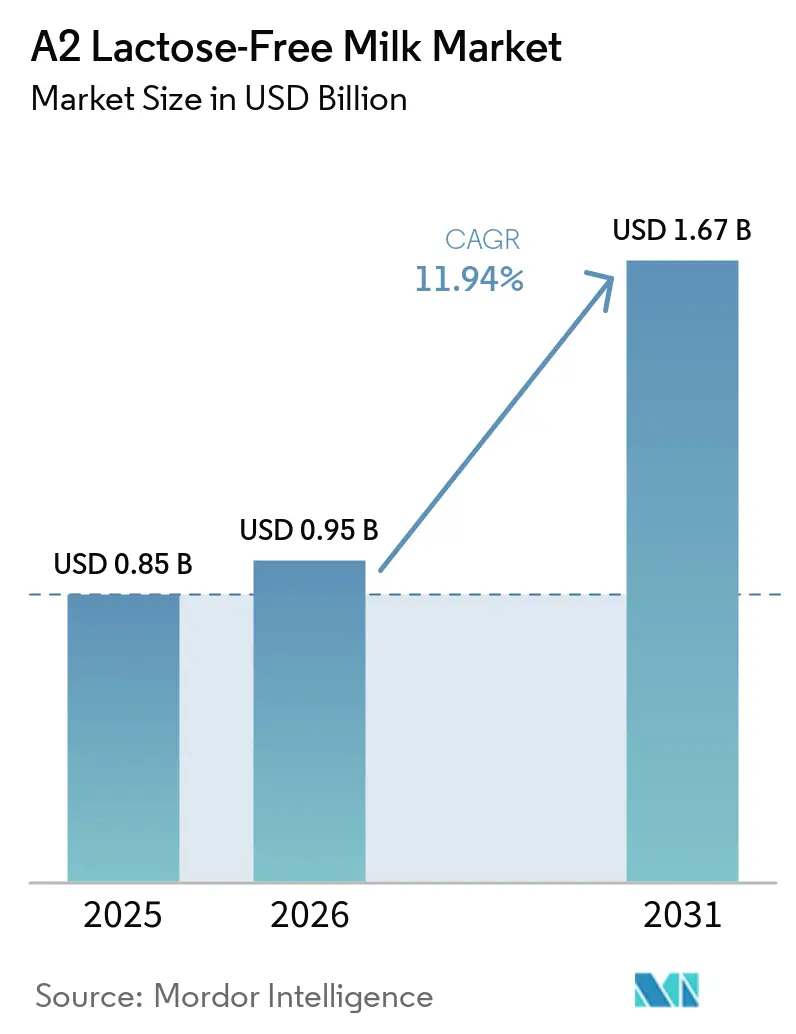
Se espera que el tamaño del mercado de leche a2 sin lactosa crezca de 0,85 mil millones de USD en 2025 a 0,95 mil millones de USD en 2026, y se prevé que alcance 1,67 mil millones de USD para 2031, a una CAGR del 11,94% durante el período 2026-2031. El mercado de leche A2 sin lactosa combina la proteína beta-caseína A2 y la eliminación de lactosa para los consumidores que buscan una opción láctea que aborde preocupaciones digestivas independientes. Este posicionamiento distingue a la categoría de la leche sin lactosa estándar y de los productos que solo enfatizan la proteína A2. La no persistencia de la lactasa afecta a una gran proporción de adultos en todo el mundo, mientras que la prevalencia es particularmente alta en varias poblaciones del este y sudeste asiático y supera el 50% en gran parte de África y América del Sur. La demanda también está respaldada por consumidores que reportan malestar con la leche convencional pero no tienen un diagnóstico de intolerancia a la lactosa. El mercado de leche A2 sin lactosa cuenta, por tanto, con una base de clientes premium que incluye tanto compradores motivados por una condición médica como hogares orientados al bienestar.
Conclusiones Clave del Informe
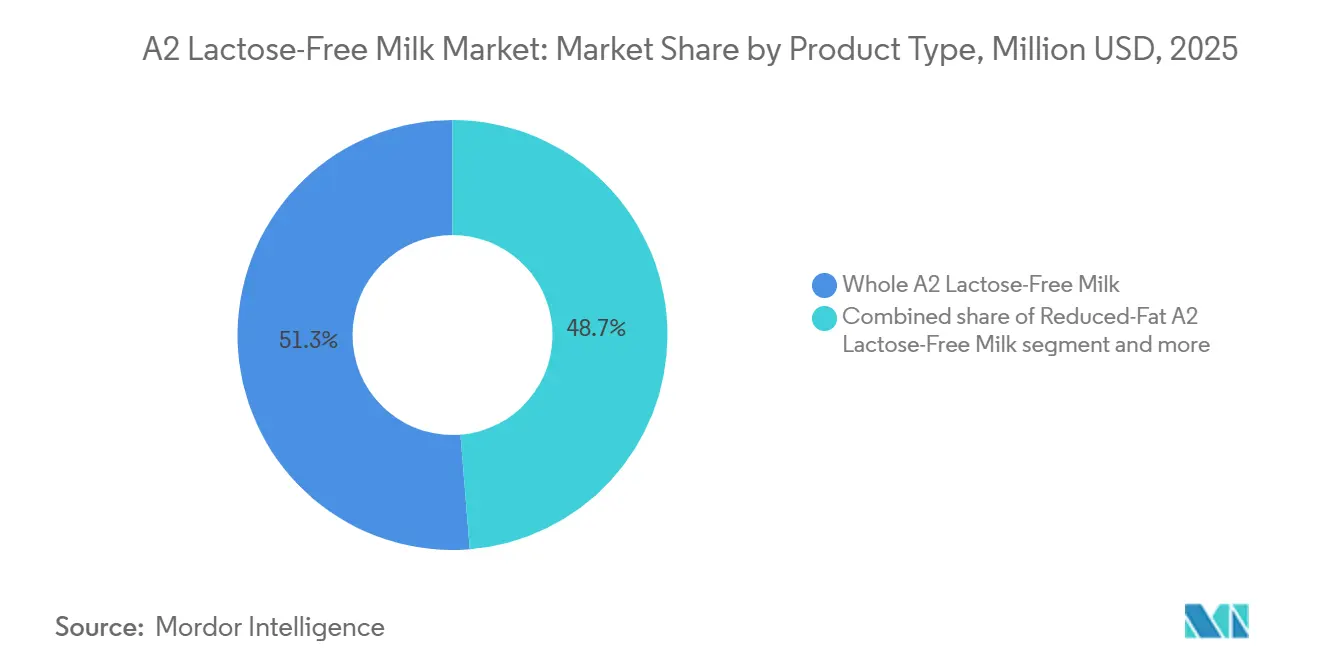
- Por tipo de producto, la leche entera A2 sin lactosa representó el 51,27% de la cuota del mercado de leche a2 sin lactosa en 2025, mientras que se prevé que la leche A2 sin lactosa reducida en grasa crezca a una CAGR del 14,32% hasta 2031.
- Por envase, las botellas representaron el 44,58% de la cuota del mercado de leche a2 sin lactosa en 2025, mientras que se prevé que los cartones crezcan a una CAGR del 14,78% hasta 2031.
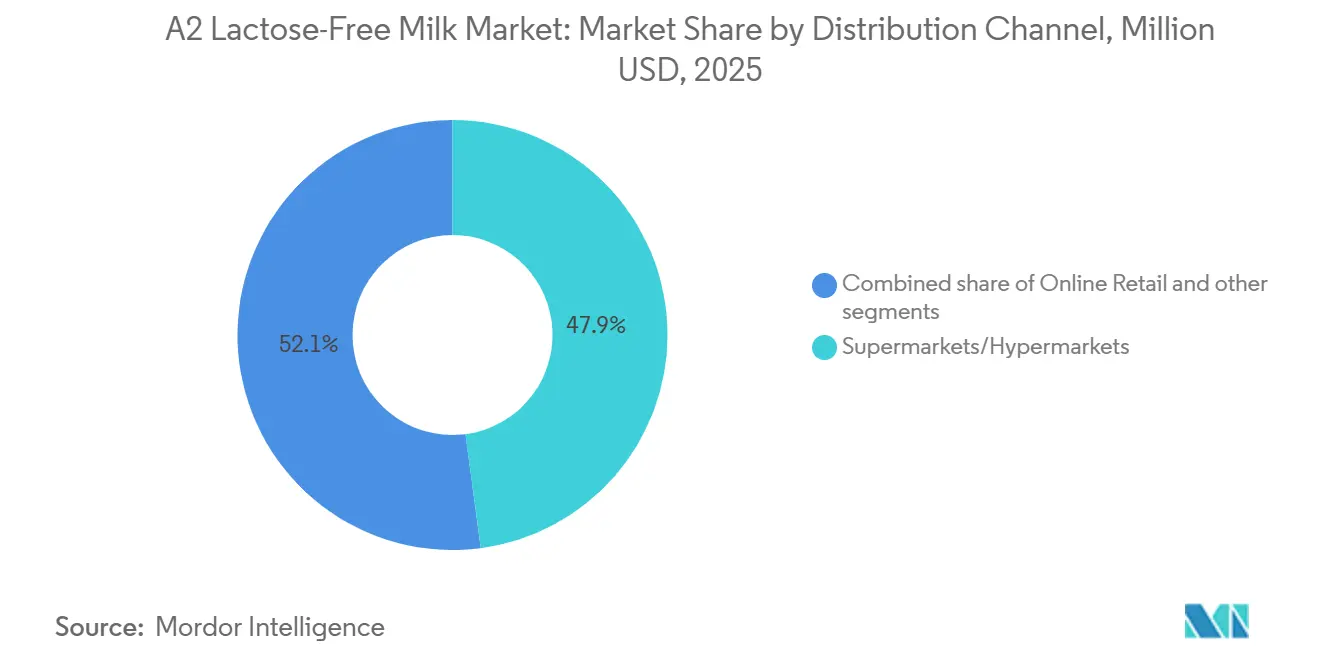
- Por canal de distribución, los supermercados e hipermercados representaron el 47,91% de la cuota en 2025, mientras que se prevé que las tiendas minoristas en línea crezcan a una CAGR del 15,71% hasta 2031.
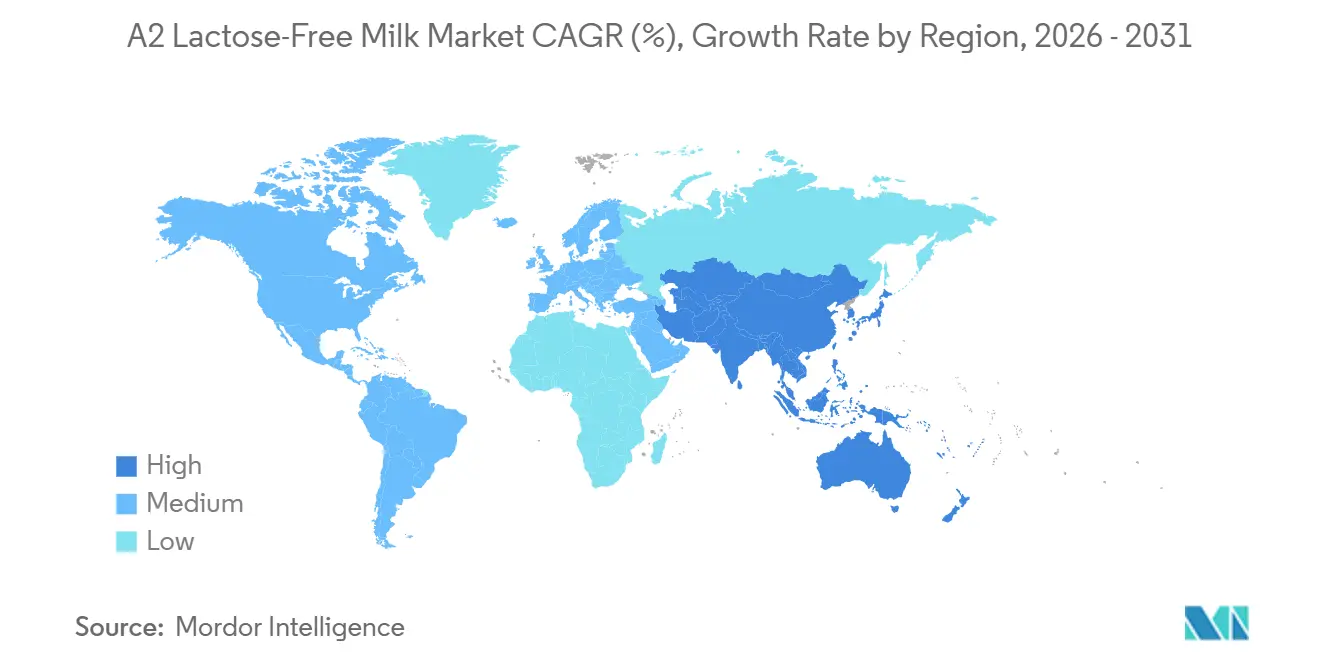
- Por geografía, América del Norte representó el 35,01% de la cuota en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 14,56% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor concienciación sobre la intolerancia a la lactosa | +2.5% | Global | Mediano plazo (2-4 años) |
| Creciente demanda de productos lácteos favorables para la digestión | +2.0% | Global | Corto plazo (≤ 2 años) |
| Aumento de la conciencia sobre la salud y el bienestar | +1.7% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente preferencia por productos lácteos funcionales premium | +1.4% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Creciente demanda de productos lácteos basados en proteína A2 | +1.8% | Asia-Pacífico como núcleo, con expansión hacia América del Norte | Largo plazo (≥ 4 años) |
| Expansión de la disponibilidad de productos lácteos sin lactosa | +1.2% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Conciencia sobre la Intolerancia a la Lactosa
El mercado de leche A2 sin lactosa se beneficia de un mayor reconocimiento de la intolerancia a la lactosa y el malestar digestivo relacionado con la leche. La literatura científica sitúa la no persistencia de la lactasa en cerca del 70% de la población adulta mundial, con una prevalencia que alcanza entre el 90% y el 100% en algunas comunidades del este y sudeste asiático. Estos patrones crean un amplio grupo de consumidores que pueden reducir o evitar los lácteos convencionales, incluidos hogares que de otro modo podrían recurrir a alternativas no lácteas o eliminar la leche de sus compras habituales. En China, las marcas en las grandes ciudades están presentando los productos A2 sin lactosa como una opción de confort combinada para hogares que anteriormente habían evitado la leche porque los lácteos convencionales no se adaptaban a sus necesidades. Esto puede atraer de nuevo a la categoría a antiguos no consumidores de lácteos, en lugar de simplemente trasladar a los consumidores actuales entre variedades de leche, lo que amplía el grupo de clientes potenciales para productores y minoristas. La Asociación Médica China publicó un libro blanco sobre la beta-caseína A2 y la salud en la Conferencia Académica Nacional de Pediatría de 2025, lo que favorece una mayor concienciación a través de los canales de atención sanitaria y nutrición infantil[1].
Creciente Demanda de Lácteos Amigables con la Digestión
La compra de lácteos sin lactosa está evolucionando más allá de una necesidad estrictamente médica hacia un uso rutinario en el estilo de vida. Este cambio permite al mercado de leche A2 sin lactosa acceder a consumidores que valoran el confort digestivo sin tener un diagnóstico formal, en particular personas que han reducido el consumo de leche tras molestias ocasionales. Un ensayo cruzado controlado aleatorizado con participantes que evitaban la leche fluida encontró síntomas gastrointestinales generales mínimos tanto con leche sin lactosa convencional como con leche A2 y leche A2 sin lactosa. El hallazgo respalda la opinión de que la necesidad clínica no es la única razón por la que los consumidores eligen estos productos, aunque no establece un resultado de salud universal para cada comprador. Los productos que combinan la eliminación de lactosa con la proteína A2 pueden resultar atractivos para los hogares que buscan una alternativa sencilla a la leche estándar, en lugar de pedirles que elijan entre dos productos especializados distintos. Este amplio atractivo respalda la colocación minorista premium, al tiempo que mantiene a la categoría dependiente de una comunicación clara con el consumidor y un etiquetado de producto sencillo.
Creciente Conciencia sobre la Salud y el Bienestar
Las preferencias de salud y bienestar están incrementando el escrutinio sobre el origen de los ingredientes y el procesamiento en los lácteos premium. El mercado de leche A2 sin lactosa se adapta a esta preferencia porque combina la diferenciación proteica con una formulación sin lactosa en un formato familiar de leche fluida. AURI informó que el 42% de los productores se convirtieron a los lácteos A2 porque los consideraban más saludables, mientras que los minoristas citaron las tendencias del mercado, los márgenes premium y las solicitudes directas de los consumidores como razones clave para comercializar productos A2[2]. La actividad de marca propia de minoristas como Trader Joe's, Costco y Ahold Delhaize muestra que los lácteos A2 se están volviendo más familiares para los compradores habituales de lácteos premium, incluso cuando los productos de marca retienen valor a través de diferencias en el abastecimiento y el posicionamiento del producto. El conjunto de opciones resultante ofrece a los minoristas una forma de atender a los compradores premium en más de un punto de precio y permite a las marcas centrar su comunicación en la procedencia, el procesamiento y el confort digestivo. El uso más amplio de pruebas genéticas y la comunicación sobre cría selectiva también facilitan que los consumidores reconozcan la distinción de la proteína A2 en el punto de venta.
Creciente Demanda de Lácteos Basados en Proteína A2
La demanda de proteína A2 está ampliando el papel comercial del mercado de leche A2 sin lactosa más allá de la leche fluida. Los productos que combinan la leche A2 con nutrición proteica pueden utilizar la misma propuesta de confort digestivo en formatos adyacentes, incluidos los productos listos para beber dirigidos a consumidores con rutinas activas u orientadas al bienestar. Orgain lanzó en julio de 2026 un batido proteico listo para beber a base de leche A2 y sin lactosa con 30 g de proteína, lo que demuestra la aplicación de este posicionamiento en bebidas funcionales. Una investigación publicada en Dairy Science and Management encontró disposición a pagar un precio premium por la leche A2 entre consumidores de múltiples geografías, incluidos consumidores italianos preocupados por la salud. La malabsorción de lactosa y la digestión de la beta-caseína A1 son mecanismos distintos, por lo que la eliminación de lactosa y la proteína A2 pueden atender preocupaciones separadas del consumidor dentro de un mismo producto sin tratar los dos beneficios como intercambiables. Esta distinción respalda el precio premium de la categoría en los canales minoristas clínicos, especializados y de bienestar, donde los compradores suelen comparar varios atributos funcionales antes de elegir un producto.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precio más elevado que la leche convencional | -1.3% | Global | Largo plazo (≥ 4 años) |
| Disponibilidad limitada de rebaños lecheros certificados A2 | -1.0% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Altos costos del procesamiento especializado | -0.8% | Global | Mediano plazo (2-4 años) |
| Infraestructura limitada para el procesamiento sin lactosa | -0.7% | Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Precio más Elevado que la Leche Convencional
El mercado de leche A2 sin lactosa tiene una estructura de costos escalonada porque tanto el abastecimiento de rebaños A2 como el procesamiento sin lactosa añaden costos. La leche A2 en los Estados Unidos tenía una prima del 60% al 70% sobre la leche convencional, mientras que los productos A2 sin lactosa de marca tenían una prima adicional sobre los productos A2 independientes[3]. Esto limita la penetración entre los hogares de menores ingresos, incluso cuando los consumidores comprenden la propuesta dual y la consideran relevante para sus necesidades dietéticas. La sensibilidad al precio es especialmente relevante en Asia-Pacífico y América del Sur, donde las decisiones de compra pueden estar estrechamente vinculadas al costo cotidiano de los alimentos básicos. Los productos sin lactosa de marca propia también pueden ejercer presión de los minoristas sobre los productos de marca en los mercados maduros, porque los consumidores pueden aceptar la eliminación de lactosa sin pagar por la propuesta adicional de A2. Las mejoras en el procesamiento pueden reducir gradualmente la presión sobre los costos, pero no eliminan la necesidad de un suministro verificado de leche A2 ni el costo de mantener la calidad del producto a lo largo de la distribución.
Disponibilidad Limitada de Rebaños Lecheros Certificados A2
El suministro de leche certificada A2 sigue siendo una limitación práctica para el mercado de leche A2 sin lactosa. La conversión de un rebaño requiere pruebas genéticas individuales y programas de cría selectiva de varios años, y la certificación completa puede tardar hasta 10 años antes de que un procesador pueda contar con una gran base de suministro verificada. Esto limita la velocidad a la que los procesadores pueden aumentar la adquisición de leche cruda sin depender de cadenas de suministro extendidas que añaden requisitos de transporte, cadena de frío y coordinación. Los costos de las pruebas genómicas cayeron de 80 USD por animal en 2018 a menos de 15 USD en 2024, lo que hace que la conversión de rebaños sea más accesible para las granjas más pequeñas. Es probable que la expansión del suministro siga siendo limitada a mediano plazo donde la infraestructura de razas Jersey y Guernsey es escasa, porque las pruebas genéticas por sí solas no pueden acortar el ciclo de cría. El acuerdo exclusivo de suministro de leche A2 de Brownes Dairy de noviembre de 2025 exige pruebas genéticas individuales para cada vaca en los rebaños de los proveedores, lo que muestra por qué los acuerdos de abastecimiento a largo plazo favorecen a los procesadores establecidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Leche Entera Lidera Mientras las Opciones Semidesnatadas se ExpandenLa leche A2 sin lactosa entera representó la mayor participación del mercado de leche A2 sin lactosa, captando el 51,27% de los ingresos totales en 2025. Su sólida posición en el mercado está impulsada principalmente por la preferencia de los consumidores por una leche con un sabor más rico, una textura más cremosa y un mayor contenido nutricional. La leche entera sigue siendo una opción básica para los hogares, los niños y los consumidores que buscan productos lácteos mínimamente procesados. La combinación de proteína A2 y formulación sin lactosa potencia su atractivo entre las personas con sensibilidad digestiva que no quieren comprometer el sabor ni la textura. La disponibilidad en el comercio minorista a través de supermercados, hipermercados, tiendas de conveniencia y plataformas de compras de comestibles en línea ha reforzado aún más la demanda de este segmento.
Se proyecta que la leche A2 sin lactosa semidesnatada sea el tipo de producto de más rápido crecimiento en el mercado, registrando una CAGR del 14,32% durante 2025-2031. El segmento se está beneficiando del creciente enfoque de los consumidores en el control del peso, la salud cardiovascular y la reducción de calorías sin eliminar el consumo de lácteos. Los adultos con conciencia de la salud y las poblaciones de mayor edad están eligiendo cada vez más productos lácteos semidesnatados que ofrecen un menor contenido de grasa manteniendo la ingesta de proteínas y calcio. El posicionamiento A2 y sin lactosa proporciona una ventaja adicional de bienestar digestivo, lo que hace que el producto resulte atractivo para una base de consumidores más amplia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Envase:
Las Botellas Favorecen la Frescura Mientras los Cartones Amplían el AlcanceLas botellas representaron el 44,58% del mercado de leche A2 sin lactosa por envase en 2025. El formato está asociado con la percepción de lácteos frescos refrigerados y un producto mínimamente procesado. Su dependencia de la capacidad de la cadena de frío puede limitar la disponibilidad donde la logística de refrigeración es inconsistente. Las botellas siguen siendo importantes para los productos enteros y reducidos en grasa en las redes minoristas de lácteos frescos establecidas. También proporcionan un formato familiar para los consumidores que prueban la leche A2 sin lactosa por primera vez. Esta preferencia puede mantener la demanda de botellas incluso cuando los formatos alternativos se vuelven más accesibles.
Se proyecta que los cartones crezcan a una CAGR del 14,76% hasta 2031. Su compatibilidad con el procesamiento UHT permite una vida útil de 6 a 12 meses sin refrigeración, lo que mejora la flexibilidad de distribución. Los cartones también son eficientes para el cumplimiento de pedidos de comercio electrónico y los envíos de exportación. Para las ciudades secundarias en Asia-Pacífico y la distribución hacia Oriente Medio y África, los productos UHT en cartón pueden ingresar a los mercados sin una inversión importante en logística refrigerada. Las bolsas sirven a compradores institucionales de nicho, incluidas escuelas y hospitales en mercados sensibles al precio. Tetra Pak añadió un nuevo capítulo sobre lácteos sin lactosa a su Manual de Procesamiento de Lácteos 2025, lo que refleja la atención de los proveedores de equipos a los requisitos de procesamiento de la categoría.
Por Canal de Distribución:
Los Supermercados Lideran Mientras el Comercio Minorista en Línea Gana VelocidadLos supermercados e hipermercados representaron el 47,91% del mercado de leche A2 sin lactosa en 2025. Estos establecimientos siguen siendo el destino principal para los lácteos frescos y cuentan con la capacidad de cadena de frío necesaria para los productos refrigerados. La amplia disponibilidad en tienda permite a los consumidores comparar las opciones de leche A2 sin lactosa con la leche convencional y los productos estándar sin lactosa. El canal es particularmente importante para los productos enteros y reducidos en grasa que dependen de la exhibición refrigerada. Su papel consolidado en los Estados Unidos significa que el crecimiento futuro probablemente provenga cada vez más de los canales minoristas en línea y adyacentes. Las tiendas de conveniencia pueden capturar compras inmediatas, pero generalmente no pueden ofrecer un surtido completo de leche A2 sin lactosa.
Se prevé que las tiendas minoristas en línea crezcan a una CAGR del 15,71% hasta 2031. Este canal se adapta a una categoría en la que los consumidores suelen investigar los productos de salud digestiva antes de comprar. Las búsquedas, las reseñas y las páginas de detalle de productos pueden explicar la diferencia entre la proteína A2 y la eliminación de lactosa de manera más completa que una etiqueta en el estante. En China, tmall, jd.com, meituan maicai y dingdong maicai se están convirtiendo en importantes puntos de contacto minoristas para los compradores urbanos jóvenes. La cuota de mercado en línea doméstico de The A2 Milk Company en China alcanzó el 4,4% en el primer semestre del ejercicio fiscal 26, un aumento de 0,2 puntos porcentuales interanual. Los canales digitales pueden, por tanto, respaldar la educación del consumidor, los pedidos recurrentes y la distribución de una gama de productos más amplia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Leche A2 sin Lactosa en América del Norte
América del Norte tuvo la mayor participación en el mercado de leche A2 sin lactosa, representando el 35,01% de los ingresos en 2025. La región se beneficia de una alta conciencia del consumidor sobre la intolerancia a la lactosa y los productos para la salud digestiva. La fuerte demanda de productos lácteos premium y bebidas funcionales ha impulsado la adopción de la leche A2 sin lactosa. Las sólidas redes minoristas y la infraestructura de cadena de frío garantizan una amplia disponibilidad del producto en supermercados, hipermercados y canales en línea. La presencia de marcas líderes en productos lácteos y la continua innovación de productos fortalecen aún más el crecimiento del mercado. La creciente preferencia por productos lácteos con etiqueta limpia y ricos en proteínas continúa respaldando la posición dominante de la región.
Mercado de Leche A2 sin Lactosa en Asia-Pacífico
Se proyecta que Asia-Pacífico sea el mercado regional de más rápido crecimiento, expandiéndose a una CAGR del 14,56% durante 2025–2031. El crecimiento está impulsado por la creciente conciencia sobre la intolerancia a la lactosa en países como China, India, Australia y Nueva Zelanda. La rápida urbanización, el aumento de los ingresos disponibles y los cambios en los hábitos alimentarios están impulsando la demanda de productos lácteos premium. Los consumidores buscan cada vez más productos lácteos que proporcionen comodidad digestiva y beneficios nutricionales. La expansión de los formatos minoristas modernos y las plataformas de comercio electrónico está mejorando la accesibilidad del producto en toda la región.
Mercado de Leche A2 sin Lactosa en EMEA y América del Sur
Europa, América del Sur, y Oriente Medio y África también contribuyen a la expansión del mercado de leche A2 sin lactosa. Europa se beneficia de una industria láctea madura y una demanda creciente de productos lácteos especializados y orientados a la salud. América del Sur está experimentando una adopción gradual respaldada por una mejora en la distribución minorista y una mayor concienciación sobre la nutrición sin lactosa. En Oriente Medio y África, el aumento de las poblaciones urbanas y la mayor demanda de productos lácteos envasados premium están impulsando el crecimiento del mercado.

Panorama Competitivo
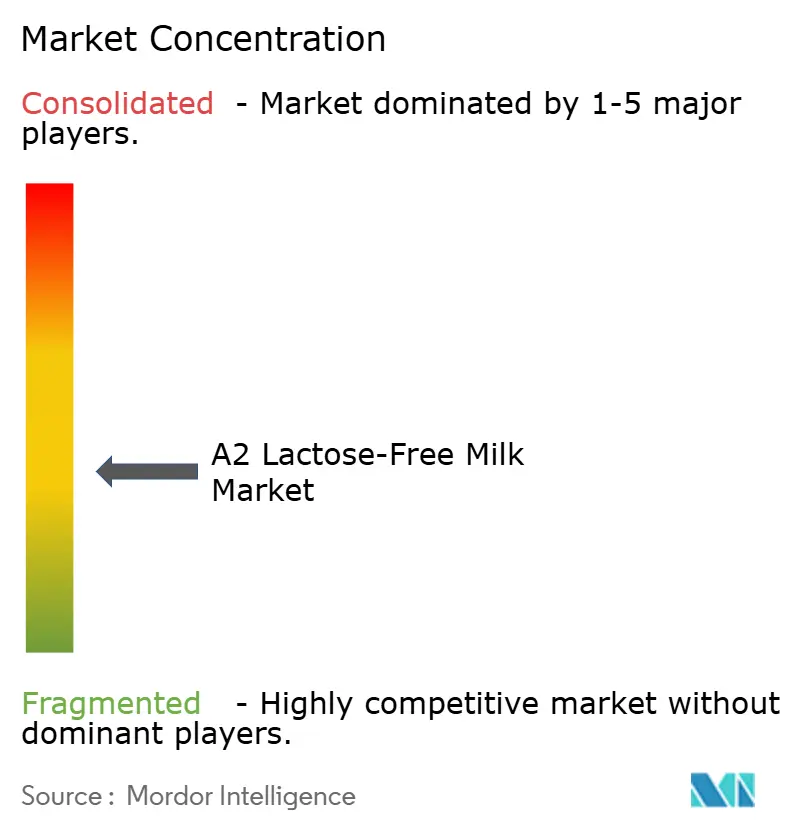
El mercado de leche A2 sin lactosa se caracteriza por un nivel medio de concentración. The A2 Milk Company mantiene el reconocimiento de marca y las ventajas en la cadena de suministro como originadora de la categoría, pero no posee una cuota mayoritaria. Su adquisición en septiembre de 2025 de la instalación A2 Pōkeno por 282 millones de NZD, seguida de la aprobación en junio de 2026 para registrar productos de fórmula infantil con etiqueta para China en el sitio, refuerza su posición manufacturera y regulatoria. El movimiento proporciona un mayor control sobre la producción, el registro de productos y la coordinación de la cadena de suministro. El mercado de leche A2 sin lactosa sigue abierto a otras empresas que puedan establecer un suministro verificado y una propuesta de valor creíble para el consumidor.
Danone, Nestlé y Fonterra pueden utilizar marcas establecidas de lácteos sin lactosa o nutrición infantil para ingresar a productos relacionados con A2. Se enfrentan a un desafío diferente porque el suministro de leche cruda A2 verificada es más difícil de construir a escala sin sistemas dedicados de certificación de rebaños. Fonterra eliminó gradualmente su gama de leche Anchor A2 en Nueva Zelanda en 2025 y redirigió la inversión hacia su gama Anchor Zero Lacto, lo que demuestra que los grandes procesadores deben priorizar entre las subcategorías de lácteos premium. Los operadores más pequeños de razas indígenas indias y las cooperativas del sudeste asiático pueden tener una ventaja de abastecimiento local si pueden establecer capacidad de procesamiento sin lactosa.
La economía del procesamiento es una palanca competitiva importante en el mercado de leche A2 sin lactosa. Una investigación revisada por pares sobre reactores de flujo continuo impresos en 3D reportó una eficiencia de hidrólisis de lactosa de al menos el 94%, lo que indica una posible vía para mejorar la eficiencia de producción. Los menores costos de procesamiento podrían ayudar a los productores más pequeños a competir sin deteriorar la calidad del producto. El cumplimiento normativo en China e India favorece a las empresas que pueden gestionar el registro de productos, el etiquetado y la verificación del suministro, como lo demuestra el registro de etiqueta para China de The A2 Milk Company en Pōkeno. El lanzamiento de leche entera especializada de Clover Sonoma muestra cómo las afirmaciones de calidad apiladas pueden servir a un público premium enfocado.
Líderes de la Industria de Leche A2 Sin Lactosa
-
The a2 Milk Company Limited
-
Fonterra Co-operative Group Limited
-
Danone S.A.
-
Nestlé S.A.
-
Lactalis Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Leche A2 Sin Lactosa Empresas cubiertas en este informe
- The a2 Milk Company Limited
- Fonterra Co-operative Group Limited
- Danone S.A.
- Nestlé S.A.
- Arla Foods amba
- Lactalis Group
- Saputo Inc.
- Royal FrieslandCampina N.V.
- Gujarat Cooperative Milk Marketing Federation Ltd.
- Provilac Dairy Farms Private Limited
- CROPP Cooperative
- Green Valley Creamery, LLC
- Horizon Organic
- Shoonya Farms
- Prolactal GmbH
- Oshun Food Products
- Stonyfield Farm, Inc.
- Organic Valley
- Aurora Organic Dairy Corporation
- Freedom Foods Group Limited

Desarrollos recientes de la industria en Mercado de Leche A2 Sin Lactosa
- Junio de 2026: The a2 Milk Company recibió la aprobación de la Administración Estatal para la Regulación del Mercado de China para registrar dos productos de fórmula infantil con etiqueta para China en su instalación a2 Pōkeno bajo la marca a2™, completando el último paso regulatorio de su adquisición de instalaciones por 282 millones de NZD y habilitando nuevos lanzamientos de productos en la segunda mitad de 2026. La empresa anunció simultáneamente un dividendo especial de 300 millones de NZD, lo que refleja la confianza en su fortalecida posición en la cadena de suministro.
- Abril de 2026: Tetra Pak, en colaboración con la empresa láctea italiana Sterilgarda Alimenti, lanzó el primer cartón aséptico de 1 litro de tamaño familiar que incorporaba una barrera a base de papel. Combinado con polímeros de origen vegetal, el envase aumentó el contenido renovable al 90% y contribuyó a reducir la huella de carbono general, apoyando el avance hacia soluciones de envasado aséptico más sostenibles.
- Septiembre de 2025: The a2 Milk Company completó la adquisición de la instalación de fabricación Pokeno de Yashili New Zealand por 282 millones de NZD, equivalentes a 168 millones de USD. La instalación respaldó la fabricación nutricional integrada y la producción de fórmula infantil con etiqueta para China, fortaleciendo las capacidades de fabricación y el control de la cadena de suministro de la empresa.


Alcance del Informe Global del Mercado de Leche A2 Sin Lactosa
La leche A2 es leche que contiene únicamente el tipo A2 de proteína beta-caseína, una proteína de origen natural presente en la leche de vaca. El mercado de leche A2 está segmentado por forma, envase, canal de distribución y geografía. El informe del mercado de leche A2 sin lactosa está segmentado por tipo de producto en leche entera, reducida en grasa y desnatada. Según el envase, el mercado está segmentado en botellas, cartones, bolsas y otros. Según el canal de distribución, el mercado está segmentado en supermercados/hipermercados, tiendas de conveniencia, venta minorista en línea y otros. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur, y Oriente Medio y África. Para cada segmento, el dimensionamiento y la previsión del mercado se han realizado en términos de valor (millones de USD).
| Leche A2 Sin Lactosa Entera |
| Leche A2 Sin Lactosa Semidesnatada |
| Leche A2 Sin Lactosa Desnatada |
| Botellas |
| Cartones |
| Bolsas |
| Otros |
| Supermercados/Hipermercados |
| Tiendas de Conveniencia |
| Tiendas de Comercio Minorista en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Leche A2 Sin Lactosa Entera | |
| Leche A2 Sin Lactosa Semidesnatada | ||
| Leche A2 Sin Lactosa Desnatada | ||
| Por Envase | Botellas | |
| Cartones | ||
| Bolsas | ||
| Otros | ||
| Por Canal de Distribución | Supermercados/Hipermercados | |
| Tiendas de Conveniencia | ||
| Tiendas de Comercio Minorista en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de leche A2 sin lactosa?
La demanda proviene de consumidores que gestionan la intolerancia a la lactosa, personas que buscan confort digestivo y compradores que valoran la diferenciación de la proteína A2.
¿Qué tamaño tiene el sector de leche A2 sin lactosa?
Se espera que el mercado crezca de 0,95 mil millones de USD en 2026 a 1,67 mil millones de USD en 2031 a una CAGR del 11,94%.
¿Qué tipo de producto lidera las ventas?
La leche entera A2 sin lactosa lideró con una cuota del 51,27% en 2025, mientras que los productos reducidos en grasa tienen el crecimiento proyectado más rápido.
¿Qué canal de ventas está creciendo más rápido?
Se prevé que las tiendas minoristas en línea se expandan a una CAGR del 15,71% hasta 2031, porque los consumidores suelen investigar los productos de salud digestiva antes de comprar.


 Sus datos están seguros y nunca se venden ni se comparten.
