
Marktgröße und Marktanteil für A2 laktosefreie Milch
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
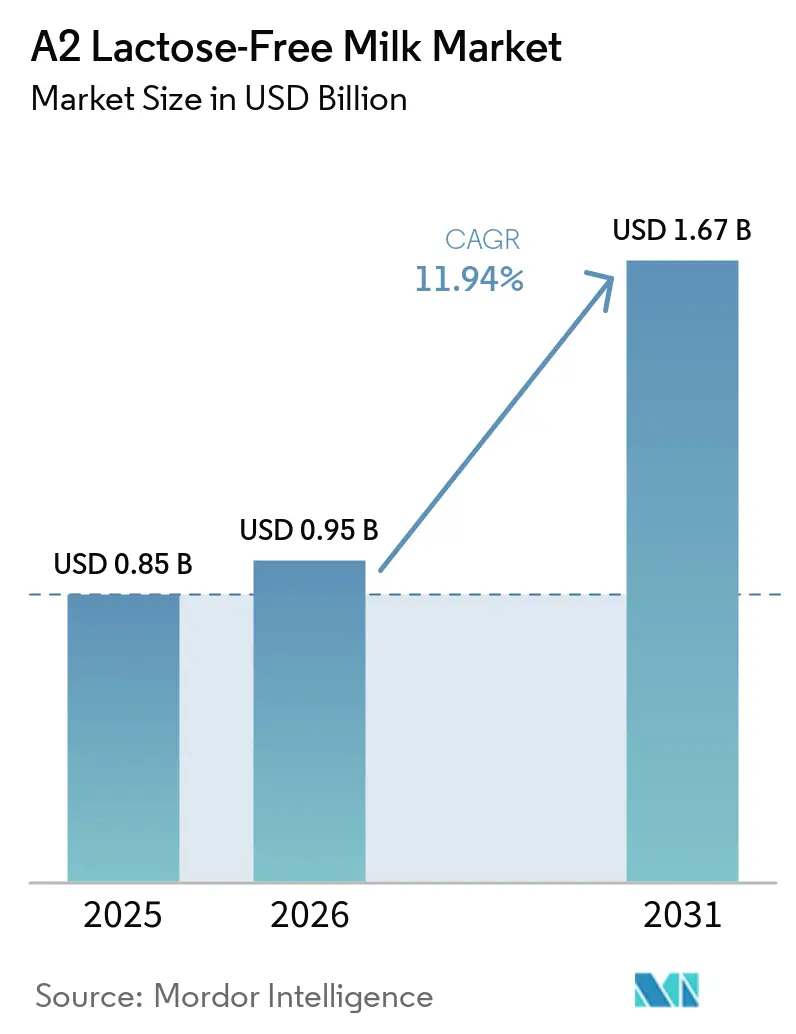
| Marktgröße (2026) | 0.95 Milliarden US-Dollar |
| Marktgröße (2031) | 1.67 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.94 % |
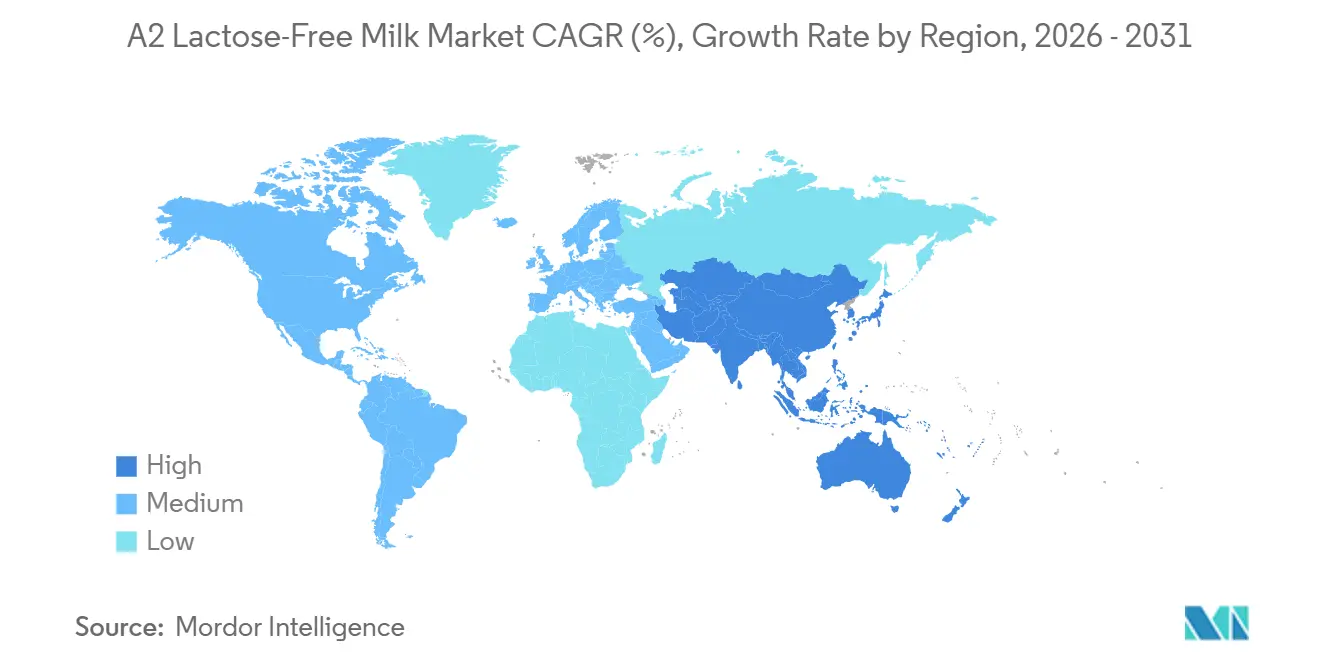
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
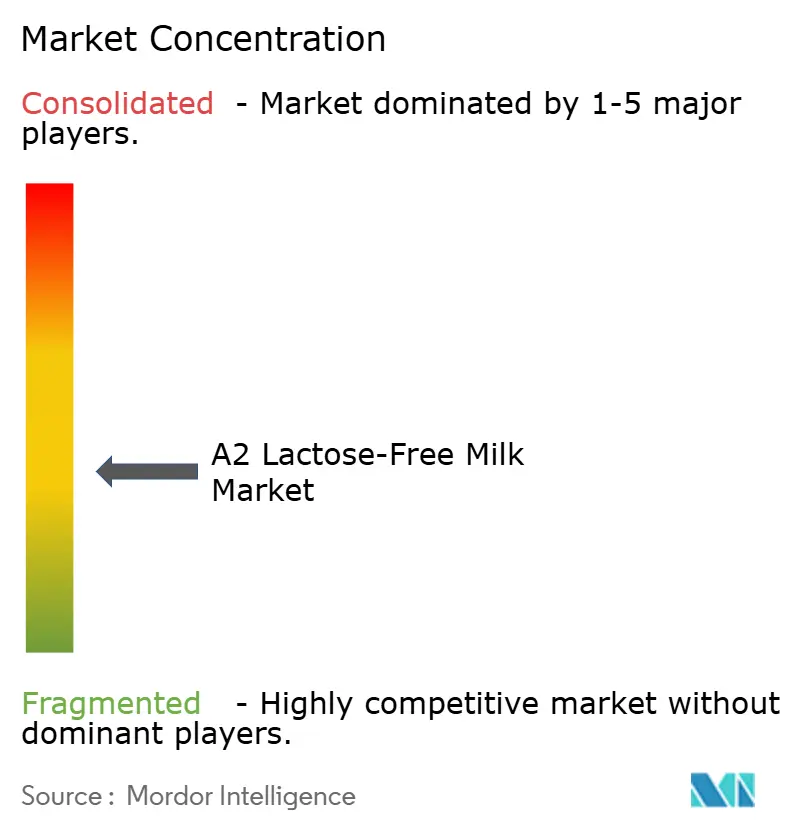
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für A2 laktosefreie Milch von Mordor Intelligence
Die Marktgröße für a2 laktosefreie Milch wird voraussichtlich von 0,85 Milliarden USD im Jahr 2025 auf 0,95 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 11,94% über den Zeitraum 2026–2031 1,67 Milliarden USD erreichen. Der Markt für A2 laktosefreie Milch vereint A2-Beta-Kasein-Protein und Laktoseentfernung für Verbraucher, die eine Milchoption suchen, die separate Verdauungsbeschwerden anspricht. Diese Positionierung unterscheidet die Kategorie von herkömmlicher laktosefreier Milch und von Produkten, die nur das A2-Protein betonen. Laktase-Nichtpersistenz betrifft einen großen Anteil der Erwachsenen weltweit, wobei die Prävalenz in mehreren ost- und südostasiatischen Bevölkerungsgruppen besonders hoch ist und in weiten Teilen Afrikas und Südamerikas 50% übersteigt. Die Nachfrage wird auch durch Verbraucher gestützt, die über Beschwerden mit herkömmlicher Milch berichten, ohne eine formale Laktoseintoleranz-Diagnose zu haben. Der Markt für A2 laktosefreie Milch verfügt daher über eine Premium-Kundenbasis, die sowohl zustandsbedingte Käufer als auch gesundheitsorientierte Haushalte umfasst.
Wichtigste Erkenntnisse des Berichts
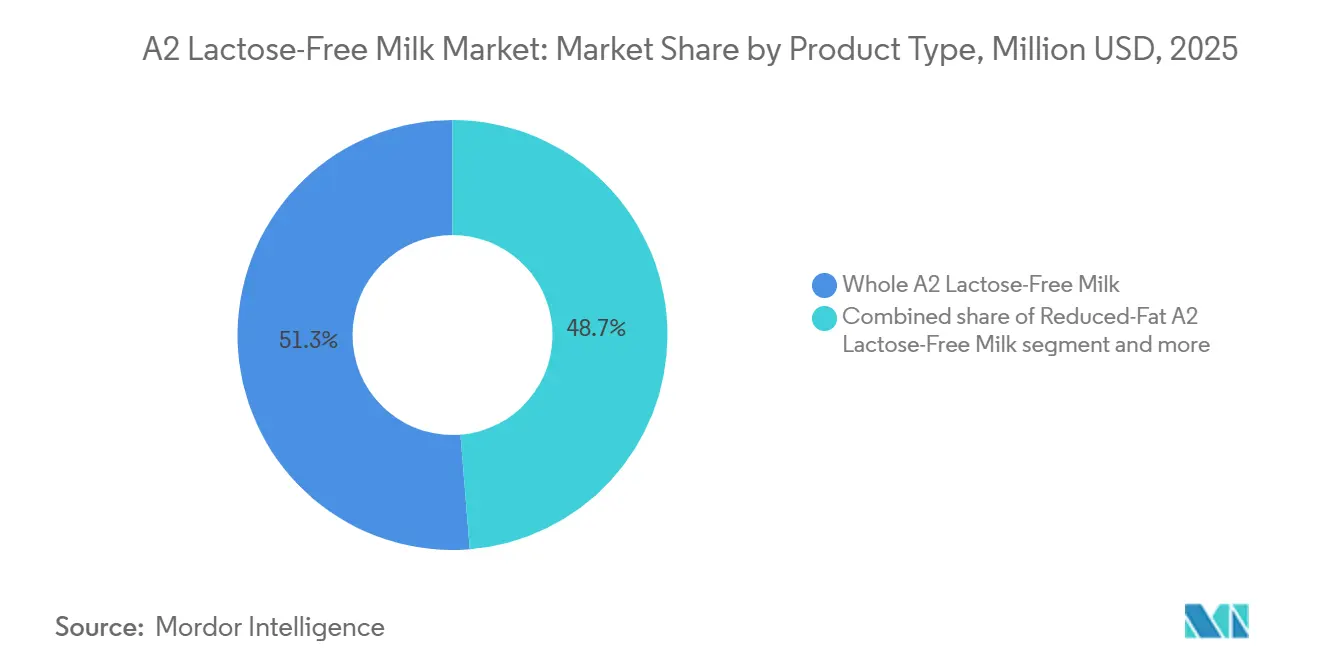
- Nach Produkttyp hielt Vollmilch A2 laktosefrei im Jahr 2025 einen Marktanteil von 51,27% am Markt für A2 laktosefreie Milch, während fettreduzierte A2 laktosefreie Milch bis 2031 voraussichtlich mit einer CAGR von 14,32% wachsen wird.
- Nach Verpackung hielten Flaschen im Jahr 2025 einen Marktanteil von 44,58% am Markt für a2 laktosefreie Milch, während Kartons bis 2031 voraussichtlich mit einer CAGR von 14,78% wachsen werden.
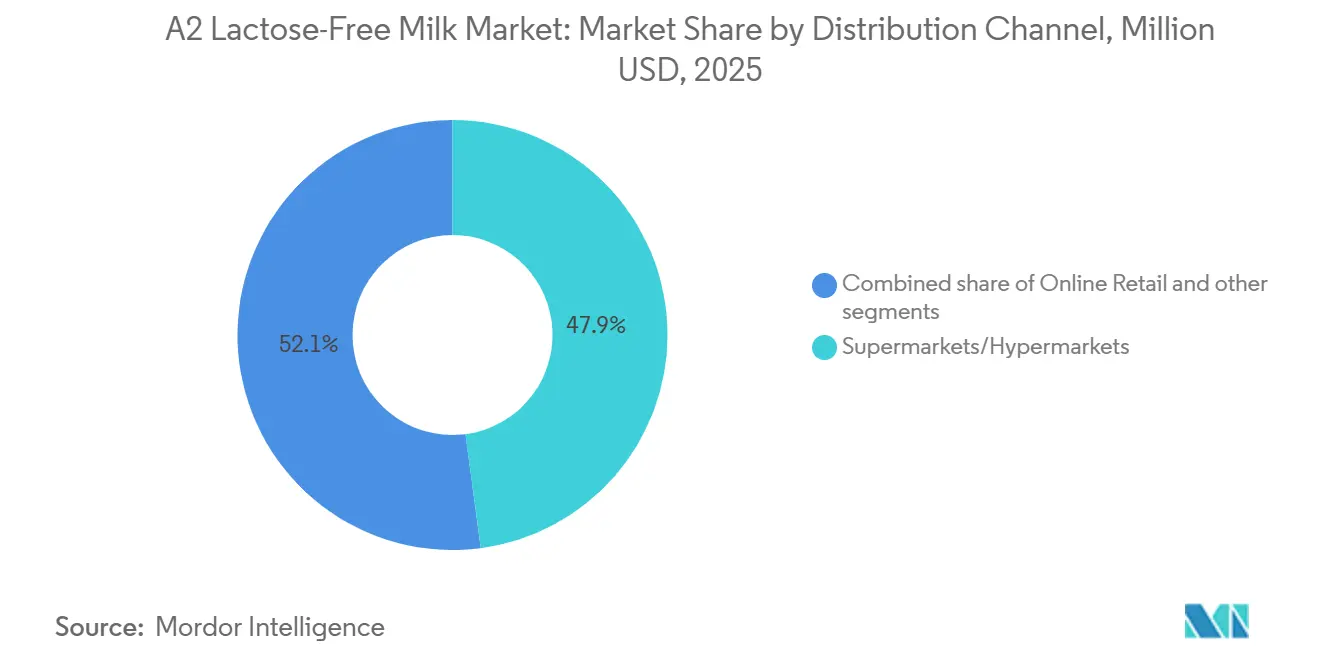
- Nach Vertriebskanal hielten Supermärkte und Verbrauchermärkte im Jahr 2025 einen Anteil von 47,91%, während Online-Einzelhandelsgeschäfte bis 2031 voraussichtlich mit einer CAGR von 15,71% wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 35,01%, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 14,56% wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Bewusstsein für Laktoseintoleranz | +2.5% | Global | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach verdauungsfreundlichen Milchprodukten | +2.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Zunehmendes Gesundheits- und Wellnessbewusstsein | +1.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz für Premium-Funktionsmilchprodukte | +1.4% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach A2-proteinbasierten Milchprodukten | +1.8% | Asien-Pazifik als Kernmarkt, mit Ausstrahlungseffekten auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Ausweitung der Verfügbarkeit laktosefreier Produkte | +1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Bewusstsein für Laktoseintoleranz
Der Markt für A2 laktosefreie Milch profitiert von einer breiteren Anerkennung von Laktoseintoleranz und milchbedingten Verdauungsbeschwerden. Die wissenschaftliche Literatur beziffert die Laktase-Nichtpersistenz auf nahezu 70% der weltweiten erwachsenen Bevölkerung, wobei die Prävalenz in einigen ost- und südostasiatischen Gemeinschaften 90% bis 100% erreicht. Diese Muster schaffen eine große Gruppe von Verbrauchern, die herkömmliche Milchprodukte reduzieren oder meiden können, einschließlich Haushalte, die sonst möglicherweise auf milchfreie Alternativen zurückgreifen oder Milch aus regelmäßigen Einkäufen streichen würden. In China präsentieren Marken in Großstädten A2 laktosefreie Produkte als kombinierte Komfortoption für Haushalte, die Milch bisher gemieden hatten, weil herkömmliche Milchprodukte nicht ihren Bedürfnissen entsprachen. Dies kann ehemalige Nicht-Milchkonsumenten wieder in die Kategorie zurückbringen, anstatt lediglich aktuelle Trinker zwischen Milchsorten zu verlagern, was den relevanten Kundenstamm für Hersteller und Einzelhändler erweitert. Die Chinesische Medizinische Vereinigung veröffentlichte auf der Nationalen Pädiatrischen Akademischen Konferenz 2025 ein Weißbuch zu A2-Beta-Kasein und Gesundheit, das durch Gesundheitsversorgungs- und Säuglingsernährungskanäle zu einem größeren Bewusstsein beiträgt[1].
Steigende Nachfrage nach verdauungsfreundlichen Milchprodukten
Der Kauf von laktosefreien Milchprodukten entwickelt sich über einen rein medizinischen Bedarf hinaus hin zur routinemäßigen Alltagsnutzung. Diese Veränderung verschafft dem Markt für A2 laktosefreie Milch Zugang zu Verbrauchern, die Verdauungskomfort schätzen, ohne eine formale Diagnose zu haben, insbesondere Menschen, die ihren Milchkonsum nach gelegentlichen Beschwerden reduziert haben. Eine randomisierte kontrollierte Crossover-Studie mit Teilnehmern, die Flüssigmilch mieden, ergab minimale allgemeine gastrointestinale Symptome bei herkömmlicher laktosefreier Milch, A2-Milch und A2 laktosefreier Milch. Der Befund unterstützt die Ansicht, dass klinischer Bedarf nicht der einzige Grund ist, warum Verbraucher diese Produkte wählen, obwohl er kein universelles Gesundheitsergebnis für jeden Käufer belegt. Produkte, die Laktoseentfernung mit A2-Protein kombinieren, können Haushalte ansprechen, die eine einfache Alternative zu herkömmlicher Milch suchen, anstatt sie zu zwingen, zwischen zwei separaten Spezialprodukten zu wählen. Diese breite Attraktivität unterstützt eine Premium-Platzierung im Einzelhandel, während die Kategorie auf klare Verbraucherkommunikation und verständliche Produktkennzeichnung angewiesen bleibt.
Zunehmendes Gesundheits- und Wellnessbewusstsein
Gesundheits- und Wellnesspräferenzen erhöhen die Prüfung von Zutatenherkunft und Verarbeitung bei Premium-Milchprodukten. Der Markt für A2 laktosefreie Milch passt zu dieser Präferenz, da er Proteindifferenzierung mit einer laktosefreien Formulierung in einem vertrauten Flüssigmilchformat kombiniert. AURI berichtete, dass 42% der Produzenten auf A2-Milchwirtschaft umstellten, weil sie diese als gesünder betrachteten, während Einzelhändler Markttrends, Premium-Margen und direkte Verbraucheranfragen als Hauptgründe für die Aufnahme von A2-Produkten nannten[2]. Die Eigenmarkenaktivitäten von Trader Joe's, Costco und Ahold Delhaize zeigen, dass A2-Milchprodukte für Mainstream-Premium-Milchkäufer vertrauter werden, auch wenn Markenprodukte durch Unterschiede in Herkunft und Produktpositionierung ihren Wert behalten. Das resultierende Angebot gibt Einzelhändlern die Möglichkeit, Premium-Käufer auf mehr als einem Preispunkt zu bedienen, und ermöglicht es Marken, ihre Kommunikation auf Herkunft, Verarbeitung und Verdauungskomfort zu konzentrieren. Die breitere Nutzung von Gentests und die Kommunikation über Selektivzucht machen die A2-Protein-Unterscheidung für Verbraucher am Kaufort leichter erkennbar.
Wachsende Nachfrage nach Milchprodukten auf Basis von A2-Protein
Die Nachfrage nach A2-Protein erweitert die kommerzielle Rolle des Marktes für A2 laktosefreie Milch über Flüssigmilch hinaus. Produkte, die A2-Milch mit Proteinernährung kombinieren, können dieselbe Verdauungskomfort-Proposition in angrenzenden Formaten nutzen, einschließlich trinkfertiger Produkte für Verbraucher mit aktiven oder wellnessorientierten Routinen. Orgain führte im Juli 2026 einen auf A2-Milch basierenden, laktosefreien trinkfertigen Proteinshake mit 30 g Protein ein und demonstrierte damit die Anwendung dieser Positionierung bei funktionellen Getränken. In Dairy Science and Management veröffentlichte Forschungsergebnisse zeigten die Bereitschaft, einen Aufpreis für A2-Milch zu zahlen, bei Verbrauchern in mehreren Regionen, darunter gesundheitsbewusste italienische Verbraucher. Laktosemalabsorption und die Verdauung von A1-Beta-Kasein sind unterschiedliche Mechanismen, sodass Laktoseentfernung und A2-Protein separate Verbraucheranliegen innerhalb eines Produkts bedienen können, ohne die beiden Vorteile als austauschbar zu behandeln. Diese Unterscheidung unterstützt den Preisaufschlag der Kategorie in klinischen, spezialisierten und Wellness-Einzelhandelskanälen, wo Käufer häufig mehrere funktionale Attribute vergleichen, bevor sie ein Produkt wählen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höherer Preis als herkömmliche Milch | -1.3% | Global | Langfristig (≥ 4 Jahre) |
| Begrenzte Verfügbarkeit A2-zertifizierter Milchviehherden | -1.0% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für spezialisierte Verarbeitung | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzte Infrastruktur für laktosefreie Verarbeitung | -0.7% | Asien-Pazifik und Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höherer Preis als bei konventioneller Milch
Der Markt für A2 laktosefreie Milch hat eine vielschichtige Kostenstruktur, da sowohl die Beschaffung von A2-Herden als auch die laktosefreie Verarbeitung Kosten verursachen. A2-Milch in den Vereinigten Staaten wies einen Aufpreis von 60% bis 70% gegenüber herkömmlicher Milch auf, während Marken-A2-Produkte ohne Laktose einen weiteren Aufpreis gegenüber eigenständigen A2-Produkten hatten[3]. Dies begrenzt die Durchdringung bei einkommensschwächeren Haushalten, selbst wenn Verbraucher die doppelte Proposition verstehen und sie als relevant für ihre Ernährungsbedürfnisse betrachten. Preissensitivität ist besonders relevant im asiatisch-pazifischen Raum und in Südamerika, wo Kaufentscheidungen eng mit den alltäglichen Kosten von Grundnahrungsmitteln verbunden sein können. Eigenmarken-Laktosefreiprodukte können auch Einzelhändlerdruck auf Markenprodukte in reifen Märkten erzeugen, da Verbraucher möglicherweise Laktoseentfernung akzeptieren, ohne für die zusätzliche A2-Proposition zu zahlen. Verarbeitungsverbesserungen können den Kostendruck schrittweise verringern, beseitigen jedoch nicht die Notwendigkeit einer verifizierten A2-Milchversorgung oder die Kosten für die Aufrechterhaltung der Produktqualität im Vertrieb.
Begrenzte Verfügbarkeit von A2-zertifizierten Milchviehherden
Die Versorgung mit A2-zertifizierter Milch bleibt eine praktische Einschränkung für den Markt für A2 laktosefreie Milch. Die Umstellung einer Herde erfordert individuelle Gentests und mehrjährige Selektivzuchtprogramme, und die vollständige Zertifizierung kann bis zu 10 Jahre dauern, bevor ein Verarbeiter auf eine große verifizierte Versorgungsbasis zurückgreifen kann. Dies begrenzt die Geschwindigkeit, mit der Verarbeiter die Rohmilchbeschaffung erhöhen können, ohne auf ausgedehnte Lieferketten zurückzugreifen, die Transport-, Kühlketten- und Koordinationsanforderungen hinzufügen. Die Kosten für Genomtests sanken von 80 USD pro Tier im Jahr 2018 auf weniger als 15 USD bis 2024, was die Herdenumstellung für kleinere Betriebe zugänglicher macht. Die Versorgungsausweitung dürfte mittelfristig dort eingeschränkt bleiben, wo die Infrastruktur für Jersey- und Guernsey-Rassen begrenzt ist, da Gentests allein den Zuchtzyklus nicht verkürzen können. Das exklusive A2-Milchversorgungsabkommen von Brownes Dairy vom November 2025 erfordert individuelle Gentests für jede Kuh in den Lieferantenherden und zeigt, warum langfristige Beschaffungsvereinbarungen etablierten Verarbeitern zugutekommen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Vollmilch führt, während fettreduzierte Optionen expandierenVollmilch A2 laktosefrei hatte den größten Anteil am Markt für A2 laktosefreie Milch und erzielte im Jahr 2025 51,27 % des Gesamtumsatzes. Ihre starke Marktposition wird in erster Linie durch die Verbraucherpräferenz für Milch mit einem reichhaltigeren Geschmack, einer cremigeren Textur und einem höheren Nährwertgehalt angetrieben. Vollmilch bleibt eine Standardwahl für Haushalte, Kinder und Verbraucher, die minimal verarbeitete Milchprodukte suchen. Die Kombination aus A2-Protein und laktosefreier Formulierung steigert ihre Attraktivität bei Personen mit Verdauungsempfindlichkeit, die keine Abstriche bei Geschmack oder Mundgefühl machen möchten. Die Verfügbarkeit im Einzelhandel in Supermärkten, Hypermärkten, Convenience-Stores und Online-Lebensmittelplattformen hat die Nachfrage nach diesem Segment weiter gestärkt.
Fettreduzierte A2 laktosefreie Milch wird voraussichtlich der am schnellsten wachsende Produkttyp auf dem Markt sein und im Zeitraum 2025–2031 eine CAGR von 14,32 % verzeichnen. Das Segment profitiert vom zunehmenden Verbraucherfokus auf Gewichtsmanagement, Herzgesundheit und Kalorienreduzierung ohne Verzicht auf Milchkonsum. Gesundheitsbewusste Erwachsene und alternde Bevölkerungsgruppen wählen zunehmend fettreduzierte Milchprodukte, die einen geringeren Fettgehalt bieten und gleichzeitig die Protein- und Kalziumaufnahme aufrechterhalten. Die A2- und laktosefreie Positionierung bietet einen zusätzlichen Vorteil für die Verdauungsgesundheit und macht das Produkt für eine breitere Verbraucherbasis attraktiv.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Verpackung:
Flaschen unterstützen Frische, während Kartons die Reichweite erweiternFlaschen machten im Jahr 2025 44,58% des Marktes für A2 laktosefreie Milch nach Verpackung aus. Das Format ist mit der Wahrnehmung von frischer gekühlter Milch und einem minimal verarbeiteten Produkt verbunden. Seine Abhängigkeit von Kühlkettenkapazitäten kann die Verfügbarkeit dort einschränken, wo die Kühllogistik inkonsistent ist. Flaschen bleiben für Vollmilch- und fettreduzierte Produkte in etablierten Frischmilch-Einzelhandelsnetzwerken wichtig. Sie bieten auch ein vertrautes Format für Verbraucher, die A2 laktosefreie Milch zum ersten Mal ausprobieren. Diese Präferenz kann die Flaschennachfrage aufrechterhalten, auch wenn alternative Formate zugänglicher werden.
Kartons werden voraussichtlich bis 2031 mit einer CAGR von 14,76% wachsen. Ihre Kompatibilität mit der UHT-Verarbeitung ermöglicht eine Haltbarkeit von 6 bis 12 Monaten ohne Kühlung, was die Vertriebsflexibilität verbessert. Kartons sind auch für die E-Commerce-Abwicklung und Exportlieferungen effizient. Für Sekundärstädte im asiatisch-pazifischen Raum und den Vertrieb in den Nahen Osten und nach Afrika können Karton-UHT-Produkte Märkte ohne größere Investitionen in Kühllogistik erschließen. Beutel bedienen Nischen-Institutionskäufer, darunter Schulen und Krankenhäuser in preissensiblen Märkten. Tetra Pak fügte dem Molkereiverarbeitungshandbuch 2025 ein neues Kapitel über laktosefreie Milchprodukte hinzu, was die Aufmerksamkeit von Gerätelieferanten auf die Kategorieverarbeitung widerspiegelt.
Nach Vertriebskanal:
Supermärkte führen, während der Online-Handel an Dynamik gewinntSupermärkte und Verbrauchermärkte hielten im Jahr 2025 47,91% des Marktes für A2 laktosefreie Milch. Diese Verkaufsstellen bleiben das primäre Ziel für frische Milchprodukte und verfügen über die für gekühlte Produkte erforderliche Kühlkettenkapazität. Die breite Verfügbarkeit im Geschäft ermöglicht es Verbrauchern, A2 laktosefreie Optionen mit herkömmlicher Milch und Standard-Laktosefreiprodukten zu vergleichen. Der Kanal ist besonders wichtig für Vollmilch- und fettreduzierte Produkte, die auf Kühlpräsentation angewiesen sind. Seine ausgereifte Rolle in den Vereinigten Staaten bedeutet, dass zukünftiges Wachstum zunehmend aus Online- und angrenzenden Einzelhandelskanälen kommen dürfte. Convenience-Stores können Sofortkäufe erfassen, können aber in der Regel kein vollständiges A2 laktosefreies Sortiment führen.
Online-Einzelhandelsgeschäfte werden bis 2031 voraussichtlich mit einer CAGR von 15,71% wachsen. Dieser Kanal eignet sich für eine Kategorie, in der Verbraucher Verdauungsgesundheitsprodukte häufig vor dem Kauf recherchieren. Suche, Bewertungen und Produktdetailseiten können den Unterschied zwischen A2-Protein und Laktoseentfernung umfassender erklären als ein Regalschild. In China werden Tmall, JD.com, Meituan Maicai und Dingdong Maicai zu wichtigen Einzelhandels-Kontaktpunkten für jüngere städtische Käufer. Der Inlandsmarktanteil von The A2 Milk Company im Online-Bereich in China erreichte im ersten Halbjahr des Geschäftsjahres 2026 4,4%, ein Anstieg um 0,2 Prozentpunkte im Jahresvergleich. Digitale Kanäle können daher Aufklärung, Wiederholungsbestellungen und den Vertrieb eines breiteren Produktsortiments unterstützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika A2 Laktosefreie Milch Markt
Nordamerika hielt den größten Anteil am Markt für A2 laktosefreie Milch und machte 2025 35,01 % des Umsatzes aus. Die Region profitiert von einem hohen Verbraucherbewusstsein für Laktoseintoleranz und Produkte für die Verdauungsgesundheit. Die starke Nachfrage nach Premium-Milchprodukten und funktionellen Getränken hat die Einführung von A2 laktosefreier Milch unterstützt. Gut etablierte Einzelhandelsnetzwerke und Kühlketteninfrastrukturen gewährleisten eine breite Produktverfügbarkeit in Supermärkten, Hypermärkten und Online-Kanälen. Die Präsenz führender Molkereiunternehmen und kontinuierliche Produktinnovationen stärken das Marktwachstum zusätzlich. Die wachsende Präferenz für Milchprodukte mit sauberer Kennzeichnung und hohem Proteingehalt unterstützt weiterhin die dominante Stellung der Region.
APAC A2 Laktosefreie Milch Markt
Asien-Pazifik wird voraussichtlich der am schnellsten wachsende regionale Markt sein und sich im Zeitraum 2025–2031 mit einem CAGR von 14,56 % ausdehnen. Das Wachstum wird durch ein zunehmendes Bewusstsein für Laktoseintoleranz in Ländern wie China, Indien, Australien und Neuseeland angetrieben. Rasche Urbanisierung, steigende verfügbare Einkommen und veränderte Ernährungsgewohnheiten steigern die Nachfrage nach Premium-Milchprodukten. Verbraucher suchen zunehmend nach Milchprodukten, die Verdauungskomfort und ernährungsphysiologische Vorteile bieten. Die Ausweitung moderner Einzelhandelsformate und E-Commerce-Plattformen verbessert die Produktzugänglichkeit in der gesamten Region.
EMEA und Südamerika A2 Laktosefreie Milch Markt
Europa, Südamerika sowie der Nahe Osten und Afrika tragen ebenfalls zur Expansion des Marktes für A2 laktosefreie Milch bei. Europa profitiert von einer reifen Milchwirtschaft und einer wachsenden Nachfrage nach spezialisierten und gesundheitsorientierten Milchprodukten. Südamerika erlebt eine schrittweise Akzeptanz, die durch verbesserte Einzelhandelsverteilung und ein wachsendes Bewusstsein für laktosefreie Ernährung unterstützt wird. Im Nahen Osten und in Afrika unterstützen wachsende städtische Bevölkerungen und eine höhere Nachfrage nach verpackten Premium-Milchprodukten das Marktwachstum.

Wettbewerbslandschaft
Der Markt für A2 laktosefreie Milch ist durch ein mittleres Konzentrationsgrad gekennzeichnet. The A2 Milk Company behält als Kategoriebegründer Markenanerkennung und Lieferkettenvorteile, hält jedoch keinen Mehrheitsanteil. Die Übernahme der A2-Pōkeno-Anlage im September 2025 für 282 Millionen NZD, gefolgt von der Genehmigung im Juni 2026 zur Registrierung von Säuglingsnahrungsprodukten mit China-Etikett am Standort, stärkt ihre Fertigungs- und Regulierungsposition. Der Schritt bietet eine größere Kontrolle über Produktion, Produktregistrierung und Lieferkettenkoordination. Der Markt für A2 laktosefreie Milch bleibt für andere Unternehmen offen, die eine verifizierte Versorgung und eine glaubwürdige Verbraucherproposition aufbauen können.
Danone, Nestlé und Fonterra können etablierte laktosefreie Milchprodukt- oder Säuglingsernährungsmarken nutzen, um in A2-bezogene Produkte einzusteigen. Sie stehen vor einer anderen Herausforderung, da verifizierte A2-Rohmilchversorgung im großen Maßstab ohne dedizierte Herdenzertifizierungssysteme schwerer aufzubauen ist. Fonterra stellte seine Anchor-A2-Milchreihe in Neuseeland im Jahr 2025 ein und lenkte Investitionen in seine Anchor-Zero-Lacto-Reihe um, was zeigt, dass große Verarbeiter unter Premium-Milch-Unterkategorien priorisieren müssen. Kleinere indische Betreiber mit einheimischen Rassen und südostasiatische Genossenschaften können einen lokalen Beschaffungsvorteil haben, wenn sie Laktosefreiverarbeitungskapazitäten aufbauen können.
Die Verarbeitungswirtschaft ist ein wichtiger Wettbewerbshebel im Markt für A2 laktosefreie Milch. Peer-reviewed-Forschung zu 3D-gedruckten Durchflussreaktoren berichtete von einer Laktosehydrolyse-Effizienz von mindestens 94%, was auf einen möglichen Weg zur Verbesserung der Produktionseffizienz hinweist. Niedrigere Verarbeitungskosten könnten kleineren Produzenten helfen, wettbewerbsfähig zu sein, ohne die Produktqualität zu beeinträchtigen. Die regulatorische Compliance in China und Indien begünstigt Unternehmen, die Produktregistrierung, Kennzeichnung und Lieferverifikation verwalten können, wie die China-Etikett-Registrierung von The A2 Milk Company in Pōkeno zeigt. Der Spezialvollmilch-Launch von Clover Sonoma zeigt, wie gestapelte Qualitätsansprüche ein fokussiertes Premium-Publikum bedienen können.
Marktführer in der Branche für A2 laktosefreie Milch
-
The a2 Milk Company Limited
-
Fonterra Co-operative Group Limited
-
Danone S.A.
-
Nestlé S.A.
-
Lactalis Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
A2 Laktosefreie Milch Markt Unternehmen in diesem Bericht
- The a2 Milk Company Limited
- Fonterra Co-operative Group Limited
- Danone S.A.
- Nestlé S.A.
- Arla Foods amba
- Lactalis Group
- Saputo Inc.
- Royal FrieslandCampina N.V.
- Gujarat Cooperative Milk Marketing Federation Ltd.
- Provilac Dairy Farms Private Limited
- CROPP Cooperative
- Green Valley Creamery, LLC
- Horizon Organic
- Shoonya Farms
- Prolactal GmbH
- Oshun Food Products
- Stonyfield Farm, Inc.
- Organic Valley
- Aurora Organic Dairy Corporation
- Freedom Foods Group Limited

Neueste Industrielle Entwicklungen in A2 Laktosefreie Milch Markt
- Juni 2026: The a2 Milk Company erhielt die Genehmigung der Staatlichen Marktaufsichtsbehörde Chinas, zwei Säuglingsnahrungsprodukte mit China-Etikett unter der Marke a2™ in seiner a2 Pōkeno-Anlage zu registrieren, womit der letzte regulatorische Schritt der Anlagenübernahme für 282 Millionen NZD abgeschlossen wurde und neue Produkteinführungen in der zweiten Hälfte des Jahres 2026 ermöglicht werden. Das Unternehmen kündigte gleichzeitig eine Sonderdividende von 300 Millionen NZD an, was das Vertrauen in seine gestärkte Lieferkettenposition widerspiegelt.
- April 2026: Tetra Pak lancierte in Zusammenarbeit mit dem italienischen Molkereiunternehmen Sterilgarda Alimenti den ersten 1-Liter-Familienkarton in aseptischer Ausführung, der eine papierbasierte Barriere enthielt. In Kombination mit biobasierten Polymeren erhöhte die Verpackung den Anteil erneuerbarer Materialien auf 90 % und trug zur Reduzierung des gesamten CO₂-Fußabdrucks bei, was den Wandel hin zu nachhaltigeren aseptischen Verpackungslösungen unterstützt.
- September 2025: The a2 Milk Company schloss die Übernahme der Pokeno-Produktionsanlage von Yashili New Zealand für 282 Millionen NZD bzw. 168 Millionen USD ab. Die Anlage unterstützte die integrierte Nährstoffproduktion und die Herstellung von Säuglingsnahrung mit China-Etikett und stärkte die Fertigungskapazitäten und die Lieferkettenkontrolle des Unternehmens.


Globaler Berichtsumfang für den Markt für A2 laktosefreie Milch
A2-Milch ist Milch, die nur den A2-Typ des Beta-Kasein-Proteins enthält, ein natürlich vorkommendes Protein in Kuhmilch. Der A2-Milchmarkt ist nach Form, Verpackung, Vertriebskanal und Geografie segmentiert. Der Bericht über den Markt für A2 laktosefreie Milch ist nach Produkttyp in Vollmilch, fettreduzierte Milch und Magermilch segmentiert. Nach Verpackung ist der Markt in Flaschen, Kartons, Beutel und Sonstiges segmentiert. Nach Vertriebskanal ist der Markt in Supermärkte/Verbrauchermärkte, Convenience-Stores, Online-Einzelhandel und Sonstiges segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, Südamerika sowie den Nahen Osten und Afrika segmentiert. Für jedes Segment wurden Marktgröße und Prognosen in Wertangaben (Millionen USD) vorgenommen.
| Vollmilch A2 laktosefrei |
| Fettreduzierte A2 laktosefreie Milch |
| Magermilch A2 laktosefrei |
| Flaschen |
| Kartons |
| Beutel |
| Sonstige |
| Supermärkte/Hypermärkte |
| Convenience-Stores |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Vollmilch A2 laktosefrei | |
| Fettreduzierte A2 laktosefreie Milch | ||
| Magermilch A2 laktosefrei | ||
| Nach Verpackung | Flaschen | |
| Kartons | ||
| Beutel | ||
| Sonstige | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Convenience-Stores | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach A2 laktosefreier Milch an?
Die Nachfrage kommt von Verbrauchern, die Laktoseintoleranz managen, von Personen, die Verdauungskomfort suchen, und von Käufern, die die A2-Proteindifferenzierung schätzen.
Wie groß ist der Sektor für A2 laktosefreie Milch?
Der Markt wird voraussichtlich von 0,95 Milliarden USD im Jahr 2026 auf 1,67 Milliarden USD bis 2031 bei einer CAGR von 11,94 % wachsen.
Welcher Produkttyp führt die Verkäufe an?
Vollmilch A2 laktosefrei führte im Jahr 2025 mit einem Anteil von 51,27%, während fettreduzierte Produkte das schnellste prognostizierte Wachstum aufweisen.
Welcher Vertriebskanal wächst am schnellsten?
Online-Einzelhandelsgeschäfte werden bis 2031 voraussichtlich mit einer CAGR von 15,71% wachsen, da Verbraucher Verdauungsgesundheitsprodukte häufig vor dem Kauf recherchieren.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
