
Marktgröße und Marktanteil der Uhrenkomponentenherstellung im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
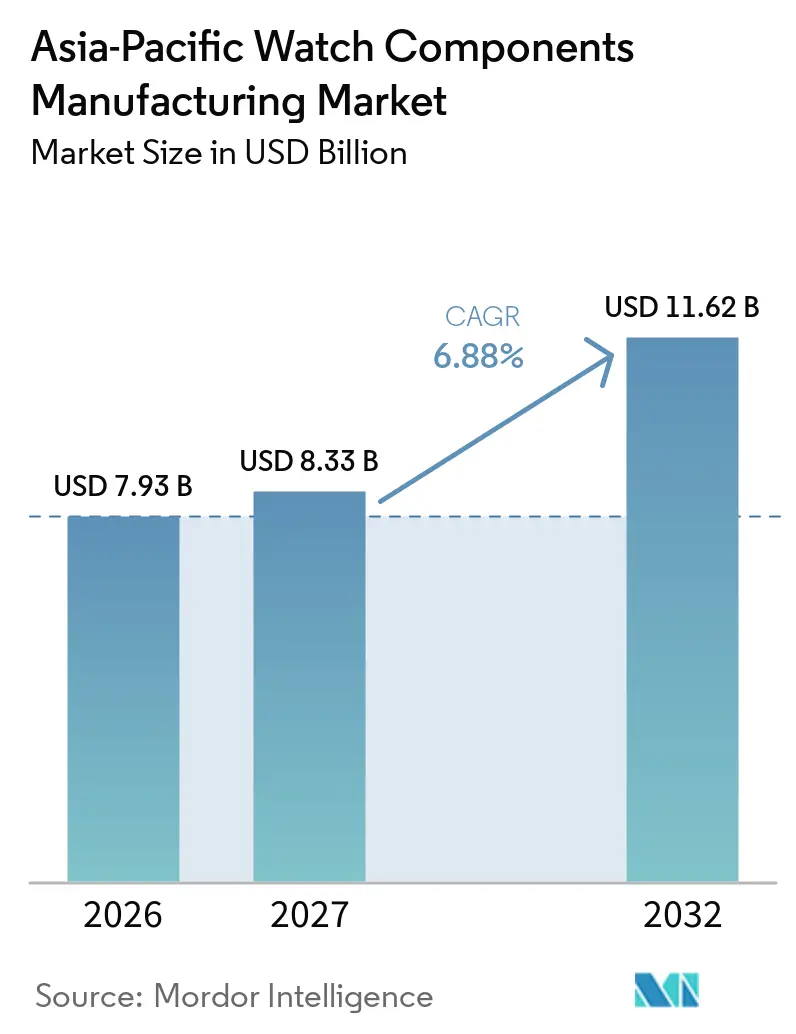
| Marktgröße im Basisjahr (2026) | 7.93 Milliarden US-Dollar |
| Marktgröße (2027) | 8.33 Milliarden US-Dollar |
| Marktgröße (2032) | 11.62 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.88 % |
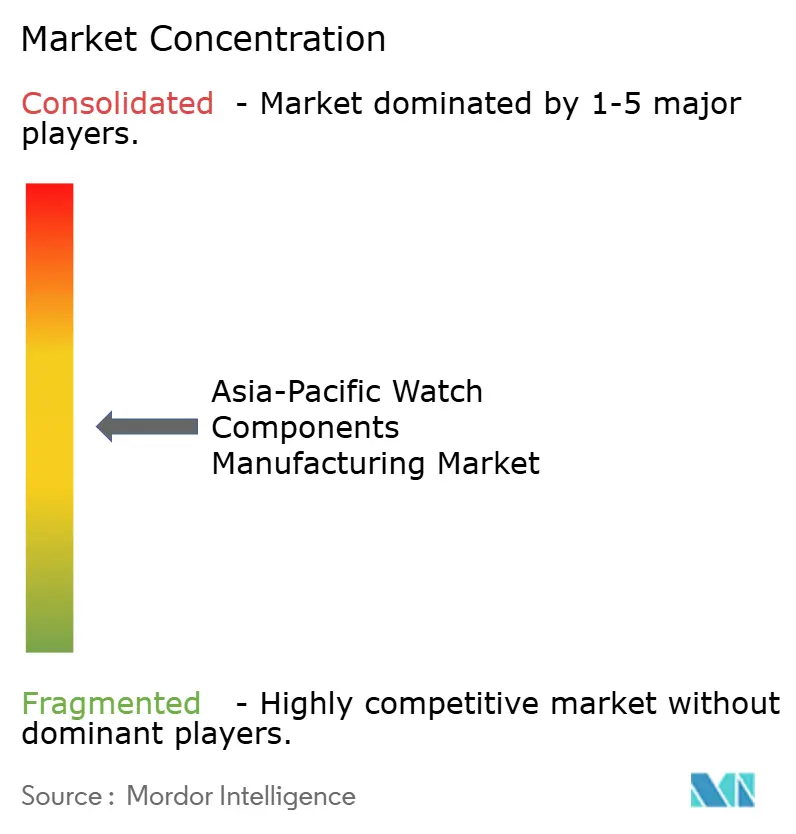
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Uhrenkomponentenherstellung im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße der Uhrenkomponentenherstellung im asiatisch-pazifischen Raum soll von 7,93 Milliarden USD im Jahr 2026 und 8,33 Milliarden USD im Jahr 2027 auf 11,62 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 6,88 % verzeichnen.
Die Region vereint spezialisierte Produktionszentren für Uhrwerksteile, Kristalle, Zifferblätter, Gehäuse, Armbänder und Veredelung, was es Marken ermöglicht, verschiedene Präzisionsinputs innerhalb derselben breiten Fertigungsregion zu beziehen. Die Premiumisierung der Uhrmacherei erhöht den Wert der für jede Einheit erforderlichen Materialien und Veredelungen, selbst wenn die Uhrenvolumina nicht im gleichen Tempo steigen. Integrierte Hersteller sind besser positioniert, um Qualität, Timing und Materialverfügbarkeit zu steuern, da sie mehr des Komponentenflusses kontrollieren. China bleibt die wichtigste Produktionsbasis, während Indien und ASEAN-Fertigungsstandorte die regionale Kunden- und Produktionsbasis erweitern. Die steigende Nachfrage nach Saphirkristallen, präzisionsgefertigten Metallkomponenten, Keramikteilen und individualisierten Außenveredelungen ermutigt Hersteller zudem, in fortschrittliche Bearbeitungs-, Oberflächenbehandlungs- und Qualitätskontrollkapazitäten zu investieren. Parallel dazu schafft die Expansion inländischer Uhrenmarken und unabhängiger Mikromarken Chancen für Komponentenlieferanten, die kleinere Produktionsläufe, differenzierte Designs und flexible Bestellvolumina bedienen können. Diese Anforderungen erhöhen die Bedeutung von Lieferantenspezialisierung, Produktionsflexibilität und gleichbleibender Komponentenqualität.
Wichtigste Erkenntnisse des Berichts
- Nach Komponententyp hielten Uhrwerkskomponenten im Jahr 2026 einen Anteil von 30 % am Markt für Uhrenkomponentenherstellung im asiatisch-pazifischen Raum, während Kristallkomponenten bis 2032 voraussichtlich mit einer CAGR von 7,6 % wachsen werden.
- Nach Uhrentyp entfielen im Jahr 2026 55,7 % der Marktgröße der Uhrenkomponentenherstellung im asiatisch-pazifischen Raum auf Quarzuhren, während Smart- und Hybriduhren voraussichtlich mit der höchsten CAGR von 10,9 % bis 2032 wachsen werden.
- Nach Material entfielen im Jahr 2026 31,9 % des Umsatzes auf Edelstahl und andere Eisenlegierungen, während Silizium, Nickel-Phosphor und siliziumbasierte Materialien bis 2032 voraussichtlich mit einer CAGR von 9,6 % wachsen werden.
- Nach Geografie hielt China im Jahr 2026 einen Umsatzanteil von 44 %, während Indien mit einer prognostizierten CAGR von 9,6 % bis 2032 das höchste Wachstum verzeichnete.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premiumisierung und Wiederbelebung der mechanischen und luxuriösen Uhrmacherei | +1.8% | China, Japan, Südkorea und Indien | Langfristig (≥ 4 Jahre) |
| Steigende Uhrenproduktion im asiatisch-pazifischen Raum und Entwicklung regionaler Marken | +1.5% | China, Japan, Indien, Südkorea und Thailand | Mittelfristig (2–4 Jahre) |
| Einsatz von Silizium, Keramik, Saphir, Titan und anderen fortschrittlichen Materialien | +1.2% | Japan, China, Taiwan, Thailand und Indien | Langfristig (≥ 4 Jahre) |
| Regionalisierung der Beschaffung und Diversifizierung der ASEAN-Kapazitäten | +0.9% | Vietnam, Thailand, Kambodscha, Malaysia, Indonesien und Indien | Mittelfristig (2–4 Jahre) |
| Flexible Kleinserienversorgung für Mikromarken und unabhängige Uhrmacher | +0.7% | China, Japan, Singapur und Hongkong | Kurzfristig (≤ 2 Jahre) |
| Reparierbarkeit und Nachfrage nach Ersatzteilen im Langzeitsegment | +0.5% | Kernmarkt im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumisierung und Wiederbelebung der mechanischen und luxuriösen Uhrmacherei
Die Premiumisierung ermöglicht es Komponentenlieferanten, den Umsatz durch höherwertige Inputs zu steigern, anstatt lediglich die Stückzahl zu erhöhen. Die Nachfrage nach Saphirkristallen, hochwertigen Uhrwerksrohlingen, beschichteten Gehäusen, detaillierten Zifferblättern und veredelten Armbändern erhöht den Wert jeder Uhr. Dies begünstigt Hersteller, die über wiederholte Produktionsläufe hinweg gleichbleibende Maße, kosmetische Qualität und Materialeigenschaften gewährleisten können. Seagull Watch demonstrierte diese Bewegung hin zu höherwertigen Produkten, als das Unternehmen auf der Watches and Wonders 2025 einen Schleppzeiger-Chronographen vorstellte und seine vertikal integrierte Kompetenz über Komponenten hinweg präsentierte. Der Markt für Uhrenkomponentenherstellung im asiatisch-pazifischen Raum profitiert daher, wenn Premiummarken Teile benötigen, die schwerer zu ersetzen und anspruchsvoller zu qualifizieren sind. Das Ergebnis ist eine größere Bedeutung von Veredelung, Präzisionswerkzeugbau, Materialvalidierung und zuverlässigen Lieferbeziehungen, die mit Designgesprächen beginnen, über Pilotmuster und Tests fortgeführt werden und auch dann wichtig bleiben, wenn ein Produkt in die reguläre Produktion übergeht, da Premiummarken die Konsistenz über Modelle, Farben, Gehäusegrößen und Produktionschargen hinweg schützen müssen.
Steigende Uhrenproduktion im asiatisch-pazifischen Raum und Entwicklung regionaler Marken
China, Japan, Indien und Südostasien bieten Produktionskapazitäten für Uhrwerke, Außenteile, Zifferblätter, Zeiger, Kristalle, Armbänder und die Endmontage. Regionale Marken schaffen zunehmend Komponentennachfrage näher an dem Ort, an dem Produkte entworfen und montiert werden. Dies verschafft Lieferanten eine Kundenbasis, die nicht auf Exportaufträge etablierter ausländischer Häuser beschränkt ist. Indiens Komponentensektor hat durch Armbänder, Zifferblätter, Zeiger und Präzisionstechnikaktivitäten an Bedeutung gewonnen, die sowohl inländische als auch internationale Kunden bedienen. Der Markt für Uhrenkomponentenherstellung im asiatisch-pazifischen Raum gewinnt an Widerstandsfähigkeit, wenn die lokale Markenentwicklung einen weiteren Nachfragekanal für qualifizierte Komponenten schafft. Diese Entwicklung macht auch Schnelligkeit, kürzere Produktionsläufe und direkte technische Koordination für Lieferanten wichtiger, da neue oder wachsende regionale Marken häufig Designs anpassen, Muster bestätigen, Nachbestellungen aufgeben und die Produktidentität aufrechterhalten müssen, ohne die langen Planungszyklen großer globaler Kollektionen.
Einsatz von Silizium, Keramik, Saphir, Titan und anderen fortschrittlichen Materialien
Silizium, Keramik, Saphir, Titan, beschichteter Stahl und technische Legierungen verändern den Materialmix in Präzisionsuhrenteilen. Diese Materialien können je nach Teil und Anwendung Korrosionsbeständigkeit, geringes Gewicht, Magnetfeldresistenz, Kratzfestigkeit oder besondere Designoberflächen unterstützen. Siliziumkomponenten sind besonders relevant für Hemmungs- und Reguliersysteme, bei denen Genauigkeit und geringe Reibung hochwertige mechanische Designs unterstützen können. Die Produktpräsentation von Seagull Watch im Jahr 2025 verdeutlichte den breiteren regionalen Vorstoß hin zu technisch anspruchsvollen mechanischen Produkten, anstatt nur grundlegende Uhrwerksversorgung anzubieten. Lieferanten mit sauberen Produktionsumgebungen, spezialisiertem Werkzeugbau, Beschichtungskompetenz oder Materialwissen können sich einen wichtigeren Platz in der Wertschöpfungskette sichern. Der Markt für Uhrenkomponentenherstellung im asiatisch-pazifischen Raum profitiert auch von verwandten Optik-, Präzisionsbearbeitungs- und Oberflächenbehandlungskapazitäten, die für verschiedene fortschrittliche Materialien eingesetzt werden können, sodass dieselbe Produktionsbasis Uhrenkomponenten unterstützen kann, während eng verwandtes Wissen auf Materialvorbereitung, kontrollierte Veredelung, Inspektion und hochpräzise Produktionsprozesse angewendet wird.
Regionalisierung der Beschaffung und Diversifizierung der ASEAN-Kapazitäten
Marken und Komponentenkäufer verteilen ausgewählte Produktionsaktivitäten auf mehrere asiatische Standorte, um die Abhängigkeit von einem einzigen Fertigungszentrum zu verringern. Vietnam, Thailand, Kambodscha, Malaysia, Indonesien und Indien können diese Diversifizierung durch Montage, Veredelung, Kristallproduktion, Armbandproduktion und verwandte Präzisionsarbeiten unterstützen. Das Muster beseitigt nicht Chinas Bedeutung, da chinesische Cluster nach wie vor eng mit regionalen Werkzeugen, Materialien und Komponentenflüssen verbunden sind. Stattdessen entsteht eine regionale Versorgungsstruktur, in der die Produktion je nach Kosten, Lieferzeit, technischer Kompetenz und Kundenanforderungen zugewiesen werden kann. China und die ASEAN unterzeichneten im Oktober 2026 das aktualisierte ASEAN-China-Freihandelsabkommen und schufen damit einen politischen Rahmen, der tiefere regionale Wirtschaftsverbindungen unterstützt.[1] Für den Markt für Uhrenkomponentenherstellung im asiatisch-pazifischen Raum kann ein breiterer Fertigungs-Fußabdruck das Lieferrisiko verringern und Raum für Prozessentwicklung außerhalb etablierter Zentren schaffen, während Lieferanten technische Verbindungen zu chinesischen Produktionszentren aufrechterhalten und Kundenbeziehungen über eine größere Anzahl regionaler Fertigungsstandorte aufbauen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Luxusuhren und Volatilität auf Exportmärkten | -1.6% | Lieferanten mit Ausrichtung auf China, Hongkong und Japan | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel in der Mikromechanik und Präzisionsfertigung | -1.2% | Japan, mit der Schweiz verbundene Lieferanten im asiatisch-pazifischen Raum, Indien und Südkorea | Langfristig (≥ 4 Jahre) |
| Lange Lieferantenqualifizierungszyklen und hohe Wechselkosten | -0.8% | Kernmärkte im asiatisch-pazifischen Raum, insbesondere neue ASEAN-Marktteilnehmer | Mittelfristig (2–4 Jahre) |
| Lücken bei der Rückverfolgbarkeit im Aftermarket und Fälschungsrisiko | -0.6% | China, Hongkong, ASEAN, Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Luxusuhren und Volatilität auf Exportmärkten
Komponentenaufträge entwickeln sich entsprechend dem Nachfrageausblick der Marken, die fertige Teile kaufen, insbesondere wenn ein Lieferant exportorientierte Premiumuhrenprogramme bedient. Ein Nachfragerückgang kann Zifferblätter, Zeiger, Uhrwerksteile, Gehäuse und Armbänder betreffen, bevor eine fertige Uhr den Einzelhandel erreicht. Dies lässt Lieferanten mit weniger Transparenz bei der Kapazitätsplanung und Lagerkäufen zurück. Das Risiko ist größer für Unternehmen mit einem engen Kundenstamm oder starker Abhängigkeit von einem einzigen Exportziel. Der Markt für Uhrenkomponentenherstellung im asiatisch-pazifischen Raum benötigt breitere Kundenportfolios und einen ausgewogenen Mix aus mechanischen, Quarz-, Smart- und Aftermarket-Arbeiten, um dieses Risiko zu steuern. Die inländische Uhrennachfrage in Indien und anderen regionalen Märkten bietet ein teilweises Gegengewicht. Dennoch beseitigt sie nicht die Notwendigkeit flexibler Betriebe, die Arbeitskräfte, Werkzeuge, Materialbestellungen und Produktionspläne über verschiedene Komponentenprogramme hinweg anpassen können, wenn sich Premiumexportaufträge ändern.
Fachkräftemangel in der Mikromechanik und Präzisionsfertigung
Hochwertige Uhrenkomponenten erfordern Fähigkeiten in der Mikrobearbeitung, im Werkzeugbau, in der Montage, im Polieren, in der Qualitätsprüfung, in der Oberflächenbehandlung und in der Uhrwerkseinstellung. Diese Fähigkeiten brauchen Zeit zur Entwicklung und sind schwer allein durch Automatisierung zu ersetzen, insbesondere wenn die Arbeit detaillierte Veredelung oder komplexe mechanische Kalibrierung umfasst. Ein Mangel an ausgebildetem Personal kann die Produktion einschränken, selbst wenn Ausrüstung verfügbar ist und die Nachfrage steigt. Das Problem ist besonders wichtig für Lieferanten, die von Standardteilen zu komplexeren mechanischen oder materialintensiven Programmen übergehen. Der Markt für Uhrenkomponentenherstellung im asiatisch-pazifischen Raum ist auf Ausbildungswege angewiesen, die Spezialwissen aufbauen und gleichzeitig erfahrene Facharbeiter halten. Dieser Bedarf verstärkt auch den Vorteil von Unternehmen mit etablierten Ingenieurteams und langjährigem Produktions-Know-how, da diese Unternehmen praktisches Werkstattwissen mit Prozesskontrolle, Lieferantenkoordination, Inspektionsroutinen und den detaillierten Veredelungsstandards ihrer Kunden verbinden können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponententyp:
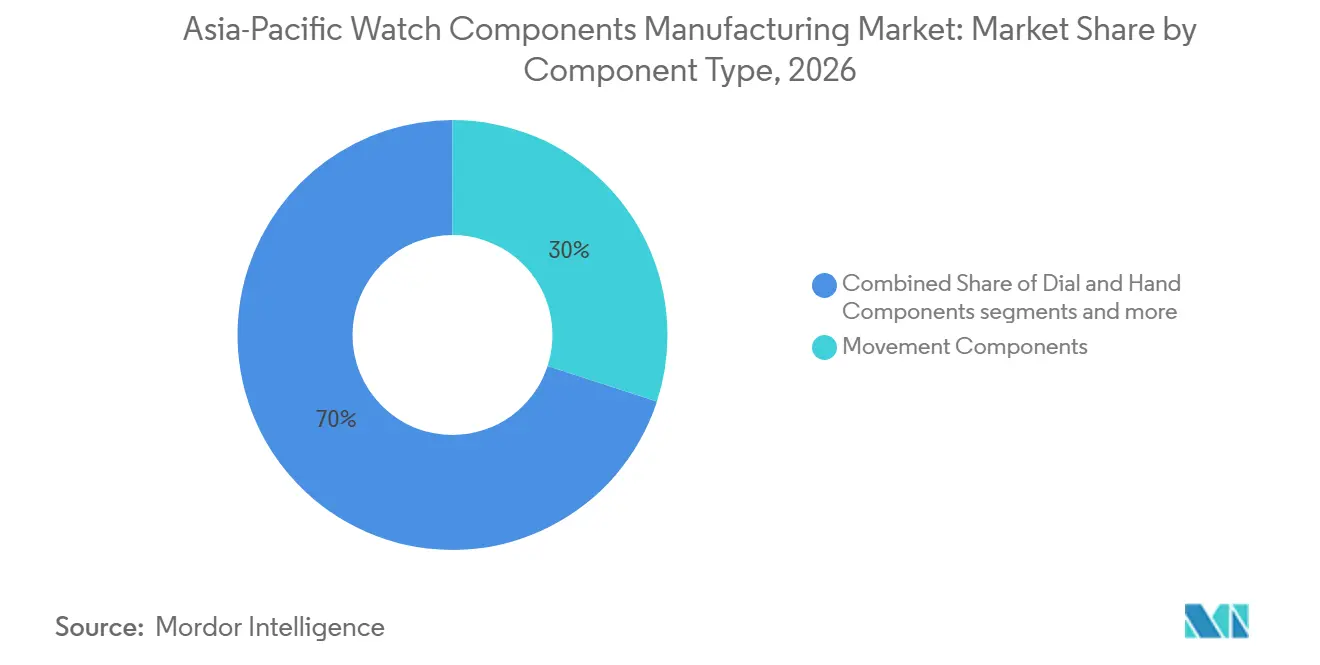
Uhrwerkskomplexität sichert UmsatzführerschaftUhrwerkskomponenten hielten im Jahr 2026 einen Anteil von 30 % am Markt für Uhrenkomponentenherstellung im asiatisch-pazifischen Raum, was den hohen Wert von Werkplatten, Brücken, Räderwerken, Hemmungen und Regulierteilen widerspiegelt. Diese Inputs bilden den Betriebskern mechanischer Uhren und erfordern eine enge Koordination zwischen Design, Materialien, Werkzeugbau und Montage. Ihr Wert basiert nicht allein auf der Größe, da kleine Teile die Genauigkeit, Zuverlässigkeit und Wartbarkeit einer fertigen Uhr bestimmen können. Erweiterte Kundenqualifizierungen verschaffen etablierten Lieferanten eine stärkere Position, sobald ein Uhrwerksdesign akzeptiert wurde. Der Markt für Uhrenkomponentenherstellung im asiatisch-pazifischen Raum umfasst tiefes Uhrwerkswissen in Tianjin, Japan und anderen Spezialstandorten. Seagull Watch meldete im Jahr 2025 eine jährliche Kapazität von 3 Millionen Uhrwerken, was den Umfang der in China verfügbaren Uhrwerksherstellung zeigt.[2] Das Unternehmen meldete außerdem 1.457 weltweite Patente, darunter technische Arbeiten zu hochkomplexen Komplikationen. Diese Kombination aus Umfang und technischer Kompetenz unterstützt die anhaltende Umsatzführerschaft von Uhrwerkskomponenten.
Kristallkomponenten sollen bis 2032 mit einer CAGR von 7,6 % wachsen und sind damit die am schnellsten wachsende Komponentenkategorie. Die Saphirnachfrage ist zentral für dieses Wachstum, da Premium-Mechanik-, Hybrid- und Smartwatch-Designs kratzfeste transparente Abdeckungen mit gleichbleibender optischer Qualität benötigen. Kristalllieferanten müssen Materialverarbeitung, Schneiden, Formen, Beschichten und Qualitätskontrolle bewältigen und dabei verschiedene Gehäusedesigns bedienen. Thailand und China bleiben wichtig für die regionale Kristallversorgungsbasis, neben verwandten Optik- und Waferverarbeitungskapazitäten. Außen- und Habillage-Komponenten, einschließlich Gehäuse, Lünetten, Hörner, Kronen und Gehäuseböden, bleiben die nächste wichtige Gruppe, da sie das Erscheinungsbild und die Tragbarkeit einer Uhr bestimmen. Zifferblatt- und Zeigerlieferanten behalten eine praktische Rolle bei der Produktdifferenzierung durch Farbe, Textur, Indizes, Druck und Veredelung. Dichtungs- und Authentifizierungskomponenten sind kleinere Kategorien, aber sie sind wichtig, da Marken zuverlässige Wasserdichtigkeit und klarere Lieferkettendokumentation anstreben.

Nach Uhrentyp:
Quarzvolumen bildet Mengenbasis, Smartuhren treiben MargenentwicklungQuarzuhren hielten im Jahr 2026 einen Umsatzanteil von 55,7 % und bildeten damit die höchste Mengenbasis unter den Uhrenkategorien. Ihre Produktion unterstützt die anhaltende Nachfrage nach Gehäusen, Armbändern, Kristallen, Zifferblättern, Zeigern, Batterien und standardisierten Uhrwerksinputs. Große Quarzprogramme helfen Fabriken, die Kosten für Präzisionsausrüstung, Werkzeugbau, Inspektion und Mitarbeiterschulung auf hohe Produktionsvolumina zu verteilen. Dies macht Quarzarbeit wichtig, selbst wenn Premium-Mechanikmodelle mehr Wert pro Einheit generieren. Der Markt für Uhrenkomponentenherstellung im asiatisch-pazifischen Raum nutzt diese Mengenbasis, um das breitere Ökosystem von Lieferanten und Subunternehmern aufrechtzuerhalten. Etablierte Produktionscluster in Guangdong, Shenzhen und Großchina bieten engen Zugang zu Komponentenherstellern und Montagekapazitäten. Der Umfang unterstützt auch kürzere Lieferzeiten für Marken, die regelmäßige Nachlieferungen benötigen. Die Quarzproduktion bleibt daher eine praktische Grundlage für Komponentenkapazitäten, auch wenn sich Produktdesign und Materialien weiterentwickeln.
Smart- und Hybriduhren sollen bis 2032 mit einer CAGR von 10,9 % wachsen, der höchsten Rate unter den Uhrentypen. Die relevante Chance für Komponentenhersteller liegt hauptsächlich in Außen- und mechanischen Elementen, nicht in elektronischen Modulen außerhalb des Berichtsumfangs. Saphirkristalle, Edelstahl- und Titangehäuse, Metallarmbänder und Kronenmechanismen ermöglichen es vernetzten Uhren, die Haltbarkeit und Veredelung konventioneller Uhrmacherei zu erreichen. Mechanische Uhren behalten den höchsten Komponentenwert pro Einheit, da sie speziellere Uhrwerksteile und Veredelungsprozesse verwenden. Die Präsentation von Seagull Watch im Jahr 2025 betonte die hauseigene Kompetenz von Spiralfedern bis hin zu Säulenrädern und zeigte, dass regionale Hersteller ihre mechanischen Fähigkeiten ausbauen. Der Markt für Uhrenkomponentenherstellung im asiatisch-pazifischen Raum bedient alle 3 Uhrenformate, was Lieferanten hilft, Mengenanforderungen mit höherwertiger Produktarbeit zu balancieren. Dieser Mix schafft auch einen Grund für Lieferanten, sowohl standardisierte Produktion als auch flexible Veredelungskapazitäten aufrechtzuerhalten.
Nach Material:
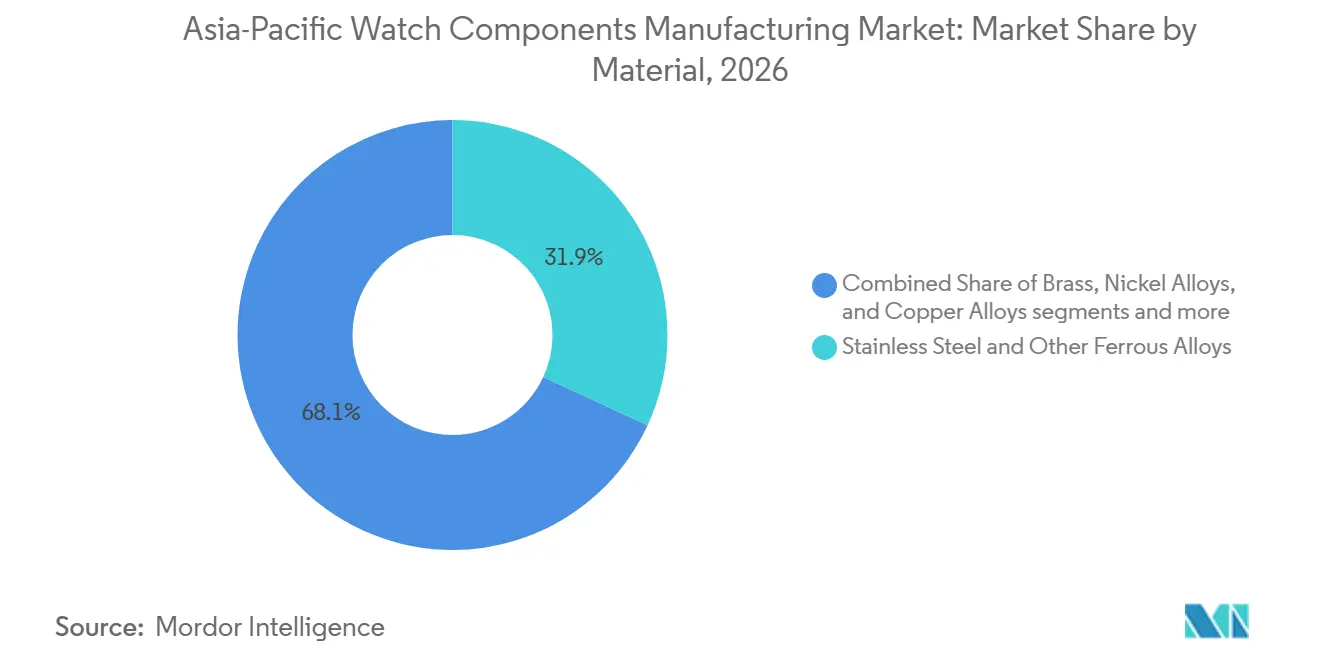
Edelstahl als Anker für Volumina, Silizium verändert den WertmixEdelstahl und andere Eisenlegierungen hielten im Jahr 2026 einen Umsatzanteil von 31,9 % und waren damit die größte Materialgruppe. Diese Materialien werden weiterhin häufig in Gehäusen, Armbändern, Gehäuseböden, Uhrwerksplatten und anderen Teilen verwendet, die Festigkeit, Bearbeitbarkeit und Korrosionsbeständigkeit erfordern. Ihre etablierten Lieferketten helfen Herstellern, große Produktpaletten über mittlere und Premium-Preislagen hinweg zu verwalten. Oberflächenbehandlungen wie Beschichtung und Polieren ermöglichen es ähnlichen Grundmaterialien, unterschiedliche visuelle und Leistungsergebnisse zu erzielen. Die Marktgröße der Uhrenkomponentenherstellung im asiatisch-pazifischen Raum für Eisenwerkstoffe wird durch die große installierte Basis der Gehäuse- und Armbandproduktion in der Region unterstützt. Stahl bleibt auch kompatibel mit den Produktionsmethoden und Werkzeugen, die bereits von vielen Komponentenherstellern verwendet werden. Diese praktischen Vorteile halten ihn trotz des wachsenden Interesses an alternativen Materialien im Mittelpunkt der aktuellen Produktion. Das Ergebnis ist eine stabile Materialbasis sowohl für traditionelle Uhren als auch für neuere vernetzte Formate.
Silizium, Nickel-Phosphor und siliziumbasierte Materialien sollen bis 2032 mit einer CAGR von 9,6 % wachsen, der schnellsten Rate unter den Materialien. Ihre Verwendung ist mit Komponenten verbunden, bei denen geringes Gewicht, Magnetfeldresistenz, Korrosionsbeständigkeit oder präzise Geometrie wichtige Designanforderungen sind. Silizium ist besonders relevant in fortschrittlichen Uhrwerkssystemen, während Nickel-Phosphor spezialisierte Präzisionsanwendungen unterstützen kann. Keramik, Saphir, Glas und Kohlenstoffverbundwerkstoffe bleiben stärker auf Premium-Designs und spezialisierte Außenteile konzentriert. Gold, Platin und Edelmetalllegierungen erzielen einen hohen Wert pro Komponente, bedienen aber Uhrenprogramme mit geringerem Volumen. Leder, Gummi, Textilien und technische Polymere bedienen weiterhin Armband- und Bracelet-Anforderungen, einschließlich des Interesses an recycelten und biobasierten Inputs. Der Markt für Uhrenkomponentenherstellung im asiatisch-pazifischen Raum profitiert von diesem breiteren Materialportfolio, da es Herstellern ermöglicht, mehrere Produktpositionen zu bedienen, ohne von einem einzigen Substrat abhängig zu sein. Materialkompetenz wird zu einer wichtigen Differenzierungsquelle, wenn Marken sowohl technische Leistung als auch eine besondere Produktoberfläche anstreben.
Geografische Analyse
Markt für die Herstellung von Uhrenkomponenten in Guangdong, Shenzhen und Tianjin
China hielt im Jahr 2026 einen Anteil von 44 % am Asia-Pacific Markt für die Herstellung von Uhrenkomponenten, gestützt durch Fertigungscluster in Guangdong, Shenzhen und Tianjin. Guangdong und Shenzhen vereinen Produktions- und Montagekapazitäten für Gehäuse, Armbänder, Zifferblätter, Gläser und verwandte Präzisionsbauteile. Tianjin verfügt über eine lange Geschichte in der Werkeherstellung und bleibt für Chinas technische Tiefe in der mechanischen Uhrmacherei bedeutsam. Seagull Watch beging 2025 das 70-jährige Jubiläum der ersten chinesischen Inlandsuhr und unterstreicht damit die langjährige Rolle der Stadt in der heimischen Produktion. Die angegebene Kapazität von 3 Millionen Werken und 200.000 Komplettuhren pro Jahr verdeutlicht die industrielle Größenordnung, die an diesem Produktionsstandort verfügbar ist. Chinas Bedeutung beruht daher auf einem vernetzten System aus Werkzeugbau, Komponentenlieferanten, Montage und Exportkapazität. Diese Konzentration bietet Kunden Zugang zu großer Produktionstiefe, regt jedoch auch andere asiatische Standorte dazu an, ergänzende Kapazitäten aufzubauen.
Markt für die Herstellung von Uhrenkomponenten in Indien und Japan
Für Indien wird bis 2032 ein CAGR von 9,6 % prognostiziert. Eine steigende Inlandsnachfrage, eine wachsende Mikro-Marken-Basis und zunehmende Komponentenexporte stützen diesen Wachstumspfad. Indische Zulieferer leisten Beiträge durch Armbänder, Zifferblätter, Zeiger, Präzisionstechnik und Produktionsbeziehungen mit globalen Marken. Dies schafft einen nützlichen Nachfragekanal, der weniger von einem einzelnen überseeischen Luxusziel abhängig ist. Japan bleibt der Hochwertigkeits-Fertigungsanker der Region, da seine etablierten Hersteller technische Tiefe mit Qualitätskontrolle und fortschrittlichen Produktionsprozessen verbinden. Japanische Anlagen bleiben in den Bereichen Werke, Materialverarbeitung, Präzisionswerkzeugmaschinen und hochwertige Uhrmacherei bedeutsam. Der Asia-Pacific Markt für die Herstellung von Uhrenkomponenten profitiert, wenn Indien Skaleneffekte hinzufügt und Japan die technische Führungsrolle beibehält. Gemeinsam schaffen diese Rollen eine breitere regionale Basis, als ein einzelnes Produktionszentrum bieten könnte.
APAC Markt für die Herstellung von Uhrenkomponenten
Vietnam, Kambodscha, Thailand und Malaysia gewinnen zunehmend an Bedeutung als ASEAN-Standorte für Komponenten und Montage. Ihre Rollen umfassen Produktionsunterstützung, Veredelung, Armbandfertigung, glassbezogene Kapazitäten und Wege zur regionalen Lieferkettendiversifizierung. Das im Oktober 2026 unterzeichnete aktualisierte ASEAN-China-Freihandelsabkommen könnte die regionalen Verbindungen in den Bereichen Digital- und Grünwirtschaft stärken.[3] Das Abkommen ergänzt bestehende regionale Handelsvereinbarungen und fördert engere wirtschaftliche Verbindungen innerhalb des Blocks. Thailand behält seine Bedeutung für die Saphir- und verwandte Produktionsaktivitäten, während Vietnam für das breitere Fertigungsnetzwerk zunehmend relevanter wird. Taiwan trägt Spezialwissen im Bereich Kristall- und Saphiroptik bei, das für Uhren- und angrenzende Industrieanwendungen genutzt werden kann. Südkorea, Hongkong, Singapur, Indonesien, Australien und andere regionale Volkswirtschaften leisten Beiträge in den Bereichen Handel, Distribution, Premium-Einzelhandel, Spezialversorgung und technische Kapazitäten. Der Asia-Pacific Markt für die Herstellung von Uhrenkomponenten ist daher geografisch vielfältig, auch wenn China nach wie vor die größte aktuelle Produktionsbasis darstellt.
Wettbewerbslandschaft
Der Markt für Uhrenkomponentenherstellung im asiatisch-pazifischen Raum weist eine mittlere Marktkonzentration auf, wobei integrierte japanische und chinesische Hersteller neben vielen Spezialisten tätig sind, die sich auf eine Komponentenkategorie oder einen Prozess konzentrieren. Die mit Seiko verbundenen Fertigungsbetriebe, Citizen und Miyota sowie die Tianjin Seagull Watch Group verfügen über breite Kompetenz in Uhrwerken, Rohlingen, Präzisionsteilen und fertigen Uhren. Dieser Umfang gibt integrierten Unternehmen mehr Kontrolle über Qualität, Timing, technisches Feedback und Versorgungskontinuität. Spezialisierte Hersteller bleiben wichtig, da Gehäuse, Kristalle, Zifferblätter, Zeiger, Armbänder, Oberflächenbehandlungen und Dichtungsinputs unterschiedliches Prozesswissen erfordern. Chinas größte Cluster haben einen Vorteil durch dichte Lieferantennetzwerke und flexible Produktionsläufe. Japan behält seine Stärke in der Premium-Produktion, im Uhrwerksbau und in anspruchsvollen Qualitätssystemen. Indien baut durch Komponentenfertigung und Präzisionstechnik eine größere Rolle auf. Das Wettbewerbsgleichgewicht hängt von der Fähigkeit ab, zuverlässige Teile auf dem richtigen Qualitätsniveau zu liefern, und nicht allein von der Montagekapazität.
Geistiges Eigentum, Produktions-Know-how und Kundenqualifizierung schaffen praktische Eintrittsbarrieren für neue Lieferanten. Seagull Watch meldete im Jahr 2025 1.457 weltweite Patente und nannte die unabhängige Entwicklung von Tourbillon-, ewigem Kalender- und Minutenrepetier-Komplikationen. Die Einführung des Unternehmens auf der Watches and Wonders 2025 zeigte auch seine Bemühungen, höherwertige Produkte direkt internationalen Sammlern und Uhrenkäufern zu präsentieren. Dieser Schritt spiegelt eine Strategie wider, bei der Komponentenkompetenz sowohl Lieferbeziehungen als auch die Entwicklung von Markenprodukten unterstützt. Unternehmen, die Uhrwerksproduktion und Veredelung kontrollieren, können direkter auf Designänderungen und Materialanforderungen reagieren. Lieferanten ohne diese Fähigkeiten können durch Spezialisierung, kürzere Lieferzeiten oder engere Unterstützung für kleine Marken konkurrieren. Der Markt für Uhrenkomponentenherstellung im asiatisch-pazifischen Raum wird daher nicht durch ein einziges Geschäftsmodell definiert. Er umfasst große vertikal integrierte Hersteller, regionale Spezialisten und kleinere Lieferanten, die spezifische Teile oder Veredelungsanforderungen erfüllen. Das integrierte Modell ist besonders nützlich, wenn eine Marke Komponentenänderungen schnell über mehrere Abteilungen hinweg bewerten muss, da Uhrwerksdesign, Gehäusedesign, Kristallpassung, Zifferblattlayout, Zeigerfreiheit, Armbandanbringung und Endmontage sich gegenseitig beeinflussen können. Ein Spezialistenmodell kann effektiv bleiben, wenn ein Lieferant einen klaren Vorteil in einem Prozess hat, wie Präzisionsstanzen, Oberflächenveredelung, Kristallverarbeitung, Zifferblattarbeit oder Armbandkonstruktion. In beiden Fällen bewerten Kunden Lieferanten nach Wiederholbarkeit, Qualitätsnachweisen, technischer Unterstützung, Produktionsdisziplin und der Fähigkeit, das beabsichtigte Erscheinungsbild und die Leistung des fertigen Produkts zu erhalten.
Das mittlere Segment weist aktiven Wettbewerb auf, da viele Lieferanten gängige Außenteile herstellen können, aber weniger anspruchsvolle Qualitäts- und Qualifizierungsanforderungen konsequent erfüllen können. Armband-, Zifferblatt-, Zeiger- und Kristallhersteller können ihre Position durch flexible Produktion, starke Inspektion und zuverlässige Lieferung stärken. Kleinere Uhrenmarken schaffen auch Nachfrage für Lieferanten, die bereit sind, geringere Bestellmengen und häufige Produktänderungen zu handhaben. Rückverfolgbarkeit wird relevanter, wenn Premiummarken klarere Dokumentation für Materialien und Komponenten wünschen. Das ASEAN-China-Abkommen vom Oktober 2026 bietet einen politischen Rahmen, der integrierte regionale Produktionsbeziehungen unterstützen kann. Die internationale Produkteinführung von Seagull Watch im Jahr 2025 ist ein Beispiel für ein Unternehmen, das vertikale Integration nutzt, um näher an Endkunden heranzurücken. Das gemeldete Patentportfolio ist ein weiteres Beispiel dafür, wie technische Entwicklung eine Wettbewerbsposition unterstützen kann.
Marktführer der Uhrenkomponentenherstellung im asiatisch-pazifischen Raum
-
Seiko Instruments Inc.
-
CITIZEN WATCH CO., LTD.
-
MIYOTA Movement
-
Tianjin Seagull Watch Group Co., Ltd.
-
KDDL Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asia-Pacific Markt für die Herstellung von Uhrenkomponenten Unternehmen in diesem Bericht
- Seiko Instruments Inc.
- CITIZEN WATCH CO., LTD.
- MIYOTA Movement
- Tianjin Seagull Watch Group Co., Ltd.
- KDDL Limited
- Nihon Seimitsu Co., Ltd.
- NV Vision Group
- Ching Mei Optics Co., Ltd.
- Orbray Co., Ltd.
- Yu Hing Precision Technology (Shenzhen) Company Limited
- Baoruihua (Dongguan) Precision Technology Co., Ltd.
- Shenzhen Shijin Watch Co., Ltd.
- HHV Crystals
- Braloba AG
- Megaage Watchband Manufacturing Limited
- TAY I TANG INDUSTRIAL CO., LTD.
- NISSEY VIETNAM CO., LTD.
- Paragon Crystal Manufacturing Co., Ltd.
Neueste Industrielle Entwicklungen in Asia-Pacific Markt für die Herstellung von Uhrenkomponenten
- Juli 2025: Die Tianjin Seagull Watch Group aus China debütierte auf der Watches and Wonders 2025 und stellte einen Schleppzeiger-Rattrapante-Chronographen für 3.499 USD sowie ein hochkompliziertes Flaggschiff für Sammler vor. Das Unternehmen beschrieb die Einführung als Teil seiner internationalen Entwicklung, unterstützt durch eine vertikal integrierte mechanische Uhrmacherkompetenz.
- März 2025: Die Tianjin Seagull Watch Group feierte das 70-jährige Jubiläum der ersten inländischen chinesischen Uhr. Das Unternehmen bestätigte eine jährliche Kapazität von 3 Millionen Uhrwerken und 200.000 kompletten Uhren sowie 1.457 weltweite Patente, darunter 1.370 erteilte Patente.
Berichtsumfang des Markts für Uhrenkomponentenherstellung im asiatisch-pazifischen Raum
Der Markt für Uhrenkomponentenherstellung im asiatisch-pazifischen Raum ist segmentiert nach Komponententyp (Uhrwerkskomponenten, Zifferblatt- und Zeigerkomponenten und weitere), nach Uhrentyp / Endverwendung (mechanische Uhren, Quarzuhren und weitere), nach Material (Gold, Platin und Edelmetalllegierungen, Titan, Aluminium, Magnesium und Zirkonium und weitere) sowie nach Geografie (China, Japan, Indien und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Uhrwerkskomponenten | Werkplatten, Brücken und Platinen |
| Räderwerke, Räder und Triebe | |
| Hemmungen, Anker und Regulierkomponenten | |
| Federn, Federhäuser und Stoßschutzkomponenten | |
| Rotoren, Schwungmassen, Schrauben, Steine und andere Uhrwerkskomponenten | |
| Uhren-Außen- / Habillage-Komponenten | Gehäuse, Gehäusemittelteile und Gehäuseböden |
| Lünetten, Hörner, Flansche und Einschubrahmen | |
| Kronen, Rohre, Drücker und Korrektoren | |
| Zifferblatt- und Zeigerkomponenten | Zifferblattplatten, Indizes, aufgesetzte Marker und dekorative Zifferblattelelemente |
| Stunden-, Minuten-, Sekunden- und Chronographenzeiger | |
| Kristallkomponenten | Saphirkristalle |
| Mineralglas-Kristalle | |
| Acryl- und Spezialkristalle | |
| Armband-, Strap- und Schließenkomponenten | Metallarmbänder und Glieder |
| Leder-, Gummi-, Textil- und Polymerstraps | |
| Schnallen, Schließen, Federstege und Endglieder | |
| Dichtungs- und andere uhrenspezifische Komponenten | Dichtungen, Abdichtungen und Wasserdichtigkeitskomponenten |
| Dekorative, Authentifizierungs- und Spezialkomponenten |
| Mechanische Uhren |
| Quarzuhren |
| Smart- und Hybriduhren – nur uhrenspezifische mechanische und Außenkomponenten |
| Edelstahl und andere Eisenlegierungen |
| Gold, Platin und Edelmetalllegierungen |
| Titan, Aluminium, Magnesium und Zirkonium |
| Messing, Nickellegierungen und Kupferlegierungen |
| Keramik, Saphir, Glas und Kohlenstoffverbundwerkstoffe |
| Silizium, Nickel-Phosphor und siliziumbasierte Materialien |
| Leder, Gummi, Textilien und technische Polymere |
| China |
| Japan |
| Indien |
| Thailand |
| Taiwan |
| Südkorea |
| Vietnam |
| Kambodscha |
| Hongkong |
| Singapur |
| Indonesien |
| Malaysia |
| Australien |
| Übriger asiatisch-pazifischer Raum |
| Nach Komponententyp | Uhrwerkskomponenten | Werkplatten, Brücken und Platinen |
| Räderwerke, Räder und Triebe | ||
| Hemmungen, Anker und Regulierkomponenten | ||
| Federn, Federhäuser und Stoßschutzkomponenten | ||
| Rotoren, Schwungmassen, Schrauben, Steine und andere Uhrwerkskomponenten | ||
| Uhren-Außen- / Habillage-Komponenten | Gehäuse, Gehäusemittelteile und Gehäuseböden | |
| Lünetten, Hörner, Flansche und Einschubrahmen | ||
| Kronen, Rohre, Drücker und Korrektoren | ||
| Zifferblatt- und Zeigerkomponenten | Zifferblattplatten, Indizes, aufgesetzte Marker und dekorative Zifferblattelelemente | |
| Stunden-, Minuten-, Sekunden- und Chronographenzeiger | ||
| Kristallkomponenten | Saphirkristalle | |
| Mineralglas-Kristalle | ||
| Acryl- und Spezialkristalle | ||
| Armband-, Strap- und Schließenkomponenten | Metallarmbänder und Glieder | |
| Leder-, Gummi-, Textil- und Polymerstraps | ||
| Schnallen, Schließen, Federstege und Endglieder | ||
| Dichtungs- und andere uhrenspezifische Komponenten | Dichtungen, Abdichtungen und Wasserdichtigkeitskomponenten | |
| Dekorative, Authentifizierungs- und Spezialkomponenten | ||
| Nach Uhrentyp / Endverwendung | Mechanische Uhren | |
| Quarzuhren | ||
| Smart- und Hybriduhren – nur uhrenspezifische mechanische und Außenkomponenten | ||
| Nach Material | Edelstahl und andere Eisenlegierungen | |
| Gold, Platin und Edelmetalllegierungen | ||
| Titan, Aluminium, Magnesium und Zirkonium | ||
| Messing, Nickellegierungen und Kupferlegierungen | ||
| Keramik, Saphir, Glas und Kohlenstoffverbundwerkstoffe | ||
| Silizium, Nickel-Phosphor und siliziumbasierte Materialien | ||
| Leder, Gummi, Textilien und technische Polymere | ||
| Nach Geografie | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Taiwan | ||
| Südkorea | ||
| Vietnam | ||
| Kambodscha | ||
| Hongkong | ||
| Singapur | ||
| Indonesien | ||
| Malaysia | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die Uhrenkomponentenherstellung im asiatisch-pazifischen Raum bis 2032 erreichen?
Der Sektor soll bis 2032 einen Wert von 11,62 Milliarden USD erreichen, ausgehend von 7,93 Milliarden USD im Jahr 2026, bei einer CAGR von 6,88 % von 2027 bis 2032. Die Prognose spiegelt die Nachfrage nach Uhrwerken, Außenteilen, Kristallen, Zifferblättern, Zeigern, Armbändern und verwandten Präzisionsinputs wider.
Welche Komponentenkategorie hat die größte Umsatzposition?
Uhrwerkskomponenten hielten im Jahr 2026 einen Umsatzanteil von 30 %, da mechanische Uhrwerksteile einen hohen technischen Wert tragen und lange Qualifizierungsprozesse erfordern. Werkplatten, Brücken, Räderwerke, Hemmungen und Regulierteile erfordern alle koordinierte Arbeit in Design, Materialien, Werkzeugbau, Inspektion und Montage.
Welcher Uhrentyp soll bis 2032 am schnellsten wachsen?
Smart- und Hybriduhren sollen bis 2032 mit einer CAGR von 10,9 % wachsen, unterstützt durch die Nachfrage nach Premium-Außen- und mechanischen Komponenten. Die Chance im Berichtsumfang ergibt sich aus Kristallen, Gehäusen, Armbändern, Kronenmechanismen und anderen sichtbaren oder funktionalen Teilen, nicht aus elektronischen Modulen.
Warum ist China für die Uhrenkomponentenproduktion im asiatisch-pazifischen Raum wichtig?
China hielt im Jahr 2026 einen Anteil von 44 % am regionalen Umsatz und kombiniert Produktionscluster in Guangdong, Shenzhen und Tianjin mit großer Uhrwerkskapazität. Das Land vereint Lieferantennetzwerke für Uhrwerke, Gehäuse, Armbänder, Zifferblätter, Kristalle, Werkzeugbau und Montage, was Kunden Zugang zu einer breiten Produktionsbasis verschafft.
Was treibt Indiens Rolle in der Uhrenkomponentenversorgung an?
Indien soll bis 2032 mit einer CAGR von 9,6 % wachsen, unterstützt durch inländische Nachfrage, Mikromarken, Komponentenexporte und Präzisionsfertigungsaktivitäten. Sein Beitrag umfasst Armbänder, Zifferblätter, Zeiger und Präzisionsarbeit, was es sowohl als inländische Versorgungsbasis als auch als Teil einer breiteren regionalen Beschaffung nützlich macht.
Welche Materialien wachsen in Uhrenkomponenten am schnellsten?
Silizium, Nickel-Phosphor und siliziumbasierte Materialien sollen bis 2032 mit einer CAGR von 9,6 % wachsen, da sie fortschrittliche Uhrwerks- und spezialisierte Präzisionsanforderungen erfüllen. Ihr Wachstum ergänzt die anhaltende Nachfrage nach Stahl, Saphir, Keramik, Titan, Edelmetallen und technischen Polymeren in verschiedenen Produktkategorien.