
Marktgröße und Marktanteile für Wartung, Reparatur und Überholung von Luftfahrzeugen in Südamerika
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
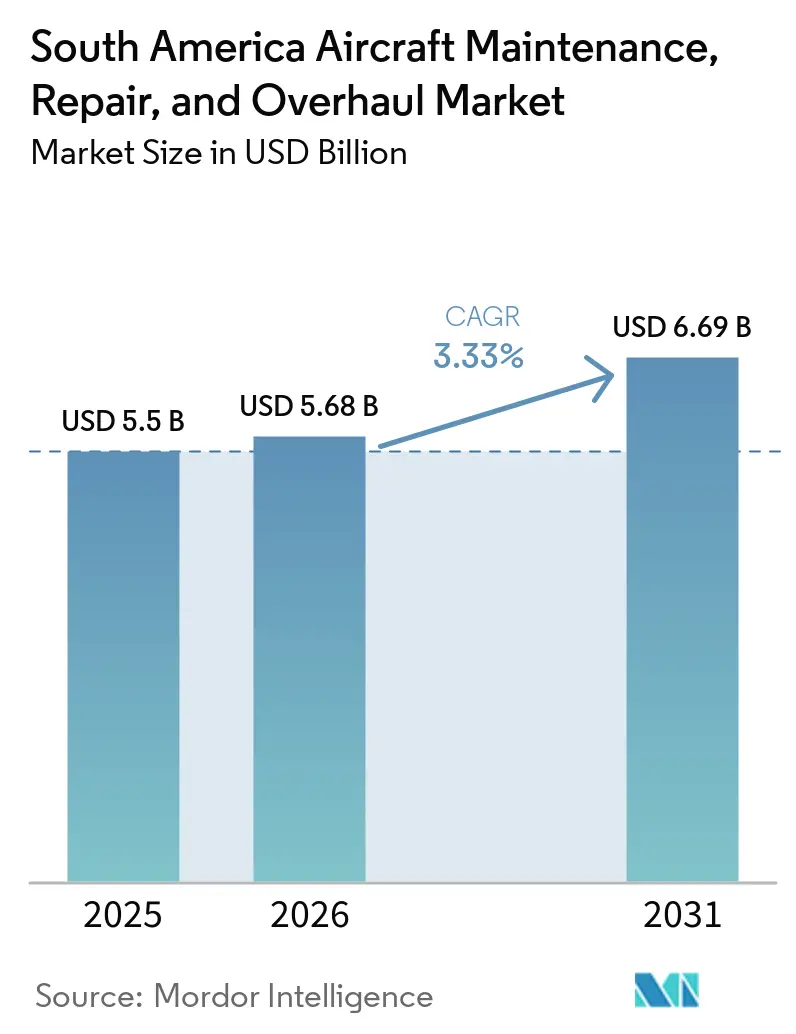
| Marktgröße im Basisjahr (2025) | 5.5 Milliarden US-Dollar |
| Marktgröße (2026) | 5.68 Milliarden US-Dollar |
| Marktgröße (2031) | 6.69 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.33 % |
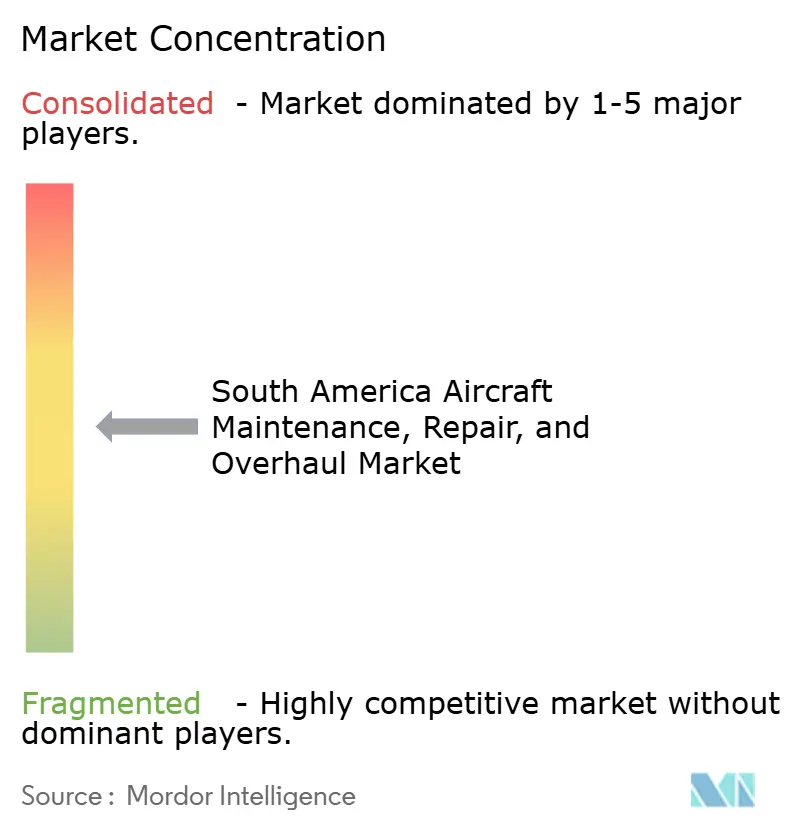
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Wartung, Reparatur und Überholung von Luftfahrzeugen in Südamerika von Mordor Intelligence
Der Marktwert für Flugzeugwartung, Reparatur und Überholung in Südamerika wurde im Jahr 2025 auf 5,50 Milliarden USD geschätzt und soll von 5,68 Milliarden USD im Jahr 2026 auf 6,69 Milliarden USD bis 2031 wachsen, bei einem CAGR von 3,33 % während des Prognosezeitraums (2026–2031). Die Erholung des Flugverkehrs unterstützt häufigere Linienarbeiten, Zellenchecks und den Austausch von Komponenten. Brasilien bleibt die wichtigste Wartungsbasis der Region, da es Flottenumfang mit etablierten Reparatureinrichtungen verbindet. Die Auslagerung nach Nordamerika und Europa schränkt weiterhin die lokale Umsatzgenerierung ein und schafft Raum für den Ausbau regionaler Kapazitäten. Digitale Wartungssysteme verändern die Serviceplanung und begünstigen Anbieter, die Reparaturkompetenz mit der Analyse von Flugzeugdaten verbinden können. Die regionale Chance liegt darin, Arbeiten, die historisch ins Ausland vergeben wurden, zu halten und Supportkapazitäten näher an den aktiven Flotten aufzubauen.
Wichtigste Erkenntnisse des Berichts
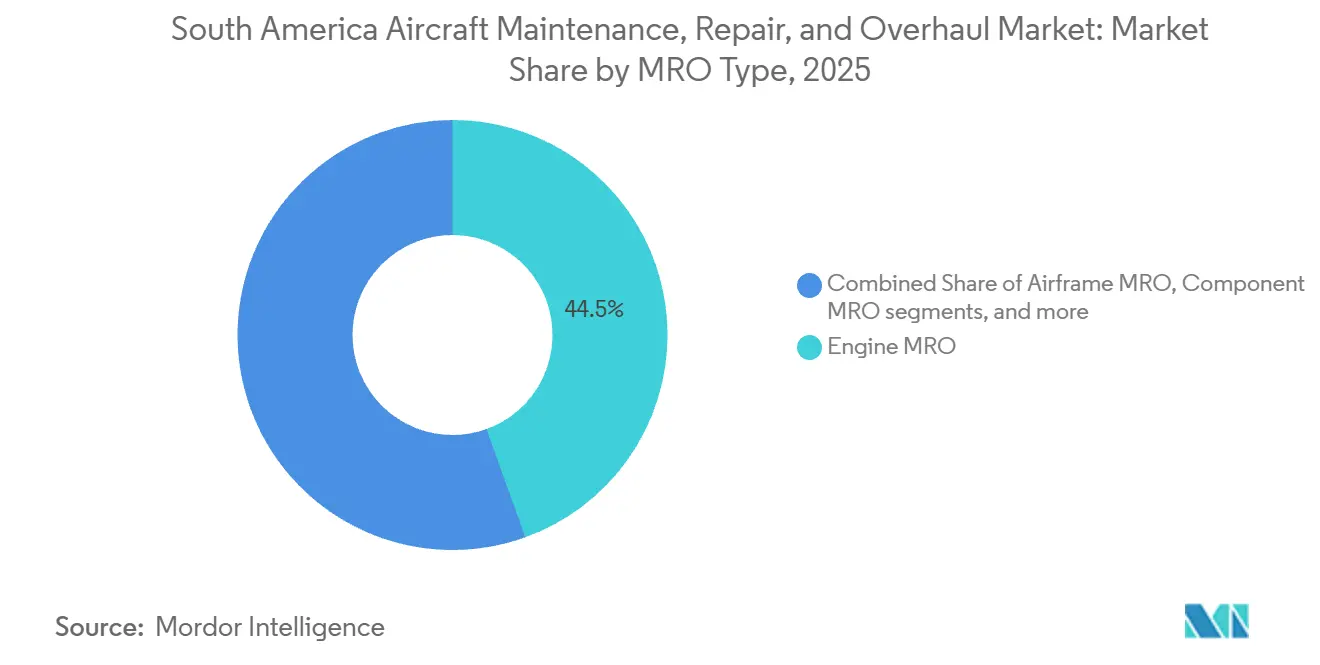
- Nach MRO-Typ entfiel auf Engine-MRO im Jahr 2025 ein Anteil von 44,50 % am Markt für Flugzeugwartung, -reparatur und -überholung in Südamerika, während Component-MRO bis 2031 voraussichtlich mit einer CAGR von 4,75 % wachsen wird.
- Nach Flugzeugtyp entfiel auf Starrflügelflugzeuge im Jahr 2025 ein Anteil von 84,25 % am Marktvolumen für Flugzeugwartung, -reparatur und -überholung in Südamerika, und es wird ein Wachstum mit einer CAGR von 4,40 % bis 2031 prognostiziert.
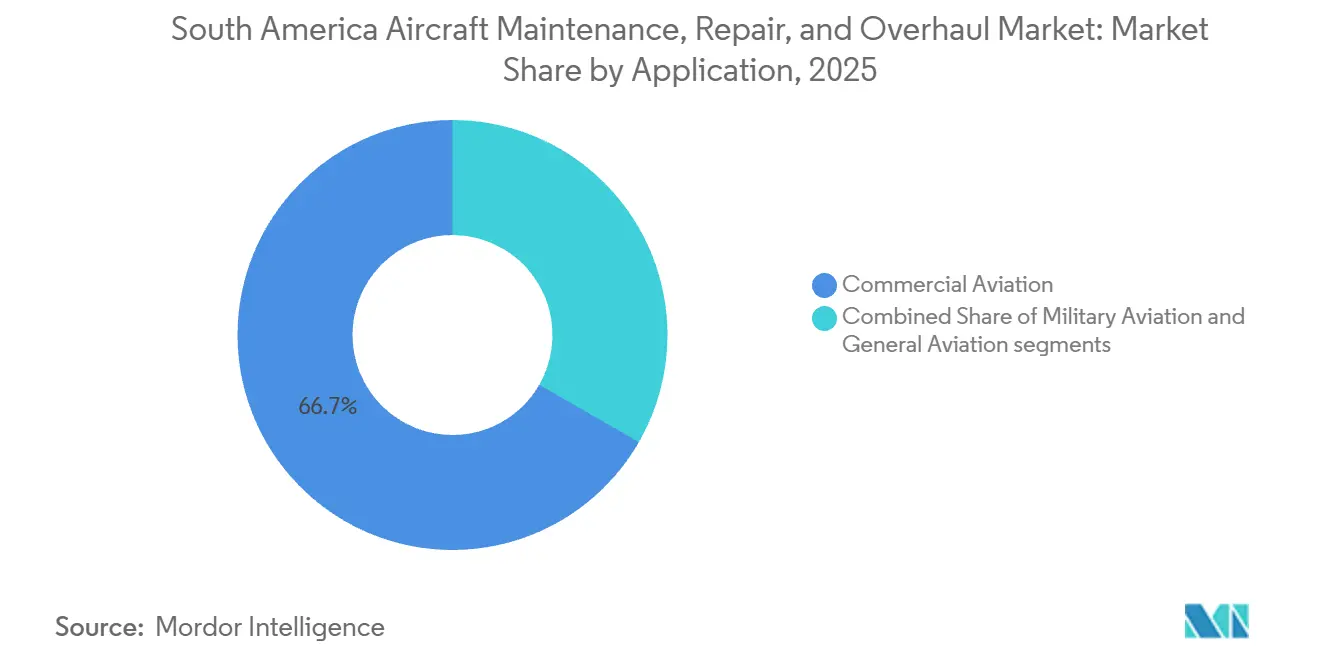
- Nach Anwendung entfiel auf die kommerzielle Luftfahrt im Jahr 2025 ein Anteil von 66,70 % am Marktvolumen für Flugzeugwartung, -reparatur und -überholung in Südamerika, und es wird ein Wachstum mit einer CAGR von 4,35 % bis 2031 prognostiziert.
- Nach Dienstleister hielt der fluggesellschaftsgebundene MRO im Jahr 2025 einen Anteil von 41,95 % am Markt für Flugzeugwartung, -reparatur und -überholung in Südamerika, während unabhängiger Drittanbieter-MRO bis 2031 voraussichtlich mit einer CAGR von 4,41 % wachsen wird.
- Nach Geografie hielt Brasilien im Jahr 2025 einen Anteil von 54,30 % am regionalen Umsatz, während Kolumbien bis 2031 voraussichtlich mit einer CAGR von 4,30 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erholung der kommerziellen Flotte und des Passagierverkehrs | +0.65% | Brasilien, Kolumbien, Argentinien, Chile | Kurzfristig (≤ 2 Jahre) |
| Flottenalterung und airworthiness-getriebene Wartungsnachfrage | +0.55% | Brasilien, Argentinien, Rest Südamerikas | Mittelfristig (2–4 Jahre) |
| Embraer-zentriertes Ökosystem für Regionalflugzeuge und Geschäftsluftfahrt | +0.45% | Brasilien, Kolumbien | Mittelfristig (2–4 Jahre) |
| Ausweitung der ausgelagerten MRO durch Billigflieger und Regionalanbieter | +0.45% | Kolumbien, Brasilien, Chile | Kurzfristig (≤ 2 Jahre) |
| Lokalisierung der MRO-Kapazitäten und grenzüberschreitende Kundengewinnung | +0.40% | Brasilien, Kolumbien, Peru, Ecuador | Mittelfristig (2–4 Jahre) |
| Digitale vorausschauende Wartung und Einführung vernetzter Luftfahrzeuge | +0.30% | Brasilien, Kolumbien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erholung der kommerziellen Flotte und des Passagierverkehrs
Die Luftfahrzeugauslastung stieg im Jahr 2025 in den wichtigsten südamerikanischen Luftfahrtmärkten weiter an. Brasilien beförderte 129,6 Millionen Passagiere, ein Anstieg von 9,4 % gegenüber dem Vorjahr, während Argentinien 50,65 Millionen Passagiere erreichte, ein Anstieg von 12 %. Kolumbien verzeichnete 57,52 Millionen Passagiere und Peru erreichte 44,7 Millionen, ein Anstieg von 5,5 %. Peru verzeichnete außerdem mehr als 476.000 Luftfahrzeugoperationen, ein Anstieg von 4,6 %. Höhere Flugaktivitäten unterstützen die MRO-Nachfrage direkt, da Wartungsintervalle an Flugstunden, Landungen und Kalenderzeit geknüpft sind. LATAM liefert ein direktes Beispiel: Die Luftfahrzeugwartungskosten stiegen im Jahr 2025 um 5,7 % auf 862,7 Millionen USD, teilweise aufgrund höherer Betriebsaktivitäten. Anhaltender Verkehr und Flottenauslastung unterstützen daher Linienwartung, planmäßige Checks, Komponentenaustausch und andere auslastungsgetriebene Dienstleistungen im Markt für Wartung, Reparatur und Überholung von Luftfahrzeugen in Südamerika.
Flottenalterung und airworthiness-getriebene Wartungsnachfrage
Die Flotten südamerikanischer Fluggesellschaften kombinieren ältere Luftfahrzeuge mit Schmalrumpfflugzeugen der neuen Generation und treiben die Nachfrage nach einer Reihe von Wartungstechnologien an. LATAM beendete das Jahr 2025 mit 371 Luftfahrzeugen und einem durchschnittlichen Flottenalter von 12,2 Jahren, nachdem im Laufe des Jahres 26 Luftfahrzeuge hinzugekommen waren, darunter 24 Schmalrumpfflugzeuge der A320-Familie. GOL Aerotech unterstützt B737 Classic-, B737NG- und B737 MAX-Luftfahrzeuge und führt CFM56-7B- sowie begrenzte LEAP-1B-Triebwerksarbeiten durch, während LATAM PW1100G-betriebene A320neo-Familienflugzeuge im Rahmen einer langfristigen Pratt & Whitney-Wartungsvereinbarung betreibt. Auch die regulatorischen Anforderungen werden zuverlässigkeitsbasierter. Die ANAC veröffentlichte im März 2025 die IS 120-017A, die eine akzeptable Methodik für Zuverlässigkeitsprogramme für brasilianische öffentliche Lufttransportbetreiber festlegt und die Anforderungen an Wartungsprogramme stärker an den US-amerikanischen Regulierungsansatz angleicht. Dieses gemischte Flotten- und Regulierungsumfeld unterstützt die Nachfrage nach zertifizierten Zellen-, Triebwerks-, Komponenten- und Zuverlässigkeitsmanagementkapazitäten.
Embraer-zentriertes Ökosystem für Regionalflugzeuge und Geschäftsluftfahrt
Embraers große installierte Basis in Brasilien schafft ein eigenständiges MRO-Ökosystem, das kommerzielle, Geschäfts- und Verteidigungsluftfahrzeuge abdeckt. LATAM erteilte im September 2025 einen Auftrag für bis zu 74 E195-E2-Luftfahrzeuge, darunter 24 Festbestellungen im Wert von rund 2,1 Milliarden USD zu Listenpreisen und 50 Kaufoptionen. Die aktuellen Pläne sehen vor, dass die ersten kommerziellen E195-E2-Dienste in Brasilien Ende November 2026 aufgenommen werden, wobei bis März 2027 bis zu 14 Luftfahrzeuge in die Flotte aufgenommen werden sollen. Azul erhielt im September 2026 auch Embraers 2.000stes E-Jet, einen E195-E2. Auf der Verteidigungsseite unterzeichnete Embraer im Juni 2026 eine langfristige Supportvereinbarung mit der brasilianischen Luftwaffe, die die Komponentenreparatur und -überholung des KC-390, Ersatzteile, Ingenieurdienstleistungen und technischen Support abdeckt. Diese Programme erweitern die installierte Basis und erfordern OEM-autorisierte Wartung, Ersatzteile, Ingenieurleistungen und Lebenszyklusunterstützung in Südamerika.
Digitale vorausschauende Wartung und Einführung vernetzter Luftfahrzeuge
Digitale Wartungstools gewinnen in MRO-Betrieben in ganz Südamerika zunehmend an Bedeutung. Im April 2025 unterzeichnete LATAM eine mehrjährige Vereinbarung zur Implementierung der AVIATAR-Plattform von Lufthansa Technik für mehr als 300 Luftfahrzeuge der A320-Familie, B777 und B787, wobei erste Ergebnisse 20 % weniger Verspätungen und Stornierungen zeigten. LATAMs MRO-Einrichtung in São Carlos setzt seit 2019 auch KI-gestützte Drohnen für externe Luftfahrzeuginspektionen ein, was den Prozess etwa 12-mal effizienter macht als herkömmliche Inspektionen. Anfang 2025 entwickelte Azul ein KI-basiertes Wartungsplanungssystem, das etwa 150 Wartungsereignisse pro Monat vorhersagte und verhinderte, bevor das Projekt aufgrund einer Unternehmensrestrukturierung und eines Führungswechsels in der Wartungsabteilung pausiert wurde. Diese Implementierungen zeigen, dass vorausschauende Analysen, digitale Aufzeichnungen und automatisierte Inspektionen traditionelle MRO-Kapazitäten zunehmend ergänzen und die Nachfrage nach Anbietern stärken, die Wartungsausführung mit Luftfahrzeugdaten und Ingenieurexpertise kombinieren können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Technikern und lizenzierten Inspektoren | -0.45% | Brasilien, Kolumbien, Argentinien, Chile | Kurzfristig (≤ 2 Jahre) |
| Wechselkursvolatilität und Kostenrisiko durch importierte Teile | -0.55% | Brasilien, Argentinien, Ecuador | Mittelfristig (2–4 Jahre) |
| Begrenzte lokale Reparaturtiefe für Triebwerke und Avionik der neuen Generation | -0.35% | Brasilien, Kolumbien | Langfristig (≥ 4 Jahre) |
| Fragmentierte nationale Genehmigungen und grenzüberschreitende Freigabehindernisse | -0.30% | Südamerika, Peru, Ecuador | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Technikern und lizenzierten Inspektoren
Die Verfügbarkeit von qualifiziertem Wartungspersonal wird zu einer wichtigen Kapazitätsbeschränkung für den Markt für Wartung, Reparatur und Überholung von Luftfahrzeugen in Südamerika. Boeing prognostiziert, dass Lateinamerika bis 2045 42.000 neue Wartungstechniker benötigen wird, was sowohl das Flottenwachstum als auch den Ersatz von aus der Branche ausscheidenden Arbeitskräften widerspiegelt.[1] Brasilien zeigt bereits eine starke Nachfrage nach technischer Ausbildung. LATAM eröffnete im Dezember 2024 seine Mechanikerschule am MRO-Standort São Carlos mit 70 Mitarbeiterstudenten und öffnete das Programm im August 2025 für externe Kandidaten. Die erste externe Auswahl zog rund 1.700 Bewerber für zunächst 20 Plätze an, was die Fluggesellschaft dazu veranlasste, die Klasse zu erweitern. Anhaltende Einstellungs- und Ausbildungsanforderungen können das Tempo einschränken, mit dem MRO-Anbieter Kapazitäten in Spezialgebieten wie Triebwerken, Avionik und Strukturwartung aufbauen, wo Zertifizierung und praktische Erfahrung Zeit erfordern.
Wechselkursvolatilität und Kostenrisiko durch importierte Teile
Wechselkursbewegungen bleiben eine wichtige Kostenbeschränkung für den Markt für Wartung, Reparatur und Überholung von Luftfahrzeugen in Südamerika. Flugzeugtriebwerke, Ersatzteile und viele Spezialkomponenten werden in US-Dollar bepreist, während ein erheblicher Teil der regionalen Fluggesellschaftseinnahmen in Lokalwährungen erzielt wird. Azul gibt an, dass seine Luftfahrzeuge, Triebwerke und Ersatzteile in US-Dollar bepreist sind, was die Wartungskosten Wechselkursbewegungen aussetzt. Dieser Effekt war im Jahr 2025 deutlich zu erkennen, als Azuls Wartungskosten um 4,4 % auf 824,1 Millionen BRL (ca. 147,3 Millionen USD) stiegen, teilweise aufgrund einer durchschnittlichen Abwertung des brasilianischen Real gegenüber dem US-Dollar von 4,3 %. Argentinien operiert weiterhin unter einem verwalteten Wechselkursband, obwohl die Importverfahren für Luftfahrzeugteile und die Regeln für Außenhandelszahlungen im Jahr 2025 gelockert wurden. Währungsvolatilität kann daher die lokalen Kosten für Teile, Triebwerksunterstützung, Werkzeuge und Lagerbestände erhöhen und Investitionsentscheidungen für MRO-Anbieter erschweren, deren Einnahmen nicht vollständig in Dollar denominiert sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach MRO-Typ:
Komponentenreparatur expandiert neben der TriebwerksüberholungsnachfrageDie Triebwerkswartung machte im Jahr 2025 schätzungsweise 44,50 % des Marktes für Wartung, Reparatur und Überholung von Luftfahrzeugen in Südamerika aus, was den hohen Wert und die technische Komplexität von Triebwerksinspektionen, -reparaturen und -überholungen bei älteren und neuen Flotten widerspiegelt. Die Nachfrage wird durch die regionale Mischung aus CFM56-, V2500-, LEAP- und PW1100G-betriebenen Luftfahrzeugen unterstützt. Azul betreibt LEAP-1A-betriebene A320neos, LATAM betreibt PW1100G-JM-betriebene A320neo-Familienflugzeuge, und Avianca hat LEAP-1A-Triebwerke für weitere A320neo-Familienflugzeuge ausgewählt, während GOLs B737 MAX-Flotte LEAP-1B-Triebwerke verwendet. Die vollständige Triebwerksüberholungskapazität bleibt kapital-, werkzeug- und zertifizierungsintensiv, was die Triebwerkswartung auf größere fluggesellschaftsgebundene, OEM-verknüpfte und spezialisierte Anbieter konzentriert.
Die Komponentenwartung soll der am schnellsten wachsende MRO-Typ sein und bis 2031 mit einer CAGR von 4,75 % expandieren, da sich die regionale Reparaturkapazität für Fahrwerke, Avionik, Strukturen und andere reparierbare Komponenten entwickelt. Im April 2026 unterzeichneten DTX Aerospace und Liebherr-Aerospace eine Lizenzdienstleistungsvereinbarung, die DTXs ANAC-zugelassene Einrichtung in Rio de Janeiro zur Wartung von Embraer ERJ-Familienbugnasenwerkkomponenten autorisiert, mit Zugang zu OEM-technischer Dokumentation, Originalersatzteilen und Ingenieurunterstützung. Zellen-, Linienwartungs- und Modifikationsaktivitäten bleiben ebenfalls relevant, unterstützt durch Südamerikas große installierte Flotte. LATAM beendete das Jahr 2025 mit 223 A320ceo-Familienflugzeugen und 68 A320neo-Familienflugzeugen und plant, 41 B787-Schiffssätze ab 2027 mit RECARO-Premiumsitzen nachzurüsten. Diese Entwicklungen unterstützen breitere regionale MRO-Kapazitäten über die Triebwerksüberholung hinaus.

Nach Luftfahrzeugtyp:
Starrflügler behalten das KernarbeitsvolumenStarrflügler machten im Jahr 2025 schätzungsweise 84,25 % des Marktes für Wartung, Reparatur und Überholung von Luftfahrzeugen in Südamerika aus, unterstützt durch die große kommerzielle Fluggesellschaftsflotte der Region und militärische Starrflüglerplattformen. Das Segment profitiert von wiederkehrender Wartung bei älteren und neuen Luftfahrzeugen, einschließlich planmäßiger Zellen-, Triebwerks- und Komponentenarbeiten. Die große installierte Basis älterer Luftfahrzeuge erfordert weiterhin regelmäßige Wartung, während kommerzielle, Fracht-, Regional- und Regierungsflotten ein breites und wiederkehrendes Arbeitsvolumen bieten. Die Drehflügler-MRO bleibt ein kleineres Segment, das hauptsächlich durch Brasiliens Offshore-Energie-, öffentliche Dienst-, Such- und Rettungs- sowie Luftrettungshubschrauberoperationen unterstützt wird.
Starrflügler sollen auch der am schnellsten wachsende Luftfahrzeugtyp sein und bis 2031 mit einer CAGR von 4,40 % expandieren, da neue Schmalrumpflieferungen die Anforderungen an zugelassene Wartungsprogramme, Werkzeuge, technische Daten, ausgebildetes Personal und Komponentenunterstützung erhöhen. Im Juli 2026 wählte Avianca 100 CFM LEAP-1A-Triebwerke für 50 A320neo-Familienflugzeuge im Rahmen einer Abra Group-Vereinbarung aus, die auch Reservetriebwerke und langfristige Dienstleistungen für Aviankas A320neo-Familienflotte und GOLs LEAP-1B-betriebene B737 MAX-Flotte umfasst. Avianca gibt an, dass Luftfahrzeuge, die bereits im Dienst sind und bei Abra-Marken bestellt wurden, mehr als 650 LEAP-betriebene Luftfahrzeuge repräsentieren werden. Diese wachsende Basis an Luftfahrzeugen der neuen Generation wird eine anhaltende Starrflügler-Wartungsnachfrage in ganz Südamerika unterstützen.
Nach Anwendung:
Kommerzielle Luftfahrt führt das Nachfragewachstum anDie kommerzielle Luftfahrt machte im Jahr 2025 schätzungsweise 66,70 % des Marktes für Wartung, Reparatur und Überholung von Luftfahrzeugen in Südamerika aus, unterstützt durch das Ausmaß des Passagierverkehrs und die Luftfahrzeugauslastung in den wichtigsten regionalen Märkten. Brasilien beförderte im Jahr 2025 129,6 Millionen Passagiere, ein Anstieg von 9,4 %, während Kolumbien 57,52 Millionen Passagiere erreichte. Argentinien verzeichnete 50,65 Millionen Flughafenpassagiere, ein Anstieg von 12 %, und Peru erreichte 44,7 Millionen, ein Anstieg von 5,5 %. Eine höhere Luftfahrzeugauslastung erhöht Flugstunden und Zyklusakkumulation und unterstützt wiederkehrende Linienwartung, planmäßige Inspektionen, Triebwerksarbeiten und Komponentenaustausch. Fracht-, Militär- und allgemeine Luftfahrt bieten zusätzliche Arbeitsvolumina, einschließlich Embraers E190F-Passagier-zu-Frachter-Programm, KC-390-Unterstützung für die brasilianische Luftwaffe, FAdeAs militärische MRO-Aktivitäten in Argentinien sowie Geschäfts- und Agrarluftfahrtwartung in Brasilien.
Die kommerzielle Luftfahrt soll auch die am schnellsten wachsende Anwendung sein und bis 2031 mit einer CAGR von 4,35 % expandieren, da Passagierverkehr, Flottenauslastung und neue Luftfahrzeuglieferungen in ganz Südamerika zunehmen. Das Wachstum im Fluggesellschaftsbetrieb erhöht wiederkehrende Wartungsanforderungen für Zellen, Triebwerke und Komponenten, während die Einführung von Flotten der neuen Generation die Nachfrage nach zugelassenem Werkzeug, technischem Support und ausgebildetem Personal erhöht. Die Frachtaktivität bietet trotz gemischter Bedingungen im zweiten Quartal 2026 eine ergänzende Wartungsbasis, während Militär- und allgemeine Luftfahrt stabilere Arbeitsvolumina außerhalb kommerzieller Fluggesellschaftszyklen bieten.[2] Dieser diversifizierte Anwendungsmix unterstützt eine anhaltende MRO-Nachfrage, wobei die kommerzielle Luftfahrt der primäre Wachstumstreiber des Marktes bleibt.
Nach Dienstleistungsanbieter:
Fluggesellschaftsgebundene Anbieter führen, während unabhängige Anbieter schneller wachsenFluggesellschaftsgebundene MRO-Anbieter machten im Jahr 2025 schätzungsweise 41,95 % des Marktes für Wartung, Reparatur und Überholung von Luftfahrzeugen in Südamerika aus, unterstützt durch große eigene Flotten und etablierte Wartungsinfrastruktur. LATAMs São Carlos-Komplex umfasst rund 95.000 m² und umfasst neun Hangars und 22 Werkstätten, die mehr als 60 % der planmäßigen Wartung der Gruppe durchführen. Die Einrichtung beschäftigt laut LATAMs jüngstem Bericht zum 25-jährigen Jubiläum rund 2.000 Mitarbeiter, während eine Veröffentlichung von Delta TechOps aus dem Jahr 2026 rund 2.400 Fachleute nennt. Azul unterhält auch erhebliche interne Kapazitäten in Viracopos, wo sein 35.000 m² großer Hangar in den ersten sechs Jahren mehr als 130 Schwerchecks abgeschlossen hat, wobei jeder Schwercheck mehr als 2.100 Arbeitsstunden pro Tag erfordert. Diese Einrichtungen geben fluggesellschaftsgebundenen Anbietern eine starke Position in der schweren Zellen- und Komponentenwartung.
Unabhängige Drittanbieter-MRO soll bis 2031 mit einer CAGR von 4,41 % wachsen, da zusätzliche regionale Kapazitäten und zertifizierte Reparaturkapazitäten in den Markt eintreten. Im Jahr 2026 integrierte MRO Holdings die Rionegro MRO in Kolumbien in sein Netzwerk in Nord- und Südamerika. Die Einrichtung verfügt über drei Hangars, eine Kapazität für bis zu acht Produktionslinien und bietet schwere Zellenwartung, Komponentenunterstützung, Modifikationen und Lackierung für Schmal- und Weitrumpfflugzeuge. OEM-verknüpfte Anbieter und militärische Wartungsorganisationen bleiben bei Spezialarbeiten wichtig, einschließlich Embraers brasilianischem Supportnetzwerk und FAdeAs militärischen MRO-Operationen in Argentinien. Die Dienstleistungsanbieter-Landschaft umfasst große fluggesellschaftsgebundene Einrichtungen, unabhängige Reparaturstationen, OEM-Netzwerke und verteidigungsorientierte Anbieter, wobei der Vertragszugang stark von Zertifizierungsumfang, technischen Kapazitäten und der Verfügbarkeit qualifizierter Arbeitskräfte abhängt.
Geografische Analyse
Brasilien Markt für Flugzeugwartung, -reparatur und -überholung
Brasilien hatte im Jahr 2025 einen geschätzten Anteil von 54,30 % am südamerikanischen Markt für Flugzeugwartung, -reparatur und -überholung, gestützt durch den Umfang seiner kommerziellen Flotte und die etablierte Wartungsinfrastruktur. LATAM MRO São Carlos umfasst rund 95.000 m² und verfügt über neun Hangars, 22 Spezialwerkstätten und rund 2.400 Fachkräfte. Die Einrichtung besitzt Zulassungen von Behörden, darunter EASA, FAA und die chilenische DGAC, und führt rund 60 % der planmäßigen Wartung der LATAM Group durch. LATAM meldete zwischen 2023 und 2026 Direktinvestitionen in Höhe von 4 Milliarden USD in Brasilien, während die Erweiterung in São Carlos separat Forschungs-, Entwicklungs- und Innovationsprojekte im Wert von 78 Millionen BRL (15,22 Millionen USD) umfasst, die über das Finep-BNDES-Programm genehmigt wurden. Azul betreibt eine weitere große Wartungsbasis in Viracopos, wo der 35.000 m² große Hangar über ANAC-, EASA- und DGAC-Zulassungen verfügt und während schwerer Wartungschecks mehr als 2.100 Arbeitsstunden pro Tag mobilisiert. Zusammen verleihen diese Einrichtungen Brasilien erhebliche Kapazitäten für Zellenwartung, Komponentenwartung und Schwerwartung für inländische und regionale Flotten.
Kolumbien Markt für Flugzeugwartung, -reparatur und -überholung
Kolumbien wird voraussichtlich die am schnellsten wachsende benannte Region sein und sich bis 2031 mit einer CAGR von 4,30 % entwickeln, da Drittanbieter-Wartungskapazitäten ausgebaut werden. Im März 2026 wurde die ehemalige Avianca-Schwerwartungsanlage in Rionegro an MRO Holdings übertragen und begann als Rionegro MRO zu operieren. Die Einrichtung verfügt über drei Hangars für Schmalrumpf- und Großraumflugzeuge. Sie bietet schwere Zellenwartung, Komponentenunterstützung, Modifikationen und Lackierarbeiten an, wobei die Lage darauf ausgerichtet ist, Fluggesellschaften in ganz Amerika zu bedienen. Diese Ergänzung stärkt Kolumbiens Rolle als unabhängige MRO-Basis und erweitert die regionalen Alternativen zu fluggesellschaftsgebundenen Wartungszentren.
Südamerika Markt für Flugzeugwartung, -reparatur und -überholung
Argentinien, Chile, Peru und Ecuador bieten zusätzliche Wartungskapazitäten in kleinerem Maßstab. Argentinien verzeichnete im Jahr 2025 50,65 Millionen Flughafenpassagiere, ein Anstieg von 12 %, während FAdeA in Córdoba militärische Flugzeug-, Triebwerks-, Komponenten- und Strukturwartungskapazitäten bereitstellt. Die Einfuhrverfahren für Flugzeugteile wurden im März 2025 vereinfacht, obwohl die Währungsvolatilität weiterhin ein Kostenfaktor bleibt. In Chile betreibt APAS eine DGAC- und FAA-zertifizierte MRO-Einrichtung am Flughafen Santiago mit Schwerwartung, Triebwerksunterstützung, Komponentenüberholung und ZfP-Kapazitäten. Peru verarbeitete im Jahr 2025 44,7 Millionen Passagiere, ein Anstieg von 5,5 %, was eine wachsende Luftfahrtaktivitätsbasis unterstützt, während Ecuadors Verwendung des US-Dollars die Währungsinkongruenz für viele dollardenominierte Luftfahrtbetriebsmittel reduziert. Die Entwicklung dieser nationalen MRO-Märkte wird weiterhin vom Umfang der Zertifizierung, den technischen Fähigkeiten, dem Wachstum der Airline-Flotten und der Fähigkeit abhängen, Drittanbieter-Wartungsaufträge anzuziehen.
Wettbewerbslandschaft
Der Markt für Wartung, Reparatur und Überholung von Luftfahrzeugen in Südamerika umfasst große fluggesellschaftsgebundene und OEM-verknüpfte Anbieter sowie ein fragmentierteres unabhängiges Reparatursegment. LATAM und Azul betreiben einige der größten fluggesellschaftsgebundenen Wartungseinrichtungen der Region und erweitern Drittanbieter-Dienstleistungen neben der Eigenflottenwartung. LATAMs São Carlos-Einrichtung unterstützt externe Kunden und trat im April 2026 in eine A320-Komponentenreparaturkooperation mit Delta TechOps ein, während Azul TecOps gegründet wurde, um Azuls Wartungskapazitäten für andere Betreiber zu vermarkten. Unabhängige Kapazitäten expandieren ebenfalls. Im März 2026 übertrug Avianca seine Rionegro-Schwerwartungseinrichtung in Kolumbien an eine MRO Holdings-Tochtergesellschaft. Die Drei-Hangar-Einrichtung unterstützt schwere Schmal- und Weitrumpfwartung, Komponenten, Modifikationen und Lackierung. Avianca identifizierte die Auslagerung einer kapital- und ressourcenintensiven Aktivität als einen der strategischen Vorteile der Transaktion, was zeigt, dass unabhängige Anbieter Aufträge gewinnen können, wenn Fluggesellschaften interne Kapazitäten mit Drittanbieter-Wartung ausbalancieren.
Die Triebwerkswartung hat eine starke Präsenz bei OEM-verknüpften und spezialisierten Anbietern, obwohl die Kapazitäten je nach Triebwerksfamilie variieren. GE Aerospaces Celma-Betrieb in Brasilien ist ein wichtiges kommerzielles Triebwerks-MRO-Zentrum, das CFM56-, LEAP-, CF6- und GEnx-Triebwerke unterstützt. Pratt & Whitney Canada unterhält PT6A-Kapazitäten in Belo Horizonte; Safran betreibt Hubschraubertriebwerks-MRO in Brasilien; und MTU Maintenance do Brasil bietet On- und Near-Wing-Dienstleistungen für Triebwerke an, einschließlich CFM56, LEAP, V2500, CF34 und GE90. Die lokale Kapazität für Triebwerke der nächsten Generation expandiert ebenfalls, wobei GE Aerospace rund 80 Millionen USD in eine neue LEAP-Reparaturwerkstatt in Três Rios investiert. Internationale Zertifizierungen bleiben ein wichtiges Wettbewerbsdifferenzierungsmerkmal. LATAM São Carlos hält Genehmigungen von EASA, FAA und DGAC, während Azul TecOps im März 2024 die EASA-Genehmigung erhielt, die es ermöglicht, Wartungsarbeiten an in der EU registrierten Luftfahrzeugen und Komponenten durchzuführen. Mehrfachregulatorische Genehmigungen erweitern die Bandbreite internationaler Kunden und Luftfahrzeuge, die südamerikanische Anbieter bedienen können.
Digitaler Support und Bestandsmanagement werden zu zusätzlichen Wettbewerbskapazitäten. Im April 2026 unterzeichnete Embraer eine Vereinbarung zur kollaborativen Bestandsplanung mit Jazz Aviation für 25 E175-Luftfahrzeuge. Das Programm nutzt datengesteuerte Ersatzteilplanung, wobei Embraer Materialien verwaltet und den größten Teil der Bestandsinvestition übernimmt, um Luftfahrzeugausfallzeiten zu reduzieren. Obwohl die Jazz-Vereinbarung Kanada betrifft, ist die Kapazität für Embraers expandierendes E-Jet-Supportökosystem relevant, da E195-E2-Flotten in Südamerika wachsen. Größere MRO- und OEM-verknüpfte Anbieter können zunehmend physische Wartung mit Bestands-, Ingenieur- und digitalem Support kombinieren, während spezialisierte unabhängige Unternehmen durch definierte Reparaturbereiche und regulatorische Genehmigungen konkurrieren können. Dies schafft eine Wettbewerbsstruktur, in der Breite größere Anbieter begünstigt, während technische Spezialisierung weiterhin Einstiegspunkte für fokussierte regionale MRO-Unternehmen bietet.
Branchenführer im Markt für Wartung, Reparatur und Überholung von Luftfahrzeugen in Südamerika
-
LATAM Airlines Group S.A.
-
Safran SA
-
Azul S.A. (Azul TecOps)
-
GOL Linhas Aéreas S.A.
-
RTX Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerika Markt für Flugzeugwartung, -reparatur und -überholung Unternehmen in diesem Bericht
- MRO Holdings Group
- Azul S.A. (Azul TecOps)
- GOL Linhas Aéreas S.A.
- RTX Corporation
- Embraer S.A.
- GE Aerospace (General Electric Company)
- Safran SA
- MTU Aero Engines AG
- Rolls-Royce Holdings plc
- FAdeA S.A.
- IAS – Indústria de Aviação e Serviços
- Helibras (Airbus SE)
- LATAM Airlines Group S.A.
- APAS Chile
Neueste Industrielle Entwicklungen in Südamerika Markt für Flugzeugwartung, -reparatur und -überholung
- Juli 2026: Abra Group und CFM International erweiterten ihre Partnerschaft mit einem Auftrag für 100 LEAP-1A-Triebwerke zum Antrieb von 50 Avianca A320neo-Familienflugzeugen. Die Vereinbarung umfasst auch Reservetriebwerke und langfristigen Serviceunterstützung für Aviankas A320neo-Flotte und GOLs B737 MAX-Luftfahrzeuge.
- April 2026: Delta TechOps und LATAM Airlines Brasil starteten eine A320-Komponentenreparaturvereinbarung unter Nutzung von LATAMs MRO-Einrichtung in São Carlos. Delta TechOps fungiert als einzige kommerzielle Schnittstelle, während LATAM Reparaturkapazitäten bereitstellt, regionale Komponenten-MRO-Kapazitäten erweitert und Delta sowie Drittanbieter-Fluggesellschaftskunden weltweit unterstützt.
Berichtsumfang für den Markt für Wartung, Reparatur und Überholung von Luftfahrzeugen in Südamerika
Die Wartung, Reparatur und Überholung (MRO) von Luftfahrzeugen umfasst die Inspektion, Wartung, Reparatur, Überholung, Modifikation und technische Unterstützungsaktivitäten, die erforderlich sind, um Luftfahrzeuge, Triebwerke, Komponenten und Systeme lufttüchtig und betriebsbereit zu halten. Diese Dienstleistungen umfassen planmäßige und außerplanmäßige Wartung, Triebwerks- und Komponentenreparatur, Linienwartung, Zellenchecks, Modifikationen, Upgrades und verwandte Aktivitäten, die von fluggesellschaftsangegliederten Einrichtungen, unabhängigen MRO-Anbietern, OEM-gebundenen Servicezentren und militärischen Wartungsorganisationen durchgeführt werden.
Der südamerikanische Markt für Wartung, Reparatur und Überholung von Luftfahrzeugen ist nach MRO-Typ, Luftfahrzeugtyp, Anwendung, Dienstleister und Geografie segmentiert. Nach MRO-Typ ist der Markt in Zellen-MRO, Triebwerks-MRO, Komponenten-MRO, Linienwartung sowie Modifikationen und Upgrades segmentiert. Nach Luftfahrzeugtyp ist der Markt in Starrflügler und Drehflügler segmentiert. Nach Anwendung ist der Markt in kommerzielle Luftfahrt, militärische Luftfahrt und allgemeine Luftfahrt segmentiert. Nach Dienstleister ist der Markt in fluggesellschaftsangegliederte MRO, unabhängige Drittanbieter-MRO, OEM-gebundene MRO und militärische Depots segmentiert. Der Bericht umfasst auch die Marktgrößen und Prognosen für den südamerikanischen Markt für Wartung, Reparatur und Überholung von Luftfahrzeugen in sieben Ländern der Region. Für jedes Segment wird die Marktgröße in Wertangaben (USD) ausgewiesen.
Segmentierungsübersicht
| Zellenwartung |
| Triebwerkswartung |
| Komponentenwartung |
| Linienwartung |
| Modifikationen und Upgrades |
| Starrflügler |
| Drehflügler |
| Kommerzielle Luftfahrt | Passagier |
| Fracht/Frachtflugzeug | |
| Militärluftfahrt | |
| Allgemeine Luftfahrt |
| Fluggesellschaftsgebundene MRO |
| Unabhängige Drittanbieter-MRO |
| OEM-eigene MRO |
| Militärdepots |
| Brasilien |
| Kolumbien |
| Argentinien |
| Chile |
| Peru |
| Ecuador |
| Rest Südamerikas |
| Nach MRO-Typ | Zellenwartung | |
| Triebwerkswartung | ||
| Komponentenwartung | ||
| Linienwartung | ||
| Modifikationen und Upgrades | ||
| Nach Luftfahrzeugtyp | Starrflügler | |
| Drehflügler | ||
| Nach Anwendung | Kommerzielle Luftfahrt | Passagier |
| Fracht/Frachtflugzeug | ||
| Militärluftfahrt | ||
| Allgemeine Luftfahrt | ||
| Nach Dienstleistungsanbieter | Fluggesellschaftsgebundene MRO | |
| Unabhängige Drittanbieter-MRO | ||
| OEM-eigene MRO | ||
| Militärdepots | ||
| Nach Geografie | Brasilien | |
| Kolumbien | ||
| Argentinien | ||
| Chile | ||
| Peru | ||
| Ecuador | ||
| Rest Südamerikas | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die Wartung, Reparatur und Überholung von Luftfahrzeugen in Südamerika bis 2031 erreichen?
Der Markt für Wartung, Reparatur und Überholung von Luftfahrzeugen in Südamerika soll bis 2031 6,69 Milliarden USD erreichen und ab 2026 mit einer CAGR von 3,33 % wachsen.
Welcher MRO-Dienst hat den größten regionalen Umsatzanteil?
Die Triebwerkswartung führte im Jahr 2025 mit 44,50 % des regionalen Umsatzes.
Was treibt die Nachfrage nach kommerzieller Luftfahrtwartung in Südamerika an?
Höherer Passagierverkehr, größere Luftfahrzeugauslastung und expandierende innerregionale Strecken unterstützen die kommerzielle Luftfahrt, die mit einer CAGR von 4,35 % wachsen soll.
Warum führt Brasilien bei der regionalen Luftfahrzeugwartungsaktivität?
Brasilien hielt im Jahr 2025 54,30 % des regionalen Umsatzes und beherbergt große, mehrfach zertifizierte Wartungseinrichtungen, die von LATAM und Azul betrieben werden.
Welche Anbieterkategorie wächst in der Region am schnellsten?
Unabhängige Drittanbieter-MRO soll bis 2031 mit einer CAGR von 4,41 % wachsen, da Fluggesellschaften die Auslagerung ausweiten.
Was begrenzt die Entwicklung lokaler Reparaturkapazitäten?
Mangel an zertifizierten Technikern, Wechselkursrisiken, fragmentierte Genehmigungen und begrenzte lokale Reparaturtiefe für neue Triebwerke und Avionik schränken die Kapazitäten ein.