
Marktgröße und Marktanteil für leistungssteigernde Drogen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
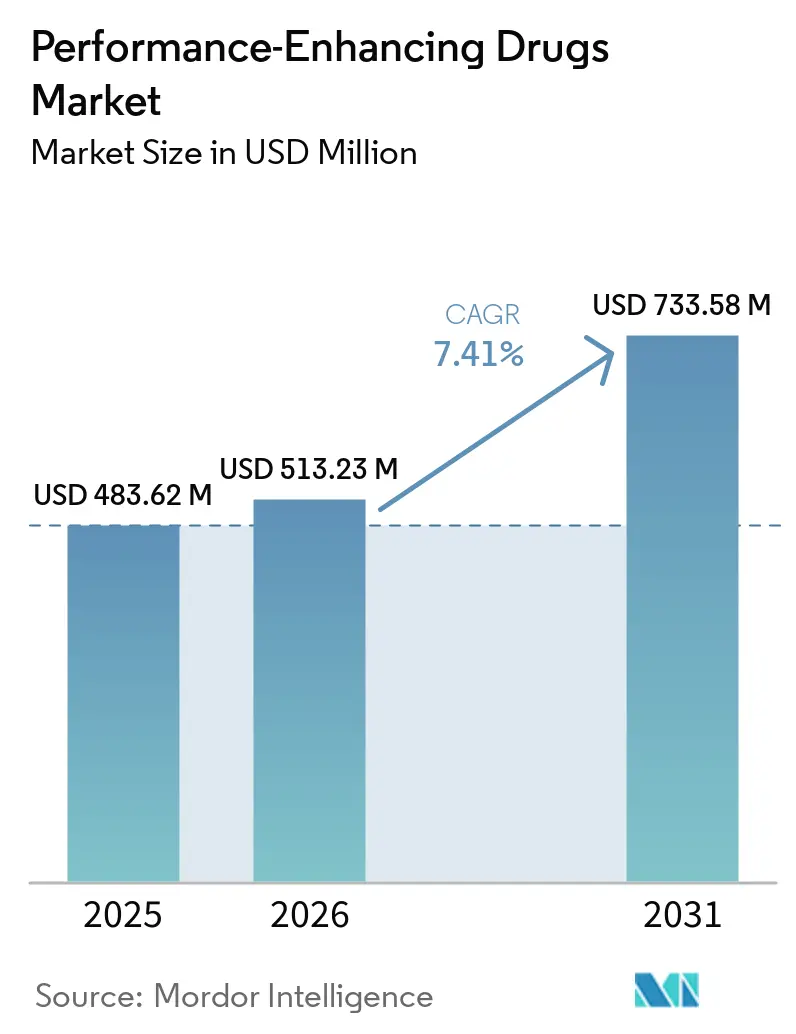
| Marktgröße (2026) | 513.23 Millionen US-Dollar |
| Marktgröße (2031) | 733.58 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.41 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für leistungssteigernde Drogen von Mordor Intelligence
Der Markt für leistungssteigernde Drogen wird voraussichtlich von 483,62 Millionen USD im Jahr 2025 und 513,23 Millionen USD im Jahr 2026 auf 733,58 Millionen USD bis 2031 wachsen, mit einer CAGR von 7,41 % zwischen 2026 und 2031. Der Markt für leistungssteigernde Drogen wird nicht mehr nur durch den konventionellen Sportgebrauch angetrieben, da klinische Hormontherapie, kognitive Leistungssteigerung und wellnessorientierte Nachfrage die adressierbare Nutzerbasis erweitern. Diese Verschiebung macht regulierte medizinische Kanäle für die Gesamtstabilität wichtiger, auch wenn weniger kontrollierte Online- und grenzüberschreitende Wege in mehreren Regionen weiterhin Volumen hinzufügen. Der Markt für leistungssteigernde Drogen wird auch durch Formulierungsverbesserungen geprägt, insbesondere bei langwirksamen Hormonprodukten, die die Therapietreue verbessern und den legitimen Behandlungseinsatz ausweiten. Gleichzeitig erhöhen gefälschte Lieferungen, eine ausgeweitete Anti-Doping-Durchsetzung und eine breitere Abdeckung verbotener Substanzen die Compliance-Belastung für Unternehmen, die grenzüberschreitend tätig sind. Das Ergebnis ist ein Markt für leistungssteigernde Drogen, bei dem das Wachstum sowohl aus einer breiteren Beteiligung als auch aus höheren wiederkehrenden Ausgaben resultiert, während der Wettbewerb zunehmend durch Kanalkontrolle, Produktlegitimität und regulatorische Resilienz definiert wird.
Wichtigste Erkenntnisse des Berichts
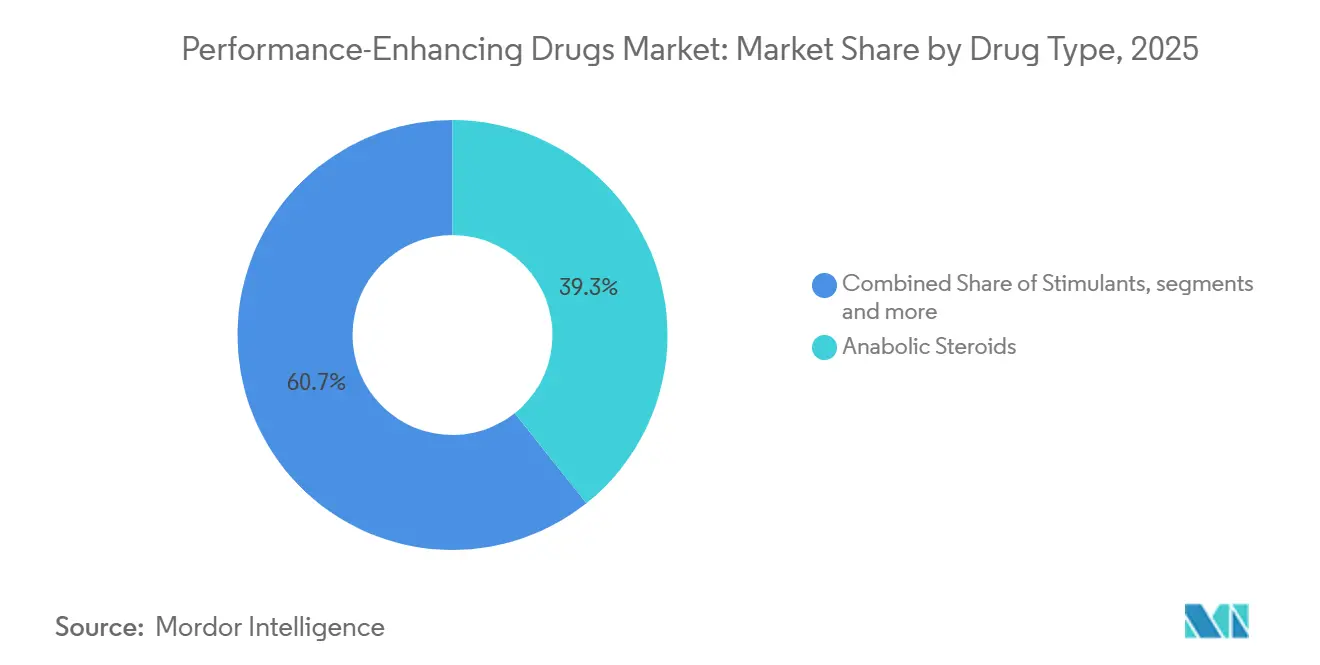
- Nach Drogentyp führten Anabolika im Jahr 2025 mit einem Anteil von 39,34 %, während menschliches Wachstumshormon und Peptide bis 2031 die höchste CAGR von 9,55 % verzeichnen sollen.
- Nach Verabreichungsweg hielten orale Produkte im Jahr 2025 einen Anteil von 38,52 %, während parenterale Produkte bis 2031 mit einer CAGR von 8,17 % am schnellsten wachsen sollen.
- Nach Darreichungsform entfielen im Jahr 2025 40,33 % auf Pillen und Nahrungsergänzungsmittel, während Injektionen bis 2031 mit der höchsten CAGR von 7,76 % expandieren sollen.
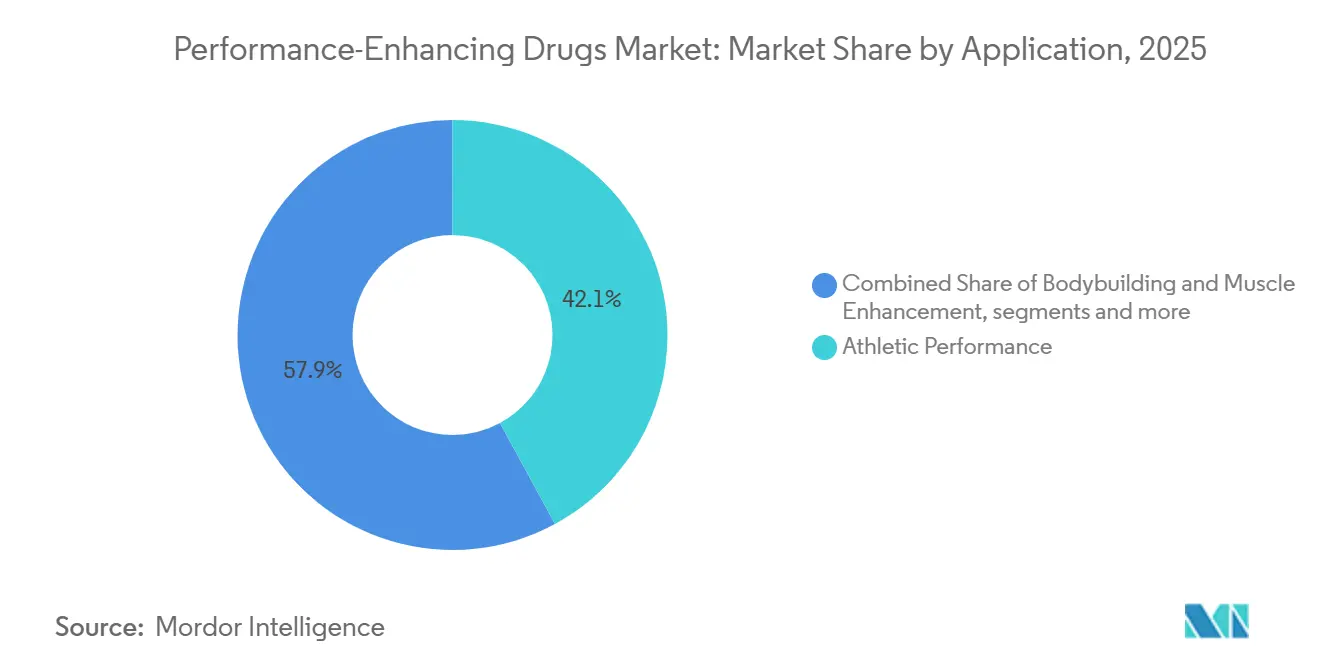
- Nach Anwendung entfielen im Jahr 2025 42,10 % auf sportliche Leistung, während Anti-Aging und Wellness bis 2031 mit einer CAGR von 9,12 % am schnellsten wachsen sollen.
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2025 einen Anteil von 44,41 %, während Online-Apotheken bis 2031 mit der höchsten CAGR von 8,52 % expandieren sollen.
- Nach Geografie entfielen im Jahr 2025 46,23 % auf Nordamerika, während der Asien-Pazifik-Raum bis 2031 mit einer CAGR von 10,13 % am schnellsten wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Leistungsoptimierung im Wettkampfsport und Fitness | +2.1% | Global, konzentriert in Nordamerika, Europa und urbanen Zentren im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Online- und grenzüberschreitenden Versorgungsnetzwerken | +1.2% | Nordamerika, Europa, Australien, Ausstrahlungseffekte auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Besseres Targeting durch langwirksame, sicherere und selektivere Formulierungen | +1.0% | Nordamerika und EU, mit frühem Rollout im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Steigender klinischer Einsatz bei hormonellen und muskelabbauenden Indikationen | +1.3% | Global, höchste Auswirkung in Märkten mit geringerer stationärer Apothekendichte | Kurzfristig (≤ 2 Jahre) |
| Mikrodosierung und Zyklusmanagement-Praktiken erhöhen den Produktumsatz | +0.5% | Nordamerika, Westeuropa | Mittelfristig (2–4 Jahre) |
| Biometrisches Screening und Nachfrage nach Erholungsoptimierung in Elitetrainingsumgebungen | +0.4% | Nordamerika, GCC, Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Leistungsoptimierung im Wettkampfsport und Fitness
Die Verbreitung der Testosteron-Ersatztherapie im Mainstream ist eine der deutlichsten strukturellen Veränderungen im Markt für leistungssteigernde Drogen. Im Juli 2026 kündigte das US-Verteidigungsministerium ein jährliches Screening auf Testosteronmangel für alle Dienstmitglieder ab 30 Jahren an, mit optionalem Zugang für jüngeres Personal und Behandlung bei bestätigtem Mangel.[1] Dieser Schritt zeigt, dass die Testosteronoptimierung eher als umfassendes Gesundheitsprotokoll und weniger als enge Einzelfallintervention behandelt wird. Im September 2025 startete Hims & Hers eine eigene Kategorie für die männliche Testosteron-Ersatztherapie mit exklusivem Zugang zu KYZATREX, einem von der FDA zugelassenen oralen Testosteronprodukt, das den Testosteronspiegel bei 96 % der Patienten normalisierte und dabei Injektionen vermied.[2] Da Telemedizin die Verschreibungshürden senkt, verlagert sich im Markt für leistungssteigernde Drogen ein größerer Teil der klinisch-qualitativen Nachfrage nach Anabolika in lizenzierte Kanäle statt in informelle Versorgungswege.
Ausweitung von Online- und grenzüberschreitenden Versorgungsnetzwerken
Digitale Abgabe wird im Markt für leistungssteigernde Drogen zu einem stärkeren Vertriebsrückgrat, insbesondere für Produkte, die rezeptfrei oder unter leichteren Verschreibungskontrollen verkauft werden. Redcare Pharmacy meldete, dass ihr Verschreibungsarzneimittelumsatz in Deutschland im Jahr 2025 auf fast 503 Millionen EUR anstieg, während der Gruppen-Rx-Umsatz im Jahresvergleich um 42,6 % auf 1,1 Milliarden EUR stieg.[3] Diese Zahlen zeigen, wie schnell Verbraucher in regulierten Umgebungen von stationären Apotheken zu digitalen Kanälen wechseln. Dieselbe Bequemlichkeit unterstützt auch grenzüberschreitende Graumarktaktivitäten, die im Markt für leistungssteigernde Drogen eine wichtige Kraft bleiben. INTERPOL erklärte, dass die Operation Pangea XVII 123 kriminelle Gruppen in 90 Ländern zerschlug und rund 13.000 kriminell verknüpfte Websites, Social-Media-Seiten und Kanäle, die illegale Produkte vermarkteten, abschaltete. Diese Kombination zeigt, dass legale Online-Apotheken und illegale digitale Verkäufer um dieselbe Nachfragebasis konkurrieren.
Besseres Targeting durch langwirksame, sicherere und selektivere Formulierungen
Formulierungsverbesserungen erhöhen die Therapietreue und weiten den legitimen Einsatz im Markt für leistungssteigernde Drogen aus. Im Juli 2025 erhielt Ascendis Pharma die FDA-Zulassung für SKYTROFA für Erwachsene mit Wachstumshormonmangel und führte damit eine einmal wöchentliche Option ein, die die Belastung durch tägliche Injektionen reduzierte. Im Februar 2026 erhielt Novo Nordisks Sogroya als erstes einmal wöchentliches langwirksames Wachstumshormon 3 zusätzliche pädiatrische Indikationen, was die behandelte Population weiter verbreiterte. Diese Entwicklungen stärken den klinischen Fußabdruck von HGH-Produkten im Markt für leistungssteigernde Drogen. Sie erzeugen auch Spillover-Nachfrage, da einfachere Dosierung und selektivere Behandlungsprofile diese Produkte auch außerhalb des streng medizinischen Einsatzes attraktiver machen.
Steigender klinischer Einsatz bei hormonellen und muskelabbauenden Indikationen
Der Markt für leistungssteigernde Drogen erhält auch Unterstützung durch eine breitere Nicht-Elite-Nachfrage, die mit Körperformzielen, Erholung und mentaler Leistungsfähigkeit verbunden ist. Frankreichs Inserm berichtete im Jahr 2026, dass der Anabolika-Konsum unter regelmäßigen Fitnessstudiobesuchern in westlichen Ländern zwischen 10 % und 35 % lag und die Prävalenz seit 2022 gestiegen war. Die Universität Erfurt in Deutschland stellte fest, dass 3,7 % der Erwachsenen derzeit verschreibungspflichtige Medikamente zur kognitiven Leistungssteigerung ohne medizinische Indikation einnahmen, was rund 2,5 Millionen Nutzern entsprach. Diese Nachfragepools erweitern den Markt für leistungssteigernde Drogen über den konventionellen sportlichen Einsatz hinaus und schaffen mehr Wiederholungskäufe in den Kategorien Hormone, Stimulanzien und Peptide. Sie speisen gleichzeitig sowohl konforme als auch nicht konforme Kanäle, was die Nachfrageausweitung leichter erkennbar macht als die Kanalqualität.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Anti-Doping-Durchsetzung und Verschreibungskontrollen | -1.2% | Global, höchste Auswirkung in Hocheinkommens-Profisportmärkten | Kurzfristig (≤ 2 Jahre) |
| Risiko unerwünschter Ereignisse, Missbrauchspotenzial und Haftungsrisiken | -0.8% | Global, hauptsächlich Nordamerika und Europa, wo Berichtsstandards am höchsten sind | Mittelfristig (2–4 Jahre) |
| Eindringen von gefälschten und minderwertigen Produkten | -0.7% | Asien-Pazifik, MEA, Südamerika und grenzüberschreitende Online-Kanäle weltweit | Kurzfristig (≤ 2 Jahre) |
| Compliance-Reibung bei Zoll, Zahlungen und Plattformrichtlinien | -0.5% | Grenzüberschreitende E-Commerce-Korridore einschließlich EU-UK, ASEAN und GCC-Importe | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Anti-Doping-Durchsetzung und Verschreibungskontrollen
Die Anti-Doping-Durchsetzung skaliert auf eine Weise, die den Markt für leistungssteigernde Drogen direkt beeinflusst. Die Internationale Prüfagentur erklärte, dass sie im Jahr 2024 mehr als 44.400 Proben von über 17.200 Athleten aus 216 Ländern gesammelt hat, was einem Anstieg von 10 % gegenüber 2023 entspricht, und sie verwaltete 532 potenzielle Regelverstöße, von denen 232 zu Sanktionen führten. Indien blieb ebenfalls ein wichtiger Testmarkt mit 7.113 Tests und 260 ungünstigen analytischen Befunden im Jahr 2024, bevor die Positivrate nach stärkeren Bildungs- und Überwachungsmaßnahmen im Jahr 2025 auf 1,5 % bei 7.068 Tests sank. Das größere kommerzielle Problem besteht darin, dass neuere Peptide und selektive Androgenrezeptormodulatoren auf Verbotslisten hinzugefügt oder neu klassifiziert werden, was den Graubereich einschränkt, in dem viele Verbindungen vermarktet wurden. Dieser Trend erhöht das rechtliche Risiko, schränkt den offenen Vertrieb ein und zwingt den Markt für leistungssteigernde Drogen dazu, zugelassene Therapien gegenüber locker positionierten Produkten zu bevorzugen.
Eindringen von gefälschten und minderwertigen Produkten
Gefälschte Lieferungen bleiben eines der störendsten Hemmnisse im Markt für leistungssteigernde Drogen. Der US-Zoll- und Grenzschutz beschlagnahmte im März 2025 während einer 6-tägigen Operation an 5 Einreisehäfen 71 Sendungen mit gefälschtem HGH, und die Behörde verzeichnete auch einen starken Anstieg der Beschlagnahmungen von Vorläuferchemikalien in Post-, Expresssendungs- und Luftfrachtumgebungen. In Europa koordinierte SHIELD VI die Durchsetzung in 30 Ländern und beschlagnahmte 4,6 Millionen Tabletten leistungssteigernder Substanzen und 1,2 Millionen Fläschchen und Ampullen im Wert von 33,2 Millionen EUR bzw. 36,3 Millionen USD. Diese Mengen zeigen, dass illegale Verkäufer kein Randproblem, sondern eine parallele Versorgungsstruktur im Markt für leistungssteigernde Drogen sind. Gefälschte Produkte belasten die legitime Preisgestaltung, erhöhen Gesundheitsrisiken und lösen eine strengere Kontrolle aus, die die Betriebskosten für konforme Hersteller und Händler erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Drogentyp:
Dominanz der Anabolika durch langwirksame Peptid-Pipeline herausgefordertAnabolika hielten im Jahr 2025 einen Marktanteil von 39,34 % im Markt für leistungssteigernde Drogen. Ihre Führungsposition spiegelte jahrzehntelangen etablierten Einsatz in der Testosteron-Ersatztherapie und bei muskelabbauenden Erkrankungen wider. Die Kategorie profitierte auch von einer breiten generischen Fertigungsbasis, die die Versorgung sowohl über Verschreibungs- als auch über Graumarktkanäle unterstützte. In der Branche für leistungssteigernde Drogen blieben Stimulanzien das zweitgrößte Segment, während Betablocker und Diuretika engere Anwendungsfälle im Zusammenhang mit kognitiver Leistung, Gewichtskontrolle sowie Präzisions- oder Gewichtsklassensportarten bedienten.
Der Markt für leistungssteigernde Drogen im Bereich menschliches Wachstumshormon und Peptide soll bis 2031 mit einer CAGR von 9,55 % expandieren. Einmal wöchentliche HGH-Produkte weiten den legitimen klinischen Zugang aus, was die Referenznachfrage stärkt, die diese Kategorie unterstützt. Die FDA-Zulassung von SKYTROFA im Juli 2025 für Erwachsene mit Wachstumshormonmangel weitete den Behandlungszugang für Erwachsene aus.

Nach Verabreichungsweg:
Parenterales Wachstum durch Verschiebungen in klinischen Protokollen angetriebenDer orale Weg dominierte im Jahr 2025 mit einem Anteil von 38,52 %, was die anhaltende Verbraucherpräferenz für Bequemlichkeit widerspiegelte. Orale Formate bedienen sowohl die Verschreibungs- als auch die rezeptfreie Nachfrage im Markt für leistungssteigernde Drogen und sind im Einzel- und Digitalhandel einfacher zu vertreiben. Topische und transdermale Wege bleiben ebenfalls relevant, wo Nutzer eine nadelfreie Verabreichung und eine gleichmäßige Hormonabgabe wünschen. Diese Formate helfen, die Therapietreue bei der Langzeittherapie aufrechtzuerhalten und den Zugang für Nutzer zu erweitern, die Injektionen vermeiden.
Der Markt für leistungssteigernde Drogen im Bereich parenterale Verabreichung soll bis 2031 mit einer CAGR von 8,17 % wachsen. Injizierbare Formate gewinnen an Relevanz, da sie eine präzise Dosierung, eine hohe Bioverfügbarkeit und eine einfachere Integration in medizinisch überwachte Mikrodosierungsprotokolle bieten. Der Markt für leistungssteigernde Drogen verzeichnet auch mehr regulatorische Unterstützung für injizierbare Testosteronformate, was die klinische Rolle der parenteralen Anwendung stärkt. In den Vereinigten Staaten schaffen die Schedule-III-Kontrollen eine Barriere, die einen großen Anteil der konformen injizierbaren Nachfrage in Krankenhaus- und lizenzierte Einzelhandelsapothekenkanäle lenkt.
Nach Darreichungsform:
Injektionen überholen Pillen im WachstumstrendPillen und Nahrungsergänzungsmittel hielten 2025 einen Anteil von 40,33 % und blieben damit die zugänglichste Darreichungsform im Markt für leistungssteigernde Mittel. Sie blieben der Standard-Einstiegspunkt sowohl für die überwachte als auch für die eigenständige Anwendung, da sie weit verbreitet und einfach einzunehmen sind. Orale Flüssigkeiten und topische Cremes bildeten kleinere Kategorien, bedienten jedoch weiterhin Patienten und Anwender, die eine einfachere Verabreichung bevorzugten. Individuell angepasste Hormoncremes blieben ebenfalls über Spezialapotheken und Rezepturkanäle relevant.
Es wird erwartet, dass der Markt für leistungssteigernde Mittel im Bereich Injektionen bis 2031 mit einer CAGR von 7,76 % wächst. Sowohl therapeutische Anwender als auch leistungsorientierte Anwender wechseln zu injizierbaren Formen, wenn sie eine höhere Bioverfügbarkeit und eine kontrolliertere Verabreichung anstreben. Klinische Leitlinien unterstützen dieses Muster ebenfalls, da die Kriterien für den Testosteronersatz weiterhin vor bestimmten oralen Formen warnen und die Anwendung in klinisch geeigneten Dosierungsrahmen befürworten. Pflaster bleiben eine Nischenoption, doch formulierungsspezifische Nachweisfenster und praktische Anwendungsmuster beeinflussen weiterhin die Nachfrage im Markt für leistungssteigernde Mittel.
Nach Anwendung:
Anti-Aging und Wellness überholen strukturell den SportSportliche Leistung entfiel im Jahr 2025 auf 42,10 % der Nachfrage und blieb damit die größte Anwendung im Markt für leistungssteigernde Drogen. Diese Position spiegelte die lange historische Verbindung zwischen Leistungssteigerung und sowohl Wettkampf- als auch Freizeitsport wider. Bodybuilding und Muskelaufbau blieben ein weiterer großer Anwendungsfall, unterstützt durch anhaltende körperorientierte Nachfrage in der Fitnessstudiokultur.
Der Markt für leistungssteigernde Drogen im Bereich Anti-Aging und Wellness soll bis 2031 mit einer CAGR von 9,12 % expandieren. Alternde Verbraucher engagieren sich zunehmend mit HGH-, Testosteron- und Peptidtherapien über Telemedizin-Plattformen und auf Langlebigkeit ausgerichtete Kliniken. Kognitive Leistungssteigerung entwickelt sich ebenfalls zu einem bedeutenden angrenzenden Anwendungsfall im Markt für leistungssteigernde Drogen.
Nach Vertriebskanal:
Wachstum der Online-Apotheken verändert den ZugangKrankenhausapotheken hielten 2025 einen Anteil von 44,41 % und blieben der wichtigste Kanal im Markt für leistungssteigernde Mittel. Ihre führende Position resultierte aus der klinisch überwachten Testosteronersatztherapie, der Behandlung mit Wachstumshormon (HGH) und anderen ärztlich betreuten Hormontherapien. Die Verschreibungskontrollen für anabole Steroide in den Vereinigten Staaten lenken das konforme Volumen weiterhin über institutionelle Abgabekanäle. Einzelhandelsapotheken bleiben ebenfalls bedeutsam, da Nutzer chronischer Therapien auf Generika und regelmäßiges Nachfüllverhalten angewiesen sind.
Es wird erwartet, dass Online-Apotheken mit einer CAGR von 8,52 % bis 2031 das stärkste Wachstum verzeichnen. Der deutsche Rezeptumsatz von Redcare hat sich 2025 mit fast 503 Millionen EUR nahezu verdoppelt, was zeigt, wie die digitale Arzneimittelabgabe in regulierten Umgebungen an Bedeutung gewinnt. Gleichzeitig bleiben illegale Websites eine erhebliche Bedrohung, weshalb Kanalvertrauen und Verifizierung im Wettbewerb im Markt für leistungssteigernde Mittel zentral bleiben.
Geografische Analyse
Nordamerikanischer Markt für leistungssteigernde Mittel
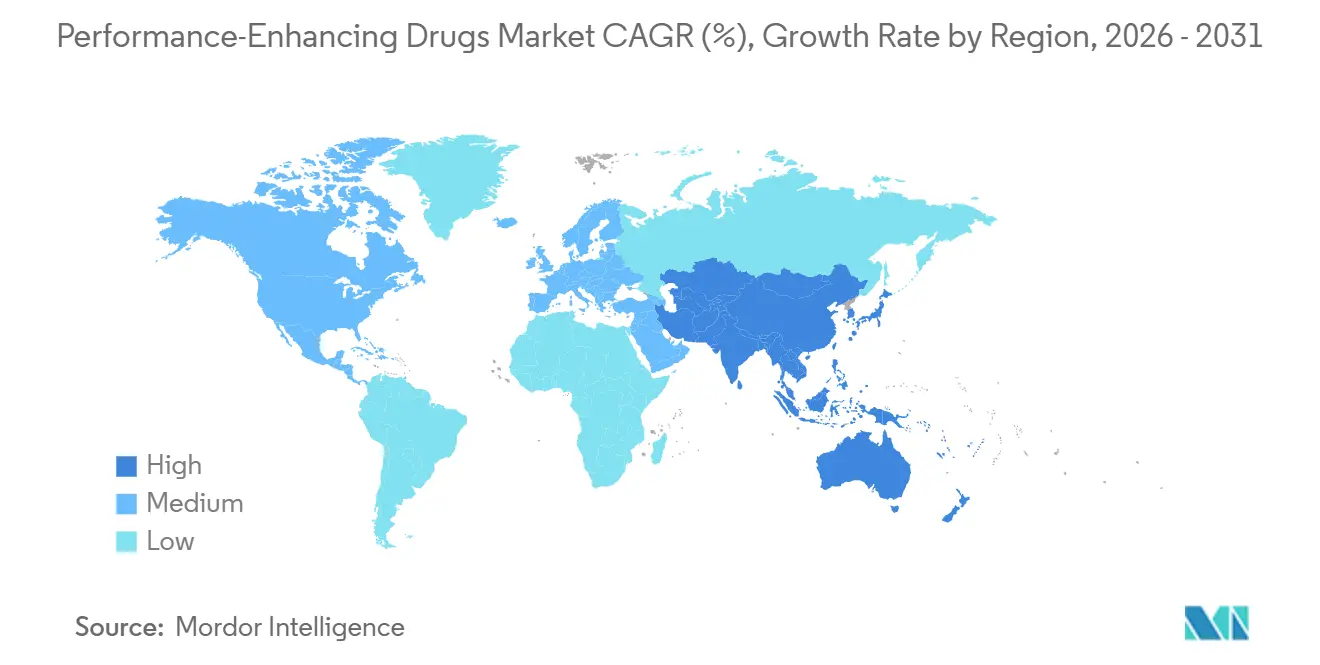
Nordamerika hatte im Jahr 2025 einen Marktanteil von 46,23 % am Markt für leistungssteigernde Mittel. Die Region führt, weil die Vereinigten Staaten über eine etablierte Basis für die Testosteron-Ersatztherapie, eine große Anzahl lizenzierter Abgabekanäle und eine stärkere Beteiligung an der Telemedizin verfügen. Die im Juli 2026 vom Verteidigungsministerium eingeführte Screening-Initiative fügt eine weitere Ebene institutioneller Nachfrage hinzu, indem Testosteronmangel als umfassenderes Gesundheitsproblem behandelt wird. Auch Kanada gewinnt im Markt für leistungssteigernde Mittel an Bedeutung, und die im Mai 2026 von Hikma geschlossene Lizenzvereinbarung für KYZATREX zeigt, dass multinationale Unternehmen es als strukturierte Erweiterung der nordamerikanischen Therapiebasis betrachten.
Europäischer Markt für leistungssteigernde Mittel
Europa blieb die zweitgrößte regionale Präsenz im Markt für leistungssteigernde Mittel. Die Region verbindet eine tiefe Verschreibungsinfrastruktur mit einer stärkeren grenzüberschreitenden Aufsicht, was sie sowohl kommerziell attraktiv als auch operativ anspruchsvoll macht. Die OLAF-Operation SHIELD V im Januar 2025 beschlagnahmte mehr als 3,4 Millionen Pillen, darunter anabole Steroide und Dopingmittel, in EU-Mitgliedstaaten. Der Inserm-Bericht Frankreichs aus dem Jahr 2026 wies ebenfalls auf einen steigenden Konsum anaboler Steroide in der Fitnessstudio-Bevölkerung hin, was darauf hindeutet, dass die Nachfrage außerhalb des Leistungssports auch unter strengerer Überwachung aktiv bleibt.
Markt für leistungssteigernde Mittel in Asien-Pazifik, Nahost und Afrika sowie Südamerika
Asien-Pazifik wird voraussichtlich mit einem CAGR von 10,13 % bis 2031 am schnellsten wachsen und ist damit in Bezug auf das Wachstum der führende Markt für leistungssteigernde Mittel. Die Region profitiert von steigendem verfügbarem Einkommen, einer stärkeren Akzeptanz von Nahrungsergänzungsmitteln und einer jüngeren Verbraucherbasis, die stark von sozialen Medien und erscheinungsorientierten Fitnessverhalten beeinflusst wird. Indien zeigt sowohl die Nachfrageseite als auch die Durchsetzungsseite des Marktes für leistungssteigernde Mittel, mit 260 auffälligen Analysebefunden aus 7.113 Tests im Jahr 2024, bevor die Positivrate im Jahr 2025 stark zurückging. Japan und Südkorea bleiben stärker compliance-orientierte Märkte, während Teile Südostasiens als breitere Volumenkanäle entstehen. Im Nahen Osten und Afrika stützen wohlhabende GCC-Verbraucher und Südafrikas Sportbasis die Nachfrage, während Brasilien der wichtigste südamerikanische Markt bleibt, da die Bodybuilding-Kultur und die lokale pharmazeutische Kapazität den breiteren Markt für leistungssteigernde Mittel weiterhin unterstützen.
Wettbewerbslandschaft
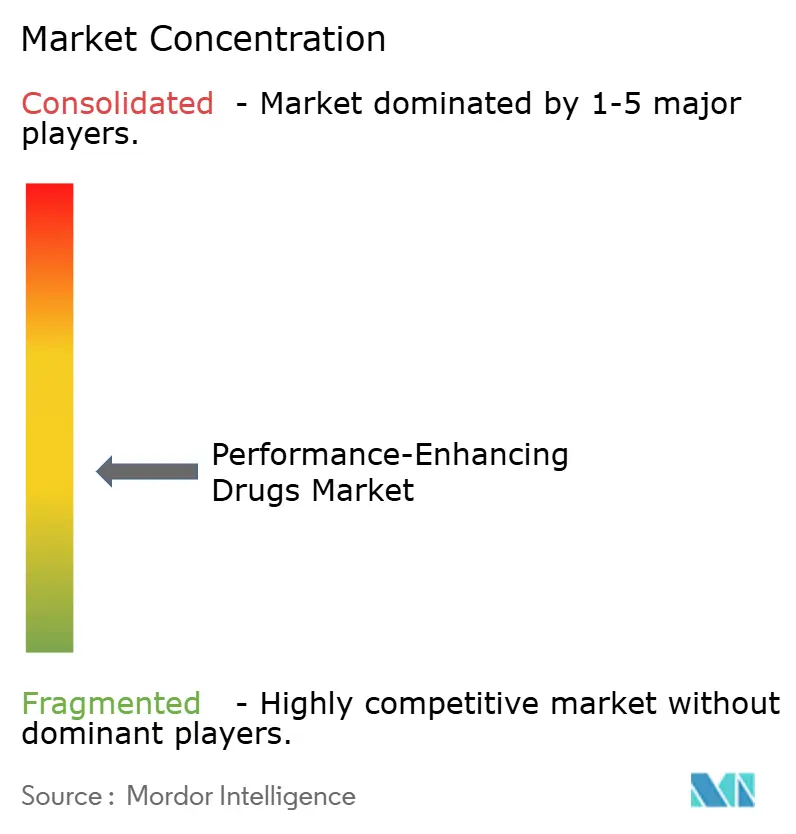
Der Markt für leistungssteigernde Drogen ist mäßig fragmentiert. Große Pharmaunternehmen konkurrieren stark in regulierten Hormon- und HGH-Kategorien, während regionale Generikahersteller, Spezialnahrungsergänzungsmarken und Untergrundlieferanten in anderen Nachfrageschichten aktiv bleiben. AbbVie, Novo Nordisk, Eli Lilly und Pfizer sind besser positioniert, wo ärztliche Aufsicht, Fertigungsqualität und formeller Vertrieb am wichtigsten sind. AbbVies Ankündigung vom April 2026 eines Fertigungscampus im Wert von 1,4 Milliarden USD in North Carolina und einer Investition von 380 Millionen USD in API-Anlagen in North Chicago zeigt, wie Skalierungsakteure die Versorgungskontrolle und Kosteneffizienz schützen.
Produktinnovation wird zu einem der deutlichsten Differenzierungspunkte im Markt für leistungssteigernde Drogen. Ascendis stärkte die HGH-Kategorie im Juli 2025 mit der FDA-Zulassung für den Erwachseneneinsatz von einmal wöchentlichem SKYTROFA. Novo Nordisk weitete dann seine Position im Februar 2026 aus, als Sogroya 3 zusätzliche pädiatrische Indikationen erhielt. Diese Schritte zeigen, dass Formulierungsdesign, Markenzugang und digitale Verschreibungsverbindungen neben der Fertigungsskala im Markt für leistungssteigernde Drogen an Bedeutung gewinnen.
Kanalintegrität ist eine weitere wichtige Wettbewerbsvariable im Markt für leistungssteigernde Drogen, da gefälschte Verkäufer die Preisgestaltung verzerren und das Vertrauen in legitime Marken schwächen. INTERPOLs globale Razzia von 2025 und die Warnschreiben der FDA vom Dezember 2025 an Anbieter selektiver Androgenrezeptormodulatoren begünstigten beide konforme Akteure, indem sie das rechtliche und operative Risiko für nicht zugelassene Verkäufer erhöhten. Im angrenzenden Bereich der Leistungsernährung erweiterte Nutrabolt sein Logistiknetzwerk im April 2026 durch einen neuen Standort in Wisconsin und skalierte den Betrieb in Utah, was zeigt, dass Unternehmen in der Nähe der Leistungssteigerungskategorie weiterhin investieren, um die Nachfrage rund um Training und Erholung zu erfassen. Auch mit sichtbaren strategischen Schritten größerer Namen bleibt der Markt für leistungssteigernde Drogen verstreut, da regulierte Therapien, generische Versorgung, Einzelhandelsnahrungsergänzungsmittel und illegaler grenzüberschreitender Handel weiterhin nebeneinander bestehen.
Marktführer für leistungssteigernde Drogen
-
Pfizer Inc.
-
Teva Pharmaceutical Industries Ltd.
-
Novartis AG
-
Bayer AG
-
Eli Lilly and Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für leistungssteigernde Mittel Unternehmen in diesem Bericht
- Abbvie
- Aurobindo Pharma
- Balkan Pharmaceuticals
- Bayer
- Cipla
- Dr. Reddy’s Laboratories
- Eli Lilly and Company
- Hikma Pharmaceuticals
- Lupin
- Mankind Pharma Ltd.
- Merck
- Novartis
- Novo Nordisk
- Nutrabolt
- Pfizer
- Roche
- Sanofi
- Sun Pharmaceuticals Industries
- Taj Pharmaceuticals
- Teva Pharmaceutical Industries
- Viatris
Neueste Industrielle Entwicklungen in Markt für leistungssteigernde Mittel
- Juli 2026: Verteidigungsminister Pete Hegseth kündigte ein obligatorisches jährliches Screening auf Testosteronmangel für alle US-Dienstmitglieder ab 30 Jahren an, mit optionalem Zugang zur Testosteron-Ersatztherapie bei bestätigtem Mangel. Diese institutionelle Politik stellt eine der größten einzelnen Erweiterungen der klinischen Testosteronnachfrage in einem regulierten Umfeld dar und bestätigt KYZATREX, orales Testosteronundecanoat, als strategisch positioniertes Produkt für das Gesundheitsökosystem des Verteidigungsministeriums.
- Mai 2026: Hikma Pharmaceuticals unterzeichnete eine Lizenzvereinbarung mit Marius Pharmaceuticals zur Vermarktung von KYZATREX, Testosteronundecanoat-CIII-Kapseln, in Kanada, einschließlich regulatorischer Einreichungen, Vermarktung und Vertrieb. Der Deal signalisiert einen strukturierten Vorstoß in den kanadischen Markt für Testosteron-Ersatztherapie und spiegelt die breitere nordamerikanische Handelsstrategie wider.
- Februar 2026: Die FDA genehmigte Sogroya, ein einmal wöchentliches langwirksames Wachstumshormon, für Kinder ab 2,5 Jahren mit idiopathischem Kleinwuchs, Small-for-Gestational-Age ohne Aufholwachstum und Noonan-Syndrom. Diese Labelausweitung verbreiterte die klinische Pipeline für langwirksames HGH und stärkte Novo Nordisks Position in der legitimen Wachstumshormontherapie.
Globaler Berichtsumfang des Marktes für leistungssteigernde Drogen
Gemäß dem Berichtsumfang umfasst der Markt für leistungssteigernde Drogen die Herstellung, den Vertrieb und den Verkauf von Substanzen wie Anabolika, Hormonen und Stimulanzien, die darauf ausgelegt sind, die körperliche Stärke, Ausdauer und Erholung des Menschen zu verbessern. Angetrieben durch Sportkultur und Bodybuilding operiert dieser Markt sowohl über legitime pharmazeutische Kanäle als auch über einen stark eingeschränkten Untergrundsektor, der von Anti-Doping-Vorschriften intensiv überwacht wird.
Der Markt für leistungssteigernde Drogen ist segmentiert nach Drogentyp, Verabreichungsweg, Darreichungsform, Anwendung, Vertriebskanal und Geografie. Nach Drogentyp ist der Markt segmentiert in Anabolika, Stimulanzien, menschliches Wachstumshormon und Peptide, selektive Androgenrezeptormodulatoren, Betablocker, Diuretika und andere Drogentypen. Nach Verabreichungsweg ist der Markt segmentiert in oral, parenteral, topisch, transdermal und andere Verabreichungswege. Nach Darreichungsform ist der Markt segmentiert in Pillen und Nahrungsergänzungsmittel, Injektionen, Pflaster, orale Flüssigkeiten und topische Cremes. Nach Anwendung ist der Markt segmentiert in sportliche Leistung, Bodybuilding und Muskelaufbau, kognitive Leistungssteigerung, Anti-Aging und Wellness, Gewichtsverlust und -management sowie andere Anwendungen. Nach Vertriebskanal ist der Markt segmentiert in Krankenhausapotheken, Einzelhandelsapotheken und Online-Apotheken. Nach Geografie ist der Markt segmentiert in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Anabolika |
| Stimulanzien |
| Menschliches Wachstumshormon und Peptide |
| Selektive Androgenrezeptormodulatoren |
| Betablocker |
| Diuretika |
| Andere Drogentypen |
| Oral |
| Parenteral |
| Topisch |
| Transdermal |
| Andere Verabreichungswege |
| Pillen und Nahrungsergänzungsmittel |
| Injektionen |
| Pflaster |
| Orale Flüssigkeiten |
| Topische Cremes |
| Sportliche Leistung |
| Bodybuilding und Muskelaufbau |
| Kognitive Leistungssteigerung |
| Anti-Aging und Wellness |
| Gewichtsverlust und -management |
| Andere Anwendungen |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Drogentyp | Anabolika | |
| Stimulanzien | ||
| Menschliches Wachstumshormon und Peptide | ||
| Selektive Androgenrezeptormodulatoren | ||
| Betablocker | ||
| Diuretika | ||
| Andere Drogentypen | ||
| Nach Verabreichungsweg | Oral | |
| Parenteral | ||
| Topisch | ||
| Transdermal | ||
| Andere Verabreichungswege | ||
| Nach Darreichungsform | Pillen und Nahrungsergänzungsmittel | |
| Injektionen | ||
| Pflaster | ||
| Orale Flüssigkeiten | ||
| Topische Cremes | ||
| Nach Anwendung | Sportliche Leistung | |
| Bodybuilding und Muskelaufbau | ||
| Kognitive Leistungssteigerung | ||
| Anti-Aging und Wellness | ||
| Gewichtsverlust und -management | ||
| Andere Anwendungen | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für den Markt für leistungssteigernde Drogen bis 2031?
Der Markt für leistungssteigernde Drogen soll bis 2031 733,58 Millionen USD erreichen, ausgehend von 483,61 Millionen USD im Jahr 2025 und 513,23 Millionen USD im Jahr 2026, mit einer CAGR von 7,41 % über 2026 bis 2031.
Welche Drogenklasse führt die aktuelle Nachfrage an?
Anabolika führten im Jahr 2025 mit einem Anteil von 39,34 %, unterstützt durch den langjährigen Einsatz in der Testosteron-Ersatztherapie und der Behandlung muskelabbauender Erkrankungen.
Welche Anwendung wächst bis 2031 am schnellsten?
Anti-Aging und Wellness soll mit einer CAGR von 9,12 % das schnellste Wachstum verzeichnen, angetrieben durch einen stärkeren Einsatz von Testosteron, HGH und Peptiden in der auf Langlebigkeit ausgerichteten Versorgung.
Welche Region expandiert am schnellsten?
Der Asien-Pazifik-Raum soll bis 2031 mit einer CAGR von 10,13 % wachsen, unterstützt durch steigendes verfügbares Einkommen, eine breitere Akzeptanz von Nahrungsergänzungsmitteln und einen starken Einfluss sozialer Medien.