
OTT Streaming Media Player Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.61 Milliarden US-Dollar |
| Marktgröße (2031) | 5.39 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.35 % |
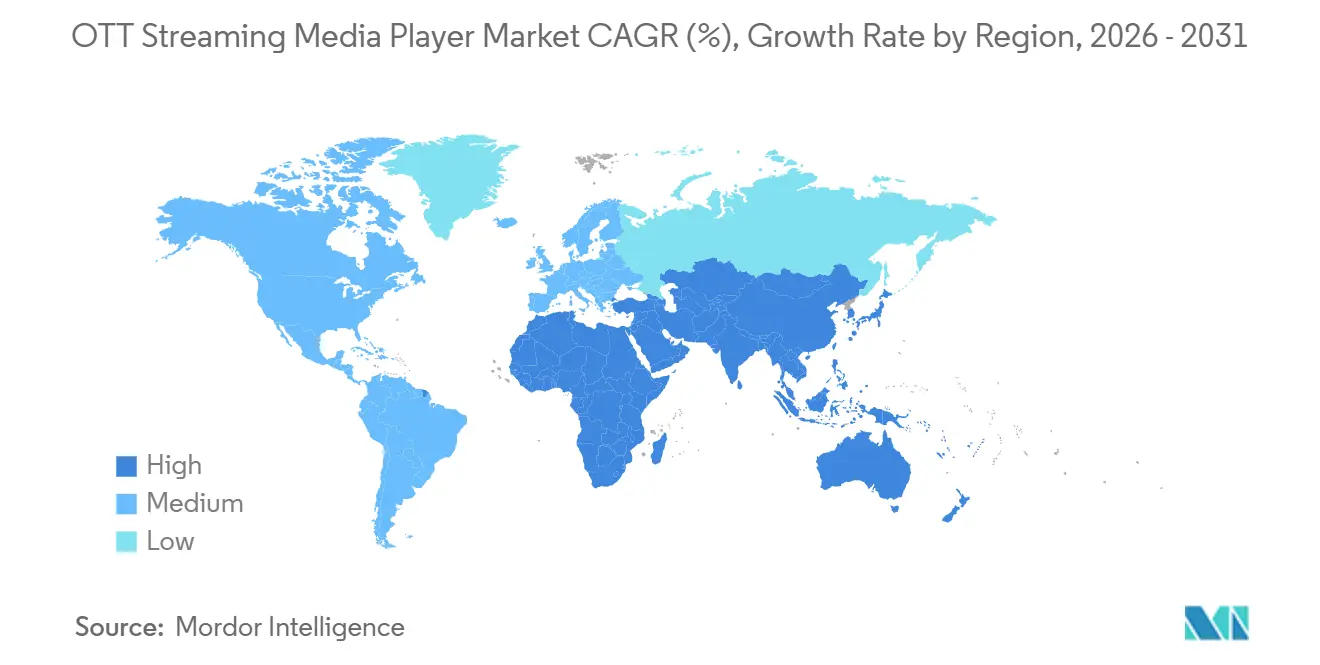
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
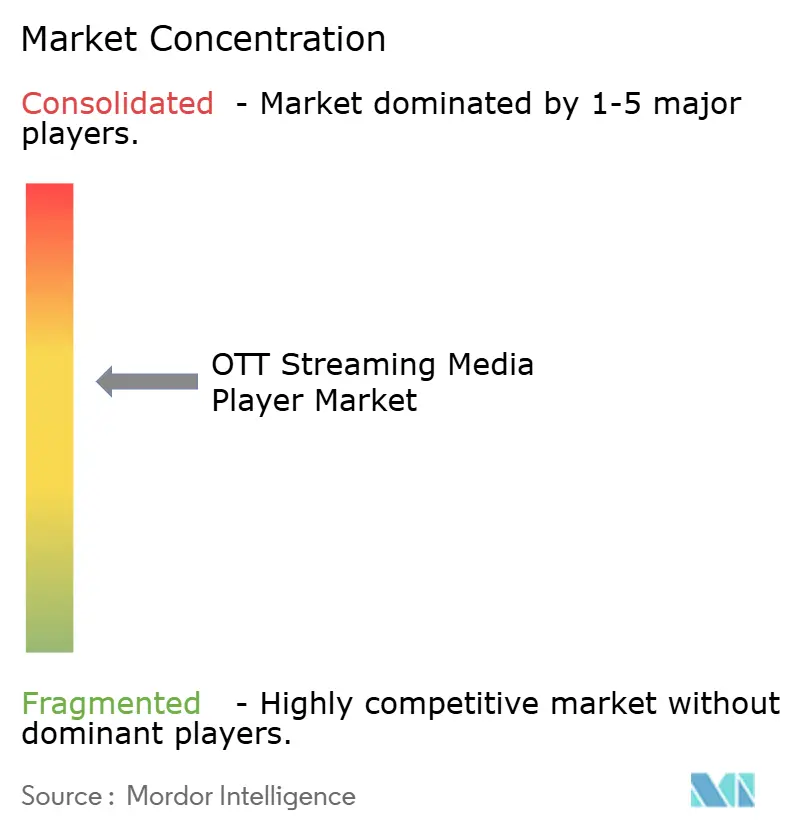
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
OTT Streaming Media Player Marktanalyse von Mordor Intelligence
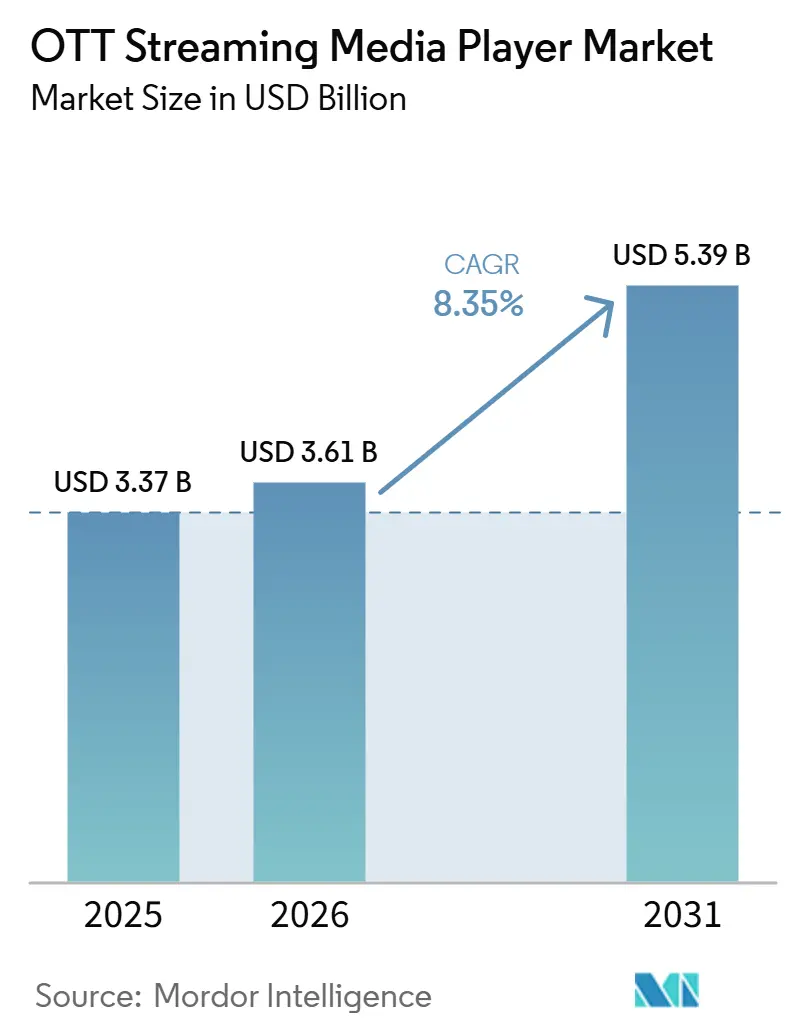
Die Marktgröße des OTT Streaming Media Player Marktes wurde im Jahr 2025 auf 3,37 Milliarden USD geschätzt, wird im Jahr 2026 auf 3,61 Milliarden USD beziffert und soll bis 2031 5,39 Milliarden USD erreichen, bei einer CAGR von 8,35 % während des Prognosezeitraums 2026–2031. Der OTT Streaming Media Player Markt wird durch Haushalte gestützt, die sich vom traditionellen Pay-TV abwenden und Streaming-Dienste als ihre primäre Videooption wählen – eine Entwicklung, die den Zugang zu zuverlässigen Anwendungen, Live-Kanälen und der Inhaltsentdeckung zunehmend wichtiger macht. Erschwingliche Plug-In-Geräte bleiben relevant, da sie älteren Fernsehgeräten Streaming-Funktionen hinzufügen können, ohne dass ein Fernsehgerätewechsel erforderlich ist, was Verbrauchern ermöglicht, ihre Ausgaben zu steuern und gleichzeitig den Zugang zu aktuellen Diensten, Software-Updates und vertrauten Benutzeroberflächen aufrechtzuerhalten. Das Wachstum des werbefinanzierten kostenlosen Streaming-Fernsehens gibt Plattformbetreibern einen Anreiz, kostengünstige Hardware in mehr Haushalten zu platzieren, da das aktive Gerät die Werbereichweite, Dienst-Testphasen und die regelmäßige Inhaltsnutzung unterstützt. Der Wettbewerb basiert zunehmend auf Werbung, Abonnements, Inhaltsentdeckung, Einzelhandelsvertrieb und der Fähigkeit, ein Gerät nach dem ursprünglichen Hardwareverkauf nützlich zu machen, anstatt allein auf Prozessorspezifikationen. Betriebssysteme von Smart-TVs, niedrige Einstiegspreise, längere Austauschzyklen und strengere Regeln für Zuschauerdaten bleiben wesentliche Einschränkungen für den OTT Streaming Media Player Markt, insbesondere in reifen Märkten, in denen Haushalte bereits streaming-fähige Bildschirme besitzen und möglicherweise keinen ausreichenden Mehrwert in einem separaten externen Player sehen.
Wichtigste Erkenntnisse des Berichts
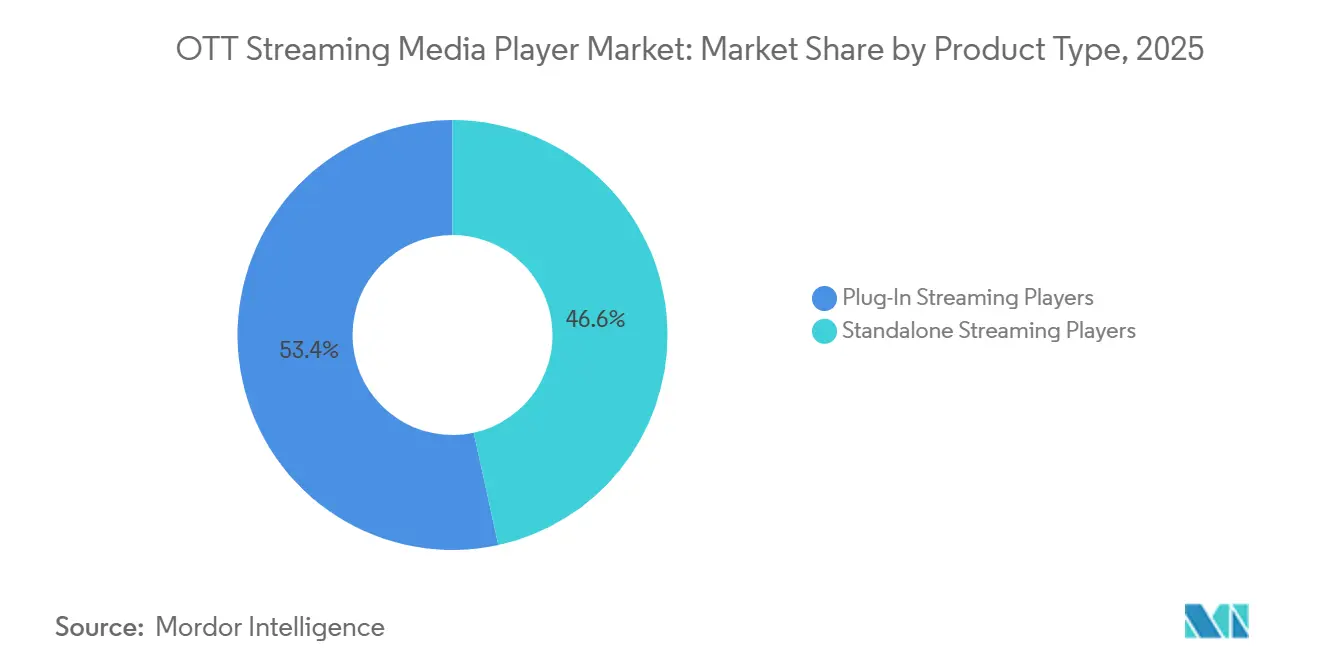
- Nach Produkttyp hielten Plug-In Streaming Player im Jahr 2025 einen Marktanteil von 53,42 % am OTT Streaming Media Player Markt, während Standalone Streaming Player bis 2031 voraussichtlich mit einer CAGR von 9,06 % wachsen werden.
- Nach Betriebsplattform hielt Fire TV im Jahr 2025 einen Umsatzanteil von 32,26 %, während Google TV und Android TV bis 2031 voraussichtlich mit einer CAGR von 8,91 % wachsen werden.
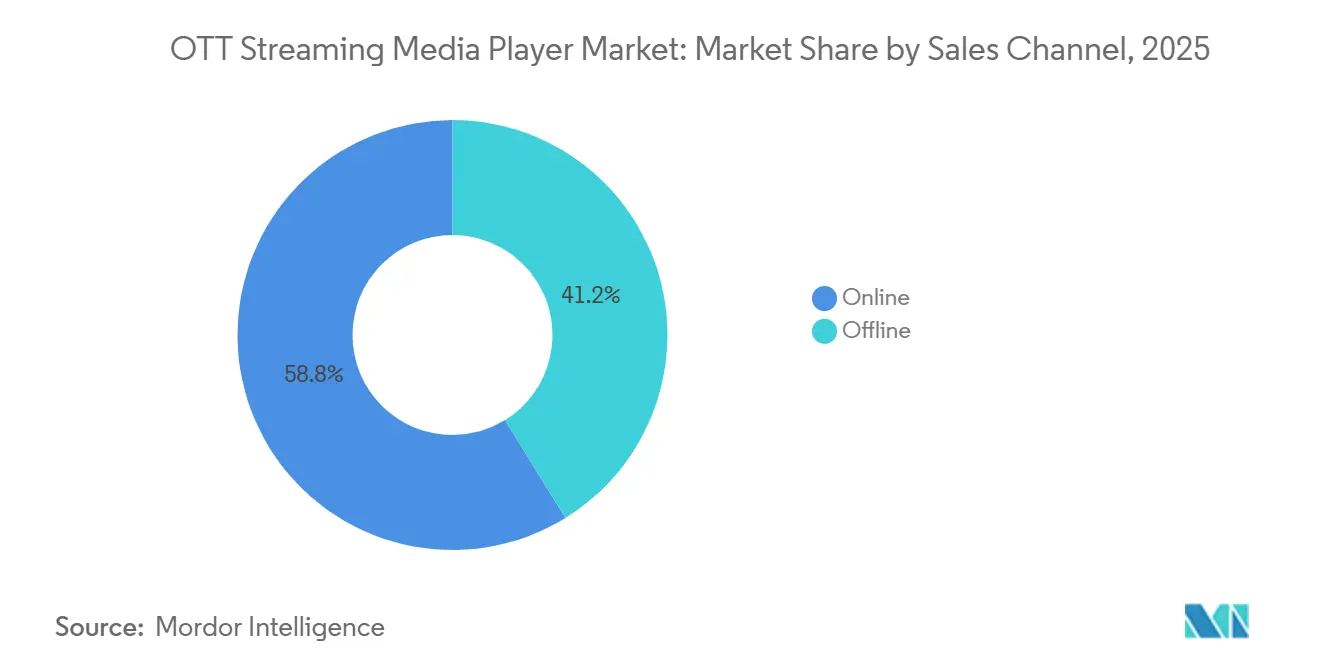
- Nach Vertriebskanal entfielen im Jahr 2025 58,81 % des Umsatzes auf den Online-Verkauf, der bis 2031 voraussichtlich mit einer CAGR von 8,73 % wachsen wird.
- Nach Geografie entfielen im Jahr 2025 42,37 % des Umsatzes auf Nordamerika, während der Asien-Pazifik-Raum bis 2031 voraussichtlich mit einer CAGR von 9,11 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cord-Cutting und Nachfrage nach vernetzten TV-Ersatzgeräten | +2.8% | Nordamerika, Europa und ausgewählte Asien-Pazifik-Märkte | Kurzfristig (≤ 2 Jahre) |
| Wachstum von FAST und werbefinanzierter Streaming-Entdeckung | +1.9% | Nordamerika, mit rascher Expansion in Südamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| 4K HDR und Wi-Fi 6 Geräte-Upgrades | +1.5% | Nordamerika und Europa, mit Expansion in die Premium-Segmente des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Breitband- und 5G-Expansion in unterversorgten Haushalten | +1.2% | Indien, Südostasien, Naher Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| KI-gestützte dienstübergreifende Inhaltsentdeckung | +0.8% | Global, mit früher Einführung in Nordamerika und Ostasien | Mittelfristig (2–4 Jahre) |
| Einzelhandels- und Plattform-Bündelung kostengünstiger Streaming-Hardware | +0.6% | Nordamerika und Asien-Pazifik, mit wachsender Präsenz in Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Cord-Cutting und Nachfrage nach vernetzten TV-Ersatzgeräten
Die Abkehr vom traditionellen Pay-TV bleibt ein zentraler Nachfragefaktor für den OTT Streaming Media Player Markt, da sie das Gerät von einem optionalen Zubehör zu einem erschwinglichen Zugang zu den Anwendungen, Live-Kanälen und Videobibliotheken macht, die Haushalte täglich nutzen. Streaming machte im Dezember 2025 47,5 % des US-amerikanischen Fernsehkonsums aus und übertraf auf monatlicher Durchschnittsbasis zusammengenommen Kabel- und terrestrisches Fernsehen, was das Ausmaß dieses Wandels im Sehverhalten unterstreicht. Dieser Wandel schafft Nachfrage nach einfachen Geräten, die ältere Bildschirme mit Streaming-Diensten verbinden, insbesondere für Haushalte, die ihre funktionsfähigen Fernsehgeräte noch nicht ersetzt haben. Viele Haushalte können sich für einen Streaming-Stick für 35–50 USD entscheiden, anstatt ein neues Smart-TV zu kaufen, was die Flexibilität bei der Nutzung von Streaming-Diensten erhält. Diese Wahl erhält die Nachfrage nach Plug-In-Playern auch dort, wo der Besitz von Smart-TVs bereits hoch ist, da ein kostengünstiges Gerät einen vorhandenen Bildschirm mit aktueller Software und Anwendungen aufwerten kann. Pay-TV-Verluste bei jüngeren Verbrauchern erweitern zudem den Pool an Haushalten, die auf Streaming-First-Videozugang angewiesen sind und möglicherweise eine unkomplizierte vernetzte TV-Oberfläche benötigen.
Wachstum von FAST und werbefinanzierter Streaming-Entdeckung
Kostenloses werbefinanziertes Streaming-Fernsehen verändert die kommerzielle Rolle des OTT Streaming Media Player Marktes, indem es die Geräteaktivierung enger mit Werbeinventar und Reichweite verknüpft. FAST-Plattformen repräsentierten im März 2026 6,1 % des US-amerikanischen Fernsehkonsums, was zeigt, dass dieses Format Teil des Mainstream-Konsums vernetzter TV-Geräte geworden ist.[1]Amagi, „Amagi veröffentlicht Airtime-Bericht Juni 2026”, Amagi, amagi.com Die aggregierten FAST-Sehdauern über von Amagi erfasste Kanäle stiegen im Zeitraum April–Juni 2026 um 55 % im Jahresvergleich. Die aggregierte FAST-Nutzung unter Zuschauern über 50 Jahren übertraf die Netflix-Nutzung, was zeigt, dass ein Teil des ehemaligen Kabelpublikums in werbefinanzierte Dienste wechselt, anstatt das Fernsehen ganz aufzugeben. Vernetzte TV-Geräte sind erforderlich, um das Werbeinventar bereitzustellen, das diese Dienste trägt, und geben der Geräteplatzierung eine fortlaufende Rolle in der Plattformökonomie. Plattformbetreiber können daher niedrigere Hardwaremargen akzeptieren, wenn zusätzliche Geräteaktivierungen Werbe-, Abonnementtestphasen- und wiederkehrende Nutzungsmöglichkeiten schaffen, im Rahmen der geltenden Datenschutzregeln. Die FAST-Sehdauern in Südamerika stiegen im gleichen Zeitraum um 190 % im Jahresvergleich, was auf eine Nachfrage hindeutet, die durch werbefinanziertes Sehen statt durch bezahlte Abonnements angeführt werden kann.
4K HDR und Wi-Fi 6 Geräte-Upgrades
Inhalte in höherer Auflösung und neuere Konnektivitätsstandards unterstützen Ersatzkäufe im OTT Streaming Media Player Markt, da ältere Nur-HD-Geräte die Bildqualität, die drahtlose Zuverlässigkeit und die Anwendungsleistung einschränken können. Amazons Fire TV Stick 4K Max umfasst Wi-Fi 6E, Dolby Vision und 16 GB Speicher, was zeigt, wie Plug-In-Hardware über einfaches HD-Streaming hinausgegangen ist. Das leistungsstärkere Segment umfasst Geräte mit Dolby Vision, HDR10+ und AV1-Hardware-Dekodierung – Funktionen, die für Verbraucher mit neueren Bildschirmen und schnelleren Heimnetzwerken relevant sind. Diese Produkte sind zu Preisen von 59 bis 199 USD erhältlich und bieten einen Weg zu höherem Wert, auch wenn grundlegende Hardware günstiger und breiter verfügbar wird. Apple plante für 2026 ein Apple TV 4K Update mit einem A17 Pro Chip und erwarteter Wi-Fi 7 Konnektivität, was die Leistungserwartungen für Premium-Produkte weiter erhöht. Komponentenengpässe, die Roku dazu veranlassten, die Preise im Juli 2026 um bis zu 50 USD anzuheben, zeigten auch, wie Versorgungsbedingungen den Zeitpunkt und die Wirtschaftlichkeit von Geräte-Upgrades im gesamten OTT Streaming Media Player Markt beeinflussen können.
Breitband- und 5G-Expansion in unterversorgten Haushalten
Eine breitere Verfügbarkeit von Festbreitband und 5G kann den OTT Streaming Media Player Markt in unterversorgten Haushalten ausweiten, indem die Verbindungsqualität verbessert wird, die für eine zuverlässige Videowiedergabe auf größeren Fernsehbildschirmen erforderlich ist, einschließlich des Zugangs zu Formaten mit höherer Auflösung. Indien hatte im Jahr 2024 eine Festbreitband-Penetration von 15,5 %, während die Festanschlüsse bis 2029 voraussichtlich auf fast 95,8 Millionen nahezu verdoppelt werden, was eine erhebliche Chance darstellt, wenn neue Netze Haushalte erreichen. Indien verzeichnete im vierten Quartal 2025 auch ein Quartalswachstum von 16,9 % bei 5G-Festfunknetzanschlüssen, was die Wartezeiten auf Dienste verkürzen kann, wo kabelgebundene Verbindungen begrenzt sind, und die Haushaltskonnektivität hat die Streaming-Nutzung historisch eingeschränkt. Brasilien hatte im Jahr 2024 36,3 Millionen Glasfaser-bis-zum-Haus-Anschlüsse, was 74 % seiner Festleitungen entspricht und eine Basis für die Einführung vernetzter TV-Geräte in einer großen Verbraucherbasis bietet. Die Vereinigten Arabischen Emirate erreichten eine 100%ige 5G-Abdeckung und führten 5–10 Gbit/s Glasfaser-Einzelhandelstarife ein, was Premium-Streaming-Anwendungsfälle und hochwertigere vernetzte TV-Erlebnisse unterstützt. Nationale Breitbandprogramme und Maßnahmen zur Spektrumzuteilung können auch die Geschwindigkeit beeinflussen, mit der bisher unversorgte Haushalte Zugang erhalten, und diese Netzbedingungen können zuverlässiges Streaming für mehr Haushalte in Indien, Südostasien, dem Nahen Osten, Afrika und Südamerika praktikabel machen, wo sich der OTT Streaming Media Player Markt noch in einem früheren Adoptionsstadium befindet.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Smart-TV-Substitution und längere Austauschzyklen | -1.8% | Nordamerika und Europa vorrangig, sowie Ostasien | Kurzfristig (≤ 2 Jahre) |
| Hardware-Kommodifizierung und Margenverengung | -1.3% | Global, am stärksten in Nordamerika und China | Mittelfristig (2–4 Jahre) |
| Kompatibilität von Inhalts-Apps und Plattformfragmentierung | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Datenschutz, Werbemessung und Einschränkungen bei der Datennutzung | -0.5% | Nordamerika und die Europäische Union vorrangig, mit wachsender Aktivität im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Smart-TV-Substitution und längere Austauschzyklen
Integrierte Smart-TV-Betriebssysteme sind das wichtigste strukturelle Hemmnis für den OTT Streaming Media Player Markt, da sie Käufern Zugang zu bekannten Streaming-Anwendungen bieten, ohne ein separates Gerät zu benötigen. Die globalen Lieferungen von Medien-Streamern sanken im Jahr 2025 um 4,8 % auf 59 Millionen Einheiten, was eine reifere Gerätekategorie in Märkten mit hoher Smart-TV-Penetration widerspiegelt. Smart-TVs im Preisbereich von 200–400 USD bieten zunehmend Zugang zu denselben wichtigen Streaming-Bibliotheken wie ein 50-USD-Dongle, was den praktischen Unterschied für einen Haushalt, der ein neues Gerät kauft, verringert. Dies schränkt den Mehrwert eines externen Geräts für Haushalte ein, die ein Fernsehgerät kaufen, insbesondere wenn das installierte Betriebssystem bereits ihren Anwendungsbedarf erfüllt. Amazon, Roku und Google haben reagiert, indem sie ihre Betriebssysteme an Fernsehgerätehersteller lizenzieren, was die Plattformreichweite erweitert, aber die Abhängigkeit von eigenständigen Player-Volumina verringert. Austauschzyklen von 7–8 Jahren in Nordamerika und Europa reduzieren auch die kurzfristige Nachfrage von Haushalten mit streaming-fähigen Geräten, die zwischen 2017 und 2022 gekauft wurden.
Hardware-Kommodifizierung und Margenverengung
Kostengünstige Hardware macht es für Anbieter schwierig, ausreichende Erträge allein aus Geräteverkäufen zu erzielen, insbesondere wenn ähnliche Streaming-Funktionen von mehreren Marken im Einstiegssegment angeboten werden. Handelsmarken, darunter Walmarts Onn-Produkte, eroberten schätzungsweise 15–20 % der US-amerikanischen Stückverkäufe und unterboten Markenprodukte im Einstiegssegment um 25–35 %, was den Einzelhandelspreis unter Druck hält. Rokus Praxis, Hardware zu oder unter den Kosten zu bepreisen, wurde schwieriger aufrechtzuerhalten, als die Komponentenkosten stiegen und die Hardwaremargen kaum Spielraum hatten, die Veränderung zu absorbieren. Das Unternehmen erhöhte die Preise für Streaming-Player im Juli 2026 um bis zu 50 USD nach DRAM-Engpässen, die mit der KI-Rechenzentrum-Nachfrage zusammenhingen. Der daraus resultierende Druck verlagert den kommerziellen Fokus auf Werbeeinnahmen, Abonnement-Durchleitungen und Datenlizenzierung, wo die größten Plattformbetreiber einen etablierten Vorteil haben. Kleinere Unternehmen ohne diese Plattformeinnahmequellen könnten eigenständige Hardwareoperationen kommerziell nicht mehr tragfähig finden, was die Anzahl der lebensfähigen Wettbewerber im OTT Streaming Media Player Markt verringert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Plug-In-Player führen, während Standalone-Boxen bei höheren Upgrade-Preispunkten voranschreitenPlug-In Streaming Player hielten im Jahr 2025 einen Marktanteil von 53,42 % am OTT Streaming Media Player Markt und sind damit das wichtigste Volumenprodukt der Kategorie. Dongles und Sticks decken die preissensible Nachfrage nach Einstiegspunkten unter 50 USD in Nordamerika und Europa ab, wo viele Verbraucher es vorziehen, einen Bildschirm aufzurüsten, anstatt ihn zu ersetzen. Sie nutzen vorhandene Fernsehgeräte und verbinden sich direkt über HDMI-Anschlüsse, wodurch eine komplexere Installation entfällt. Dies macht ein neues Gerät überflüssig und hilft Haushalten, die Lebensdauer älterer HD-Fernsehgeräte zu verlängern und gleichzeitig aktuelle Streaming-Anwendungen hinzuzufügen. Viele Modelle benötigen keine separate Steckdose, was die Installation in Schlafzimmern, Nebenräumen und anderen Orten mit vorhandenen Bildschirmen erleichtert. Der Online-Kanal ist für diese Kategorie wichtig, da Aktionsgeräte und Abonnementangebote die effektiven Kosten für Käufer senken und die Aktivierungsraten für Plattformbetreiber verbessern können.
Amazons Fire TV Stick 4K Max zeigt die aktuelle Leistungsfähigkeit des Plug-In-Formats, das nun Bildqualität, drahtlose Leistung und Speicherbedarf adressiert, die früher hauptsächlich mit Set-Top-Boxen verbunden waren. Er kombiniert Wi-Fi 6E, Dolby Vision, einen Quad-Core-Prozessor und 16 GB Speicher zu einem Preis unter 60 USD. Diese Hardware bietet Verbrauchern ein praktisches Upgrade, ohne in eine höherpreisige Set-Top-Box wechseln zu müssen, während Plattformanbieter den Zugang zu preisbewussten Nutzern behalten. Standalone Streaming Player sollen bis 2031 mit einer CAGR von 9,06 % wachsen. Apples geplante Apple TV 4K Aktualisierung für 2026 und NVIDIA Shield TV Pro sprechen Nutzer an, die lokalen Speicher, Ethernet-Konnektivität oder anhaltende 4K60-HDR-Leistung wünschen. Standalone-Boxen können auch das Gaming- und Streaming-Crossover-Segment bedienen, wo lange Betriebssitzungen, umfangreichere Funktionssets und stärkere Verarbeitungskapazität wichtig sind.


Nach Betriebsplattform:
Fire TV führt, während Google TV globalen Schwung aufbautFire TV hielt im Jahr 2025 32,26 % des Betriebsplattform-Segments und verschaffte Amazon die führende Position in diesem Teil des OTT Streaming Media Player Marktes. Seine Position spiegelt Amazons Einzelhandelsvertrieb, Alexa-Sprachfunktionen und Geräte in verschiedenen Preisklassen wider, die sowohl Einstiegs- als auch Premium-Käufer bedienen. Das Sortiment reicht von Einstiegs-HD-Sticks bis zum Fire TV Cube, was der Plattform ermöglicht, Haushalte mit unterschiedlichen Budgets und Leistungsanforderungen zu erreichen. Fire TV unterstützt auch Amazons Inhaltsstrategie, da die Hardware einen direkten Weg zu Prime Video und zugehörigen Abonnementangeboten bietet. Prime Video repräsentierte im Dezember 2025 4,3 % des gesamten US-amerikanischen Fernsehkonsums. Dies macht die Geräteplatzierung für die Kundengewinnung innerhalb von Amazons breiterem Streaming-Ökosystem nützlich und stärkt die Rolle von Hardware als Kanal für Dienste.
Amazon startete sein Lighthouse-Projekt nach dem Alexa+-Update Anfang 2025, was einen Wandel hin zu Empfehlungsqualität und natürlicher Sprachinteraktion widerspiegelt. Das Projekt überarbeitet Prime Video-Empfehlungen mithilfe künstlicher Intelligenz und sprachgeführter Entdeckung, um Nutzern bei der Navigation durch die wachsende Anzahl von Anwendungen und Titeln zu helfen. Roku OS hielt im ersten Quartal 2026 28 % des US-amerikanischen vernetzten TV-Plattformsegments. Google TV und Android TV sollen bis 2031 die höchste Plattform-CAGR von 8,91 % verzeichnen. Googles Open-Lizenz-Ansatz gibt Android TV eine breite Entwicklerbasis und erweitert seine Reichweite über dedizierte Player hinaus auf eine breitere Palette von Fernsehmarken. Apple tvOS behält die Loyalität von Premium-Nutzern, während die Anforderungen der Datenschutz-Grundverordnung der Europäischen Union und des California Consumer Privacy Act die Nutzung von Daten zur automatischen Inhaltserkennung auf allen wichtigen Plattformen prägen.
Nach Vertriebskanal:
Online-Verkäufe stärken die PlattformökonomieOnline-Verkäufe machten im Jahr 2025 58,81 % des OTT Streaming Media Player Marktes aus und platzierten den digitalen Einzelhandel im Mittelpunkt des Vertriebsmodells der Kategorie. Es wird erwartet, dass der Kanal bis 2031 auch mit einer CAGR von 8,73 % wächst. Der Online-Vertrieb unterstützt Checkout-Bündel, die ein Gerät mit einem digitalen Abonnementcode kombinieren – eine Struktur, die der stationäre Einzelhandel nicht immer mit der gleichen Unmittelbarkeit bieten kann. Diese Bündel können die Kundenakquisitionskosten für Plattformbetreiber und Streaming-Dienste senken und Käufern einen klareren Grund geben, ein bestimmtes Produkt zu wählen. Walmarts Einführung des Onn 4K Pro im April 2026 zeigte auch, wie der Online-Einzelhandel etablierte Gerätemarken durch spezifikationsbasierte Angebote und Abonnementaktionen herausfordern kann.[2]Walmart, „Onn 4K Pro Streaming-Gerät, Google TV mit Gemini”, Walmart, walmart.com Amazons Marktplatz bleibt ein wichtiger globaler Vertriebspunkt für Fire TV-Geräte.
Der Onn 4K Pro läuft mit Google TV mit Gemini und umfasst 32 GB Speicher, 3 GB RAM, Dolby Vision, Dolby Atmos und einen kabelgebundenen Ethernet-Anschluss. Walmart verband qualifizierende Käufe mit bis zu 3 Monaten Apple TV+, was den Geräteverkauf mit einer Dienst-Testphase am Kaufpunkt verknüpft. Solche Angebote verbinden Hardwareverkäufe mit Diensten und helfen Einzelhändlern, ohne eine eigene Streaming-Plattform zu konkurrieren. Der Offline-Einzelhandel hielt im Jahr 2025 noch 41,19 % der Kategorie. Stationäre Geschäfte unterstützen Impulskäufe und saisonale Verkäufe während des Black Friday und der Feiertagsperioden, wenn die Platzierung im Regal die Verbraucherwahl beeinflussen kann. Die Platzierung an Endregalen großer Elektronikhändler kann Bekanntheit aufbauen, die der rein Online-Vertrieb möglicherweise nicht vollständig erreicht, insbesondere bei Käufern, die mehrere kostengünstige Geräte persönlich vergleichen.
Geografische Analyse
OTT-Streaming-Media-Player-Markt in Nordamerika
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 42,37 %, gestützt durch eine große Basis an Haushalten, die sich vom traditionellen Pay-TV hin zu einem Streaming-First-Zugang verlagern. Diese Grundlage macht die Region sowohl für Neukäufe von Geräten als auch für Upgrades bei Nutzern wichtig, die eine andere Betriebsplattform, eine bessere WLAN-Leistung oder eine höhere Bildqualität wünschen. Die Verfügbarkeit von Breitband und der etablierte Gerätebesitz bilden eine solide Grundlage für Ersatzkäufe im OTT-Streaming-Media-Player-Markt. Roku hatte im ersten Quartal 2026 einen Anteil von 43 % der Streaming-Media-Player-Käufe, während Amazon 30 % entfiel, was auf einen aktiven Wettbewerb zwischen den beiden führenden Geräte-Ökosystemen hinweist. Kanada lieferte ein Beispiel für Einzelhandels-Bündelangebote, als Walmart+ im Juni 2026 mit Crave-Streaming-Zugang eingeführt wurde, während Mexiko weniger entwickelt ist als der kontinentale Durchschnitt, jedoch unter städtischen Kunden mit höherem Einkommen an Bedeutung gewinnt, da kostengünstigere Geräte und Inhaltskataloge zugänglicher werden.
OTT-Streaming-Media-Player-Markt in Europa und Südamerika
Europa wird durch einen Upgrade-Zyklus von HD-Hardware auf 4K-HDR-Geräte gestützt, anstatt durch das gleiche Maß an erstmaliger Streaming-Nutzung, wie es in weniger reifen Märkten zu beobachten ist. Der Glasfaseranteil in Deutschland sollte von 16 % im Jahr 2024 auf nahezu 50 % bis 2029 steigen, was die Anzahl der Haushalte erhöhen würde, die in der Lage sind, hochwertigere Videodienste und vernetzte Geräte zu nutzen. Sky Stream im Vereinigten Königreich kombiniert terrestrische Live-Kanäle und OTT-Dienste in einer kompakten Set-Top-Box und zeigt, wie Rundfunkveranstalter Hardware zur Unterstützung der Inhaltsbindung einsetzen können. Telekommunikationsgebundene IPTV-Anbieter in Frankreich und Spanien verfolgen vergleichbare Ansätze, die ein Gerät, eine Kundenbeziehung und ein Abonnementangebot miteinander verknüpfen. Südamerika weist ein anderes Nachfrageprofil auf, wobei Brasilien als regionaler Anker fungiert und kostenpflichtige Video-Streaming-Dienste im Jahr 2025 in 44,4 % der brasilianischen Haushalte vertreten sind.
OTT-Streaming-Media-Player-Markt in APAC und MEA
Die Region erzeugt einen hohen Anteil der weltweiten Streaming-Stunden, erhält jedoch einen geringeren Anteil der weltweiten Streaming-Einnahmen, was die Ausgaben für Premium-Hardware einschränkt, während gleichzeitig ein Bedarf an Geräten im mittleren Preissegment besteht. Für den asiatisch-pazifischen Raum wird prognostiziert, dass er das geografische Wachstum mit einer CAGR von 9,11 % bis 2031 anführen wird, was ihn zu einem wichtigen Expansionsgebiet für den OTT-Streaming-Media-Player-Markt macht. Die monatlich aktiven OTT-Nutzer in Indien erreichten im Jahr 2025 1,45 Milliarden, und die Anzahl der Smartphone-Nutzer wird bis zum Geschäftsjahr 2028 voraussichtlich 885 Millionen erreichen, was eine große Nutzerbasis darstellt, die möglicherweise später zum vernetzten Fernsehen übergehen wird. JioHotstar führte im April 2026 eine ChatGPT-gestützte Sprachsuchfunktion für die Suche in natürlicher Sprache in mehreren indischen Sprachen ein, während die Basis der Online-Videoanwender in China bis Dezember 2025 1,099 Milliarden erreichte.[3]China Netcasting Services Association, "Forschungsbericht zur Entwicklung von Online-Audio-Video in China 2026," China Online Audio-Visual Conference, chinairn.com Das integrierte Hardware- und Streaming-Ökosystem von Xiaomi operierte innerhalb eines chinesischen Online-Audio-Video-Sektors, der mit 1,29 Billionen CNY (180 Milliarden USD) bewertet wurde, und die Vereinigten Arabischen Emirate, Südafrika sowie andere Märkte in frühen Entwicklungsphasen können profitieren, wenn Breitband- und Mobilfunkabdeckung weiter ausgebaut werden.

Wettbewerbslandschaft
Der OTT Streaming Media Player Markt ist in entwickelten Volkswirtschaften mäßig konzentriert um Amazon, Roku, Google und Apple, wo diese Unternehmen anerkannte Plattformen mit etabliertem Einzelhandel, Inhalten, Software und Werbekapazitäten kombinieren. Die Geräteherstellung bleibt fragmentierter, da Originalgerätehersteller und Handelsmarken bei Preis, Spezifikationen und Einzelhandelsplatzierung konkurrieren, oft ohne ein breites Dienste-Ökosystem. Die führenden Unternehmen trennen zunehmend die Wirtschaftlichkeit eines Geräts von der Rentabilität eines Geräteverkaufs und nutzen Hardware zur Unterstützung von Werbung, Abonnements und anhaltender Nutzung über die Zeit. Roku meldete im Jahr 2025 seinen ersten vollständigen Jahresnettogewinn von 88,4 Millionen USD bei einem Umsatz von 4,74 Milliarden USD. Werbe- und Abonnementeinnahmen, nicht Hardwareeinnahmen, stützten dieses finanzielle Ergebnis und veranschaulichen, warum Skalierung bei Plattformdiensten im OTT Streaming Media Player Markt wichtig ist und warum niedrige Hardwarepreise für die größten Anbieter tragfähig bleiben können.
Fox Corporation gab im Juni 2026 eine Vereinbarung zur Übernahme von Roku für 22 Milliarden USD bekannt – ein geplanter Schritt, der die Beziehung zwischen Inhaltseigentum, Werbeinventar und Geräteplattformen verändern würde. Die Transaktion würde Fox-Rundfunkkanäle, Tubi, Fox One und Rokus vernetztes TV-Plattform zusammenführen und Programmierung, Werbemöglichkeiten und Gerätereichweite in ein geplantes kombiniertes Unternehmen einbringen. Sie sollte in der ersten Hälfte des Jahres 2027 abgeschlossen werden und umfasste erwartete jährliche Kostensynergien von 400 Millionen USD. Die vorgeschlagene Kombination zeigt, wie Streaming-Plattformen als Werbeinfrastruktur und First-Party-Zuschauerdaten-Assets behandelt werden können, anstatt ausschließlich als Hardwareunternehmen. Amazon integrierte auch Alexa+ konversationelle Suche in Fire TV und trieb das Lighthouse-Redesign von Prime Video voran, wobei Inhaltsentdeckung und Empfehlungsqualität gegenüber grundlegenden Hardwarespezifikationen für Verbraucher, die zunehmend ähnliche Gerätefunktionen vergleichen, in den Vordergrund gestellt wurden.
Walmarts Onn Google TV-Sortiment zeigt, dass ein Einzelhändler durch eine offene Betriebsplattform und physischen Vertrieb Boden gewinnen kann, ohne die vollständige Plattformökonomie von Amazon oder Roku zu erreichen. NVIDIA Shield TV Pro bedient weiterhin Nutzer, die Gaming und Streaming durch DLSS-KI-Hochskalierung und GeForce Now Cloud-Gaming kombinieren – ein Anwendungsfall, der sich von einfachen Streaming-Sticks und günstigeren Dongles unterscheidet. Datenschutzregeln in Kalifornien, Kentucky und der Europäischen Union erhöhen die Compliance-Last für Unternehmen, die Daten zur automatischen Inhaltserkennung und Verhaltensdaten erfassen. Unternehmen mit stärkeren Technik- und Datenverwaltungsressourcen können diese Verpflichtungen leichter erfüllen, während kleinere Unternehmen einem größeren Betriebsdruck ausgesetzt sind und möglicherweise weniger Ressourcen für Compliance-Systeme haben. Diese Bedingungen können eine weitere Konsolidierung unter mittelgroßen Geräteherstellern unterstützen und den Vorteil der großen Plattformbetreiber im OTT Streaming Media Player Markt vergrößern.
OTT Streaming Media Player Branchenführer
-
Roku, Inc.
-
Amazon.com, Inc.
-
Google LLC
-
Apple Inc.
-
Xiaomi Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
OTT-Streaming-Media-Player-Markt
- Roku, Inc.
- Amazon.com, Inc.
- Google LLC
- Apple Inc.
- Xiaomi Corporation
- Walmart Inc.
- NVIDIA Corporation
- Sony Corporation
- ASUSTeK Computer Inc.
- Sagemcom SAS
- Shenzhen Xgimi Technology Co., Ltd.
- Hisense Group
- Sky UK Limited
- Comcast Corporation
- Bharti Airtel Limited
- Haier Group Corporation
- Realme Mobile Telecommunications (Shenzhen) Co., Ltd.

Recent Industry Developments in OTT-Streaming-Media-Player-Markt
- April 2026: Walmart brachte das Onn 4K Pro Google TV Streaming-Gerät auf den Markt, ausgestattet mit Google TV mit Gemini KI, 32 GB Speicher, 3 GB RAM, Dolby Vision und Atmos-Unterstützung sowie einem kabelgebundenen Ethernet-Anschluss, zusammen mit einem Werbeangebot von bis zu 3 Monaten Apple TV+ für qualifizierende Käufer, was Walmarts Absicht demonstriert, direkt mit Amazon und Roku im Premium-Einstiegssegment des Gerätemarktes zu konkurrieren.
- März 2026: Walmart ersetzte Roku OS durch Vizios SmartCast OS für sein Onn Smart-TV-Sortiment und verschaffte Walmart damit direkte Kontrolle über seinen hauseigenen TV-Software-Stack und Zugang zu Streaming-Abonnementeinnahmen über die SmartCast-Aggregationsplattform.
- März 2026: Disney+ führte
Verts
ein, einen TikTok-ähnlichen vertikalen Inhaltsentdeckungs-Feed, der auf einem fortschrittlichen Empfehlungsalgorithmus basiert und während der frühen Tests auf den Plattformen Disney+ und ESPN+ höhere Nutzerengagement-Niveaus demonstrierte. Die Funktion spiegelt die Konvergenz von Social-Media-Entdeckungsformaten mit Langform-Streaming-Inhaltsschnittstellen auf vernetzter TV-Hardware wider. - Januar 2026: Netflix kündigte Pläne für einen TikTok-ähnlichen vertikalen Video-Feed an, der mit generativen KI-Empfehlungsalgorithmen der nächsten Generation integriert ist, was einen plattformweiten Wandel signalisiert, wie Streaming-Dienste vernetzte TV-Hardware als primäre Schnittstelle für KI-kuratierte Inhaltsentdeckung nutzen wollen.


Globaler OTT Streaming Media Player Marktbericht – Umfang
Der OTT Streaming Media Player Markt umfasst Geräte und Lösungen, die Nutzern den Zugang zu und das Streamen von Over-the-Top (OTT) Video-, Audio- und Multimedia-Inhalten über internetverbundene Plattformen ermöglichen und dabei traditionelle Kabel- oder Satelliten-TV-Dienste umgehen. Der Umfang der Studie umfasst Streaming Media Player, die in Wohn- und Gewerbeapplikationen eingesetzt werden, einschließlich Geräten wie Streaming-Sticks, Set-Top-Boxen und Medienkonsolen, die abonnementbasierte, werbefinanzierte und transaktionale OTT-Inhaltsbereitstellung unterstützen.
Der OTT Streaming Media Player Marktbericht ist segmentiert nach Produkttyp (Plug-In Streaming Player und Standalone Streaming Player), Betriebsplattform (Fire TV, Roku OS, Google TV und Android TV, Apple tvOS und andere Betriebsplattformen), Vertriebskanal (Online und Offline) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Plug-In Streaming Player |
| Standalone Streaming Player |
| Fire TV |
| Roku OS |
| Google TV und Android TV |
| Apple tvOS |
| Andere Betriebsplattformen |
| Online |
| Offline |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Produkttyp | Plug-In Streaming Player | |
| Standalone Streaming Player | ||
| Nach Betriebsplattform | Fire TV | |
| Roku OS | ||
| Google TV und Android TV | ||
| Apple tvOS | ||
| Andere Betriebsplattformen | ||
| Nach Vertriebskanal | Online | |
| Offline | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der OTT Streaming Media Player Markt?
Die Größe des OTT Streaming Media Player Marktes wird im Jahr 2026 auf 3,61 Milliarden USD geschätzt und soll bis 2031 5,39 Milliarden USD erreichen, bei einer CAGR von 8,35 %.
Was treibt die Nachfrage nach OTT Streaming Media Playern an?
Cord-Cutting, kostengünstige Plug-In-Geräte, werbefinanziertes Streaming und Upgrades auf 4K HDR und neuere Wi-Fi-Standards stützen die Nachfrage, insbesondere dort, wo vorhandene Bildschirme ohne Ersatz aufgerüstet werden können.
Welcher OTT Streaming Media Player Produkttyp hatte den größten Marktanteil?
Plug-In Streaming Player führten im Jahr 2025 mit einem Anteil von 53,42 %, da sie kostengünstigen Streaming-Zugang für vorhandene Fernsehgeräte, direkte HDMI-Verbindung und einfache Einrichtung bieten.
Welche Plattform wächst am schnellsten?
Google TV und Android TV sollen bis 2031 mit einer CAGR von 8,91 % wachsen, gestützt durch ihr Open-Lizenz-Ökosystem und breite Entwicklerreichweite.
Warum sind Online-Verkäufe für Streaming-Geräteanbieter wichtig?
Online-Verkäufe hielten im Jahr 2025 einen Anteil von 58,81 % und ermöglichen es, Gerätekäufe mit digitalen Abonnementaktionen zu kombinieren, was die Akquisitionskosten für Dienste und Plattformbetreiber senken kann.
Was schränkt die Nachfrage nach externen Streaming-Geräten ein?
Smart-TV-Betriebssysteme, längere Geräteaustauschzyklen, kostengünstige Handelsmarkenprodukte, Komponentenpreisdruck und Datenschutz-Compliance-Verpflichtungen schränken die Nachfrage ein.
Seite zuletzt aktualisiert am:



