
Nordamerika Rechenzentrum GPU Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
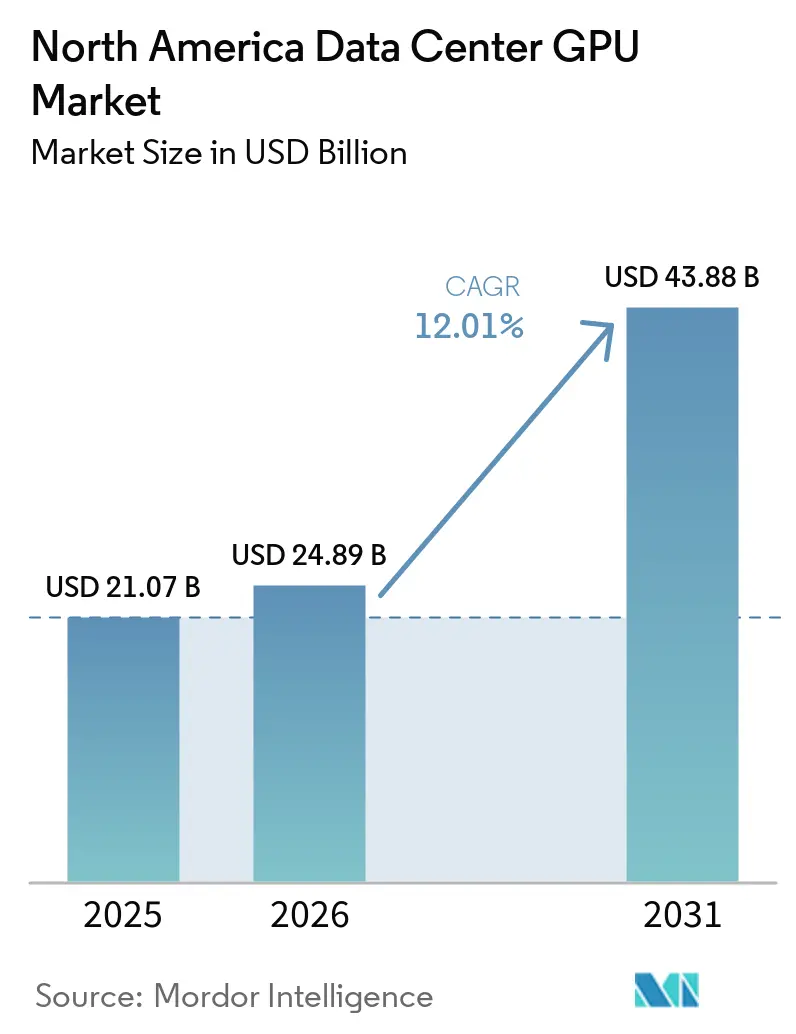
| Marktgröße im Basisjahr (2025) | 21.07 Milliarden US-Dollar |
| Marktgröße (2026) | 24.89 Milliarden US-Dollar |
| Marktgröße (2031) | 43.88 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.01 % |
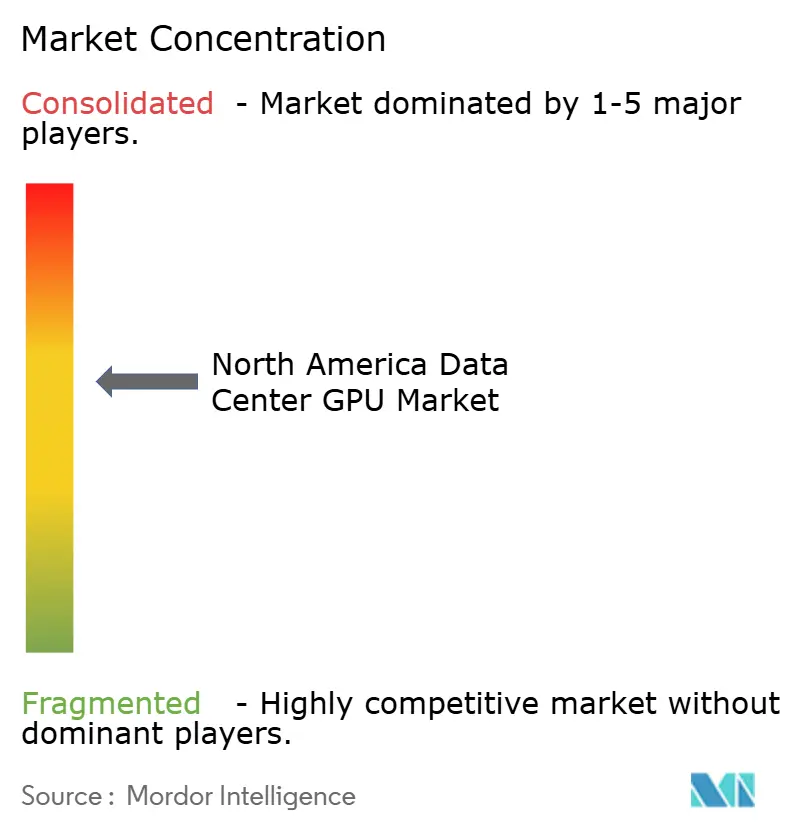
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Rechenzentrum GPU Marktanalyse von Mordor Intelligence
Die Marktgröße des Nordamerika Rechenzentrum GPU Marktes wird voraussichtlich von 24,89 Milliarden USD im Jahr 2026 auf 43,88 Milliarden USD bis 2031 steigen, mit einem CAGR von 12,01 % über den Zeitraum 2026–2031. Generative KI-Bereitstellungen, Souveräne-Cloud-Mandate und flüssigkeitsgekühlte Rack-Architekturen gestalten Rechenstrategien neu, da Hyperscaler und Unternehmen von CPU-zentrierten auf GPU-beschleunigte Workloads migrieren. Die rasche Einführung von Rack-Scale-NVLink-Fabrics senkt die Inter-GPU-Latenz, während steigende Stromtarife die Betreiber zu energieeffizienten, immersions- und kaltplatten-gekühlten GPU-Servern drängen. Der Nordamerika Rechenzentrum GPU Markt profitiert zudem von provinziellen Anreizen in Kanada, die lokale KI-Infrastruktur begünstigen, sowie von US-amerikanischen Bundesausgaben für Exascale-Forschungscluster. Schließlich bietet eine robuste Venture-Pipeline von Composable-Infrastructure-Start-ups neue Beschaffungsoptionen für Unternehmen, die eine Anbieterbindung vermeiden möchten.
Wichtigste Erkenntnisse des Berichts
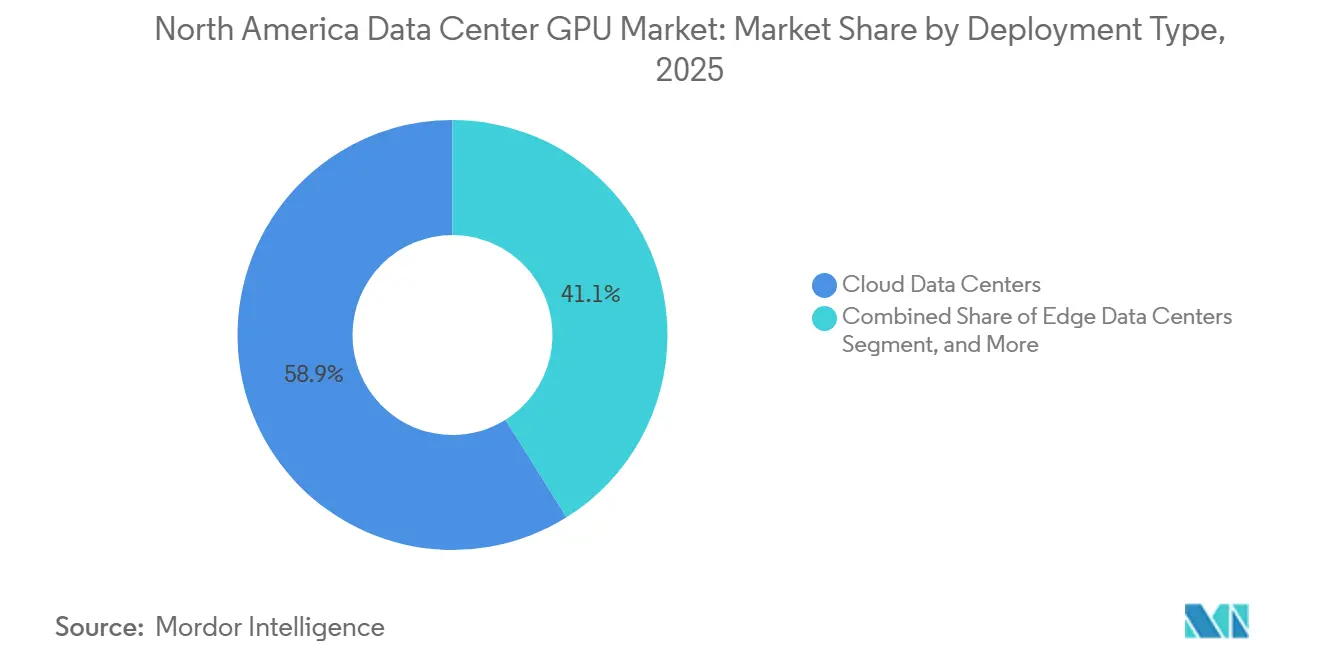
- Nach Bereitstellungstyp führten Cloud-Rechenzentren mit einem Anteil von 58,90 % am Nordamerika Rechenzentrum GPU Markt im Jahr 2025, während Edge-Rechenzentren bis 2031 voraussichtlich mit einem CAGR von 13,89 % wachsen werden.
- Nach GPU-Typ entfielen auf Training-GPUs 57,82 % des Nordamerika Rechenzentrum GPU Marktanteils im Jahr 2025; Inferenz-GPUs werden voraussichtlich mit einem CAGR von 13,45 % wachsen.
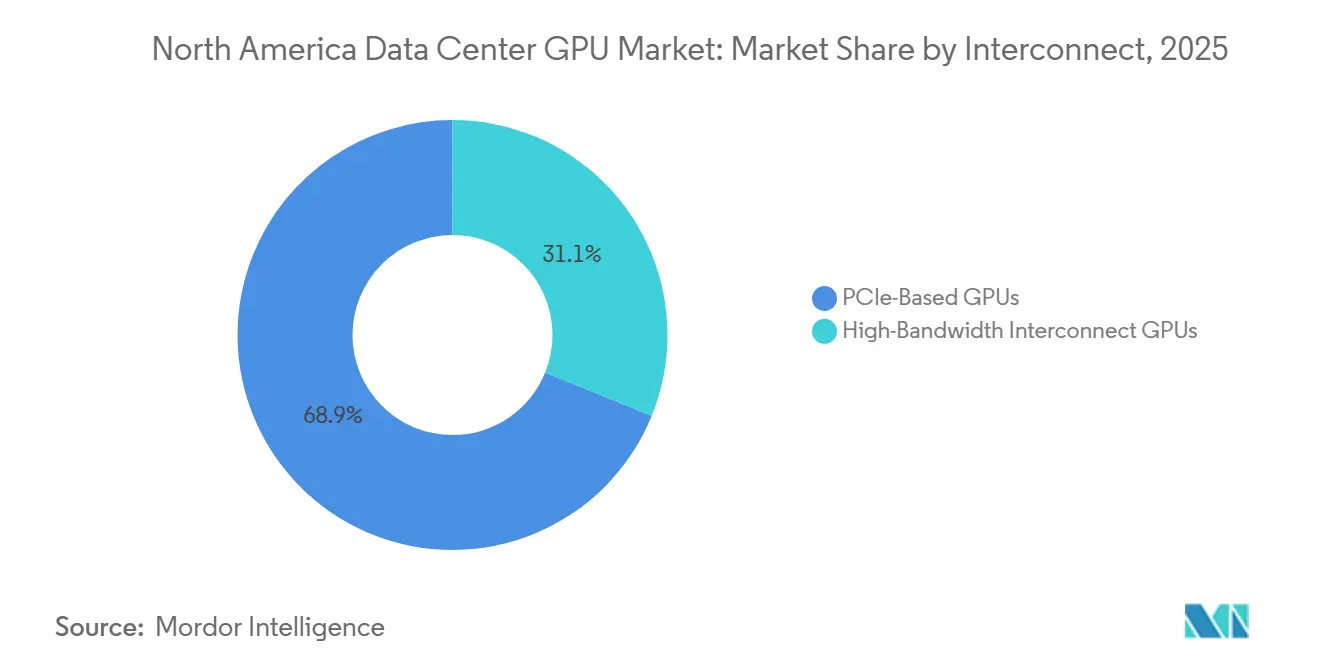
- Nach Verbindungsschnittstelle entfielen auf PCIe-basierte GPUs 68,87 % des Marktanteils im Jahr 2025, während Hochbandbreiten-Verbindungs-GPUs voraussichtlich mit einem CAGR von 14,21 % wachsen werden.
- Nach Workload entfielen auf KI und ML 67,99 % des Umsatzanteils im Jahr 2025, und GPU-beschleunigte Analytik ist auf einen CAGR von 14,66 % ausgerichtet.
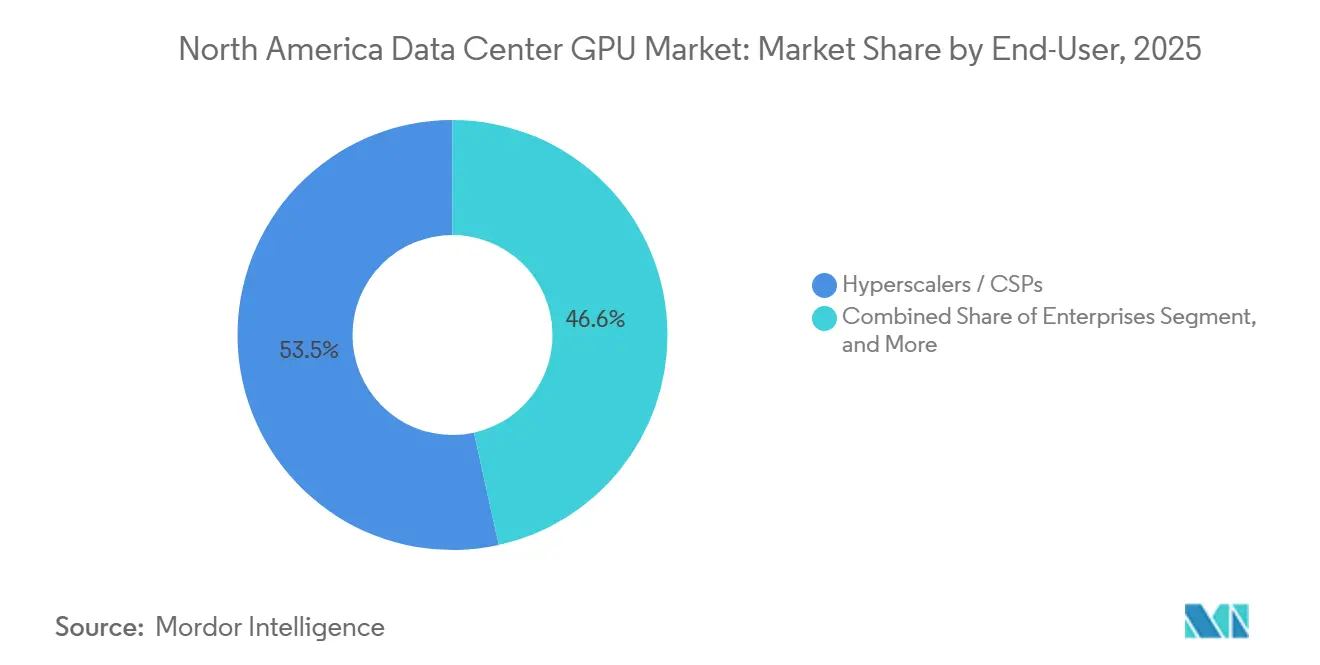
- Nach Endnutzer hielten Hyperscaler im Jahr 2025 einen Anteil von 53,45 %, und das Segment Behörden und Forschungseinrichtungen wird voraussichtlich den schnellsten CAGR von 14,84 % verzeichnen.
- Nach Geografie dominierte die Vereinigten Staaten mit einem Anteil von 83,45 % im Jahr 2025, während Kanada einen CAGR von 13,77 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende KI- und ML-Trainings-Workloads in Hyperscale-Rechenzentren | +3.2% | Vereinigte Staaten (Oregon, Virginia, Texas); Kanada (Quebec) | Mittelfristig (2–4 Jahre) |
| Wachsende Einführung von Hybrid-Cloud-Strategien bei Fortune-500-Unternehmen | +2.8% | Vereinigte Staaten (landesweit); Kanada (Ontario, British Columbia) | Mittelfristig (2–4 Jahre) |
| Beschleunigter Einsatz von für generative KI optimierten GPU-Instanzen durch CSPs | +2.5% | Vereinigte Staaten (AWS-, Azure-, Google-Cloud-Regionen); Kanada (aufkommend) | Kurzfristig (≤ 2 Jahre) |
| Ausbau souveräner Cloud-Regionen mit Bedarf an lokaler GPU-Kapazität | +1.9% | Kanada (Quebec, Saskatchewan); Vereinigte Staaten (Bundesbehörden) | Langfristig (≥ 4 Jahre) |
| Rasches Aufkommen von GPU-Disaggregation und Composable Infrastructure | +1.1% | Vereinigte Staaten (Hyperscaler-F&E-Zentren); frühe Pilotprojekte in Kanada | Langfristig (≥ 4 Jahre) |
| Verfügbarkeit energieeffizienter flüssigkeitsgekühlter GPU-Server zur Senkung der Gesamtbetriebskosten | +0.9% | Vereinigte Staaten (Texas, Arizona); Kanada (British-Columbia-Wasserkraftkorridore) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende KI- und ML-Trainings-Workloads in Hyperscale-Rechenzentren
Hyperscaler trainieren inzwischen Frontier-Modelle mit Billionen von Parametern auf Clustern mit mehr als 100.000 GPUs – eine Größenordnung, die durch NVLink-Fabrics ermöglicht wird, die die All-Reduce-Latenz von Minuten auf Sekunden reduzieren.[1]Der Rekordumsatz eines führenden GPU-Anbieters im Jahr 2025 unterstrich einen Nachfragezyklus, der durch Modellbudgets von mehr als 100 Millionen USD pro Durchlauf angetrieben wird. Projekte des öffentlichen Sektors wie Solstice und Equinox setzen GPU-Cluster mit mehr als 10.000 Einheiten für Klimamodelle ein und stärken die langfristige Planungssicherheit für Lieferanten. Betreiber berücksichtigen zunehmend Test-Time-Compute bei der Kapazitätsplanung, was den GPU-Bedarf über den Lebenszyklus effektiv verdoppelt, da Inferenzbudgets auf Augenhöhe mit Trainingsbudgets wachsen. Der daraus resultierende Pull-Through-Effekt hält Fabs für fortgeschrittene Knoten vollständig ausgelastet und verschärft den Wettbewerb um HBM-Kapazität.
Wachsende Einführung von Hybrid-Cloud-Strategien bei Fortune-500-Unternehmen
Unternehmen verlagern KI-Workloads zurück auf lokale GPU-Stacks, um proprietäre Daten zu kontrollieren und Cloud-Egress-Gebühren zu vermeiden, die bis zu 30 % der Gesamtausgaben ausmachen können. Schlüsselfertige Private-Cloud-KI-Appliances mit 4 bis 64 GPUs und SaaS-ähnlichem Management ermöglichen es Unternehmen aus der Pharmaindustrie, der Automobilbranche und den Medien, LLMs hinter ihren Firewalls zu optimieren.[2] Das Hybridmodell wird durch ausgereifte Virtualisierung unterstützt, wobei vGPU 19.0 bis zu 48 virtuelle Maschinen pro Blackwell-GPU unterstützt und Beschleuniger für mehrere Geschäftsbereiche aufteilt. In Spitzenlastzeiten werden Überlaufaufgaben in CSP-Kapazitäten ausgelagert, was Agilität ohne langfristige Public-Cloud-Bindung erhält. Diese Flexibilität bei Workloads erweitert den adressierbaren Markt für mittelgroße Rechenzentren und treibt die Nachfrage nach GPU-Leasing an.
Beschleunigter Einsatz von für generative KI optimierten GPU-Instanzen durch CSPs
Cloud-Anbieter veröffentlichten 2025 Blackwell-basierte Instanzen und skalieren die Kapazität bis 2026. AWS P6-B200 und P6-B300 liefern 1,8 TB pro Sekunde pro GPU NVLink-Bandbreite, während Googles Flex-Start-VM-Warteschlange vergünstigte Leerlauf-GPUs zur Senkung der Inferenzkosten anbietet.[3] Microsoft baut Rubin-fähige Campusse in Wisconsin und Georgia und strebt bis Ende 2026 Hunderttausende von GPUs an. Konkurrierende Architekturen wie Gaudi 3 auf IBM Cloud bieten kostenoptimierte Alternativen und versprechen 50 % bessere Inferenzleistung pro Dollar. Diese Angebote spiegeln eine Verlagerung hin zu inferenzzentrierter Wirtschaftlichkeit wider, da die Kosten für die Modellbereitstellung bei KI-Diensten mit hohem Datenverkehr die Trainingsausgaben inzwischen übersteigen.
Ausbau souveräner Cloud-Regionen mit Bedarf an lokaler GPU-Kapazität
Kanada hat 250 Millionen CAD (178 Millionen USD) für den souveränen KI-Hub LaSalle bereitgestellt, während Saskatchewans Prairie2Cloud provinzielle GPU-Cluster aufbaut. IREN bestellte mehr als 50.000 NVIDIA B300 GPUs für den Einsatz in der zweiten Hälfte 2026 und prognostiziert einen annualisierten Umsatz von mehr als 3,7 Milliarden USD. Die 5C Group kündigte eine Roadmap mit 2 GW und einer Bereitstellungskapazität von 100.000 GPUs in ganz Nordamerika an.[4]Diese Initiativen schaffen einen Beschaffungskanal außerhalb traditioneller Hyperscaler und diversifizieren die regionale Nachfrage nach Beschleunigern.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Anhaltende Lieferkettenengpässe bei Halbleitern für fortgeschrittene Knoten | -2.1% | Vereinigte Staaten (TSMC-Arizona-Verzögerungen); Kanada (HBM-Importabhängigkeiten) | Kurzfristig (≤ 2 Jahre) |
| Steigende Stromtarife für Rechenzentren und Kohlenstoffemissionsvorschriften | -1.6% | Vereinigte Staaten (Kalifornien, New York); Kanada (CO₂-Bepreisung 65–170 CAD/Tonne) | Mittelfristig (2–4 Jahre) |
| Einfrieren von Investitionsausgaben bei KMU aufgrund makroökonomischer Unsicherheit | -0.8% | Vereinigte Staaten (regionale KMU); Kanada (mittelständische Unternehmen) | Kurzfristig (≤ 2 Jahre) |
| Risiken der Anbieterbindung durch proprietäre GPU-Software-Ökosysteme | -0.5% | Vereinigte Staaten (Unternehmens-IT); Kanada (Beschaffung im öffentlichen Sektor) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Lieferkettenengpässe bei Halbleitern für fortgeschrittene Knoten
Lieferzeiten für Blackwell- und Rubin-GPUs übersteigen inzwischen 50 Wochen, da die fortgeschrittene Verpackung weiterhin angebotsknapp ist. Die CoWoS-Kapazität liegt unter der Nachfrage, und die HBM3E-Versorgung hinkt den Bestellungen bis 2026 hinterher. Anbieter reagieren mit Fab-Erweiterungen in den Vereinigten Staaten, aber die Hochlaufzeiten begrenzen die kurzfristige Entlastung und zwingen Hyperscaler zu milliardenschweren Vorauskaufvereinbarungen und eigenkapitalgebundenen Geschäften. Metas 6-GW-Instinct-Verpflichtung sicherte Optionsscheine für AMD-Aktien und veranschaulicht, wie Kunden ihre Bilanzkraft nutzen, um Zuteilungen zu sichern. Start-ups ohne vergleichbare Verhandlungsmacht sehen sich verlängerten Qualifizierungszyklen und verzögerten Umsätzen gegenüber.
Steigende Stromtarife für Rechenzentren und Kohlenstoffemissionsvorschriften
Die Leitlinien der Umweltschutzbehörde zum Luftreinhaltungsgesetz und die Netzanschlussregeln des Energieministeriums verlangen von Betreibern den Nachweis, dass neue Lasten die Haushaltsrechnungen nicht erhöhen, was Genehmigungen in überlasteten Netzen verzögert.[5]Kanadas CO₂-Preis wird bis 2030 170 CAD pro Tonne (121 USD pro Tonne) erreichen und die Betriebskosten für luftgekühlte GPU-Hallen direkt erhöhen. Flüssigkeitsgekühlte HGX-Racks senken den Stromverbrauch pro TeraFLOP um 30–40 %, aber der Kapitalaufwand von 0,5 bis 1 Million USD pro Rack verlangsamt die Amortisation für kleinere Betreiber. Folglich ist die Einführung am schnellsten in wasserkraftreichen British Columbia und im kostengünstigen Texas, was das regionale Kostengefälle für das Hosting von KI-Workloads vergrößert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungstyp:
Edge gewinnt, da Latenz die Skalierung übertrumpftCloud-Einrichtungen dominierten den Nordamerika Rechenzentrum GPU Markt im Jahr 2025 mit einem Anteil von 58,90 %, doch Edge-Knoten werden bis 2031 mit einem CAGR von 13,89 % wachsen, da konversationelle KI, AR und Inferenz für autonome Fahrzeuge näher an die Nutzer rücken. Die Nordamerika Rechenzentrum GPU Marktgröße für Edge-Bereitstellungen steigt, da Telekommunikationsanbieter 10 bis 50 GPU-Pods in Vermittlungsstellen einsetzen und die Latenz um zweistellige Millisekunden reduzieren. Flüssigkeitsgekühlte Mikromodule helfen dabei, Lärm- und Wärmegrenzen in Einzelhandels- und Campus-Umgebungen einzuhalten, während eine verbesserte Orchestrierung es Betreibern ermöglicht, GPUs für stoßweisen Multi-Tenant-Datenverkehr aufzuteilen.
Die Edge-Expansion spiegelt sowohl wirtschaftliche als auch physikalische Faktoren wider. Das Zurückleiten von Terabytes an Sensor- und Videodaten zu zentralisierten Clustern kostet mehr als die Platzierung von GPU-Kapazität vor Ort, insbesondere in Kanada, wo die Preise für Weitverkehrsbandbreite hoch bleiben. Multi-Tenant-vGPU-Slicing ermöglicht fraktionale Verbrauchsmodelle, die KMU-Entwickler ansprechen. Gleichzeitig erweitern Hyperscaler-Außenposten wie AWS Local Zones und Azure Edge Zones das Cloud-Management auf regionale POPs und verbinden Cloud-Tools mit Edge-Souveränität. Zusammen treiben diese Faktoren Edge-Knoten vom Pilotbetrieb zur Produktionsskalierung im gesamten Prognosezeitraum voran.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach GPU-Typ:
Inferenz holt beim Training aufTraining-GPUs machten 57,82 % des Umsatzes im Jahr 2025 aus, aber Inferenzbeschleuniger werden diesen mit einem CAGR von 13,45 % übertreffen, da die Post-Training-Rechenbudgets steigen. Der Nordamerika Rechenzentrum GPU Marktanteil für Inferenz-Hardware wächst dank FP4-Engines in Blackwell, 288 GB HBM3E auf MI355X und dem Preis-Leistungs-Profil von Gaudi 3. Unternehmen bevorzugen Inferenz-GPUs, die den Energieverbrauch pro generiertem Token halbieren und so die Gesamtbetriebskosten unter CO₂-Obergrenzen verbessern.
Die architektonische Konvergenz verwischt die Grenzen zwischen Training und Serving. Einheitliche GPU-Cluster konfigurieren sich nun auf Abruf neu, wobei Kubernetes HBM-reiche Knoten für Few-Shot-Fine-Tuning tagsüber und hochdurchsatzfähige Inferenz über Nacht plant. Test-Time-Compute, Chain-of-Thought-Prompting und RLHF-Schleifen erhöhen die Inferenzzyklen pro Nutzeranfrage und treiben die Nachfragegleichheit mit dem Training innerhalb von drei Jahren voran. Folglich optimieren Anbieter Speicherbandbreite und Scheduler-Mikrocode für Echtzeit-Serving und definieren Leistungsmetriken rund um Token pro Joule statt reiner FLOPs neu.
Nach Verbindungsschnittstelle:
NVLink-Fabrics definieren Rack-Scale-Computing neuPCIe-Konfigurationen machten 68,87 % der Bereitstellungen im Jahr 2025 aus, doch Hochbandbreiten-Fabrics werden mit einem CAGR von 14,21 % wachsen, da Trainingscluster über 16-GPU-Boxen hinaus skalieren. Der Nordamerika Rechenzentrum GPU Markt für über NVLink oder CXL verbundene GPUs wächst, weil Hyperscaler verlorene Möglichkeiten in Minuten der Wanduhrzeit sehen. NVLink 5 verbindet 72 GPUs zu einem logischen Super-Beschleuniger und liefert 130 TB pro Sekunde Fabric-Bandbreite, die den Kommunikationsaufwand von 30 % auf unter 5 % reduziert.
Die wirtschaftliche Kalkulation begünstigt NVLink für Modelle mit mehreren Milliarden Parametern, aber PCIe Gen5 bleibt ausreichend für Single-Server-Fine-Tunes und Edge-Inferenz. Flüssigkühlungsvoraussetzungen verlangsamen die NVLink-Einführung in älteren Colocation-Hallen, denen Kaltwasserkreisläufe fehlen. Dennoch rüsten Betreiber in Texas und Arizona Einrichtungen nach, um Steueranreize für energieeffiziente Ausrüstung zu nutzen, und erneuerbar betriebene Campusse in Quebec bestellen NVL72-Racks, die Wasserkraft mit über 95 % wasserseitigen Economizern kombinieren.
Nach Workload-Typ:
Analytik entwickelt sich zur nächsten GPU-GrenzeKI- und ML-Workloads machten 67,99 % der Nachfrage im Jahr 2025 aus, doch Analytik wird einen CAGR von 14,66 % verzeichnen, da GPU-beschleunigte Data Warehouses reifen. Die Nordamerika Rechenzentrum GPU Branche erlebt, wie SQL-Engines auf DuckDB, Presto und Photon 6- bis 7-fache Preis-Leistungs-Gewinne erzielen und Banken sowie Telekommunikationsunternehmen dazu motivieren, Risiko- und Abwanderungsmodelle auf GPUs zu migrieren.
Der Wandel hängt von der Demokratisierung von Software ab. RAPIDS-Plug-ins eliminieren CUDA-Code und ermöglichen es Dateningenieuren, ETL-Pipelines mit minimalem Refactoring zu portieren. Finanzdienstleistungsunternehmen, die einst nächtliche Batch-Berichte tolerierten, drängen nun auf Intraday-Erkenntnisse, und GPU-Cluster erfüllen Compliance-Fenster, ohne den Server-Fußabdruck zu vervielfachen. Da die Datengravitation zunimmt, profitieren nachgelagerte KI-Pipelines von co-lokalisierter Analytik, was die GPU-Durchdringung über das reine Modelltraining hinaus verstärkt.
Nach Endnutzer:
Staatliche Labore führen die nächste Welle anHyperscaler hielten im Jahr 2025 einen Marktanteil von 53,45 %, aber Behörden und Forschungseinrichtungen werden mit einem CAGR von 14,84 % wachsen, da US-amerikanische und kanadische Behörden Exascale-KI finanzieren. Die Nordamerika Rechenzentrum GPU Marktgröße für Bundeslabore wächst durch Programme wie Horizon und Doudna, die mehr als 14 Exaflops an KI-Rechenleistung bündeln.
Der Appetit des öffentlichen Sektors prägt die Anbieter-Roadmap. Labore fungieren als Erstanwender von Blackwell- und Rubin-Plattformen und reduzieren das Architekturrisiko vor dem Unternehmenseinsatz. Beschaffungsregeln schreiben inländische Fertigung und Open-Stack-Kompatibilität vor und treiben Investitionen in US-Fabs und ROCm-Portierung voran. Einmal stabilisiert, kaskadieren Konfigurationen zu Fortune-500-Anwendern, die validierte Blueprints suchen, was ihre Proof-of-Concept-Zyklen verkürzt und die Lernkurve für Nicht-Hyperscale-Käufer stärkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Oregon, Virginia und Texas Rechenzentrum GPU Markt
Die Vereinigten Staaten machten 83,45 % des Umsatzes im Jahr 2025 aus und dominieren weiterhin den nordamerikanischen Rechenzentrum GPU Markt dank Multi-Gigawatt-Campussen im Chehalis-Korridor in Oregon, der Data Center Alley in Virginia und dem Renewable Triangle in Texas. Grundsteuerbefreiungen, Genehmigungen für 230-kV-Umspannwerke und vorhandene Glasfaserinfrastrukturen beschleunigen Neubauten, in denen Hunderttausende von GPUs untergebracht sind. Strengere Netzanschlussstudien verlängern die Vorlaufzeiten jedoch nun um 12 bis 24 Monate, was Private-Equity-gestützte Zusammenschlüsse von baureif erschlossenen Standorten zur Absicherung regulatorischer Risiken begünstigt. Die Übernahme eines 5-GW-Betreibers durch ein Konsortium im Wert von 40 Milliarden USD unterstreicht, wie strategisch die Kontrolle über Infrastruktur für KI-Investoren geworden ist.
Quebec und British Columbia Rechenzentrum GPU Markt
Kanada wird voraussichtlich mit einer CAGR von 13,77 % schneller wachsen als die übrige Region, gestützt durch staatliche Cloud-Mandate, reichlich vorhandene Wasserkraft und CAD-denominierte CO₂-Abgaben, die energieeffiziente Flüssigkühlung begünstigen. Quebec und British Columbia beherbergen Cluster mit mehr als 50.000 GPUs, die von zu 99 % erneuerbaren Stromnetzen versorgt werden, was cloud-nahe KI-Fabriken mit glaubwürdigen Green-Compute-Ansprüchen ermöglicht. Provinzielle Co-Investitionen, wie etwa der LaSalle-KI-Hub und Prairie2Cloud, senken die Finanzierungshürden für inländisch betriebene Rechenzentren und halten sensible Workloads nördlich der Grenze.
Querétaro Rechenzentrum GPU Markt
Mexiko befindet sich noch in einem frühen Entwicklungsstadium, gewinnt jedoch als Nearshoring-Alternative für überlastete US-amerikanische Märkte an Bedeutung. Ein 10-MW-Bau mit 5.000 GPUs in Querétaro richtet sich an lateinamerikanische Unternehmen und die Überlaufnachfrage aus den USA. Wettbewerbsfähige Stromtarife und günstige Abschreibungsregelungen verkürzen den ROI, obwohl die begrenzte Weitverkehrsglasfaserinfrastruktur außerhalb der Kernmetropolen die unmittelbare Skalierung dämpft. Im Prognosezeitraum erwartet der nordamerikanische Rechenzentrum GPU Markt, dass Mexiko die Überlaufnachfrage aufnimmt, die in CO₂-beschränkten US-amerikanischen Stromnetzen nicht untergebracht werden kann.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat. Ein etablierter Anbieter kontrolliert den Großteil des Trainings- und Inferenzumsatzes und nutzt einen ausgereiften CUDA-Stack und das NVLink-Ökosystem. Dennoch sicherte sich AMD einen multigenerationalen 6-GW-Deal mit einer führenden Social-Media-Plattform, der Liefermeilensteine an einen erheblichen Optionsschein knüpft. Intels Gaudi 3, über IBM Cloud vertrieben, bietet 50 % besseren Inferenzdurchsatz pro Dollar und spricht kostenbewusste Unternehmen an, die eine Ökosystem-Absicherung suchen.
Spezialisierte Anbieter erschließen Nischen. Cerebras setzt Wafer-Scale-Engines in regionalen Rechenzentren für latenzempfindliche Edge-Inferenz ein. Tenstorrent sammelte fast 1 Milliarde USD ein, um Blackhole-p100/p150-Karten mit Composable Interconnects zu kommerzialisieren, und unterzeichnete Verträge im Wert von 150 Millionen USD. Graphcore richtet sich an Käufer souveräner KI, die offene Software schätzen. Obwohl diese Herausforderer mit Integrationskosten und begrenzter Entwickler-Mindshare konfrontiert sind, führen sie Preisdruck ein und erweitern die architektonischen Wahlmöglichkeiten für Käufer, die eine Abhängigkeit von einem einzigen Anbieter scheuen.
Strategisch gesehen beschleunigt sich die vertikale Integration. Ein milliardenschwerer Optikpakt zwischen einem führenden GPU-Anbieter und einem Photonik-Lieferanten sichert inländische Kapazität für Verbindungsschnittstellen der nächsten Generation. CoreWeave sicherte sich eine Garantie für unverkaufte Kapazität in Höhe von 6,3 Milliarden USD, finanzierte eine rasche GPU-as-a-Service-Expansion und signalisierte ein neues Finanzierungsmodell, das Beschleunigungsbestände mit cloud-nativer Orchestrierung verbindet. Private-Equity-Konsortien häufen Rechenzentrumsportfolios an und wetten darauf, dass die Kontrolle über Megawatt ebenso entscheidend ist wie der Besitz von Silizium.
Marktführer der Nordamerika Rechenzentrum GPU Branche
-
NVIDIA Corporation
-
Advanced Micro Devices Inc.
-
Intel Corporation
-
Graphcore Ltd.
-
Cerebras Systems Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Rechenzentrum GPU Markt Unternehmen in diesem Bericht
- NVIDIA Corporation
- Advanced Micro Devices Inc.
- Intel Corporation
- Graphcore Ltd.
- Cerebras Systems Inc.
- Tenstorrent Inc.
- Qualcomm Technologies Inc.
- Samsung Electronics Co., Ltd.
- Huawei Technologies Co., Ltd.
- Broadcom Inc.
- Marvell Technology Inc.
- Super Micro Computer Inc.
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
Neueste Industrielle Entwicklungen in Nordamerika Rechenzentrum GPU Markt
- April 2026: NVIDIA veröffentlichte vGPU 19.0, das bis zu 48 virtuelle Maschinen pro RTX PRO 6000 Blackwell GPU in regulierten Sektoren ermöglicht.
- März 2026: NVIDIA und Coherent schlossen eine mehrjährige Optik-Partnerschaft, unterstützt durch eine Eigenkapitalinvestition von 2 Milliarden USD, zur Skalierung photonischer Verbindungsschnittstellen der nächsten Generation.
- Februar 2026: AMD und Meta unterzeichneten einen multigenerationalen Pakt für bis zu 6 GW Instinct-GPUs, mit Lieferungen ab der zweiten Hälfte 2026 und einem leistungsbasierten Optionsschein für bis zu 160 Millionen AMD-Aktien.
- Oktober 2025: Eine Konsortiumsübernahme im Wert von 40 Milliarden USD von Aligned Data Centers fügte einem neuen KI-fokussierten Portfolio rund 5 GW Kapazität hinzu.
Berichtsumfang des Nordamerika Rechenzentrum GPU Marktes
Der Nordamerika Rechenzentrum GPU Marktbericht ist segmentiert nach Bereitstellungstyp (Cloud-Rechenzentren, Unternehmens-/Private Rechenzentren und Edge-Rechenzentren), GPU-Typ (Training-GPUs und Inferenz-GPUs), Verbindungsschnittstelle (PCIe-basierte GPUs und Hochbandbreiten-Verbindungs-GPUs), Workload-Typ (KI und ML, HPC, Datenanalytik sowie Grafik und Visualisierung), Endnutzer (Hyperscaler/CSPs, Unternehmen sowie Behörden und Forschung) und Geografie (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wert (USD) angegeben.
Segmentierungsübersicht
| Cloud-Rechenzentren |
| Unternehmens- / Private Rechenzentren |
| Edge-Rechenzentren |
| Training-GPUs |
| Inferenz-GPUs |
| PCIe-basierte GPUs |
| Hochbandbreiten-Verbindungs-GPUs |
| Künstliche Intelligenz (KI) und maschinelles Lernen (ML) |
| Hochleistungsrechnen (HPC) (nicht-KI-wissenschaftliches Rechnen) |
| Datenanalytik (Datenbankbeschleunigung, Abfrageverarbeitung) |
| Grafik und Visualisierung (VDI, Rendering, digitale Zwillinge) |
| Hyperscaler / Cloud-Dienstanbieter |
| Unternehmen |
| Behörden und Forschungseinrichtungen |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Bereitstellungstyp | Cloud-Rechenzentren |
| Unternehmens- / Private Rechenzentren | |
| Edge-Rechenzentren | |
| Nach GPU-Typ | Training-GPUs |
| Inferenz-GPUs | |
| Nach Verbindungsschnittstelle | PCIe-basierte GPUs |
| Hochbandbreiten-Verbindungs-GPUs | |
| Nach Workload-Typ | Künstliche Intelligenz (KI) und maschinelles Lernen (ML) |
| Hochleistungsrechnen (HPC) (nicht-KI-wissenschaftliches Rechnen) | |
| Datenanalytik (Datenbankbeschleunigung, Abfrageverarbeitung) | |
| Grafik und Visualisierung (VDI, Rendering, digitale Zwillinge) | |
| Nach Endnutzer | Hyperscaler / Cloud-Dienstanbieter |
| Unternehmen | |
| Behörden und Forschungseinrichtungen | |
| Nach Land | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Nordamerika Rechenzentrum GPU Marktes im Jahr 2026?
Die Nordamerika Rechenzentrum GPU Marktgröße wird im Jahr 2026 auf 24,89 Milliarden USD bewertet.
Welches Bereitstellungssegment wächst am schnellsten?
Edge-Rechenzentren werden bis 2031 voraussichtlich mit einem CAGR von 13,89 % wachsen, da latenzempfindliche Inferenz näher an die Nutzer rückt.
Wer hält den größten Anteil unter den GPU-Anbietern?
NVIDIA hält die führende Marktposition, angetrieben durch seinen CUDA-Software-Stack und das NVLink-Verbindungsschnittstellen-Ökosystem.
Warum erhöhen staatliche Labore ihre GPU-Käufe?
US-amerikanische und kanadische Forschungsbehörden finanzieren Exascale-KI-Cluster zur Förderung von Klimamodellierung, Materialwissenschaften und Anwendungen der nationalen Sicherheit.
Wie beeinflussen Stromtarife das Design von Rechenzentren?
Steigende Tarife und CO₂-Bepreisung beschleunigen die Einführung flüssigkeitsgekühlter GPU-Server, die den Stromverbrauch pro TeraFLOP um bis zu 40 % reduzieren.
Welche Rolle spielt Hochbandbreitenspeicher bei Versorgungsengpässen?
Engpässe bei HBM3E und Verpackungskapazität verlängern GPU-Lieferzeiten auf über 50 Wochen und veranlassen mehrjährige Kaufvereinbarungen und eigenkapitalgebundene Liefergeschäfte.
- Markt für Rechenzentrumsstromversorgung Stromsysteme weltweit, gegliedert nach Komponente, Tier und Anlagengröße.
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumskühlung Kühlung im globalen Markt, aufgeschlüsselt nach Kühltechnologie, Kühlkomponente und Anlagentyp.
- Rechenzentrums-Beschleunigermarkt Globale Beschleunigernachfrage, unterteilt nach Prozessortyp, Anwendung und Bereitstellungsmodell.
- Globaler Markt für physische Sicherheit in Rechenzentren Physische Sicherheit in allen Regionen, unterteilt nach Lösungstyp und Servicetyp.
- Indonesien Rechenzentrums-Stromversorgungsmarkt Stromversorgungssysteme in Indonesien, unterteilt nach Komponente, Anlagentyp und Anlagengröße.
- Indonesischer Markt für Rechenzentrumsprozessoren Prozessornachfrage in ganz Indonesien, unterteilt nach Prozessortyp, Anwendung und Architektur.
- Markt für Rechenzentrumsbau im Vereinigten Königreich Bau im Vereinigten Königreich, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Rechenzentrums-Prozessormarkt Globale Prozessornachfrage, unterteilt nach Prozessortyp, Anwendung und Bereitstellungsmodell.
- Rechenzentrums-Rack-Markt Schweden Racks in Schweden, aufgeschlüsselt nach Rack-Größe, Rack-Höhe und Rack-Typ.
- Vietnam Rechenzentrumskühlungsmarkt Kühlungsnachfrage in ganz Vietnam, unterteilt nach Kühltechnologie, Rechenzentrum und Endverbraucherbranche.
- Neuseeland Markt für physische Sicherheit in Rechenzentren Physische Sicherheit in Neuseeland, unterteilt nach Lösungstyp, Servicetyp und Endnutzer.