
Größe und Marktanteil des nigerianischen Marktes für standortbasierte Dienste
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
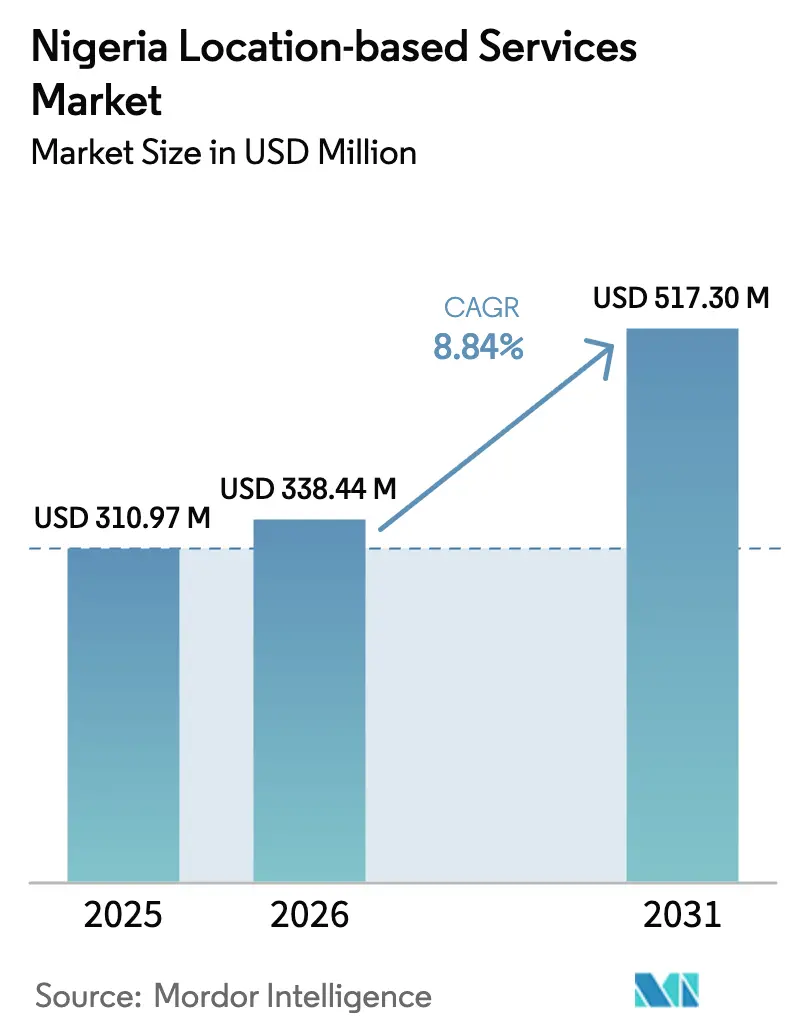
| Marktgröße im Basisjahr (2025) | 310.97 Millionen US-Dollar |
| Marktgröße (2026) | 338.44 Millionen US-Dollar |
| Marktgröße (2031) | 517.3 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.84 % |
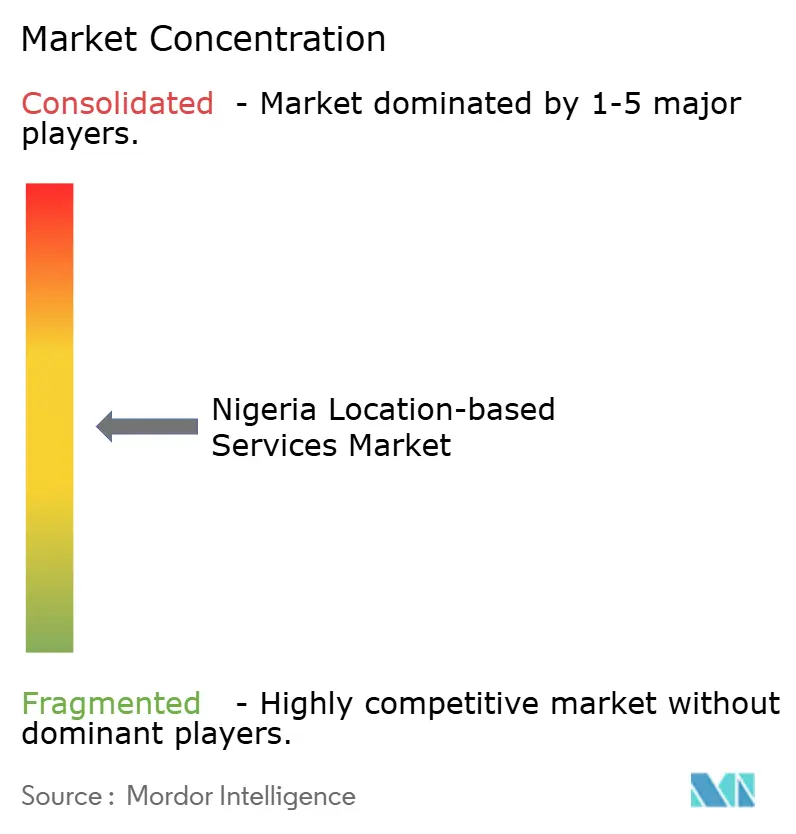
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nigerianischen Marktes für standortbasierte Dienste von Mordor Intelligence
Die Größe des nigerianischen Marktes für standortbasierte Dienste wird im Jahr 2026 auf USD 338,44 Millionen geschätzt, ausgehend vom Wert des Jahres 2025 von USD 310,97 Millionen, mit Projektionen für 2031 von USD 517,3 Millionen, was einem Wachstum von 8,84 % CAGR über den Zeitraum 2026–2031 entspricht. Die Nachfrage beschleunigt sich, da mobile Daten bereits 13,5 % des BIP beitragen und politische Reformen nun eine geografische Echtzeit-Verifizierung für viele digitale Transaktionen vorschreiben. Die rasche Einführung von 5G, Satelliten-Backhaul und sinkende Datentarife erweitern die Abdeckung über Großstädte hinaus und ermöglichen es Plattformen in den Bereichen Logistik, Fintech und Gesundheitswesen, präzise Standortintelligenz einzubinden. Dienstleistungen dominieren die Ausgaben gegenüber Hardware, da Unternehmen schlüsselfertige Integration bevorzugen, um das komplexe Adressierungsumfeld Nigerias zu bewältigen. Gleichzeitig gewinnt die Innenkartierung im Zuge neuer Einkaufszentren und gemischt genutzter Komplexe in Lagos und Abuja an Dynamik, was auf einen Wandel von reiner Außennavigation hin zu hybriden Umgebungen hindeutet.
Wesentliche Erkenntnisse des Berichts
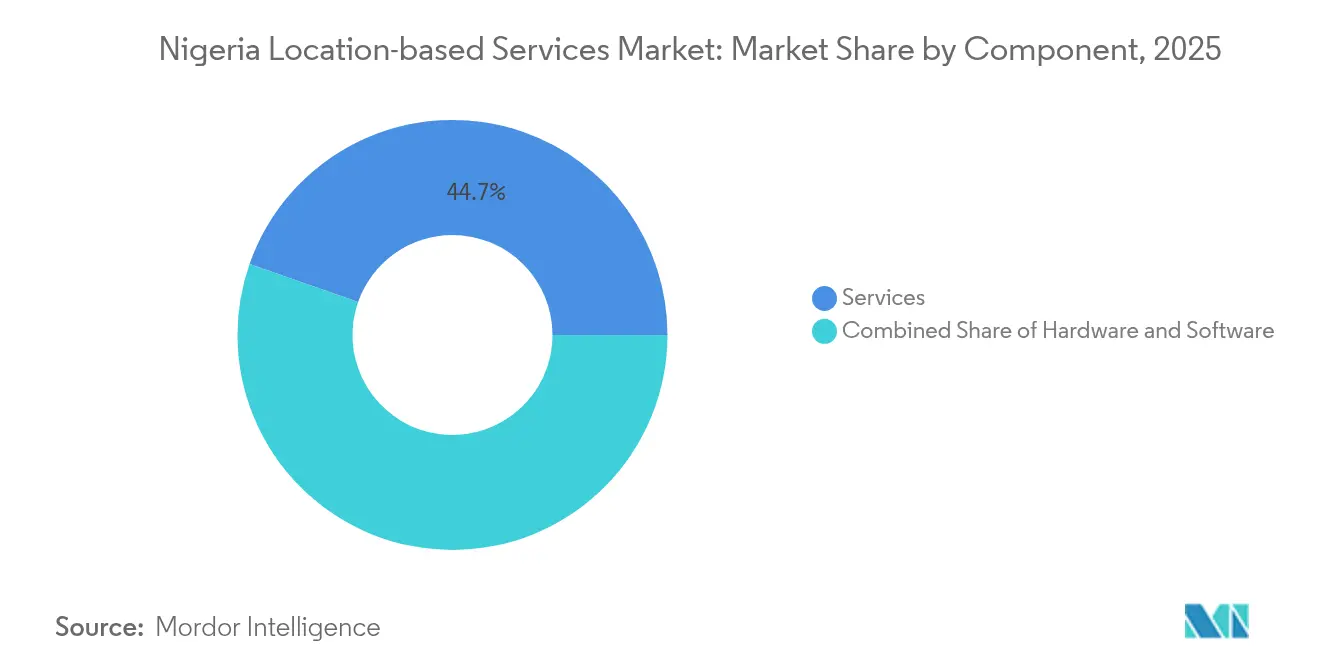
- Nach Komponente entfiel auf Dienstleistungen ein Marktanteil von 44,65 % am nigerianischen Markt für standortbasierte Dienste im Jahr 2025, mit einer CAGR von 15,03 % bis 2031.
- Nach Standorttyp entfielen auf Außenanwendungen 51,70 % des Marktvolumens des nigerianischen Marktes für standortbasierte Dienste im Jahr 2025, während Innenlösungen bis 2031 mit einer CAGR von 20,33 % expandieren.
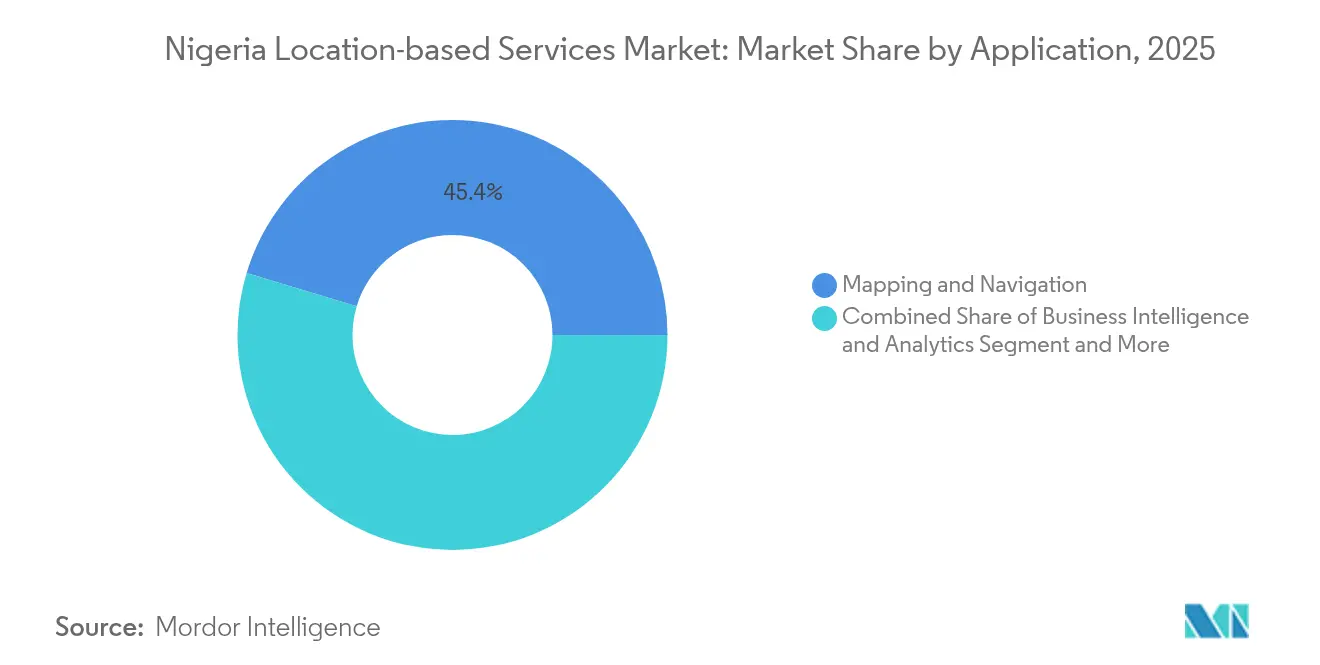
- Nach Anwendung hielt Kartierung & Navigation einen Anteil von 45,35 % am Marktvolumen des nigerianischen Marktes für standortbasierte Dienste im Jahr 2025, wobei soziale Netzwerke & Unterhaltung zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 25,32 % wachsen wird.
- Nach Endnutzer führte Transport & Logistik mit 40,85 % des Marktanteils am nigerianischen Markt für standortbasierte Dienste im Jahr 2025; das Gesundheitswesen verzeichnet die schnellste prognostizierte CAGR von 18,91 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum nigerianischen Markt für standortbasierte Dienste
Wirkungsanalyse der Treiber*
| Treiber | ( ~ ) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Wachsender E-Commerce und Boom bei On-Demand-Lieferdiensten | +2.1% | Lagos, Abuja, Port Harcourt | Mittelfristig (2–4 Jahre) |
| Rasche Smartphone- Verbreitung und sinkende Datentarife | +1.8% | Landesweit, Nachholbedarf im ländlichen Raum | Kurzfristig (≤ 2 Jahre) |
| Staatlich unterstützte Digitalwirtschaft und bargeldlose Initiative | +1.5% | National | Langfristig (≥ 4 Jahre) |
| Mini-Satellitenprojekte der Telekommunikationsunternehmen zur Verbesserung der Abdeckung | +1.3% | Ländliche und unterversorgte Gebiete | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Innenkartierung durch neue Megamalls | +0.9% | Lagos und Abuja Einzelhandelszentren | Kurzfristig (≤ 2 Jahre) |
| Staatliche Einführung von Adressnachweisen | +0.7% | 774 Kommunalverwaltungsbezirke | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender E-Commerce und Boom bei On-Demand-Lieferdiensten
Die Online-Einzelhandelsumsätze Nigerias steigen auf Plattformen wie Jumia, deren nationaler GMV-Anteil im Jahr 2023 auf 40,1 % anstieg, was eine präzise Geolokalisierung für die Betrugserkennung und die letzte Meile der Lieferung unverzichtbar macht. Im Jahr 2024 gestartete automatisierte Schließfachnetzwerke sind auf genaue Koordinaten für die Paketsortierung angewiesen. Digitale Frachtstart-ups wie Kobo360 verknüpfen Fracht mit Fahrern in Echtzeit und reduzieren so Leerfahrten [1]BBC News, "Wie die Frachtlieferung in Nigeria digital wird," bbc.com. Supermarktketten eröffnen Fulfillment-Hubs, die eine durchgehende Innen-Außen-Navigationskontinuität erfordern, was die Nachfrage nach erweiterten Kartierungs-APIs ankurbelt. Die Partnerschaft der Postverwaltung mit What3words institutionalisiert darüber hinaus eine granulare Adressierung, die der Liefereffizienz zugrunde liegt.
Rasche Smartphone-Verbreitung und sinkende Datentarife
Der Smartphone-Datenverbrauch hat sich im Jahr 2025 fast verdoppelt, da die Betreiber die Tarife senkten, obwohl die Smartphone-Lieferungen infolge des Währungsdrucks um 7 % zurückgingen. Bestehende Nutzer verbringen daher mehr Zeit mit standortfähigen Apps, was die Dienstleistungserlöse steigert; MTNs Datenumsatz im ersten Quartal 2025 stieg um 51,5 % auf NGN 1 Billion. Niedriglatenz-5G deckt nun 35,7 % der Verbindungen ab und ermöglicht immersive AR-Navigation auf Geräten der unteren Preisklasse. Weitere Erschwinglichkeitsgewinne hängen von einer nachlassenden Inflation und Anreizen für die lokale Montage ab, um Preissteigerungen bei Smartphones einzudämmen.
Staatlich unterstützte Digitalwirtschaft und bargeldlose Initiative
Die Nationale Digitalwirtschaftspolitik stellt klar, dass Geodaten kritische Infrastruktur darstellen, während das Zahlungsverkehrsvisionmandat eine Standortverifizierung für hochwertige Überweisungen vorschreibt. Vom Bund unterstützte Qualifizierungsprogramme, gefördert von Google.org, bringen Entwickler hervor, die in der Lage sind, sichere Geolokalisierungsmodule zu entwickeln. Das Bargeldlosigkeitsmandat steigerte das Volumen von näherungsbasierten mobilen Überweisungen auf Banking-Apps wie GTWorld und verstärkte so die alltägliche Abhängigkeit von präziser Positionierung. Umsetzungsrückschläge, wie das letztjährige Defizit bei der Neugestaltung von Banknoten, verdeutlichen den Bedarf an koordinierten Infrastruktureinführungen, um den Schwung aufrechtzuerhalten.
Mini-Satellitenprojekte der Telekommunikationsunternehmen zur Verbesserung der Abdeckung
Satelliten-Backhaul-Initiativen ermöglichen es Betreibern, ländliche Lücken zu geringeren Investitionskosten als Glasfaser zu schließen; der CellBackhaul-Service von Intelsat und das Omnispace-Abkommen von MTN erweitern die Signalreichweite für IoT- und Navigationsanwendungen. AMN betreibt Starlink-gestützte Basisstationen, die eine konsistente Latenz bieten – eine Voraussetzung für die Echtzeit-Anlagenverfolgung. Die Bundesgenehmigung für vier neue Überwachungssatelliten unterstreicht die langfristige politische Unterstützung für raumgestützte Standortgenauigkeit. Abonnementgebühren bleiben hoch, sodass hybride terrestrisch-satellitäre Modelle dominieren werden, bis die Stückkosten sinken.
Wirkungsanalyse der Hemmnisse*
| Hemmnis | ( ~ ) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Compliance-Kosten der Datenschutzgesetzgebung | −1.2% | Landesweit, multinationale Konzerne betroffen | Kurzfristig (≤ 2 Jahre) |
| Lückenhafte 4G/5G- Abdeckung im Hinterland | −0.8% | Ländliche und abgelegene Bezirke | Mittelfristig (2–4 Jahre) |
| Fragmentiertes Adressierungssystem außerhalb von Städten | −0.7% | Halbstädtische und ländliche Gebiete | Langfristig (≥ 4 Jahre) |
| Geringes Verbrauchervertrauen in die Genauigkeit von Fahrdienstvermittlern | −0.5% | Großstädte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Compliance-Kosten der Datenschutzgesetzgebung
Das nigerianische Datenschutzgesetz 2023 verpflichtet wichtige Datenverarbeiter zur Registrierung, Ernennung von Beauftragten und Lokalisierung der Verarbeitung, was die Fixkosten für kleinere Geolokalisierungs-Start-ups erhöht. Verstöße ziehen Bußgelder von bis zu NGN 10 Millionen oder 2 % des Umsatzes nach sich – ein Risiko, das durch das Bußgeld der Zentralbank von NGN 250 Millionen gegen ein Fintech im April 2025 verdeutlicht wurde. Beschränkungen beim grenzüberschreitenden Datentransfer zwingen globale Anbieter, in nigerianische Rechenzentren zu investieren, was Investitionsausgaben von Produktverbesserungen hin zu Compliance-Maßnahmen verlagert. Obligatorische Nutzereinwilligung erhöht die Reibung, sodass Fahrdienstvermittler strengeren Kontrollen über die Weitergabe von Fahrtdaten an Regulierungsbehörden unterliegen.
Lückenhafte 4G/5G-Abdeckung im Hinterland
Nur MTN und Airtel bieten eine 4G-Verfügbarkeit von mehr als 70 %, während ländliche Gemeinden oft auf 2G angewiesen sind, was die Nutzung latenzsensibler Standortanwendungen einschränkt. Betreiber schätzen, dass für den vollständigen 5G-Ausbau noch USD 3–8 Milliarden benötigt werden, was eine landesweite Angleichung verzögert. Etwa 40 Millionen Bürger sind nach wie vor nicht abgedeckt, was die unmittelbar adressierbare Basis verkleinert. Satellitenlösungen helfen, bleiben aber teuer, da Starlink Ende 2024 die Tarife anhob.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Dienstleistungen profitieren von Integrationskomplexität
Dienstleistungen halten im Jahr 2025 einen Anteil von 44,65 % am nigerianischen Markt für standortbasierte Dienste, da Banken und Einzelhändler schlüsselfertige Geolokalisierungspakete bevorzugen, die Compliance- und Kartierungsebenen integrieren. Das Marktvolumen des nigerianischen Marktes für standortbasierte Dienste im Bereich Dienstleistungen soll bis 2031 mit einer CAGR von 15,03 % wachsen, da Anbieter wie OkHi Adressen für KYC in wenigen Minuten verifizieren. Die Hardware-Akzeptanz hinkt hinterher, da Smartphone-Importe aufgrund von Währungsschwankungen zurückgehen, dennoch präsentieren lokale Innovatoren Mikro-Tracking-Geräte, die bei sinkenden Preisen eine Nischennachfrage ankurbeln könnten. Software-Anbieter betten Module in bestehende mobile Apps ein, was sich in der Einführung von Access Banks „Access More” mit standortbasierten Zahlungsaufforderungen in der Nähe zeigt. Die kontinuierliche Weiterentwicklung des nigerianischen Datenschutzgesetzes veranlasst Unternehmen dazu, die Standort-Compliance auszulagern statt interne Systeme aufzubauen, was die Dominanz von Dienstleistungen stärkt.
Der Hardware-Anteil hingegen sieht sich Preisschocks durch Importzölle und Naira-Abwertung ausgesetzt, was Massenaufrüstungen einschränkt. Cloud-native Software profitiert von niedrigen Einstiegshürden, doch Fragmentierung treibt Käufer hin zu End-to-End-Abonnementpaketen. Die daraus resultierende Prämie für Dienstleistungen unterstützt gesunde Margen und ermutigt internationale Anbieter, lokale Partnerschaften zu suchen, die Kartierungsebenen an Nigerias dynamische Adresskensysteme anpassen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Standorttyp: Wachstum im Innenbereich verringert den Vorsprung des Außenbereichs
Außenanwendungen machen dank Frachttransport, Fahrdienstvermittlung und Landwirtschaft noch 51,70 % des Marktanteils am nigerianischen Markt für standortbasierte Dienste aus. Das Marktvolumen des nigerianischen Marktes für standortbasierte Dienste für Innenanwendungen soll jedoch mit einer CAGR von 20,33 % wachsen, da Einkaufszentren, Krankenhäuser und Flughäfen Bluetooth-Beacons einsetzen, um Besucher zu leiten. Abuja und Lagos beherbergen mehrere gemischt genutzte Zentren mit mehr als 20.000 m², deren Mieter Analytik auf Etagenebene verlangen. Einzelhändler integrieren Heatmaps auf Regalebene mit Lagersystemen, um Umsatzeinbußen zu reduzieren, während Krankenhäuser Wege von der Station zur Apotheke kartieren, um die Durchlaufzeit zu verkürzen.
Innenausstattungen sehen sich mit Signaldämpfung konfrontiert und benötigen hybride WLAN-, Bluetooth- und Magnettechnologie. Die Einführung lokaler Behördendatenbanken für Adressnachweise wird die Lieferung von Innen- bis zur Haustür erleichtern und weitere Investitionen anspornen. Außendienste werden umsatzmäßig weiterhin führend bleiben, dank des Straßenfrachtvolumens, doch die Adressstandardisierung und der Bau neuer Einkaufszentren legen nahe, dass die Innenraumnutzung bis zum Ende des Jahrzehnts aufholen wird.
Nach Anwendung: Soziale Unterhaltung verdrängt die Führungsposition der Navigation
Kartierung und Navigation liefert 2025 einen Anteil von 45,35 % am Marktvolumen des nigerianischen Marktes für standortbasierte Dienste und bleibt eine Kerninfrastruktur für Drittanbieter-Apps. Der Marktanteil des nigerianischen Marktes für standortbasierte Dienste im Bereich soziale Netzwerke und Unterhaltung, obwohl kleiner, soll mit einer CAGR von 25,32 % wachsen, da junge städtische Nutzer standortbezogene Videos und AR-Spiele teilen. Plattformen wie TikTok erreichen fast 24 Millionen Erwachsene und ermutigen Werbetreibende, auf Mikrostandorte zu zielen. Messaging-Apps integrieren Ticketkäufe, die an Veranstaltungsortkoordinaten gebunden sind, und erweitern so die Monetisierung. Business-Intelligence-Anwender in Fast-Food-Ketten überlagern Besucherfrequenzdaten mit Lieferzonen, um die Standortauswahl zu verfeinern, während zielgerichtete Werbung strengeren Einwilligungsregeln unter dem Datenschutzgesetz unterliegt.
Navigation bleibt ausgereift, diversifiziert sich jedoch in sektorspezifische APIs – Flottenmanagement, Drohnenkorridore und Gefahrenwarnungen. Unterhaltung wird aufholen, da 5G-AR-Spiele soziale Interaktion und physische Räume verbinden und Kategoriendefinitionen herausfordern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endnutzer-Vertical: Gesundheitswesen beschleunigt sich gegenüber der Transportdominanz
Transport und Logistik machten 2025 40,85 % des Marktanteils am nigerianischen Markt für standortbasierte Dienste aus, da Ko-Loc-Plattformen alles von Fahrdienstvermittlung bis hin zu Massenguttransporten orchestrierten. Das Gesundheitswesen zeigt nun die schnellste CAGR von 18,91 %, da Telemedizin-Plattformen auf Geotagging angewiesen sind, um Gemeindeschwestern zu entsenden und Patienten zu den nächstgelegenen Einrichtungen zu leiten.
Die standortfähige Mutter-Kind-App OMOMi hat eine landesweite Nutzung skaliert und zeigt das sektorale Potenzial auf. Banken setzen Proximity-Transfer-Funktionen ein, um Bargeldlos-Mandate zu erfüllen, während Telekommunikationsunternehmen Standortanalytik nutzen, um den Ausbau von Basisstationen zu planen. Die Nutzung durch die Regierung steigt durch Katastererhebungen und Adressverifizierung, und Akteure im Gastgewerbe setzen Beacons ein, um die Gästezufriedenheit auf einem sich erholenden Reisemarkt zu steigern. Die Akzeptanz im produzierenden Gewerbe bleibt bescheiden, bis Industrie-4.0-Pilotprojekte über den Proof-of-Concept hinausgehen, was Raum für eine spätzyklische Beschleunigung lässt.
Geografische Analyse
Lagos dominiert den nigerianischen Markt für standortbasierte Dienste, da hier die meisten Unternehmenszentralen ansässig sind und ein Viertel des nationalen Handels abgewickelt wird. Starlinks erste nigerianische Bodenstation und MTNs neues Tier-III-Rechenzentrum im Wert von USD 150 Millionen befinden sich beide in Lagos, was eine niedriglatente Verarbeitung für Fahrdienstvermittlungs- und Fintech-Apps gewährleistet. Die überarbeitete Katasterpolitik des Bundesstaates verbessert die Integrität der Geodaten und unterstützt die Digitalisierung des Grundbuches sowie die Stadtplanung. Regulatorischer Aktivismus – etwa Anhörungen zu Provisionsobergrenzen für Fahrdienstvermittler – signalisiert ein anspruchsvolles, aber strukturiertes Umfeld für Innovatoren. Abuja rangiert an zweiter Stelle, da Bundesministerien Geolokalisierung in öffentliche Dienstleistungen einbetten und E-Government-Werkzeuge entwickeln. Start-up-Zuschüsse und das DeepTech-Schulungsprogramm ziehen Entwickler an, die souveräne Alternativen zu ausländischen APIs entwickeln. Die lokale Einführung von Adressnachweisrahmen vertieft die Nachfrage nach sicheren Kartierungsebenen in der Identitätsverifizierung und der öffentlichen Sicherheit.
Port Harcourt, Kano und Ibadan bilden die nächste Ebene. Port Harcourts Ölbasis benötigt Asset-Tracking und Pipeline-Überwachung, die auf robuste GPS- und Satellitenverbindungen angewiesen sind, insbesondere unter neuen Vorschriften für lokale Inhalte. Kanos Handelsgeschichte treibt die grenzüberschreitende Logistik an, obwohl eine lückenhafte Abdeckung das Interesse an Satelliten-Backhaul erhöht. Ibadans Trio von Einkaufszentren verzeichnet einen höheren Besucherverkehr, wenn Innenraum-Wegweisungs-Apps verfügbar sind, was das latente kommerzielle Potenzial zeigt. Ländliche Gebiete hinken aufgrund von 4G-Lücken hinterher, die die Abdeckung für etwa 40 Millionen Bürger einschränken, doch Starlink-Pilot-Basisstationen deuten auf eine schnellere Eingliederung hin, sobald die Terminalkosten sinken.
Regulatorisches Umfeld
Das Umfeld für standortbasierte Dienste (LBS) in Nigeria erstreckt sich über Telekommunikation und Datenmanagement. Die Nigerian Communications Commission (NCC), die auf Grundlage des Nigerian Communications Act, 2003, operiert, übt die Aufsicht über betreibergeführte und von Drittanbietern bereitgestellte Dienste über öffentliche Netze aus und verankert die Lizenzanforderungen, die LBS-Enabler wie Value-Added Services (VAS), Aggregatoren und verwandte Anwendungsbereitstellungsmodelle betreffen. Auf der Datenseite erhöht das Nigeria Data Protection Act 2023 die Compliance-Anforderungen für die Verarbeitung von Standortdaten, einschließlich Registrierungs- und Governance-Pflichten für große Datenverantwortliche, und erhöht ausdrücklich das Risiko bei Nichteinhaltung durch finanzielle Sanktionen. Dies prägt, wie Ride-Hailing, Logistik, Fintech-KYC und gezielte Werbung Standortsignale nutzen.
Standards und die Ausrichtung auf Interoperabilität beeinflussen ebenfalls die Plattformgestaltung. Die National Information Technology Development Agency (NITDA) steuert digitale Standards und die IT-Koordination im öffentlichen Sektor durch Instrumente wie das Nigeria e-Government Interoperability Framework (Ne-GIF), das die Integration von Geodaten und identitätsbezogenen Datensätzen über Behörden und Dienstplattformen hinweg unterstützt. In der Praxis müssen Marktteilnehmer eine doppelte Ausrichtung managen: NCC-bezogene Anforderungen für die Diensterbringung über Telekommunikationsinfrastruktur und NITDA-bezogene Governance für den Umgang mit personenbezogenen Daten und die systemübergreifende Interoperabilität. Zusammen bestimmen diese das Onboarding, die Einwilligung, die Speicherung und die Modelle für die Freigabe von Partner-APIs bei LBS-Implementierungen.
Wertschöpfungskettenanalyse
Die nigerianische LBS-Wertschöpfungskette beginnt mit Positionierungs- und Konnektivitätsinputs (GNSS-Signale, terrestrische Mobilfunknetze und Satelliten-Backhaul) und geht dann über in die Datenerstellung und -anreicherung, einschließlich Basiskarten, Adressintelligenz, Points of Interest, Innenraumlayouts und Verifizierungsdatensätzen. Infrastrukturbetreiber und lizenzierte Diensterbringungsebenen, einschließlich NCC-regulierter VAS-Anbieter und Aggregatoren, ermöglichen die Distribution im großen Maßstab über SIM-basierte Netze und Smartphone-Betriebssysteme. Cloud- und Rechenzentrumskapazitäten im Land unterstützen zudem die latenzarme Verarbeitung und die compliance-bedingte Lokalisierung von Standortdaten-Workloads.
Die Anwendungs- und Monetarisierungsebene umfasst Karten- und Navigationsapps, Mobilitäts- und Logistikplattformen, Fintech- und KYC-Workflows zur Adressverifizierung sowie Regierungsdienstportale, die Geodaten für Planung und öffentliche Dienstleistungen nutzen. Lokale Geodatenunternehmen tragen mit GIS-Beratung, Drohnenkartierung und Fernerkundungsdiensten zu öffentlichen und privaten Projekten bei und verbessern die Genauigkeit in Gebieten mit fragmentierter Adressierung. Zahlungsverkehrssysteme und Transaktionsvermittlungsinfrastruktur, unterstützt durch Akteure wie Interswitch, fungieren nachgelagert als Monetarisierungsermöglicher und helfen LBS-Anbietern, Standortintelligenz in Checkout-Prozesse, Betrugskontrollen, standortbasierte Angebote und die Diensterbringung über verschiedene Branchen hinweg einzubetten.
Wettbewerbslandschaft
Der nigerianische Markt für standortbasierte Dienste beherbergt eine Mischung aus multinationalen Konzernen und agilen lokalen Akteuren, was zu einer moderaten Konzentration führt. Google Maps ist nach wie vor die Grundlage für die meisten Verbraucher-Navigationsdienste, aber Banken, Logistikunternehmen und Gesundheits-Start-ups bevorzugen oft Nischenanbieter, die auf Nigerias Adressierungslücken zugeschnitten sind. OkHi und What3words konkurrieren beide darum, Adresscodes zu standardisieren, und schaffen Differenzierung durch Finanzdienstleistungsintegrationen. MTN, Airtel und Globacom nutzen ihre umfangreichen Abonnentendaten, um Standortanalytik als Zusatzleistung anzubieten, während Uber und Bolt ihre Matching-Algorithmen verfeinern, um vor 2.500 kleineren Fahrdienstvermittlern die Nase vorn zu behalten.
Satellitenzugang ist ein aufkommendes Schlachtfeld. Starlink stieg innerhalb von zwei Jahren zum zweitgrößten Internetdienstleister auf und zwang Mobilfunkbetreiber dazu, Partnerschaften für die ländliche Abdeckung zu beschleunigen. Rechenzentrumsbauten, exemplarisch durch MTNs Dabengwa-Anlage, ermöglichen es globalen Cloud-Akteuren, die Latenz gering zu halten und die Anforderungen an die Datenlokalisierung zu erfüllen, was eine tiefere Zusammenarbeit statt direkter Rivalität begünstigt. Die Einhaltung des Datenschutzgesetzes schließt unterfinanzierte Bewerber aus, hebt subtil die Markteintrittsbarrieren an und lenkt den Markt zu einem höheren Professionalisierungsniveau.
Weiße Flecken liegen in der Innenraumanalytik, dem Notfalleinsatz und Agrardrohnen. Anbieter, die sichere APIs in alltägliche Verbraucher-Apps einbetten – wie GTBanks „Near Me”-Überweisung – gewinnen Kundenbindung ohne kostspielige Kundenakquisitionskampagnen. Kontinuierliches regulatorisches Engagement, Entwicklung lokaler Talente und Innovationen im Adresssystem bleiben entscheidende Faktoren für nachhaltige Marktanteilsgewinne.
Marktführer im nigerianischen Markt für standortbasierte Dienste
Google LLC
Microsoft Corporation
Apple Inc.
Huawei Technologies Co. Ltd
Uber Technologies Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Kurzfristige Marktlücken konzentrieren sich dort, wo Nigerias fragmentierte Adressierung und Compliance-Anforderungen aufeinandertreffen: Adressverifizierung für BFSI- und Fintech-Onboarding, Last-Mile-Logistikrouting und öffentliche Diensterbringung, die überprüfbare Geotags erfordert. Das Nigeria Data Protection Act 2023 hat Einwilligung, Governance und Datenverarbeitungskontrollen zu einem Produktmerkmal statt zu einer reinen Backoffice-Aufgabe gemacht. Dieser Wandel schafft Raum für serviceorientierte LBS-Pakete, die Kartierung, Verifizierung und Compliance-Tools für Unternehmen kombinieren, die keine eigenen Systeme aufbauen möchten. Der Komponentenmix des Berichts für 2025, in dem Dienstleistungen einen Anteil von 44,65 % halten, deutet zudem auf eine Marktstruktur hin, in der Integration, Support und Governance die Beschaffungsentscheidungen bestimmen.
Weitere Chancen ergeben sich aus Plattform- und Datensatz-Upgrades, die die Basiskartenqualität verbessern und Lokalisierungsreibungen für Unternehmen reduzieren. Der Wechsel von Microsofts Bing Maps zu TomTom Orbis Maps-Daten (weltweit eingeführt, einschließlich Nigeria) sowie Mobilitätsintegrationen wie die Veröffentlichung von Shuttlers-Routen in Google Maps Transit erhöhen den Nutzen von Routing-, Entdeckungs- und ETA-Diensten für Verbraucher und Unternehmen in Großstädten. Auf der Angebotsseite unterstützen Nigerias National Digital Economy Policy and Strategy (2020-2030) sowie die von der NITDA geleitete Standardisierung und Interoperabilitätsausrichtung weitere Regierung-zu-privat-Integrationen, die eine Innen-Außen-Kontinuität für Einkaufszentren, Krankenhäuser und Verkehrsknotenpunkte ermöglichen und Anwendungsfälle für Standortintelligenz im Zusammenhang mit Zahlungen, Identität und E-Government-Workflows stärken können.
Aktuelle Branchenentwicklungen
- Juni 2026: Shuttlers integriert seine Busrouten und Fahrpläne mit Google Maps Transit in Lagos, Abuja und Port Harcourt. Die Integration erweitert die Reichweite des standortbasierten Routings auf den öffentlichen Nahverkehr und steigert die Nutzerakzeptanz in urbanen Korridoren. Sie stärkt das nigerianische Ökosystem für geteilte Mobilitätsdaten und die Sichtbarkeit von LBS-gestützten Transitdiensten.
- April 2026: Microsoft Corporation schloss ein weltweites Bing Maps-Adressdaten-Upgrade in Nigeria ab und übernahm TomTom Orbis Maps, um die Standortgenauigkeit für Verbraucher- und Unternehmensdienste zu verbessern. Das Upgrade steigert die geodätische Genauigkeit für nigeriaspezifische LBS-Angebote und Azure Maps-Implementierungen. Damit werden aktualisierte Basiskartendaten zu einer Grundlage für nigerianische LBS-Akteure und staatliche Anwendungen.
- Februar 2026: Google LLC traf sich mit dem nigerianischen Außenministerium, um eine strategische Partnerschaft mit Fokus auf nachhaltige digitale Transformation und KI-Wissenstransfer zu formalisieren. Die Zusammenarbeit mit der Regierung prägt Nigerias Kurs der digitalen Transformation. Sie signalisiert institutionelle Unterstützung und mögliche regulatorische Angleichung für das Wachstum standortbasierter Dienste.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die in Nigeria erzielten Umsätze aus standortbasierten Diensten, die ein Nutzer- oder Objektstandortsignal verwenden, um eine digitale Funktion bereitzustellen, wie Navigation, Analytik, Proximity-Marketing und Tracking, über Verbraucher- und Unternehmensanwendungen hinweg.
Ausgeschlossener Umfang: Wir schließen den reinen Wiederverkaufswert von Geräten aus, bei denen Standortfunktionen nebensächlich sind, sowie allgemeine Telekommunikations-Konnektivitätsumsätze, die nicht als standortbasierter Dienst preisgestaltet sind.
Übersicht der Segmentierung
- Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Nach Standorttyp
- Innen
- Außen
- Nach Anwendung
- Kartierung und Navigation
- Business Intelligence und Analytik
- Standortbasierte Werbung
- Soziale Netzwerke und Unterhaltung
- Weitere Anwendungen
- Nach Endnutzer-Vertical
- Transport und Logistik
- IT und Telekommunikation
- Gesundheitswesen
- Regierung
- BFSI
- Gastgewerbe
- Produzierendes Gewerbe
- Weitere Endnutzer
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den nigeriaspezifischen Nachfragehintergrund festzulegen und das Modell auf messbaren Signalen zu verankern, die in vorhersehbaren Zyklen aktualisiert werden. Wir beginnen typischerweise mit offiziellen Telekommunikations- und Breitbandindikatoren, wie Veröffentlichungen der Nigerian Communications Commission, des National Bureau of Statistics und ITU-Datenreihen zu Mobilfunk- und Internetzugang.
Um Nutzung mit Ausgaben zu verknüpfen, prüfen wir auch öffentliche Quellen zur Entwicklung von Kartierung, Positionierung und digitaler Werbung, einschließlich Weltbank-Berichten zur digitalen Wirtschaft, GSMA-Berichten und akademischen Studien zu Mobilitätsdaten und Standortdatenschutz. Dies wird ergänzt durch Unternehmensberichte und Investorenpräsentationen, seriöse Presseberichterstattung und selektiv kostenpflichtige Abonnements, die für Unternehmensfinanzdaten, Nachrichtenscreening, Patentrecherchen und Import- und Exportprüfungen auf Sendungsebene verwendet werden, soweit relevant. Die hier aufgeführten Quellen sind lediglich illustrativ, da während der Studie viele weitere öffentliche Referenzen zur Gegenprüfung und Klärung herangezogen werden.
Primärinterviews und Umfragen
Wir konsultieren Experten in Nigeria aus den Bereichen Telekommunikation, Kartierung, Logistik, Werbung, Fintech, Gesundheitswesen und öffentliche Dienste. Gespräche klären, wie Anbieter kostenpflichtige Standortfunktionen, aktive Nutzer, Preisgestaltung, Bundesstaatenabdeckung, Unternehmensnachfrage und Datenschutzregeln definieren. Diese Angaben helfen, Lücken zu schließen und Unterschiede zwischen Sekundärschätzungen abzugleichen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 30% | CXOs: 15% |
| Mittleres Segment: 50% | Funktions-/Bereichsleiter: 30% |
| Kleinere Akteure: 20% | Manager: 55% |
Marktdimensionierung & Prognose
Die Dimensionierung begann mit einem Top-down-Ansatz, der die digitale Nutzung in Nigeria in einen Umsatzpool für standortbasierte Dienste umwandelt, indem Durchdringungs- und Monetarisierungsannahmen nach wichtigen Anwendungsbereichen angewendet werden, und der Gesamtwert anschließend in Komponenten und Endnutzungssegmente aufgeteilt wird. Zu den wichtigsten Modelleingaben zählen die Verbreitung von Smartphones und mobilem Internet, der Anteil von App- und Unternehmens-Workflows, die Positionierung erfordern, das Verhältnis von Innen- zu Außennutzung und beobachtete Preismuster für standortfähige Software und Managed Services.
Um die Gesamtwerte realistisch zu halten, führten wir auch selektive Bottom-up-Näherungen als Kontrolle durch, wie beispielsweise stichprobenartige Käuferausgabenbereiche in Logistik und Transport, Kanal-Feedback zu Bereitstellungsvolumina von Lösungen und Plausibilitätsprüfungen gegenüber offengelegten Umsatzmischungen, soweit verfügbar. Wo die Evidenz unvollständig war, wurden Lücken durch konservative Mittelwerte aus Interviewbereichen behandelt, gefolgt von Stresstests der Ergebnisse mittels Szenarioanalyse.
Für die Prognose nutzten wir eine Szenarioanalyse, unterstützt durch trendbasierte Techniken, die erwartete Verschiebungen in der Datenabdeckung, der Geschwindigkeit der Unternehmensdigitalisierung und der Reife der Anwendungsfälle in Nigeria verfolgen. Annahmen wurden überarbeitet, wenn primäre Rückmeldungen auf sprunghafte Veränderungen hinwiesen, etwa eine schnellere Einführung von Standortanalytik im Flottenmanagement oder eine langsamere Skalierung bei standortbasierter Werbung aufgrund von Messbeschränkungen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über unabhängige Signale validiert, bevor die Resultate in die interne Überprüfung überführt wurden. Wir prüfen Abweichungen bei Komponentenaufteilungen, Innen- versus Außennutzungsmischungen und Endnutzergesamtwerten und überarbeiten die Eingaben, wenn die implizierten Ausgaben pro Nutzer oder pro Unternehmen nicht mit den Aussagen aus Interviews und öffentlichen Indikatoren übereinstimmen.
Anomalieprüfungen werden bei jedem Schritt durchgeführt, gefolgt von einer Analystenprüfung, die Wachstumstreiber, Preispfade und den Zeitpunkt der Währungsumrechnung hinterfragt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, einschließlich politischer Änderungen, größerer Netzwerk-Upgrades oder starker Verschiebungen bei Inflation und Wechselkursen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Version erhalten.
Vergleich der Marktgröße für standortbasierte Dienste in Nigeria von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für standortbasierte Dienste in Nigeria können sich unterscheiden, selbst wenn sie scheinbar denselben Bereich beschreiben, da der erfasste Umsatzstrom oft unterschiedlich definiert wird. Unterschiede ergeben sich meist daraus, ob die Schätzung angrenzende Hardwareausgaben einschließt, wie Innenraum-Anwendungsfälle behandelt werden und wie Wechselkurse und Inflation angewendet werden, um lokale Preise in USD umzurechnen.
Die Tabelle zeigt eine deutliche Streuung zwischen den Schätzungen, und im Modell von Mordor Intelligence wird der Wert aus software- und dienstleistungsgetriebenen LBS-Umsätzen innerhalb Nigerias gebildet, wobei Telekommunikations-Konnektivitätsumsätze und nicht wesentliche Gerätewiederverkäufe außerhalb des Geltungsbereichs bleiben, sodass der Gesamtwert an die standortgetriebene Monetarisierung gebunden bleibt.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 310,97 Mio. USD (2025) | |
| Regionale Unternehmensberatung A | 250,00 Mio. USD (2024) | Wird oft als engerer Momentaufnahme für 2024 gemeldet, die sich auf Signale zur Nutzung von Verbraucher-Apps stützt, was Unternehmensverträge in Logistik, Gesundheitswesen und staatlichen Implementierungen unterschätzen kann. |
| Branchenverlag B | 360,00 Mio. USD (2025) | Kann angrenzende Hardware- und Tracking-Geräteumsätze oder breitere Geodatenausgaben einbeziehen und ohne konsistente Prüfungen der tatsächlichen Vertragsmischungen aggressive Preissteigerungsannahmen anwenden. |
Insgesamt hängt die Abweichung hauptsächlich davon ab, was als Umsatz aus standortbasierten Diensten gegenüber verwandten Ausgabenkategorien gezählt wird, und wie realistisch die Preis- und Adoptionsannahmen in der Prognose sind. Durch die Beibehaltung eines Geltungsbereichs, der sich an monetarisierten Standortfunktionen orientiert, und die Überprüfung der implizierten Ausgabenniveaus anhand des praktischen Käuferverhaltens bleibt die Schätzung leichter überprüfbar und über die Jahre wiederholbar.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des nigerianischen Marktes für standortbasierte Dienste?
Der Markt wird im Jahr 2026 auf USD 338,44 Millionen geschätzt, mit einer Prognose von USD 517,3 Millionen bis 2031.
Welches Segment wächst am schnellsten im nigerianischen Markt für standortbasierte Dienste?
Anwendungen im Bereich soziale Netzwerke und Unterhaltung zeigen die höchste Wachstumsdynamik mit einer CAGR von 25,32 % bis 2031.
Warum sind Dienstleistungen die größte Ausgabenkategorie?
Unternehmen bevorzugen schlüsselfertige Geolokalisierungslösungen, die Compliance, Kartierung und Support bündeln, und geben Dienstleistungen damit einen Marktanteil von 44,65 % im Jahr 2025.
Wie wirkt sich die Regulierung auf das Marktwachstum aus?
Das nigerianische Datenschutzgesetz erhöht die Compliance-Kosten und Anforderungen an die Datenlokalisierung und reduziert die prognostizierte CAGR um 1,2 Prozentpunkte.
Seite zuletzt aktualisiert am:



