
Marktgröße und Marktanteil für Großkaliber-Munition
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 7.26 Milliarden US-Dollar |
| Marktgröße (2032) | 9.51 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.55 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
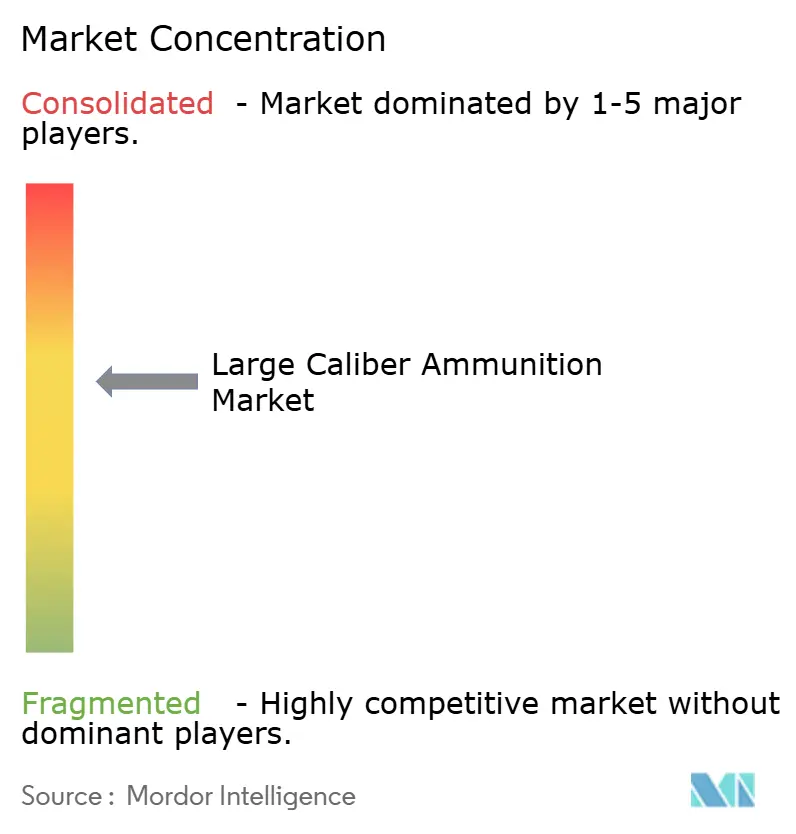
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Großkaliber-Munition von Mordor Intelligence
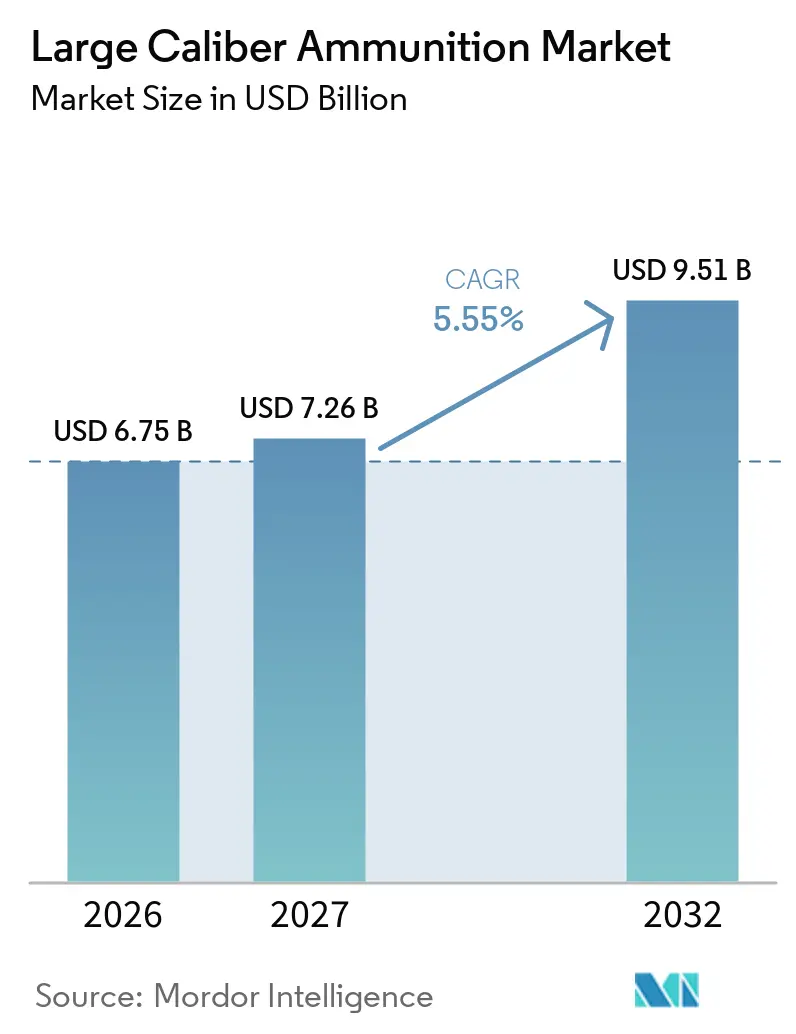
Die Marktgröße für Großkaliber-Munition wurde im Jahr 2026 auf 6,75 Milliarden USD geschätzt und soll von 7,26 Milliarden USD im Jahr 2027 auf 9,51 Milliarden USD bis 2032 wachsen, was einer CAGR von 5,55 % zwischen 2027 und 2032 entspricht. Das erste Prognosejahr spiegelt die Auswirkungen von Auffüllungsverträgen wider, die abgeschlossen wurden, bevor langfristige Produktionskapazitäten verfügbar werden. Die Nachfrage wird durch überarbeitete Reserveanforderungen der NATO-Mitglieder und parallele Bereitschaftsbemühungen der Indo-Pazifik-Partner gestützt. Regierungen wechseln von kurzen Beschaffungszyklen zu mehrjährigen Vereinbarungen, die den Herstellern eine klarere Nachfragesicht ermöglichen. Die größten inkrementellen Käufer verfügen häufig nicht über vollständige inländische Produktionsketten, während etablierte Hersteller mit großen Auftragsrückständen konfrontiert sind. Dieses Muster schafft Möglichkeiten für lokalisierte Produktion, sichere Inputversorgung und gemeinsame Qualifizierungsprozesse auf alliierten Märkten.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfiel auf Artilleriemunition im Jahr 2026 ein Anteil von 38,91 % am Großkaliber-Munitionsmarkt, während Mörsermunition bis 2032 voraussichtlich mit einer CAGR von 7,37 % wachsen wird.
- Nach Endnutzer entfiel auf die Militärbeschaffung im Jahr 2026 ein Anteil von 55,27 % am Großkaliber-Munitionsmarkt, während Strafverfolgung und Innere Sicherheit bis 2032 voraussichtlich mit einer CAGR von 8,43 % wachsen werden.
- Nach Lenkung hielt gelenkte Munition im Jahr 2026 einen Anteil von 57,18 % am Großkaliber-Munitionsmarkt, während ungelenkte Munition bis 2032 voraussichtlich mit einer CAGR von 6,68 % wachsen wird.
- Nach Komponente hielten Zünder im Jahr 2026 einen Anteil von 39,72 % am Großkaliber-Munitionsmarkt, während Treibladungen bis 2032 voraussichtlich mit einer CAGR von 8,58 % wachsen werden.
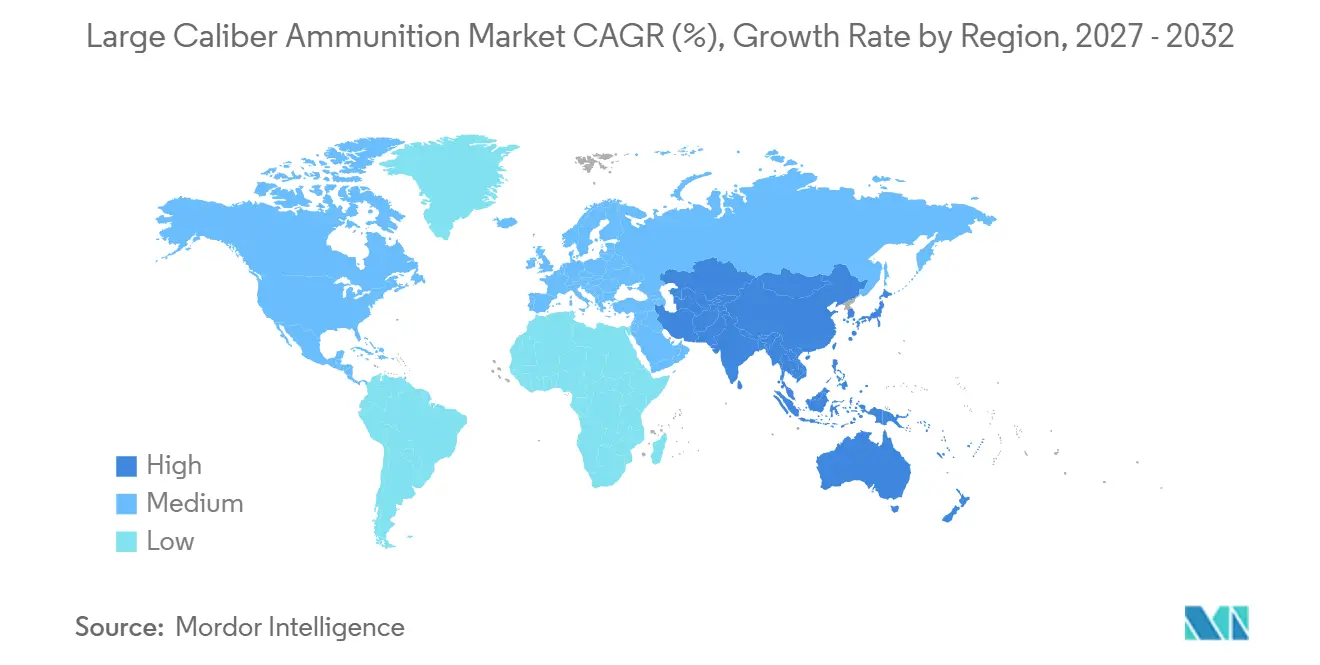
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 46,72 % am Großkaliber-Munitionsmarkt, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 8,11 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Großkaliber-Munitionsmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Auffüllung von Verteidigungsbeständen und Bereitschaftsbeschaffung | +1.80% | Global, NATO-Kernländer und Osteuropa primär | Kurzfristig (≤ 2 Jahre) |
| Artilleriemodernisierung und Investitionen in weitreichende Feuerkraft | +1.20% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anreize zur inländischen Produktion und Versorgungssicherheitspolitik | +0.90% | Asien-Pazifik, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Einführung von präzisionsgelenkter und reichweitenerweiteter Munition | +0.70% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Produktionslokalisierung nach Interoperabilitätsstandards der Allianz | +0.50% | Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Modulare Munition und Programme zur Verlängerung der Plattformlebensdauer | +0.40% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Auffüllung von Verteidigungsbeständen und Bereitschaftsbeschaffung
Der Großkaliber-Munitionsmarkt wird durch Bemühungen zur Wiederherstellung von Reserven nach Jahren der Beschaffung auf Basis des Friedensverbrauchs gestützt. Das US-Verteidigungsministerium (DoD) berichtete, dass die Armee von Februar 2022 bis September 2025 4,5 Milliarden USD in die 155-mm-Produktionsinfrastruktur investiert hatte. Dieselbe Bewertung verzeichnete im März 2026 36.000 155-mm-Lade-, Montage- und Verpackungsrunden pro Monat, gegenüber einem Armeeziel von 100.000 Runden pro Monat. Diese Lücke verknüpft die Nachfrage sowohl mit fertigen Granaten als auch mit den industriellen Inputs, die für deren Herstellung benötigt werden. Rheinmetall erhielt im Februar 2026 seinen ersten Abruf im Rahmen eines NATO-Support- und Beschaffungsagentur-Rahmenvertrags für 120-mm-Panzermunition mit einem Auftragswert von rund 200 Millionen EUR (236,16 Millionen USD). Langfristige Abrufe können gleichmäßigere Produktionspläne unterstützen als einmalige Notaufträge.
Artilleriemodernisierung und Investitionen in weitreichende Feuerkraft
Programme für weitreichende Feuerkraft erhöhen die technischen Anforderungen an Großkalibermunition. General Dynamics Ordnance and Tactical Systems erhielt im Juni 2026 einen US-Armee-ERAP-Vertrag für seine Vulcano 155-mm-Gelenkte-Langstrecken-Granate.[1] Rheinmetall und General Atomics vereinbarten im Juni 2026 ebenfalls die Prüfung einer gemeinsamen Produktion der manövrierfähigen 155-mm-Munition Vektrex. Diese Programme erweitern die Nachfrage über Geschosskörper hinaus auf Lenkung, Zünder und modulare Treibladungssysteme. Höhere Druckanforderungen für 52-Kaliber-Plattformen erhöhen zudem die Bedeutung der spezialisierten chemischen Produktion. Hersteller, die vollständige Rundensysteme validieren können, sind besser positioniert, um diese Programme zu bedienen. Der Großkaliber-Munitionsmarkt profitiert daher von Modernisierungsausgaben, auch wenn der grundlegende Auffüllungsbedarf nachlässt.
Anreize zur inländischen Produktion und Versorgungssicherheitspolitik
Regierungen nutzen mehrjährige Beschaffung, Anforderungen an lokale Inhalte und staatlich geförderte Kapazitätsprogramme, um die inländische Versorgung zu stärken. Munitions India Limited meldete für das Geschäftsjahr 2025–2026 einen Umsatz von INR 10.954 Crore (1,3 Milliarden USD), was einem Wachstum von 33,35 % gegenüber dem Vorjahr entspricht. Die Ergebnisse des Unternehmens spiegeln eine stärkere Rolle der inländischen Beschaffung in der indischen Munitionslieferkette wider. In Deutschland eröffnete Rheinmetall im September 2025 sein Werk Niedersachsen in Unterlüß nach weniger als 15 Monaten Bauzeit. Die Anlage war darauf ausgelegt, im Jahr 2026 140.000 und im Jahr 2027 350.000 155-mm-Granaten zu produzieren. Solche Programme können die Lieferantenrangfolge verändern, da Kapazitäten zunehmend in der Nähe der Länder angesiedelt werden, die die Nachfrage finanzieren.
Einführung von präzisionsgelenkter und reichweitenerweiteter Munition
Gelenkte Munition rückt für Missionen, die Präzision und flexible Wirkung erfordern, näher an die Kernbeschaffungsanforderungen heran. Northrop Grumman erhielt im Juni 2026 einen mehrjährigen US-Armee-Vertrag zur Herstellung der M1147 Advanced Multi-Purpose 120-mm-Panzermunitionsrunde. Die M1147 verwendet programmierbare Einstellungen für Aufschlagzündung, Verzögerung und Luftdetonationsfunktionen. Dieser Munitionstyp kann mehrere ältere Typen ersetzen und die Bandbreite der zu transportierenden und zu verwaltenden Munition reduzieren. Die Nachfrage nach Lenkungs- und programmierbaren Zündersystemen gibt Komponentenspezialisten eine größere Rolle beim Rundenwert. Der Großkaliber-Munitionsmarkt behält einen ausgeprägten Hochvolumenbedarf für konventionelle Munition, aber gelenkte Designs erweitern den adressierbaren Wert jeder Plattform.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe bei Explosivstoffen, Treibladungen und Nitrozellulose | -0.70% | Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Vorlaufzeiten für Qualifizierung und Sicherheitszertifizierung | -0.50% | Europa und global | Mittelfristig (2–4 Jahre) |
| Haushaltsvolatilität und Abhängigkeit von mehrjährigen Verträgen | -0.50% | Global | Mittelfristig (2–4 Jahre) |
| Komplexität der Integration von digitaler Lenkung, Zünder und Energetik | -0.30% | Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei Explosivstoffen, Treibladungen und Nitrozellulose
Die Verfügbarkeit von Treibladungen und Nitrozellulose bleibt eine wesentliche Einschränkung für den Großkaliber-Munitionsmarkt. Rheinmetall erwarb im April 2025 die Hagedorn-NC GmbH, um eine inländische Quelle für Nitrozellulose für militärische Anwendungen zu sichern.[2] Diese Maßnahme zeigt, dass die Kontrolle über energetische Materialien zu einer Produktionspriorität geworden ist und nicht mehr eine routinemäßige Beschaffungsaktivität darstellt. Ein Engpass in dieser Phase begrenzt die Produktion ansonsten fertiggestellter Granatwerke und Befüllungslinien. Er kann auch die Lieferung gegen Verträge verzögern, selbst wenn die Endmontagekapazität vorhanden ist. Hersteller mit Zugang zu sicherer Energie- und Treibladungsversorgung können dieses Risiko reduzieren, während Unternehmen, die auf externe Quellen angewiesen sind, einem größeren Lieferrisiko ausgesetzt sind.
Vorlaufzeiten für Qualifizierung und Sicherheitszertifizierung
Qualifizierungsanforderungen können die Umwandlung neu installierter Kapazitäten in einsatzfähige Munition verzögern. Lieferanten müssen nachweisen, dass Munition technische, sicherheitstechnische und leistungsbezogene Anforderungen erfüllt, bevor nationale Streitkräfte Lieferungen annehmen können. Dieser Prozess ist besonders anspruchsvoll, wenn Geschosse neue Zünder, Lenksysteme oder Treibladungskonfigurationen integrieren. Separate Genehmigungen in verschiedenen Kundenländern können Kosten verursachen und die Umsatzrealisierung verzögern. Die daraus resultierende Barriere begünstigt Hersteller mit etablierten Prüfnachweisen und anerkannten Fertigungskontrollen. Der Großkaliber-Munitionsmarkt kann daher eine Verzögerung zwischen öffentlichen Produktionsankündigungen und nachhaltigem Output erfahren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Artilleriegranaten verankern die Nachfrage, während Mörsermunition das Kategoriewachstum anführt
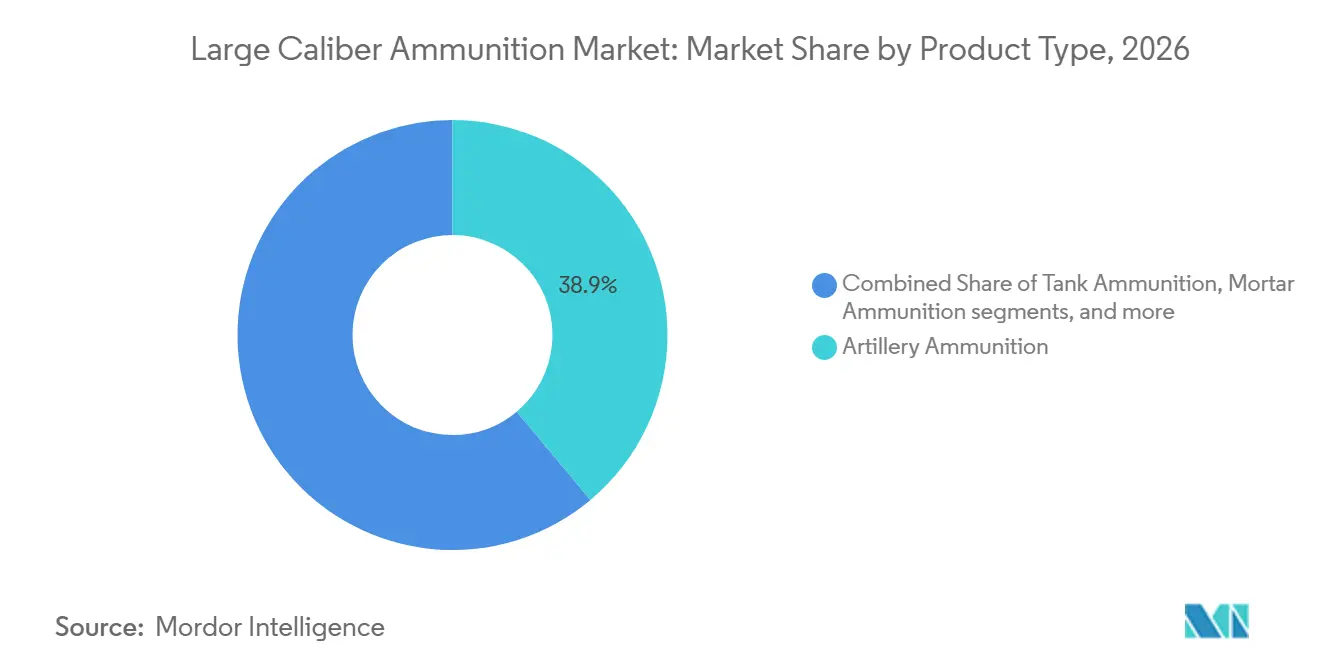
Artilleriemunition hatte im Jahr 2026 einen Marktanteil von 38,91 % am Markt für großkalibrige Munition, wobei 155-mm-Geschosse der primäre Nachfragetreiber waren. Westliche Wiederauffüllungsprogramme und Fabrikerweiterungen konzentrieren sich nach wie vor stark auf dieses Kaliber. Die US-Armee meldete im März 2026 eine monatliche Lade-, Montage- und Verpackungskapazität von 36.000 Schuss für 155-mm-Munition. Das Werk von Rheinmetall AG in Unterlüß soll im Laufe der Jahre 2026 und 2027 eine erhebliche zusätzliche 155-mm-Produktionskapazität erhalten.[3] Panzermunition bleibt ein sekundäres Nachfragezentrum, wobei der Abruf von Rheinmetall AG im Februar 2026 einen direkten Beleg für den anhaltenden Bedarf an 120-mm-Munition liefert.
Für Mörsermunition wird das stärkste produkttypbezogene CAGR-Wachstum von 7,37 % bis 2032 prognostiziert. Ihr Wachstum ist mit dezentraler Infanterieunterstützung verknüpft, bei der leichtere, von Besatzungen bediente Systeme kürzere Reaktionszeiten ermöglichen. Die Mörsernachfrage ergänzt die Artillerienachfrage, da viele Streitkräfte gleichzeitig mehrere Feuerunterstützungskategorien erneuern und flexible Fertigungslinien sowohl hochvolumige 155-mm-Aufträge als auch Anforderungen für kleinere Kaliber bedienen können. Marinmunition und Raketenartillerie bleiben für die Plattformmodernisierung relevant. Der Markt für großkalibrige Munition wird daher durch die Artillerieproduktion verankert, wobei Mörsergranaten das stärkste Wachstum beisteuern.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar


Nach Endnutzer: Militärbeschaffung bestimmt das Volumen, Strafverfolgung beschleunigt von einer niedrigen Basis
Die Militärbeschaffung entfiel im Jahr 2026 auf 55,27 % des Marktanteils für Großkaliber-Munition. Armeeaufträge stehen im Mittelpunkt, da sie Anforderungen für Haubitze, Panzer- und Mörsermunition umfassen. Northrop Grummans mehrjähriger M1147-Vertrag zeigt die anhaltende militärische Nachfrage nach programmierbarer Panzermunition. Militärische Käufer nutzen mehrjährige Rahmenverträge, um Produktionskapazitäten zu schützen und die Bestandsplanung zu unterstützen, wie Rheinmetalls NATO-Beschaffungsrahmen für 120-mm-Panzermunition zeigt. Diese Kundengruppe setzt weiterhin die Volumenanforderungen fest, die Investitionen in Fertigungskapazitäten bestimmen.
Strafverfolgung und Innere Sicherheit werden voraussichtlich die am schnellsten wachsenden Endnutzerkategorien mit einer CAGR von 8,43 % bis 2032 sein. Das Segment beginnt mit einer kleineren Basis als die Militärbeschaffung. Seine Expansion spiegelt den Einsatz von Schwerkaliber-Systemen durch interne Sicherheits- und paramilitärische Behörden in ausgewählten Ländern wider und bietet gleichzeitig eine alternative Nachfragequelle, wenn Militärbudgetzyklen ungleichmäßig sind. Lieferanten müssen die separaten Beschaffungsregeln und operativen Bedürfnisse dieser Kunden berücksichtigen. Der Großkaliber-Munitionsmarkt ist auf militärische Käufer für das Volumen angewiesen, während diese Kategorie einen kleineren, aber schneller wachsenden Nachfragestrom schafft.
Nach Lenkung: Gelenkte Munition führt beim Umsatz, während ungelenkte Produktion durch Auffüllungsnachfrage steigt
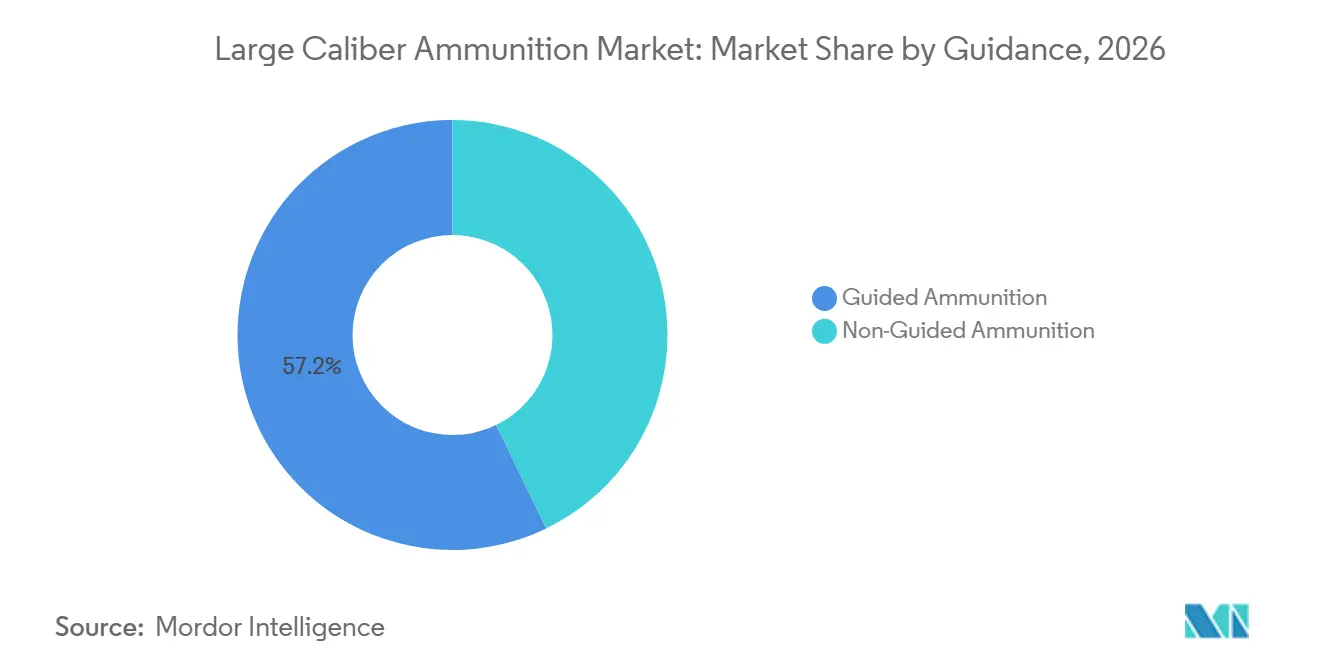
Gelenkte Munition hatte im Jahr 2026 einen Marktanteil von 57,18 % am Markt für großkalibrige Munition, was den höheren Wert von Geschossen widerspiegelt, die Lenkungs- und programmierbare Zünderfunktionen integrieren. Das M1147-Geschoss von Northrop Grumman veranschaulicht, wie eine programmierbare Munition die Anforderungen an Aufschlagzündung, Verzögerung und Luftdetonation abdecken kann. Die ERAP-Vergabe der US-Armee an General Dynamics Ordnance and Tactical Systems zeigt darüber hinaus die Nachfrage nach gelenkten 155-mm-Designs mit erweiterter Reichweite. Diese Systeme können einen höheren Stückwert erzielen und die Rolle spezialisierter Komponentenlieferanten sowie Prüfkapazitäten stärken. Gelenkte Geschosse führen daher zu höheren Umsätzen, auch wenn ihre physische Produktionsmenge unter der konventioneller Fertigung liegt.
Ungelenkte Munition wird voraussichtlich bis 2032 mit einem CAGR von 6,68 % wachsen. Regierungen, die mit Lücken in ihren Beständen konfrontiert sind, benötigen zunächst weit verfügbare Standardgeschosse, die in großen Mengen geliefert werden können. CSG erklärte, dass seine Kapazität für großkalibrige Artillerie- und Panzermunition im ersten Quartal 2026 auf annualisierter Basis 800.000 Schuss überstieg. Diese Größenordnung unterstützt den Wiederauffüllungszyklus, während die Bestandserholung die Beschaffung in Richtung Präzisionsaufrüstungen und Fähigkeiten mit erweiterter Reichweite verlagern kann. Der Markt für großkalibrige Munition verbindet somit ein hochpreisiges Segment für gelenkte Munition mit einem schneller wachsenden Segment für ungelenkte Munition.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Komponente: Zünder führen beim Wert, Treibladungen im Wettlauf um den Ausgleich souveräner Versorgungslücken
Zünder hatten im Jahr 2026 einen Marktanteil von 39,72 % am Markt für großkalibrige Munition, gestützt durch den Wert von Mehrfachmodus- und programmierbaren Technologien. Der M1147-Vertrag zeigt die Rolle von Zündereinstellungen bei der Schaffung einer flexiblen Munitionswirkung für Panzerkräfte. Lenkungsgebundene Zünder können den Wertanteil erhöhen, den Komponentenspezialisten am fertigen Geschoss erzielen. Treibladungshülsen, Patronenhülsen, Geschosskörper und Gefechtköpfe bleiben notwendige Bestandteile jedes Schusses. Die Versorgungssicherheit bei Komponenten ist zunehmend mit der Fähigkeit verknüpft, vollständige Munitionssysteme liefern zu können.
Treibladungen werden voraussichtlich bis 2032 mit einem CAGR von 8,58 % wachsen, was sowohl auf eine höhere Munitionsproduktion als auch auf Investitionen in eine souveräne Energieversorgung zurückzuführen ist. Die Übernahme von Hagedorn-NC durch Rheinmetall AG war darauf ausgelegt, den Zugang zu Nitrozellulose für militärische Anwendungen zu stärken. Die Verfügbarkeit von Treibladungen kann die Fertigproduktion von Geschossen einschränken, wenn chemische Vorprodukte knapp sind, und stellt einen strategischen Einstiegspunkt für Unternehmen dar, die inländische Produktionspolitiken bedienen. Der Markt für großkalibrige Munition legt daher einen hohen Wert auf sichere Vorprodukte und modulare Ladungsfähigkeit.
Geografische Analyse
Segment Bodentruppen im Markt für großkalibrige Munition
Nordamerika hielt im Jahr 2026 einen Anteil von 46,72 % am Großkaliber-Munitionsmarkt, gestützt durch US-Armee-Beschaffung, etablierte Industrieinfrastruktur und regionale Fertigungsinvestitionen. Das US-Verteidigungsministerium meldete im März 2026 eine monatliche Lade-, Montage- und Verpackungskapazität von 36.000 155-mm-Runden. Die Armee prognostizierte 140.000 Runden pro Monat bis Dezember 2027, vorbehaltlich der Hochlaufphasen der Anlagen, und CSG begann 2026 mit dem Bau eines zukünftigen Artilleriekomplexes in Iowa. Nordamerika bleibt ein wichtiges Zentrum für Nachfrage und Produktion, da seine Beschaffungsbasis langfristige Kapazitätsverpflichtungen und die Qualifizierung neuer Linien unterstützen kann.
Asien-Pazifik wird voraussichtlich die schnellste regionale CAGR mit 8,11 % bis 2032 verzeichnen. Die Region kombiniert inländische Kapazitätsinitiativen mit strategischen Bestandsinvestitionen in Südkorea, Indien, Japan und Australien. Der Umsatz von Munitions India Limited für das Geschäftsjahr 2025–2026 von INR 10.954 Crore (1,3 Milliarden USD) deutet auf das Ausmaß der inländischen Beschaffungsaktivitäten in Indien hin. Regionale Hersteller gewinnen an Bedeutung, da Regierungen die Abhängigkeit von Auslandsversorgung reduzieren und Kapazitäten anstreben, die sowohl die nationale Nachfrage als auch regionale Exportmöglichkeiten bedienen können. Diese Mischung aus inländischer Nachfrage und Industrieinvestitionen unterstützt die führende Wachstumsaussicht der Region.
Europa bleibt für den Großkaliber-Munitionsmarkt zentral, da es Bestände wieder aufbaut und Kapazitäten zur Erfüllung der NATO-Nachfrage ausbaut. Rheinmetalls Werk Unterlüß soll 2027 eine jährliche Produktion von 350.000 155-mm-Granaten erreichen. Deutschland unterstützte auch eine neue Munitionsfabrik in Litauen durch eine Grundsteinlegungsinitiative im November 2025. Der Nahe Osten und Afrika bleiben sekundäre Nachfragebereiche. Gleichzeitig konzentriert sich Südamerika stärker auf ältere Artilleriesysteme.

Wettbewerbslandschaft
Markt für großkalibrige Munition in Nordamerika
Der Markt für großkalibrige Munition ist unter Tier-1-Herstellern mäßig konsolidiert, wobei NATO-ausgerichtete Programme von Rheinmetall AG, General Dynamics Corporation, BAE Systems plc und Northrop Grumman Corporation angeführt werden. Rheinmetall AG stärkte die vertikale Integration durch die Übernahme von Hagedorn-NC GmbH, um die Nitrozelluloseversorgung zu sichern. Der NATO-Support- und Beschaffungsagentur-Abruf für 120-mm-Panzermunition im Februar 2026 sowie die Werksexpansion in Unterlüß zeigen eine Strategie, die auf langfristigen Rahmenverträgen, Materialkontrolle und Endrundenkapazität aufbaut. Dieser Ansatz kann die Abhängigkeit von Vorproduktengpässen verringern und die Liefersicherheit für alliierte Kunden stärken.
Northrop Grumman positioniert sich durch mehrjährige US-Armeeaufträge und fortschrittliche Munitionsdesigns. Der M1147-Vertrag vom Juni 2026 unterstützt seine Rolle bei programmierbarer 120-mm-Panzermunition. General Dynamics Ordnance and Tactical Systems ist durch die ERAP-Vergabe vom Juni 2026 für Vulcano 155-mm-gelenkte Langstreckengeschosse im Bereich der Artillerie mit erweiterter Reichweite positioniert. CSG erhöht den Wettbewerbsdruck durch hohe Artillerie- und Panzermunitionskapazitäten, die im ersten Quartal 2026 auf annualisierter Basis 800.000 Schuss überstiegen. Der Wettbewerb findet über konventionelle Kapazitäten, sichere Vorprodukte und höherwertige Lenksysteme statt, anstatt auf einer einzigen Produktionskennzahl zu basieren.
Innerhalb des Marktes für großkalibrige Munition konzentrieren sich die Chancen auf die Treibladungsproduktion, modulare Ladungen und integrierte Lenkungskomponenten. Diese Bereiche adressieren sowohl aktuelle Produktionsengpässe als auch künftige Präzisionsanforderungen, während nachgewiesene Qualitäts- und Sicherheitsleistungen weiterhin etablierte Hersteller und qualifizierte Partner begünstigen. Neue Marktteilnehmer können an Relevanz gewinnen, wenn die inländische Politik Finanzierung, langfristige Nachfrage und einen gesicherten Weg zur Qualifizierung bietet.
Marktführer der Branche für großkalibrige Munition
-
General Dynamics Corporation
-
Rheinmetall AG
-
BAE Systems PLC
-
Nexter Group
-
Northrop Grumman
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
Führende Unternehmen im Markt für großkalibrige Munition
Der Markt für großkalibrige Munition ist durch etablierte Verteidigungsunternehmen gekennzeichnet, die sich auf kontinuierliche Innovation in der Munitionstechnologie konzentrieren, insbesondere in den Bereichen erweiterte Reichweite, gelenkte Munition und erhöhte Letalität. Unternehmen investieren stark in Forschung und Entwicklung, um fortschrittliche Munitionsvarianten zu entwickeln, die sich entwickelnden Gefechtsfeldanforderungen gerecht werden, während sie gleichzeitig ihre Fertigungskapazitäten ausbauen, um der wachsenden Nachfrage gerecht zu werden. Strategische Partnerschaften und Kooperationen mit Militärorganisationen sind für die Produktentwicklung und -erprobung zunehmend wichtig geworden. Die geografische Expansion durch lokale Fertigungsanlagen und Technologietransfervereinbarungen hilft dabei, neue Märkte zu erschließen. Operative Agilität wird durch flexible Produktionskapazitäten demonstriert, die sich an unterschiedliche Kalibenanforderungen und dringende militärische Bedürfnisse anpassen können, unterstützt durch robuste Lieferkettenmanagement-Systeme und Qualitätskontrollprozesse.
Konsolidierter Markt unter Führung von Verteidigungskonglomeraten
Die Marktstruktur wird von großen Verteidigungskonglomeraten mit diversifizierten Produktportfolios dominiert, darunter Unternehmen wie General Dynamics, BAE Systems und Rheinmetall, die ihre umfangreichen Forschungskapazitäten und etablierten Beziehungen zu Militärkunden nutzen. Diese großen Akteure operieren typischerweise über spezialisierte Munitionsabteilungen, während sie breitere Verteidigungsgeschäftseinheiten aufrechterhalten, was es ihnen ermöglicht, umfassende Waffensystemlösungen anzubieten. Regionale Spezialisten wie Nammo und Mesko behaupten starke Positionen in ihren jeweiligen Märkten durch fokussiertes Fachwissen und enge Ausrichtung an nationalen Verteidigungsanforderungen.
Die Branche weist eine moderate bis hohe Konsolidierung auf, wobei die führenden Akteure durch ihre etablierten Produktionskapazitäten und langfristigen Militärverträge einen erheblichen Marktanteil kontrollieren. Fusions- und Übernahmeaktivitäten konzentrieren sich strategisch auf den Erwerb spezialisierter Munitionstechnologien oder die Erweiterung der geografischen Präsenz, insbesondere in aufstrebenden Märkten mit wachsenden Verteidigungsbudgets. Strategien der vertikalen Integration sind weit verbreitet, wobei Hersteller verschiedene Aspekte des Produktionsprozesses von Treibladungen bis zur Endmontage kontrollieren und gleichzeitig Partnerschaften mit spezialisierten Komponentenlieferanten aufrechterhalten. Die Rolle der Verteidigungsmunition in diesen Strategien ist entscheidend, da sie einen umfassenden Ansatz zur Erfüllung militärischer Bedürfnisse gewährleistet.
Innovation und Anpassungsfähigkeit treiben den Markterfolg voran
Der Erfolg im Markt für großkalibrige Munition hängt zunehmend von der Fähigkeit der Hersteller ab, Munitionslösungen der nächsten Generation zu entwickeln, die aufkommende Gefechtsfeldanforderungen erfüllen und gleichzeitig kosteneffektiv bleiben. Etablierte Akteure müssen sich auf die Aufrechterhaltung der technologischen Führerschaft durch nachhaltige Investitionen in Forschung und Entwicklung konzentrieren und gleichzeitig ihre internationale Präsenz durch strategische Partnerschaften und lokale Fertigungsinitiativen ausbauen. Der Aufbau und die Pflege starker Beziehungen zu Militärkunden durch zuverlässige Lieferleistung und reaktionsschnellen technischen Support bleibt für den langfristigen Erfolg entscheidend.
Für aufstrebende Akteure und Marktbewerber bieten Differenzierung durch spezialisierte Munitionslösungen und der Fokus auf unterversorgte Marktsegmente Wachstumschancen. Die hohe Konzentration militärischer Endnutzer und strenge Qualifikationsanforderungen schaffen erhebliche Markteintrittsbarrieren, während die begrenzte Substitutionsbedrohung durch alternative Technologien die Marktstabilität stärkt. Die Einhaltung von Vorschriften, insbesondere in Bezug auf Exportkontrollen und Umweltstandards, prägt weiterhin die Marktdynamik und beeinflusst die operativen Strategien der Hersteller. Der Erfolg in diesem Markt erfordert eine sorgfältige Balance zwischen Innovation, operativer Effizienz und regulatorischer Compliance, während starke Beziehungen zu Militärkunden aufrechterhalten werden. Die Integration von militärischen Rüstungsgütern und Verteidigungsmunition in diese Strategien unterstreicht die Bedeutung der Ausrichtung an militärischen Bedürfnissen und regulatorischen Rahmenbedingungen.
Marktchancen und Zukunftsaussichten
Die Nachfrage nach großkalibriger Munition wird durch staatlich unterstützte Kapazitätsprogramme und langfristige Vertragsstrukturen für NATO-Standard-Artilleriekaliber, insbesondere 155mm, geprägt. Im Juni 2024 erhielt Rheinmetall einen Rahmenvertrag für 155mm-Munition, und im Juni 2026 gab das Unternehmen einen Auftrag zur Lieferung von 155mm-Artilleriemunition an die Ukraine bekannt, wobei die Produktion in Spanien läuft. Diese mehrjährigen Aufträge und grenzüberschreitenden Produktionsstandorte schaffen Spielraum für qualifizierte Anbieter von Metallteilen, Zündern, Treibladungen und Load-Assemble-Pack-Dienstleistungen, die sich in von Hauptauftragnehmern geführte Programme integrieren lassen und dabei die Qualifikationsanforderungen erfüllen.
Eine zweite Chance liegt im Aufbau souveräner und redundanter Fertigungskapazitäten in Nordamerika und Europa, um die Abhängigkeit von Einzellieferanten zu verringern und Produktionsengpässe bei geschmiedeten und maschinell bearbeiteten Komponenten zu beheben. Im März 2026 kündigte die Regierung Kanadas eine Investition von 1,4 Milliarden CAD in die inländische Munitionsproduktion im Rahmen des Canadian Defence Industry Resilience (CDIR)-Programms an, einschließlich Mitteln für eine 155mm-Geschossfertigungsanlage und vorgelagerte Energetika (Nitrozellulose). In den Vereinigten Staaten eröffnete die Armee im April 2026 eine neue Artillerie-Montageanlage in Parsons, Kansas (betrieben von Day & Zimmerman), und vergab außerdem einen fünfjährigen IDIQ-Vertrag zum Ausbau der inländischen Schmiedekapazität für 155mm-Geschosse, was die kurzfristige Nachfrage nach industrieller Automatisierung, QA-Metrologie und Materialversorgung unterstützt, die zur Steigerung der Ausbeute bei großkalibrigen Komponenten eingesetzt werden, nicht nur bei der Endmontage.
Aktuelle Branchenentwicklungen
- Juli 2026: Rheinmetall steigerte seine Produktion großkalibriger Munition durch den Start der Munitionsfertigung an seinem umgebauten Standort Berlin-Wedding, wobei eine ehemalige Pierburg-Automobilanlage umfunktioniert wurde, um sich auf 155mm-Geschossstahlhülsen zu konzentrieren. Der industrielle Umbau zeigt, wie etablierte Verteidigungsunternehmen in Europa Kapazitäten aufbauen, um die Lieferzeiten für kritische Artilleriekomponenten zu verkürzen.
- Juni 2026: General Dynamics Ordnance and Tactical Systems gab einen Vertragsabschluss für 155mm-Artilleriegeschosse mit erweiterter Reichweite bekannt. Der Auftrag spiegelt die anhaltende Kundennachfrage nach großkalibrigen Wirkmitteln mit größerer Reichweite wider und unterstützt fortgesetzte Investitionen in Fertigungsdurchsatz und Qualifizierung für fortschrittliche Geschossvarianten.
- Juni 2024: Rheinmetall erhielt einen Rahmenvertrag für 155mm-Munition. Die Vereinbarung unterstützt eine wiederkehrende Produktionsplanung und untermauert die Lieferantennachfrage nach Komponenten wie Hülsen, Zündern und Treibladungen über mehrjährige Lieferfenster hinweg.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Großkalibermunition, die auf militärischen Plattformen eingesetzt wird, gezählt als fertige Runden, die für den Einsatz oder die Einlagerung geliefert werden, über wichtige Regionen hinweg, wobei der Kalibrierungsbereich von 40 mm bis 155 mm definiert ist.
Ausschlüsse des Geltungsbereichs: Kleinwaffen- und Mittelkalibermunition unter 40 mm sowie Waffen, Abschussvorrichtungen und nicht verwandte Unterstützungsdienstleistungen werden bei dieser Größenbestimmung nicht berücksichtigt.
Segmentierungsübersicht
- Nach Kalibertyp
- 40–60 mm
- 60–90 mm
- Über 90 mm
- Nach Endnutzer
- Seestreitkräfte
- Bodentruppen (Luftwaffe, Heer, Spezialkräfte, Grenzschutz, Bundesbehörden usw.)
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Lateinamerika
- Brasilien
- Übriges Lateinamerika
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Israel
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Wir haben zunächst die Marktgrenzen definiert und Nachfrageindikatoren anhand öffentlicher Verteidigungs- und Handelsreferenzen erstellt, die überprüft und wiederholt werden können. Zu den Quelleingaben gehörten Veröffentlichungen des Stockholmer Internationalen Friedensforschungsinstituts (SIPRI), UN-Comtrade-Handelsstatistiken, NATO- und nationale Verteidigungsministeriumspublikationen sowie Beschaffungsüberprüfungen des US-amerikanischen Rechnungshofs (GAO), die dabei halfen, Beschaffungszyklen und Bestandsprioritäten zu kartieren.
Anschließend haben wir diese Signale in Modelleingaben übersetzt, die konsistent aktualisiert werden können. Dazu gehörten nationale Haushaltsdokumente und parlamentarische Anhörungsnotizen, Zoll- und Sendungsebene-Handelsmuster für relevante Kategorien sowie Jahresberichte und Investorenpräsentationen von Unternehmen für Kapazitäts- und Auftragskommentare. Wo Offenlegungen begrenzt waren, nutzten wir ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten, Nachrichten und Patentrecherchen. Die hier aufgeführten Schreibtischquellen sind illustrativ und nicht erschöpfend, da auch andere öffentliche Referenzen für die Datenerhebung, Validierung und Klärung verwendet wurden.
Primärinterviews und Umfragen
Um die Schreibtischannahmen zu überprüfen, sprachen wir mit Praktikern aus Beschaffung, Fertigung und Betrieb, einschließlich Personen, die mit Artillerie- und Mörserversorgung, Marinemunitionsplanung sowie Test- und Zertifizierungsthemen vertraut sind. Wir sammelten Eingaben aus dem Asien-Pazifik-Raum, EMEA und Amerika, was uns ermöglichte, Beschaffungszeitpläne, Auffüllungsverhalten und Preisbewegungen zu vergleichen und diese Unterschiede zur Verfeinerung des endgültigen Modells zu nutzen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | Vorstandsvorsitzende: 12 % | Asien-Pazifik: 51 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 36 % | EMEA: 31 % |
| Kleinere Akteure: 18 % | Manager: 52 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Verteidigungsausgaben, Munitionsbeschaffungslinien und Auffüllungspläne in einen Nachfragepool für 40-mm- bis 155-mm-Runden nach Region übersetzt werden. Nachdem diese Struktur festgelegt ist, wenden wir selektive Bottom-up-Prüfungen anhand einer Stichprobenerhebung bekannter Lieferkapazitäten und Auftragsvisibilität an und führen dann eine Plausibilitätsprüfung des durchschnittlichen Verkaufspreises multipliziert mit dem Volumen für wichtige Kaliber durch.
Um das Modell praktikabel zu halten, wurden einige Eingaben als Haupttreiber behandelt und dann durch Interviews und öffentliche Signale aktualisiert. Zu diesen Treibern gehören der Beschaffungsrhythmus für Artillerie und Mörser, Ziele für den Bestandswiederaufbau, Zeitpunkt der Auftragsvergabe, typische Aufteilungen zwischen Ausbildungs- und Betriebsverbrauch sowie die Bewegung des durchschnittlichen Verkaufspreises nach Kaliber bei sich ändernden Material- und Energiekosten. Wo ein Land nur begrenzte Offenlegungen vornahm, wurden Schätzungen mithilfe von Peer-Country-Verhältnissen, die an Streitkräftestruktur und Beschaffungshäufigkeit geknüpft sind, aufgefüllt und dann anhand beobachteter Ausschreibungsaktivitäten und Handelsmuster überprüft.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit Beschaffungsspitzen und Stufenänderungen bei der Auffüllung erfasst und nicht geglättet werden konnten. Die Szenarien wurden auf der erwarteten Haushaltsrichtung, der geplanten Plattformbereitschaft und dem Zeitpunkt mehrjähriger Munitionsverträge verankert, die von den Befragten wiederholt hervorgehoben wurden.
Datenvalidierung und Aktualisierungszyklus
Wir triangulieren Ergebnisse über mehr als ein Signal, damit ein einzelner Datenpunkt das Ergebnis nicht dominiert. Modellierte Gesamtwerte werden mit Beschaffungsankündigungen, Handelsbewegungen soweit zutreffend und implizierter Nachfrageintensität aus Diskussionen zum Bestandswiederaufbau verglichen, und wir untersuchen alle großen Sprünge, bevor Zahlen freigegeben werden.
Vor der Veröffentlichung wird das Modell schrittweise überprüft, einschließlich Annahmenprüfungen und Einheitenkonsistenzprüfungen, und Nachverfolgungsmaßnahmen werden ausgelöst, wenn sich Preise, Vertragszeitpunkte oder Kalibermix wesentlich verschieben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wichtige Beschaffungsprogramme, Konflikte oder politische Änderungen die Nachfrage wesentlich verändern. Kurz vor der Lieferung führt ein Analyst einen abschließenden Durchgang durch, damit der Output die neuesten verfügbaren Informationen widerspiegelt.
Vergleich der Marktgröße für Großkaliber-Munition von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Verschiedene veröffentlichte Marktgrößen können weit auseinanderliegen, weil der Begriff Großkaliber nicht von jeder Studie gleich verwendet wird und weil einige Studien Produktfamilien gruppieren, die in Beschaffungsbudgets nebeneinander stehen. Der Zeitpunkt spielt ebenfalls eine Rolle, da Verteidigungsaufträge oft unregelmäßig sind und nicht jede Schätzung Vertragsjahreffekte, den Zeitpunkt der Währungsumrechnung und die Aufteilung zwischen Ausbildungs- und Betriebsnachfrage berücksichtigt.
Einige externe Schätzungen umfassen alles ab 20 mm aufwärts und gruppieren häufig Flugzeugkanonenmunition und angrenzende Kategorien in denselben Gesamtwert. Mordor Intelligence zählt nur 40-mm- bis 155-mm-Großkalibermunition und verknüpft die Gesamtwerte mit Beschaffungs- und Auffüllungssignalen nach Endnutzer und Region, was eine versehentliche Überschneidung mit der Mittelkalibernachfrage reduziert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 335,53 Millionen USD (2025) | |
| Branchenverlag A | 8,74 Milliarden USD (2025) | Verwendet einen breiteren Kaliber-Ausgangspunkt (20 mm+) und vermischt mehrere Waffensystem-Munitionsfamilien, was die Gesamtwerte erhöhen kann, indem Kategorien außerhalb von 40 mm bis 155 mm einbezogen und breitere Beschaffungswertannahmen angewendet werden. |
| Forschungsanbieter B | 3,37 Milliarden USD (2025) | Umfasst kleine und mittlere Kaliberbänder (bis zu 12,7 mm) und Plattformgruppierungen wie Infanteriewaffen, was den gezählten Nachfragepool erweitert und den implizierten Preismix im Vergleich zu einer streng auf Großkaliber beschränkten Sichtweise verschiebt. |
Die Tabelle zeigt, dass ein Großteil der Streuung auf Kaliber-Grenzwerte und gebündelte angrenzende Kategorien zurückzuführen ist. Indem der Nachfragepool an klare Kaliberbereiche, das Endnutzer-Beschaffungsverhalten und wiederholbare Prüfungen von Preis- und Volumensignalen gebunden wird, ist der endgültige Wert von Jahr zu Jahr leichter zu verfolgen und zu aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Großkalibermunition an?
Die Nachfrage wird durch die Auffüllung erschöpfter Bestände, militärische Bereitschaftsanforderungen, Artilleriemodernisierung sowie Investitionen in weitreichende Feuerkraft und präzisionsgelenkte Munition gestützt.
Welche Munitionsproduktkategorie wächst am schnellsten?
Mörsermunition wird voraussichtlich die am schnellsten wachsende Produktkategorie sein und bis 2032 mit einer CAGR von 7,37 % wachsen, während Artilleriemunition die größte Kategorie bleibt und im Jahr 2026 einen Anteil von 38,91 % am Markt ausmacht.
Warum sind Treibladungen für die Großkaliber-Munitions-Lieferkette wichtig?
Treibladungen werden voraussichtlich die am schnellsten wachsende Komponentenkategorie sein, mit einer CAGR von 8,58 % bis 2032, da ihre Verfügbarkeit die Fertigrunden-Produktion einschränken kann, selbst wenn Munitionsmontagekapazitäten vorhanden sind.
Welche Region führt bei der Großkaliber-Munitionsbeschaffung?
Nordamerika führte den Markt im Jahr 2026 mit einem Anteil von 46,72 % an, gestützt durch US-Armee-Beschaffung, Bestandsauffüllung und Investitionen in inländische Munitionsproduktionskapazitäten.
Welche Region expandiert bis 2032 am schnellsten?
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 8,11 % expandieren, angetrieben durch Investitionen in inländische Munitionsproduktionskapazitäten, Militärmodernisierung und strategische Bestandsauffüllung.
Wächst gelenkte oder ungelenkte Munition schneller?
Ungelenkte Munition wird voraussichtlich schneller wachsen, mit einer CAGR von 6,68 % bis 2032, während gelenkte Munition im Jahr 2026 den größeren Umsatzanteil von 57,18 % ausmachte, was ihren höheren Wert pro Runde widerspiegelt.
Was sind die wichtigsten Einschränkungen, die die Großkaliber-Munitionsproduktion beeinflussen?
Versorgungsengpässe bei Treibladungen, Explosivstoffen und Nitrozellulose, kombiniert mit Qualifizierungsvorlaufzeiten, spezialisierten Fertigungsanforderungen und der Abhängigkeit von mehrjährigen Beschaffungsverträgen, können die Produktionsausweitung einschränken.
Wie beeinflusst die Munitionsmodernisierung den Markt?
Die Modernisierung erhöht die Nachfrage nach präzisionsgelenkter, reichweitenerweiteter, programmierbarer und Mehrzweckmunition, während modulare Designs und verbesserte Zündung mehrere Zielwirkungen aus weniger Munitionsvarianten ermöglichen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
