
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 520.80 Millionen US-Dollar |
| Marktgröße (2027) | 573.60 Millionen US-Dollar |
| Marktgröße (2032) | 830.03 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.67 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des deutschen Biopestizidmarkts von Mordor Intelligence
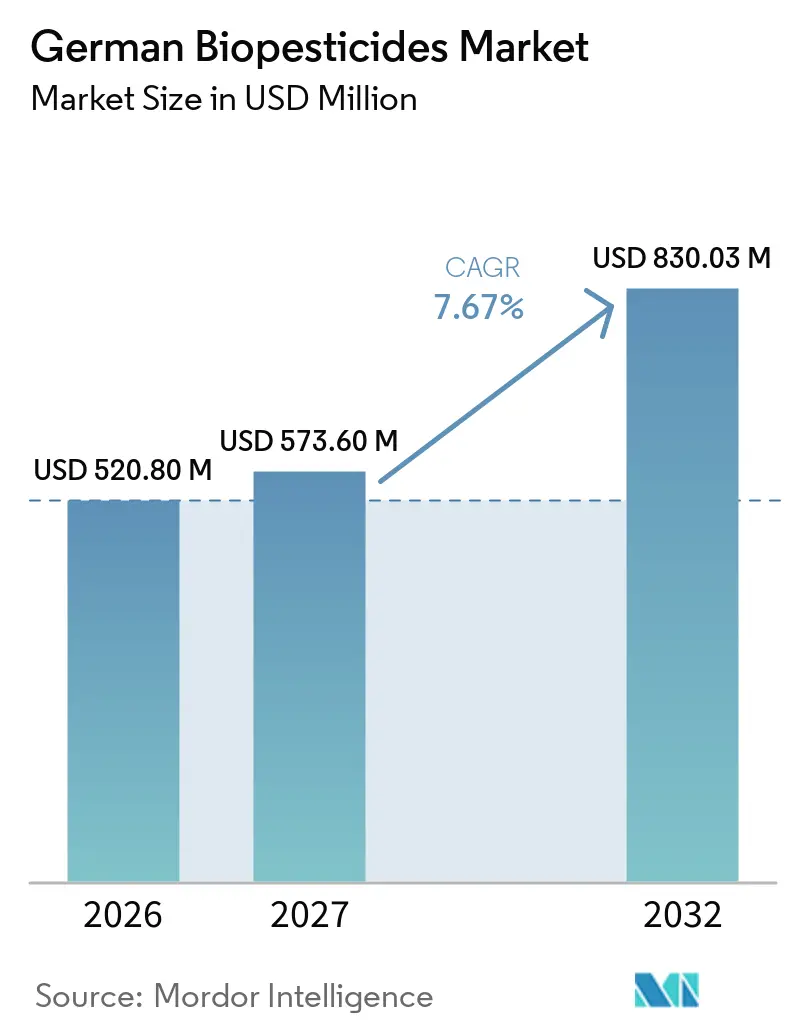
Die Größe des deutschen Biopestizidmarkts wurde im Jahr 2026 auf 520,80 Millionen USD geschätzt und soll von 573,60 Millionen USD im Jahr 2027 auf 830,03 Millionen USD bis 2032 wachsen, mit einer CAGR von 7,67 % über den Zeitraum 2027–2032.
Biopestizide erzeugen minimale oder keine toxischen Rückstände und gelten daher als risikoarme Produkte für die Sicherheit von Mensch und Umwelt. Während Deutschland Grenzwerte für Rückstandsmengen in Lebensmitteln vorschreibt, sind die meisten Biopestizide aufgrund ihres Sicherheitsprofils von solchen Einschränkungen ausgenommen. Der zunehmende Fokus auf Lebensmittelsicherheit und -qualität hat dazu geführt, dass Biopestizide häufiger eingesetzt werden als synthetische Pestizide. Das Wachstum der Biolebensmittelbranche, angetrieben durch Gesundheitsbewusstsein und sich wandelnde Ernährungsgewohnheiten, trägt wesentlich zur Expansion des Biopestizidmarkts bei.
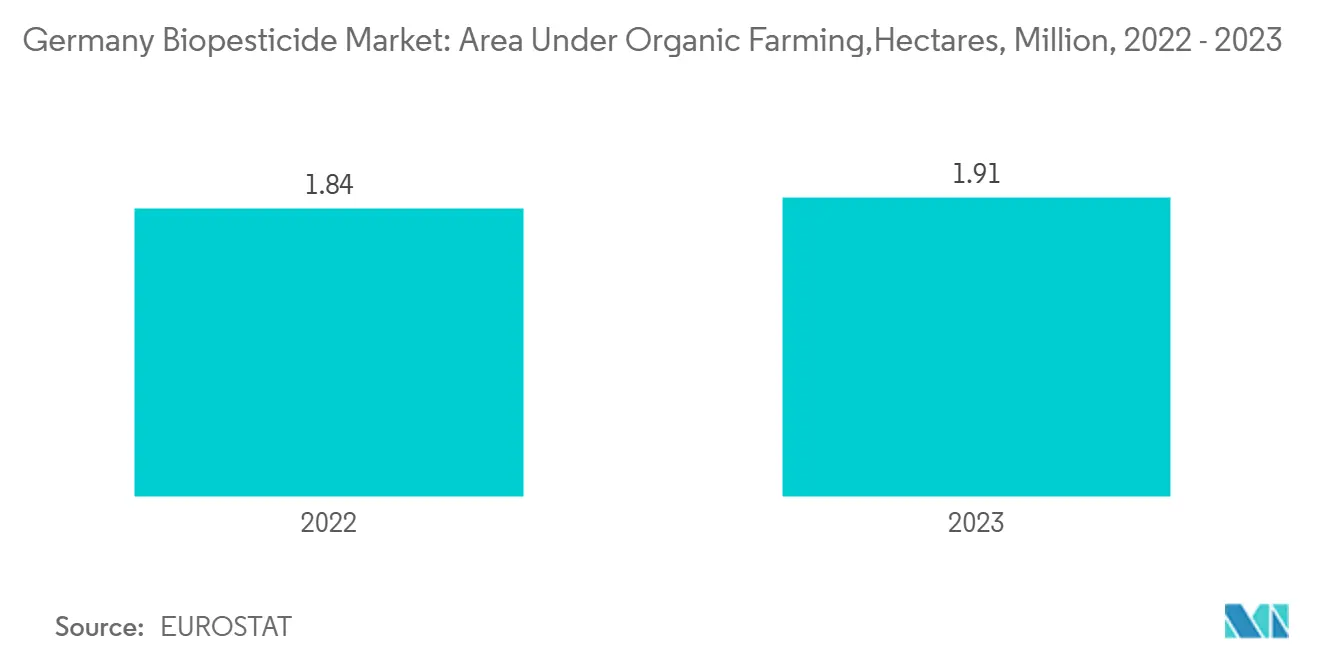
Der deutsche Biopestizidmarkt expandiert aufgrund zunehmender Einschränkungen bei konventionellen Schädlingsbekämpfungsmethoden und steigender Nachfrage nach nachhaltigen Landwirtschaftspraktiken. Laut Eurostat repräsentierte der ökologische Landbau im Jahr 2023 14 % aller deutschen landwirtschaftlichen Betriebe, mit 36.680 Biobauernhöfen. Die ökologisch bewirtschaftete Fläche erreichte 1,91 Millionen Hektar und entsprach damit 11 % der gesamten landwirtschaftlichen Nutzfläche. Dies entspricht einem Anstieg von 29.157 Hektar (2 %) gegenüber 2022. Eurostat-Daten zeigen, dass Deutschland bis 2030 eine ökologisch bewirtschaftete Fläche von 30 % anstrebt. Die ökologisch bewirtschaftete Fläche ist hauptsächlich in Ackerland (47,6 %) und Dauergrünland (50,8 %) aufgeteilt.
Deutschland führt das Wachstum des europäischen Biopestizidmarkts an. Laut dem Europäischen Pestizidverband sind Biopestizide Pestizide, die aus natürlichen Materialien wie Pflanzen, Bakterien und Mineralien gewonnen werden und Schädlinge durch nicht-toxische Mechanismen bekämpfen. Die wachsende Verbrauchernachfrage nach natürlichen und gesunden Lebensmitteln hat die Marktchancen für Biopestizide erhöht. Deutschlands Plan, Chemikalien einschließlich Glyphosat bis Ende 2023 zu verbieten, soll das Wachstum des Biopestizidmarkts beschleunigen. Die Umsetzung des Integrierten Pflanzenschutzes (IPS) durch die Europäische Union hat dem Biopestizidmarkt zugutegekommen. Der integrierte Pflanzenschutz betont die Reduzierung toxischer Schädlingsbekämpfungsmethoden zugunsten natürlicher Mechanismen, die Agrarökosysteme nicht stören. Die Kombination aus zunehmenden ökologischen Landbaumethoden, Umweltbewusstsein und unterstützenden staatlichen Maßnahmen deutet auf ein starkes Wachstumspotenzial für den deutschen Biopestizidmarkt in den kommenden Jahren hin.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im deutschen Biopestizidmarkt
Wachsende Verbreitung des ökologischen Landbaus steigert die Nachfrage nach Biopestiziden
Deutschlands Biolebensmittelbranche hat aufgrund steigender Anforderungen an die Ernährungssicherheit und nachhaltiger Landwirtschaftspraktiken ein kontinuierliches Wachstum erfahren. Die ökologischen Lebensmittel- und Landwirtschaftssektoren des Landes haben sich in den vergangenen drei Jahrzehnten stetig ausgeweitet. Biopestizide, die frei von synthetischen Chemikalien sind, werden im ökologischen Landbau umfassend eingesetzt. Dies hat zu einer erhöhten Nachfrage nach Biopestiziden geführt, parallel zum steigenden Konsum von biologischen Lebensmitteln und Getränken in Deutschland. Laut Eurostat-Daten aus dem Jahr 2023 verfügte Deutschland über 36.680 Biobauernhöfe, die auf 1,91 Millionen Hektar bewirtschaftet wurden. Der ökologische Landbau macht 11,4 % der gesamten landwirtschaftlichen Nutzfläche aus, während Biobetriebe 14,4 % aller landwirtschaftlichen Betriebe im Land repräsentieren.
Im Jahr 2023 variierte laut dem Bundesministerium für Ernährung und Landwirtschaft (BMEL) der Anteil der ökologisch bewirtschafteten Fläche in den deutschen Bundesländern, mit 21 % im Saarland, 17 % in Brandenburg und 6 % in Niedersachsen. Die größten ökologisch bewirtschafteten Flächen konzentrierten sich im Süden und Nordosten Deutschlands. Bayern führte mit 420.037 Hektar, gefolgt von Brandenburg mit 225.245 Hektar, Baden-Württemberg mit 208.085 Hektar und Mecklenburg-Vorpommern mit 205.374 Hektar. Diese vier Bundesländer repräsentierten zusammen 56 % der gesamten ökologisch bewirtschafteten Fläche Deutschlands.
Deutschland hat sich laut der Ernährungs- und Landwirtschaftsorganisation als einer der größten Märkte für Bioprodukte etabliert. Die steigende Verbrauchernachfrage nach Bioprodukten, angetrieben durch deren gesundheitliche Vorteile, hat das Marktwachstum gestärkt. Da Verbraucher Produkte mit minimalem Chemikaliengehalt bevorzugen, haben Landwirte Biopestizide eingesetzt, um die Produktivität aufrechtzuerhalten und gleichzeitig die Biostandards zu erfüllen. Dieser Übergang hat zur Ausweitung der ökologisch bewirtschafteten Flächen in Deutschland beigetragen. Die föderale Struktur des Landes setzt regionsspezifische Vorschriften für ökologische Landbaumethoden um. Staatliche Unterstützung durch Fördermaßnahmen und Finanzierung für den ökologischen Landbau und den Einsatz von Biopestiziden hat Landwirte ermutigt, von konventionellen auf ökologische Anbaumethoden umzusteigen. Das Umweltbewusstsein hat die Verbreitung von Biopestiziden gegenüber konventionellen Pestiziden erhöht, da letztere natürliche Schädlingsbekämpfungsmechanismen in Nutzpflanzen stören können. Staatliche Ausgaben für biologische Bekämpfungsprodukte haben deren Verbreitung unter Landwirten weiter gefördert.

Getreide dominiert den Markt
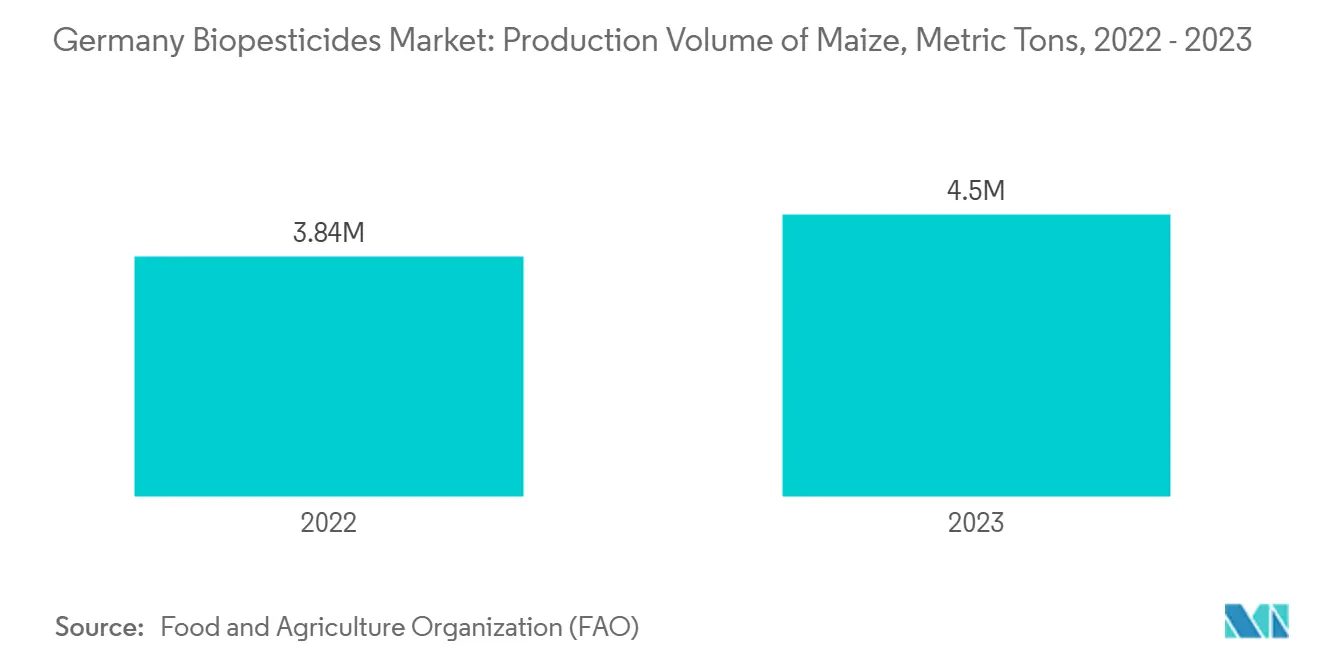
Deutschland ist einer der bedeutendsten Getreideproduzenten in Europa, darunter Weizen, Mais und Gerste. Deutsche Landwirte haben im Jahr 2023 2,85 Millionen Hektar für den Winterweizenanbau eingeplant. Laut dem Statistischen Bundesamt soll die Gesamtfläche für die primäre Getreidekornproduktion, einschließlich Körnermais, 5,97 Millionen Hektar oder 1,3 % erreichen. Der Winterweizenanbau umfasste 2023 48 % der gesamten Getreideproduktionsfläche.
Laut Eurostat begegnet der ökologische Landbau der Verbrauchernachfrage nach umweltverträglich erzeugten Lebensmitteln durch umweltfreundliche Anbaumethoden und Umweltschutzmaßnahmen. Die wachsende Nachfrage nach Bioprodukten, einschließlich Getreide, hat zu einer erhöhten Produktion geführt. Die Bereitschaft der Verbraucher, Aufpreise für Biogetreide zu zahlen, hat zu Erzeugerpreisen geführt, die bis zu 150 % höher sind als konventionelle Preise. Diese höheren Erzeugerpreise sollen Landwirte im Prognosezeitraum dazu veranlassen, Biopestizide einzusetzen.
Umweltbedenken aufgrund des Einsatzes synthetischer Chemikalien in der deutschen Getreideproduktion haben zu gesetzlichen Änderungen geführt, die auf eine Verringerung der Abhängigkeit von landwirtschaftlichen Chemikalien abzielen. Diese Vorschriften konzentrieren sich auf die Verbesserung der Verbrauchersicherheit und des Umweltschutzes und treiben die Nachfrage nach Biopestiziden im Getreideanbau an. Deutschlands bedeutende Produktion von Getreidekulturen (Mais, Gerste) und anderen landwirtschaftlichen Erzeugnissen (Weintrauben, Zuckerrüben) hat einen robusten Markt für Bioprodukte geschaffen. Laut Eurostat erzielten deutsche Lebensmittelhändler im Jahr 2023 einen Umsatz von 11,68 Milliarden USD (10,8 Milliarden EUR) mit Biolebensmitteln, mit einem kontinuierlichen jährlichen Wachstum über alle Vertriebskanäle hinweg. Dieser Trend hat in den letzten Jahren zu einer verstärkten Verbreitung von Biopestiziden beigetragen.
Wettbewerbslandschaft
Marktkonzentration
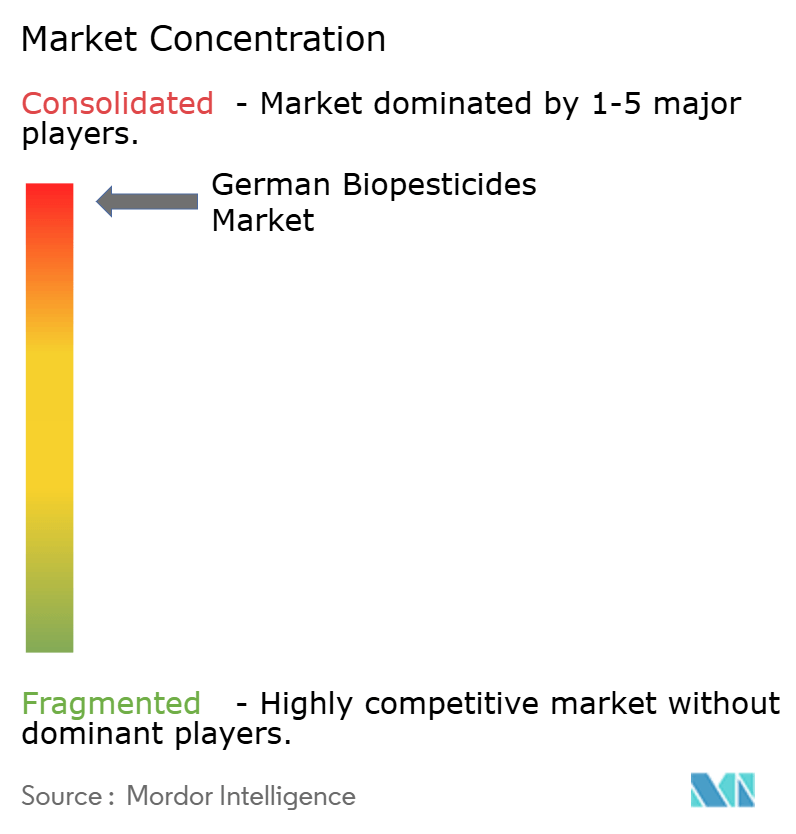
Der deutsche Biopestizidmarkt ist konsolidiert, wobei die wichtigsten Marktteilnehmer einen bedeutenden Marktanteil einnehmen. Syngenta AG, Andermatt Group AG., Certis Belchim B.V., Bayer AG und Koppert sind die wichtigsten Akteure auf dem Markt. Die Unternehmen konkurrieren nicht nur auf der Grundlage von Produktqualität oder Produktwerbung, sondern konzentrieren sich auch auf andere strategische Maßnahmen wie Übernahmen und Expansionen, um einen größeren Marktanteil zu gewinnen und ihre erworbene Marktgröße auszubauen. Die am häufigsten angewandten Strategien dieser Unternehmen sind Fusionen und Übernahmen sowie gelegentliche Kooperationen für Investitionen in neue Produktentwicklungen und die Verbesserung der Forschung.
Marktführer der deutschen Biopestizidbranche
-
Syngenta AG
-
Andermatt Group AG.
-
Certis Belchim B.V
-
Bayer AG
-
Koppert
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- November 2024: Syngenta Biologicals und Provivi haben eine Zusammenarbeit zur Entwicklung und Vermarktung pheromонbasierter biologischer Lösungen zur Schädlingsbekämpfung in Mais- und Reiskulturen etabliert. Die Partnerschaft kombiniert Provivis pheromонbasierte Pflanzenschutztechnologie mit Syngentas globalem Vertriebsnetz und Entwicklungskapazitäten, um zwei neue Schädlingsbekämpfungslösungen für Landwirte zu schaffen.
- Februar 2023: Bayer AG und Kimitec haben eine Partnerschaft zur Entwicklung und zum Vertrieb biologischer landwirtschaftlicher Lösungen für Erzeuger weltweit, einschließlich Deutschland, geschlossen. Die Vereinbarung konzentriert sich auf die Entwicklung biologischer Pflanzenschutzprodukte aus natürlichen Quellen zur Bekämpfung von Schädlingen, Krankheiten und Unkräutern sowie auf die Entwicklung von Biostimulanzien zur Verbesserung des Pflanzenwachstums.
Berichtsumfang des deutschen Biopestizidmarkts
Biopestizide wurden als kommerziell hergestellte Produkte definiert, die aus natürlichen Materialien wie Tieren, Pflanzen, Bakterien und bestimmten Mineralien gewonnen werden. Der untersuchte Markt umfasst Biopestizide, die von Landwirten und großen kommerziellen Erzeugern in Nutzpflanzen und nicht-landwirtschaftlichen Anwendungen eingesetzt werden. Der deutsche Biopestizidmarkt ist nach Typ (Bioherbizide, Bioinsektizide, Biofungizide und sonstige Typen) und Anwendung (Getreide, Hülsenfrüchte & Ölsaaten, Obst & Gemüse und sonstige Anwendungen) segmentiert. Der Bericht bietet Marktgröße und Prognosen in Wert (USD) für alle oben genannten Segmente.
Typ
| Bioherbizide |
| Bioinsektizide |
| Biofungizide |
| Sonstige Typen |
Anwendung
| Getreide |
| Hülsenfrüchte und Ölsaaten |
| Obst und Gemüse |
| Sonstige Anwendungen |
| Typ | Bioherbizide |
| Bioinsektizide | |
| Biofungizide | |
| Sonstige Typen | |
| Anwendung | Getreide |
| Hülsenfrüchte und Ölsaaten | |
| Obst und Gemüse | |
| Sonstige Anwendungen |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der deutsche Biopestizidmarkt?
Die Größe des deutschen Biopestizidmarkts wurde im Jahr 2026 auf 520,80 Millionen USD geschätzt und wächst mit einer CAGR von 7,67 %, um bis 2032 einen Wert von 830,03 Millionen USD zu erreichen.
Welches ist das größte Anwendungssegment im deutschen Biopestizidmarkt?
Im Jahr 2026 dominiert Getreide den Markt aufgrund der großflächigen Anbaufläche und strenger Produktionsvorschriften.
Wer sind die wichtigsten Akteure im deutschen Biopestizidmarkt?
Syngenta AG, Andermatt Group AG., Certis Belchim B.V, Bayer AG und Koppert sind die wichtigsten Unternehmen, die im deutschen Biopestizidmarkt tätig sind.
Welche Faktoren treiben den deutschen Biopestizidmarkt an?
Der deutsche Biopestizidmarkt wird durch gesetzliche Änderungen zur Verringerung der Abhängigkeit von landwirtschaftlichen Chemikalien und die wachsende Nachfrage nach Biolebensmitteln angetrieben.