
Größe und Marktanteil des Connected-TV-Werbemarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
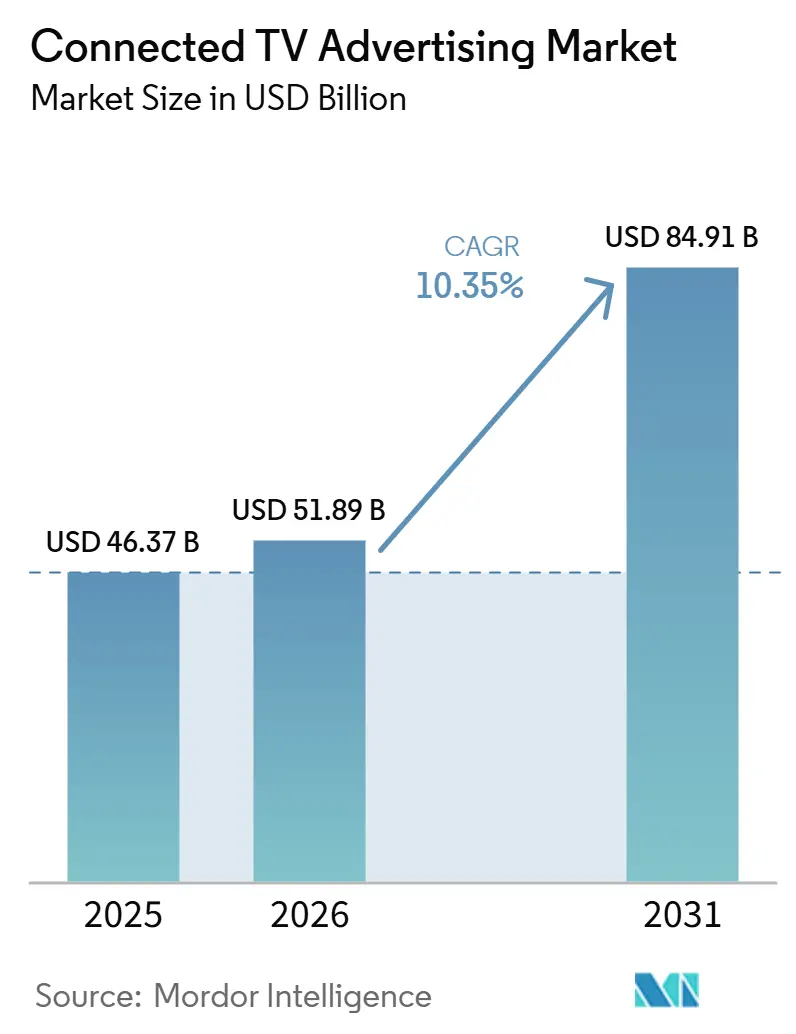
| Marktgröße (2026) | 51.89 Milliarden US-Dollar |
| Marktgröße (2031) | 84.91 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.35 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Connected-TV-Werbemarkts von Mordor Intelligence
Die Größe des Connected-TV-Werbemarkts wurde im Jahr 2025 auf 46,37 Milliarden USD geschätzt und soll bis 2031 einen Wert von 84,91 Milliarden USD erreichen, bei einer CAGR von 10,35 % im Zeitraum 2026–2031. Das Wachstum wird durch eine stetige Verlagerung der Sehdauer hin zu Streaming-Diensten gestützt, die Markenbudgets in digitale Fernsehumgebungen mit besserer Zielgruppenansprache und klarerer Kampagnenkontrolle zieht. Der Aufstieg werbefinanzierter Streaming-Dienste und FAST-Kanäle erweitert das verfügbare Inventar und gibt Werbetreibenden mehr Möglichkeiten, Premium-Reichweite mit Kosteneffizienz in Einklang zu bringen. Programmatischer Einkauf wird auch für die Kampagnendurchführung immer zentraler, was die Bedeutung von gerätebezogenen Daten, Betriebssystemzugang und direkter Kontrolle über die Sell-Side-Infrastruktur erhöht. Die Wettbewerbspositionierung wird zunehmend durch Plattformbesitz, Datenzugang und die Fähigkeit geprägt, Premium-Inhalte mit messbarer Anzeigenauslieferung für große Haushaltszielgruppen zu bündeln. Infolgedessen geht der Connected-TV-Werbemarkt über einfaches Kanalwachstum hinaus und tritt in eine Phase ein, in der Infrastruktur, Monetarisierungsdesign und das Vertrauen der Werbetreibenden darüber entscheiden, wer den größten Wertanteil erfasst.
Wichtigste Erkenntnisse des Berichts
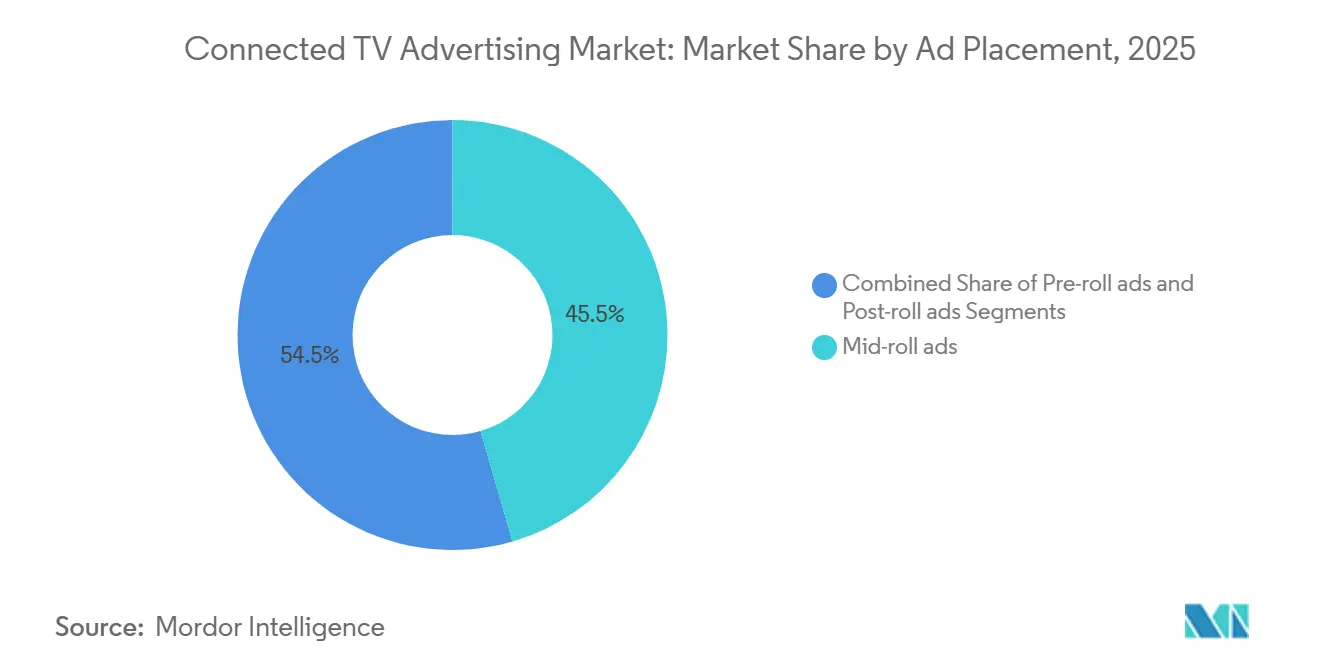
- Nach Anzeigenplatzierung führten Mid-Roll-Anzeigen im Jahr 2025 mit einem Umsatzanteil von 45,49 %, während Pre-Roll-Anzeigen bis 2031 voraussichtlich mit einer CAGR von 10,81 % wachsen werden.
- Nach Anzeigenformat entfielen im Jahr 2025 78,83 % des Umsatzes auf Videoanzeigen, während interaktive Anzeigen mit einer CAGR von 11,12 % bis 2031 das schnellste Wachstum verzeichnen sollen.
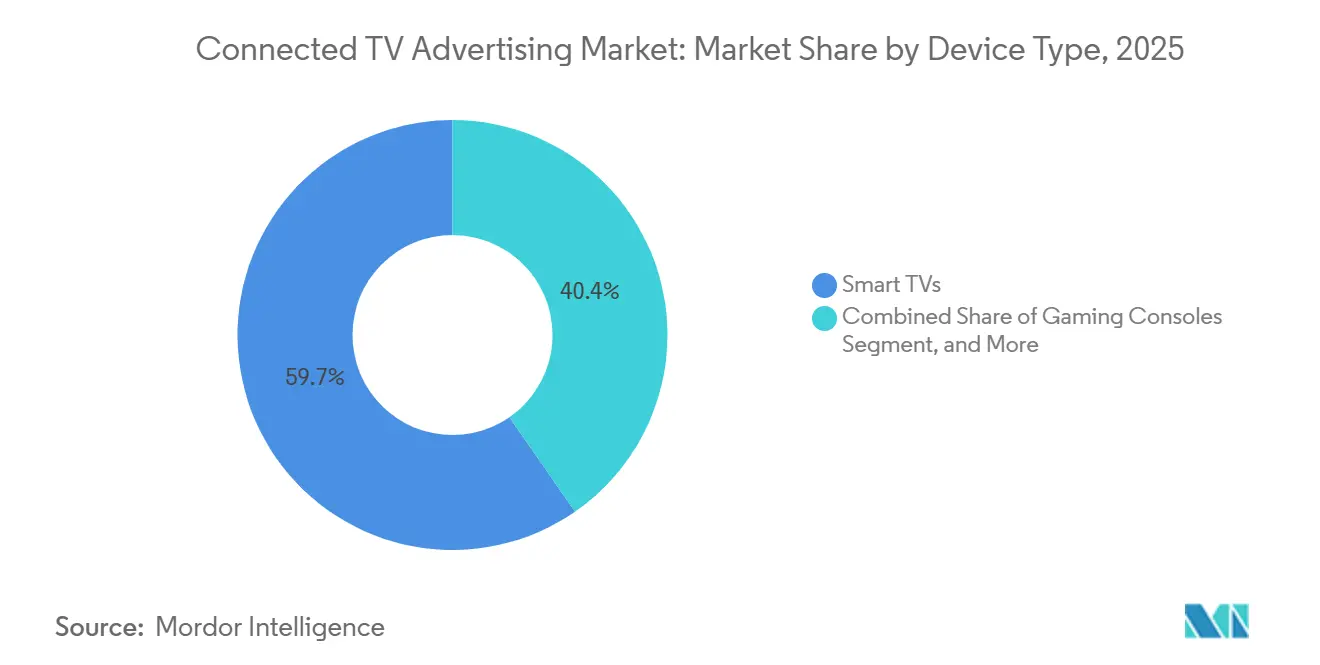
- Nach Gerätetyp hielten Smart-TVs im Jahr 2025 einen Umsatzanteil von 59,65 %, während Streaming-Media-Player bis 2031 voraussichtlich mit einer CAGR von 10,45 % wachsen werden.
- Nach Endnutzer hielt der Bereich Medien und Unterhaltung im Jahr 2025 einen Umsatzanteil von 29,34 %, während Einzel- und E-Commerce bis 2031 voraussichtlich mit einer CAGR von 11,25 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 38,42 % am Connected-TV-Werbemarkt, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 10,64 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Migration des Streaming-Publikums vom linearen Fernsehen | +2.8% | Global, konzentrierte Auswirkung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausweitung werbefinanzierter Streaming-Angebote und des FAST-Inventars | +2.3% | Nordamerika, Ausweitung auf Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Programmatischer Einkauf und automatisierte Ertragsoptimierung | +1.9% | Global, mit Nordamerika und Europa als Vorreiter bei der Einführung | Mittelfristig (2–4 Jahre) |
| Live-Sport und Monetarisierung von Premium-Events | +1.1% | Global, mit Nordamerika und Europa als fortgeschrittensten Märkten und Asien-Pazifik als aufstrebendem Markt | Mittelfristig (2–4 Jahre) |
| Retail-Media und Commerce-verknüpfte CTV-Aktivierung | +0.8% | Nordamerika, mit frühen Gewinnen in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Datenschutzkonforme Erstanbieterdaten und kontextbezogenes Targeting | +0.5% | Global, mit stärkerer regulatorischer Relevanz in der EU und Kalifornien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Migration des Streaming-Publikums vom linearen Fernsehen
Die Abwanderung des Publikums vom linearen Fernsehen bleibt die grundlegendste Kraft hinter dem Connected-TV-Werbemarkt. Zuschauer verbringen mehr Zeit in Streaming-Umgebungen, was verändert, wo Werbetreibende nach Haushaltreichweite und wiederholter Exposition suchen. Diese Verschiebung ist bedeutsam, weil Connected TV den Wohnzimmerbildschirm mit digitaler Auslieferung verbindet, was die Kampagnenkontrolle gegenüber dem traditionellen Fernsehkauf stärkt. Das Ergebnis ist ein Markt, in dem Markenbudgets dem Zuschauerverhalten folgen, anstatt auf die Rückkehr alter Sehgewohnheiten zu warten. Diese Publikumsmigration stärkt auch den langfristigen Fall für den Connected-TV-Werbemarkt, da Inventarwachstum und Käufernachfrage in dieselbe Richtung tendieren.
Ausweitung werbefinanzierter Streaming-Angebote und des FAST-Inventars
Die Ausweitung werbefinanzierter Dienste und FAST-Kanäle erhöht die Menge an verkäuflichem Inventar im Connected-TV-Werbemarkt. Gracenote berichtete, dass die aktiven FAST-Kanäle in wichtigen Märkten im März 2025 mehr als 1.610 erreichten und sich die Gesamtzahl seit Mitte 2023 fast verdoppelt hat, wobei die Kanalanzahl im Jahr 2025 um 21 % gestiegen ist.[1] Dieses Wachstum gibt Werbetreibenden mehr Zugang zu Umgebungen mit breiter Reichweite, die außerhalb traditioneller Abonnement-Videomodelle liegen. Es gibt Publishern auch mehr Spielraum, neue Anzeigenlasten, Verpackungsmodelle und Zielgruppierungen zu testen, ohne von einem einzigen Streaming-Diensttyp abhängig zu sein. Wurl erklärte, dass die FAST-Werbeeinnahmen bis 2027 voraussichtlich 12 Milliarden USD übersteigen werden, was zeigt, warum der Connected-TV-Werbemarkt weiterhin mehr Nachfrage von Käufern anzieht, die nach skalierbarem Videoinventar suchen.
Programmatischer Einkauf und automatisierte Ertragsoptimierung
Programmatische Ausführung wird zu einer zentralen Betriebsschicht für den Connected-TV-Werbemarkt und nicht mehr nur zu einer optionalen Einkaufsmethode. Premion berichtete, dass 50 % der CTV- und OTT-Werbung voraussichtlich im Jahr 2026 programmatisch eingekauft werden, während 34,6 % der CTV-Werbeausgaben nun über Echtzeit-Gebotskanäle fließen, gegenüber 9,5 % im Jahr 2019.[2] Diese Veränderung hilft Käufern, schneller zu agieren, Angebote leichter zu vergleichen und Kampagnen mit größeren Pools authentifizierter Inventare zu verbinden. Sie belohnt auch Publisher und Plattformbetreiber, die Premium-Private-Deals, sauberere Zielgruppensignale und stabilere Auslieferungsstandards unterstützen können. Der Start des Ventura-Ökosystems von The Trade Desk im Februar 2026 zeigte, dass Infrastrukturpartnerschaften nun Teil der Wettbewerbslogik des Connected-TV-Werbemarkts sind, insbesondere dort, wo Gerätebetriebssysteme und Streaming-Plattformen mehr Kontrolle über Monetarisierungsflüsse anstreben.
Live-Sport und Monetarisierung von Premium-Events
Live-Sport und andere Premium-Event-Programmierungen gewinnen für den Connected-TV-Werbemarkt an Bedeutung, da sie große Zielgruppen in Echtzeit liefern und Premium-Preisgestaltung unterstützen. Diese Formate sind besonders wertvoll, weil sie Appointment-Viewing mit starker Markensicherheit und geringem Skip-Verhalten verbinden. Der kommerzielle Fokus verlagert sich von einfachem Rechteerwerb hin zur Fähigkeit, Live-Inventar so zu bündeln, dass es über programmatische und direkte Kanäle funktioniert. Gracenote und PubMatic erklärten im Juni 2026, dass ihre Partnerschaft es ermöglichen würde, programmatisches CTV-Inventar in Echtzeit anhand von episodenbezogenen und Live-Sport-Metadaten zu entdecken und zu handeln, was zeigt, wie Premium-Live-Inhalte zunehmend leichter in großem Maßstab zu monetarisieren sind.[3] Da mehr Premium-Events mit besseren Daten und klareren Inhaltssignalen verkauft werden, dürfte der Connected-TV-Werbemarkt ein stärkeres Käuferinteresse an hochwertigen Videoplatzierungen verzeichnen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Messfragmentierung über Walled Gardens hinweg | -1.3% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Transparenz auf Sendungsebene und Inhaltssichtbarkeit | -0.8% | Global, kommerziell am stärksten ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Betrugsrisiko und falsch dargestelltes Inventar | -0.5% | Global, mit höherem Druck durch ungültigen Traffic in Asien-Pazifik, Europa, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Kosten für Premium-Live-Inventar und Druck auf den Ertragschutz | -0.3% | Global, konzentriert in Nordamerika und Europa, wo die Kosten für Sportrechte am höchsten sind | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Messfragmentierung über Walled Gardens hinweg
Messfragmentierung bleibt eine der deutlichsten Grenzen für ein schnelleres Ausgabenwachstum im Connected-TV-Werbemarkt. Käufer sehen sich weiterhin mit unterschiedlichen Berichtsmethoden, Identitäts-Frameworks und Attributionsregeln auf großen Streaming-Plattformen konfrontiert, was plattformübergreifende Vergleiche erschwert. Dies ist bedeutsam, weil die Budgetmigration von einem klaren Zusammenhang zwischen Kampagnenausgaben und Geschäftsergebnissen abhängt, insbesondere wenn Marken Gelder aus langjährig etablierten Fernsehplänen verlagern. IAB reagierte auf dieses Problem im Jahr 2025 mit Leitlinien, die eine standardisierte Einführung der Conversion-API für Connected TV forderten, was zeigt, dass der Markt noch gemeinsame Messpraktiken benötigt, um das Vertrauen der Werbetreibenden zu stärken. Bis diese Standards breiter eingesetzt werden, wird der Connected-TV-Werbemarkt weiterhin Reibungsverluste erfahren, wenn große Markenbudgets gegenüber besser messbaren digitalen Kanälen bewertet werden.
Begrenzte Transparenz auf Sendungsebene und Inhaltssichtbarkeit
Begrenzte Transparenz auf Sendungsebene verlangsamt auch Ausgabenentscheidungen im Connected-TV-Werbemarkt, da Werbetreibende oft die gewünschte Zielgruppe kennen, ohne ausreichende Details zum genauen Programmkontext zu sehen. Diese Lücke schwächt das Planungsvertrauen für Käufer, die Markenbotschaften mit relevanten Inhaltsumgebungen abgleichen möchten, anstatt sich nur auf Zielgruppensegmente zu verlassen. Sie verringert auch die Fähigkeit von Publishern, den Mehrwert von Premium-Programmierungen in automatisierten Auktionen nachzuweisen. Die Partnerschaft zwischen Gracenote und PubMatic vom Juni 2026 adressierte dieses Problem direkt, indem sie die Inventarbündelung mit inhaltsbezogenen Metadaten und Live-Sport-Attributen in programmatischen Transaktionen verknüpfte. Wenn die Transparenz auf Sendungsebene verbessert wird, sollte der Connected-TV-Werbemarkt besser positioniert sein, um grßere kontextbezogene und markengeführte Kampagnenverpflichtungen anzuziehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anzeigenplatzierung:
Mid-Roll verankert den Umsatz, während Pre-Roll an Dynamik gewinntMid-Roll-Anzeigen hielten im Jahr 2025 einen Anteil von 45,49 % an der Größe des Connected-TV-Werbemarkts und behielten damit die führende Umsatzposition. Das Segment profitiert davon, dass es innerhalb der Sehdauer platziert wird und nicht am Anfang oder Ende, was es für Premium-Streaming-Dienste zentraler für die Monetarisierung macht. Im Connected-TV-Werbemarkt passt Mid-Roll-Inventar auch gut zu längeren Inhalten, bei denen Plattformen die Anzeigenlast verwalten können, ohne das grundlegende Seherlebnis zu verändern. Das macht es sowohl für Premium-Abonnementdienste mit Werbetarifen als auch für FAST-Dienste nützlich, die stärker auf Werbeeinnahmen angewiesen sind. Die aktuelle Führungsposition des Segments deutet darauf hin, dass Plattformen weiterhin Formate bevorzugen, die natürlich in etablierte Inhaltspausen eingefügt werden können.
Pre-Roll-Anzeigen sollen bis 2031 mit einer CAGR von 10,81 % wachsen, was zeigt, dass Käufer weiterhin Formate schätzen, die einfach einzusetzen und leicht über verschiedene Inhaltstypen hinweg zu skalieren sind. Pre-Roll-Platzierungen funktionieren gut für Werbetreibende, die aus digitalen Video- und Display-Kampagnen in den Connected-TV-Werbemarkt einsteigen, da sie mit vertrauter Einkaufslogik und breiten Reichweitenzielen übereinstimmen. Post-Roll-Anzeigen bleiben Teil des Platzierungsmixes, werden jedoch häufiger eingesetzt, um die Botschaftsexposition zu verlängern, als um die Kernlast der Kampagnenauslieferung zu tragen. Das CTV-Anzeigenportfolio des IAB Tech Lab, das im Dezember 2025 veröffentlicht wurde, erweiterte die Platzierungsdiskussion auch durch die Standardisierung von 6 neuen Formaten für den programmatischen Handel, darunter Pause-Anzeigen, Menü-Anzeigen, Bildschirmschoner-Anzeigen, In-Scene-Anzeigen, Squeezebacks und Overlays. Diese Standardisierung gibt dem Connected-TV-Werbemarkt mehr Möglichkeiten, Aufmerksamkeit jenseits der traditionellen Pre-Roll-, Mid-Roll- und Post-Roll-Struktur zu bündeln.



Nach Anzeigenformat:
Video dominiert das Inventar, während interaktive Anzeigen die Leistungserwartungen neu gestaltenVideoanzeigen machten im Jahr 2025 78,83 % der Größe des Connected-TV-Werbemarkts aus, was zeigt, dass das Format weiterhin definiert, wie Werbetreibende den Fernsehbildschirm in Streaming-Umgebungen nutzen. Vollbild-Video bleibt der direkteste Weg, Reichweite, Erinnerungswert und Markenbotschaften auf Connected-TV-Geräten zu liefern. Seine Führungsposition spiegelt auch die Tatsache wider, dass die meisten Premium-Streaming-Inventare rund um die Videoauslieferung und nicht um statische oder Begleitformate aufgebaut sind. In der Connected-TV-Werbebranche hält dies Video im Mittelpunkt von Preisgestaltung, Inventarplanung und Kampagnendesign. Die Position des Segments dürfte sich nicht schnell abschwächen, da Video weiterhin sowohl den Erwartungen der Werbetreibenden als auch der Plattformökonomie entspricht.
Interaktive Anzeigen sollen bis 2031 mit einer CAGR von 11,12 % wachsen, was signalisiert, dass leistungsorientierte Anwendungsfälle im Connected-TV-Werbemarkt zunehmend wichtiger werden. Die Bewegung hin zur Interaktivität spiegelt die Nachfrage nach Formaten wider, die das Sehen direkter mit Einkaufen, Suchen oder Reaktionsaktionen verbinden können. Display-Anzeigen spielen im Connected-TV-Werbemarkt weiterhin eine Rolle, insbesondere auf Startbildschirmen und Pause-Oberflächen, wo Plattformen neues Inventar außerhalb standardmäßiger Videopods erstellen können. Das IAB-Tech-Lab-Portfolio von 2025 unterstützt diese Verschiebung, indem es mehr nicht-traditionelle CTV-Formate leichter programmatisch über Nachfrage- und Angebotsplattformen handelbar macht. Da diese Formate leichter zu kaufen und zu messen werden, dürfte die Connected-TV-Werbebranche eine breitere Mischung aus Markenaufbau- und konversionsorientierten Kampagnen auf demselben Bildschirm unterstützen.
Nach Gerätetyp:
Smart-TVs bauen ihre Führung aus, während Streaming-Media-Player beschleunigenSmart-TVs repräsentierten im Jahr 2025 59,65 % der Größe des Connected-TV-Werbemarkts und bestätigten damit ihre Rolle als primärer Zugangspunkt für Streaming-Inhalte im Haushalt. Ihre Führungsposition ergibt sich aus der direkten Integration zwischen dem Fernseher, dem Betriebssystem und der Inhaltsumgebung, in der Anzeigen ausgeliefert werden. Dies gibt Smart-TV-Herstellern eine stärkere Position bei der Datenerfassung, Inventarkontrolle und Startbildschirm-Monetarisierung. Im Connected-TV-Werbemarkt macht diese Kombination Smart-TVs zu mehr als nur Hardware, da sie beeinflussen, wie Zuschauer Inhalte entdecken und wie Werbetreibende Haushalte erreichen. Spielkonsolen bleiben eine sekundäre Gerätekategorie, bieten aber weiterhin Mehrwert, wenn Werbetreibende jüngere und hochengagierte Zielgruppen ansprechen möchten.
Streaming-Media-Player sollen bis 2031 mit einer CAGR von 10,45 % wachsen, was auf eine anhaltende Nachfrage nach dedizierten Streaming-Betriebssystemen und Geräte-Ökosystemen hindeutet. Rokus Reichweite und seine Rolle bei der Verteilung auf Haushaltsebene bleiben wichtige Signale für den Connected-TV-Werbemarkt, insbesondere nachdem Fox im Juni 2026 seinen Plan zur Übernahme von Roku ankündigte. Die Kontrolle über Plattformen auf Geräteebene wird zunehmend wertvoller, da sie die Anzeigenauslieferung, den Datenzugang und den Weg beeinflusst, über den Nachfragepartner Kampagnen aktivieren können. Das Ventura-Ökosystem zeigte auch, dass Betriebssysteminhaber und Streaming-Infrastrukturpartner versuchen, stärkere Monetarisierungs-Frameworks rund um die Gerätreichweite aufzubauen. Das bedeutet, dass der Connected-TV-Werbemarkt zunehmend davon beeinflusst wird, welche Unternehmen den Bildschirmzugangspunkt kontrollieren, und nicht nur von den angesehenen Inhalten.

Nach Endnutzer:
Unterhaltung behauptet seine Position, während Einzelhandel und E-Commerce die Wettbewerbskarte neu zeichnenMedien und Unterhaltung hielten im Jahr 2025 einen Marktanteil von 29,34 % im Connected-TV-Werbemarkt und blieben damit das größte Endnutzersegment. Diese Position spiegelt eine natrliche Übereinstimmung zwischen Unterhaltungsmarken und Streaming-affinen Zielgruppen wider, die bereits erhebliche Zeit in vernetzten Sehumgebungen verbringen. Diese Werbetreibenden neigen auch dazu, Veröffentlichungszeitpunkte, Zielgruppenansprache und Werbetiming tiefer zu verstehen als viele andere Kategorien, da sie innerhalb desselben Mediensystems operieren. Im Connected-TV-Werbemarkt ermöglicht dies Unterhaltungsunternehmen, den Kanal für Startsupport, Zielgruppenerweiterung und plattformübergreifende Werbung zu nutzen. Das Segment behält daher eine dauerhafte Rolle, auch wenn neuere Werbegruppen ihre Ausgaben erhöhen.
Einzelhandel und E-Commerce sollen bis 2031 mit einer CAGR von 11,25 % wachsen, was es zum am schnellsten wachsenden Endnutzersegment im Connected-TV-Werbemarkt macht. Die Verschiebung ist mit einer breiteren Bewegung hin zu Shoppable Media, Retail-Datenaktivierung und Kampagnen verbunden, die Bekanntheit mit direkter Reaktion verknüpfen. Dies verändert die Art und Weise, wie die Connected-TV-Werbebranche genutzt wird, da Marken den Fernsehbildschirm nicht mehr nur als Upper-Funnel-Markenwerkzeug betrachten. Automobil, Gesundheitswesen, Finanzdienstleistungen und Reisen bleiben ebenfalls im Connected-TV-Werbemarkt aktiv, da sie Haushalte in Momenten ansprechen können, die mit wichtigen Kaufentscheidungen übereinstimmen. Da die retail-geführte Aktivierung wächst, dürfte der Connected-TV-Werbemarkt eine ausgewogenere Mischung aus markenaufbauenden und konversionsorientierten Kampagnenzielen tragen.
Geografische Analyse
Markt für Connected-TV-Werbung in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 38,42 % am Markt für Connected-TV-Werbung und behauptete damit seine führende Position. Die Region profitiert von ausgereiften programmatischen Systemen, einem breiten Streaming-Inventar und einer hohen Haushaltsnutzung von Connected-TV-Geräten. Sie ist zudem der am weitesten entwickelte Markt für die Bündelung von Premium-Inhalten mit datengesteuertem Zielgruppeneinkauf. Im Markt für Connected-TV-Werbung verschafft dies Nordamerika einen starken Vorteil hinsichtlich Monetarisierungstiefe und Transaktionseffizienz. Die angekündigte Übernahme von Roku durch Fox im Juni 2026 verdeutlichte, wie wertvoll die Kontrolle über Plattformen in dieser Region geworden ist, da sie Inhalte, Reichweite des Betriebssystems und Werbeinfrastruktur in einer einzigen vorgeschlagenen Struktur vereint.
Markt für Connected-TV-Werbung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einem CAGR von 10,64 % wachsen und ist damit die am schnellsten wachsende Region im Markt für Connected-TV-Werbung. Das Wachstum wird durch die zunehmende Verbreitung von Smart-TVs, eine breitere Verfügbarkeit von Breitbandanschlüssen und eine in mehreren Ländern weniger verfestigte lineare Fernsehstruktur begünstigt. Japan sticht innerhalb des Marktes für Connected-TV-Werbung hervor, da CyberAgent berichtete, dass der CTV-Videowerbemarkt des Landes im Jahr 2025 im Jahresvergleich um 127 % auf 129,5 Milliarden JPY (869 Millionen USD) gewachsen ist. Die Region entwickelt sich nicht in jedem Land gleich schnell, doch die Richtung ist klar und die Basis der mit Connected-TV ausgestatteten Haushalte wächst. Dies macht den asiatisch-pazifischen Raum zu einem wichtigen Wachstumsmotor für den Markt für Connected-TV-Werbung im Prognosezeitraum.
Markt für Connected-TV-Werbung in EMEA
Europa gewinnt für den Markt für Connected-TV-Werbung zunehmend an Bedeutung, da digitales Video einen größeren Anteil an den regionalen Werbebudgets einnimmt. IAB Europe berichtete, dass die europäischen Ausgaben für digitale Werbung im Jahr 2025 131,1 Milliarden EUR (147,8 Milliarden USD) erreichten und Video mehr als die Hälfte aller Display-Investitionen ausmachte. Dies ist von Bedeutung, da Connected Television Teil der umfassenderen Videoexpansion ist, die sich in der gesamten Region vollzieht. Datennutzung und Einwilligungsregeln bleiben in Europa ebenfalls wichtig, was dem First-Party-Datenmanagement und Clean-Room-Partnerschaften eine größere strategische Rolle verleiht. Im Nahen Osten berichtete IAB MENA, dass die CTV-Werbung im Jahr 2025 um 31 % wuchs und damit das Gesamtwachstum des digitalen Marktes von 17,8 % übertraf, was zeigt, dass Connected Viewing auch jenseits der größten etablierten Regionen an Gewicht gewinnt. Afrika bleibt eine längerfristige Chance für den Markt für Connected-TV-Werbung, da die Breitbandabdeckung verbessert wird und die Streaming-Nutzung unter jüngeren Bevölkerungsgruppen immer weiter verbreitet wird.
Wettbewerbslandschaft
Marktkonzentration
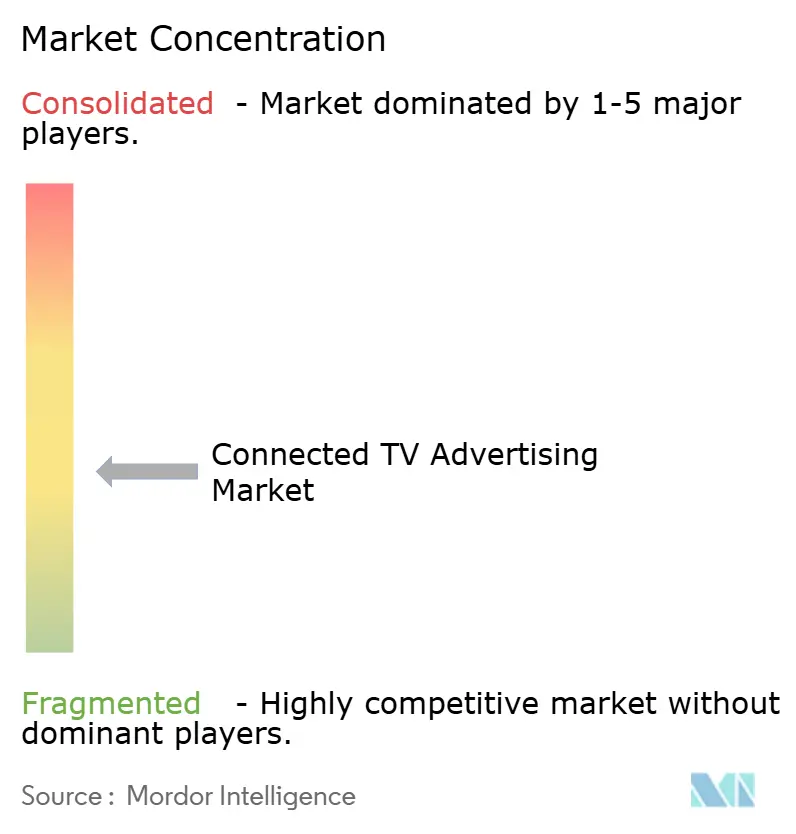
Der Connected-TV-Werbemarkt konzentriert sich zunehmend auf Plattformkontrolle, bleibt aber über viele mittelgroße Angebotswege fragmentiert. Unternehmen, die Betriebssysteme, groß angelegte Streaming-Umgebungen oder direkte Nachfrageverbindungen besitzen, sind in einer stärkeren Position als Firmen, die nur Inventar aggregieren. Das liegt daran, dass Haushaltsdaten, Anzeigenauslieferungskontrolle und Premium-Inhaltszugang nun als ein kommerzieller Vorteil zusammenwirken. Im Connected-TV-Werbemarkt sind die stärksten Akteure diejenigen, die Reichweite, Messung und Transaktionseffizienz im selben System kombinieren können. Dies treibt den Markt in Richtung einer Struktur, in der Infrastruktur genauso wichtig ist wie Medieneigentum.
Die geplante Übernahme von Roku durch Fox war einer der deutlichsten strategischen Schritte im Connected-TV-Werbemarkt im Jahr 2026, da sie darauf abzielte, Inhaltsassets mit Gerätreichweite und Werbetechnologie zu verbinden. Das Ventura-Ökosystem von The Trade Desk stellte einen anderen Schritt dar, da es sich auf offene Zusammenarbeit zwischen Betriebssystemen und Streaming-Plattformen konzentrierte, anstatt auf Eigentum durch Übernahme. Magnite erweiterte auch seine Position im Connected-TV-Werbemarkt, indem es im Juni 2026 Magnite Orchestration startete, um Käufer-Agenten mit seinem Premium-Inventar und seiner Sell-Side-Intelligenz zu verbinden. Diese Schritte zeigen, dass der Markt nicht mehr nur um Inventarvolumen konkurriert. Er konkurriert auch um Workflow-Kontrolle, Automatisierung und die Fähigkeit, Premium-Angebote leichter kaufbar zu machen.
Unabhängige Sell-Side-Firmen reagieren, indem sie speziellere Tools im Connected-TV-Werbemarkt aufbauen. Der Start des Creator Marketplace von PubMatic im Juni 2026 zeigte einen Weg auf, nämlich Premium-Creator-geführtes CTV-Inventar auf organisiertere Weise mit programmatischer Nachfrage zu verbinden. Das CTV-Anzeigenportfolio des IAB Tech Lab unterstützt den Wettbewerb auch, indem es die Reibung rund um neuere Anzeigenformate reduziert und mehr Publishern hilft, diese Formate in den automatisierten Handel zu bringen. Der Connected-TV-Werbemarkt hat noch Platz für viele Teilnehmer, aber der Vorteil verlagert sich hin zu Firmen, die sauberere Daten, transparenteres Angebot und einfachere Ausführung für Käufer bieten. Diese Kombination sollte die oberste Schicht des Connected-TV-Werbemarkts relativ konzentriert halten, auch wenn der Rest des Ökosystems breit und wettbewerbsfähig bleibt.
Marktführer in der Connected-TV-Werbebranche
-
The Trade Desk, Inc.
-
Google LLC
-
Amazon.com, Inc.
-
Roku, Inc.
-
Magnite, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Connected-TV-Werbung Unternehmen in diesem Bericht
- Alphabet Inc.
- Amazon.com, Inc.
- Comcast Corporation
- Disney Advertising Sales LLC
- Google LLC
- Innovid Corp.
- LG Electronics Inc.
- Magnite, Inc.
- Microsoft Corporation
- NBCUniversal Media, LLC
- Nielsen Holdings plc
- Paramount Global
- PubMatic, Inc.
- Roku, Inc.
- Samsung Electronics Co., Ltd.
- Samba TV, Inc.
- The Trade Desk, Inc.
- Tremor International Ltd.
- Viant Technology Inc.
- Yahoo Inc.
Neueste Industrielle Entwicklungen in Markt für Connected-TV-Werbung
- Juni 2026: Fox Corporation und Roku gaben eine endgültige Vereinbarung bekannt, wonach Fox Roku für 160 USD pro Aktie in einer Bar- und Aktientransaktion im Wert von rund 22 Milliarden USD übernehmen wird. Der Deal, der voraussichtlich in der ersten Hälfte des Jahres 2027 nach behördlicher und aktionärsseitiger Genehmigung abgeschlossen wird, verbindet Foxs Portfolio an Live-Sport- und FAST-Inhalten, einschließlich Tubi, mit Rokus CTV-Betriebssystem, das 100 Millionen globale Haushalte erreicht, und seiner Demand-Side-Plattform-Infrastruktur, wodurch die drittgrößte Organisation im US-amerikanischen Fernsehen nach Sehanteil entsteht.
- Juni 2026: Magnite startete am 11. Juni 2026 Magnite Orchestration, eine Koordinationsschicht, die es Käufern ermöglicht, ihre KI-Käufer-Agenten mit dem Sell-Side-Agenten von Magnite zu verbinden und auf den Premium-Inventarpool, die Sell-Side-Intelligenz und die Kampagnenautomatisierung des Unternehmens zuzugreifen. Frühe Testpartner waren dentsu und DIRECTV Advertising, was Magnite als Anbieter von agentischer Werbeinfrastruktur positioniert, zu einem Zeitpunkt, an dem KI-gesteuertes Kampagnenmanagement zu einem Wettbewerbsdifferenziator wird.
- Juni 2026: Gracenote, das Content-Intelligence-Unternehmen von Nielsen, und PubMatic gaben am 17. Juni 2026 eine strategische Partnerschaft bekannt, die es ermöglicht, programmatisches CTV-Inventar auf der Grundlage von episodenbezogenen Inhaltsmetadaten und Live-Sport-Programmierungsattributen zu entdecken, zu bewerten und zu handeln. Die Integration ermöglicht es Werbetreibenden, Gebotsopportunitäten in Echtzeit mit spezifischen Gracenote-Inhalts-IDs bei Auktionen zu verknüpfen, und adressiert direkt die Transparenzlücke auf Sendungsebene, die das kontextbezogene CTV-Targeting im großen Maßstab hemmt.
- Juni 2026: PubMatic startete am 18. Juni 2026 seinen Creator Marketplace, die erste programmatische CTV-Auktion, die das Premium-CTV-Inventar unabhängiger Creator-Medienunternehmen mit programmatischer Nachfrage verbindet, mit MeatEater, einer führenden Outdoor-Lifestyle-Medienmarke, als erstem Partner, und erweitert damit den Zugang zu Nischen- und hochengagierten Zielgruppen außerhalb der großen Streaming-Plattform-Inventarpools.
Umfang des globalen Connected-TV-Werbemarkts
Der globale Connected-TV-Werbemarkt (CTV) bezieht sich auf das weltweite Ökosystem von Werbeaktivitäten, die über mit dem Internet verbundene Fernsehgeräte durchgeführt werden, einschließlich Smart-TVs, Streaming-Media-Player, Spielkonsolen und verbundene Set-Top-Boxen, die die Auslieferung digitaler Videoanzeigen an Zuschauer ermöglichen, die auf gestreamte Inhalte zugreifen.
Der Bericht zum Connected-TV-Werbemarkt ist segmentiert nach Anzeigenplatzierung (Pre-Roll, Mid-Roll und Post-Roll), Anzeigenformat (Videoanzeigen, Display-Anzeigen, interaktive Anzeigen und andere Anzeigenformate (Audioanzeigen usw.)), Gerätetyp (Smart-TVs, Spielkonsolen und andere Gerätetypen), Endnutzer (Medien und Unterhaltung, Einzelhandel und E-Commerce, Automobil, Gesundheitswesen und Pharmazeutika, Finanzdienstleistungen, Reisen und Gastgewerbe sowie andere Endnutzer) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Pre-Roll-Anzeigen |
| Mid-Roll-Anzeigen |
| Post-Roll-Anzeigen |
| Videoanzeigen |
| Display-Anzeigen |
| Interaktive Anzeigen |
| Andere Anzeigenformate (Audioanzeigen usw.) |
| Smart-TVs |
| Spielkonsolen |
| Andere Gerätetypen |
| Medien und Unterhaltung |
| Einzelhandel und E-Commerce |
| Automobil |
| Gesundheitswesen und Pharmazeutika |
| Finanzdienstleistungen |
| Reisen und Gastgewerbe |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Rest von Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Rest von Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Rest von Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Rest des Nahen Ostens | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Rest von Afrika |
| Anzeigenplatzierung | Pre-Roll-Anzeigen | |
| Mid-Roll-Anzeigen | ||
| Post-Roll-Anzeigen | ||
| Nach Anzeigenformat | Videoanzeigen | |
| Display-Anzeigen | ||
| Interaktive Anzeigen | ||
| Andere Anzeigenformate (Audioanzeigen usw.) | ||
| Nach Gerätetyp | Smart-TVs | |
| Spielkonsolen | ||
| Andere Gerätetypen | ||
| Nach Endnutzer | Medien und Unterhaltung | |
| Einzelhandel und E-Commerce | ||
| Automobil | ||
| Gesundheitswesen und Pharmazeutika | ||
| Finanzdienstleistungen | ||
| Reisen und Gastgewerbe | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Rest von Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Rest von Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Rest von Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Rest des Nahen Ostens | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Rest von Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Connected-TV-Werbemarkt derzeit?
Die Größe des Connected-TV-Werbemarkts betrug im Jahr 2025 46,37 Milliarden USD und soll bis 2031 bei einer CAGR von 10,35 % im Zeitraum 2026–2031 einen Wert von 84,91 Milliarden USD erreichen.
Welche Region führt bei den Connected-TV-Werbeeinnahmen?
Nordamerika führte im Jahr 2025 mit einem Anteil von 38,42 % am globalen Umsatz, gestützt durch ausgereifte programmatische Infrastruktur, starkes Streaming-Inventar und hohe Connected-TV-Nutzung.
Welche Region wächst im Bereich Connected-TV-Werbung am schnellsten?
Asien-Pazifik ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 10,64 % bis 2031, gestützt durch steigende Smart-TV-Nutzung und erweiterten Streaming-Zugang.
Welches Anzeigenformat ist auf Connected TV am wichtigsten?
Video bleibt das führende Format und machte im Jahr 2025 78,83 % des Umsatzes aus, da es zur Vollbild-Sehumgebung passt und für die Monetarisierung von Premium-Streaming zentral bleibt.
Was treibt das Wachstum von Einzelhandel und E-Commerce auf Connected TV?
Einzelhandel und E-Commerce ist das am schnellsten wachsende Endnutzersegment mit einer CAGR von 11,25 % bis 2031, da Werbetreibende Connected TV häufiger für Shoppable- und konversionsverknüpfte Kampagnen nutzen.
Warum bleibt die Messung eine Herausforderung für die Connected-TV-Werbung?
Käufer sehen sich weiterhin mit inkonsistenter Berichterstattung und Attribution auf großen Streaming-Plattformen konfrontiert, was Budgetverschiebungen vom traditionellen Fernsehen hin zu Connected TV verlangsamt, trotz wachsender Zielgruppenreichweite.