
Gerstentee-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
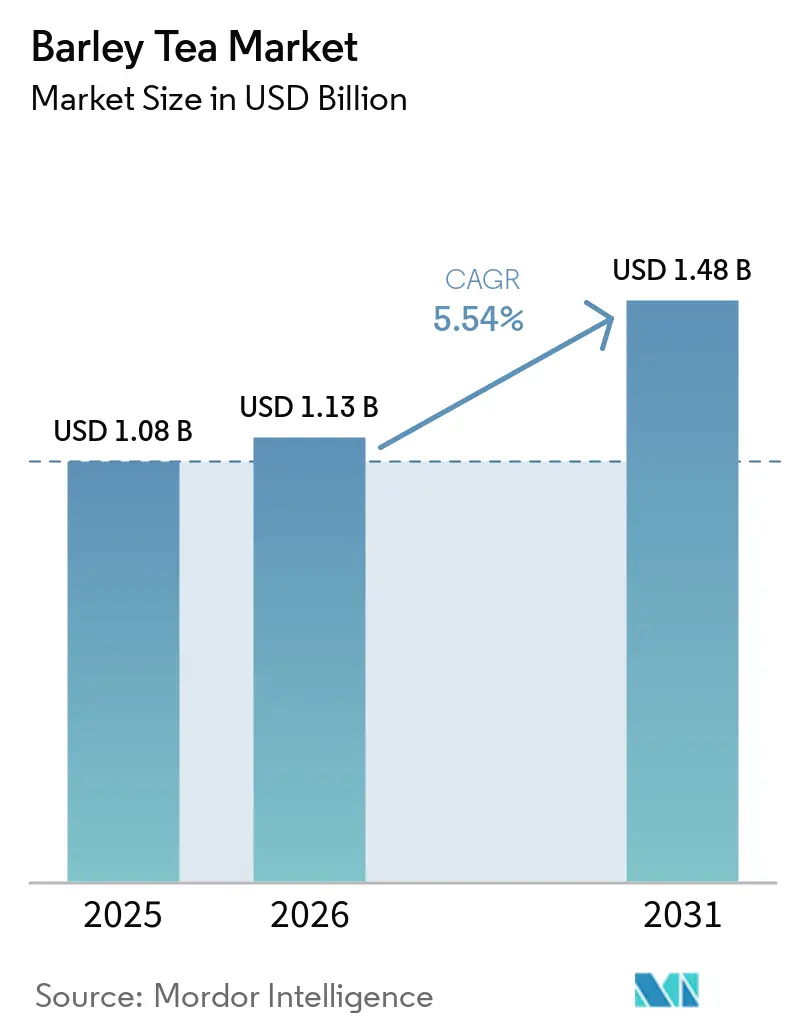
| Marktgröße (2026) | 1.13 Milliarden US-Dollar |
| Marktgröße (2031) | 1.48 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.54 % |
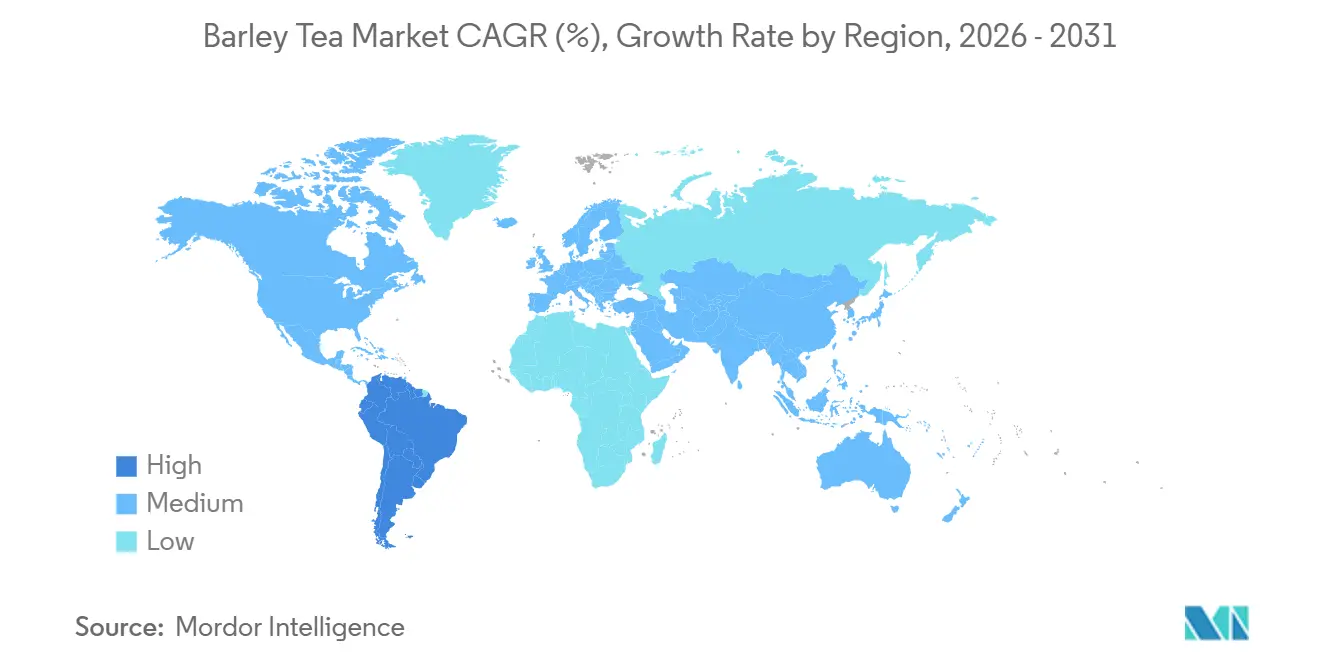
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
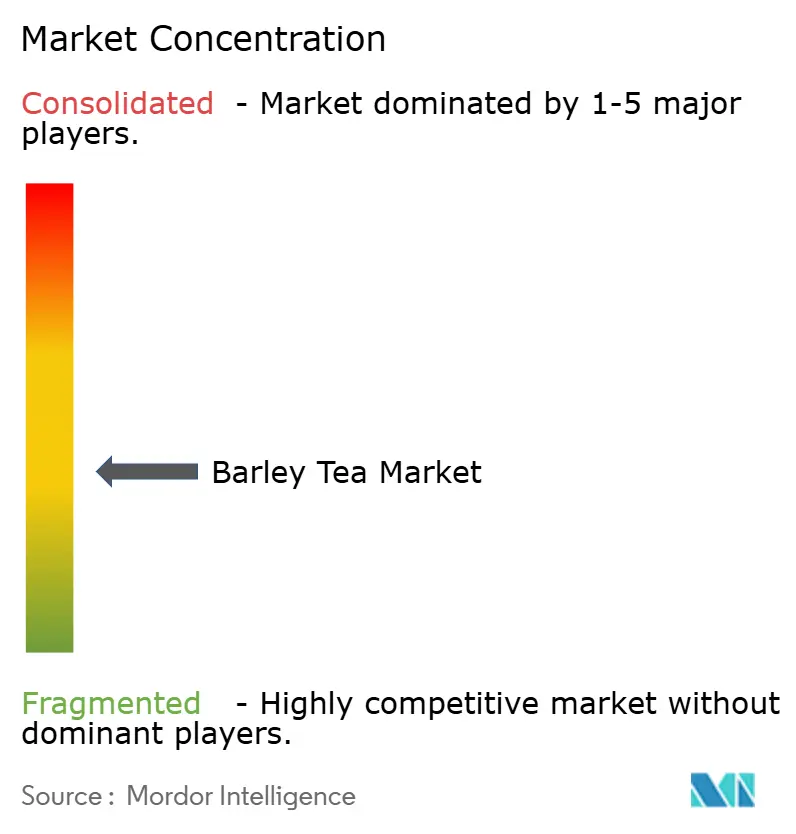
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Gerstentee-Marktanalyse von Mordor Intelligence
Die Größe des Gerstentee-Marktes wird voraussichtlich von 1,08 Milliarden USD im Jahr 2025 auf 1,13 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 5,54 % über den Zeitraum 2026–2031 einen Wert von 1,48 Milliarden USD erreichen. Die Nachfrage wird durch Verbraucher gestützt, die koffeinfreie, zuckerarme Hydratationsoptionen suchen, die in den Alltag passen. Die Kategorie profitiert auch von etablierten Konsumgewohnheiten in Ostasien, wo Gerstentee als Alternative zu Wasser verwendet und in selbst gebrühten sowie trinkfertigen Formaten angeboten wird. Die Produktentwicklung bewegt sich in Richtung funktioneller Zutaten, Geschmackserweiterungen und Verpackungsformaten, die den Hydrationsbedarf im Sommer decken. Der Online-Einzelhandel kann die physische Regalzugangshürde für kleinere Marken und importierte Produkte außerhalb Asiens verringern. Die Versorgungsbedingungen bleiben ein Problem, da die inländische Gerstenverfügbarkeit in Japan enger geworden ist, da die Landwirte auf stärkere Reispreise reagieren.
Wichtigste Erkenntnisse des Berichts
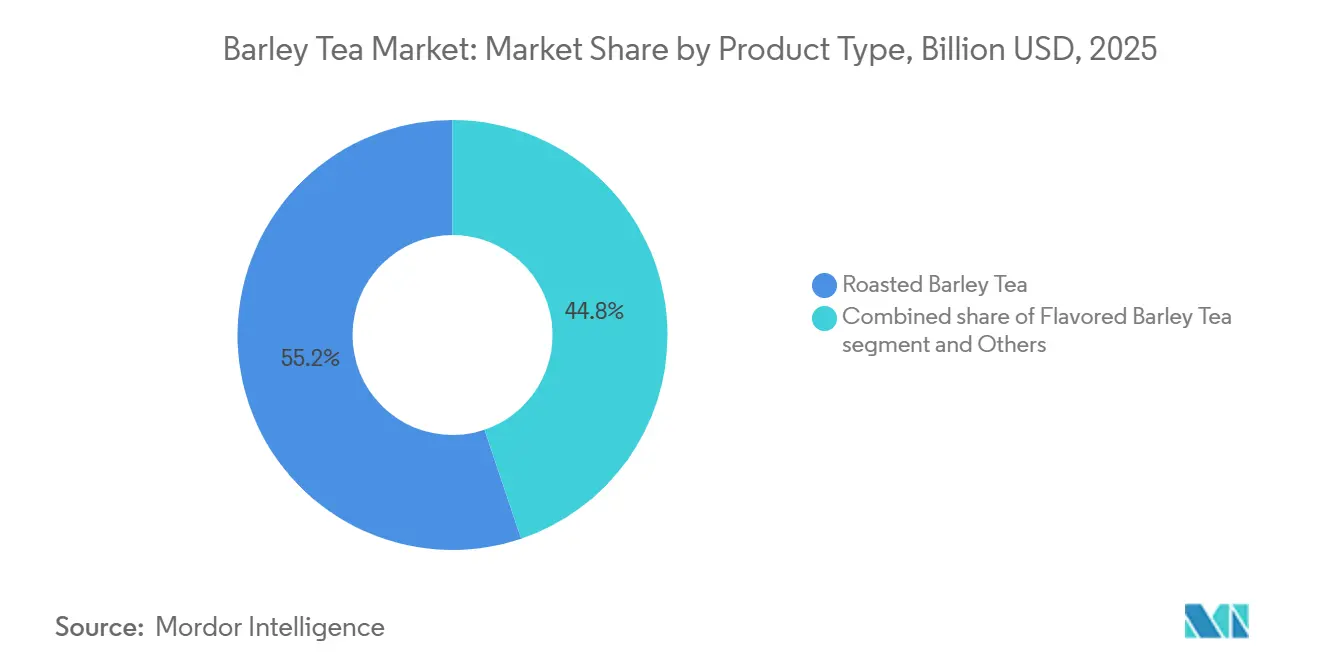
- Nach Produkttyp hielt gerösteter Gerstentee im Jahr 2025 einen Umsatzanteil von 55,18 %, während aromatisierter Gerstentee bis 2031 voraussichtlich mit einer CAGR von 6,29 % wachsen wird.
- Nach Form hielten Teebeutel im Jahr 2025 einen Umsatzanteil von 64,18 %, während loser Gerstentee bis 2031 voraussichtlich mit einer CAGR von 6,63 % wachsen wird.
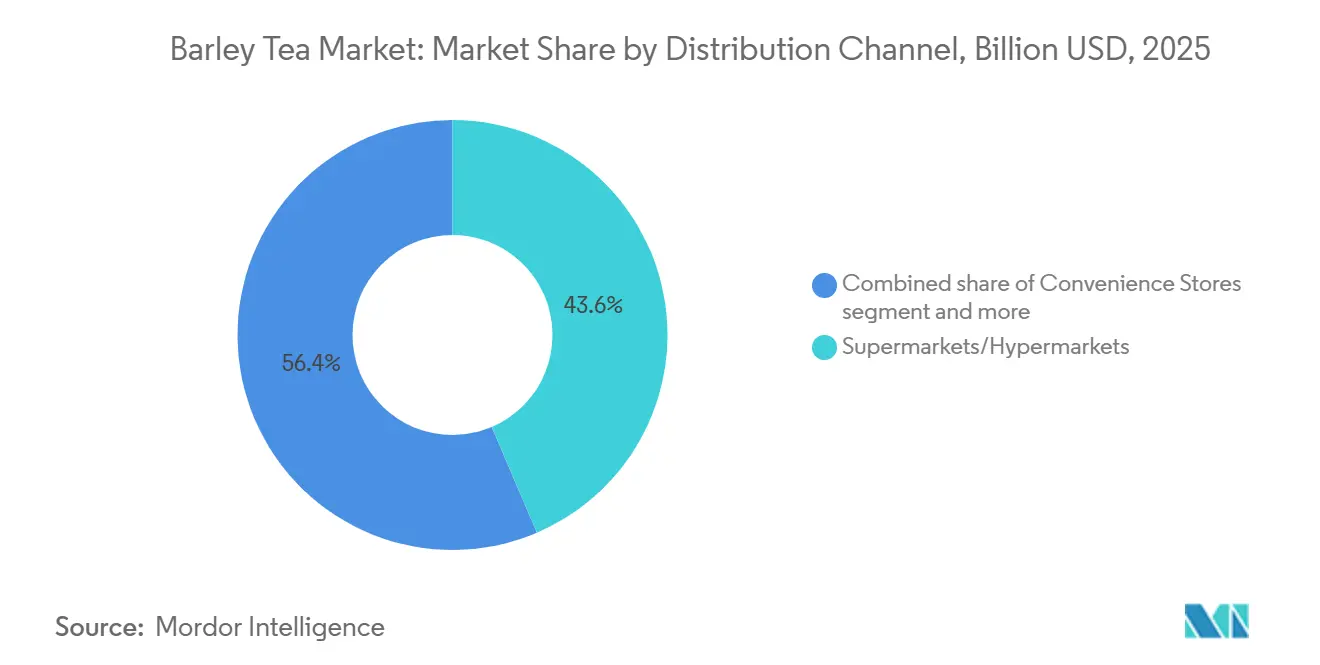
- Nach Vertriebskanal hielten Supermärkte und Hypermärkte im Jahr 2025 einen Umsatzanteil von 43,58 %, während Online-Einzelhandelsgeschäfte bis 2031 voraussichtlich mit einer CAGR von 7,12 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 54,88 %, während Südamerika bis 2031 voraussichtlich mit einer CAGR von 6,54 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach koffeinfreien Getränken | +1.2% | Global, am stärksten in Nordamerika, Europa und dem städtischen Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Zunehmendes Bewusstsein für Gesundheit und Wohlbefinden | +1.0% | Global, insbesondere Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Starker kultureller Konsum in Ostasien | +0.8% | Japan, Südkorea, China und Südostasien | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach funktionellen Getränken | +0.7% | Nordamerika und Europa, mit sekundärer Relevanz im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Präferenz für Getränke mit niedrigem oder keinem Zuckergehalt | +0.9% | Global, insbesondere China, Japan, Südkorea und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Wachsendes internationales Interesse an asiatischen Getränken | +0.6% | Nordamerika, Europa, Naher Osten und Südamerika in einer frühen Phase | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach koffeinfreien Getränken
Die wachsende Nachfrage nach koffeinfreien Getränken treibt das Interesse an Gerstentee an, da Verbraucher zunehmend Getränke suchen, die den ganzen Tag über ohne die stimulierenden Wirkungen von Koffein konsumiert werden können. Im Jahr 2024 gaben 19 % der US-amerikanischen Verbraucher, die bestimmte Lebensmittelzutaten kennen, an, Koffein aktiv zu meiden, was eine messbare Präferenz für die Reduzierung der Koffeinaufnahme unterstreicht. Dieser Wandel ermutigt Verbraucher, natürlich koffeinfreie Alternativen zu Kaffee, schwarzem Tee und Energydrinks zu erkunden[1]. Gerstentee, der traditionell ohne Koffein konsumiert wird, passt gut zu dieser Präferenz und bietet gleichzeitig ein vertrautes teebasiertes Getränkeerlebnis. Seine Eignung für den heißen und kalten Konsum unterstützt seine Verwendung bei verschiedenen Gelegenheiten zusätzlich. Das wachsende Bewusstsein für die Koffeinaufnahme erweitert daher die Verbraucherbasis für Gerstentee, insbesondere unter gesundheits- und wellnessbewussten Verbrauchern, die alltägliche Getränkealternativen suchen.
Zunehmendes Bewusstsein für Gesundheit und Wohlbefinden
Zunehmendes Gesundheits- und Wellnessbewusstsein ermutigt Verbraucher, gesündere Entscheidungen bei ihrem alltäglichen Getränkekonsum zu treffen. Das wachsende Bewusstsein für übermäßigen Zuckergehalt, künstliche Zutaten und die ernährungsphysiologischen Nachteile herkömmlicher Erfrischungsgetränke verlagert die Nachfrage hin zu einfacheren Getränkeoptionen. Gerstentee passt zu diesem Trend, da er von Natur aus koffeinfrei ist und regelmäßig ohne Zuckerzusatz konsumiert werden kann. Sein milder Geschmack und seine Eignung für den heißen und kalten Konsum unterstützen seinen Reiz als Alltagsgetränk zusätzlich. Verbraucher zeigen auch ein größeres Interesse an traditionellen Getränken, die zu wellnessorientierten Lebensstilen passen. Dieser Wandel hin zu einem gesünderen und bewussteren Konsum unterstützt die Verbreitung von Gerstentee in Haushalten.
Starker kultureller Konsum in Ostasien
Der langjährige kulturelle Konsum von Gerstentee in Ostasien bietet eine starke Grundlage für das Marktwachstum, insbesondere in Japan, Südkorea und anderen Teilen der Region. Gerstentee wird traditionell als Alltagsgetränk in Haushalten, Restaurants und Gastronomieeinrichtungen konsumiert, was eine konsistente Verbrauchervertrautheit unterstützt. In Japan wird Mugicha während der wärmeren Monate weit verbreitet konsumiert, während Gerstentee auch das ganze Jahr über Teil des routinemäßigen Getränkekonsums ist. In Südkorea ist Boricha ebenfalls ein vertrautes traditionelles Getränk, das in Haushalten und Restaurants serviert wird. Diese etablierte kulturelle Akzeptanz senkt die Hürden für den Erstkauf und unterstützt den Wiederholungskonsum bei Verbrauchern.
Präferenz für Getränke mit niedrigem oder keinem Zuckergehalt
Die wachsende Verbraucherpräferenz für zucker- und zuckerfreie Getränke unterstützt die Nachfrage nach Gerstentee, da Verbraucher sich ihrer täglichen Zuckeraufnahme bewusster werden. Die WHO empfiehlt, die Aufnahme von freiem Zucker auf unter 10 % der gesamten täglichen Energiezufuhr zu begrenzen, und legt nahe, dass eine Reduzierung der Aufnahme auf unter 5 % zusätzliche gesundheitliche Vorteile bieten kann, was den Wandel hin zu einem geringeren Zuckerkonsum verstärkt[2]. Dieses wachsende Bewusstsein ermutigt Verbraucher, ihre Abhängigkeit von zuckerhaltigen Erfrischungsgetränken, aromatisierten Getränken und anderen zuckerreichen Optionen zu reduzieren. Gerstentee ist gut positioniert, um von diesem Trend zu profitieren, da er ohne Zuckerzusatz konsumiert werden kann und dabei einen milden, natürlich gerösteten Geschmack bietet. Seine Eignung als Alltagsgetränk stärkt seinen Reiz bei gesundheitsbewussten Verbrauchern, die zuckerärmere Alternativen suchen, zusätzlich.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Verbraucherbekanntheit außerhalb Asiens | -0.5% | Nordamerika, Südamerika, Naher Osten und Afrika sowie das übrige Europa | Mittelfristig (2–4 Jahre) |
| Ernährungseinschränkung durch Gluten | -0.3% | Global, mit Schwerpunkt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausgeprägtes geröstetes Geschmacksprofil | -0.2% | Nordamerika, Südamerika und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Starker Wettbewerb durch Substitutionsgetränke | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Verbraucherbekanntheit außerhalb Asiens
Die begrenzte Verbraucherbekanntheit außerhalb Asiens bleibt ein Hemmnis für den Gerstentee-Markt, da das Getränk bei Verbrauchern in westlichen und anderen nicht-asiatischen Märkten relativ wenig bekannt ist. Im Gegensatz zu Kaffee, schwarzem Tee und Kräuteraufgüssen hat Gerstentee in diesen Regionen eine begrenzte Präsenz in den gängigen Getränkeportfolios und alltäglichen Konsumgewohnheiten. Verbraucher sind möglicherweise auch mit seinem gerösteten Geschmacksprofil und den traditionellen Zubereitungsmethoden nicht vertraut, was Hürden für den Produktversuch und Wiederholungskäufe schafft. Begrenzter Regalplatz im Einzelhandel und geringere Sichtbarkeit in Supermärkten, Cafés und Gastronomieeinrichtungen schränken die Verbraucherexposition weiter ein. Darüber hinaus können Hersteller mit höheren Marketing- und Aufklärungskosten konfrontiert sein, um das Geschmacksprofil, das koffeinfreie Profil und die Konsumgelegenheiten des Produkts zu kommunizieren.
Ernährungseinschränkungen durch Gluten
Glutenbedingte Ernährungseinschränkungen können den Gerstentee-Markt hemmen, da Gerste von Natur aus Gluten enthält, was herkömmliche gerstenbasierte Getränke für Verbraucher, die strenge glutenfreie Diäten einhalten, ungeeignet macht. Die Celiac Disease Foundation schätzt, dass die Zöliakie weltweit etwa 1 von 100 Menschen betrifft, obwohl nur etwa 30 % der betroffenen Personen ordnungsgemäß diagnostiziert werden[3]. Dies schafft ein definiertes Verbrauchersegment, das Gerstentee aufgrund von Bedenken hinsichtlich der Glutenexposition meiden kann. Die Einschränkung ist besonders relevant für Verbraucher mit Zöliakie oder Glutensensitivität, die Getränkezutaten vor dem Kauf sorgfältig prüfen. Da das Bewusstsein für glutenfreie Diäten zunimmt, könnten Verbraucher zunehmend natürlich glutenfreie Alternativen wie Kräuter-, Frucht- oder getreidfreie Tees bevorzugen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Gerösteter Gerstentee hält die KernpositionGerösteter Gerstentee hatte den größten Anteil am Gerstentee-Markt nach Produkttyp und repräsentierte im Jahr 2025 55,18 % des Umsatzes. Seine führende Position wird durch die etablierte Verbrauchervertrautheit mit geröstetem Gerstentee in den wichtigsten asiatischen Märkten gestützt, wo er traditionell als Alltagsgetränk konsumiert wird. Das charakteristische geröstete Aroma und das natürlich koffeinfreie Profil des Produkts machen es für den regelmäßigen Konsum in verschiedenen Altersgruppen geeignet. Das wachsende Verbraucherinteresse an nicht koffeinhaltigen und natürlich positionierten Getränken unterstützt die Nachfrage nach geröstetem Gerstentee weiter. Darüber hinaus hilft seine Verfügbarkeit in praktischen Formaten wie Teebeuteln und trinkfertigen Produkten den Herstellern, eine breitere Verbraucherbasis über den traditionellen Loseblatt-Konsum hinaus zu erreichen.
Aromatisierter Gerstentee wird voraussichtlich der am schnellsten wachsende Produkttyp sein, wobei der Umsatz bis 2031 voraussichtlich mit einer CAGR von 6,29 % wachsen wird. Das Segment profitiert von der wachsenden Präferenz der Verbraucher für neuartige und differenzierte Getränkeerlebnisse, während die wahrgenommenen natürlichen Vorteile von Gerstentee erhalten bleiben. Hersteller integrieren zunehmend Aromen, um die Attraktivität von Gerstentee bei jüngeren Verbrauchern und solchen zu erweitern, die traditionellen gerösteten Gerstentee möglicherweise als weniger unverwechselbar empfinden. Geschmacksvariationen können auch die Produktprämiumisierung unterstützen, indem sie Möglichkeiten für vielfältigere und differenziertere Produktangebote schaffen. Die Expansion moderner Einzelhandels- und E-Commerce-Kanäle verbessert den Verbraucherzugang zu aromatisiertem Gerstentee und ermöglicht es Marken, eine breitere Palette von Varianten einzuführen.

Nach Form:
Teebeutel führen den Haushaltskonsum anTeebeutel hatten den größten Anteil am Gerstentee-Markt nach Form und repräsentierten im Jahr 2025 64,18 % des Umsatzes. Ihre dominante Position wird in erster Linie durch den Komfort und die einfache Zubereitung gestützt, die sie im Vergleich zu losem Gerstentee bieten. Teebeutel ermöglichen es Verbrauchern, Gerstentee schnell mit minimalem Aufwand zuzubereiten, was sie gut für zunehmend beschäftigte Lebensstile und Konsumgelegenheiten unterwegs geeignet macht. Ihre standardisierte Portionierung sorgt auch für konsistenten Geschmack und gleichmäßige Brühergebnisse, was den Verbraucherkomfort und die Produktzuverlässigkeit verbessert. Darüber hinaus stärkt die weite Verfügbarkeit von Teebeuteln in Supermärkten, Convenience-Stores, Teefachgeschäften und Online-Plattformen ihre Zugänglichkeit.
Loser Gerstentee wird voraussichtlich die am schnellsten wachsende Form sein, wobei der Umsatz bis 2031 voraussichtlich mit einer CAGR von 6,63 % wachsen wird. Das Segment gewinnt bei Verbrauchern an Bedeutung, die traditionellen Zubereitungsmethoden und einer größeren Kontrolle über die Stärke und Menge des beim Brühen verwendeten Tees Priorität einräumen. Loser Gerstentee spricht auch Verbraucher an, die ein authentischeres Gerstentee-Erlebnis suchen, insbesondere in Märkten, in denen das Getränk etablierte kulturelle und Konsumtraditionen hat. Das wachsende Interesse an natürlichen und minimal verarbeiteten Getränkeformaten unterstützt die Nachfrage nach losen Produkten weiter. Das Format bietet auch Flexibilität für den Haushaltskonsum, da Verbraucher die Brühmengen entsprechend ihren individuellen Präferenzen und Konsumgelegenheiten anpassen können.
Nach Vertriebskanal:
Supermärkte und Hypermärkte bleiben der HauptkanalSupermärkte und Hypermärkte hatten im Jahr 2025 einen Umsatzanteil von 43,58 %. Sie sind zentral für die Haushaltsversorgung in asiatischen und europäischen Märkten. Ihre Größe unterstützt einen breiten Regalzugang für Teebeutel, lose Produkte und trinkfertige Flaschen. Einzelhandelsaktionen und sichtbare Regalplatzierung können auch Käufe bekannter Marken unterstützen. Convenience-Stores spielen in Japan und Südkorea eine wichtige sekundäre Rolle, da sie den unmittelbaren Konsumbedarf decken. Einzelhandelspartnerschaften können Herstellern eine Möglichkeit bieten, Produkteinführungen auf spezifische Einkaufsgelegenheiten abzustimmen. Große Geschäfte können mehrere Packungsgrößen und Formate in einem Teeregal zeigen. Dies hilft Stammkunden, Produkte für den Heimgebrauch, auf Reisen oder für den sofortigen Konsum auszuwählen. Der Kanal kann etablierten Marken auch während saisonaler Nachfragespitzen eine stetige Sichtbarkeit verschaffen.
Online-Einzelhandelsgeschäfte werden voraussichtlich bis 2031 mit einer CAGR von 7,12 % wachsen. Der Kanal kann die Regalzugangshürde verringern, die Nischenimportprodukte außerhalb Asiens betrifft. Er ermöglicht es Verbrauchern auch, direkt nach koffeinfreien Getreidetee-Produkten zu suchen. Grenzüberschreitende Verkäufer und Direktverbrauchermarken können den Online-Einzelhandel nutzen, um Verbraucher zu erreichen, die bereits an asiatischen Getränken interessiert sind. Digitale Kanäle können detaillierte Produktinformationen bereitstellen, was nützlich ist, wenn das Geschmacksprofil einer Erklärung bedarf. Suchfunktionen ermöglichen es Käufern auch, Packungsgrößen und Zubereitungsformate vor der Produktauswahl zu vergleichen. Online-Angebote können Wiederholungskäufe nach einem ersten Versuch erleichtern. Diese Vorteile sind für Teebeutel, losen Tee und trinkfertige Produkte relevant.
Geografische Analyse
APAC-Gerstenteemarkt
Asien-Pazifik hatte den größten Anteil am globalen Gerstenteemarkt und repräsentierte im Jahr 2025 54,88 % des Umsatzes. Die Dominanz der Region ist in erster Linie auf den langjährigen Konsum von Gerstentee in Ländern wie Japan, Südkorea und China zurückzuführen, wo er weithin als traditionelles, koffeinfreies Getränk anerkannt ist. Die starke Vertrautheit der Verbraucher mit gerstenbasierten Getränken unterstützt den wiederkehrenden Haushaltskonsum und bietet eine stabile Nachfragebasis für den Markt. Darüber hinaus fördern ein wachsendes Gesundheitsbewusstsein und das Interesse an natürlich positionierten Getränken die Verbraucher dazu, Gerstentee in ihre täglichen Getränkeroutinen zu integrieren.
Südamerika-Gerstenteemarkt
Südamerika wird voraussichtlich der am schnellsten wachsende regionale Markt sein, wobei der Umsatz bis 2031 mit einem CAGR von 6,54 % wachsen soll. Das Wachstum wird durch das zunehmende Interesse der Verbraucher an funktionalen und natürlich positionierten Getränken unterstützt, da die Verbraucher Alternativen zu herkömmlichen koffeinhaltigen Getränken suchen. Die zunehmende Bekanntheit asiatischer Getränkeprodukte über internationale Einzelhandels-, E-Commerce- und Gastronomiekanäle verbessert auch das Verbraucherbewusstsein für Gerstentee in der gesamten Region. Die wachsende Verfügbarkeit importierter und lokal vertriebener Spezialitätentees macht Gerstentee für Verbraucher außerhalb traditioneller Teetrinksegmente zugänglicher.
EMEA- und Nordamerika-Gerstenteemarkt
Europa, Nordamerika sowie der Nahe Osten & Afrika stellen aufstrebende Märkte für Gerstentee dar, unterstützt durch das wachsende Interesse an koffeinfreien, natürlichen und gesundheitsorientierten Getränken. Die Nachfrage wird insbesondere durch asiatische Verbrauchergemeinschaften und die zunehmende Bekanntheit internationaler Teeprodukte über Spezialeinzelhändler und Online-Plattformen beeinflusst. Die Produktdiversifizierung in Teebeutel, aromatisierte Varianten und trinkfertige Formate trägt ebenfalls dazu bei, die Verbraucherattraktivität zu verbreitern. Die im Vergleich zu Asien-Pazifik geringere Vertrautheit der Verbraucher mit Gerstentee begrenzt jedoch die aktuelle Marktgröße dieser Regionen.
Wettbewerbslandschaft
Der Gerstentee-Markt ist mäßig fragmentiert, wobei der Wettbewerb auf etablierte Teehersteller, regionale Produzenten, Spezialgetränkeunternehmen und aufstrebende Marken verteilt ist. Die Präsenz mehrerer inländischer und internationaler Akteure begrenzt die Dominanz eines einzelnen Unternehmens und schafft ein wettbewerbsfähiges Umfeld in den wichtigsten regionalen Märkten. Etablierte Akteure profitieren von starker Markenbekanntheit, umfangreichen Vertriebsnetzen und Verbrauchervertrautheit, während kleinere Unternehmen durch Nischenpositionierung und lokalisierte Angebote konkurrieren.
Produktdifferenzierung ist eine wichtige Wettbewerbsstrategie unter den Marktteilnehmern. Unternehmen erweitern ihre Portfolios über geröstete, aromatisierte, lose und Teebeutelformate, um unterschiedlichen Verbraucherpräferenzen und Konsumgelegenheiten gerecht zu werden. Die Akteure konzentrieren sich auch auf Verpackungsinnovationen, praktische Formate und natürliche oder koffeinfreie Positionierung, um die Produktattraktivität zu stärken. Die Einführung neuer Aromen und trinkfertiger Formate hilft Unternehmen weiter, jüngere Verbraucher anzusprechen und Gerstentee über traditionelle Konsummuster hinaus zu erweitern.
Unternehmen konzentrieren sich auch auf die Ausweitung des Vertriebs und die geografische Durchdringung, um ihre Marktpositionen zu stärken. Führende und aufstrebende Akteure erhöhen die Produktverfügbarkeit über Supermärkte und Hypermärkte, Convenience-Stores, Teefachgeschäfte, Gastronomieeinrichtungen und E-Commerce-Plattformen. Die Expansion in Regionen außerhalb der traditionellen Gerstentee-Konsummärkte, insbesondere Europa, Nordamerika und Südamerika, bietet zusätzliche Wachstumschancen.
Marktführer in der Gerstentee-Branche
-
ITO EN, Ltd.
-
Suntory Holdings Limited
-
Kirin Holdings Company, Limited
-
Otsuka Pharmaceutical Co., Ltd.
-
Sanei Kosan Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Gerstenteemarkt Unternehmen in diesem Bericht
- ITO EN, Ltd.
- Suntory Holdings Limited
- Kirin Holdings Company, Limited
- Otsuka Pharmaceutical Co., Ltd.
- Sanei Kosan Co., Ltd.
- Harada Tea Processing Co., Ltd.
- JIN-DA CO., LTD.
- Dongsuh Foods Corporation
- Nikken Foods Co., Ltd.
- Ten Ren Tea Company, Ltd.
- Hakubaku Co., Ltd.
- Odani Kokufun Co., Ltd.
- The Canadian Barley Tea Company
- New Mexico Tea Company
- The Republic of Tea, Inc.
- Sugimoto Tea Company
- Pokka Sapporo Food & Beverage Ltd.
- Lotte Corporation
- Kikkoman Corporation
- Uni-President Enterprises Corporation
Neueste Industrielle Entwicklungen in Gerstenteemarkt
- Juli 2026: ECHIGO-TSUMARI ART FIELD und Oisix brachten einen pestizidfreien, zu 100 % aus inländischen Quellen stammenden Rokujo-Gerstentee neu auf den Markt, der von der Kawahara Flour Mill produziert wird. Das Produkt verwendet handwerkliche Doppelröstverfahren, um eine größere Geschmackskomplexität und -schichtung zu erzielen, und stärkt damit seine Positionierung als hochwertiges und nachhaltigkeitsorientiertes Gerstentee-Angebot.
- Juni 2026: ITO EN brachte die Kenko Mineral Mugicha MLB Club Mascot Special Edition Bottle über Seven-Eleven und große japanische Einzelhändler auf den Markt. Das Produkt in limitierter Auflage erzielte eine starke Verbraucherbindung, wobei innerhalb von zwei Wochen 25 Millionen Einheiten verkauft wurden, was die Wirksamkeit von sportthematischen Kooperationen und Sammelverpackungen zur Förderung des Gerstentee-Konsums belegt.
- Mai 2026: ITO EN brachte Kenko Mineral Mugicha Ice Slurry auf den Markt, einen Gerstentee im gefrorenen Beutelformat, der als erstes Produkt dieser Art in Japans Teekategorie positioniert ist. Das innovative Format bietet eine praktische und erfrischende Konsumption, die besonders für heiße Wetterbedingungen geeignet ist, und erweitert den Gerstentee über herkömmliche Flaschen- und Aufgussformate hinaus.
- Juli 2025: Dongsuh Foods erneuerte sein Tee-Verpackungsportfolio für seine Gerstentee- und Getreideteesortiment und übernahm dabei eine vereinfachte pastellfarbene Designästhetik im Sinne von „Ruhe und Komfort”, eine aktualisierte Markentypografie und eine klarere Produktdifferenzierung. Das Redesign zielt darauf ab, die Regalattraktivität zu stärken und die Markenrelevanz bei jüngeren Verbrauchergruppen zu erhöhen.
Umfang des globalen Gerstentee-Marktberichts
Gerstentee ist ein koffeinfreies Getränk, das durch Rösten und Aufbrühen von Gerstenkörnern (Hordeum vulgare) in heißem oder kaltem Wasser hergestellt wird. Der Gerstentee-Marktbericht ist nach Produkttyp, Form, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in gerösteten Gerstentee, aromatisierten Gerstentee und Sonstige segmentiert. Nach Form ist der Markt in Loseblatt, Teebeutel und Sonstige segmentiert. Nach Vertriebskanal ist der Markt in Supermärkte/Hypermärkte, Convenience-Stores, Online-Einzelhandelsgeschäfte und andere Vertriebskanäle segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika, den Nahen Osten und Afrika segmentiert. Die Marktgröße wurde für alle oben genannten Segmente in Wertangaben in USD ermittelt.
Segmentierungsübersicht
| Gerösteter Gerstentee |
| Aromatisierter Gerstentee |
| Andere Produkttypen |
| Lose |
| Teebeutel |
| Sonstige |
| Supermärkte/Hypermärkte |
| Convenience-Stores |
| Online-Einzelhandelsgeschäfte |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Vietnam | |
| Indonesien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Gerösteter Gerstentee | |
| Aromatisierter Gerstentee | ||
| Andere Produkttypen | ||
| Nach Form | Lose | |
| Teebeutel | ||
| Sonstige | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Convenience-Stores | ||
| Online-Einzelhandelsgeschäfte | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Vietnam | ||
| Indonesien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Gerstentee?
Der Gerstentee-Markt wird voraussichtlich mit einer CAGR von 5,54 % von 2026 bis 2031 wachsen und von 1,13 Milliarden USD im Jahr 2026 auf 1,48 Milliarden USD bis 2031 steigen.
Welcher Gerstentee-Produkttyp führt die Verkäufe an?
Gerösteter Gerstentee führte im Jahr 2025 mit einem Anteil von 55,18 %, gestützt durch seine etablierte Rolle bei der täglichen Hydration in Japan, Südkorea und China.
Welche Form von Gerstentee wächst am schnellsten?
Loser Gerstentee wird bis 2031 voraussichtlich mit einer CAGR von 6,63 % wachsen, gestützt durch den Spezialeinzelhandel und Erzählungen über Premium-Beschaffung.
Welcher Vertriebskanal hat das höchste Wachstumspotenzial?
Online-Einzelhandelsgeschäfte werden bis 2031 voraussichtlich mit einer CAGR von 7,12 % wachsen, da sie den Zugang für importierte und Spezialprodukte verbessern.