
Marktgröße und Marktanteile für professionelle Online-Kurse in Indien
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.64 Milliarden US-Dollar |
| Marktgröße (2026) | 2.93 Milliarden US-Dollar |
| Marktgröße (2031) | 5.63 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.95 % |
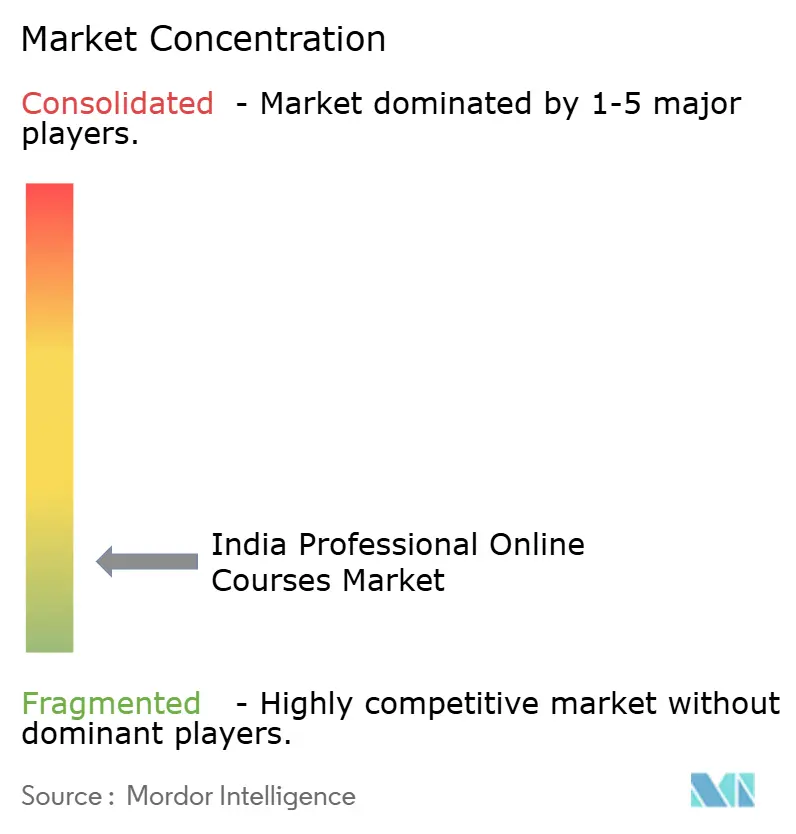
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für professionelle Online-Kurse in Indien von Mordor Intelligence
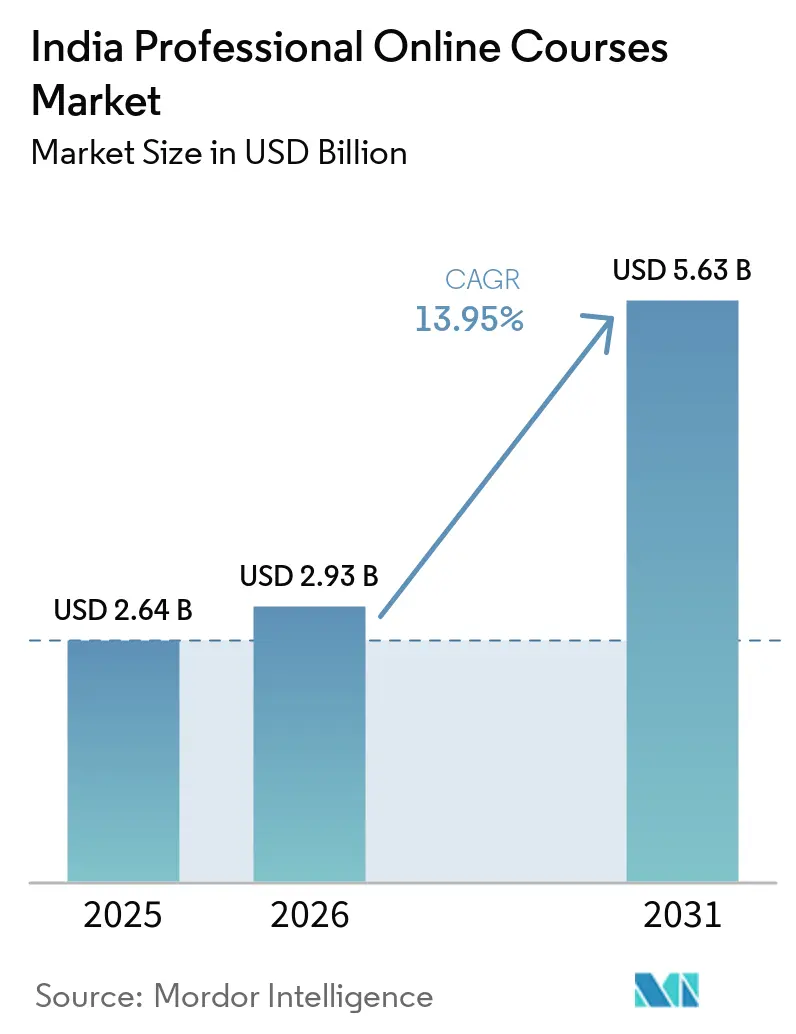
Die Marktgröße für professionelle Online-Kurse in Indien wurde im Jahr 2025 auf 2,64 Milliarden USD geschätzt und wird voraussichtlich von 2,93 Milliarden USD im Jahr 2026 auf 5,63 Milliarden USD bis 2031 wachsen, mit einer CAGR von 13,95 % während des Prognosezeitraums (2026–2031).
Indiens Wandel von der traditionellen, institutionsgeführten Kompetenzentwicklung hin zu modularen Qualifikationsnachweisen, die Arbeitgeber direkt mit spezifischen Rollen und Aufgaben verknüpfen können, treibt das Marktwachstum voran. Bei mobilen Datenpreisen von lediglich INR 13,98 (ca. USD 0,16) pro GB haben städtische und stadtnahe Berufstätige nun einen breiteren Zugang zu kostenpflichtigem digitalem Lernen – einem Bereich, den sie zuvor über campusbasierte Führungskräfteausbildung nur schwer erschließen konnten. Auch auf der Angebotsseite hat eine Formalisierung stattgefunden: Die Zahl der Hochschuleinrichtungen, die zur Angebotserstellung von Online-Programmen berechtigt sind, stieg von 58 im Jahr 2021–2022 auf 113 im Jahr 2023–2024. Gleichzeitig stieg die Zahl der genehmigten Online-Programme von 345 auf 756. Der indische Markt für professionelle Online-Kurse verzeichnet eine robuste Nachfrage von Berufstätigen, einen Anstieg bei Technologie- und Datenqualifikationen sowie ein überwiegend selbstfinanziertes B2C-Lernökosystem. Bis 2025 werden Einzellernende voraussichtlich 64,83 % des Umsatzes nach Unternehmenstyp ausmachen, wobei Technologie- und Datenkurse 28,72 % der Nachfrage auf sich vereinen. Trotz einer bescheidenen formalen Belegschaftsweiterbildungsquote von 4,1 % im Jahr 2024 unterstreichen Initiativen wie die staatlich geförderte IndiaAI-Mission mit einem Budget von INR 10.371,92 Crore (USD 1,25 Milliarden) sowie die zunehmende Abhängigkeit von Unternehmen von vierteljährlichen Kompetenzlückenanalysen einen wachsenden Bedarf. Dies schafft eine konsistente Nachfrage nach Plattformen, die Lernergebnisse nahtlos mit Einstellungsperspektiven verknüpfen und verifizierte Qualifikationsnachweise anbieten.[1]
Wichtigste Erkenntnisse des Berichts
- Nach Lernformat führten selbstgesteuerte Kurse mit einem Anteil von 57,86 % im Jahr 2025, während hybride Lernprogramme bis 2031 voraussichtlich mit einer CAGR von 15,67 % wachsen werden.
- Nach Kurstyp entfielen Technologie- und Datenkurse im Jahr 2025 auf 28,72 % der Marktgröße für professionelle Online-Kurse in Indien und werden bis 2031 voraussichtlich mit einer CAGR von 15,91 % wachsen.
- Nach Endnutzer hielten Berufstätige im Jahr 2025 einen Anteil von 42,02 %, während Studierende und Hochschulabsolventen die höchste prognostizierte CAGR von 15,34 % bis 2031 verzeichneten.
- Nach Unternehmenstyp hielten Einzellernende im Jahr 2025 einen Anteil von 64,83 % am Markt für professionelle Online-Kurse in Indien, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 14,97 % wachsen werden.
- Nach Geografie hielt Südindien im Jahr 2025 einen Anteil von 31,57 % an der Marktgröße für professionelle Online-Kurse in Indien, während Westindien bis 2031 voraussichtlich die höchste CAGR von 14,84 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für professionelle Online-Kurse in Indien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach karriereorientierter Weiterqualifizierung und Umschulung | +4.5% | National, mit höchster Intensität in Südindien und Nordindien | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung von kohorten- und mentorengeführten Lernformaten | +1.8% | National, mit früher Konzentration in städtischen Lernermärkten | Kurzfristig (≤ 2 Jahre) |
| Verlagerung von Unternehmens-Lernbudgets hin zu rollenbasiertem digitalem Training | +2.5% | National, konzentriert in IT- und ITeS-, BFSI- und Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Staatliche und ökosystemische Unterstützung für beschäftigungsorientiertes Lernen | +1.5% | National, mit vorrangigem Einsatz in Städten der Klasse 2 und 3 sowie nicht-städtischen Bezirken | Langfristig (≥ 4 Jahre) |
| KI-gestützte Personalisierung zur Verbesserung von Lernabschlüssen und -ergebnissen | +2.0% | National, mit stärkerem Effekt bei mobil-orientierten Lernenden außerhalb der Metropolen | Mittelfristig (2–4 Jahre) |
| Wachstum von nischenspezifischen berufsqualifizierenden Zertifikaten in nachgefragten technischen Bereichen | +1.2% | Technologiekorridore in Süd- und Westindien, mit steigender Nachfrage in GCC-Zentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach karriereorientierter Weiterqualifizierung und Umschulung
Der indische Markt für professionelle Online-Kurse profitiert von einem Arbeitsmarktumfeld, in dem KI-bedingte Disruption und exportgetriebenes Wachstum bei höherqualifizierten Dienstleistungen gleichzeitig stattfinden. SWAYAM hatte bis Anfang 2024 kumulativ 4 Crore Einschreibungen überschritten, was die Tiefe des Interesses am digitalen Lernen verdeutlicht – noch bevor kostenpflichtige professionelle Programme den höherwertigen Teil der Nachfrage erfassten. Das kostenpflichtige Marktsegment gewinnt an Stärke, da von Arbeitgebern anerkannte Qualifikationsnachweise Lernende von offenen Formaten hin zu verifizierten Ergebnissen ziehen. Auf Coursera wachsen die Einschreibungen indischer Lernender in generative KI-Kurse rasant; die Plattform berichtete Anfang 2024, dass sich in Indien alle 3 Minuten ein Lernender für einen generativen KI-Kurs einschreibt, was darauf hindeutet, dass die Nachfrage weiter beschleunigt statt abzuflachen. Auch die Einschreibungszusammensetzung weist auf eine breite Nachfrage hin: Managementprogramme ziehen 45 % der Online-Lernenden mit 3 bis 10 Jahren Berufserfahrung an, während Technologieprogramme starke Beteiligung von IT- und ITeS-Fachleuten (35 %) sowie BFSI-Fachleuten (20 %) verzeichnen – was Plattformen begünstigt, die mehrere Karrierewege mit arbeitgeberverknüpften Qualifikationsnachweisen bedienen können.[2]
Zunehmende Verbreitung von kohorten- und mentorengeführten Lernformaten
Der indische Markt für professionelle Online-Kurse verzeichnet eine stärkere Akzeptanz kohorten-basierter Formate, da Abschluss, Verantwortlichkeit und Vermittlungsergebnisse wichtiger werden, wenn Lernende für ihre Karriereentwicklung bezahlen. Das BS-Programm in Datenwissenschaften des IIT Madras überschritt 4 Jahre in Folge 9.000 jährliche Aufnahmen. Es hatte 177 Absolventen, über 2.500 Vermittlungen und 850 Zulassungen an Ivy-League- oder gleichwertigen globalen Institutionen hervorgebracht und damit gezeigt, dass strukturierte gemischte Lernformen starke, messbare Ergebnisse erzielen können, ohne einen Vollzeit-Campusaufenthalt zu erfordern. Das PG-Zertifikatsprogramm des IIM Nagpur und TimesPro in KI und generativer KI für Manager zeigte ebenfalls, wie institutionelle Marken ihre Reichweite durch EdTech-Partner ausweiten und dabei das Vertrauen der Arbeitgeber aufrechterhalten. Diese Programme erzielen Preise, die 3- bis 5-mal höher sind als vergleichbare selbstgesteuerte Inhalte, da Live-Sitzungen, Mentoren-Check-ins und Gruppenarbeit das Risiko des Lernabbruchs reduzieren. UpGrads 1,6 Lakh Anmeldungen für kohorten-basierte Kurzformat-Bootcamps und Zertifizierungen im Geschäftsjahr 2025 zeigten zudem, dass viele Lernende mit flexiblen Inhalten beginnen und dann zu strukturierteren Formaten wechseln, sobald der Karrierewert der Entscheidung klarer wird.
Verlagerung von Unternehmens-Lernbudgets hin zu rollenbasiertem digitalem Training
Der indische Markt für professionelle Online-Kurse profitiert von einer klaren Verlagerung der Unternehmens-Lernausgaben hin zum Aufbau rollenspezifischer technischer Kompetenzen statt breiter bewusstseinsbasierter Schulungen. Im Geschäftsjahr 2025 erhöhten 58,5 % der indischen Organisationen ihre Lern- und Entwicklungsbudgets, wobei KI- und generative KI-Schulungen den stärksten Nachfrageanstieg verzeichneten – IT und ITeS führten die Akzeptanz mit 48 % an, gefolgt von Fertigung und Lieferkette mit 14 % sowie BFSI mit 10 %. Die Nachfrage verlagert sich auch in der Unternehmenshierarchie nach oben: Die Schulung von Mitarbeitern der mittleren Ebene stieg von 15 % der Unternehmens-Lern- und Entwicklungsprogramme im Geschäftsjahr 2024 auf 35 % im Geschäftsjahr 2025, während die Nachfrage nach Schulungen auf Führungsebene im Jahresvergleich mehr als verdoppelt wurde. Diese Verlagerung begünstigt Anbieter, die gesamte Berufsgruppen mit abgestimmten Lernpfaden bedienen können, anstatt nur isolierte Module anzubieten. NIIT Learning Systems mit 110 globalen Unternehmenskunden und einem Umsatzausblick von 459 Millionen USD zum Stand Mai 2026 zeigt, wie Großkunden zunehmend auf verwaltete Schulungsdienstleistungsverträge setzen, die eine stärkere Kontinuität als Katalogabonnements bieten.
Staatliche und ökosystemische Unterstützung für beschäftigungsorientiertes Lernen
Staatliche Unterstützung stärkt den indischen Markt für professionelle Online-Kurse, indem sie den Zugang erweitert, das digitale Lernangebot formalisiert und die beschäftigungsorientierte Kompetenzentwicklung in mehr Teilen des Landes ausbaut. Die IndiaAI-Mission, unterstützt durch INR 10.371,92 Crore (USD 1,25 Milliarden), schafft institutionelle Nachfrage nach KI-fokussierten Qualifikationsnachweisen, die traditionelle Universitäten und etablierte Zertifizierungsstellen nicht in dem Tempo liefern können, das Unternehmen heute benötigen. Die Zahl der Hochschuleinrichtungen, die zur Angebotserstellung von Online-Programmen zugelassen sind, erreichte im Studienjahr 2025 113 Universitäten. Während die genehmigten Programme auf 756 stiegen, deutet dies auf eine stärkere angebotsseitige Legitimität für formale Online-Lernwege hin. PMKVY 4.0 hatte bis Dezember 2025 27,08 Lakh Kandidaten in 38 Sektoren ausgebildet, was zeigt, dass beschäftigungsorientierte Kompetenzentwicklung im Rahmen des nationalen Qualifizierungssystems in großem Maßstab vorangetrieben wird. Da sich diese Programme auf Städte der Klasse 2 und 3 ausweiten, werden private Plattformen mit anerkannten Zertifikaten und mobilorientierter Bereitstellung wahrscheinlich die Premiumschicht der Nachfrage erfassen, die über der öffentlich geförderten grundlegenden Kompetenzentwicklung liegt.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preissensibilität der Lernenden gegenüber dem wahrgenommenen Wert von Qualifikationsnachweisen | -1.8% | National, mit stärkerem Einfluss in nicht-städtischen Segmenten sowie Städten der Klasse 2 und 3 | Mittelfristig (2–4 Jahre) |
| Hohe Abbruchquoten bei selbstgesteuerten Online-Lernprogrammen | -1.5% | National, mit stärkerem Einfluss in einkommensschwachen und nicht-städtischen Segmenten | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Kursqualität und inkonsistente Anerkennung durch Arbeitgeber | -1.2% | National, mit überproportionalem Einfluss auf KMU- und Berufseinsteiger-B2C-Segmente | Langfristig (≥ 4 Jahre) |
| Begrenzte Breitbandqualität und Gerätezugang in einkommensschwachen Segmenten | -0.8% | Ostindien, Zentralindien und Städte der Klasse 3 sowie nicht-städtische Standorte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preissensibilität der Lernenden gegenüber dem wahrgenommenen Wert von Qualifikationsnachweisen
Der Preis bleibt ein Hemmnis im indischen Markt für professionelle Online-Kurse, da Lernende zwischen kostenlosen Inhalten und Premium-Markenprogrammen wählen können, die mehr als INR 3 Lakh kosten können. Diese große Spanne schafft ein Zahlungsbereitschaftsproblem für Anbieter im mittleren Preissegment, denen die Markenstärke führender Institutionen oder die Skalierung großer Plattformen fehlt. Das Vertrauen der Arbeitgeber ist ein entscheidender Konversionsfaktor: 68 % der indischen Personalmanager betrachteten von Hochschuleinrichtungen der Klasse 1 unterstützte Online-Abschlüsse als gleichwertig mit Campus-Abschlüssen. Gleichzeitig standen eigenständige Plattformzertifikate stärker in der Kritik. Deshalb werden Ratenzahlungspläne, Studiengebühren-Rückerstattungsstrukturen und vermittlungsgebundene Versprechen zu wichtigen Instrumenten im Verkauf von Premium-Programmen. Anbieter, die Lernergebnisse nicht absichern oder institutionelles Vertrauen aufbauen können, sind stärker kostenlosen Alternativen ausgesetzt und verzeichnen eine geringere Konversion in preissensiblen Märkten.
Hohe Abbruchquoten bei selbstgesteuerten Online-Lernprogrammen
Hohe Abbruchquoten bleiben ein wesentliches Hindernis für den indischen Markt für professionelle Online-Kurse, da selbstgesteuertes Lernen zwar das Volumen dominiert, aber nicht die Abschlussqualität. Lehrende am IIM Bangalore stellten fest, dass globale MOOC-Abschlussquoten oft nur 3 % bis 5 % betragen, und dasselbe Muster begrenzt den kommerziellen Wert rein asynchroner Bereitstellung, wenn Lernende glaubwürdige Ergebnisse benötigen. Der Kontrast zu kostenpflichtigen professionellen Zertifizierungen, bei denen die Abschlussquoten zwischen 40 % und 60 % liegen können, zeigt, warum strukturierte Verantwortlichkeit zu einem wichtigen Produktdifferenzierungsmerkmal geworden ist. Nicht-Abschlüsse schwächen die Lernerzufriedenheit, reduzieren Empfehlungen und können den Rückerstattungsdruck erhöhen, was die Akquisitionskosten für Plattformen steigert, die auf Skalenmarketing angewiesen sind. Dies treibt den Markt in Richtung mentorengeführter und hybrider Produkte, bei denen die Abschlussökonomie stärker ist und Arbeitgeber dem Zertifikat einen höheren Wert beimessen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lernformat: Abschlussökonomie gestaltet Formatpräferenzen um
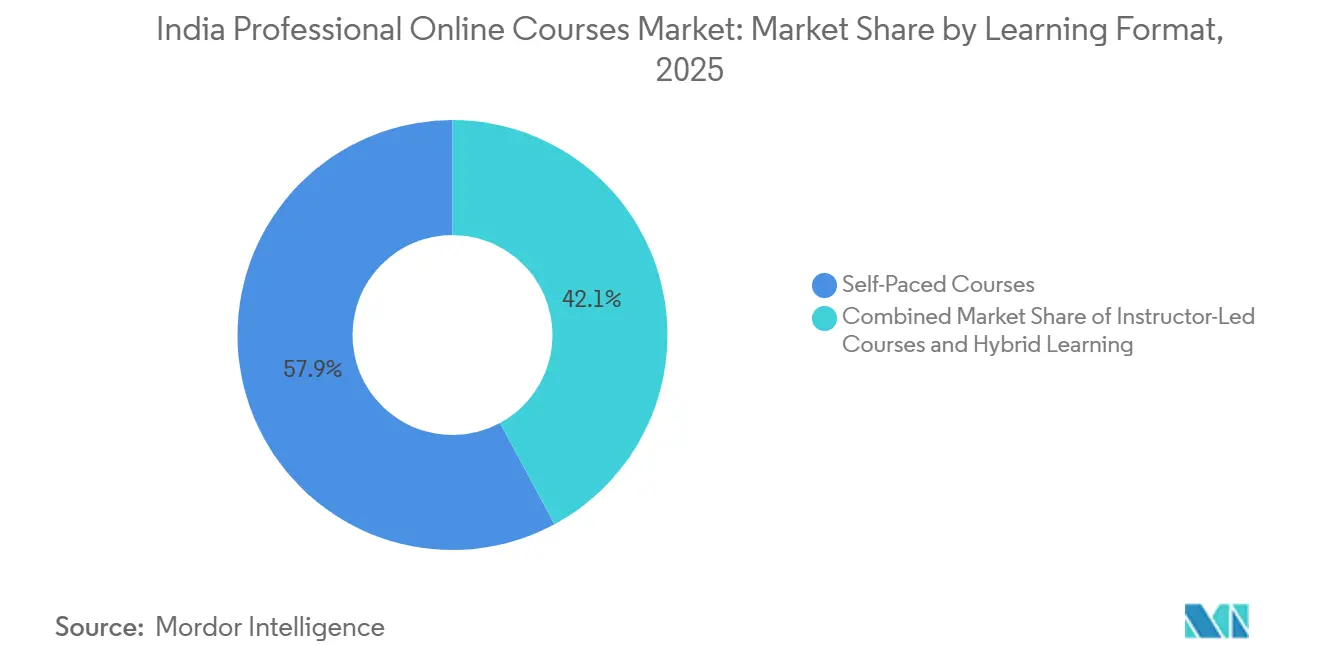
Selbstgesteuerte Kurse hielten im Jahr 2025 einen Anteil von 57,86 % am indischen Markt für professionelle Online-Kurse, was die Attraktivität von Flexibilität für berufstätige Erwachsene widerspiegelt, die Beruf, Pendelzeit und familiäre Verpflichtungen unter einen Hut bringen müssen. Dieser Volumenvorsprung beseitigt das Abschlussproblem nicht, da kostenlose selbstgesteuerte MOOCs oft nur 3 % bis 5 % Abschlussquoten aufweisen, während kostenpflichtige professionelle Zertifizierungen 40 % bis 60 % erreichen. Viele Lernende beginnen weiterhin mit selbstgesteuerten Modulen, da die Einstiegskosten niedriger und der Lernplan leichter zu kontrollieren sind. Kursleitergeführte Online-Kurse befinden sich in der Mitte des Formatmixes und bieten Online-Komfort bei gleichzeitigem Live-Expertenzugang und Echtzeit-Feedback, das Unternehmenskäufer schätzen. Dies macht kursleitergeführte Bereitstellung für Organisationen nützlich, die sichtbaren Kompetenztransfer und stärkere Teilnahmenachweise wünschen, als ein vollständig selbstverwalteter Kurs bieten kann.
Hybride Lernprogramme werden bis 2031 voraussichtlich mit einer CAGR von 15,67 % wachsen und sind damit das am schnellsten wachsende Format im indischen Markt für professionelle Online-Kurse. Das Hybridwachstum wird durch Programme angetrieben, die Online-Bereitstellung mit Campus-Immersion, Peer-Interaktion und Mentoren-Unterstützung kombinieren und dadurch die Lernerdrift reduzieren und den wahrgenommenen Wert des Zertifikats verbessern. Das gemischte Postgraduiertenprogramm in Management des IIM Ahmedabad zeigte, wie hochvertrauenswürdige Institutionen ihre Markenstärke monetarisieren können, ohne einen Vollzeit-Aufenthalt zu erfordern. Dieses Modell wird wahrscheinlich weitere Führungskräfte- und technische Angebote beeinflussen. Plattformen, die ihre Basis auf selbstgesteuerten Inhalten aufgebaut haben, fügen nun hybride Wege hinzu, um Lernende zu halten, die nach dem Abschluss von Einstiegsprogrammen tiefere Qualifikationsnachweise und klarere Berufsergebnisse anstreben. Die Formatverschiebung ist wichtig, da sie den Umsatz pro Lernerbeziehung erhöht und Anbietern eine stärkere Verteidigung gegen günstige Konkurrenz bei Standardinhalten bietet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Kurstyp: Technologie- und Datenqualifikationen verankern das Marktwachstum
Technologie- und Datenkurse hielten im Jahr 2025 einen Anteil von 28,72 % am indischen Markt für professionelle Online-Kurse und werden bis 2031 voraussichtlich mit einer CAGR von 15,91 % wachsen, womit sie im Mittelpunkt des Kategoriewachstums bleiben. Diese Führungsposition spiegelt die Verbreitung der KI-Akzeptanz, den Einstellungsbedarf softwaregetriebener Arbeitgeber und die Prämie wider, die auf Cloud-, Datenwissenschafts-, Cybersicherheits- und KI-Engineering-Kompetenzen gelegt wird. Die indische Branche für professionelle Online-Kurse ist dieser Kategorie besonders ausgesetzt, da die Unternehmensausgaben für Kompetenzen zunehmend auf technische Rollen ausgerichtet sind, die schnelle Aktualisierungen und überprüfbare Kompetenzen erfordern. Die digitalen Qualifizierungsprioritäten von MeitY und der Qualitätsrahmen der UGC unterstützen beide eine formalere Pipeline für anerkannte technische Qualifikationsnachweise. Diese Politik- und Arbeitgeberkombination ist ein Grund dafür, dass Technologie- und Datenkurse von optionaler Weiterqualifizierung zu einer Basisanforderung für einen wachsenden Anteil von Indiens Büroarbeitnehmern geworden sind.
Betriebs- und Managementkurse bleiben eine wichtige Kategorie, da sie Fachleute mit 3 bis 10 Jahren Erfahrung ansprechen, die eine Beförderung, einen Rollenwechsel oder stärkere Managementqualifikationen anstreben. Die indische Branche für professionelle Online-Kurse verzeichnet auch eine starke Nachfrage nach Finanz- und Buchhaltungskursen, da GCCs und multinationale Captive-Einheiten indienbasierte Teams ausbauen, die IFRS-, FP&A- und Risikoanalysefähigkeiten benötigen. Design und Kreativität, Sprache und Kommunikation sowie Marketing- und Vertriebskurse bedienen kleinere, aber dauerhafte Nischen, insbesondere in kundenorientierten Exportdienstleistungen und digitalen Handelsrollen. Prüfungsvorbereitungs- und Zertifizierungskurse, einschließlich PMP, Six Sigma und Cloud-Anbieter-Qualifikationen, erzielen tendenziell hohe Ticketwerte, da sie direkt mit Einstellungsscreens und Arbeitgebererstattungen verknüpft sind. Der Kursmix umfasst daher sowohl breite Karriereentwicklung als auch enge Berufsqualifizierungsbedarfe, aber der stärkste Umsatzschwung bleibt auf technologiegeführte Qualifikationsnachweise mit klarer Einstellungsrelevanz konzentriert.
Nach Endnutzer: Frühzeitiger Berufseinstieg beschleunigt sich neben dem professionellen Kern
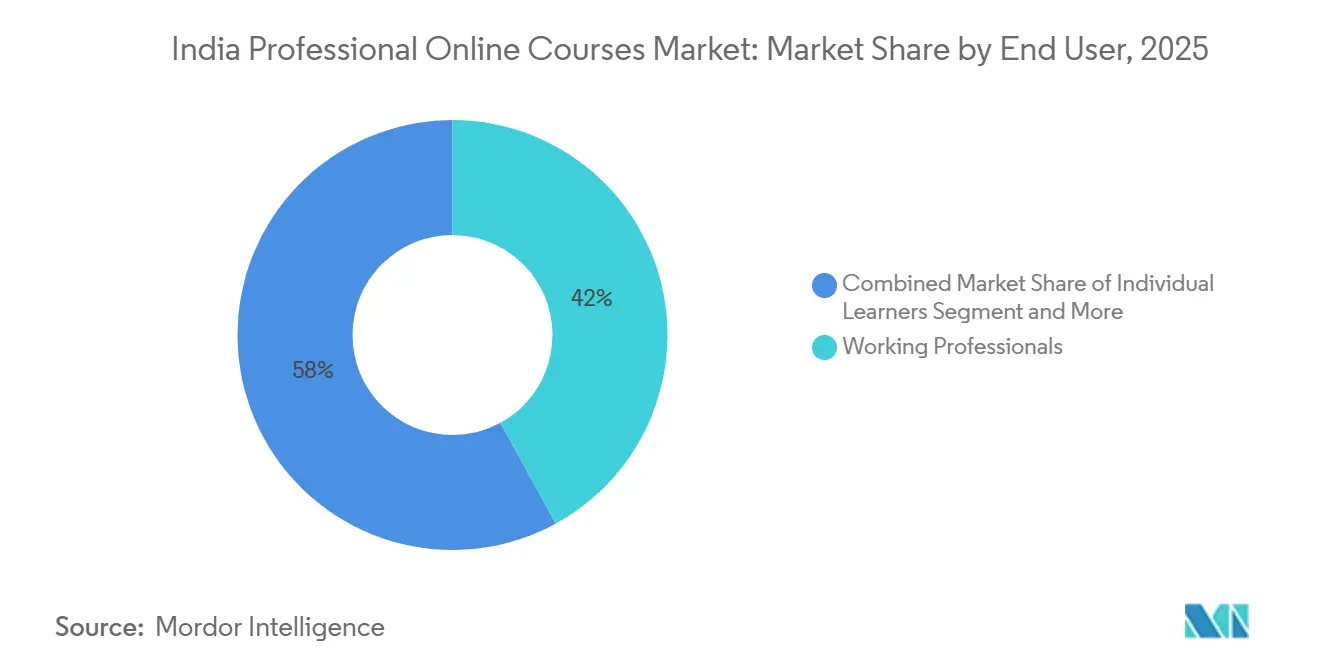
Berufstätige blieben die größte Endnutzergruppe mit einem Anteil von 42,02 % im Jahr 2025, was die langjährige Rolle von Online-Zertifikaten und Bootcamps bei der Karriereentwicklung in der Mitte des Berufslebens widerspiegelt. Diese Gruppe hat einen Großteil der Umsatzbasis durch per Ratenzahlung finanzierte Programmkäufe getragen, insbesondere in den Kategorien Technologie, Management und Führungskräfteweiterbildung. Die Nachfrage unter Berufstätigen hat sich von Nachwuchskräften auf erfahrenere Rollen ausgeweitet, da die Unternehmensschulung für Mitarbeiter der mittleren Ebene von 15 % im Geschäftsjahr 2024 auf 35 % im Geschäftsjahr 2025 stieg und die Nachfrage nach Schulungen auf Führungsebene im Jahresvergleich mehr als verdoppelt wurde. Das bedeutet, dass Plattformen nun unterschiedliche Lerntiefen bedienen müssen, von grundlegenden Auffrischungen bis hin zu KI-Programmen für Führungskräfte. Das Umsatzzentrum bleibt ausgereift, aber die Bedürfnisse darin werden vielfältiger und ergebnisorientierter.
Studierende und Hochschulabsolventen werden bis 2031 voraussichtlich mit einer CAGR von 15,34 % wachsen und sind damit das am schnellsten wachsende Endnutzersegment im indischen Markt für professionelle Online-Kurse. Ihr Aufstieg signalisiert, dass der Aufbau professioneller Qualifikationsnachweise früher im Karrierezyklus beginnt, da allgemeine Abschlüsse allein in kompetenzintensiven Einstellungsmärkten nicht mehr ausreichend sind. Einzellernende als breitere Nachfragekategorie unterstreichen weiterhin den selbstfinanzierten Charakter des Marktes, während Unternehmen durch Abonnements, Lehrplanbündel und verwaltete Dienste höhere Umsätze pro Konto erzielen. UpGrads Übernahme von Internshala im Februar 2026, die 34 bis 35 Millionen registrierte Nutzer und 450.000 Arbeitgeberverbindungen hinzufügte, zeigte, wie Plattformen Lernen, Praktika und Beschäftigung für diese jüngere Nutzerbasis enger verknüpfen. Da sich diese Verknüpfung vertieft, wird ein größerer Anteil der Nachfrage wahrscheinlich von reinen Gebührenmodellen hin zu Preisstrukturen wechseln, die stärker an Ergebnisse und Vermittlungsunterstützung gebunden sind.
Nach Unternehmenstyp: B2C-Skalierung verdeckt die KMU-Wachstumschance
Einzellernende hielten im Jahr 2025 einen Anteil von 64,83 % am indischen Markt für professionelle Online-Kurse im Unternehmenssegment, was darauf hindeutet, dass die Kategorie weiterhin stark von selbstfinanziertem Konsum abhängt. Die indische Branche für professionelle Online-Kurse wuchs auf der Grundlage städtischer, englischsprachiger Fachleute, die bereit waren, für Markenqualifikationsnachweise über Ratenzahlungsstrukturen und flexible Kursformate zu zahlen. Großunternehmen bleiben wichtig, da sie zu höheren Vertragswerten kaufen und zunehmend verwaltete Lernpartnerschaften gegenüber ad-hoc-Kurskäufen bevorzugen. NIIT Learning Systems veranschaulichte dieses Muster mit 110 Unternehmenskunden und einer Nettoumsatzbindung von über 100 % zum Stand Dezember 2025, was auf wiederkehrende Budgetanteile aus bestehenden Konten hindeutet. Der Unternehmensumsatz ist daher in weniger, aber größeren Beziehungen konzentriert, während B2C breiter, aber preissensibler bleibt.
Kleine und mittlere Unternehmen werden bis 2031 voraussichtlich mit einer CAGR von 14,97 % wachsen und sind damit die am schnellsten wachsende Käufergruppe im Unternehmenstyp. Dieser Teil der indischen Branche für professionelle Online-Kurse wurde bisher unterversorgt, da viele Plattformen ihre Vertriebs-, Abrechnungs- und Supportmodelle entweder auf direkte Verbraucher oder Großunternehmenskonten ausgerichtet haben. Um KMU-Budgets zu gewinnen, sind LMS-Integration, Lehrplanabbildung, Compliance-Berichterstattung und Mengenkonditionen erforderlich, die verbraucherorientierte Plattformen noch aufbauen. Indiens mehr als 1.700 Global Capability Centers liegen auch zwischen klassischen KMU- und Großunternehmensdefinitionen, da sie einen hohen Lernbedarf, aber eine ungleichmäßige interne Lern- und Entwicklungsreife aufweisen können. Dies schafft bedeutenden Freiraum für Plattformen, unternehmensgerechte Bereitstellung ohne die Komplexität oder Preisgestaltung eines großen verwalteten Dienstleistungsvertrags anzubieten.
Geografische Analyse
was es zum größten regionalen Beitragenden machte. Karnataka, Tamil Nadu, Telangana und Kerala bieten dichte IT- und ITeS-Beschäftigung, hohe Alphabetisierung und starke digitale Akzeptanz, was die Hürden für die Akzeptanz von karrieregebundenem Online-Lernen senkt. Karnataka machte 2025 14 % der indischen Einschreibungen in generative KI-Kurse auf Coursera aus, während Tamil Nadu 11 % beitrug, was die starke Technologiebelegschaft der Region widerspiegelt. Staatliche Initiativen wie die Naan-Mudhalvan-Plattform in Tamil Nadu und das T-Hub-Ökosystem in Telangana erweitern auch die adressierbare Lernerbasis über Mitarbeiter hinaus, die bereits in großen Unternehmenssystemen tätig sind. ICRIERs Klassifizierung von Karnataka, Tamil Nadu, Kerala und Telangana als fortgeschrittene Digitalisierer unterstützt die Ansicht, dass Südindien das erste Testfeld für Premium-Kohorten, hybride Formate und regionalsprachige professionelle Lernmodelle bleiben wird.
Westindien wird bis 2031 voraussichtlich mit einer CAGR von 14,84 % wachsen und ist damit die am schnellsten wachsende Geografie im indischen Markt für professionelle Online-Kurse. Maharashtra allein machte 2025 20 % der indischen Einschreibungen in generative KI-Kurse auf Coursera aus, und seine Lernenden repräsentierten 9,17 % der nationalen Online-Lernervolumina, was eine starke Nachfragetiefe im Bundesstaat bestätigt. Mumbai und Pune unterstützen die Nachfrage aus den BFSI- und IT-Dienstleistungssektoren, während Ahmedabad als GCC- und Startup-Ziel an Bedeutung gewinnt und mehr Gujarat-Lernende in kostenpflichtige professionelle Bildung zieht. Das höhere Pro-Kopf-Einkommen im Maharashtra- und Gujarat-Gürtel reduziert den Preiswiderstand und unterstützt eine stärkere Akzeptanz von Premium-Kohorten- und Hybridformaten als der nationale Durchschnitt. Die Region profitiert auch von fertigungsintensiven Bundesstaaten, in denen die Automatisierung Berufsrollen verändert und die Nachfrage nach rollenspezifischen digitalen Zertifizierungen in Sektoren wie Automobil, Pharmazeutika und Chemikalien steigert.
Nordindien hielt 2025 eine starke Position, wobei Delhi-NCR zu upGrads Top-5-Einschreibungsmärkten zählte, aufgrund seiner Konzentration von Unternehmenshauptsitzen, Regierungsinstitutionen und der Nachfrage nach Managementausbildung. Ost- und Zentralindien bleiben in Bezug auf den aktuellen Umsatz kleiner. Dennoch ist die Nachfragebasis tiefer als die formale Markterfassung vermuten lässt, da mehr als 40 % der 34–35 Millionen Nutzer von Internshala aus Städten der Klasse 2 und 3 stammen. Die ländliche Festnetz- oder WLAN-Durchdringung lag 2025 bei nur 9,1 %, und Ost- und Zentralindien verzeichneten schwächere Scores in der digitalen Wirtschaft, was die Konversion in kostenpflichtige, hochengagierte Programme weiterhin einschränkt. Zentralindiens Klassifizierung als aufstrebender Digitalisierer deutet auf eine niedrigere Ausgangsbasis hin, aber seine Richtung bleibt positiv, da die Akzeptanz zunimmt. Mit verbesserter Mobilfunkqualität und erweitertem regionalsprachigem Angebot werden diese untererschlossenen Regionen wahrscheinlich in den späteren Jahren des Prognosezeitraums einen größeren Anteil an neuen Lernerzugängen ausmachen.[3]
Wettbewerbslandschaft
Der indische Markt für professionelle Online-Kurse bleibt fragmentiert, wobei keine einzelne Plattform die Kategorie über Formate, Kurstypen und Endnutzergruppen hinweg dominiert. Das größte strukturelle Ereignis war der Abschluss der Kombination von Coursera und Udemy im Mai 2026, die eine Einheit mit 290 Millionen Lernenden, 18.000 Unternehmenskunden, mehr als 95.000 Kursleitern und einem Pro-forma-Jahresumsatz von über 1,5 Milliarden USD schuf. Diese Transaktion setzte globale Maßstäbe für Inhaltsumfang, Unternehmensvertrieb und die Wirtschaftlichkeit KI-gestützter Personalisierung neu. Inländische Akteure reagieren durch Konsolidierung: upGrad übernahm Internshala im Februar 2026 und verfolgt auch eine Fusion mit Unacademy, um eine breitere Karriere-Lifecycle-Plattform aufzubauen. NIIT Learning Systems hat einen anderen Weg eingeschlagen, indem es SweetRush übernahm und seine Positionierung als KI-gestützter Unternehmens-Lernpartner vertieft, anstatt in preissensiblen Verbraucherkategorien zu konkurrieren.
Simplilearn stärkt seine Position durch institutionelle und technologische Partnerschaften, die in technischen Bereichen eine hohe Arbeitgeberglaubwürdigkeit genießen. Sein Applied Agentic AI-Programm mit Microsoft und sein Professional Certificate Program in Agentic AI and Multi-Agent AI Systems mit dem IIT Patna zeigen einen klaren Versuch, an der Frontier des KI-Trainings zu führen, bevor die Kategorie überfüllt wird. Technologie wird auch zu einem direkten Wettbewerbsinstrument, wobei SimpliMentor GPT und KI-gestütztes Kandidaten-Matching innerhalb der Internshala-Integration von upGrad auf eine stärkere Betonung von Ergebnis-Engineering statt reinem Inhaltsvolumen hinweisen. Dies ist in Indien wichtig, da Lernende und Arbeitgeber Qualifikationsnachweisen, die mit institutioneller Unterstützung, klarer Rollenausrichtung oder sichtbarer Arbeitsmarktverknüpfung kommen, weiterhin einen höheren Wert beimessen. Die nächste Wettbewerbsschicht wird wahrscheinlich darum aufgebaut, wer Lernen, Bewertung, Mentoring und Einstellungssignale am effizientesten in großem Maßstab verbinden kann.
Inländische Plattformen wie upGrad, Great Learning, Simplilearn, Intellipaat und andere Spezialanbieter konkurrieren weiterhin aktiv, da der Markt nach Zielgruppe, Format, Preispunkt und Qualifikationsnachweistrategie segmentiert ist und nicht einer einheitlichen Kauflogik folgt. Plattformen, die Job-Matching, Praktika, Unternehmenseinsatz oder co-gebrandete Zertifizierung hinzufügen können, sind besser positioniert, um die Preisgestaltung gegen kostenlose Inhalte und kostengünstige Aggregatoren zu verteidigen. Der Freiraum bleibt bedeutend im Bereich professionellen Lernens in indischen Sprachen, da weniger als 1 % des aktuellen professionellen Kursumsatzes von Lernenden stammt, die andere indische Sprachen als Englisch verwenden, obwohl informelles Online-Lernen auf Hindi schneller wächst. Der indische Markt für professionelle Online-Kurse belohnt daher Skalierung. Er verhält sich jedoch noch nicht wie eine Winner-takes-all-Kategorie, da Vertrauen, Kurstiefe, Arbeitgeberverknüpfung und Bereitstellungsmodell zwischen Nutzergruppen stark variieren. Die Wettbewerbsintensität steigt, aber die Konzentration bleibt gering, da kein Teilnehmer bisher einen dominanten Anteil hält, die gesamte Kategorie abdeckt und unangefochtenem Arbeitgebervertrauen im gesamten Markt genießt.
Branchenführer für professionelle Online-Kurse in Indien
-
Coursera, Inc.
-
upGrad Education Private Limited
-
Great Learning
-
Simplilearn Solutions Private Limited
-
Udemy, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Simplilearn startete in Partnerschaft mit der Vishlesan I-Hub Foundation am IIT Patna ein Professional Certificate Program in Agentic AI and Multi-Agent AI Systems, das als 10-wöchiges Live-Virtual-Programm für Technologie- und Produktfachleute angeboten wird.
- Mai 2026: Coursera schloss seine Kombination mit Udemy ab und schuf eine kombinierte Einheit mit 290 Millionen Lernenden, 18.000 Unternehmenskunden und einem Pro-forma-Jahresumsatz von über 1,5 Milliarden USD.
- Mai 2026: Simplilearn gründete den Simplilearn Leadership Council, ein nur auf Einladung zugängliches Netzwerk der Top 1 % der globalen Branchen- und Akademikexperten, um KI-orientierte professionelle Lernprogramme gemeinsam zu gestalten.
- Dezember 2025: Coursera kündigte seinen Plan an, sich mit Udemy zusammenzuschließen, um eine breitere globale Kompetenzplattform aufzubauen, die sich auf die Belegschaftsschulung im KI-Zeitalter konzentriert.


Berichtsumfang für den Markt für professionelle Online-Kurse in Indien
| Selbstgesteuerte Kurse |
| Kursleitergeführte Online-Kurse |
| Hybride Lernprogramme |
| Technologie- und Datenkurse |
| Betriebs- und Managementkurse |
| Finanz- und Buchhaltungskurse |
| Marketing- und Vertriebskurse |
| Design- und Kreativkurse |
| Sprach- und Kommunikationskurse |
| Prüfungsvorbereitungs- und Zertifizierungskurse |
| Einzellernende |
| Berufstätige |
| Studierende und Hochschulabsolventen |
| Unternehmen |
| Einzellernende (B2C) |
| Kleine und mittlere Unternehmen (KMU) |
| Großunternehmen |
| Nordindien |
| Südindien |
| Westindien |
| Ostindien |
| Zentralindien |
| Nach Lernformat | Selbstgesteuerte Kurse |
| Kursleitergeführte Online-Kurse | |
| Hybride Lernprogramme | |
| Nach Kurstyp | Technologie- und Datenkurse |
| Betriebs- und Managementkurse | |
| Finanz- und Buchhaltungskurse | |
| Marketing- und Vertriebskurse | |
| Design- und Kreativkurse | |
| Sprach- und Kommunikationskurse | |
| Prüfungsvorbereitungs- und Zertifizierungskurse | |
| Nach Endnutzer | Einzellernende |
| Berufstätige | |
| Studierende und Hochschulabsolventen | |
| Unternehmen | |
| Nach Unternehmenstyp | Einzellernende (B2C) |
| Kleine und mittlere Unternehmen (KMU) | |
| Großunternehmen | |
| Nach Geografie | Nordindien |
| Südindien | |
| Westindien | |
| Ostindien | |
| Zentralindien |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische Markt für professionelle Online-Kurse im Jahr 2025 und 2031?
Der indische Markt für professionelle Online-Kurse wurde im Jahr 2025 auf 2,64 Milliarden USD geschätzt und wird bis 2031 voraussichtlich 5,63 Milliarden USD erreichen, mit einer CAGR von 13,95 % über den Zeitraum 2026 bis 2031.
Welche Kurskategorie führt das Wachstum in Indien an?
Technologie- und Datenkurse führten im Jahr 2025 mit einem Anteil von 28,72 % und werden bis 2031 voraussichtlich mit einer CAGR von 15,91 % wachsen, unterstützt durch die Nachfrage nach KI-, Cloud- und Datenkompetenzen.
Warum gewinnen hybride und kohorten-basierte Programme an Bedeutung?
Hybride Lernprogramme werden voraussichtlich mit einer CAGR von 15,67 % wachsen, da sie Abschluss, Verantwortlichkeit und den wahrgenommenen Wert von Qualifikationsnachweisen im Vergleich zu rein selbstgesteuerten Formaten verbessern.
Welche Lernergruppe generiert heute den meisten Umsatz?
Berufstätige hielten im Jahr 2025 einen Anteil von 42,02 % der Nachfrage, was zeigt, dass die Weiterqualifizierung in der Karrieremitte die wichtigste Umsatzbasis für Anbieter bleibt.
Welche Region ist die größte und welche wächst am schnellsten?
Südindien war im Jahr 2025 die größte Region mit einem Anteil von 31,57 %, während Westindien mit einer CAGR von 14,84 % bis 2031 voraussichtlich am schnellsten wachsen wird.
Was ist die größte Herausforderung für Anbieter in Indien?
Preissensibilität und schwache Abschlussquoten bei selbstgesteuerten Formaten bleiben wesentliche Probleme, insbesondere wenn Lernende kostenpflichtige Programme mit kostenlosen Inhalten vergleichen und den Wert von Qualifikationsnachweisen in Frage stellen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
