
Marktgröße und Marktanteil für KI-Modell-Incident-Response-Dienste
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.71 Milliarden US-Dollar |
| Marktgröße (2031) | 2.73 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 30.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für KI-Modell-Incident-Response-Dienste von Mordor Intelligence
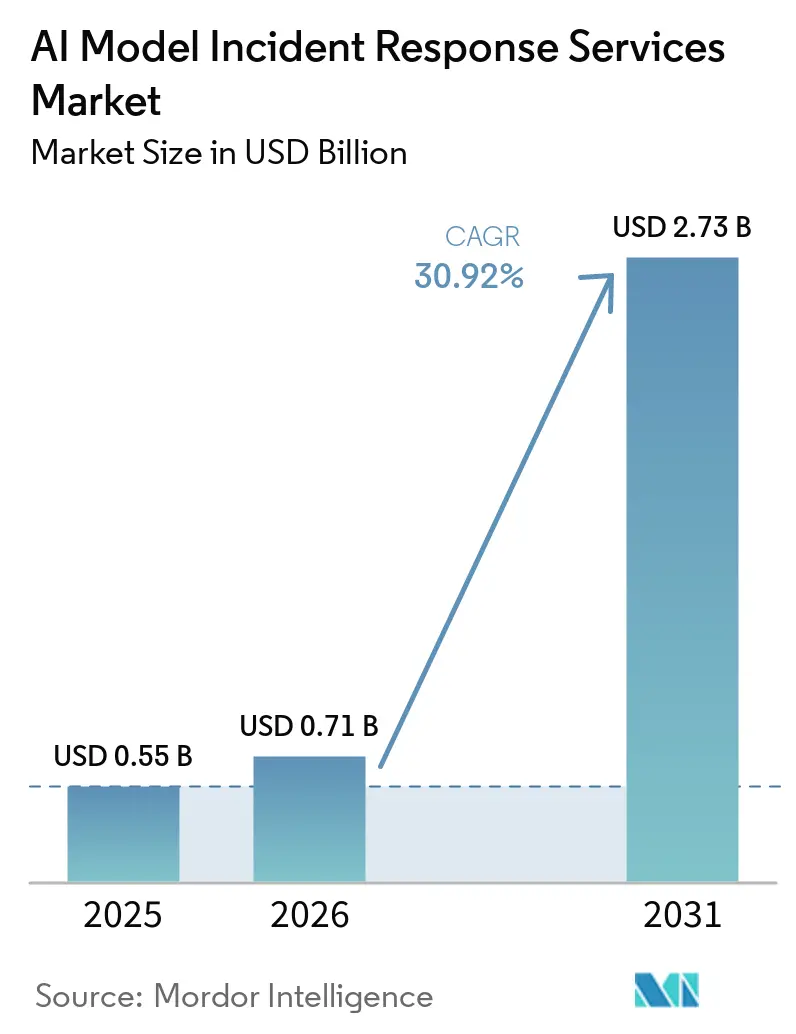
Die Marktgröße für KI-Modell-Incident-Response-Dienste wird voraussichtlich von 0,55 Milliarden USD im Jahr 2025 und 0,71 Milliarden USD im Jahr 2026 auf 2,73 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 30,92 % zwischen 2026 und 2031. Das Wachstum spiegelt den zunehmenden Einsatz von generativer KI und autonomen Agenten in Unternehmenssystemen wider. Diese Bereitstellungen schaffen neue Untersuchungsanforderungen, da Modelle, Prompts, Tools und Anwendungsschnittstellen alle an einem Vorfall beteiligt sein können. Regulatorische Meldepflichten verlangen von Organisationen außerdem, Beweise zu sichern und innerhalb kurzer Zeitrahmen zu handeln. Anbieter reagieren darauf, indem sie KI-fokussierte Forensik zu ihren verwalteten Erkennungs- und Reaktions- sowie Beratungsdienstleistungen hinzufügen. Der Markt für KI-Incident-Response bewegt sich daher von krisenbasierten Engagements hin zu kontinuierlicher Bereitschaft und dauerhafter Fachunterstützung.
Wichtigste Erkenntnisse des Berichts
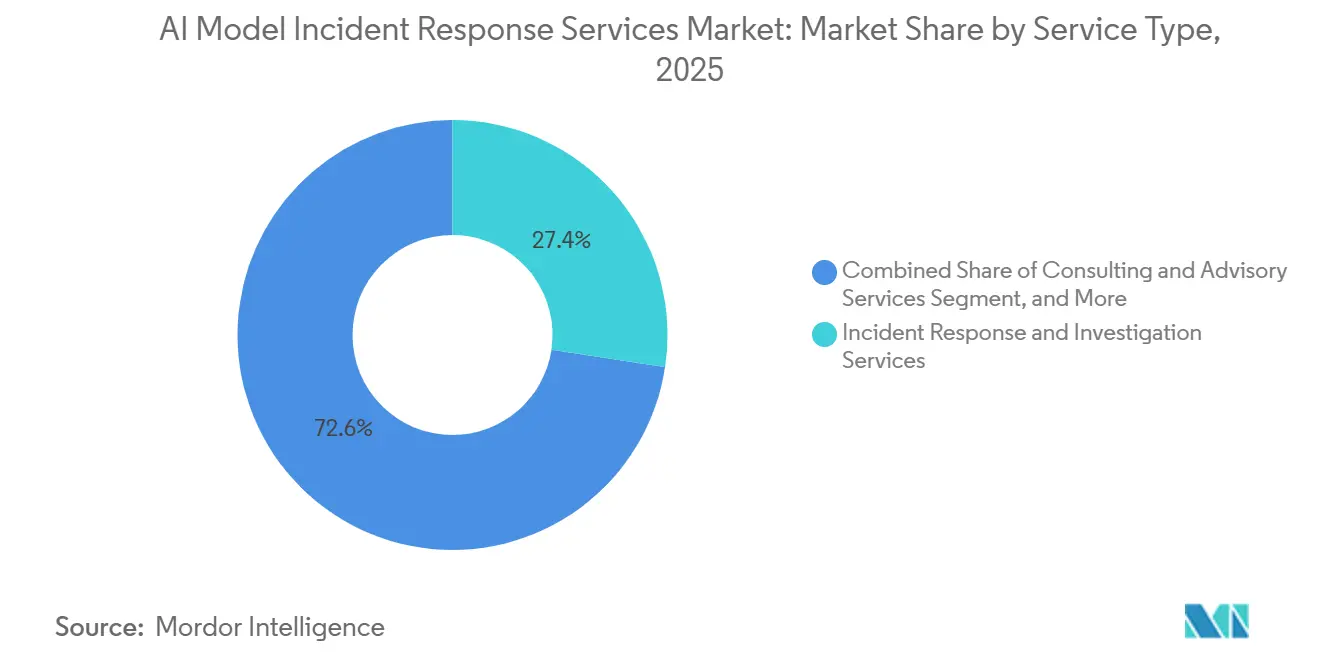
- Nach Dienstleistungstyp hielten Incident-Response- und Untersuchungsdienstleistungen im Jahr 2025 einen Umsatzanteil von 27,37 % im Markt für KI-Modell-Incident-Response-Dienste, während verwaltete KI-Sicherheits- und Incident-Response-Dienste voraussichtlich bis 2031 mit einer CAGR von 41,66 % wachsen werden.
- Nach Bereitstellungsmodus entfiel im Jahr 2025 ein Umsatzanteil von 61,48 % auf die Cloud, und es wird erwartet, dass dieser bis 2031 mit einer CAGR von 39,42 % wächst.
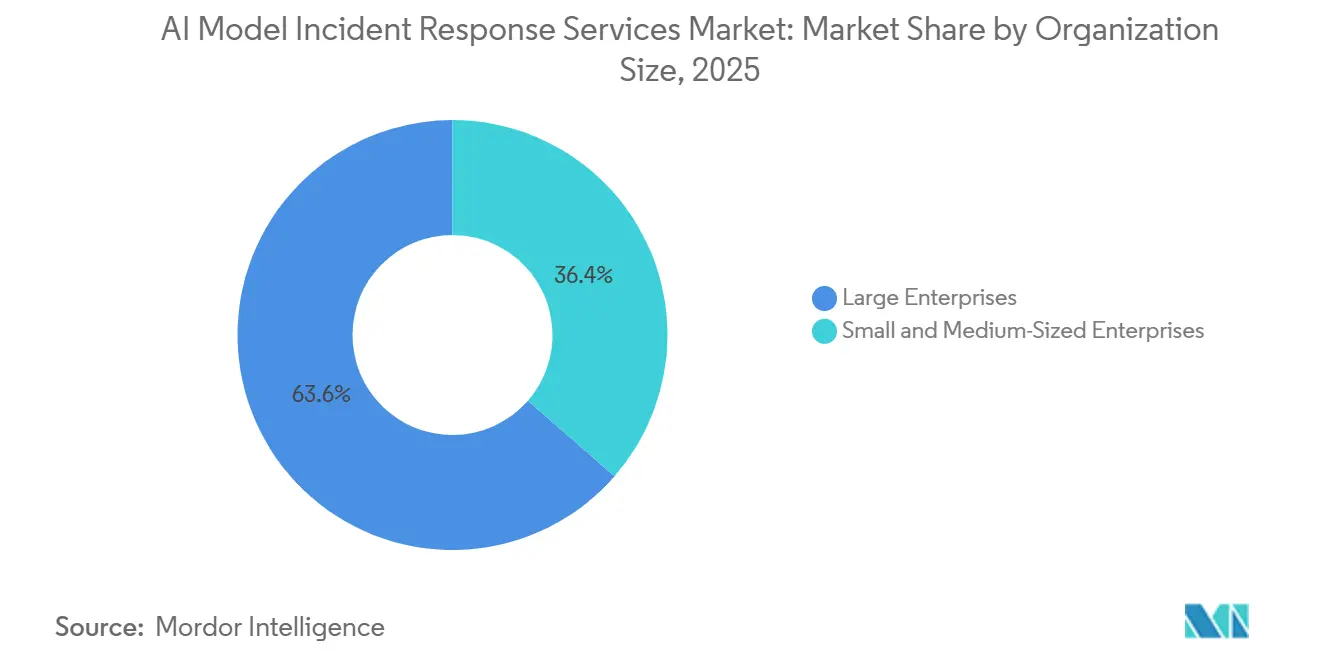
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Umsatzanteil von 63,59 % im Markt für KI-Modell-Incident-Response-Dienste, während KMU voraussichtlich bis 2031 mit einer CAGR von 42,71 % wachsen werden.
- Nach Endnutzerbranche hielt BFSI im Jahr 2025 einen Umsatzanteil von 24,67 %, während die industrielle Fertigung voraussichtlich bis 2031 mit einer CAGR von 43,11 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 35,61 % im Markt für KI-Modell-Incident-Response-Dienste, während der asiatisch-pazifische Raum voraussichtlich bis 2031 mit einer CAGR von 36,28 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für KI-Modell-Incident-Response-Dienste
Auswirkungsanalyse der Treiber*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Ausweitung des Einsatzes von generativer KI und Agenten in Unternehmen | +7.8% | Global, höchste Intensität in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Verbindliches KI-Risikomanagement und Verantwortlichkeit bei Vorfällen | +6.9% | EU, Nordamerika, asiatisch-pazifischer Kernraum, Japan, Indien, Australien | Mittelfristig (2–4 Jahre) |
| Angriffsketten durch Agenten mit Maschinengeschwindigkeit | +5.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an spezialisierten KI-Sicherheits- und Forensikfachkräften | +4.3% | Global, am ausgeprägtesten in den G7-Volkswirtschaften | Mittelfristig (2–4 Jahre) |
| Zunehmende Komplexität von Multi-Modell- und Drittanbieter-KI-Stacks | +3.1% | Nordamerika und EU, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Kernraum | Langfristig (≥ 4 Jahre) |
| Nachfrage nach beweisqualitätsgerechter KI-Incident-Rekonstruktion | +2.0% | Nordamerika, EU, Japan, Singapur, Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung des Einsatzes von generativer KI und Agenten in Unternehmen
Der Einsatz von generativer KI und autonomen Agenten in Unternehmen hat die Angriffsfläche erweitert, die Sicherheitsteams überwachen müssen. Japans Finanzministerium meldete im Januar 2026 eine Unternehmens-KI-Nutzungsrate von 75 %, verglichen mit 11 % 5 Jahre zuvor.[1]Japanisches Finanzministerium, "Regionaler KI-Nutzungsstatus," Finanzministerium, mof.go.jp Im Gegensatz zu statischen Modellen können Agenten mit Tools, APIs und Datenbanken interagieren, ohne dass eine Person jede Aktion steuert. Ein kompromittierter Agent kann sich daher durch die Systeme einer Organisation bewegen und Daten oder Betriebsabläufe beeinflussen. Die Cloud Security Alliance dokumentierte die JadePuffer-Operation, bei der ein LLM-Agent in 42 Sekunden die Schritte Zugriff, Datenbankzerstörung und Erpressung durchlief und sich von einem Skriptfehler erholte. Der Markt für KI-Modell-Incident-Response-Dienste profitiert, wenn Organisationen jede Produktionsbereitstellung mit Reaktionsverfahren, Protokollierung und Zugriffskontrollen verbinden. Agentenaktivitäten erzeugen auch nützliche Verhaltensdatensätze, die jedoch aufbewahrt und verwaltet werden müssen, um spätere Untersuchungen zu unterstützen.
Verbindliches KI-Risikomanagement und Verantwortlichkeit bei Vorfällen
Regulatorische Anforderungen verlagern KI-Sicherheit von einem freiwilligen Budgetposten hin zu einer definierten operativen Verpflichtung. Das vorläufige Cybersicherheits-Framework-Profil für Künstliche Intelligenz des NIST enthielt Manage 4.3, das verlangt, dass Incident-Response-Pläne KI-spezifische Fehlermodi und Korrekturmaßnahmen berücksichtigen.[2]Nationales Institut für Standards und Technologie, "IR 8596: Cybersicherheits-Framework-Profil für Künstliche Intelligenz," Nationales Institut für Standards und Technologie, nist.gov Artikel 73 des EU-KI-Gesetzes verpflichtet Anbieter von Hochrisiko-KI-Systemen, Behörden innerhalb von 15 Tagen nach Bekanntwerden eines schwerwiegenden Vorfalls zu benachrichtigen. Die Frist verkürzt sich auf 2 Tage, wenn ein weitverbreiteter Verstoß vorliegt. DORA gilt seit Januar 2025 für EU-regulierte Finanzunternehmen und setzt eine 4-stündige Vorabmeldepflicht für schwerwiegende IKT-bezogene Vorfälle fest. Diese Zeitrahmen machen eine dauerhaft vorgehaltene forensische Kapazität praktischer als die Beschaffung von Fachunterstützung nach Beginn eines Vorfalls. Der Markt für KI-Modell-Incident-Response-Dienste profitiert auch davon, dass Organisationen Incident-Prozesse mit der ISO/IEC 42001-Governance und ihren bestehenden Informationssicherheitsmanagementsystemen verknüpfen.
Angriffsketten durch Agenten mit Maschinengeschwindigkeit
Schnell ablaufende Angriffe verringern den Nutzen von Untersuchungsprozessen, die auf manuellen Übergaben basieren. Palo Alto Networks berichtete, dass die schnellsten Exfiltrationsangriffe im Jahr 2025 viermal schneller wurden, wobei KI die Reibung bei Aufklärung, Skripterstellung und Erpressungsaktivitäten reduzierte. Taiwans Ministerium für digitale Angelegenheiten bestätigte im August 2026 einen autonomen KI-Cyberangriff. Das Ereignis war Teil einer Gruppe von agentischen KI-Vorfällen, die von November 2025 bis August 2026 gemeldet wurden. CISAs Leitlinien von 2026 forderten die Protokollierung von Agenten-Tool-Aufrufen, die Sicherung von Agentenidentitäten und die Verwendung kurzlebiger Anmeldeinformationen. Ermittler müssen möglicherweise mehrere Agentensitzungen, Modellausgaben, Kontextfenster und Inferenzprotokolle verbinden, bevor sie den Ursprung eines Ereignisses identifizieren können. Dieser Bedarf stärkt die Nachfrage im Markt für KI-Modell-Incident-Response-Dienste nach Teams, die KI-spezifische Kausalketten rekonstruieren, anstatt sich nur auf standardmäßige Endpunktbeweise zu stützen.
Mangel an spezialisierten KI-Sicherheits- und Forensikfachkräften
Der Mangel an Spezialisten mit sowohl KI- als auch Ermittlungskenntnissen unterstützt die Nachfrage nach verwalteten Diensten. Das vom Cisco gegründete KI-Arbeitskräftekonsortium stellte fest, dass 28,5 % der G7-Cybersicherheitsstellen von Oktober 2025 bis März 2026 KI-Kenntnisse erforderten, verglichen mit 14,2 % im vergleichbaren Vorjahreszeitraum. Fortinet berichtete, dass 60 % der Organisationen Schwierigkeiten hatten, Personen mit spezifischer KI-Cybersicherheitserfahrung zu rekrutieren. Derselbe Bericht zeigte ein Wachstum von 65 % bei Stellen für Führungskräfte, verglichen mit einem Wachstum von 5,9 % bei Stellen für Einsteiger. Magnet Forensics stellte außerdem fest, dass fast drei Viertel der Befragten Schwierigkeiten bei der Rekrutierung und Bindung von Fachkräften für digitale Forensik und Incident Response hatten. Große Organisationen können ausgehandelte Rahmenverträge nutzen, um Kapazitäten zu sichern und Kostenrisiken zu reduzieren. Kleinere Käufer können mit höheren Preisen konfrontiert sein, wenn sie während eines aktiven Sicherheitsvorfalls auf knappe Fachkenntnisse angewiesen sind. Dieses Nachfragemuster unterstützt die verwaltete Bereitstellung im Markt für KI-Modell-Incident-Response-Dienste.
Auswirkungsanalyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Begrenzte Verfügbarkeit und Qualität von KI-Telemetrie | -3.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten für spezialisierte KI-Incident-Response-Engagements | -3.2% | Global, am ausgeprägtesten im asiatisch-pazifischen Raum und in Südamerika | Mittelfristig (2–4 Jahre) |
| Zugriffsbeschränkungen von Modellanbietern während Untersuchungen | -2.1% | Global, mit erhöhter EU-Sensibilität unter DSGVO und EU-KI-Gesetz | Langfristig (≥ 4 Jahre) |
| Unklare Haftung entlang von KI-Lieferketten | -1.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Verfügbarkeit und Qualität von KI-Telemetrie
KI-Untersuchungen können eingeschränkt sein, wenn Modellumgebungen keine konsistente, nutzbare Telemetrie vorhalten. Eine IEEE-Studie ergab, dass Cloud-Incident-Response eine starke Erkennungsleistung aufrechterhalten kann, wenn Telemetrie vorhanden ist, die Genauigkeit bei der Ursprungsschritt-Identifikation jedoch auf praktisch null sank, wenn Entscheidungsinhalt-Felder fehlten.[3]IEEE, "Beweisqualitäts-Telemetrie für Cloud-Incident-Response," IEEE International Symposium on Digital Forensics and Security, ieee.org Diese Lücke erschwert es, festzustellen, was ein Modell oder Agent getan hat und warum. Microsofts KI-Red-Team stellte fest, dass Sicherheitsteams KI-Interaktionssignale erzeugen, aber keine konsistente Methode haben, diese in kohärente Incident-Berichte umzuwandeln, insbesondere für mandantenfähige und Drittanbietersysteme. Unvollständige Protokolle können zu Ursachenberichten führen, die interne Sicherungsanforderungen oder externe Beweisanforderungen nicht erfüllen. Organisationen können Premium-Forensik-Engagements verzögern, wenn die erwarteten Beweise unvollständig sind. Der Markt für KI-Modell-Incident-Response-Dienste ist auf stärkere Protokollierungspraktiken sowie auf die fachkundige Analyse der von Organisationen gesicherten Daten angewiesen.
Hohe Kosten für spezialisierte KI-Incident-Response-Engagements
Spezialisierte Reaktionsarbeiten können für mittelgroße Organisationen schwer im Voraus zu finanzieren sein. KI-Forensik erfordert Kenntnisse über Modellarchitekturen, Trainingspipelines, Prompt-Injection-Muster und die Beweissicherung für KI-Artefakte. Das SANS Institute stellte fest, dass 27 % der Organisationen Sicherheitsverletzungen meldeten, die direkt mit Lücken in der Belegschaftskompetenz zusammenhingen. Der Bericht ergab außerdem, dass 47 % eine langsamere Incident Response als Folge dieser Lücken nannten. Organisationen in regulierten Sektoren benötigen weiterhin Beweissicherungs- und Beweiskettenprozesse, auch wenn spezialisierte Dienste kostspielig sind. Das Aufschieben geplanter Unterstützung kann Ausgaben in Krisenrahmenverträge verlagern, wenn Preise und Dienstnachfrage weniger vorhersehbar sind. Das Hemmnis ist besonders relevant in Südamerika und Teilen des asiatisch-pazifischen Raums, wo das Fachkräfteangebot begrenzt bleibt und Remote-Reaktionen Verzögerungen verursachen können. Dieser Kostendruck kann die Akzeptanz im Markt für KI-Modell-Incident-Response-Dienste verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp: Verwaltete KI-Dienste übertreffen grundlegende Incident-Response-Dienste
Incident-Response- und Untersuchungsdienstleistungen hielten im Jahr 2025 einen Marktanteil von 27,37 % im Markt für KI-Modell-Incident-Response-Dienste. Das Segment umfasst Bedrohungstriage, Beweiserhebung, Ursachenanalyse und Sanierungsberatung. Seine Position spiegelt die Art und Weise wider, wie viele Organisationen traditionell Incident-Response-Maßnahmen finanziert haben, mit stärkerem Fokus auf die Bewältigung erkannter Ereignisse. Digitale Forensikdienstleistungen unterstützen die Anforderungen an Beweissicherung und Beweiskette für KI-Artefakte. Wiederherstellungs- und Sanierungsdienstleistungen konzentrieren sich auf die Wiederherstellung der Modellintegrität und betroffener Pipeline-Operationen. Compliance- und regulatorische Unterstützungsdienstleistungen helfen Organisationen, Verpflichtungen aus dem EU-KI-Gesetz, dem NIST AI RMF und ISO/IEC 42001 zu erfüllen.
Verwaltete KI-Sicherheits- und Incident-Response-Dienste werden voraussichtlich von 2026 bis 2031 eine CAGR von 41,66 % verzeichnen. Die Marktgröße für KI-Modell-Incident-Response-Dienste für diesen Dienst wird durch den Wandel von Projektarbeit hin zu kontinuierlicher Abdeckung angetrieben. KI-Umgebungen benötigen eine kontinuierliche Überwachung und Verhaltensbaselines, die ein einmaliges Engagement nicht bieten kann. Expel startete im August 2026 verwaltete Erkennungs- und Reaktionsabdeckung für KI-gestützte Bedrohungen, KI-Missbrauch durch Mitarbeiter und Schwachstellen in KI-Systemen in der Entwicklung. Das Unternehmen erklärte, dass seine Erkennungsbibliothek 13 von 16 gegnerischen Taktiken des MITRE ATLAS abdeckt. Schulungs- und Simulationsdienstleistungen werden ebenfalls formeller, da Organisationen KI-Red-Teaming und gegnerische Testframeworks wie MITRE ATLAS einsetzen.[4]MITRE, "MITRE ATLAS: Gegnerische Bedrohungslandschaft für Systeme mit Künstlicher Intelligenz," MITRE, mitre.org


Nach Bereitstellungsmodus: Cloud-Infrastruktur verankert die Marktstruktur
Die Cloud-Bereitstellung entfiel im Jahr 2025 auf 61,48 % des Umsatzes und wird voraussichtlich bis 2031 mit einer CAGR von 39,42 % wachsen. Das Segment hatte den größten Anteil am Markt für KI-Modell-Incident-Response-Dienste, da KI-Unternehmensworkloads größtenteils Cloud-nativ sind. Modell-Serving-Protokolle, Inferenzverläufe und API-Datensätze werden häufig in Cloud-Umgebungen erstellt. Cloud-native Observability- und OpenTelemetry-kompatible Tools werden für die Beweiserhebung bei Untersuchungen immer wichtiger. Anbieter erfassen jedoch nicht immer standardmäßig Entscheidungsinhalt-Felder. Der Markt für KI-Modell-Incident-Response-Dienste erfordert die aktive Konfiguration dieser Datensätze, um eine zuverlässige Zuordnung zu unterstützen.
On-Premises- und Hybridsysteme bleiben relevant, wo Datenhaltungsanforderungen, Air-Gapping oder souveräne KI-Anforderungen die Nutzung von Cloud-gehosteten Forensikdiensten einschränken. Regierungs-, Verteidigungs-, Finanzdienstleistungs- und Gesundheitsorganisationen haben häufig diese Anforderungen. Diese Bereitstellungen können ein geringeres Volumenwachstum aufweisen, erfordern jedoch möglicherweise hochwertigere Engagement-Arbeiten. Ermittler benötigen möglicherweise physischen Zugang zu Modellgewichten, Trainingssystemen und Inferenzhardware. Die Leitlinien des Bundesamts für Sicherheit in der Informationstechnik und die DORA-Anforderungen unterstützen definierte Reaktionsverfahren für kritische Infrastruktursysteme.[5]Europäischer Ausschuss für Systemrisiken, "Warnung zu systemischen Cyberrisiken aus Frontier-Modellen der Künstlichen Intelligenz," Europäischer Ausschuss für Systemrisiken, esrb.europa.eu Anbieter, die sowohl in Cloud- als auch in physischen Systemen arbeiten können, können diese gemischten Betriebsumgebungen bedienen. Diese Fähigkeit erweitert den adressierbaren Markt für KI-Modell-Incident-Response-Dienste über reine Cloud-Umgebungen hinaus.
Nach Unternehmensgröße: Großunternehmen führen, KMU beschleunigen
Großunternehmen hielten im Jahr 2025 63,59 % des Umsatzes. Ihr KI-Bereitstellungsumfang, ihre Sicherheitsbudgets und ihre Meldepflichten unterstützen diese Position. Banken, Versicherer und Industrieunternehmen unterliegen Reaktionszeitrahmen gemäß DORA, dem EU-KI-Gesetz und sektorspezifischen Vorschriften. Diese Anforderungen fördern vorab vereinbarte Rahmenverträge anstelle von Beschaffungen nach einem Vorfall. Der Europäische Ausschuss für Systemrisiken forderte die EZB auf, bedeutende Banken zu verpflichten, bis zum 31. Oktober 2026 KI-Risikominderungspläne einzureichen. CrowdStrike und IBM integrierten Charlotte AI im März 2026 mit IBMs Autonomous Threat Operations Machine, um maschinengeschwindige Unternehmensuntersuchungs-Workflows zu unterstützen.
KMU werden voraussichtlich bis 2031 mit einer CAGR von 42,71 % wachsen. Verwaltete Bereitstellung macht spezialisierte Abdeckung für Organisationen zugänglicher, die keine internen Forensikteams unterhalten. Kleinere Unternehmen in regulierten Lieferketten können auch vertraglichen Anforderungen größerer Kunden unterliegen. Lieferantenrisikoprogramme können den Nachweis erfordern, dass ein Lieferant auf einen KI-bezogenen Vorfall reagieren und darüber berichten kann. Diese Anforderung kann Nachfrage erzeugen, auch wenn eine kleinere Organisation über begrenzte Sicherheitskenntnisse oder Budgetflexibilität verfügt. Lokale Anbieter verwalteter Sicherheitsdienste können Automatisierung nutzen, um Nachtabdeckung und routinemäßige Untersuchungsunterstützung auszuweiten. Die KI-Incident-Response-Branche kann daher kleinere Käufer über abonnementbasierte Modelle erreichen, anstatt nur über kostspielige Notfalleinsätze. Dies bringt eine breitere Gruppe von Käufern in den Markt für KI-Modell-Incident-Response-Dienste.
Nach Endnutzerbranche: BFSI verankert die Nachfrage, während die Fertigung aufholt
Banken, Finanzdienstleistungen und Versicherungen (BFSI) hielten im Jahr 2025 24,67 % des Umsatzes, den größten Anteil unter den Endnutzerbranchen. Der Sektor unterliegt mehrschichtigen Anforderungen aus DORA, Datenschutzgesetzen und Modellrisikopraktiken der Zentralbanken. Indiens Digital Threat Report 2025–26 identifizierte KI-Asymmetrie als ein wesentliches Risiko für das BFSI- und Zahlungsökosystem. Die Anforderungen der Zentralbanken weiten sich von Kreditbewertungssystemen auf das Verhalten und die Eindämmung von KI-Agenten aus. Regierung und öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften sowie IT und Telekommunikation verarbeiten ebenfalls sensible Daten und sind KI-bezogenen Governance-Risiken ausgesetzt. Diese Endnutzer benötigen Prozesse, die Beweise sichern und Meldepflichten über mehrere Rahmenwerke hinweg unterstützen können.
Die industrielle Fertigung wird voraussichtlich bis 2031 mit einer CAGR von 43,11 % wachsen. Produktionsplanung, Qualitätskontrolle und vorausschauende Wartung sind zunehmend auf vernetzte KI-Systeme angewiesen. Ein kompromittierter Agent in diesen Umgebungen kann physische Prozesse beeinflussen, die ein Software-Rollback nicht sofort korrigieren kann. Energie und Versorgungsunternehmen, Transport und Logistik sowie Öl und Gas haben ähnliche Herausforderungen bei Betriebstechnologie und Informationstechnologie. Veraltete Infrastruktur kann die Entwicklung ausgereifter Reaktionsfähigkeiten in diesen Sektoren verlangsamen. Indiens Digital Threat Report betonte auch, dass offensive KI-Fähigkeiten schneller voranschreiten als defensive Rahmenwerke für kritische Infrastrukturen. Dies unterstützt eine kontinuierliche Absicherung anstelle periodischer Überprüfungen bei industriellen Bereitstellungen. Das industrielle Risiko ist eine wesentliche Nachfragequelle für den Markt für KI-Modell-Incident-Response-Dienste.
Geografische Analyse
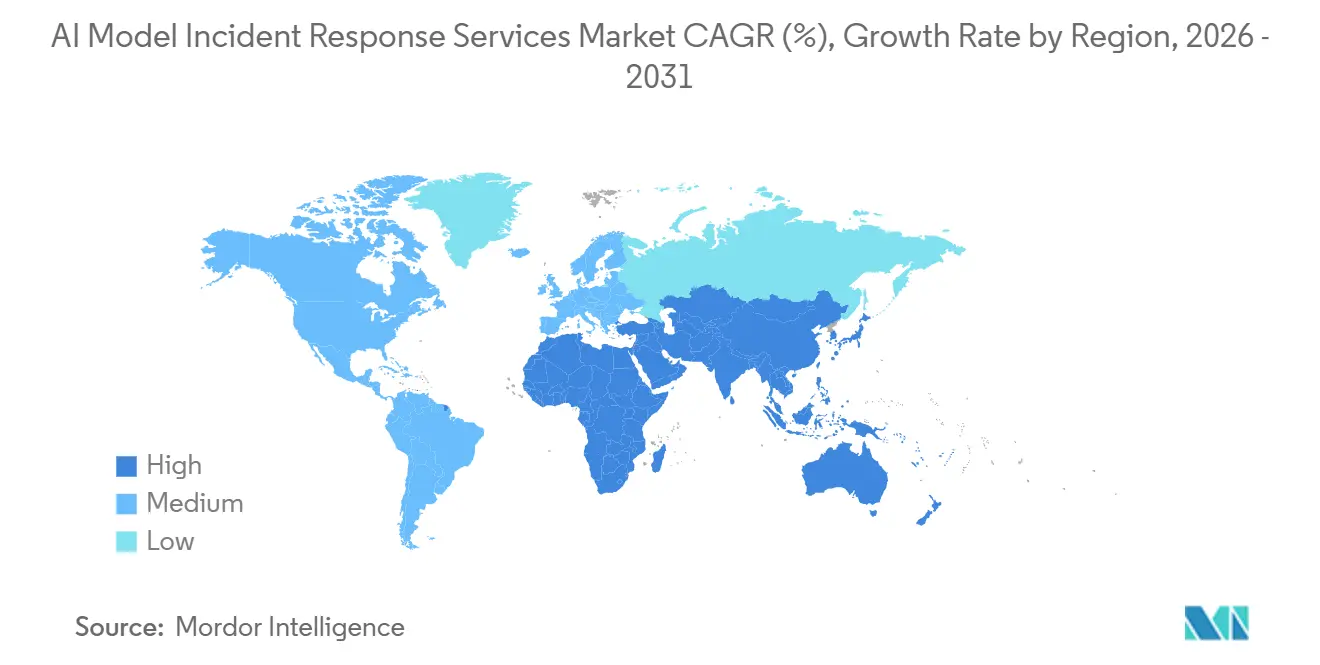
Nordamerika hielt im Jahr 2025 35,61 % des globalen Umsatzes. Die Region verbindet eine hohe Konzentration von KI-Unternehmensbereitstellungen mit etablierten Offenlegungs- und Cybersicherheitsanforderungen. CISAs Leitlinien von 2026 setzten technische Erwartungen für Agentenidentität, Protokollierung und Incident-Meldung mit internationalen Partnern. Diese Erwartungen beeinflussen die Art und Weise, wie Unternehmen Überwachungs- und Reaktionsdienste auswählen. Die Vereinigten Staaten bleiben der wichtigste Ländermarkt aufgrund ihrer großen Technologie- und BFSI-Sektoren. Kanada und Mexiko treiben die Nachfrage durch Bereitstellungen in Finanzdienstleistungen, Energie und Fertigung voran. Zusammen unterstützen diese Bedingungen den Markt für KI-Modell-Incident-Response-Dienste in Nordamerika.
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 36,28 % wachsen. Japans Unternehmens-KI-Nutzungsrate von 75 % Anfang 2026 zeigt den Umfang der Bereitstellungen, die Überwachungs- und Reaktionsprozesse benötigen. Die Marktgröße für KI-Modell-Incident-Response-Dienste im asiatisch-pazifischen Raum wird auch durch Indiens politischen Fokus auf Risiken in BFSI- und Zahlungssystemen unterstützt. MeitY, CERT-In, CSIRT-Fin und SISA beschrieben KI-Asymmetrie als ein bestimmendes Anliegen für diese Systeme. Chinas Governance-Rahmen unterstützt die inländische Nachfrage, da industrielle und finanzielle Anwendungen expandieren. Australien und Südkorea bieten Chancen, da die Unternehmens-Sicherheitsausgaben ausgereifter sind und die Vorschriften mit EU- und US-amerikanischen Praktiken übereinstimmen.
Europa hat eine starke Nachfrage, da es über das umfangreichste Set verbindlicher KI-bezogener Compliance-Verpflichtungen verfügt. Artikel 73 des EU-KI-Gesetzes gilt ab August 2026 für Hochrisiko-KI-Systeme und verlangt eine Benachrichtigung innerhalb von 2 Tagen bei weitverbreitetem Verstoß. DORA, NIS2, DSGVO und ISO/IEC 42001-bezogene Sicherungsanforderungen verstärken die Nachfrage nach Bereitschaft. Die Anforderungen der Region unterstützen sowohl forensische Reaktions- als auch laufende Governance-Dienste. Südamerika, der Nahe Osten und Afrika sind frühere Entwicklungsstufen im Markt für KI-Modell-Incident-Response-Dienste. Brasiliens LGPD und die KI-Strategie 2031 der VAE bieten grundlegende politische Orientierung, während die Tiefe der Fachkräfteanbieter geringer bleibt als in Nordamerika und Europa. Europa bleibt eine wichtige compliance-getriebene Region im Markt für KI-Modell-Incident-Response-Dienste.

Wettbewerbslandschaft
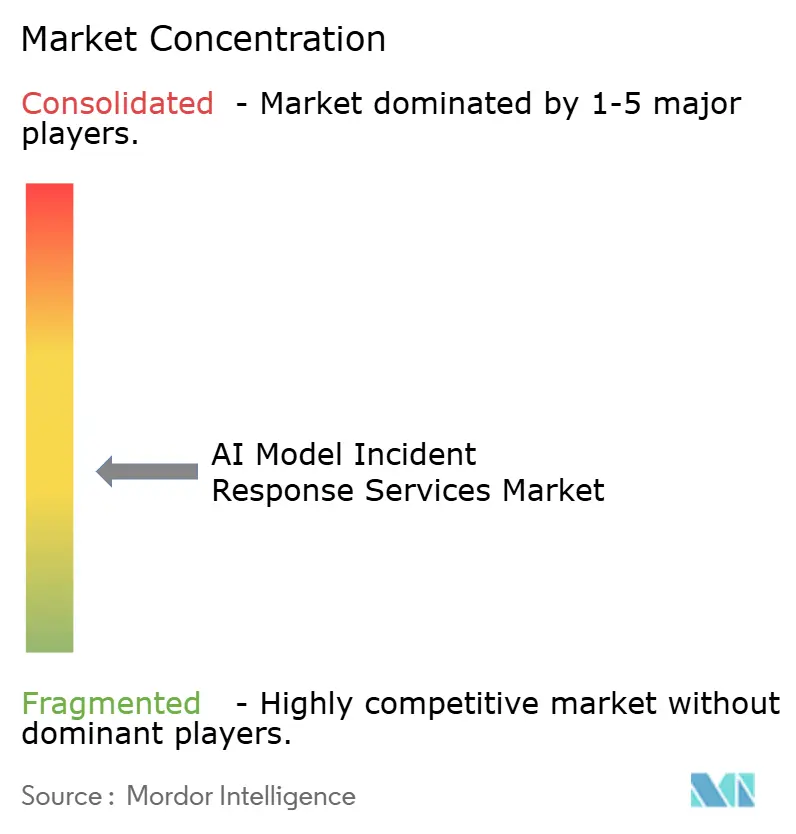
Der Markt für KI-Modell-Incident-Response-Dienste ist mäßig fragmentiert, und kein Anbieter hat eine beherrschende Stellung in jeder Dienstleistungskategorie. Etablierte Anbieter sind Accenture, IBM, CrowdStrike, Palo Alto Networks und SentinelOne. Sie konkurrieren mit KI-nativen Spezialisten wie HiddenLayer, Noma Security, Lakera AI und TrojAI. Etablierte Anbieter erweitern in der Regel ihre bestehenden SIEM-, MDR- und Beratungskapazitäten, anstatt von Grund auf separate Praxisbereiche aufzubauen. Dieser Ansatz verschafft ihnen etablierte Kundenbeziehungen und Lieferkapazitäten. Er übt auch Druck auf Generalisten aus, denen sowohl breite Skalierung als auch dedizierte KI-Sicherheitsforschung fehlen.
CrowdStrike und IBM erweiterten ihre Zusammenarbeit im März 2026 durch die Integration von Charlotte AI mit IBMs Autonomous Threat Operations Machine. Der Schritt verknüpfte die Falcon-Plattform mit den von IBM Consulting verwalteten Erkennungs- und Reaktionsdiensten und dem X-Force Cyber Range.[6]CrowdStrike und IBM, "CrowdStrike und IBM erweitern strategische Zusammenarbeit zur Beschleunigung der agentischen SOC-Transformation," CrowdStrike, crowdstrike.com Accenture startete Cyber.AI mit Anthropic im März 2026 und berichtete, dass die Scan-Durchlaufzeit von 3–5 Tagen auf unter 1 Stunde sank. Das Unternehmen berichtete auch, dass die Testabdeckung von 10 % auf mehr als 80 % seiner 1.600 Anwendungen stieg. Diese Schritte zeigen, wie große Anbieter KI-Fähigkeiten mit etablierten Sicherheitsoperationen kombinieren. Compliance-orientierte Unternehmen verknüpfen auch KI-Governance-Überprüfungen mit Incident-Response-Rahmenverträgen.
KI-native Spezialisten suchen Differenzierung durch Tools, die das Agentenverhalten direkter beobachten. HiddenLayer erweiterte im März 2026 agentische Laufzeitsicherheitsfunktionen, einschließlich sitzungsbasierter Verhaltensüberwachung über Ausführungspfade und Tool-Aufrufe hinweg. Wichtige unerfüllte Anforderungen umfassen standardisierte Beweisformate, grenzüberschreitende Koordination bei Vorfällen mit mehreren Anbietern und Schulungen auf Basis von MITRE ATLAS-Taktiken. CYGNVS erklärte, dass sein Incident-Trainingsdatensatz mehr als 20.000 größere Versicherungsvorfälle umfasst. Proprietäre Vorfallsdaten, Verhaltenstelemetrie und Patente könnten wichtiger werden, da Anbieter verteidigungsfähige Untersuchungskapazitäten anstreben. Diese Unterschiede intensivieren den Wettbewerb im Markt für KI-Modell-Incident-Response-Dienste.
Marktführer im Bereich KI-Modell-Incident-Response-Dienste
Accenture plc
CrowdStrike Holdings, Inc.
IBM Corporation
Palo Alto Networks, Inc.
Google LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: CrowdStrike erweiterte Project QuiltWorks auf dem Fal.Con 2026 im gesamten Technologie-Ökosystem und integrierte Echtzeit-Daten von Abnormal AI, HackerOne, ExtraHop, Netskope, Rubrik, Zscaler und 8 weiteren Partnern in Falcon Next-Gen SIEM, wodurch die Frontier-KI-Risikoabdeckung gleichzeitig auf Benutzer, Cloud, KI-Anwendungen und Datenschichten ausgeweitet wurde.
- August 2026: Expel startete die erste verwaltete Erkennungs- und Reaktionslösung, die die gesamte KI-Angriffsfläche abdeckt, und erweiterte die Abdeckung auf KI-gestützte Bedrohungen, KI-Missbrauchsrisiken durch Mitarbeiter und Schwachstellen in KI-Systemen in der Entwicklung, mit Erkennungen, die 13 von 16 gegnerischen Taktiken des MITRE ATLAS zugeordnet sind.
- August 2026: Optiv startete Agentic Security Operations, ehemals Optiv MDR, und integrierte Google Security Operations, Google Threat Intelligence und Wiz Defend für Cloud-Erkennung und -Reaktion mit Maschinengeschwindigkeit in CI/CD-Umgebungen.
- Juni 2026: IBM, Red Hat und Palo Alto Networks erweiterten Project Lightwell und kombinierten die virtuelle Patching-Fähigkeit von Palo Alto Networks mit der Open-Source-Software-Sanierungsplattform von IBM und Red Hat, um dualen Aktionsschutz für Open-Source-, kommerzielle, Betriebstechnologie- und Gesundheitstechnologie-Umgebungen bereitzustellen.


Berichtsumfang des globalen Markts für KI-Modell-Incident-Response-Dienste
Der Markt für KI-Modell-Incident-Response-Dienste umfasst spezialisierte Cybersicherheits- und Risikomanagementdienstleistungen, die darauf ausgelegt sind, Sicherheitsvorfälle, gegnerische Angriffe und Betriebsausfälle zu erkennen, zu untersuchen, einzudämmen und zu beheben, die künstliche Intelligenz-Modelle und KI-gestützte Systeme betreffen. Diese Dienste umfassen KI-spezifische Bedrohungssuche, Modellforensik, Erkennung gegnerischer Angriffe (einschließlich Prompt-Injection, Modellinversion, Datenvergiftung und Modellextraktion), Laufzeit-Anomalieüberwachung und Incident-Eindämmungsprotokolle, die auf maschinelle Lernpipelines, große Sprachmodelle und KI-Anwendungen zugeschnitten sind, und ermöglichen es Organisationen, schnell auf KI-Modellkompromittierungen zu reagieren, die Modellintegrität wiederherzustellen, regulatorische Meldepflichten gemäß Rahmenwerken wie dem EU-KI-Gesetz zu erfüllen und Maßnahmen zur Härtung nach Vorfällen umzusetzen, um das Wiederauftreten KI-spezifischer Sicherheitsverletzungen zu verhindern.
Der Bericht über den Markt für KI-Modell-Incident-Response-Dienste ist segmentiert nach Dienstleistungstyp (Beratungs- und Beratungsdienstleistungen, Incident-Response- und Untersuchungsdienstleistungen, Digitale Forensikdienstleistungen, Wiederherstellungs- und Sanierungsdienstleistungen, Compliance- und regulatorische Unterstützungsdienstleistungen, Verwaltete KI-Sicherheits- und Incident-Response-Dienste sowie Schulungs- und Simulationsdienstleistungen), Bereitstellungsmodus (Cloud, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Endnutzerbranche (Regierung und öffentliche Verwaltung, Industrielle Fertigung, Einzelhandel und E-Commerce, Transport und Logistik, Energie und Versorgungsunternehmen, Öl und Gas, IT und Telekommunikation, Medien und Unterhaltung, Bildungs- und Forschungseinrichtungen, Gesundheitswesen und Biowissenschaften, Banken, Finanzdienstleistungen und Versicherungen (BFSI) sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Beratungs- und Beratungsdienstleistungen |
| Incident-Response- und Untersuchungsdienstleistungen |
| Digitale Forensikdienstleistungen |
| Wiederherstellungs- und Sanierungsdienstleistungen |
| Compliance- und regulatorische Unterstützungsdienstleistungen |
| Verwaltete KI-Sicherheits- und Incident-Response-Dienste |
| Schulungs- und Simulationsdienstleistungen |
| Cloud |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Regierung und öffentliche Verwaltung |
| Industrielle Fertigung |
| Einzelhandel und E-Commerce |
| Transport und Logistik |
| Energie und Versorgungsunternehmen |
| Öl und Gas |
| IT und Telekommunikation |
| Medien und Unterhaltung |
| Bildungs- und Forschungseinrichtungen |
| Gesundheitswesen und Biowissenschaften |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| BENELUX | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
| Nach Dienstleistungstyp | Beratungs- und Beratungsdienstleistungen | ||
| Incident-Response- und Untersuchungsdienstleistungen | |||
| Digitale Forensikdienstleistungen | |||
| Wiederherstellungs- und Sanierungsdienstleistungen | |||
| Compliance- und regulatorische Unterstützungsdienstleistungen | |||
| Verwaltete KI-Sicherheits- und Incident-Response-Dienste | |||
| Schulungs- und Simulationsdienstleistungen | |||
| Nach Bereitstellungsmodus | Cloud | ||
| On-Premises | |||
| Hybrid | |||
| Nach Unternehmensgröße | Großunternehmen | ||
| Kleine und mittelständische Unternehmen | |||
| Nach Endnutzerbranche | Regierung und öffentliche Verwaltung | ||
| Industrielle Fertigung | |||
| Einzelhandel und E-Commerce | |||
| Transport und Logistik | |||
| Energie und Versorgungsunternehmen | |||
| Öl und Gas | |||
| IT und Telekommunikation | |||
| Medien und Unterhaltung | |||
| Bildungs- und Forschungseinrichtungen | |||
| Gesundheitswesen und Biowissenschaften | |||
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |||
| Sonstige Endnutzerbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| BENELUX | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Australien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Ägypten | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für KI-Modell-Incident-Response-Dienste?
Die Marktgröße für KI-Modell-Incident-Response-Dienste wird voraussichtlich von 0,55 Milliarden USD im Jahr 2025 und 0,71 Milliarden USD im Jahr 2026 auf 2,73 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 30,92 % zwischen 2026 und 2031.
Was treibt die Nachfrage nach KI-Incident-Response-Diensten an?
Der Einsatz von generativer KI und Agenten in Unternehmen, Meldepflichten und schnellere Angriffsaktivitäten erhöhen den Bedarf an spezialisierter Reaktionsfähigkeit.
Welcher Dienstleistungstyp wächst am schnellsten?
Verwaltete KI-Sicherheits- und Incident-Response-Dienste werden voraussichtlich bis 2031 mit einer CAGR von 41,66 % wachsen.
Warum ist die Cloud-Bereitstellung für KI-Untersuchungen wichtig?
Die Cloud-Bereitstellung entfiel im Jahr 2025 auf 61,48 % des Umsatzes, da KI-Protokolle, API-Datensätze und Inferenzverläufe häufig in Cloud-Umgebungen entstehen.
Welcher Endnutzersektor hat die größte Nachfrage?
BFSI hielt im Jahr 2025 24,67 % des Umsatzes, unterstützt durch Anforderungen an operative Resilienz, Datenschutz und Modellrisiko.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 36,28 % wachsen, unterstützt durch die Einführung von KI in Unternehmen und politisch getriebene Nachfrage.
Seite zuletzt aktualisiert am:



