
Tamanho e Participação do Mercado de Implementos Agrícolas dos EAU
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
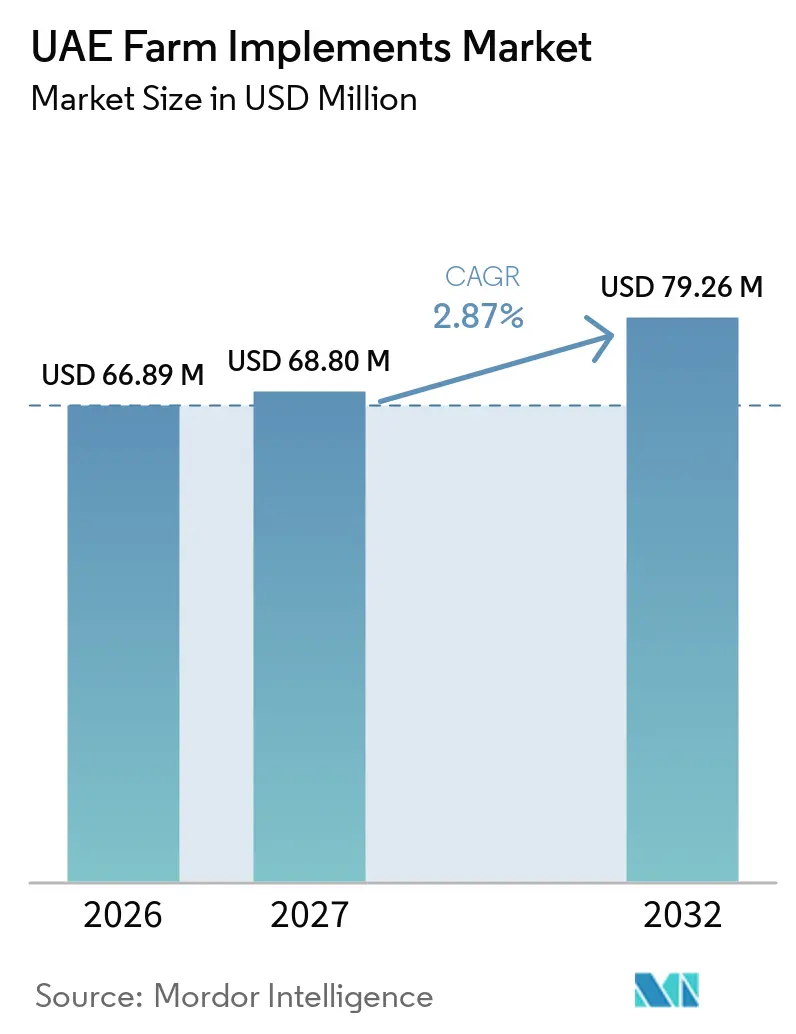
| Tamanho do mercado no ano base (2026) | 66.89 Milhões de dólares |
| Tamanho do Mercado (2027) | 68.80 Milhões de dólares |
| Tamanho do Mercado (2032) | 79.26 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 2.87 % |
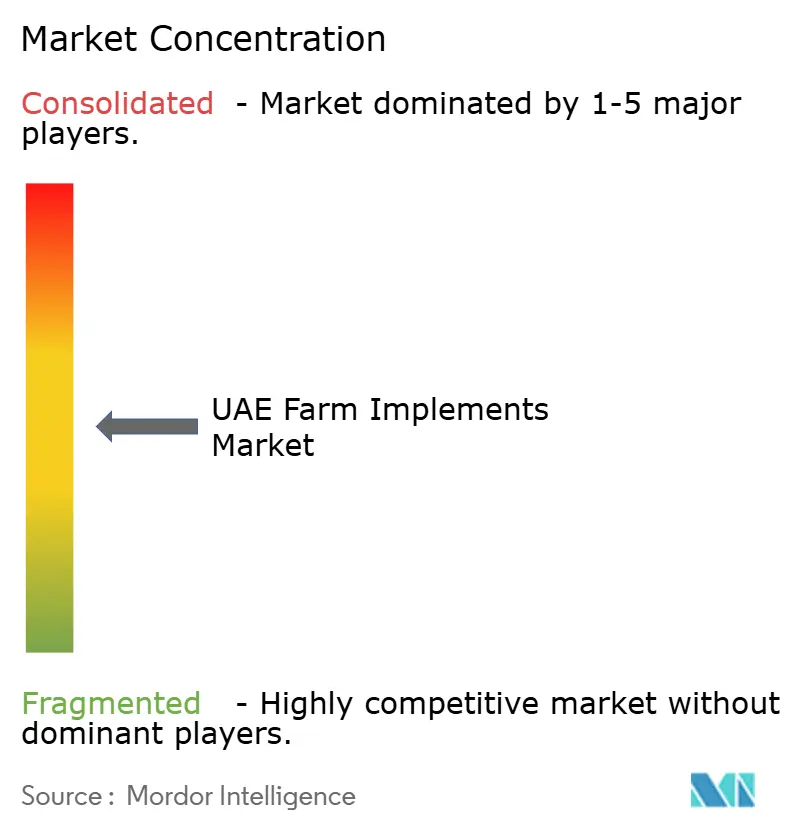
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Implementos Agrícolas dos EAU pela Mordor Intelligence
O tamanho do mercado de implementos agrícolas dos EAU foi de 66,89 milhões de USD em 2026 e tem previsão de crescer de 68,80 milhões de USD em 2027 para 79,26 milhões de USD até 2032, a um CAGR de 2,87% de 2027 a 2032. A política de segurança alimentar sustenta a demanda, pois as metas de produção doméstica exigem que as fazendas utilizem equipamentos que melhorem a produção e a eficiência no uso de recursos. A escassez de terras aráveis e de água torna os equipamentos compactos e eficientes mais relevantes do que os equipamentos de alto volume projetados para grandes fazendas. A agricultura em ambiente controlado, a irrigação de precisão e o manejo mecanizado de culturas estão direcionando as aquisições para implementos conectados e especializados. O mercado de implementos agrícolas dos EAU também é fortemente dependente de equipamentos importados, tornando os custos de aquisição e a disponibilidade de peças de reposição considerações fundamentais para os compradores. Os revendedores podem fortalecer sua posição por meio de cobertura de serviços, disponibilidade de peças de reposição, treinamento e pacotes de trator com implementos, em vez de competir apenas pelo preço.
Principais Conclusões do Relatório
- Por tipo de produto, os tratores representaram 31% da participação do mercado de implementos agrícolas dos EAU em 2026, enquanto os implementos de precisão e autônomos têm previsão de crescer a um CAGR de 10% de 2027 a 2032.
- Por modo de operação, os implementos motorizados representaram 68% do tamanho do mercado de implementos agrícolas dos EAU em 2026 e têm previsão de crescer a um CAGR de 6,2% de 2027 a 2032.
- Por potência, os equipamentos abaixo de 30 HP representaram 34% da participação de mercado em 2026, enquanto os equipamentos acima de 130 HP têm previsão de crescer a um CAGR de 7% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de Segurança Alimentar e Produção Doméstica | +0.65% | Em todo os EAU, concentrado nas zonas agrícolas de Abu Dhabi, Al Ain, Al Dhafra e Ras Al Khaimah | Médio prazo (2-4 anos) |
| Demanda por Implementos Eficientes no Uso da Água em Clima Árido | +0.55% | Cinturões agrícolas de Abu Dhabi, Ras Al Khaimah, Sharjah e Fujairah | Longo prazo (≥ 4 anos) |
| Expansão da Agricultura em Ambiente Controlado e Protegido | +0.45% | Abu Dhabi, Dubai Food Tech Valley e os Emirados do Norte | Médio prazo (2-4 anos) |
| Agricultura de Precisão e Aplicação em Taxa Variável | +0.40% | Abu Dhabi e Dubai, com adoção inicial em Ras Al Khaimah | Médio prazo (2-4 anos) |
| Mecanização para Substituir a Mão de Obra Manual | +0.35% | Em todo os EAU | Curto prazo (≤ 2 anos) |
| Agrupamento de Tratores e Implementos pelos Revendedores | +0.25% | Em todo os EAU, com maior presença de revendedores em Abu Dhabi e Dubai | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Segurança Alimentar e Produção Doméstica
As medidas federais de segurança alimentar sustentam a demanda por equipamentos agrícolas em todo os EAU. A Estratégia Nacional de Segurança Alimentar 2051 visa aprimorar a produção local de alimentos por meio de tecnologias modernas, promover práticas agrícolas sustentáveis e fortalecer a resiliência das cadeias de abastecimento alimentar domésticas. Esses objetivos incentivam melhorias na produtividade agrícola e na eficiência no uso de recursos[1]. O Ministério das Mudanças Climáticas e do Meio Ambiente (MOCCAE), em colaboração com o Centro Internacional de Agricultura Biossalina (ICBA), lançou a Iniciativa Agrícola Nacional para a Adoção de Culturas Adaptadas ao Clima em abril de 2026. A iniciativa inclui ensaios de campo em 45 fazendas, treinamento de agricultores e planos para a expansão comercial de culturas adaptadas ao clima[2]. Essas atividades podem sustentar a demanda por equipamentos agrícolas utilizados no preparo do solo, plantio, irrigação e manejo de culturas. Projetos institucionais de agrotecnologia também podem criar oportunidades de aquisição de equipamentos por meio do desenvolvimento organizado de fazendas e da expansão agrícola comercial, complementando a demanda de fazendas individuais.
Demanda por Implementos Eficientes no Uso da Água em Clima Árido
O gerenciamento da água continua sendo central para a seleção de equipamentos no mercado de implementos agrícolas dos EAU. A agricultura respondeu por quase metade das retiradas anuais de água doce do país, enquanto as águas subterrâneas representaram mais de 90% do abastecimento convencional de água.[3] Esse ambiente favorece ferramentas compatíveis com gotejamento, sistemas de pulverização de precisão e controladores de campo conectados a sensores. As fazendas em Al Dhafra, Ras Al Khaimah e Al Dhaid enfrentam pressão para abandonar métodos de irrigação menos eficientes. Em 2025, pesquisadores da Universidade dos Emirados Árabes Unidos (UAEU) desenvolveram um controlador de irrigação falaj habilitado por inteligência artificial com sensores de umidade do solo, acesso remoto e alertas em tempo real. Os fornecedores de equipamentos que adaptam seus produtos às condições hídricas do deserto estão mais bem posicionados para atender às necessidades locais das fazendas.
Expansão da Agricultura em Ambiente Controlado e Protegido
A agricultura em ambiente controlado está ampliando a necessidade de equipamentos agrícolas especializados. Esses projetos podem aumentar a demanda por equipamentos especializados, incluindo sistemas compactos de colheita, equipamentos de fornecimento preciso de nutrientes e plataformas de semeadura integradas ao clima. A Silal e o Shouguang Vegetable Industry Group concordaram em maio de 2025 em desenvolver um hub de agrotecnologia inteligente de 100.000 metros quadrados em Al Ain. O projeto incluiu um investimento de AED 120 milhões (32,7 milhões de USD) e previu colheita robótica, irrigação por gotejamento de precisão e controle climático automatizado em mais de 10 variedades de culturas. O Innovation Oasis da Silal também firmou uma colaboração em dezembro de 2025 com a Square Roots para uma instalação de pesquisa em clima controlado habilitada por inteligência artificial em Al Ain. O crescimento dessas instalações amplia a demanda para além dos implementos de campo convencionais.
Agricultura de Precisão e Aplicação em Taxa Variável
Os equipamentos de precisão estão crescendo mais rapidamente do que o mercado de implementos agrícolas dos EAU em geral. A adoção é sustentada por programas de políticas, restrições de mão de obra e uma base tecnológica local em desenvolvimento. A Agro Solution Global assinou um acordo de 2,6 milhões de USD com a Alfafa Agriculture, sediada nos EAU, para a expansão da segunda fase de uma fazenda inteligente de produção de morango. O acordo segue um projeto piloto de 800.000 USD realizado em 2024 e abrange o fornecimento de equipamentos de cultivo vertical para o cultivo de morango e a transferência de expertise em cultivo. Esse desenvolvimento reflete o investimento em sistemas especializados de produção agrícola, embora não estabeleça diretamente a demanda por equipamentos de aplicação em taxa variável. Grandes operadores de estufas e projetos agrícolas apoiados pelo governo podem fornecer uma base inicial de clientes para equipamentos conectados e de precisão, enquanto a adoção mais ampla entre pequenos agricultores dependerá da acessibilidade e dos benefícios de produtividade demonstrados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Terras Aráveis e Pequenas Áreas de Operação das Fazendas | -0.45% | Em todo os EAU, mais aguda em Dubai, Ajman e Umm Al Quwain | Longo prazo (≥ 4 anos) |
| Altos Custos de Equipamentos e Financiamento | -0.40% | Em todo os EAU, especialmente em fazendas de pequenos agricultores nos Emirados do Norte | Médio prazo (2-4 anos) |
| Dependência de Importações e Prazos de Entrega de Peças de Reposição | -0.30% | Em todo os EAU, com maior exposição logística em Fujairah e Ras Al Khaimah | Curto prazo (≤ 2 anos) |
| Lacunas de Compatibilidade e Habilidades dos Operadores | -0.25% | Em todo os EAU, especialmente em fazendas dispersas de pequenos agricultores em Abu Dhabi | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Terras Aráveis e Pequenas Áreas de Operação das Fazendas
As terras aráveis representaram aproximadamente 0,8% da área total dos EAU em 2023, refletindo a disponibilidade limitada de terras adequadas para o cultivo convencional. Parcelas menores de fazendas podem reduzir a justificativa econômica para equipamentos grandes e de alto rendimento, particularmente onde as operações envolvem pomares, estufas e cultivo de tamareiras. Os compradores que operam em parcelas menores podem, portanto, preferir modelos de aluguel, uso compartilhado ou contratação personalizada em vez de compras diretas. Combinações compactas de tratores e implementos são mais adequadas para operações com áreas de trabalho limitadas. Esses fatores podem restringir a demanda por equipamentos de grande capacidade no mercado de implementos agrícolas dos EAU.
Altos Custos de Equipamentos e Financiamento
Os preços dos equipamentos refletem os custos de frete, os requisitos de conformidade para importação e as margens de distribuidores e revendedores. Os sistemas de precisão também geram despesas recorrentes com calibração de GPS, substituição de sensores e atualizações de software. Esses custos são difíceis de incluir nos orçamentos operacionais de fazendas menores de horticultura e forragem. O financiamento enfraquece ainda mais o argumento para compras de múltiplos implementos onde as margens das fazendas são limitadas. Ofertas de arrendamento com opção de compra e equipamentos como serviço podem reduzir a barreira de compra inicial, mas a adoção desses modelos pode permanecer limitada entre as fazendas de pequenos agricultores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
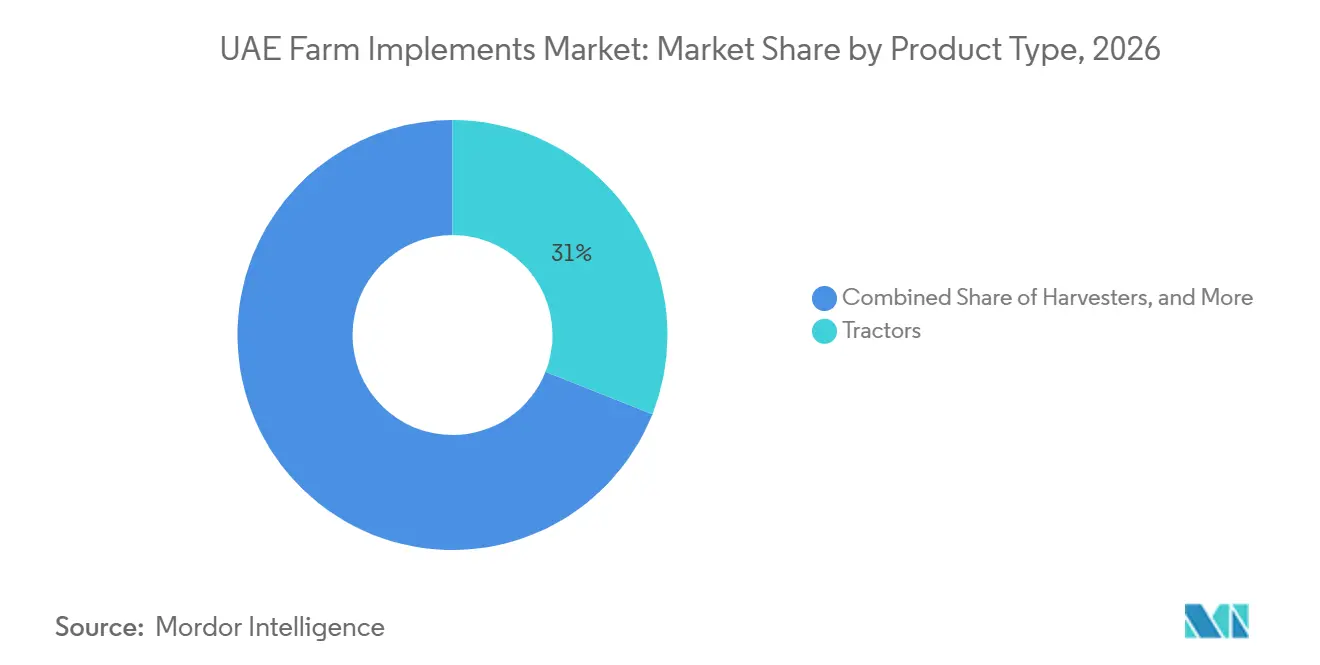
Tratores Sustentam a Demanda Central Enquanto os Equipamentos de Precisão Crescem RapidamenteOs tratores representaram 31% da participação do mercado de implementos agrícolas dos EAU em 2026. Eles fornecem a base de potência para rotocultivadores, arados de disco, pulverizadores e semeadoras. Os revendedores frequentemente agrupam tratores com acessórios e suporte pós-venda para melhorar a utilização dos equipamentos e a retenção de serviços. Colheitadeiras, equipamentos de preparo do solo e equipamentos de plantio, semeadura e fertilização atendem às fazendas de campo aberto em Al Ain e Ras Al Khaimah. Os equipamentos de irrigação e proteção de culturas ganharam atenção à medida que as fazendas migram para sistemas eficientes no uso da água. Os equipamentos de feno e forragem apoiam operações vinculadas à pecuária e à horticultura especializada.
Os implementos de precisão e autônomos têm previsão de crescer a um CAGR de 10% de 2027 a 2032. Pulverizadores guiados por GPS, plataformas de semeadura em taxa variável e acessórios de monitoramento compatíveis com drones estão alinhados com os programas de segurança alimentar e a produção eficiente no uso de recursos. A demanda por essa categoria de equipamentos é sustentada pela aquisição de fazendas maiores e operadores de ambientes controlados. Esses compradores podem usar os equipamentos com maior frequência e podem suportar os requisitos de serviço relacionados. Os equipamentos convencionais continuam sendo necessários para o preparo do solo e o manuseio de culturas. A combinação de produtos está, portanto, mudando sem deslocar o papel central dos tratores.

Por Modo de Operação:
Equipamentos Motorizados Ganham Espaço com Operações Agrícolas MecanizadasOs implementos motorizados representaram 68% da participação do mercado de implementos agrícolas dos EAU em 2026 e têm previsão de crescer a um CAGR de 6,2% de 2027 a 2032. O segmento inclui equipamentos acionados por TDF, hidráulicos e controlados eletromecânicamente. Os custos mais elevados de mão de obra tornam as operações mecanizadas mais importantes para tarefas agrícolas repetitivas. Os implementos motorizados podem reduzir o esforço manual, melhorar a consistência do trabalho e apoiar a conclusão oportuna das operações de campo. Os equipamentos conectados e controlados eletronicamente também podem facilitar o monitoramento digital e o gerenciamento agrícola de precisão.
Os implementos não motorizados continuam a atender pequenos agricultores e operadores de fazendas comunitárias devido aos seus custos de aquisição relativamente baixos e requisitos operacionais mais simples. Ferramentas básicas de preparo do solo, reboques de acionamento manual e semeadoras simples continuam sendo adequadas para operações de menor escala. No entanto, suas limitações operacionais tornam-se mais evidentes onde as fazendas exigem maior produtividade, maior consistência operacional ou gerenciamento habilitado por dados. Em fevereiro de 2025, a AGCO Corporation e o SDF Group acordaram que o SDF Group fabricaria tratores de baixa a média potência para a marca Massey Ferguson. O acordo amplia a colaboração de fabricação da AGCO para essa linha de tratores, embora suas implicações para a disponibilidade e os preços de equipamentos nos EAU ainda estejam por ser estabelecidas. O mercado de implementos agrícolas dos EAU provavelmente manterá a demanda por ambos os modos de operação, com implementos motorizados atendendo fazendas mecanizadas e focadas em produtividade, enquanto as ferramentas não motorizadas permanecem relevantes para operações menores.
Por Potência:
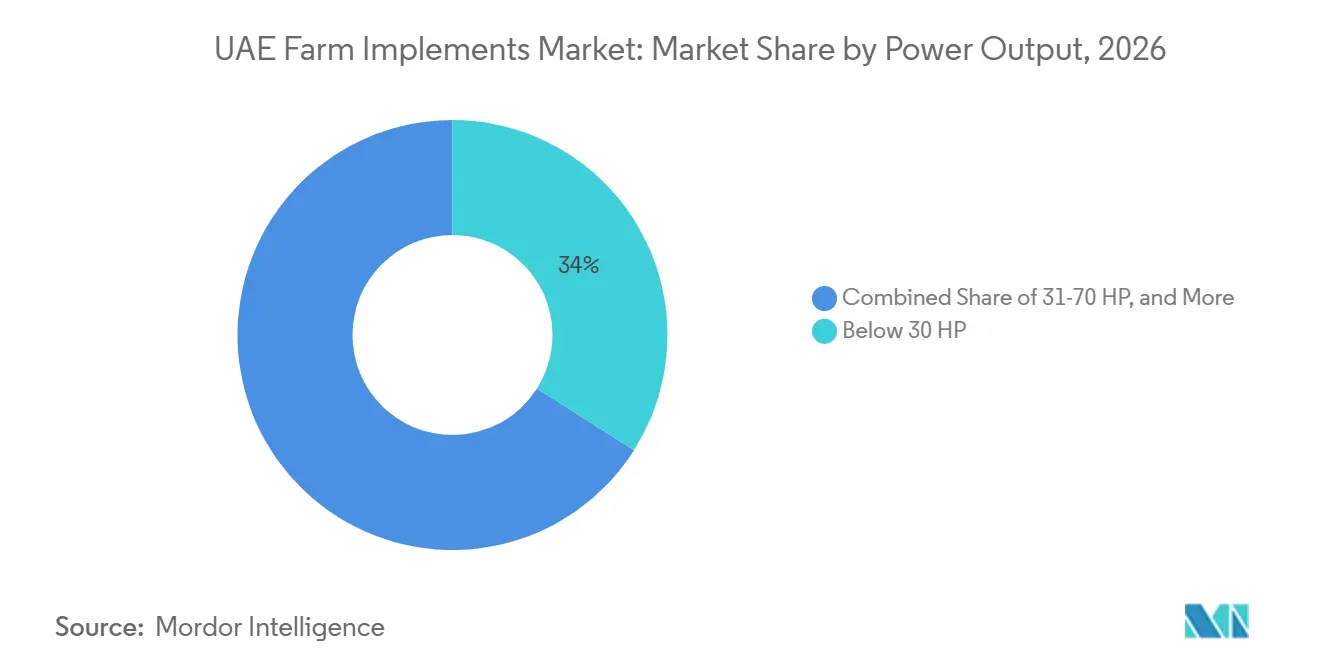
Equipamentos Compactos Lideram Enquanto Equipamentos de Alta Potência Ganham DemandaOs equipamentos abaixo de 30 HP representaram 34% da participação de mercado em 2026. Rotocultivadores pequenos, arados de disco compactos, pulverizadores para pomares e formadores de canteiros são bem adequados para as pequenas parcelas, estufas e jardins de tamareiras do país. As máquinas compactas oferecem manobrabilidade onde a alta potência oferece valor limitado. As categorias de 31-70 HP e 71-130 HP atendem fazendas maiores de horticultura em Al Ain e Ras Al Khaimah. Essas fazendas adquirem equipamentos de preparo do solo e semeadura em torno dos ciclos de cultivo sazonais. Os pacotes de revendedores ajudaram a construir a base instalada de tratores compactos e acessórios compatíveis.
Os equipamentos acima de 130 HP têm previsão de crescer a um CAGR de 7% de 2027 a 2032. Instalações maiores de estufas, fazendas de forragem contratadas pelo governo e hubs de agrotecnologia requerem maior rendimento para o preparo primário do solo e a colheita. O tamanho do mercado de implementos agrícolas dos EAU para sistemas de maior potência é sustentado por um número limitado de projetos maiores, em vez de uma adoção ampla pelas fazendas. A compatibilidade com a norma ISO 11783 também está se tornando mais relevante onde os compradores precisam que tratores e implementos troquem dados operacionais. Os equipamentos compactos continuarão sendo a base maior porque a maioria das fazendas tem áreas de operação menores.
Análise Geográfica
O setor agrícola de Abu Dhabi é apoiado por um ecossistema institucional centrado na Autoridade de Agricultura e Segurança Alimentar de Abu Dhabi (ADAFSA). Seu portfólio de projetos inclui o hub de agrotecnologia inteligente de Al Ain e a atividade de energia fotovoltaica agrícola na Fazenda Al Foah. Esses desenvolvimentos apoiam os esforços de modernização agrícola do emirado e podem criar oportunidades para a adoção de equipamentos mecanizados e sistemas digitais de gestão agrícola.
O papel de Dubai baseia-se mais em logística e inovação comercial do que em área agrícola. O Porto de Jebel Ali e sua zona franca atuam como um importante portal de importação de equipamentos agrícolas. O projeto GigaFarm no Food Tech Valley, desenvolvido pela ReFarm Global e pela Intelligent Growth Solutions (IGS), está planejado como uma instalação de cultivo vertical com 200 torres em um terreno de 900.000 pés quadrados, com capacidade de produção anual projetada de mais de 3 milhões de quilogramas. Em junho de 2026, a IGS informou que a construção estava em andamento, com a primeira fase compreendendo 20 torres. O cinturão agrícola de Al Dhaid, em Sharjah, sustenta a demanda por equipamentos compactos de preparo do solo e irrigação, enquanto sua exposição agrícola anual conecta fornecedores de equipamentos com compradores locais.
Ras Al Khaimah está emergindo como um local para a produção mecanizada em campo aberto. A Silal e o Centro Agrícola Nacional lançaram uma iniciativa de apoio a agricultores em Al Hamraniyah em março de 2026. As fazendas em terraços de Fujairah podem criar demanda por equipamentos de preparo do solo e pulverização adaptados a encostas. Ajman e Umm Al Quwain contribuem principalmente por meio da demanda de pequenos agricultores. Pacotes de tratores compactos de origem indiana são relevantes nesses mercados do norte devido aos seus menores custos de aquisição.
Cenário Competitivo
O mercado de implementos agrícolas dos EAU está moderadamente concentrado em 2026, com Deere & Company, CNH Industrial N.V., AGCO Corporation, Kubota Corporation e Al Shirawi Enterprises entre os participantes de mercado de destaque. O restante do mercado é atendido por marcas de origem indiana, especialistas europeus, entrantes chineses e distribuidores locais. A concorrência depende fortemente do alcance dos revendedores e da disponibilidade de peças de reposição. O serviço pós-venda também é importante, pois o tempo de inatividade dos equipamentos pode interromper operações agrícolas com prazos críticos.
A Al Shirawi Enterprises representa a CASE IH desde 1998, destacando a importância de redes de distribuição e serviço estabelecidas nos EAU. Os fabricantes globais também estão ajustando os arranjos de fornecimento para atender à demanda por equipamentos de menor preço. O acordo de fevereiro de 2025 da AGCO Corporation com o SDF Group abrange tratores de baixa a média potência para a marca Massey Ferguson. A CNH Industrial N.V. também anunciou um investimento na Índia para tratores e soluções de culturas. Esses desenvolvimentos refletem os esforços dos fabricantes para fortalecer o fornecimento de tratores e atender à demanda por equipamentos de menor custo.
Oportunidades permanecem em equipamentos de precisão compactos para aplicações em estufas e pomares. Modelos de arrendamento, aluguel e equipamentos como serviço podem atender compradores que não conseguem justificar uma compra completa. A Tractors and Farm Equipment Limited (TAFE) e a AgroAsia Tractors oferecem pacotes de equipamentos a preços mais baixos do que muitas alternativas europeias, incluindo arados de disco, rotocultivadores, grades e reboques para fazendas nos Emirados do Norte. Acessórios de retrofit conectados podem adicionar capacidade de dados a implementos convencionais. As estratégias das empresas devem equilibrar características técnicas com cobertura de serviços locais e suporte ao operador.
Líderes do Setor de Implementos Agrícolas dos EAU
-
Deere & Company
-
CNH Industrial N.V.
-
AGCO Corporation
-
Kubota Corporation
-
Al Shirawi Enterprises
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Implementos Agrícolas dos EAU Empresas cobertas neste relatório
- Deere & Company
- CNH Industrial N.V.
- AGCO Corporation
- Kubota Corporation
- Mahindra & Mahindra Limited
- CLAAS KGaA mbH
- Yanmar Holdings Co., Ltd.
- J.C. Bamford Excavators Ltd. (JCB Group)
- SDF Group
- KUHN Group (Bucher Industries AG)
- HORSCH Maschinen GmbH
- Al Shirawi Enterprises
- AgroAsia Tractors
- AECO Tractors
- Tractors and Farm Equipment Limited (TAFE)
Desenvolvimentos industriais recentes em Mercado de Implementos Agrícolas dos EAU
- Julho de 2026: A Agro Solution Global assinou um acordo de 2,6 milhões de USD com a Alfafa Agriculture, sediada nos EAU, para a expansão da segunda fase de uma fazenda inteligente de produção de morango. O acordo abrange o fornecimento de equipamentos de cultivo vertical e a transferência de expertise em cultivo, após um projeto piloto de 800.000 USD em 2024. O negócio foi facilitado pelo escritório da KOTRA em Dubai.
- Junho de 2026: O Silal Group e a consultoria agrícola holandesa Delphy assinaram uma colaboração estratégica para projetar e entregar programas de treinamento agrícola e de capacitação em todo os EAU por um período inicial de cinco anos. A colaboração abrange o cultivo em campo aberto e de culturas protegidas, incluindo sistemas avançados de estufas e hidropônicos, juntamente com transferência de conhecimento e desenvolvimento de negócios agrícolas.
- Fevereiro de 2025: A AGCO Corporation e o SDF Group assinaram um acordo global de fornecimento pelo qual o SDF fabricará tratores com potências de até 85 HP para a marca Massey Ferguson. O acordo abrange a maioria dos mercados globais, com a introdução gradual da nova linha de tratores a partir de meados de 2025.
Escopo do Relatório do Mercado de Implementos Agrícolas dos EAU
O mercado de implementos agrícolas refere-se a máquinas e equipamentos agrícolas utilizados para apoiar e mecanizar diversas operações de cultivo.
O Mercado de Implementos Agrícolas dos EAU é Segmentado por Tipo de Produto (Tratores, Colheitadeiras, Equipamentos de Preparo do Solo e Cultivo, Equipamentos de Plantio, Semeadura e Fertilização, Implementos de Irrigação e Proteção de Culturas, Implementos de Precisão e Autônomos, Equipamentos de Feno e Forragem e Outros Implementos), por Modo de Operação (Implementos Motorizados e Implementos Não Motorizados) e por Potência (Abaixo de 30 HP, 31-70 HP, 71-130 HP e Acima de 130 HP). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Tratores |
| Colheitadeiras |
| Equipamentos de Preparo do Solo e Cultivo |
| Equipamentos de Plantio, Semeadura e Fertilização |
| Implementos de Irrigação e Proteção de Culturas |
| Implementos de Precisão e Autônomos |
| Equipamentos de Feno e Forragem |
| Outros Implementos |
| Implementos Motorizados |
| Implementos Não Motorizados |
| Abaixo de 30 HP |
| 31-70 HP |
| 71-130 HP |
| Acima de 130 HP |
| Por Tipo de Produto | Tratores |
| Colheitadeiras | |
| Equipamentos de Preparo do Solo e Cultivo | |
| Equipamentos de Plantio, Semeadura e Fertilização | |
| Implementos de Irrigação e Proteção de Culturas | |
| Implementos de Precisão e Autônomos | |
| Equipamentos de Feno e Forragem | |
| Outros Implementos | |
| Por Modo de Operação | Implementos Motorizados |
| Implementos Não Motorizados | |
| Por Potência | Abaixo de 30 HP |
| 31-70 HP | |
| 71-130 HP | |
| Acima de 130 HP |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de implementos agrícolas dos EAU?
O tamanho do mercado de implementos agrícolas dos EAU foi de 66,89 milhões de USD em 2026 e tem previsão de crescer de 68,80 milhões de USD em 2027 para 79,26 milhões de USD até 2032, a um CAGR de 2,87% de 2027 a 2032.
O que sustenta a demanda por equipamentos nos EAU?
Medidas de segurança alimentar, agricultura eficiente no uso da água, projetos em ambiente controlado e operações mecanizadas sustentam as aquisições de equipamentos.
Qual categoria de produto lidera as vendas de equipamentos agrícolas nos EAU?
Os tratores representaram 31% da participação de mercado em 2026. Os equipamentos de precisão e autônomos são a categoria de produto de crescimento mais rápido, com um CAGR de 10% de 2027 a 2032.
Por que os implementos agrícolas compactos são importantes nos EAU?
Os equipamentos abaixo de 30 HP representaram 34% da participação de mercado em 2026 porque as máquinas compactas são adequadas para pomares, estufas, jardins de tamareiras e parcelas menores de fazendas.
O que pode limitar a adoção de equipamentos agrícolas nos EAU?
Pequenas áreas de fazendas, altos custos de propriedade, dependência de importações e escassez de operadores treinados podem limitar a adoção.