
Taille et part du marché des équipements agricoles aux EAU
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
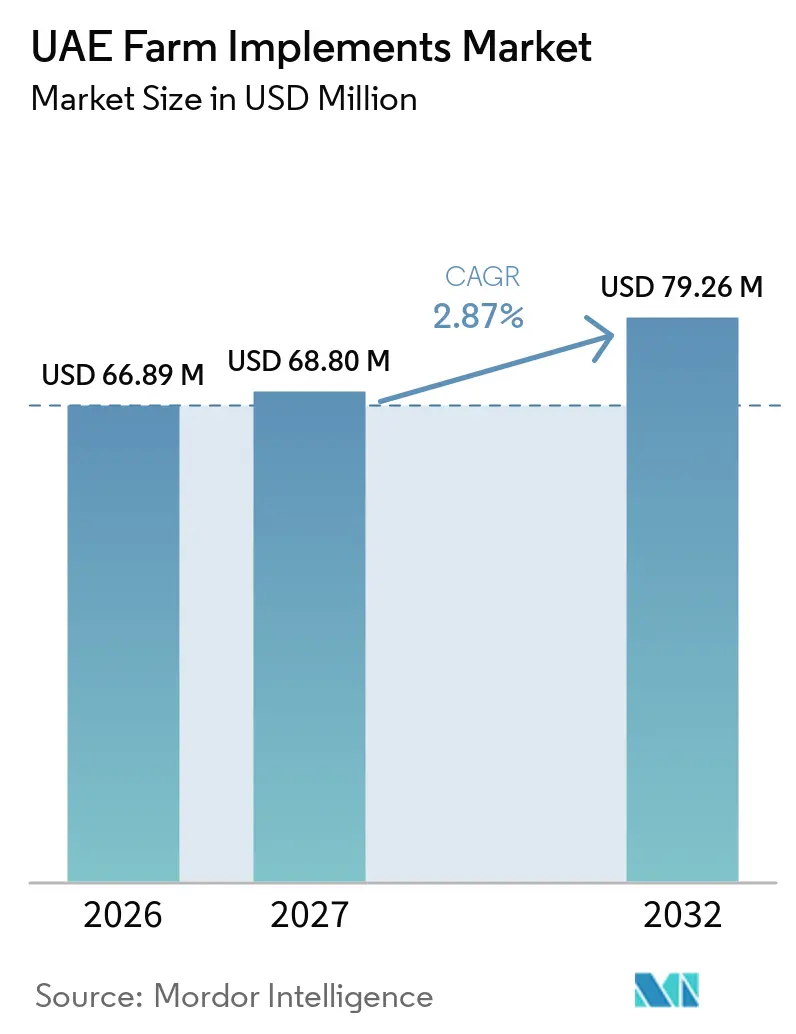
| Taille du marché de l'année de base (2026) | 66.89 Millions de dollars américains |
| Taille du Marché (2027) | 68.80 Millions de dollars américains |
| Taille du Marché (2032) | 79.26 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 2.87 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements agricoles aux EAU par Mordor Intelligence
La taille du marché des équipements agricoles aux EAU était de 66,89 millions USD en 2026 et devrait croître de 68,80 millions USD en 2027 à 79,26 millions USD d'ici 2032, à un CAGR de 2,87 % de 2027 à 2032. Les mesures de politique de sécurité alimentaire soutiennent la demande, car les objectifs de production nationale exigent que les exploitations utilisent des équipements améliorant le rendement et l'efficacité des ressources. La superficie arable limitée et la rareté de l'eau rendent les équipements compacts et efficaces plus pertinents que les équipements à grand volume conçus pour les grandes exploitations. L'agriculture en environnement contrôlé, l'irrigation de précision et la gestion mécanisée des cultures orientent les achats vers des équipements connectés et spécialisés. Le marché des équipements agricoles aux EAU dépend également fortement des équipements imports, ce qui fait des coûts d'approvisionnement et de la disponibilité des pièces détachées des considérations essentielles pour les acheteurs. Les concessionnaires peuvent renforcer leur position grâce à la couverture des services, la disponibilité des pièces détachées, la formation et les offres groupées tracteur-équipement plutôt que par la seule concurrence sur les prix.
Points clés du rapport
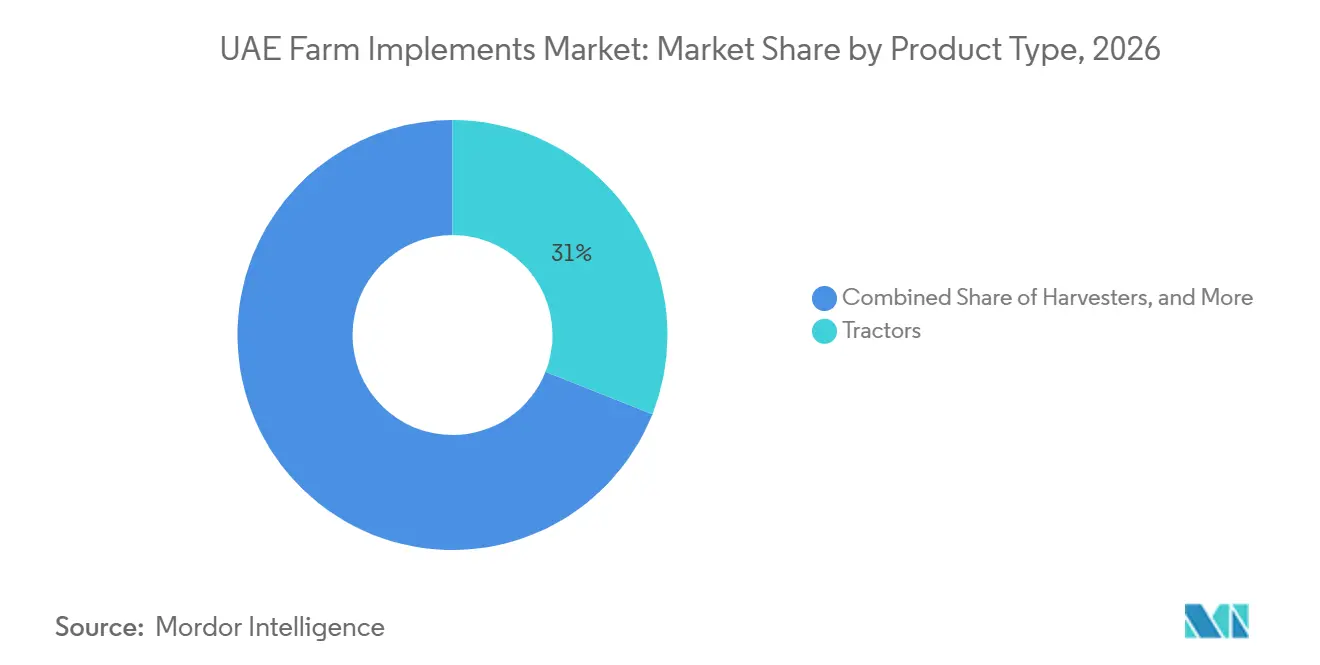
- Par type de produit, les tracteurs représentaient 31 % de la part du marché des équipements agricoles aux EAU en 2026, tandis que les équipements de précision et autonomes devraient croître à un CAGR de 10 % de 2027 à 2032.
- Par mode de fonctionnement, les équipements motorisés représentaient 68 % de la taille du marché des équipements agricoles aux EAU en 2026 et devraient croître à un CAGR de 6,2 % de 2027 à 2032.
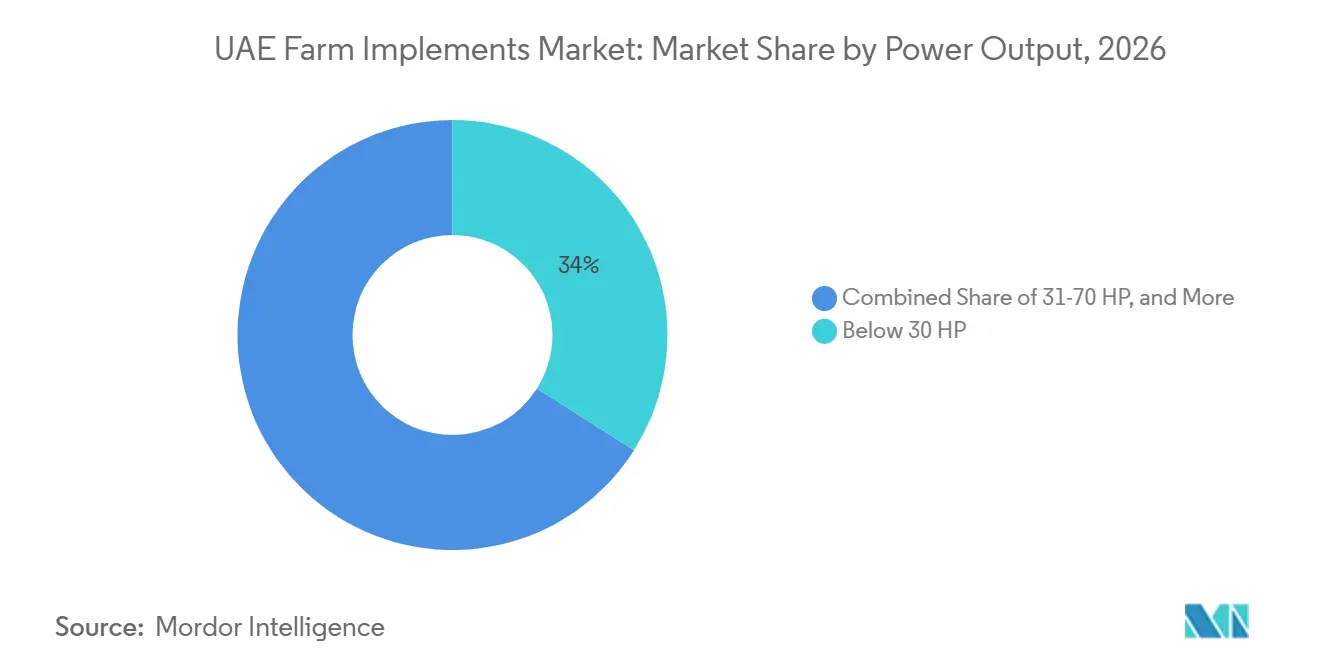
- Par puissance, les équipements de moins de 30 CV représentaient 34 % de la part de marché en 2026, tandis que les équipements de plus de 130 CV devraient croître à un CAGR de 7 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sécurité alimentaire et mandats de production nationale | +0.65% | À l'échelle des EAU, concentré dans les zones agricoles d'Abou Dhabi, Al Ain, Al Dhafra et Ras Al Khaimah | Moyen terme (2-4 ans) |
| Demande liée au climat aride pour des équipements à faible consommation d'eau | +0.55% | Ceintures agricoles d'Abou Dhabi, Ras Al Khaimah, Sharjah et Fujairah | Long terme (≥ 4 ans) |
| Expansion de l'agriculture en environnement contrôlé et protégé | +0.45% | Abou Dhabi, Dubai Food Tech Valley et les Émirats du Nord | Moyen terme (2-4 ans) |
| Agriculture de précision et application à taux variable | +0.40% | Abou Dhabi et Dubaï, avec une adoption précoce à Ras Al Khaimah | Moyen terme (2-4 ans) |
| Mécanisation pour remplacer la main-d'œuvre manuelle | +0.35% | À l'échelle des EAU | Court terme (≤ 2 ans) |
| Offres groupées de tracteurs et d'équipements par les concessionnaires | +0.25% | À l'échelle des EAU, avec la plus grande présence de concessionnaires à Abou Dhabi et Dubaï | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Sécurité alimentaire et mandats de production nationale
Les mesures fédérales de sécurité alimentaire soutiennent la demande d'équipements agricoles dans l'ensemble des EAU. La Stratégie nationale de sécurité alimentaire 2051 vise à renforcer la production alimentaire locale grâce aux technologies modernes, à promouvoir des pratiques agricoles durables et à renforcer la résilience des chaînes d'approvisionnement alimentaire nationales. Ces objectifs encouragent l'amélioration de la productivité agricole et de l'efficacité des ressources[1]. Le Ministère du changement climatique et de l'environnement (MOCCAE), en collaboration avec le Centre international pour l'agriculture biosaline (ICBA), a lancé l'Initiative agricole nationale pour l'adoption de cultures adaptées au climat en avril 2026. L'initiative comprend des essais sur le terrain dans 45 exploitations, une formation des agriculteurs et des plans d'expansion commerciale de cultures adaptées au climat[2]. Ces activités peuvent soutenir la demande d'équipements agricoles utilisés pour la préparation du sol, la plantation, l'irrigation et la gestion des cultures. Les projets institutionnels d'agrotechnologie peuvent également créer des opportunités d'approvisionnement en équipements grâce au développement organisé des exploitations et à l'expansion commerciale de l'agriculture, en complément de la demande des exploitations individuelles.
Demande liée au climat aride pour des équipements à faible consommation d'eau
La gestion de l'eau reste au cœur du choix des équipements sur le marché des équipements agricoles aux EAU. L'agriculture représentait près de la moitié des prélèvements annuels d'eau douce du pays, tandis que les eaux souterraines constituaient plus de 90 % de l'approvisionnement en eau conventionnel.[3] Cet environnement favorise les outils compatibles avec le goutte-à-goutte, les systèmes de pulvérisation de précision et les contrôleurs de terrain reliés à des capteurs. Les exploitations d'Al Dhafra, Ras Al Khaimah et Al Dhaid subissent des pressions pour abandonner les méthodes d'irrigation moins efficaces. En 2025, des chercheurs de l'Université des Émirats arabes unis (UAEU) ont développé un contrôleur d'irrigation falaj assisté par intelligence artificielle, doté de capteurs d'humidité du sol, d'un accès à distance et d'alertes en temps réel. Les fournisseurs d'équipements qui adaptent leurs produits aux conditions hydriques du désert sont mieux positionnés pour répondre aux besoins des exploitations locales.
Expansion de l'agriculture en environnement contrôlé et protégé
L'agriculture en environnement contrôlé élargit le besoin en équipements agricoles spécialisés. Ces projets peuvent accroître la demande d'équipements spécialisés, notamment des systèmes de récolte compacts, des équipements de distribution précise de nutriments et des plateformes de semis intégrées au climat. Silal et Shouguang Vegetable Industry Group ont convenu en mai 2025 de développer un pôle agrotechnologique intelligent de 100 000 mètres carrés à Al Ain. Le projet comprenait un investissement de 120 millions AED (32,7 millions USD) et prévoyait une récolte robotisée, une irrigation goutte-à-goutte de précision et un contrôle climatique automatisé pour plus de 10 variétés de cultures. L'Innovation Oasis de Silal a également conclu en décembre 2025 une collaboration avec Square Roots pour une installation de recherche à climat contrôlé assistée par intelligence artificielle à Al Ain. La croissance de ces installations élargit la demande au-delà des équipements agricoles conventionnels.
Agriculture de précision et application à taux variable
Les équipements de précision connaissent une croissance plus rapide que l'ensemble du marché des équipements agricoles aux EAU. L'adoption est soutenue par des programmes politiques, des contraintes de main-d'œuvre et une base technologique locale en développement. Agro Solution Global a signé un accord de 2,6 millions USD avec Alfafa Agriculture, basée aux EAU, pour l'expansion de la deuxième phase d'une ferme intelligente de production de fraises. L'accord fait suite à un projet pilote de 800 000 USD réalisé en 2024 et couvre la fourniture d'équipements d'agriculture verticale pour la culture de fraises ainsi que le transfert d'expertise en matière de culture. Ce développement reflète l'investissement dans des systèmes de production agricole spécialisés, bien qu'il n'établisse pas directement une demande pour des équipements d'application à taux variable. Les grands exploitants de serres et les projets agricoles soutenus par le gouvernement peuvent constituer une clientèle initiale pour les équipements connectés et de précision, tandis que l'adoption plus large parmi les petits exploitants dépendra de l'accessibilité financière et des avantages démontrés en matière de productivité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Superficie arable limitée et petites emprises d'exploitation agricole | -0.45% | À l'échelle des EAU, plus aigu à Dubaï, Ajman et Umm Al Quwain | Long terme (≥ 4 ans) |
| Coûts élevés des équipements et du financement | -0.40% | À l'échelle des EAU, en particulier les petites exploitations des Émirats du Nord | Moyen terme (2-4 ans) |
| Dépendance aux importations et délais d'approvisionnement en pièces détachées | -0.30% | À l'échelle des EAU, avec une exposition logistique plus grande à Fujairah et Ras Al Khaimah | Court terme (≤ 2 ans) |
| Lacunes en matière de compatibilité et de compétences des opérateurs | -0.25% | À l'échelle des EAU, en particulier les petites exploitations dispersées d'Abou Dhabi | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Superficie arable limitée et petites emprises d'exploitation agricole
Les terres arables représentaient environ 0,8 % de la superficie totale des EAU en 2023, reflétant la disponibilité limitée de terres propices à la culture conventionnelle. Les petites parcelles agricoles peuvent réduire la justification économique des équipements à grand débit, en particulier lorsque les opérations concernent des vergers, des serres et la culture du palmier dattier. Les acheteurs exploitant de petites parcelles peuvent donc privilégier des modèles de location, d'utilisation partagée ou de prestation de services plutôt que des achats directs. Les combinaisons de tracteurs compacts et d'équipements sont mieux adaptées aux exploitations disposant de surfaces de travail limitées. Ces facteurs peuvent freiner la demande d'équipements à grande capacité sur le marché des équipements agricoles aux EAU.
Coûts élevés des équipements et du financement
Les prix des équipements reflètent les coûts d'expédition, les exigences de conformité à l'importation, ainsi que les marges des distributeurs et des concessionnaires. Les systèmes de précision génèrent également des dépenses récurrentes pour l'étalonnage GPS, le remplacement des capteurs et les mises à jour logicielles. Ces coûts sont difficiles à intégrer dans les budgets d'exploitation des petites exploitations maraîchères et fourragères. Le financement affaiblit encore davantage la justification des achats multi-équipements lorsque les marges agricoles sont limitées. Les offres de crédit-bail et d'équipement en tant que service peuvent réduire la barrière à l'achat initial, mais l'adoption de ces modèles peut rester limitée parmi les petites exploitations.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les tracteurs soutiennent la demande de base tandis que les équipements de précision connaissent une croissance rapideLes tracteurs représentaient 31 % de la part du marché des équipements agricoles aux EAU en 2026. Ils constituent la base de puissance pour les rotavateurs, les charrues à disques, les pulvérisateurs et les semoirs. Les concessionnaires regroupent souvent les tracteurs avec des accessoires et un service après-vente pour améliorer l'utilisation des équipements et la fidélisation au service. Les moissonneuses, les équipements de préparation du sol et les équipements de plantation, de semis et de fertilisation servent les exploitations en plein champ à Al Ain et Ras Al Khaimah. Les équipements d'irrigation et de protection des cultures ont retenu l'attention à mesure que les exploitations se tournent vers des systèmes à faible consommation d'eau. Les équipements de fenaison et de fourrage soutiennent les opérations liées à l'élevage et l'horticulture spécialisée.
Les équipements de précision et autonomes devraient croître à un CAGR de 10 % de 2027 à 2032. Les pulvérisateurs guidés par GPS, les plateformes de semis à taux variable et les accessoires de surveillance compatibles avec les drones s'alignent sur les programmes de sécurité alimentaire et la production à utilisation efficace des ressources. La demande pour cette catégorie d'équipements est soutenue par les achats des grandes exploitations et des opérateurs en environnement contrôlé. Ces acheteurs peuvent utiliser les équipements plus fréquemment et peuvent prendre en charge les exigences de service associées. Les équipements conventionnels restent nécessaires pour la préparation des champs et la manutention des cultures. La gamme de produits évolue donc sans déplacer le rôle central des tracteurs.

Par mode de fonctionnement :
les équipements motorisés progressent avec les opérations agricoles mécaniséesLes équipements motorisés représentaient 68 % de la part du marché des équipements agricoles aux EAU en 2026 et devraient croître à un CAGR de 6,2 % de 2027 à 2032. Le segment comprend les équipements entraînés par prise de force, hydrauliques et à commande électromécanique. Des coûts de main-d'œuvre plus élevés rendent les opérations mécanisées plus importantes pour les tâches agricoles répétitives. Les équipements motorisés peuvent réduire l'effort manuel, améliorer la régularité du travail et soutenir l'achèvement en temps voulu des opérations sur le terrain. Les équipements connectés et à commande électronique peuvent également faciliter la surveillance numérique et la gestion agricole de précision.
Les équipements non motorisés continuent de servir les petits exploitants et les opérateurs de fermes communautaires en raison de leurs coûts d'achat relativement faibles et de leurs exigences d'utilisation plus simples. Les outils de travail du sol de base, les remorques à actionnement manuel et les semoirs simples restent adaptés aux opérations à plus petite échelle. Cependant, leurs limites opérationnelles deviennent plus apparentes lorsque les exploitations nécessitent une productivité plus élevée, une plus grande régularité opérationnelle ou une gestion basée sur les données. En février 2025, AGCO Corporation et SDF Group ont convenu que SDF Group fabriquerait des tracteurs de faible à moyenne puissance pour la marque Massey Ferguson. Cet accord élargit la collaboration de fabrication d'AGCO pour cette gamme de tracteurs, bien que ses implications pour la disponibilité et la tarification des équipements aux EAU restent à établir. Le marché des équipements agricoles aux EAU devrait maintenir une demande pour les deux modes de fonctionnement, les équipements motorisés servant les exploitations mécanisées et axées sur la productivité, tandis que les outils non motorisés restent pertinents pour les petites exploitations.
Par puissance :
les équipements compacts dominent tandis que les équipements haute puissance gagnent en demandeLes équipements de moins de 30 CV représentaient 34 % de la part de marché en 2026. Les petits rotavateurs, les charrues à disques compactes, les pulvérisateurs pour vergers et les formeurs de planches sont bien adaptés aux petites parcelles, serres et jardins de palmiers dattiers du pays. Les machines compactes offrent une maniabilité là où la haute puissance apporte une valeur limitée. Les catégories 31-70 CV et 71-130 CV servent les grandes exploitations maraîchères d'Al Ain et Ras Al Khaimah. Ces exploitations achètent des équipements de préparation du sol et de semis en fonction des cycles de culture saisonniers. Les offres groupées des concessionnaires ont contribué à constituer le parc installé de tracteurs compacts et d'accessoires compatibles.
Les équipements de plus de 130 CV devraient croître à un CAGR de 7 % de 2027 à 2032. Les grandes installations de serres, les exploitations fourragères sous contrat gouvernemental et les pôles agrotechnologiques nécessitent un débit plus élevé pour le travail du sol primaire et la récolte. La taille du marché des équipements agricoles aux EAU pour les systèmes à plus haute puissance est soutenue par un nombre limité de projets de plus grande envergure plutôt que par une adoption agricole généralisée. La compatibilité ISO 11783 devient également plus pertinente lorsque les acheteurs ont besoin que les tracteurs et les équipements échangent des données opérationnelles. Les équipements compacts resteront la base la plus importante car la plupart des exploitations ont des emprises opérationnelles plus petites.
Analyse géographique
Le secteur agricole d'Abou Dhabi est soutenu par un écosystème institutionnel centré sur l'Autorité d'Abou Dhabi pour l'agriculture et la sécurité alimentaire (ADAFSA). Son pipeline de projets comprend le pôle agrotechnologique intelligent d'Al Ain et une activité photovoltaïque agricole à Al Foah Farm. Ces développements soutiennent les efforts de modernisation agricole de l'émirat et peuvent créer des opportunités pour l'adoption d'équipements mécanisés et de systèmes numériques de gestion agricole.
Le rôle de Dubaï repose davantage sur la logistique et l'innovation commerciale que sur la superficie agricole. Le port de Jebel Ali et sa zone franche constituent une importante porte d'entrée pour les importations d'équipements agricoles. Le projet GigaFarm à Food Tech Valley, développé par ReFarm Global et Intelligent Growth Solutions (IGS), est prévu comme une installation d'agriculture verticale de 200 tours sur un site de 900 000 pieds carrés, avec une capacité de production annuelle conçue de plus de 3 millions de kilogrammes. En juin 2026, IGS a annoncé que la construction était en cours, la première phase comprenant 20 tours. La ceinture agricole d'Al Dhaid à Sharjah soutient la demande d'équipements compacts de préparation du sol et d'irrigation, tandis que son exposition agricole annuelle met en relation les fournisseurs d'équipements avec les acheteurs locaux.
Ras Al Khaimah émerge comme un lieu de production mécanisée en plein champ. Silal et le Centre agricole national ont lancé une initiative de soutien aux agriculteurs à Al Hamraniyah en mars 2026. Les fermes en terrasses de Fujairah peuvent créer une demande pour des équipements de travail du sol et de pulvérisation adaptés aux pentes. Ajman et Umm Al Quwain contribuent principalement par la demande des petits exploitants. Les offres de tracteurs compacts d'origine indienne sont pertinentes dans ces marchés du nord en raison de leurs coûts d'achat plus faibles.
Paysage concurrentiel
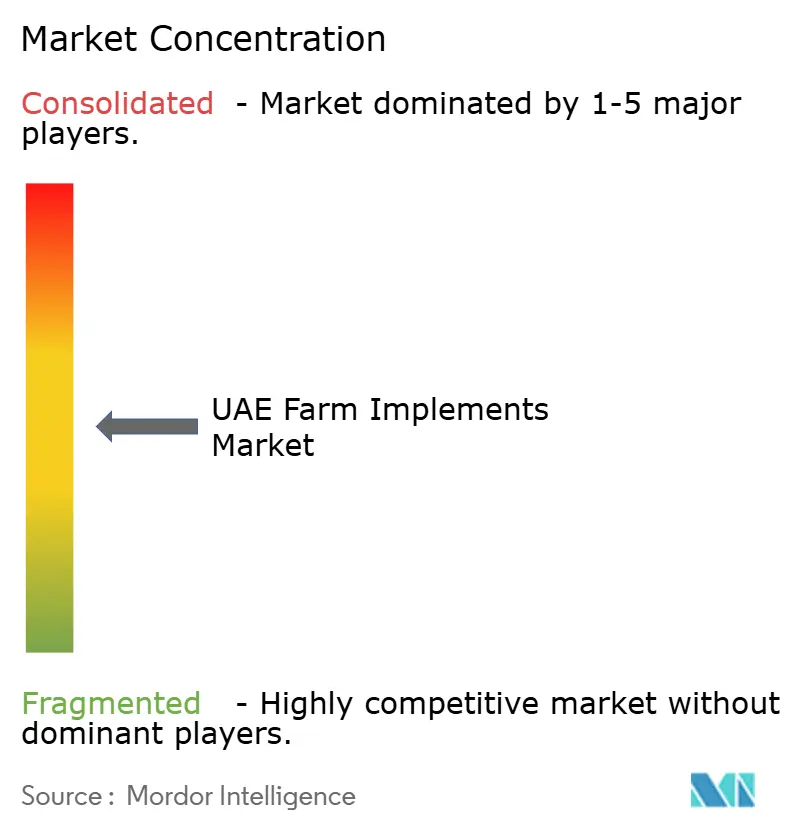
Le marché des équipements agricoles aux EAU est modérément concentré en 2026, avec Deere & Company, CNH Industrial N.V., AGCO Corporation, Kubota Corporation et Al Shirawi Enterprises parmi les participants importants du marché. Le reste du marché est desservi par des marques d'origine indienne, des spécialistes européens, des entrants chinois et des distributeurs locaux. La concurrence dépend fortement de la portée des concessionnaires et de la disponibilité des pièces détachées. Le service après-vente est également important, car les temps d'arrêt des équipements peuvent perturber les opérations agricoles sensibles au temps.
Al Shirawi Enterprises représente CASE IH depuis 1998, soulignant l'importance des réseaux de distribution et de service établis aux EAU. Les fabricants mondiaux ajustent également leurs arrangements d'approvisionnement pour répondre à la demande d'équipements à prix plus bas. L'accord de février 2025 d'AGCO Corporation avec SDF Group couvre les tracteurs de faible à moyenne puissance pour la marque Massey Ferguson. CNH Industrial N.V. a également annoncé un investissement en Inde pour les tracteurs et les solutions de culture. Ces développements reflètent les efforts des fabricants pour renforcer l'approvisionnement en tracteurs et répondre à la demande d'équipements à moindre coût.
Des opportunités subsistent dans les équipements de précision compacts pour les applications en serre et en verger. Les modèles de crédit-bail, de location et d'équipement en tant que service peuvent servir les acheteurs qui ne peuvent pas justifier un achat complet. Tractors and Farm Equipment Limited (TAFE) et AgroAsia Tractors proposent des offres d'équipements à des prix inférieurs à de nombreuses alternatives européennes, notamment des charrues à disques, des rotavateurs, des herses et des remorques pour les exploitations des Émirats du Nord. Les accessoires de modernisation connectés peuvent ajouter des capacités numériques aux équipements conventionnels. Les stratégies des entreprises doivent équilibrer les caractéristiques techniques avec la couverture des services locaux et le soutien aux opérateurs.
Leaders du secteur des équipements agricoles aux EAU
-
Deere & Company
-
CNH Industrial N.V.
-
AGCO Corporation
-
Kubota Corporation
-
Al Shirawi Enterprises
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements agricoles aux EAU Entreprises couvertes dans ce rapport
- Deere & Company
- CNH Industrial N.V.
- AGCO Corporation
- Kubota Corporation
- Mahindra & Mahindra Limited
- CLAAS KGaA mbH
- Yanmar Holdings Co., Ltd.
- J.C. Bamford Excavators Ltd. (JCB Group)
- SDF Group
- KUHN Group (Bucher Industries AG)
- HORSCH Maschinen GmbH
- Al Shirawi Enterprises
- AgroAsia Tractors
- AECO Tractors
- Tractors and Farm Equipment Limited (TAFE)
Développements industriels récents dans Marché des équipements agricoles aux EAU
- Juillet 2026 : Agro Solution Global a signé un accord de 2,6 millions USD avec Alfafa Agriculture, basée aux EAU, pour l'expansion de la deuxième phase d'une ferme intelligente de production de fraises. L'accord couvre la fourniture d'équipements d'agriculture verticale et le transfert d'expertise en matière de culture, faisant suite à un projet pilote de 800 000 USD en 2024. L'accord a été facilité par le bureau de KOTRA à Dubaï.
- Juin 2026 : Silal Group et le cabinet de conseil agricole néerlandais Delphy ont signé une collaboration stratégique pour concevoir et dispenser des programmes de formation agricole et de renforcement des capacités dans l'ensemble des EAU sur une période initiale de cinq ans. La collaboration couvre la culture en plein champ et sous abri, notamment les systèmes avancés de serres et d'hydroponique, ainsi que le transfert de connaissances et le développement des entreprises agricoles.
- Février 2025 : AGCO Corporation et SDF Group ont signé un accord mondial d'approvisionnement en vertu duquel SDF fabriquera des tracteurs d'une puissance allant jusqu'à 85 CV pour la marque Massey Ferguson. L'accord couvre la plupart des marchés mondiaux, avec l'introduction progressive de la nouvelle gamme de tracteurs à partir de mi-2025.
Périmètre du rapport sur le marché des équipements agricoles aux EAU
Le marché des équipements agricoles désigne les machines et équipements agricoles utilisés pour soutenir et mécaniser diverses opérations agricoles.
Le marché des équipements agricoles aux EAU est segmenté par type de produit (tracteurs, moissonneuses, équipements de préparation du sol et de culture, équipements de plantation, de semis et de fertilisation, équipements d'irrigation et de protection des cultures, équipements de précision et autonomes, équipements de fenaison et de fourrage, et autres équipements), par mode de fonctionnement (équipements motorisés et équipements non motorisés), et par puissance (moins de 30 CV, 31-70 CV, 71-130 CV, et plus de 130 CV). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Tracteurs |
| Moissonneuses |
| Équipements de préparation du sol et de culture |
| Équipements de plantation, de semis et de fertilisation |
| Équipements d'irrigation et de protection des cultures |
| Équipements de précision et autonomes |
| Équipements de fenaison et de fourrage |
| Autres équipements |
| Équipements motorisés |
| Équipements non motorisés |
| Moins de 30 CV |
| 31-70 CV |
| 71-130 CV |
| Plus de 130 CV |
| Par type de produit | Tracteurs |
| Moissonneuses | |
| Équipements de préparation du sol et de culture | |
| Équipements de plantation, de semis et de fertilisation | |
| Équipements d'irrigation et de protection des cultures | |
| Équipements de précision et autonomes | |
| Équipements de fenaison et de fourrage | |
| Autres équipements | |
| Par mode de fonctionnement | Équipements motorisés |
| Équipements non motorisés | |
| Par puissance | Moins de 30 CV |
| 31-70 CV | |
| 71-130 CV | |
| Plus de 130 CV |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des équipements agricoles aux EAU ?
La taille du marché des équipements agricoles aux EAU était de 66,89 millions USD en 2026 et devrait croître de 68,80 millions USD en 2027 à 79,26 millions USD d'ici 2032, à un CAGR de 2,87 % de 2027 à 2032.
Qu'est-ce qui soutient la demande d'équipements aux EAU ?
Les mesures de sécurité alimentaire, l'agriculture à faible consommation d'eau, les projets en environnement contrôlé et les opérations mécanisées soutiennent les achats d'équipements.
Quelle catégorie de produits domine les ventes d'équipements agricoles aux EAU ?
Les tracteurs représentaient 31 % de la part de marché en 2026. Les équipements de précision et autonomes constituent la catégorie de produits à la croissance la plus rapide, avec un CAGR de 10 % de 2027 à 2032.
Pourquoi les équipements agricoles compacts sont-ils importants aux EAU ?
Les équipements de moins de 30 CV représentaient 34 % de la part de marché en 2026, car les machines compactes conviennent aux vergers, aux serres, aux jardins de palmiers dattiers et aux petites parcelles agricoles.
Qu'est-ce qui peut limiter l'adoption des équipements agricoles aux EAU ?
Les petites emprises agricoles, les coûts élevés de possession, la dépendance aux importations et le manque d'opérateurs qualifiés peuvent limiter l'adoption.