
Tamaño y Participación del Mercado de Implementos Agrícolas de los EAU
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
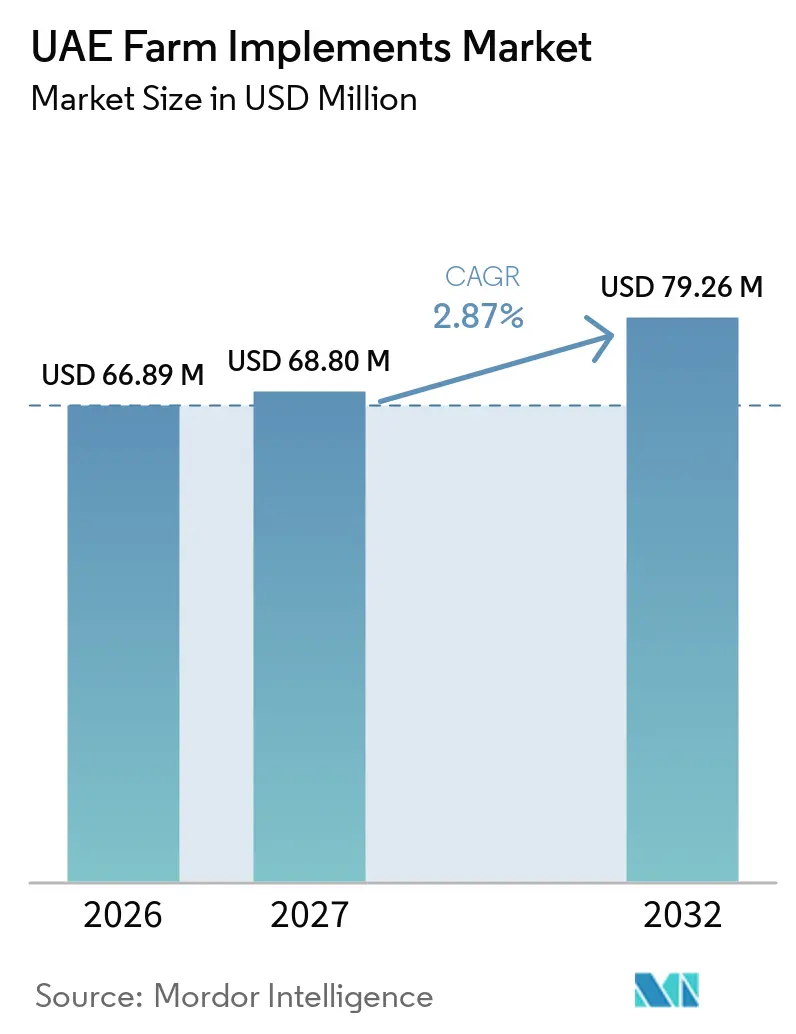
| Tamaño del mercado en el año base (2026) | 66.89 Millones de dólares |
| Tamaño del Mercado (2027) | 68.80 Millones de dólares |
| Tamaño del Mercado (2032) | 79.26 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 2.87 % |
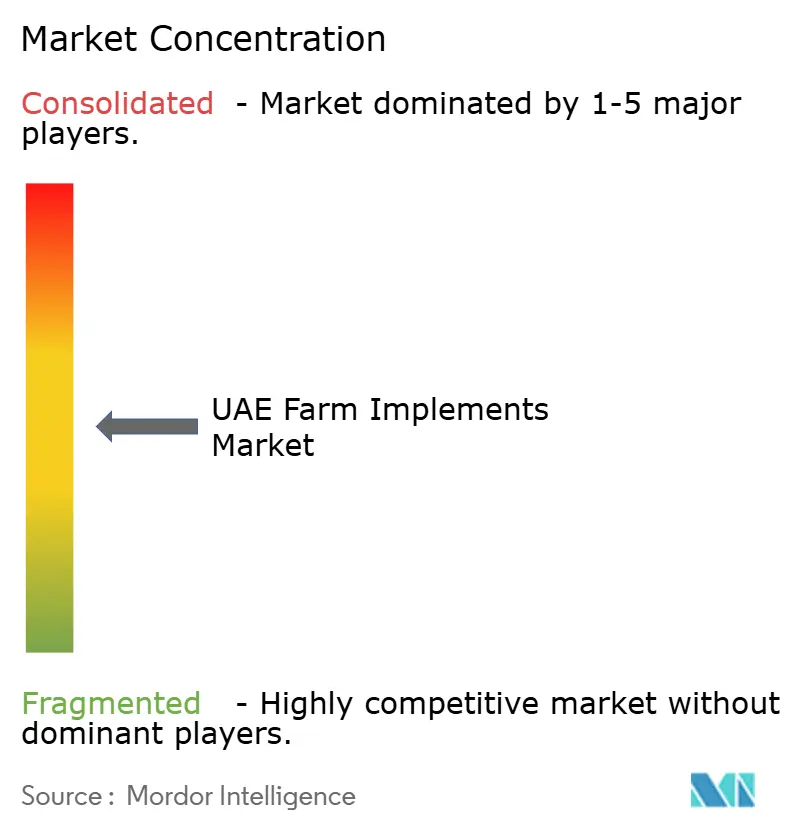
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Implementos Agrícolas de los EAU por Mordor Intelligence
El tamaño del mercado de implementos agrícolas de los EAU fue de 66,89 millones de USD en 2026 y se prevé que crezca desde 68,80 millones de USD en 2027 hasta 79,26 millones de USD para 2032, a una CAGR del 2,87% entre 2027 y 2032. Las medidas de política de seguridad alimentaria respaldan la demanda, ya que los objetivos de producción nacional requieren que las granjas utilicen equipos que mejoren la producción y la eficiencia en el uso de los recursos. La escasez de tierra arable y la escasez de agua hacen que los equipos compactos y eficientes sean más relevantes que los equipos de alto volumen diseñados para grandes explotaciones. La agricultura en entornos controlados, la irrigación de precisión y la gestión mecanizada de cultivos están impulsando la adquisición hacia implementos conectados y especializados. El mercado de implementos agrícolas de los EAU también depende en gran medida de equipos importados, lo que convierte los costos de adquisición y la disponibilidad de repuestos en consideraciones clave para los compradores. Los distribuidores pueden fortalecer su posición a través de la cobertura de servicios, la disponibilidad de repuestos, la capacitación y los paquetes de tractores con implementos, en lugar de competir únicamente por precio.
Conclusiones Clave del Informe
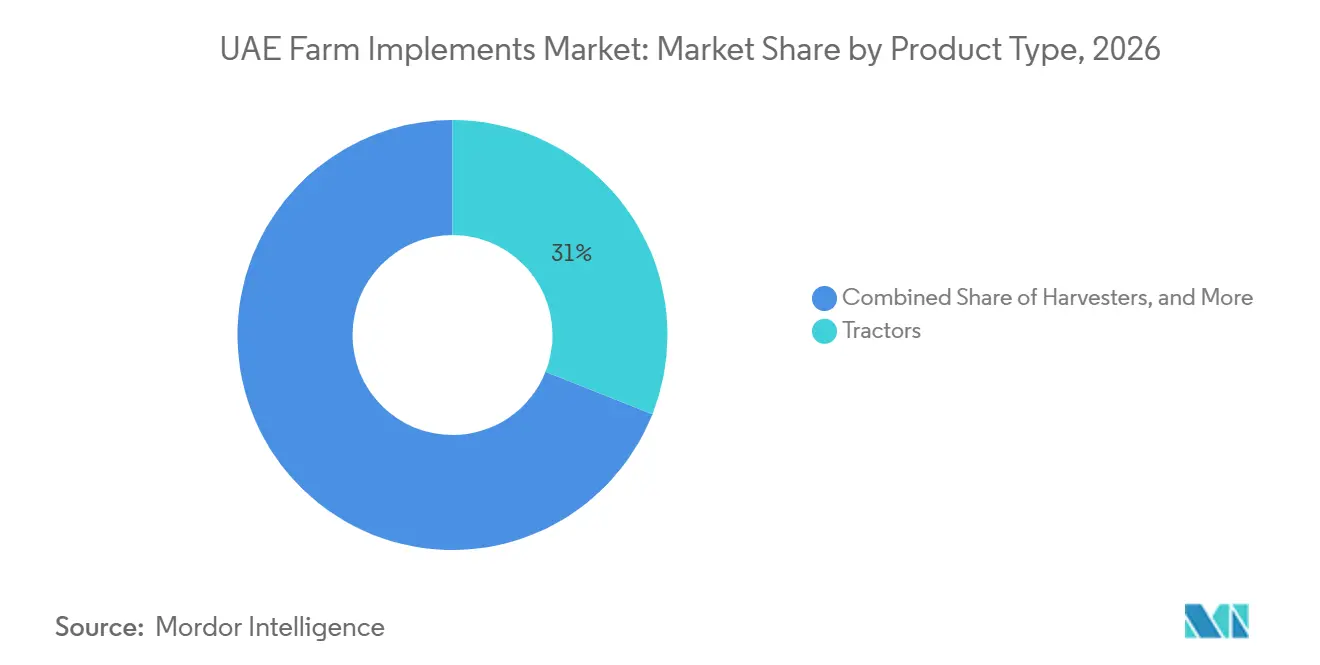
- Por tipo de producto, los tractores representaron el 31% de la participación del mercado de implementos agrícolas de los EAU en 2026, mientras que se prevé que los implementos de precisión y autónomos crezcan a una CAGR del 10% entre 2027 y 2032.
- Por modo de operación, los implementos motorizados representaron el 68% del tamaño del mercado de implementos agrícolas de los EAU en 2026 y se prevé que crezcan a una CAGR del 6,2% entre 2027 y 2032.
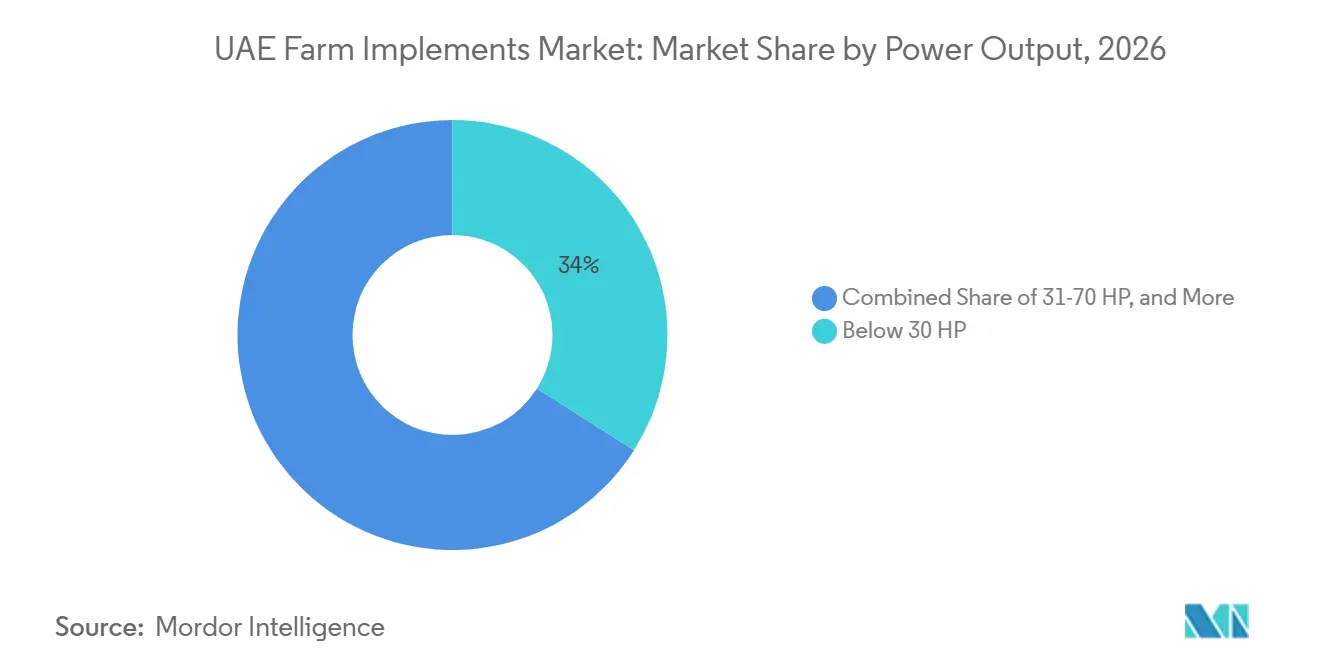
- Por potencia, los equipos de menos de 30 HP representaron el 34% de la participación del mercado en 2026, mientras que se prevé que los equipos de más de 130 HP crezcan a una CAGR del 7% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Mandatos de Seguridad Alimentaria y Producción Nacional | +0.65% | A nivel de los EAU, concentrado en las zonas agrícolas de Abu Dabi, Al Ain, Al Dhafra y Ras Al Khaimah | Mediano plazo (2-4 años) |
| Demanda de Clima Árido por Implementos Eficientes en el Uso del Agua | +0.55% | Cinturones agrícolas de Abu Dabi, Ras Al Khaimah, Sharjah y Fujairah | Largo plazo (≥ 4 años) |
| Expansión de la Agricultura en Entornos Controlados y Protegidos | +0.45% | Abu Dabi, Dubai Food Tech Valley y los Emiratos del Norte | Mediano plazo (2-4 años) |
| Agricultura de Precisión y Aplicación de Tasa Variable | +0.40% | Abu Dabi y Dubái, con adopción temprana en Ras Al Khaimah | Mediano plazo (2-4 años) |
| Mecanización para Reemplazar la Mano de Obra Manual | +0.35% | A nivel de los EAU | Corto plazo (≤ 2 años) |
| Agrupación de Tractores e Implementos por Distribuidores | +0.25% | A nivel de los EAU, con mayor presencia de distribuidores en Abu Dabi y Dubái | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Mandatos de Seguridad Alimentaria y Producción Nacional
Las medidas federales de seguridad alimentaria respaldan la demanda de equipos agrícolas en todo los EAU. La Estrategia Nacional de Seguridad Alimentaria 2051 tiene como objetivo mejorar la producción local de alimentos mediante tecnologías modernas, promover prácticas agrícolas sostenibles y fortalecer la resiliencia de las cadenas de suministro de alimentos nacionales. Estos objetivos fomentan mejoras en la productividad agrícola y la eficiencia en el uso de los recursos[1]. El Ministerio de Cambio Climático y Medio Ambiente (MOCCAE), en colaboración con el Centro Internacional de Agricultura Biosalina (ICBA), lanzó la Iniciativa Agrícola Nacional para la Adopción de Cultivos Climáticamente Inteligentes en abril de 2026. La iniciativa incluye ensayos de campo en 45 granjas, capacitación de agricultores y planes para la expansión comercial de cultivos adaptados al clima[2]. Estas actividades pueden respaldar la demanda de equipos agrícolas utilizados en la preparación del suelo, la siembra, la irrigación y la gestión de cultivos. Los proyectos institucionales de tecnología agrícola también pueden crear oportunidades de adquisición de equipos a través del desarrollo organizado de granjas y la expansión agrícola comercial, complementando la demanda de granjas individuales.
Demanda de Clima Árido por Implementos Eficientes en el Uso del Agua
La gestión del agua sigue siendo fundamental para la selección de equipos en el mercado de implementos agrícolas de los EAU. La agricultura representó casi la mitad de las extracciones anuales de agua dulce del país, mientras que las aguas subterráneas constituyeron más del 90% del suministro convencional de agua.[3] Este entorno favorece las herramientas compatibles con el riego por goteo, los sistemas de pulverización de precisión y los controladores de campo vinculados a sensores. Las granjas en Al Dhafra, Ras Al Khaimah y Al Dhaid enfrentan presión para alejarse de los métodos de irrigación menos eficientes. En 2025, investigadores de la Universidad de los Emiratos Árabes Unidos (UAEU) desarrollaron un controlador de irrigación falaj habilitado con inteligencia artificial con sensores de humedad del suelo, acceso remoto y alertas en tiempo real. Los proveedores de equipos que adaptan sus productos a las condiciones hídricas del desierto están mejor posicionados para atender los requisitos de las granjas locales.
Expansión de la Agricultura en Entornos Controlados y Protegidos
La agricultura en entornos controlados está ampliando la necesidad de equipos agrícolas especializados. Estos proyectos pueden incrementar la demanda de equipos especializados, incluidos sistemas de cosecha compactos, equipos de suministro de nutrientes de precisión y plataformas de siembra integradas con control climático. Silal y Shouguang Vegetable Industry Group acordaron en mayo de 2025 desarrollar un centro inteligente de tecnología agrícola de 100.000 metros cuadrados en Al Ain. El proyecto incluyó una inversión de 120 millones de AED (32,7 millones de USD) y contempló la cosecha robótica, el riego por goteo de precisión y el control climático automatizado para más de 10 variedades de cultivos. Innovation Oasis de Silal también estableció en diciembre de 2025 una colaboración con Square Roots para una instalación de investigación con clima controlado habilitada con inteligencia artificial en Al Ain. El crecimiento de estas instalaciones amplía la demanda más allá de los implementos de campo convencionales.
Agricultura de Precisión y Aplicación de Tasa Variable
Los equipos de precisión están creciendo más rápido que el mercado de implementos agrícolas de los EAU en general. La adopción está respaldada por programas de política, restricciones de mano de obra y una base tecnológica local en desarrollo. Agro Solution Global firmó un acuerdo de 2,6 millones de USD con Alfafa Agriculture, con sede en los EAU, para la expansión de segunda fase de una granja inteligente de producción de fresas. El acuerdo sigue a un proyecto piloto de 800.000 USD realizado en 2024 y cubre el suministro de equipos de agricultura vertical para el cultivo de fresas y la transferencia de conocimientos de cultivo. Este desarrollo refleja la inversión en sistemas especializados de producción agrícola, aunque no establece directamente la demanda de equipos de aplicación de tasa variable. Los grandes operadores de invernaderos y los proyectos agrícolas respaldados por el gobierno pueden proporcionar una base inicial de clientes para equipos conectados y de precisión, mientras que la adopción más amplia entre los pequeños agricultores dependerá de la asequibilidad y los beneficios de productividad demostrados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Tierra Arable Limitada y Pequeñas Superficies de Operación Agrícola | -0.45% | A nivel de los EAU, más agudo en Dubái, Ajman y Umm Al Quwain | Largo plazo (≥ 4 años) |
| Altos Costos de Equipos y Financiamiento | -0.40% | A nivel de los EAU, especialmente en granjas de pequeños agricultores en los Emiratos del Norte | Mediano plazo (2-4 años) |
| Dependencia de Importaciones y Plazos de Entrega de Repuestos | -0.30% | A nivel de los EAU, con mayor exposición logística en Fujairah y Ras Al Khaimah | Corto plazo (≤ 2 años) |
| Brechas de Compatibilidad y Habilidades de los Operadores | -0.25% | A nivel de los EAU, especialmente en granjas dispersas de pequeños agricultores en Abu Dabi | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Tierra Arable Limitada y Pequeñas Superficies de Operación Agrícola
La tierra arable representó aproximadamente el 0,8% de la superficie total de los EAU en 2023, lo que refleja la disponibilidad limitada de tierras aptas para el cultivo convencional. Las parcelas agrícolas más pequeñas pueden reducir la justificación económica para equipos grandes de alto rendimiento, particularmente donde las operaciones involucran huertos, invernaderos y cultivo de palmeras datileras. Los compradores que operan parcelas más pequeñas pueden, por tanto, preferir modelos de alquiler, uso compartido o contratación personalizada en lugar de compras directas. Las combinaciones de tractores compactos e implementos son más adecuadas para operaciones con áreas de trabajo limitadas. Estos factores pueden restringir la demanda de equipos de gran capacidad en el mercado de implementos agrícolas de los EAU.
Altos Costos de Equipos y Financiamiento
Los precios de los equipos reflejan los costos de envío, los requisitos de conformidad de importación y los márgenes de distribuidores y concesionarios. Los sistemas de precisión también generan gastos recurrentes por calibración de GPS, reemplazo de sensores y actualizaciones de software. Estos costos son difíciles de incluir en los presupuestos operativos de las granjas más pequeñas de hortalizas y forraje. El financiamiento debilita aún más la justificación para compras de múltiples implementos donde los márgenes de las granjas son limitados. Las ofertas de arrendamiento con opción a compra y de equipos como servicio pueden reducir la barrera de compra inicial, pero la adopción de estos modelos puede seguir siendo limitada entre las granjas de pequeños agricultores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Tractores Sostienen la Demanda Central Mientras los Equipos de Precisión se Expanden RápidamenteLos tractores representaron el 31% de la participación del mercado de implementos agrícolas de los EAU en 2026. Proporcionan la base de potencia para rotavadores, arados de discos, pulverizadores y sembradoras. Los distribuidores a menudo agrupan tractores con accesorios y soporte posventa para mejorar la utilización de los equipos y la retención del servicio. Las cosechadoras, los equipos de preparación del suelo y los equipos de siembra, plantación y fertilización sirven a las granjas de campo abierto en Al Ain y Ras Al Khaimah. Los equipos de irrigación y protección de cultivos han ganado atención a medida que las granjas se orientan hacia sistemas eficientes en el uso del agua. Los equipos de henificación y forraje apoyan las operaciones vinculadas a la ganadería y la horticultura especializada.
Se prevé que los implementos de precisión y autónomos crezcan a una CAGR del 10% entre 2027 y 2032. Los pulverizadores guiados por GPS, las plataformas de siembra de tasa variable y los accesorios de monitoreo compatibles con drones se alinean con los programas de seguridad alimentaria y la producción eficiente en el uso de los recursos. La demanda de esta categoría de equipos está respaldada por la adquisición de granjas más grandes y operadores de entornos controlados. Estos compradores pueden utilizar el equipo con mayor frecuencia y pueden atender los requisitos de servicio relacionados. Los equipos convencionales siguen siendo necesarios para la preparación del terreno y el manejo de cultivos. La combinación de productos está, por tanto, cambiando sin desplazar el papel central de los tractores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Operación:
Los Equipos Motorizados Ganan Terreno con las Operaciones Agrícolas MecanizadasLos implementos motorizados representaron el 68% de la participación del mercado de implementos agrícolas de los EAU en 2026 y se prevé que crezcan a una CAGR del 6,2% entre 2027 y 2032. El segmento incluye equipos accionados por toma de fuerza, hidráulicos y controlados electromecánicamente. Los mayores costos laborales hacen que las operaciones mecanizadas sean más importantes para las tareas agrícolas repetitivas. Los implementos motorizados pueden reducir el esfuerzo manual, mejorar la consistencia en el trabajo y apoyar la finalización oportuna de las operaciones de campo. Los equipos conectados y controlados electrónicamente también pueden facilitar el monitoreo digital y la gestión agrícola de precisión.
Los implementos no motorizados continúan sirviendo a los pequeños agricultores y operadores de granjas comunitarias debido a sus costos de compra relativamente bajos y sus requisitos operativos más simples. Las herramientas básicas de labranza, los remolques de accionamiento manual y las sembradoras simples siguen siendo adecuados para operaciones de menor escala. Sin embargo, sus limitaciones operativas se vuelven más evidentes donde las granjas requieren mayor productividad, mayor consistencia operativa o gestión habilitada por datos. En febrero de 2025, AGCO Corporation y SDF Group acordaron que SDF Group fabricaría tractores de baja a media potencia para la marca Massey Ferguson. El acuerdo amplía la colaboración de fabricación de AGCO para esta gama de tractores, aunque sus implicaciones para la disponibilidad y los precios de los equipos en los EAU están por determinarse. Es probable que el mercado de implementos agrícolas de los EAU mantenga la demanda de ambos modos de operación, con implementos motorizados que sirven a granjas mecanizadas y orientadas a la productividad, mientras que las herramientas no motorizadas siguen siendo relevantes para operaciones más pequeñas.
Por Potencia:
Los Equipos Compactos Lideran Mientras los Equipos de Alta Potencia Ganan DemandaLos equipos de menos de 30 HP representaron el 34% de la participación del mercado en 2026. Los pequeños rotavadores, los arados de discos compactos, los pulverizadores para huertos y los formadores de camas son muy adecuados para las pequeñas parcelas, invernaderos y jardines de palmeras datileras del país. Las máquinas compactas ofrecen maniobrabilidad donde la alta potencia proporciona un valor limitado. Las categorías de 31-70 HP y 71-130 HP sirven a granjas de hortalizas más grandes en Al Ain y Ras Al Khaimah. Estas granjas adquieren equipos de preparación del suelo y siembra en torno a los ciclos de cultivo estacionales. Los paquetes de distribuidores han ayudado a construir la base instalada de tractores compactos y accesorios compatibles.
Se prevé que los equipos de más de 130 HP crezcan a una CAGR del 7% entre 2027 y 2032. Las instalaciones de invernaderos más grandes, las granjas de forraje contratadas por el gobierno y los centros de tecnología agrícola requieren mayor rendimiento para la labranza primaria y la cosecha. El tamaño del mercado de implementos agrícolas de los EAU para sistemas de mayor potencia está respaldado por un número limitado de proyectos más grandes en lugar de una adopción agrícola generalizada. La compatibilidad con ISO 11783 también se está volviendo más relevante donde los compradores necesitan que los tractores y los implementos intercambien datos operativos. Los equipos compactos seguirán siendo la base más grande porque la mayoría de las granjas tienen superficies de operación más pequeñas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
El sector agrícola de Abu Dabi está respaldado por un ecosistema institucional centrado en la Autoridad de Agricultura y Seguridad Alimentaria de Abu Dabi (ADAFSA). Su cartera de proyectos incluye el centro inteligente de tecnología agrícola de Al Ain y la actividad fotovoltaica agrícola en Al Foah Farm. Estos desarrollos respaldan los esfuerzos de modernización agrícola del emirato y pueden crear oportunidades para la adopción de equipos mecanizados y sistemas digitales de gestión agrícola.
El papel de Dubái se basa más en la logística y la innovación comercial que en la superficie agrícola. El Puerto de Jebel Ali y su zona franca actúan como una importante puerta de entrada para la importación de equipos agrícolas. El proyecto GigaFarm en Food Tech Valley, desarrollado por ReFarm Global e Intelligent Growth Solutions (IGS), está planificado como una instalación de agricultura vertical de 200 torres en un sitio de 900.000 pies cuadrados, con una capacidad de producción anual diseñada de más de 3 millones de kilogramos. En junio de 2026, IGS informó que la construcción estaba en marcha, con la primera fase comprendiendo 20 torres. El cinturón agrícola Al Dhaid de Sharjah respalda la demanda de equipos compactos de preparación del suelo e irrigación, mientras que su exposición agrícola anual conecta a los proveedores de equipos con los compradores locales.
Ras Al Khaimah está emergiendo como un lugar para la producción mecanizada en campo abierto. Silal y el Centro Agrícola Nacional lanzaron una iniciativa de apoyo a los agricultores en Al Hamraniyah en marzo de 2026. Las granjas en terrazas de Fujairah pueden crear demanda de equipos de labranza y pulverización adaptados a pendientes. Ajman y Umm Al Quwain contribuyen principalmente a través de la demanda de pequeños agricultores. Los paquetes de tractores compactos de origen indio son relevantes en estos mercados del norte debido a sus menores costos de compra.
Panorama Competitivo
El mercado de implementos agrícolas de los EAU está moderadamente concentrado en 2026, con Deere & Company, CNH Industrial N.V., AGCO Corporation, Kubota Corporation y Al Shirawi Enterprises entre los participantes destacados del mercado. El resto del mercado es atendido por marcas de origen indio, especialistas europeos, nuevos participantes chinos y distribuidores locales. La competencia depende en gran medida del alcance de los distribuidores y la disponibilidad de repuestos. El servicio posventa también es importante, ya que el tiempo de inactividad de los equipos puede interrumpir las operaciones agrícolas sensibles al tiempo.
Al Shirawi Enterprises ha representado a CASE IH desde 1998, lo que destaca la importancia de las redes de distribución y servicio establecidas en los EAU. Los fabricantes globales también están ajustando los acuerdos de suministro para atender la demanda de equipos de menor precio. El acuerdo de febrero de 2025 de AGCO Corporation con SDF Group cubre tractores de baja a media potencia para la marca Massey Ferguson. CNH Industrial N.V. también ha anunciado una inversión en India para tractores y soluciones de cultivos. Estos desarrollos reflejan los esfuerzos de los fabricantes por fortalecer el suministro de tractores y atender la demanda de equipos de menor costo.
Las oportunidades permanecen en equipos de precisión compactos para aplicaciones en invernaderos y huertos. Los modelos de arrendamiento, alquiler y equipos como servicio pueden atender a compradores que no pueden justificar una compra completa. Tractors and Farm Equipment Limited (TAFE) y AgroAsia Tractors ofrecen paquetes de equipos a precios más bajos que muchas alternativas europeas, incluidos arados de discos, rotavadores, rastras y remolques para granjas en los Emiratos del Norte. Los accesorios de modernización conectados pueden agregar capacidad de datos a los implementos convencionales. Las estrategias de las empresas deben equilibrar las características técnicas con la cobertura de servicio local y el soporte al operador.
Líderes de la Industria de Implementos Agrícolas de los EAU
-
Deere & Company
-
CNH Industrial N.V.
-
AGCO Corporation
-
Kubota Corporation
-
Al Shirawi Enterprises
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Implementos Agrícolas de los EAU Empresas cubiertas en este informe
- Deere & Company
- CNH Industrial N.V.
- AGCO Corporation
- Kubota Corporation
- Mahindra & Mahindra Limited
- CLAAS KGaA mbH
- Yanmar Holdings Co., Ltd.
- J.C. Bamford Excavators Ltd. (JCB Group)
- SDF Group
- KUHN Group (Bucher Industries AG)
- HORSCH Maschinen GmbH
- Al Shirawi Enterprises
- AgroAsia Tractors
- AECO Tractors
- Tractors and Farm Equipment Limited (TAFE)
Desarrollos recientes de la industria en Mercado de Implementos Agrícolas de los EAU
- Julio de 2026: Agro Solution Global firmó un acuerdo de 2,6 millones de USD con Alfafa Agriculture, con sede en los EAU, para la expansión de segunda fase de una granja inteligente de producción de fresas. El acuerdo cubre el suministro de equipos de agricultura vertical y la transferencia de conocimientos de cultivo, tras un proyecto piloto de 800.000 USD en 2024. El acuerdo fue facilitado a través de la oficina de KOTRA en Dubái.
- Junio de 2026: Silal Group y la consultora agrícola neerlandesa Delphy firmaron una colaboración estratégica para diseñar y ofrecer programas de capacitación agrícola y desarrollo de capacidades en todo los EAU durante un período inicial de cinco años. La colaboración abarca el cultivo en campo abierto y en cultivos protegidos, incluidos sistemas avanzados de invernaderos e hidroponía, junto con la transferencia de conocimientos y el desarrollo de negocios agrícolas.
- Febrero de 2025: AGCO Corporation y SDF Group firmaron un acuerdo de suministro global bajo el cual SDF fabricará tractores con potencias de hasta 85 HP para la marca Massey Ferguson. El acuerdo cubre la mayoría de los mercados globales, con la introducción gradual de la nueva gama de tractores a partir de mediados de 2025.
Alcance del Informe del Mercado de Implementos Agrícolas de los EAU
El mercado de implementos agrícolas se refiere a la maquinaria y los equipos agrícolas utilizados para apoyar y mecanizar diversas operaciones de cultivo.
El Mercado de Implementos Agrícolas de los EAU está Segmentado por Tipo de Producto (Tractores, Cosechadoras, Equipos de Preparación del Suelo y Cultivo, Equipos de Siembra, Plantación y Fertilización, Implementos de Irrigación y Protección de Cultivos, Implementos de Precisión y Autónomos, Equipos de Henificación y Forraje, y Otros Implementos), por Modo de Operación (Implementos Motorizados e Implementos No Motorizados), y por Potencia (Por Debajo de 30 HP, 31-70 HP, 71-130 HP, y Por Encima de 130 HP). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Tractores |
| Cosechadoras |
| Equipos de Preparación del Suelo y Cultivo |
| Equipos de Siembra, Plantación y Fertilización |
| Implementos de Irrigación y Protección de Cultivos |
| Implementos de Precisión y Autónomos |
| Equipos de Henificación y Forraje |
| Otros Implementos |
| Implementos Motorizados |
| Implementos No Motorizados |
| Por Debajo de 30 HP |
| 31-70 HP |
| 71-130 HP |
| Por Encima de 130 HP |
| Por Tipo de Producto | Tractores |
| Cosechadoras | |
| Equipos de Preparación del Suelo y Cultivo | |
| Equipos de Siembra, Plantación y Fertilización | |
| Implementos de Irrigación y Protección de Cultivos | |
| Implementos de Precisión y Autónomos | |
| Equipos de Henificación y Forraje | |
| Otros Implementos | |
| Por Modo de Operación | Implementos Motorizados |
| Implementos No Motorizados | |
| Por Potencia | Por Debajo de 30 HP |
| 31-70 HP | |
| 71-130 HP | |
| Por Encima de 130 HP |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de implementos agrícolas de los EAU?
El tamaño del mercado de implementos agrícolas de los EAU fue de 66,89 millones de USD en 2026 y se prevé que crezca desde 68,80 millones de USD en 2027 hasta 79,26 millones de USD para 2032, a una CAGR del 2,87% entre 2027 y 2032.
¿Qué respalda la demanda de equipos en los EAU?
Las medidas de seguridad alimentaria, la agricultura eficiente en el uso del agua, los proyectos de entornos controlados y las operaciones mecanizadas respaldan las compras de equipos.
¿Qué categoría de producto lidera las ventas de equipos agrícolas en los EAU?
Los tractores representaron el 31% de la participación del mercado en 2026. Los equipos de precisión y autónomos son la categoría de producto de más rápido crecimiento con una CAGR del 10% entre 2027 y 2032.
¿Por qué son importantes los implementos agrícolas compactos en los EAU?
Los equipos de menos de 30 HP representaron el 34% de la participación del mercado en 2026 porque las máquinas compactas son adecuadas para huertos, invernaderos, jardines de palmeras datileras y parcelas agrícolas más pequeñas.
¿Qué puede limitar la adopción de equipos agrícolas en los EAU?
Las pequeñas superficies de las granjas, los altos costos de propiedad, la dependencia de las importaciones y la escasez de operadores capacitados pueden limitar la adopción.