
Tamanho e Participação do Mercado de Testosterona Injetável
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.38 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.85 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.64 % |
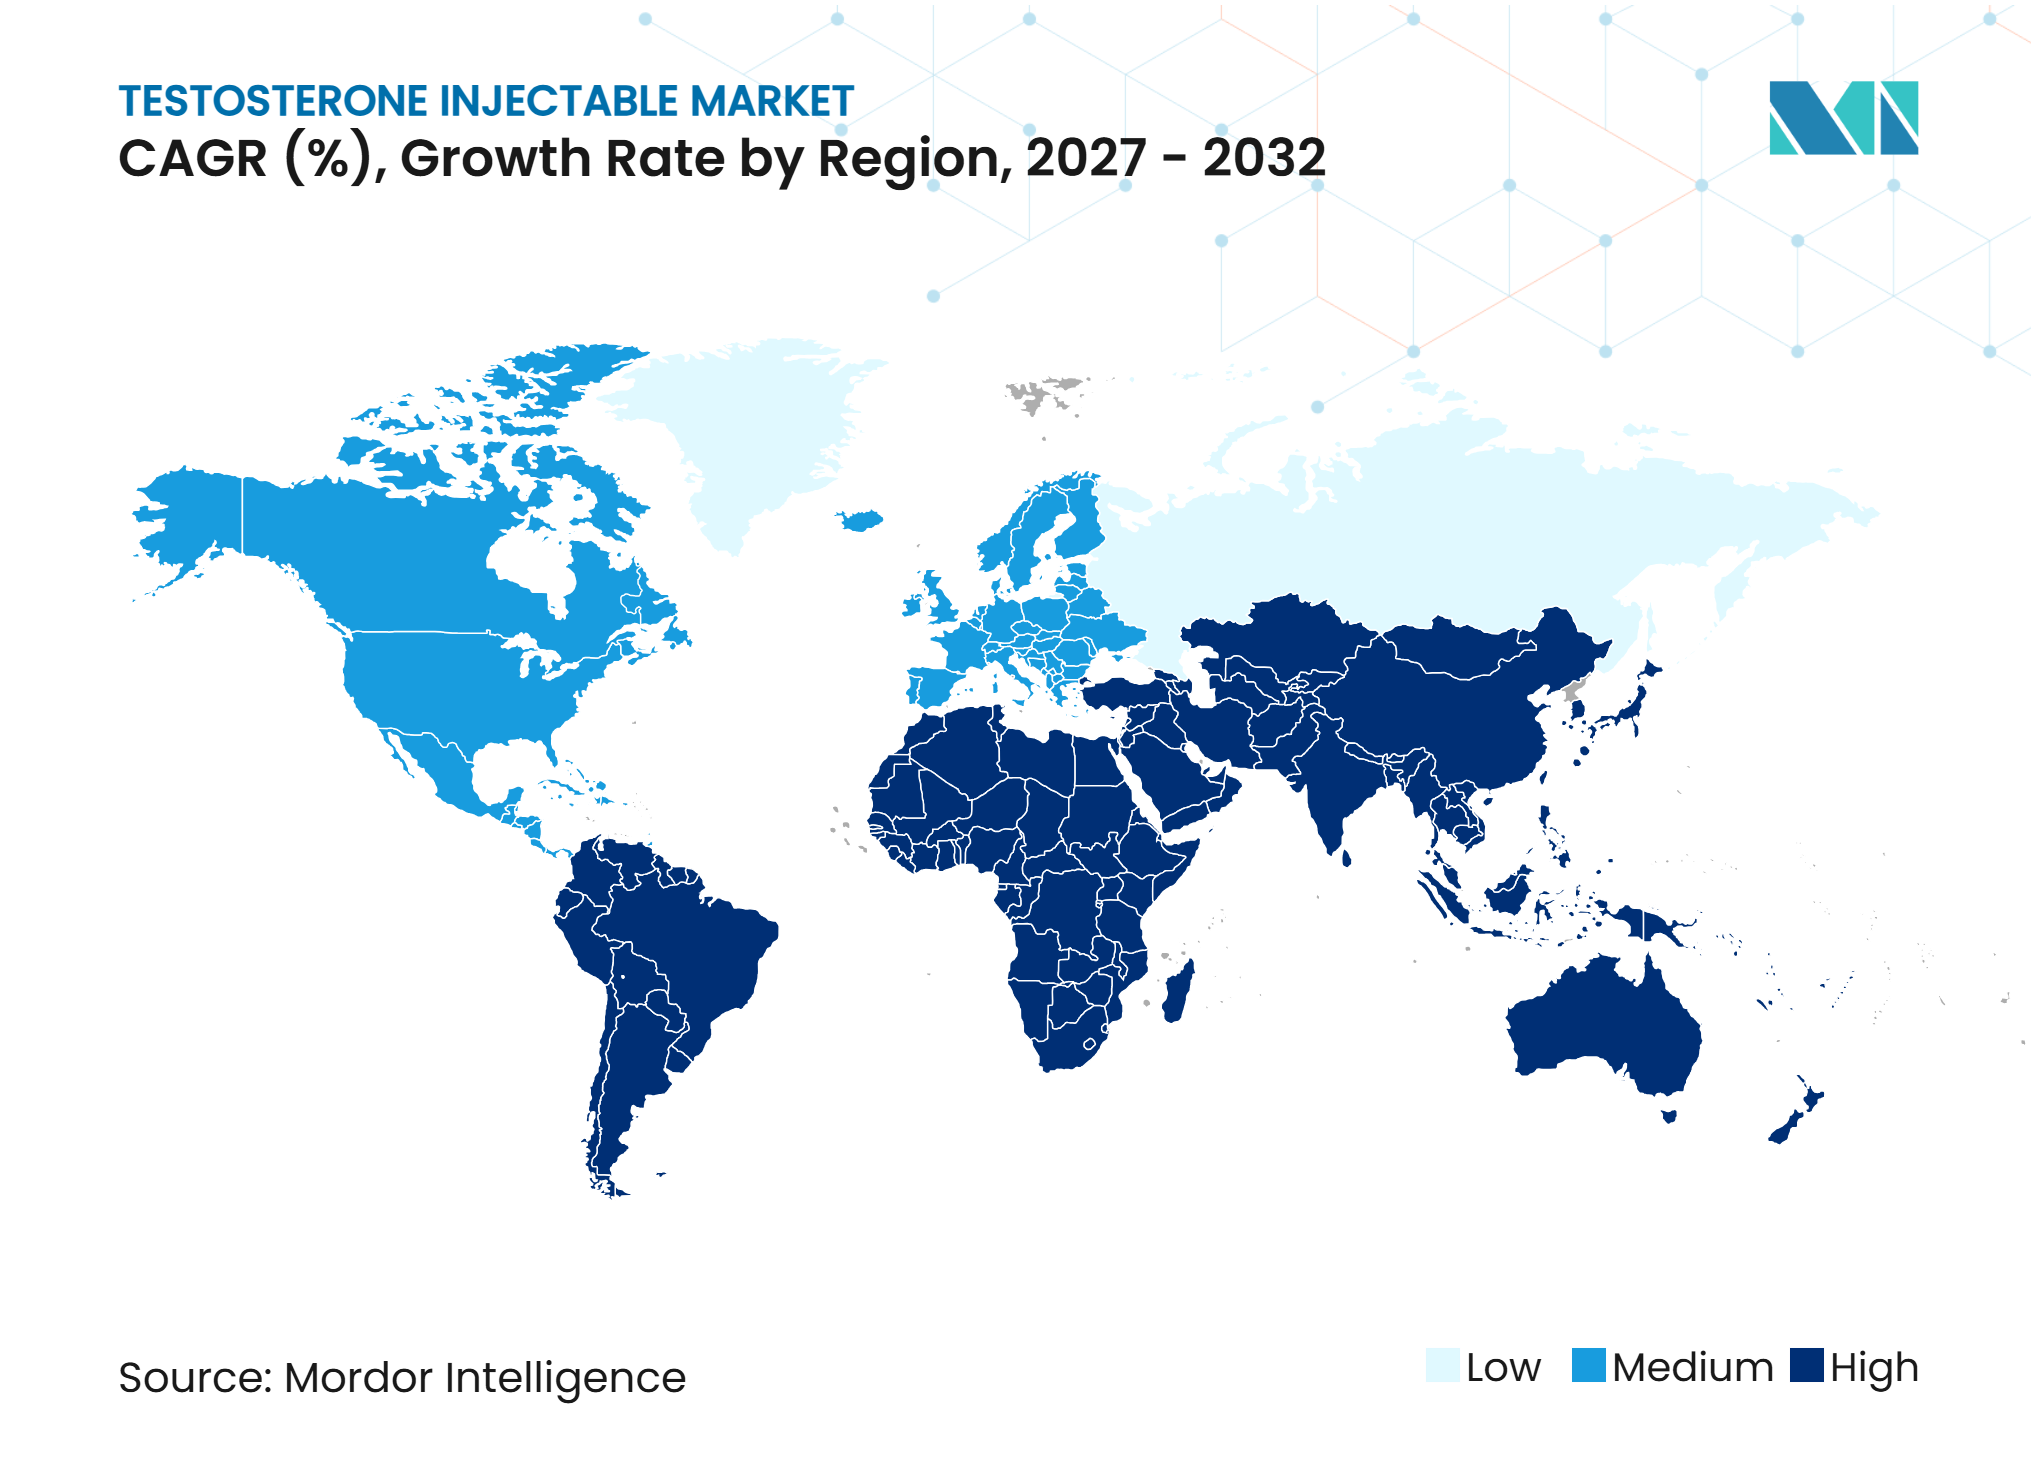
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Testosterona Injetável por Mordor Intelligence
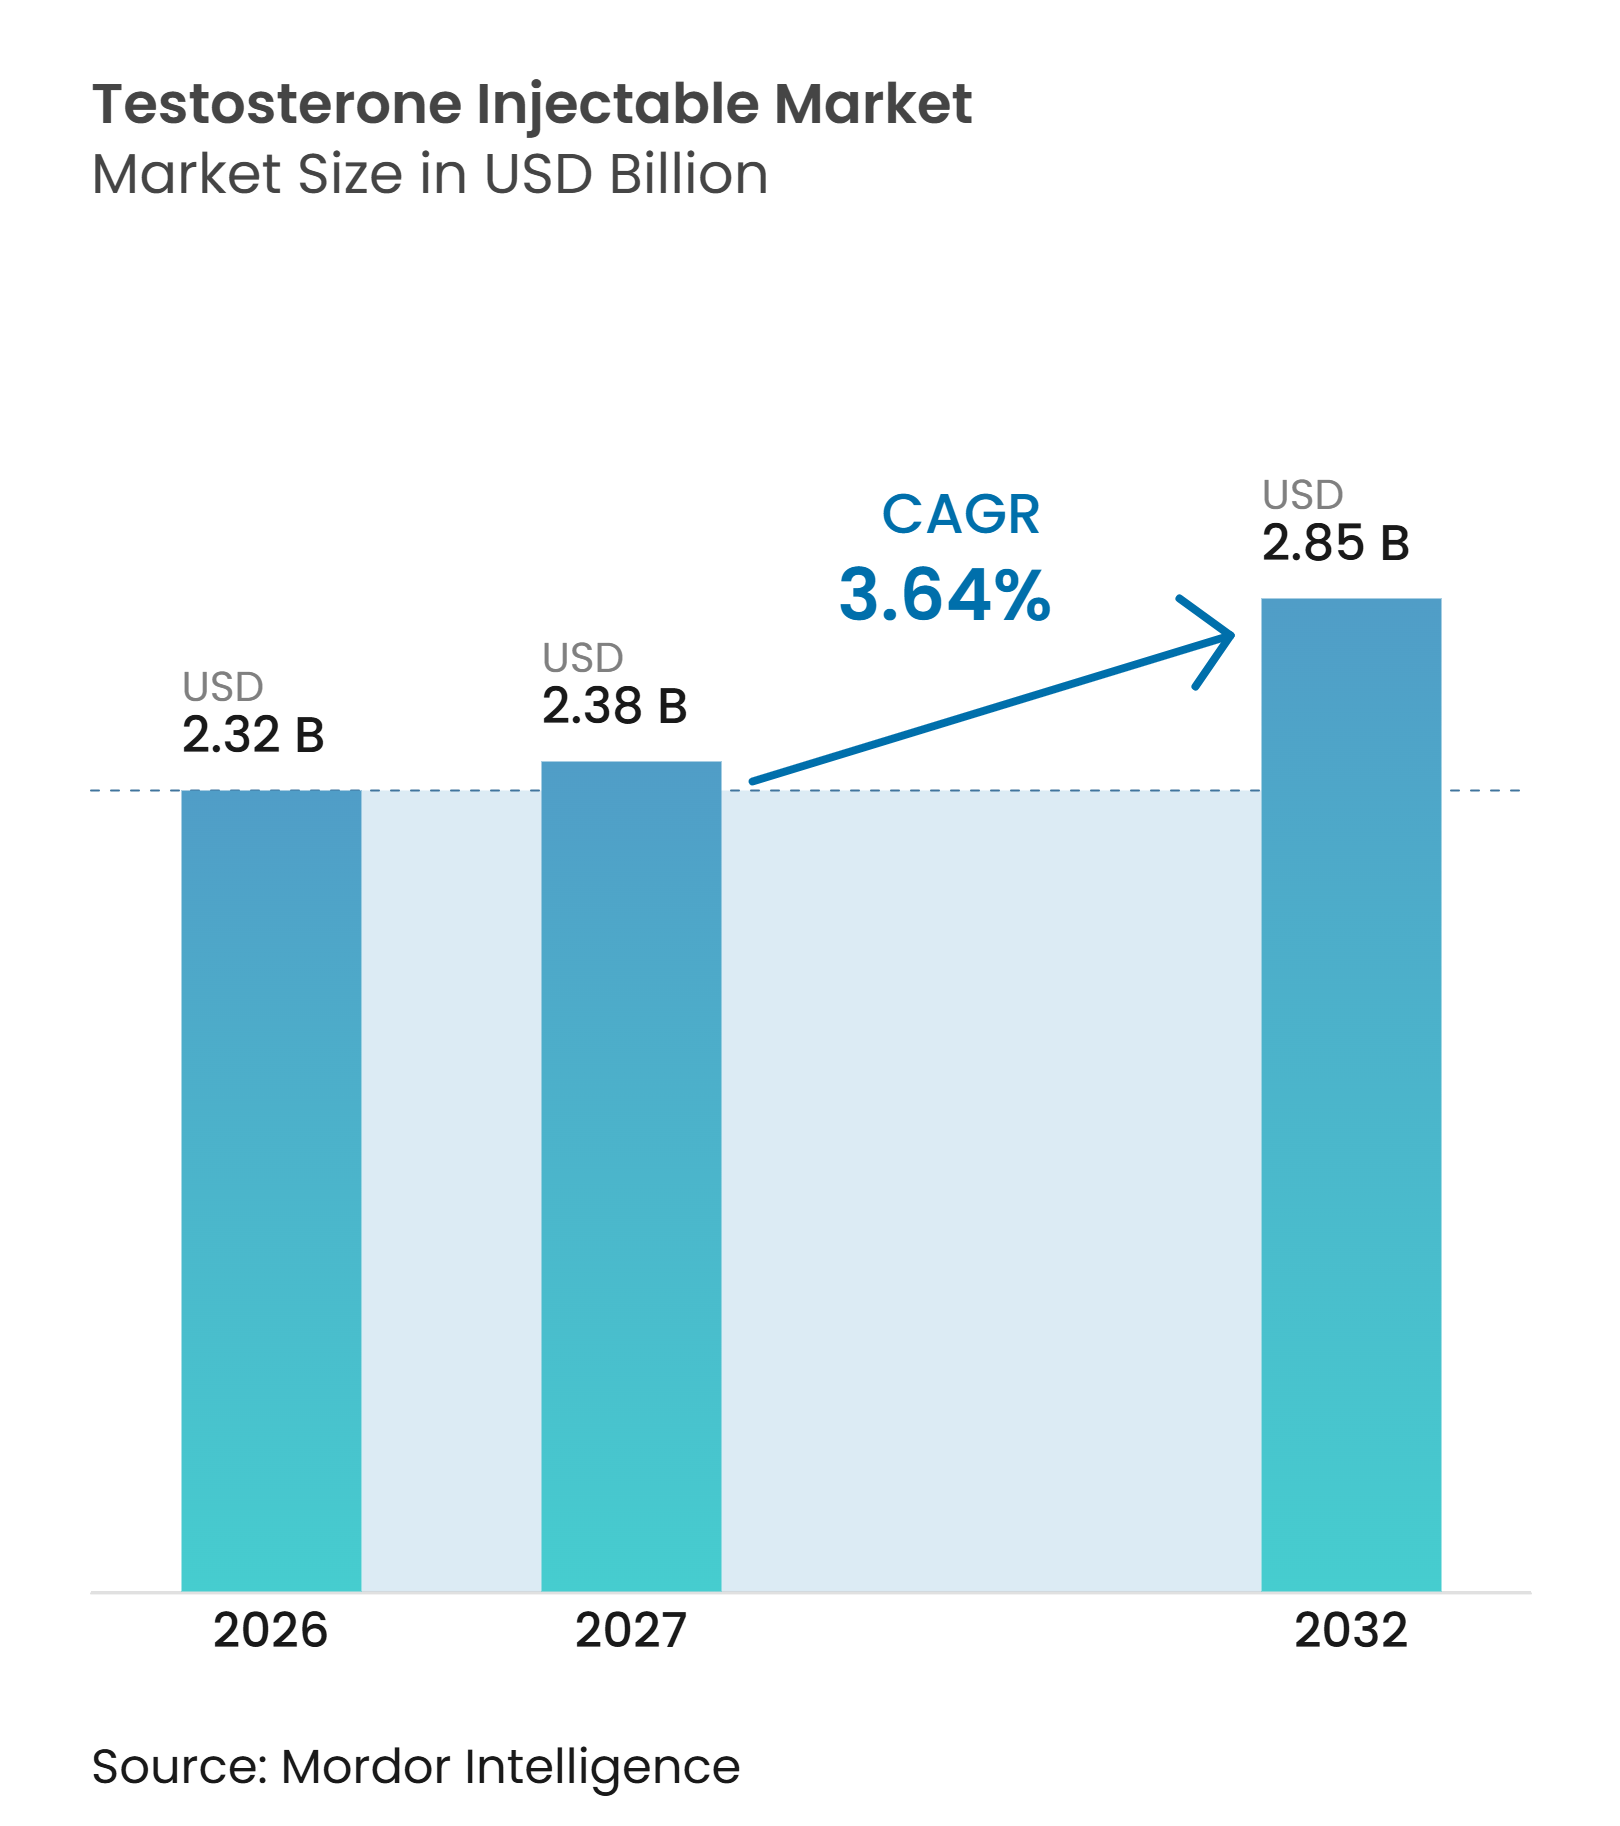
O tamanho do Mercado de Testosterona Injetável deve expandir de 2,32 bilhões de USD em 2026 e 2,38 bilhões de USD em 2027 para 2,85 bilhões de USD até 2032, registrando um CAGR de 3,64% entre 2027 e 2032.
O aumento no diagnóstico de deficiência de testosterona sustenta a demanda por tratamento, particularmente onde orientações clínicas mais claras transferem a avaliação para a atenção primária. A maior expectativa de vida pode prolongar a duração do tratamento para homens que permanecem em terapia após o diagnóstico ou tratamento oncológico. Os produtos injetáveis mantêm vantagem de custo e familiaridade, mas interrupções no fornecimento podem redirecionar as prescrições entre fabricantes e formulações. Programas de telemedicina e modelos de entrega domiciliar estão mudando a forma como os pacientes recebem monitoramento, prescrições e doses repetidas. A concorrência entre produtos concentra-se cada vez mais no intervalo de dosagem, na conveniência para uso domiciliar e no suporte ao monitoramento, e não apenas no princípio ativo.
Principais Conclusões do Relatório
- Por tipo de produto, o cipionato de testosterona detinha 44,89% da participação do setor de testosterona injetável em 2026, enquanto o undecanoato de testosterona deve crescer a um CAGR de 5,06% até 2032.
- Por via de administração, a administração intramuscular detinha 55,34% da participação do mercado de testosterona injetável em 2026, enquanto a administração subcutânea deve crescer a um CAGR de 6,31% até 2032.
- Por duração de liberação, as formulações de longa duração detinham 61,34% da participação do mercado de testosterona injetável em 2026, enquanto as formulações de curta duração devem crescer a um CAGR de 5,03% até 2032.
- Por aplicação, o hipogonadismo masculino detinha 52,86% da participação do mercado de testosterona injetável em 2026, enquanto a deficiência de testosterona pós-quimioterapia deve crescer a um CAGR de 4,13% até 2032.
- Por usuário final, os hospitais detinham 59,25% da participação do mercado de testosterona injetável em 2026, enquanto as clínicas especializadas e de urologia devem crescer a um CAGR de 5,21% até 2032.
- Por canal de distribuição, as farmácias de varejo detinham 45,67% da participação do mercado de testosterona injetável em 2026, enquanto as farmácias online e a telessaúde devem crescer a um CAGR de 5,45% até 2032.
- Por geografia, a América do Norte detinha 47,60% da participação do mercado de testosterona injetável em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 8,61% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Testosterona Injetável*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento no Diagnóstico de Hipogonadismo e Deficiência de Testosterona | +0.8% | Global, com liderança da América do Norte e Europa Ocidental | Médio prazo (2 a 4 anos) |
| Envelhecimento da População Masculina e Maior Duração do Tratamento | +0.6% | Global, mais acentuado no Japão, Alemanha e Europa Ocidental | Longo prazo (≥ 4 anos) |
| Preferência por Dosagem de Ação Prolongada e Menor Frequência | +0.5% | Global, mais acentuado onde injeções administradas por enfermeiros são padrão | Médio prazo (2 a 4 anos) |
| Expansão de Clínicas de Saúde Masculina e Acesso à Telemedicina | +0.7% | América do Norte, com extensão para Austrália, Nova Zelândia e GCC | Curto prazo (≤ 2 anos) |
| Crescente Uso de Testosterona para Afirmação de Gênero | +0.4% | América do Norte, Norte da Europa e mercados emergentes da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Formatos Pré-preenchidos e de Injeção Domiciliar | +0.4% | América do Norte, Europa Ocidental e Austrália | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento no Diagnóstico de Hipogonadismo e Deficiência de Testosterona
O mercado de testosterona injetável se beneficia de abordagens mais consistentes para o diagnóstico de deficiência de testosterona. As diretrizes da Associação Americana de Urologia e da Sociedade de Endocrinologia exigem confirmação por meio de 2 medições separadas de testosterona matinal. A Associação Americana de Urologia continua a utilizar um limiar de 300 ng/dL. Esses requisitos tornam o diagnóstico mais reprodutível em diferentes contextos clínicos. Médicos de medicina de família relataram a maior preferência por terapia injetável, com 59,8% entre as especialidades prescritoras[1]. A estrutura apoia o rastreamento sistemático na atenção primária, onde os ésteres intramusculares de baixo custo permanecem opções de tratamento familiares.
Envelhecimento da População Masculina e Maior Duração do Tratamento
O mercado de testosterona injetável também recebe suporte de pacientes que necessitam de períodos mais longos de manejo hormonal. Um estudo de 2025 com sobreviventes de câncer testicular constatou que a probabilidade de hipogonadismo aumentou de 12% na primeira pesquisa para 41% na última. A mesma pesquisa encontrou uma prevalência 3 vezes maior do que a de controles pareados por idade após 30 anos. Esse padrão amplia a demanda além de uma simples substituição de uma coorte tratada por outra. Médicos pesquisados em regiões em desenvolvimento selecionaram ésteres injetáveis como formulação inicial em 46,5% dos casos. O undecanoato de ação prolongada foi preferido para terapia de manutenção por 31,6% desses médicos.
Crescente Uso de Testosterona para Afirmação de Gênero
O cuidado de afirmação de gênero cria uma fonte distinta de demanda por produtos de testosterona injetável. O enantato e o undecanoato são utilizados na terapia hormonal masculinizante. Um estudo randomizado de 2025 envolvendo 58 homens transgêneros constatou os efeitos masculinizantes desejados após 1 ano com enantato de testosterona e undecanoato. O undecanoato exigiu 6 injeções anuais, em comparação com 18 injeções para o enantato. Esse caso de uso sustenta o interesse na dosagem subcutânea semanal e na administração gerenciada pelo paciente. Ele também confere ao mercado de testosterona injetável uma demanda que não está vinculada aos padrões do hipogonadismo masculino.
Expansão de Clínicas de Saúde Masculina e Acesso à Telemedicina
Os programas de telemedicina estão ampliando o acesso à avaliação clínica, exames laboratoriais, prescrições e entrega. Em junho de 2026, LifeMD e Antares Pharma anunciaram um programa para XYOSTED em 37 estados dos EUA. O programa foi precificado em 249 USD por mês e incluía medicamento, supervisão clínica e entrega domiciliar. Hims & Hers lançou planos de tratamento com testosterona em setembro de 2025 e declarou que a testosterona injetável estava planejada para 2026. Os formatos pré-preenchidos e para uso domiciliar podem reduzir o ônus de organizar consultas clínicas repetidas. Esses modelos também conectam o monitoramento do tratamento à dispensação, alterando a forma como o valor da prescrição é capturado.
Análise de Impacto das Restrições do Mercado de Testosterona Injetável*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escrutínio de Segurança Cardiovascular e Regulatória | -0.3% | Global, mais pronunciado na Alemanha e no Japão | Médio prazo (2 a 4 anos) |
| Desconforto Relacionado à Injeção e Ônus de Visitas à Clínica | -0.3% | Global, mais agudo sem infraestrutura de injeção domiciliar | Curto prazo (≤ 2 anos) |
| Riscos de Estabilidade do Produto e Consistência da Dose | -0.2% | Global, GCC e Ásia-Pacífico mais expostos | Médio prazo (2 a 4 anos) |
| Risco de Desvio e Uso Indevido de Substâncias Controladas | -0.2% | América do Norte, Europa Ocidental e mercados emergentes da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escrutínio de Segurança Cardiovascular e Regulatória
A FDA alterou a rotulagem de classe para produtos de testosterona em fevereiro de 2025. A agência removeu o aviso em caixa sobre desfechos cardiovasculares adversos após revisar os resultados do estudo TRAVERSE. A FDA também adicionou um aviso de classe sobre aumento da pressão arterial. Clínicos que tratam pacientes com hipertensão podem, portanto, permanecer cautelosos ao selecionar e monitorar a terapia. A Associação Americana de Cardiologia observou que os ésteres injetáveis podem produzir maior variação pico a vale do que os produtos transdérmicos. Essa variação pode aumentar as preocupações com o hematócrito e pode favorecer vias de cuidado com monitoramento mais próximo.
Ônus da Injeção, Consistência do Produto e Risco de Substâncias Controladas
Pacientes mais idosos podem achar mais difícil manter um cronograma de visitas quinzenais. Dor no local da injeção, reações ao veículo oleoso e alterações de humor associadas a flutuações séricas podem restringir o grupo de pacientes adequados. A estabilidade do produto e a consistência da dose também são mais difíceis de gerenciar onde o armazenamento, o treinamento do paciente e a infraestrutura de injeção domiciliar são limitados. Os controles da Lista III exigem práticas cuidadosas de prescrição e dispensação, o que pode restringir fluxos de trabalho simples de entrega direta ao paciente. Essas restrições criam demanda por educação do paciente, formatos pré-preenchidos e monitoramento clínico, mas também retardam a conversão do tratamento baseado em clínica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
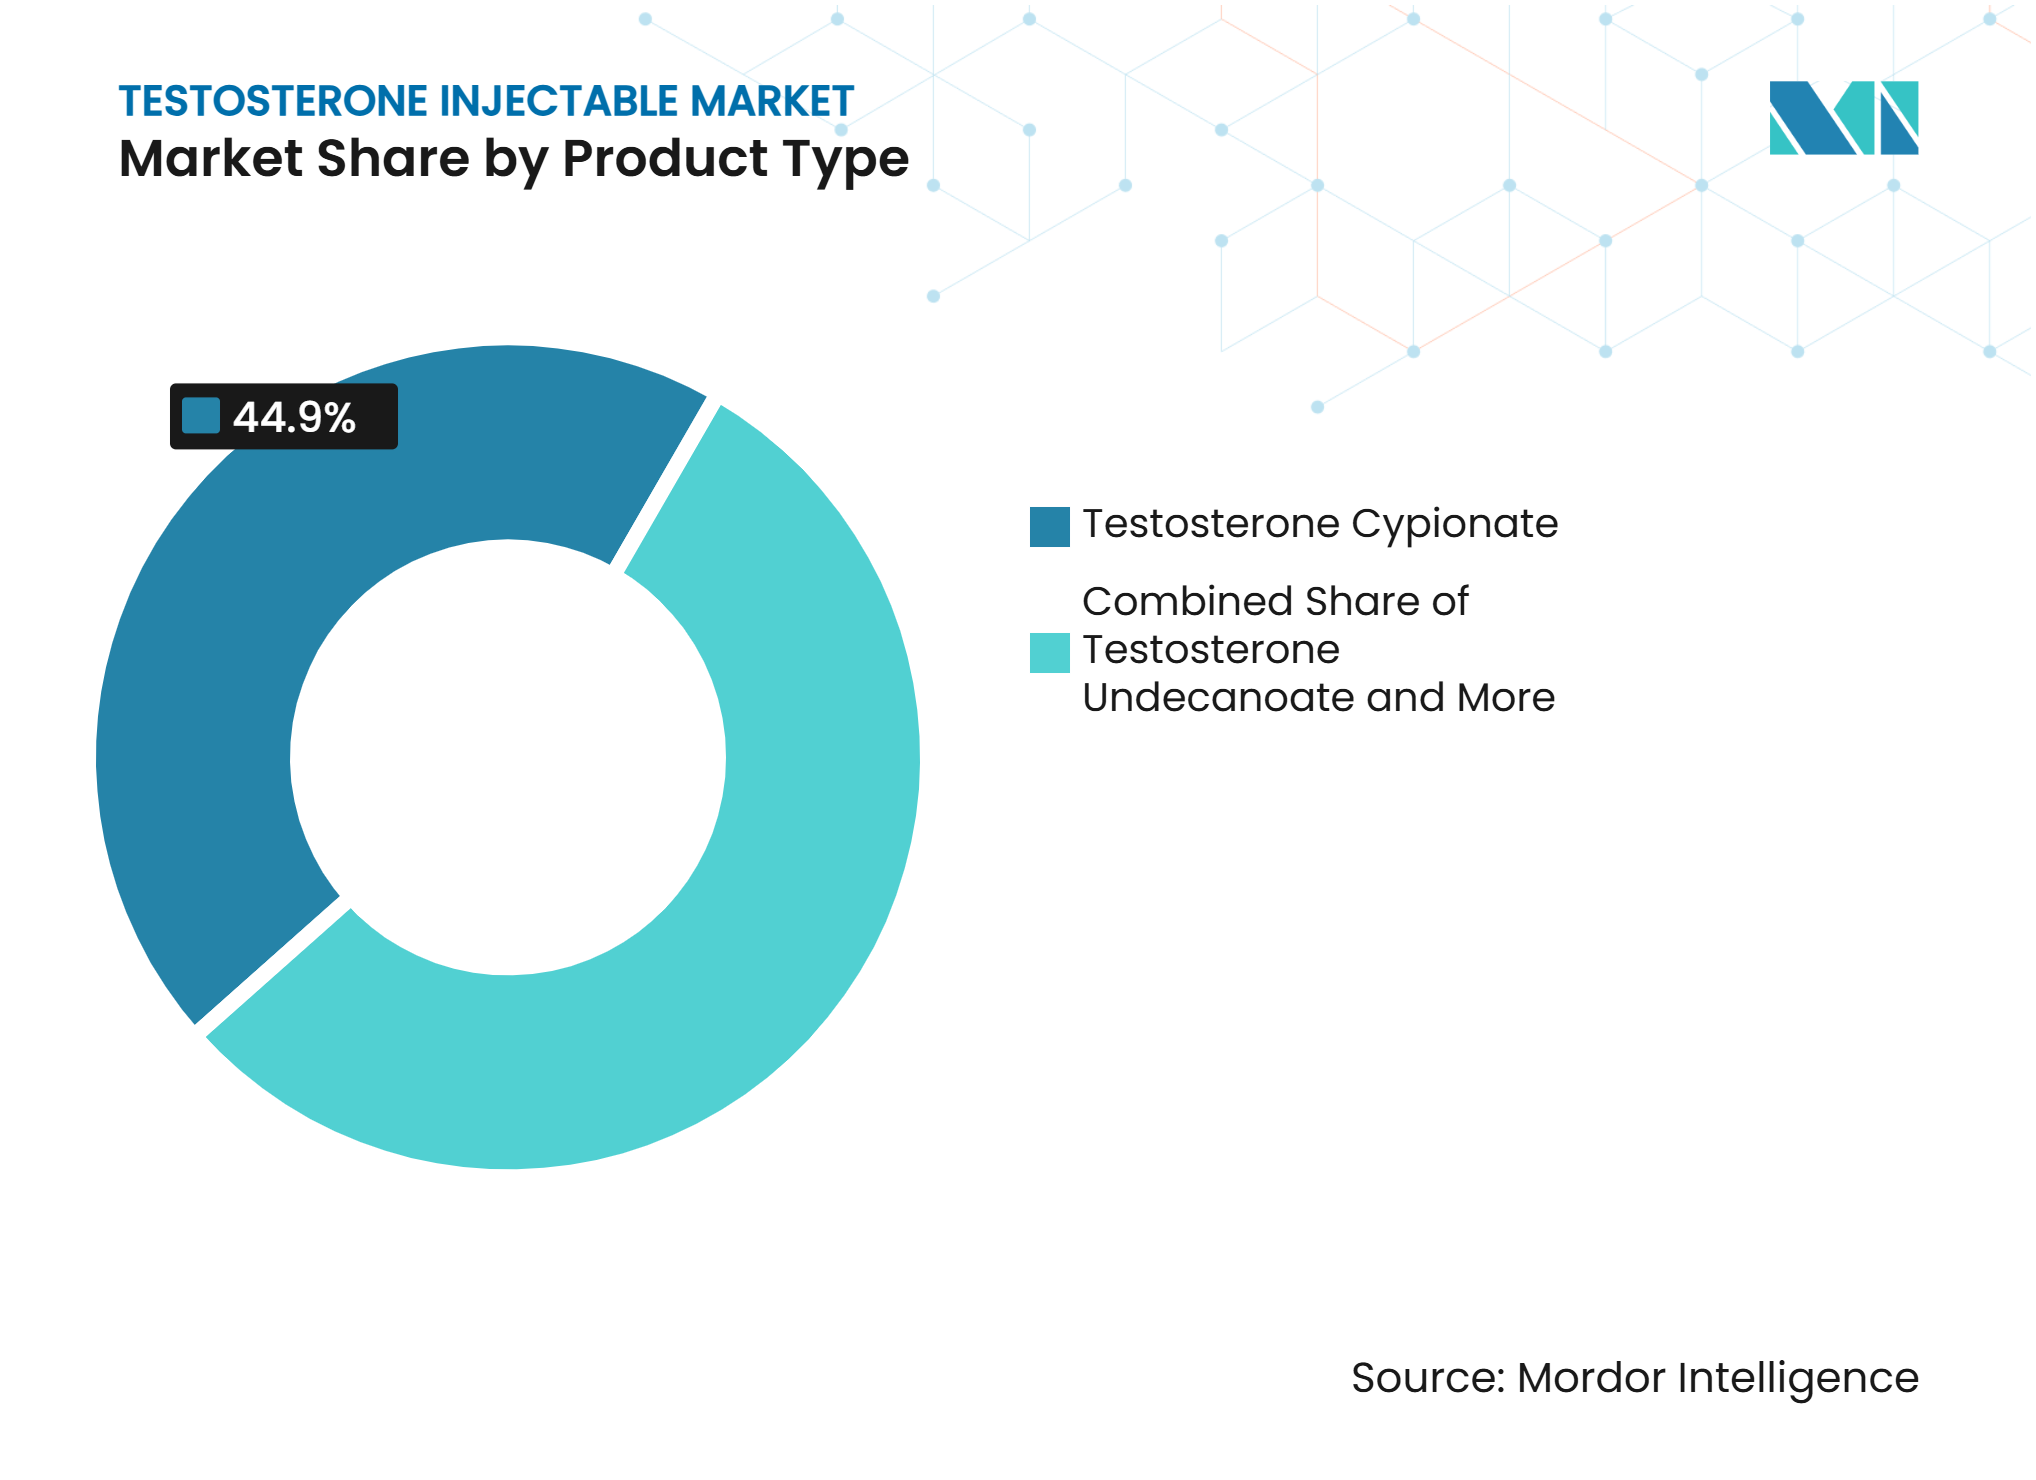
A Concorrência Genérica Molda o Segmento do CipionatoO cipionato de testosterona detinha 44,89% da participação do mercado de testosterona injetável em 2026. Sua posição reflete os protocolos estabelecidos na América do Norte e o amplo uso da terapia intramuscular. O Depo-Testosterone da Pfizer e os produtos genéricos da Hikma, Cipla e Sun Pharmaceutical competem em confiabilidade de fornecimento e preço. Interrupções no fornecimento podem ter um efeito direto sobre qual fornecedor atende uma prescrição. A categoria de produto permanece importante porque os clínicos já compreendem o ajuste de dose, a administração e as práticas de monitoramento. Os hábitos de prescrição existentes e a ampla disponibilidade de genéricos, portanto, sustentam o tamanho do mercado de testosterona injetável associado ao cipionato.
O undecanoato de testosterona deve crescer a um CAGR de 5,06% até 2032. Seu intervalo de dosagem mais longo pode atrair pacientes e clínicos que buscam menos injeções. A Sun Pharmaceutical recebeu autorização italiana em julho de 2025 para Testosterone Undecanoato Sun 1000 mg/4 ml[2]. A autorização adiciona concorrência genérica em uma categoria historicamente associada a produtos de ação prolongada de marca. O enantato de testosterona também tem um papel diferenciado por meio do autoinjetor subcutâneo XYOSTED. A metiltestosterona permanece uma pequena categoria injetável e perdeu prestígio clínico devido a preocupações com hepatotoxicidade.



Por Via de Administração:
A Entrega Subcutânea Ganha Suporte ClínicoA administração intramuscular detinha 55,34% da participação do mercado de testosterona injetável em 2026. Décadas de uso clínico e custo inferior ao dos autoinjetores de marca mantêm essa posição. Os produtos intramusculares são rotineiramente utilizados em ambientes hospitalares, clínicos e de dispensação no varejo. Essa via ainda pode exigir suporte do paciente ou cuidador para a administração. Ela também pode produzir maior variação sérica pico a vale do que outras abordagens. Essas condições conferem aos produtos intramusculares estabelecidos uma grande base instalada, ao mesmo tempo que abrem espaço para alternativas.
A administração subcutânea deve crescer a um CAGR de 6,31% até 2032. Evidências clínicas citadas em 2025 relataram concentrações séricas mais estáveis e menores variações pico a vale com abordagens subcutâneas. Os protocolos subcutâneos geralmente utilizam agulhas de calibre 25 a 27, enquanto as injeções intramusculares geralmente utilizam agulhas de calibre 22 a 23. Agulhas mais finas e técnicas de administração menos exigentes podem facilitar o autouso. O XYOSTED confere ao enantato de testosterona uma posição de marca liderada por dispositivo nessa via. O crescimento do segmento depende do treinamento do paciente, da cobertura e da capacidade dos provedores integrados de telemedicina de gerenciar o cuidado contínuo.
Por Duração de Entrega:
A Frequência de Dosagem Define a Escolha do TratamentoAs formulações de ação prolongada detinham 61,34% da participação do mercado de testosterona injetável em 2026. Seu apelo baseia-se em intervalos de dosagem mais amplos e menor programação de tratamento. O undecanoato de ação prolongada pode exigir 4 a 5 injeções por ano. Em uma pesquisa com médicos de 2025, 31,6% dos entrevistados preferiram o undecanoato de ação prolongada para o tratamento de manutenção. Longos intervalos de dosagem podem apoiar a adesão de pacientes que não desejam injeções frequentes. Eles também exigem atenção ao monitoramento de segurança, pois grandes variações na concentração sérica podem afetar o risco de hematócrito.
As formulações de ação curta devem crescer a um CAGR de 5,03% até 2032. A administração semanal de enantato de testosterona por meio do XYOSTED se enquadra nessa categoria. Os provedores de telemedicina podem tornar o tratamento frequente mais gerenciável ao combinar envio, acompanhamento e monitoramento. Um estudo randomizado de 2025 encontrou resultados de satisfação comparáveis entre enantato e undecanoato no cuidado de afirmação de gênero. O estudo comparou 18 injeções anuais de enantato com 6 injeções anuais de undecanoato. Esse resultado indica que a dosagem regular pode ser aceitável quando os pacientes recebem suporte adequado. O setor de testosterona injetável, portanto, atende tanto ao tratamento infrequente baseado em clínica quanto a modelos de uso domiciliar com suporte.
Por Aplicação:
O Hipogonadismo Permanece o Caso de Uso PrincipalO hipogonadismo masculino detinha 52,86% da participação do mercado de testosterona injetável em 2026. A maior consistência diagnóstica e a maior familiaridade entre os prescritores sustentam essa posição. O comitê consultivo da FDA considerou a expansão das indicações para deficiência sintomática independentemente da causa subjacente em dezembro de 2025. Qualquer mudança regulatória formal poderia afetar a população clínica elegível para terapia. O tratamento de afirmação de gênero forma uma camada de demanda separada que não está diretamente vinculada aos serviços de saúde masculina. A puberdade tardia e outros usos clínicos permanecem aplicações menores com protocolos de titulação estabelecidos ao longo de 18 a 24 meses.
A deficiência de testosterona pós-quimioterapia deve crescer a um CAGR de 4,13% até 2032. A sobrevivência ao câncer aumenta o número de pacientes que podem necessitar de avaliação endócrina de longo prazo. Um estudo de 2025 constatou que a probabilidade de hipogonadismo em sobreviventes de câncer testicular aumentou de 12% para 41% ao longo do período da pesquisa. O resultado foi 3 vezes o nível relatado para controles pareados por idade após 30 anos. O material educacional da ASCO aborda a saúde sexual em sobreviventes de câncer e reconhece a necessidade clínica de manejo hormonal. Os produtos injetáveis permanecem uma modalidade de tratamento primária onde clinicamente apropriado.
Por Usuário Final:
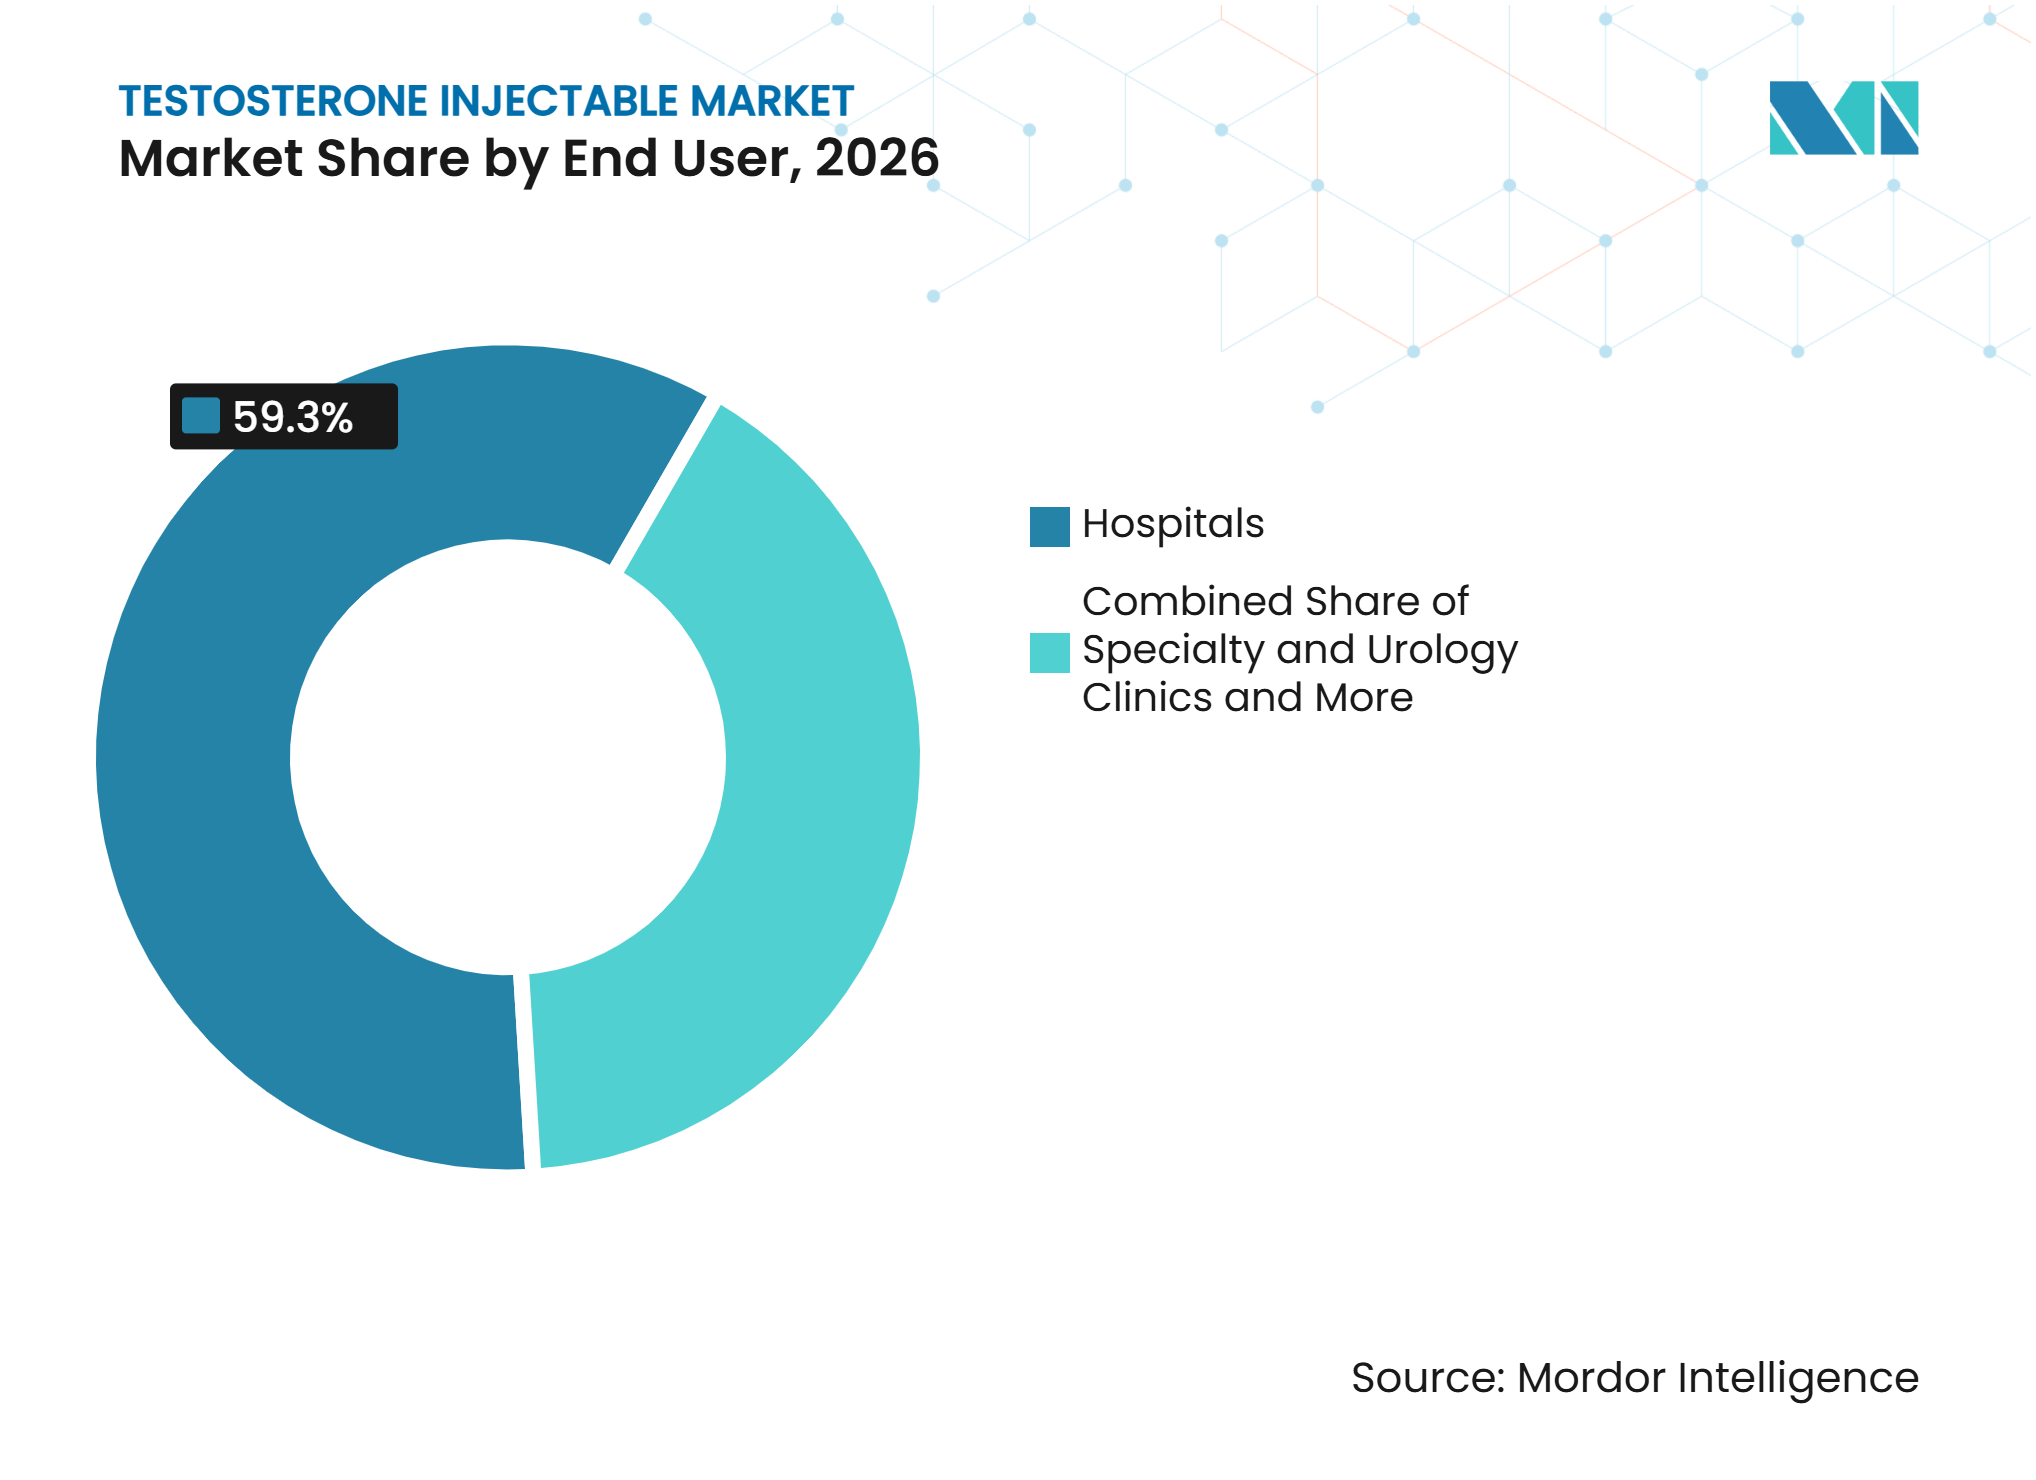
As Clínicas Capturam Mais do Gerenciamento ContínuoOs hospitais detinham 59,25% da participação do mercado de testosterona injetável em 2026. Os formulários hospitalares continuam a apoiar a testosterona intramuscular em encontros especializados ambulatoriais e de internação. Esses ambientes fornecem monitoramento estruturado e administração para pacientes com necessidades de cuidados complexas. Eles também permanecem importantes onde o reembolso favorece a dispensação hospitalar. Os fluxos de trabalho hospitalares são menos focados no acompanhamento no estilo de assinatura do que os modelos ambulatoriais especializados. Essa diferença deixa parte da oportunidade crescente de gerenciamento de longo prazo fora dos hospitais.
As clínicas especializadas e de urologia devem crescer a um CAGR de 5,21% até 2032. Essas clínicas podem organizar diagnóstico, exames laboratoriais periódicos, ajuste de dose e tratamento contínuo em uma única via de cuidado. Seu modelo operacional é adequado para acompanhamento trimestral e revisão clínica repetida. O cuidado domiciliar também está se tornando mais relevante à medida que os modelos de seringa pré-preenchida reduzem a necessidade de visitas à clínica. A SynergenX descreveu um programa de autoinjeção que combina seringas pré-preenchidas semanais com monitoramento por telemedicina. O mercado de testosterona injetável pode, portanto, transferir parte da administração rotineira das instalações para o cuidado domiciliar com suporte.

Por Canal de Distribuição:
A Telemedicina Integrada Transforma a DispensaçãoAs farmácias de varejo detinham 45,67% da participação do mercado de testosterona injetável em 2026. Elas permanecem o principal ponto de dispensação para o Depo-Testosterone e o cipionato de testosterona genérico. Seu papel é mais forte para produtos intramusculares estabelecidos dispensados por meio de prescrições convencionais. A disponibilidade no varejo pode ser afetada por interrupções no fornecimento do fabricante. O canal também enfrenta concorrência por prescrições de marca de maior valor provenientes de modelos de entrega direta ao paciente. Isso faz com que o volume de genéricos e o acesso a produtos de marca sigam padrões de canal diferentes.
As farmácias online e a telemedicina devem crescer a um CAGR de 5,45% até 2032. O programa da LifeMD e da Antares nomeou a farmácia da LifeMD como o canal de dispensação preferencial para o XYOSTED. Esse modelo replica a conveniência da entrega domiciliar ao mesmo tempo que adiciona supervisão clínica. PeterMD e Enhance.MD anunciaram, cada uma, expansão nacional de telemedicina em junho de 2025. Os provedores integrados podem reter tanto a atividade clínica quanto a de dispensação. As farmácias hospitalares permanecem orientadas para ésteres intramusculares genéricos e podem capturar menos da crescente categoria subcutânea.
Análise Geográfica
América do Norte
A América do Norte detinha 47,60% da participação do mercado de testosterona injetável em 2026. A região tem a maior utilização per capita de terapia de reposição de testosterona na análise fornecida. As prescrições de testosterona nos EUA aumentaram de 7,3 milhões em 2019 para mais de 11 milhões em 2024. As diretrizes diagnósticas, o acesso à telemedicina e a promoção direta ao consumidor apoiam a conscientização do paciente. Uma revisão de prontuários de 2025 constatou que apenas 9,3% dos pacientes norte-americanos que iniciaram a terapia haviam completado 2 medições matinais baixas confirmatórias. Isso pode levar a práticas de prescrição mais rigorosas sob os padrões diagnósticos estabelecidos. O requisito de rotulagem de pressão arterial da FDA permanece um fator de conformidade relevante para os prescritores.
Ásia-Pacífico
A Ásia-Pacífico deve crescer a um CAGR de 8,61% até 2032. A melhoria da infraestrutura diagnóstica e da conscientização sustenta a demanda na China, Índia, Japão, Coreia do Sul e Austrália. O acesso regulatório a produtos de ação mais prolongada também está avançando em alguns mercados regionais mais desenvolvidos. A TGA da Austrália listou o REANDRON 1000 para o período de consentimento de 2024 a 2025. Isso apoia o acesso ao undecanoato de testosterona onde são necessárias vias de fornecimento regulamentadas. O tamanho do mercado regional de testosterona injetável também é moldado pela capacidade de fabricação na Índia. A Cerata Pharma foi identificada como exportadora de API de testosterona em 2025. A capacidade local de API pode reduzir a dependência de importações para fornecedores regionais.
Europa, Oriente Médio e África, e América do Sul
A Europa está passando por mudanças no portfólio de injetáveis de marca estabelecidos. A ADVANZ PHARMA adquiriu os direitos do Testoviron da Bayer em junho de 2025 para a Europa e mercados selecionados da América Latina, Oriente Médio, África e Ásia-Pacífico. O GCC tem forte preferência médica por ésteres injetáveis, apoiada por ambientes de bem-estar supervisionados por médicos e medicina esportiva. A América do Sul permanece moldada por condições de reembolso e precificação. O Brasil limita a testosterona injetável reembolsada à dispensação em farmácias hospitalares no sistema descrito. A volatilidade cambial da Argentina cria condições diferentes nos canais de tratamento público e privado. Essas condições mistas tornam o mercado de testosterona injetável dependente das regras de acesso local e das estruturas de distribuição.
Cenário Competitivo
Concentração do Mercado
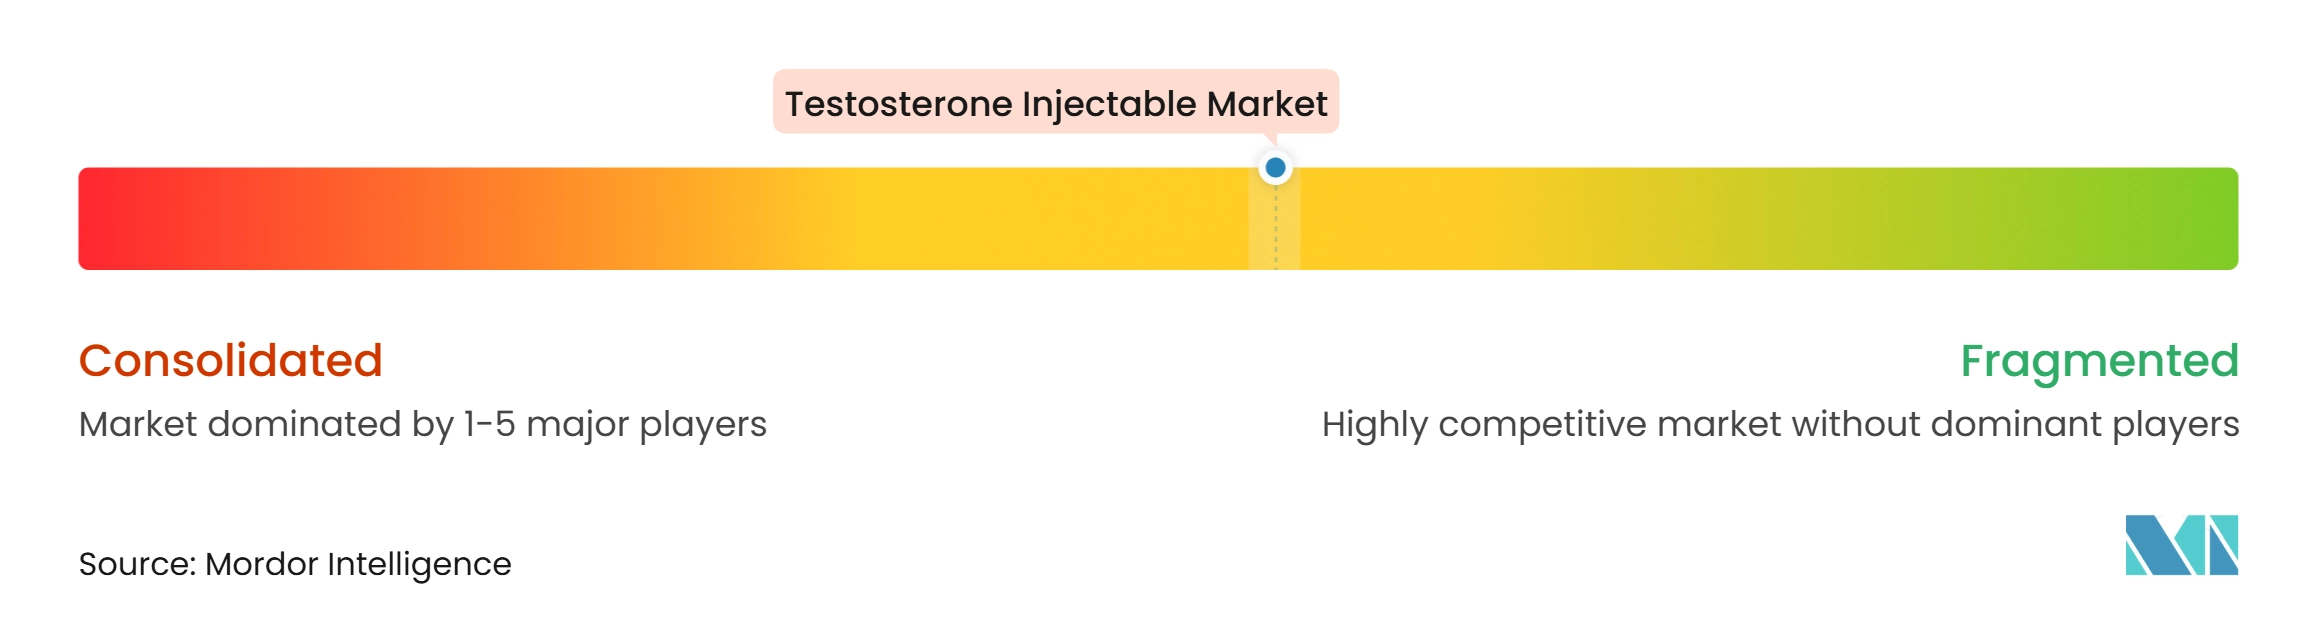
O mercado de testosterona injetável é moderadamente fragmentado. Hikma Pharmaceuticals, Sun Pharmaceutical, Cipla e Pfizer respondem por uma parcela substancial dos volumes globais de ésteres na análise fornecida. Antares Pharma e Endo Pharmaceuticals competem no segmento especializado de marca por meio de produtos de entrega diferenciados. Os fornecedores de genéricos competem principalmente em preço e na capacidade de manter o fornecimento. Isso deixa a continuidade do fornecimento como uma questão competitiva ao lado do custo do produto. O mercado tem segmentos genéricos e de marca liderados por dispositivos distintos.
A Antares Pharma concentrou-se na diferenciação de dispositivos de entrega por meio do XYOSTED. Em outubro de 2026, a empresa recebeu a Patente dos EUA 12.773.386 para modulação do hematócrito por meio de injeção a jato assistida por agulha de testosterona. A patente cobre a administração subcutânea, intradérmica e intramuscular por meio de dispositivos autoinjetores motorizados. LifeMD e Antares também anunciaram seu programa XYOSTED de entrega direta ao paciente em junho de 2026. A ADVANZ PHARMA expandiu seu portfólio hospitalar especializado por meio da aquisição dos direitos do Testoviron. Essas ações mostram que a estratégia comercial vai além da concorrência convencional baseada em frascos.
Oportunidades permanecem em seringas pré-preenchidas para tratamento intramuscular domiciliar e produtos de depósito com intervalos mais longos. Empresas com um único éster e concentração em frasco enfrentam maior exposição à concorrência de preços. A terapia escalonada dos pagadores pode reforçar o uso de genéricos antes que um produto de marca receba cobertura. A dispensação vinculada à telemedicina também pode afastar prescrições premium dos fluxos de trabalho tradicionais de farmácia de varejo. A AbbVie utiliza infraestrutura de suporte ao paciente que combina entrega com documentação de conformidade na análise fornecida. A Azurity Pharmaceuticals utiliza concentração em canal especializado e posicionamento de terapia escalonada para o Azmiro. O setor de testosterona injetável permanece competitivo porque diferentes empresas estão buscando escala genérica, distribuição especializada e inovação em dispositivos.
Líderes do Setor de Testosterona Injetável
-
Bayer AG
-
Cipla Limited
-
Hikma Pharmaceuticals PLC
-
Pfizer Inc.
-
Sun Pharmaceutical Industries Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Testosterona Injetável Empresas cobertas neste relatório
- Abbvie
- Antares Pharma
- Azurity Pharmaceuticals
- Bayer
- Besins Healthcare
- Cipla
- Clarus Therapeutics, Inc.
- Eli Lilly and Company
- Endo International
- Ferring Pharmaceuticals
- Hikma Pharmaceuticals
- Kyowa Kirin
- Lupin
- Marius Pharmaceuticals
- Pfizer
- Sandoz Group AG
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Tolmar, Inc.
- Viatris
Desenvolvimentos industriais recentes em Mercado de Testosterona Injetável
- Junho de 2026: LifeMD e Antares Pharma anunciaram um programa exclusivo de co-marketing por telemedicina para o autoinjetor subcutâneo de enantato de testosterona XYOSTED. O programa foi precificado em 249 USD por mês, incluindo medicamento, consulta clínica e entrega domiciliar, e estava previsto para ser lançado em julho de 2026 em 37 estados dos EUA.
- Fevereiro de 2025: A FDA emitiu alterações de rotulagem de classe para produtos de testosterona, removeu o aviso em caixa sobre desfechos cardiovasculares adversos, manteve a linguagem de limitação de uso para hipogonadismo relacionado à idade e adicionou avisos de pressão arterial de classe.
Escopo do Relatório Global do Mercado de Testosterona Injetável
De acordo com o escopo do relatório, o mercado de testosterona injetável abrange medicamentos de testosterona prescritos administrados por injeção para restaurar ou manter os níveis de testosterona em pacientes clinicamente adequados, incluindo tratamento para hipogonadismo masculino, terapia de afirmação de gênero, puberdade tardia, deficiência de testosterona pós-quimioterapia e outras aplicações clínicas, entregues por meio de tipos de produtos definidos, vias de administração, durações de dosagem, ambientes de usuário final e canais de distribuição.
O mercado é segmentado por tipo de produto, via de administração, duração de entrega, aplicação, usuário final, canal de distribuiço e geografia. Por tipo de produto, o mercado é segmentado em cipionato de testosterona, enantato de testosterona, undecanoato de testosterona, metiltestosterona e outros princípios ativos. Por via de administração, o mercado é segmentado em intramuscular e subcutâneo. Por duração de entrega, o mercado é segmentado em formulações de ação curta e formulações de ação prolongada. Por aplicação, o mercado é segmentado em hipogonadismo masculino, terapia de afirmação de gênero, puberdade tardia, deficiência de testosterona pós-quimioterapia e outras aplicações clínicas. Por usuário final, o mercado é segmentado em hospitais, clínicas especializadas e de urologia, cuidado domiciliar e outros usuários finais. Por canal de distribuição, o mercado é segmentado em farmácias de varejo, farmácias hospitalares, farmácias online e telemedicina. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório de mercado também abrange tamanhos de mercado estimados e tendências para 17 países nas principais regiões do mundo. O relatório oferece tamanho de mercado e previsões em valor (USD) para os segmentos acima.
Visão geral da segmentação
| Cipionato de Testosterona |
| Enantato de Testosterona |
| Undecanoato de Testosterona |
| Metiltestosterona |
| Outros Princípios Ativos |
| Intramuscular |
| Subcutâneo |
| Formulações de Ação Curta |
| Formulações de Ação Prolongada |
| Hipogonadismo Masculino |
| Terapia de Afirmação de Gênero |
| Puberdade Tardia |
| Deficiência de Testosterona Pós-quimioterapia |
| Outras Aplicações Clínicas |
| Hospitais |
| Clínicas Especializadas e de Urologia |
| Cuidado Domiciliar |
| Outros Usuários Finais |
| Farmácias de Varejo |
| Farmácias Hospitalares |
| Farmácias Online e Telemedicina |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Cipionato de Testosterona | |
| Enantato de Testosterona | ||
| Undecanoato de Testosterona | ||
| Metiltestosterona | ||
| Outros Princípios Ativos | ||
| Por Via de Administração | Intramuscular | |
| Subcutâneo | ||
| Por Duração de Entrega | Formulações de Ação Curta | |
| Formulações de Ação Prolongada | ||
| Por Aplicação | Hipogonadismo Masculino | |
| Terapia de Afirmação de Gênero | ||
| Puberdade Tardia | ||
| Deficiência de Testosterona Pós-quimioterapia | ||
| Outras Aplicações Clínicas | ||
| Por Usuário Final | Hospitais | |
| Clínicas Especializadas e de Urologia | ||
| Cuidado Domiciliar | ||
| Outros Usuários Finais | ||
| Por Canal de Distribuição | Farmácias de Varejo | |
| Farmácias Hospitalares | ||
| Farmácias Online e Telemedicina | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado dos produtos de testosterona injetável até 2032?
A categoria deve atingir 2,85 bilhões de USD até 2032, crescendo a partir de 2,38 bilhões de USD em 2027 a um CAGR de 3,64%.
Qual tipo de produto de testosterona injetável tem a maior participação?
O cipionato de testosterona lidera os tipos de produto com uma participação de 44,89% em 2026, apoiado por protocolos estabelecidos e fornecimento genérico.
Qual via de administração está crescendo mais rapidamente?
A administração subcutânea deve crescer a um CAGR de 6,31% até 2032, apoiada pela conveniência do uso domiciliar e por produtos liderados por dispositivos.
Por que as injeções de testosterona de ação prolongada são utilizadas?
As formulações de ação prolongada detinham uma participação de 61,34% em 2026 porque intervalos de dosagem mais amplos podem reduzir o número de injeções anuais.
Como a telemedicina está mudando o acesso ao tratamento com testosterona?
A telemedicina combina exames laboratoriais, revisão clínica, gestão de prescrições e entrega domiciliar, apoiando o crescimento de farmácias online e telemedicina de 5,45% até 2032.
Qual região deve crescer mais rapidamente para a testosterona injetável?
A Ásia-Pacífico deve crescer a um CAGR de 8,61% até 2032 à medida que a capacidade diagnóstica, a conscientização e o acesso regulatório melhoram.