
Testosterone Injectable Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.38 Milliarden US-Dollar |
| Marktgröße (2032) | 2.85 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.64 % |
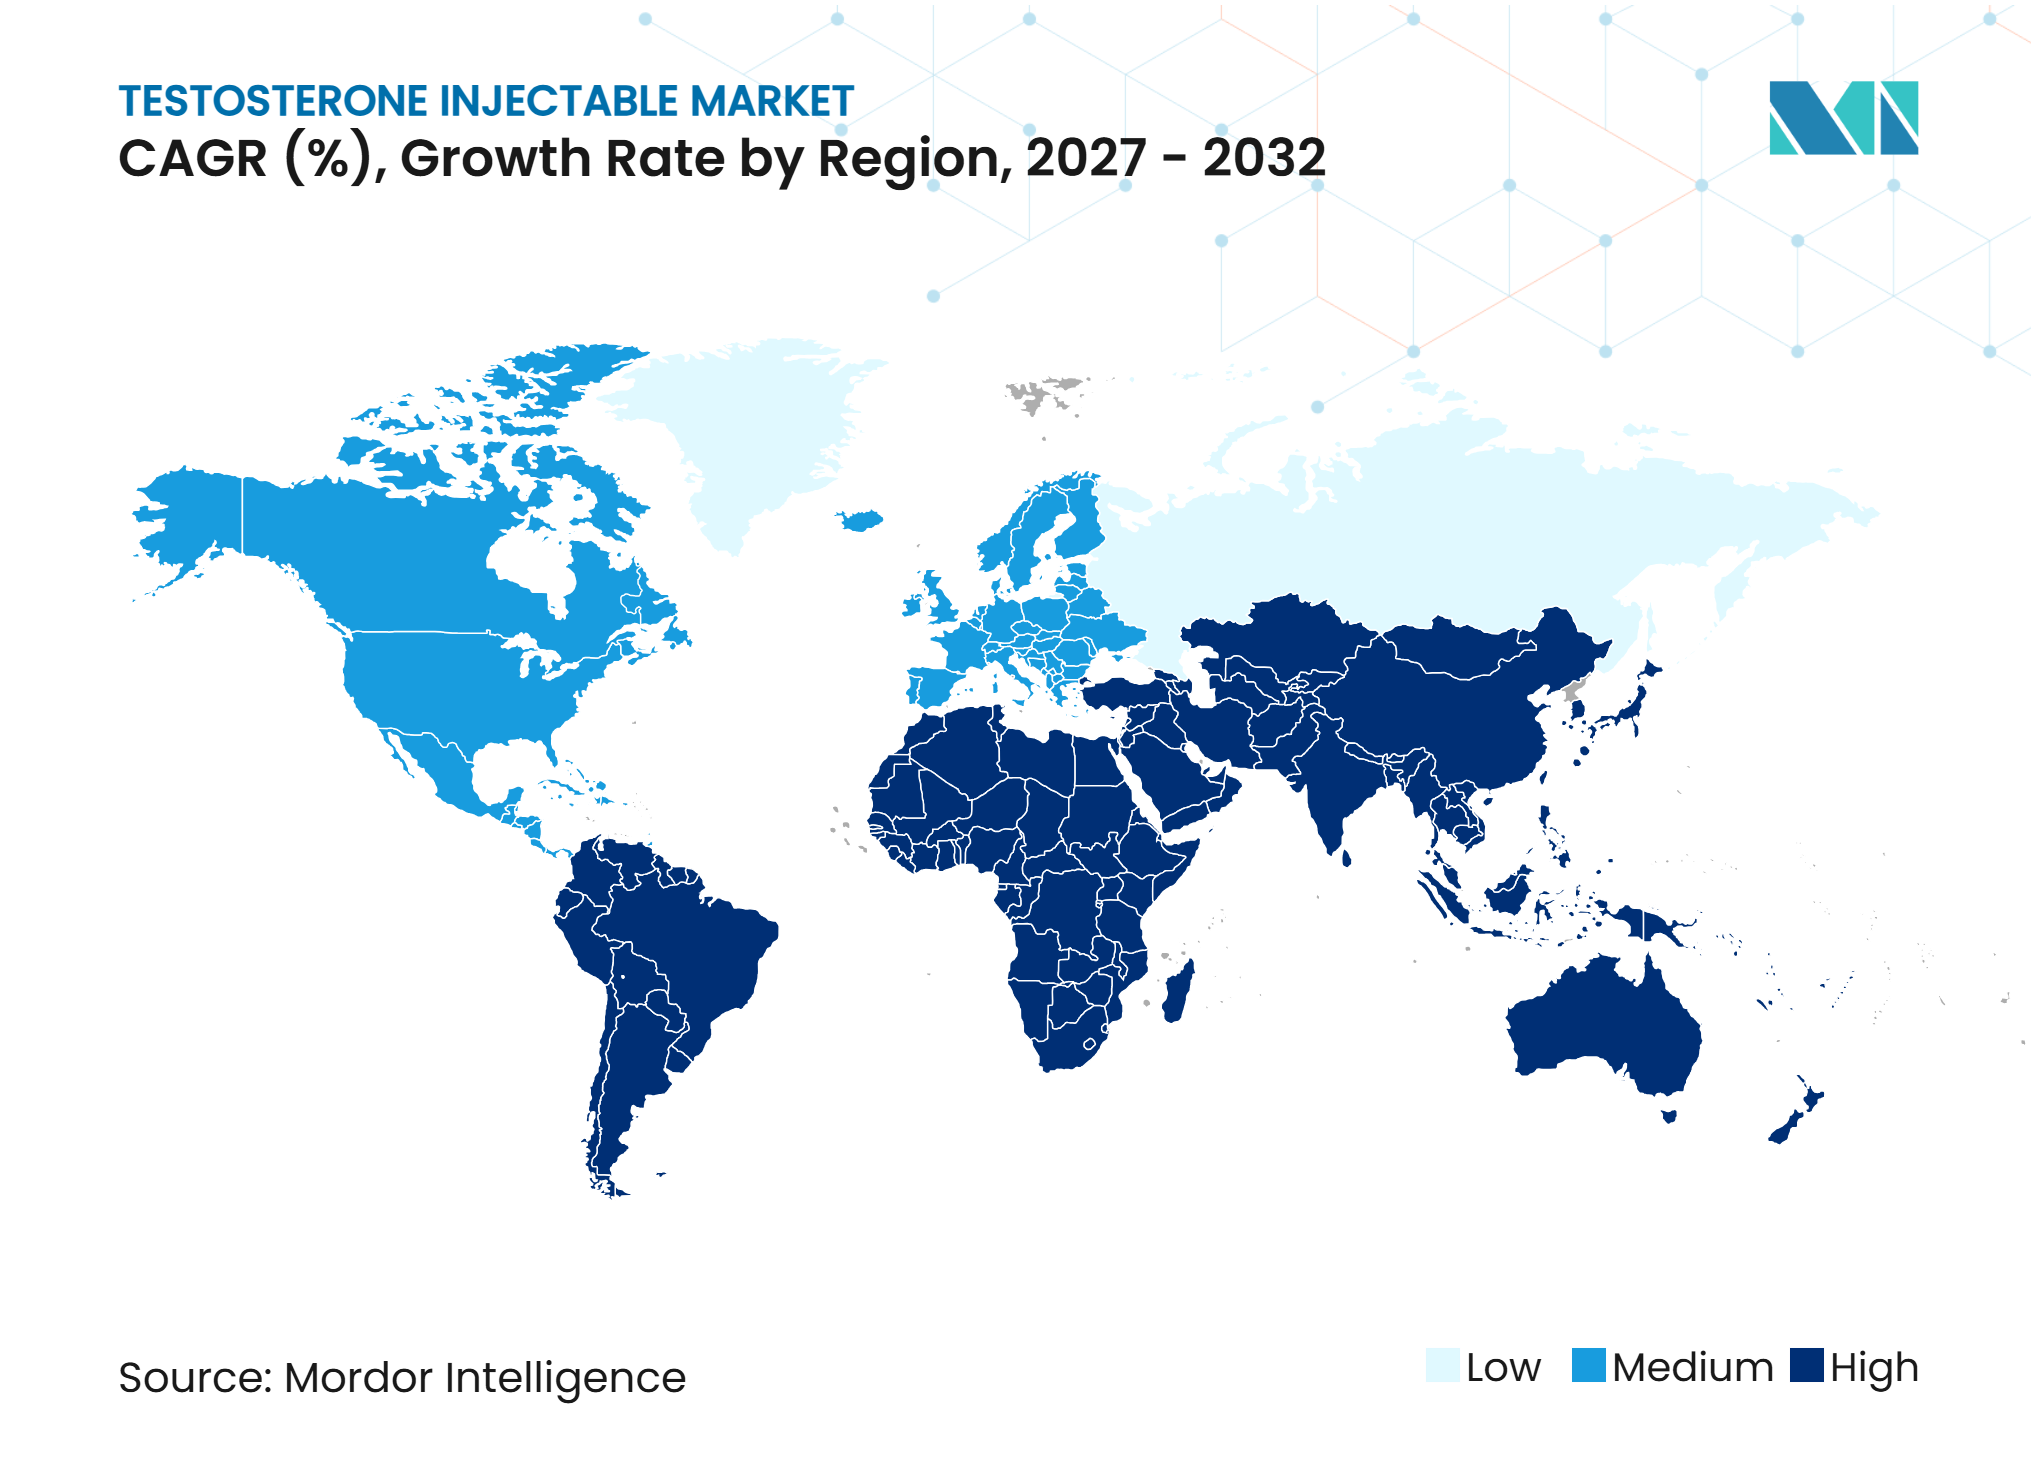
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Testosterone Injectable Marktanalyse von Mordor Intelligence
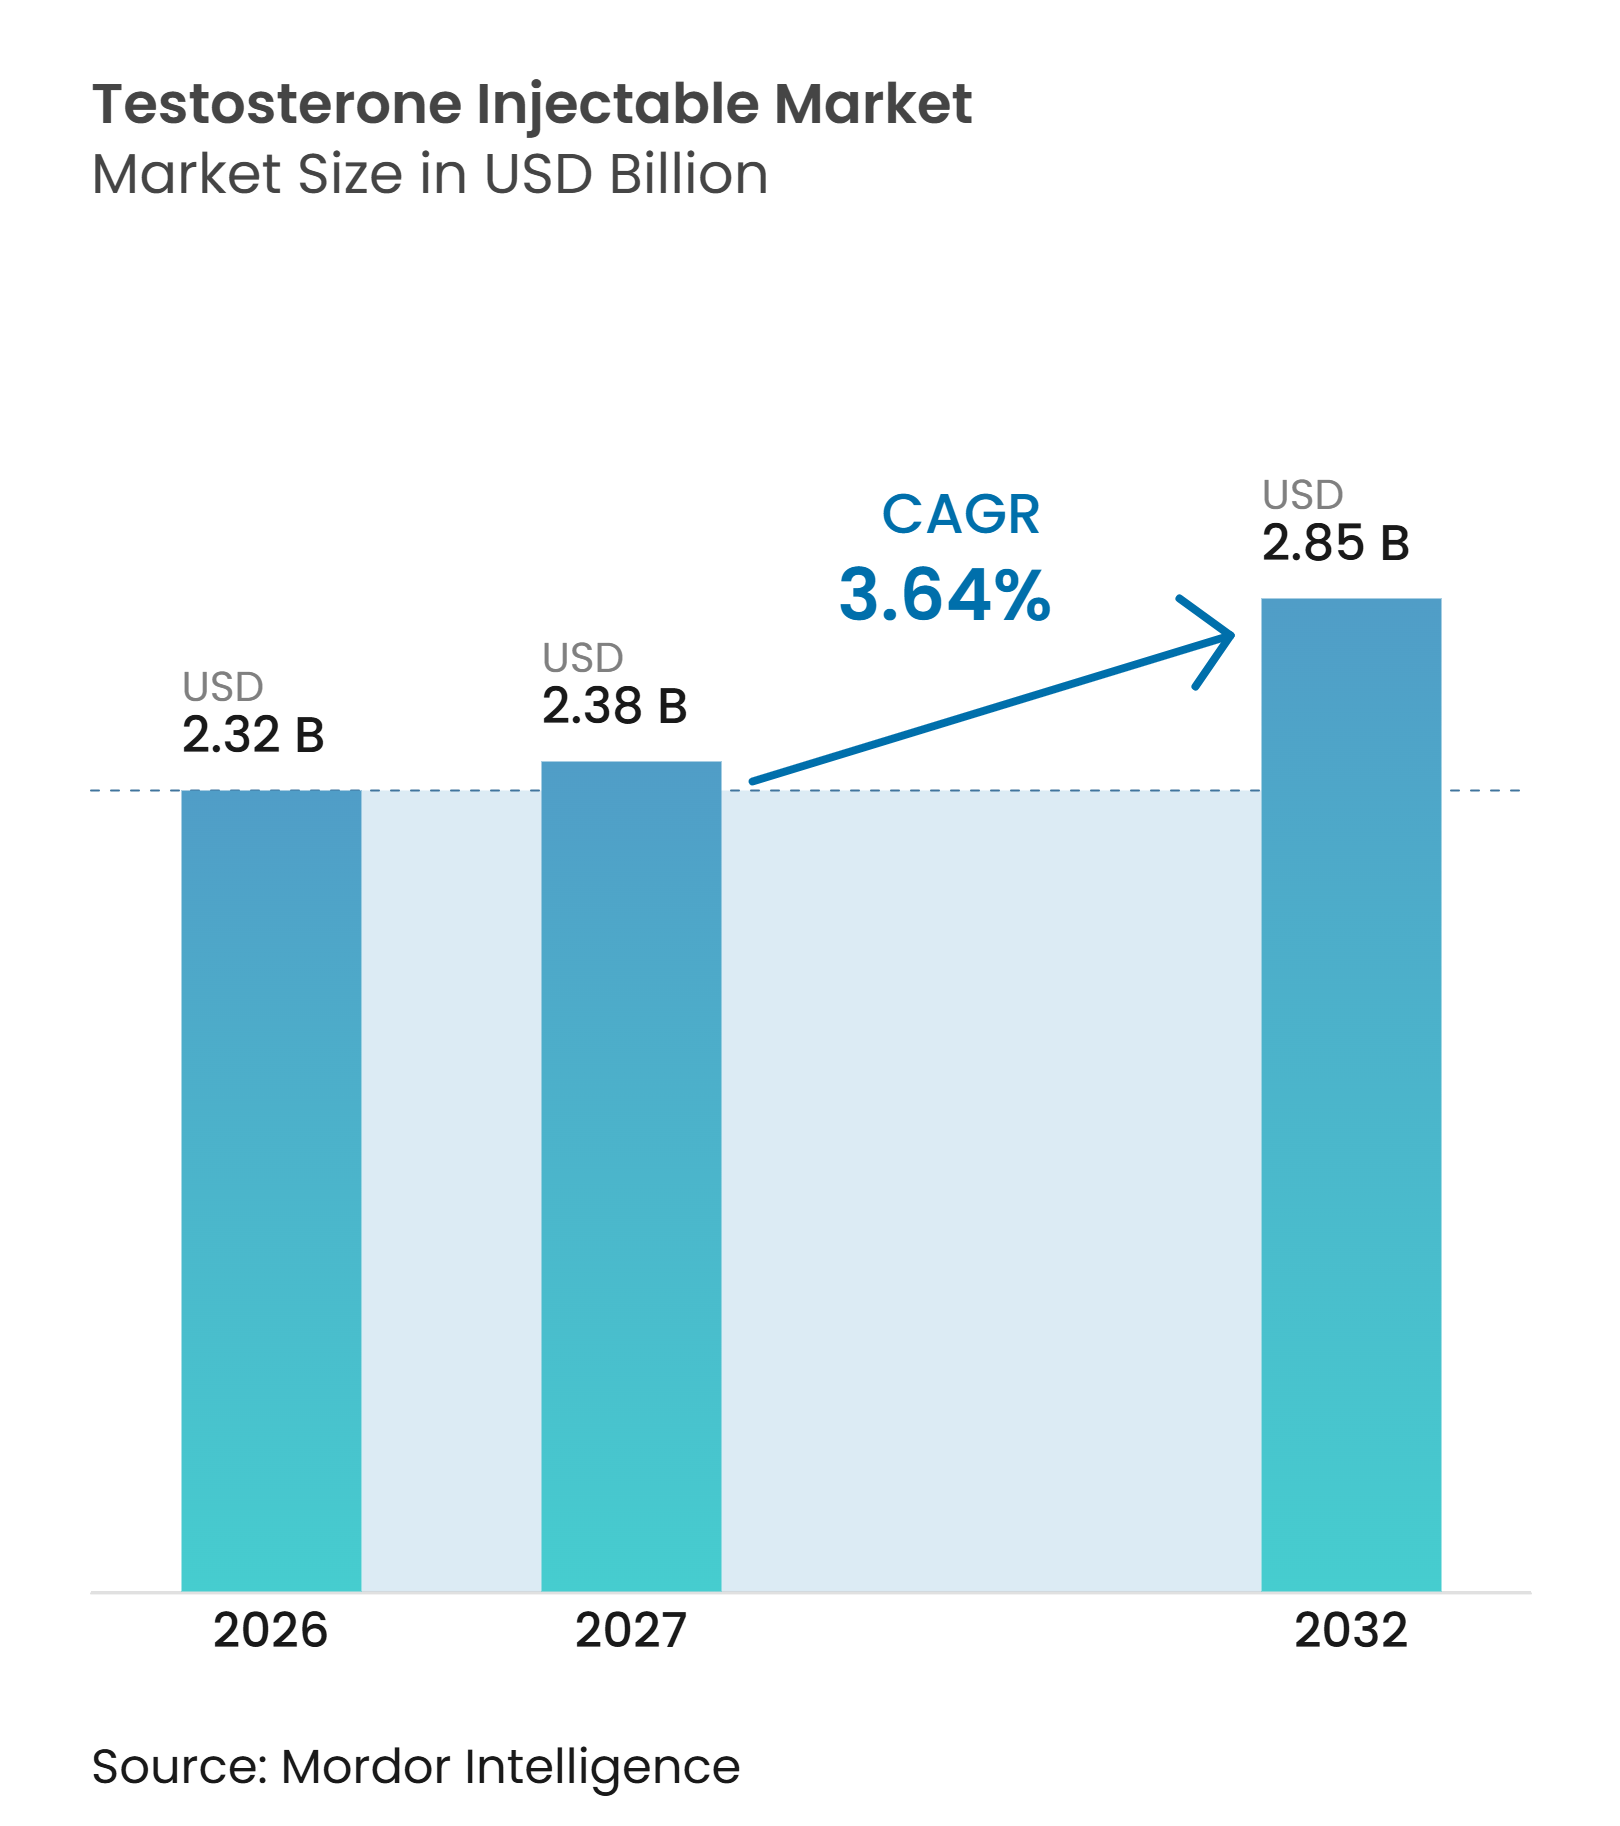
Die Größe des Testosterone Injectable Marktes wird voraussichtlich von 2,32 Milliarden USD im Jahr 2026 und 2,38 Milliarden USD im Jahr 2027 auf 2,85 Milliarden USD bis 2032 anwachsen, was einem CAGR von 3,64 % zwischen 2027 und 2032 entspricht.
Die zunehmende Diagnose von Testosteronmangel stützt die Behandlungsnachfrage, insbesondere dort, wo klarere klinische Leitlinien die Diagnostik in die Primärversorgung verlagern. Eine höhere Lebenserwartung kann die Behandlungsdauer für Männer verlängern, die nach einer Diagnose oder einer Krebsbehandlung weiterhin therapiert werden. Injizierbare Produkte behalten einen Kosten- und Vertrautheitsvorteil, doch Versorgungsunterbrechungen können die Verschreibungspraxis zwischen Herstellern und Formulierungen verschieben. Telemedizinprogramme und Heimliefermodelle verändern die Art und Weise, wie Patienten Überwachung, Rezepte und Folgedosen erhalten. Der Produktwettbewerb konzentriert sich zunehmend auf das Dosierungsintervall, den Komfort bei der Heimanwendung und die Überwachungsunterstützung und nicht mehr allein auf den Wirkstoff.
Wesentliche Erkenntnisse des Berichts
- Nach Produkttyp hielt Testosteroncypionat im Jahr 2026 einen Anteil von 44,89 % am Markt für injizierbare Testosteronpräparate, während Testosteronundecanoat bis 2032 voraussichtlich mit einer CAGR von 5,06 % wachsen wird.
- Nach Verabreichungsweg hielt die intramuskuläre Verabreichung im Jahr 2026 einen Anteil von 55,34 % am Markt für injizierbare Testosteronpräparate, während die subkutane Verabreichung bis 2032 voraussichtlich mit einer CAGR von 6,31 % wachsen wird.
- Nach Wirkdauer hielten lang wirkende Formulierungen im Jahr 2026 einen Anteil von 61,34 % am Markt für injizierbare Testosteronpräparate, während kurz wirkende Formulierungen bis 2032 voraussichtlich mit einer CAGR von 5,03 % wachsen werden.
- Nach Anwendungsgebiet hielt männlicher Hypogonadismus im Jahr 2026 einen Anteil von 52,86 % am Markt für injizierbare Testosteronpräparate, während Testosteronmangel nach Chemotherapie bis 2032 voraussichtlich mit einer CAGR von 4,13 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Anteil von 59,25 % am Markt für injizierbare Testosteronpräparate, während Fach- und Urologiekliniken bis 2032 voraussichtlich mit einer CAGR von 5,21 % wachsen werden.
- Nach Vertriebskanal hielten Einzelhandelsapotheken im Jahr 2026 einen Anteil von 45,67 % am Markt für injizierbare Testosteronpräparate, während Online-Apotheken und Telemedizin bis 2032 voraussichtlich mit einer CAGR von 5,45 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 47,60 % am Markt für injizierbare Testosteronpräparate, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 8,61 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Testosterone Injectable Markt*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Diagnose von Hypogonadismus und Testosteronmangel | +0.8% | Global, Nordamerika und Westeuropa führend | Mittelfristig (2–4 Jahre) |
| Alternde männliche Bevölkerung und längere Behandlungsdauer | +0.6% | Global, am stärksten in Japan, Deutschland und Westeuropa | Langfristig (≥ 4 Jahre) |
| Präferenz für langwirksame und niedrigfrequente Dosierung | +0.5% | Global, am stärksten dort, wo pflegeverabreichte Injektionen Standard sind | Mittelfristig (2–4 Jahre) |
| Ausbau von Männergesundheitskliniken und Telemedizinzugang | +0.7% | Nordamerika, mit Ausstrahlungseffekten auf Australien, Neuseeland und den GCC | Kurzfristig (≤ 2 Jahre) |
| Wachsender Einsatz von Testosteron in der geschlechtsangleichenden Therapie | +0.4% | Nordamerika, Nordeuropa und aufstrebende Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Vorgefüllte und Heiminjektionsformate | +0.4% | Nordamerika, Westeuropa und Australien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Diagnose von Hypogonadismus und Testosteronmangel
Der Testosterone Injectable Markt profitiert von konsistenteren Ansätzen bei der Diagnose von Testosteronmangel. Die Rahmenwerke der Amerikanischen Urologischen Vereinigung und der Endokrinologischen Gesellschaft erfordern die Bestätigung durch 2 separate morgendliche Testosteronmessungen. Die Amerikanische Urologische Vereinigung verwendet weiterhin einen Schwellenwert von 300 ng/dL. Diese Anforderungen machen die Diagnose in klinischen Umgebungen reproduzierbarer. Allgemeinmediziner berichteten mit 59,8 % die höchste Präferenz für die Injektionstherapie unter den verschreibenden Fachrichtungen[1]. Das Rahmenwerk unterstützt ein strukturiertes Screening in der Primärversorgung, wo kosteneffektive intramuskuläre Ester als vertraute Behandlungsoptionen gelten.
Alternde männliche Bevölkerung und längere Behandlungsdauer
Der Testosterone Injectable Markt erhält auch Unterstützung durch Patienten, die längere Phasen des Hormonmanagements benötigen. Eine Studie aus dem Jahr 2025 über Überlebende von Hodenkrebs ergab, dass die Wahrscheinlichkeit eines Hypogonadismus von 12 % bei der ersten Befragung auf 41 % bei der letzten Befragung anstieg. Dieselbe Studie stellte nach 30 Jahren eine dreifach höhere Prävalenz im Vergleich zu altersgematchten Kontrollpersonen fest. Dieses Muster weitet die Nachfrage über den einfachen Ersatz einer behandelten Kohorte durch eine andere hinaus aus. In Entwicklungsregionen befragte Ärzte wählten in 46,5 % der Fälle injizierbare Ester als initiale Formulierung. Langwirksames Undecanoat wurde von 31,6 % dieser Ärzte für die Erhaltungstherapie bevorzugt.
Wachsender Einsatz von Testosteron in der geschlechtsangleichenden Therapie
Die geschlechtsangleichende Versorgung schafft eine eigenständige Nachfragequelle für injizierbare Testosteronprodukte. Enanthat und Undecanoat werden in der maskulinisierenden Hormontherapie eingesetzt. Eine randomisierte Studie aus dem Jahr 2025 mit 58 Transmännern zeigte nach 1 Jahr gewünschte maskulinisierende Effekte sowohl mit Testosteron Enanthat als auch mit Undecanoat. Undecanoat erforderte 6 Injektionen jährlich, verglichen mit 18 Injektionen für Enanthat. Dieser Anwendungsfall fördert das Interesse an subkutaner wöchentlicher Dosierung und patientenverwalteter Verabreichung. Er verleiht dem Testosterone Injectable Markt auch eine Nachfrage, die nicht an Muster des männlichen Hypogonadismus gebunden ist.
Ausbau von Männergesundheitskliniken und Telemedizinzugang
Telemedizinprogramme erweitern den Zugang zu klinischer Überprüfung, Labordiagnostik, Rezeptausstellung und Lieferung. Im Juni 2026 kündigten LifeMD und Antares Pharma ein Programm für XYOSTED in 37 US-Bundesstaaten an. Das Programm war mit 249 USD pro Monat bepreist und umfasste Medikamente, klinische Betreuung und Heimlieferung. Hims & Hers startete im September 2025 Testosteron-Behandlungspläne und gab an, dass injizierbare Testosteronprodukte für 2026 geplant seien. Vorgefüllte und Heimformate können den Aufwand für wiederholte Klinikbesuche reduzieren. Diese Modelle verbinden auch die Behandlungsüberwachung mit der Abgabe und verändern so die Art und Weise, wie der Verschreibungswert erfasst wird.
Analyse der Hemmnisse auf den Testosterone Injectable Markt*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kardiovaskuläre und regulatorische Sicherheitsüberprüfung | -0.3% | Global, am ausgeprägtesten in Deutschland und Japan | Mittelfristig (2–4 Jahre) |
| Injektionsbedingter Beschwerden und Belastung durch Klinikbesuche | -0.3% | Global, am akutesten ohne Heiminjektionsinfrastruktur | Kurzfristig (≤ 2 Jahre) |
| Risiken für Produktstabilität und Dosierkonsistenz | -0.2% | Global, GCC und Asien-Pazifik am stärksten exponiert | Mittelfristig (2–4 Jahre) |
| Risiko der Umleitung und des Missbrauchs von kontrollierten Substanzen | -0.2% | Nordamerika, Westeuropa und aufstrebende Asien-Pazifik-Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kardiovaskuläre und regulatorische Sicherheitsüberprüfung
Die FDA änderte im Februar 2025 die klassenweite Kennzeichnung für Testosteronprodukte. Die Behörde entfernte den Warnhinweis in einem Rahmen zu unerwünschten kardiovaskulären Ereignissen nach Überprüfung der Ergebnisse der TRAVERSE-Studie. Die FDA fügte außerdem einen klassenweiten Warnhinweis zu erhöhtem Blutdruck hinzu. Kliniker, die Patienten mit Bluthochdruck behandeln, könnten daher bei der Auswahl und Überwachung der Therapie weiterhin vorsichtig bleiben. Die Amerikanische Herzgesellschaft stellte fest, dass injizierbare Ester im Vergleich zu transdermalen Produkten eine stärkere Spitzen-Trog-Variation erzeugen können. Diese Variation kann Hämatokritbedenken aufwerfen und kann stärker überwachte Behandlungspfade begünstigen.
Injektionsbelastung, Produktkonsistenz und Risiko kontrollierter Substanzen
Ältere Patienten können einen zweiwöchentlichen Besuchsplan schwieriger einhalten. Injektionsstellenschmerzen, Reaktionen auf das Ölvehikel und Stimmungsveränderungen im Zusammenhang mit Serumfluktuationen können die geeignete Patientengruppe einschränken. Produktstabilität und Dosierkonsistenz sind ebenfalls schwieriger zu gewährleisten, wo Lagerung, Patientenschulung und Heiminjektionsinfrastruktur begrenzt sind. Kontrollen nach Anhang III erfordern sorgfältige Verschreibungs- und Abgabepraktiken, die einfache Direktlieferungsabläufe an Patienten einschränken können. Diese Einschränkungen schaffen Nachfrage nach Patientenaufklärung, vorgefüllten Formaten und klinischer Überwachung, verlangsamen jedoch auch die Umstellung von der klinikbasierten Behandlung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
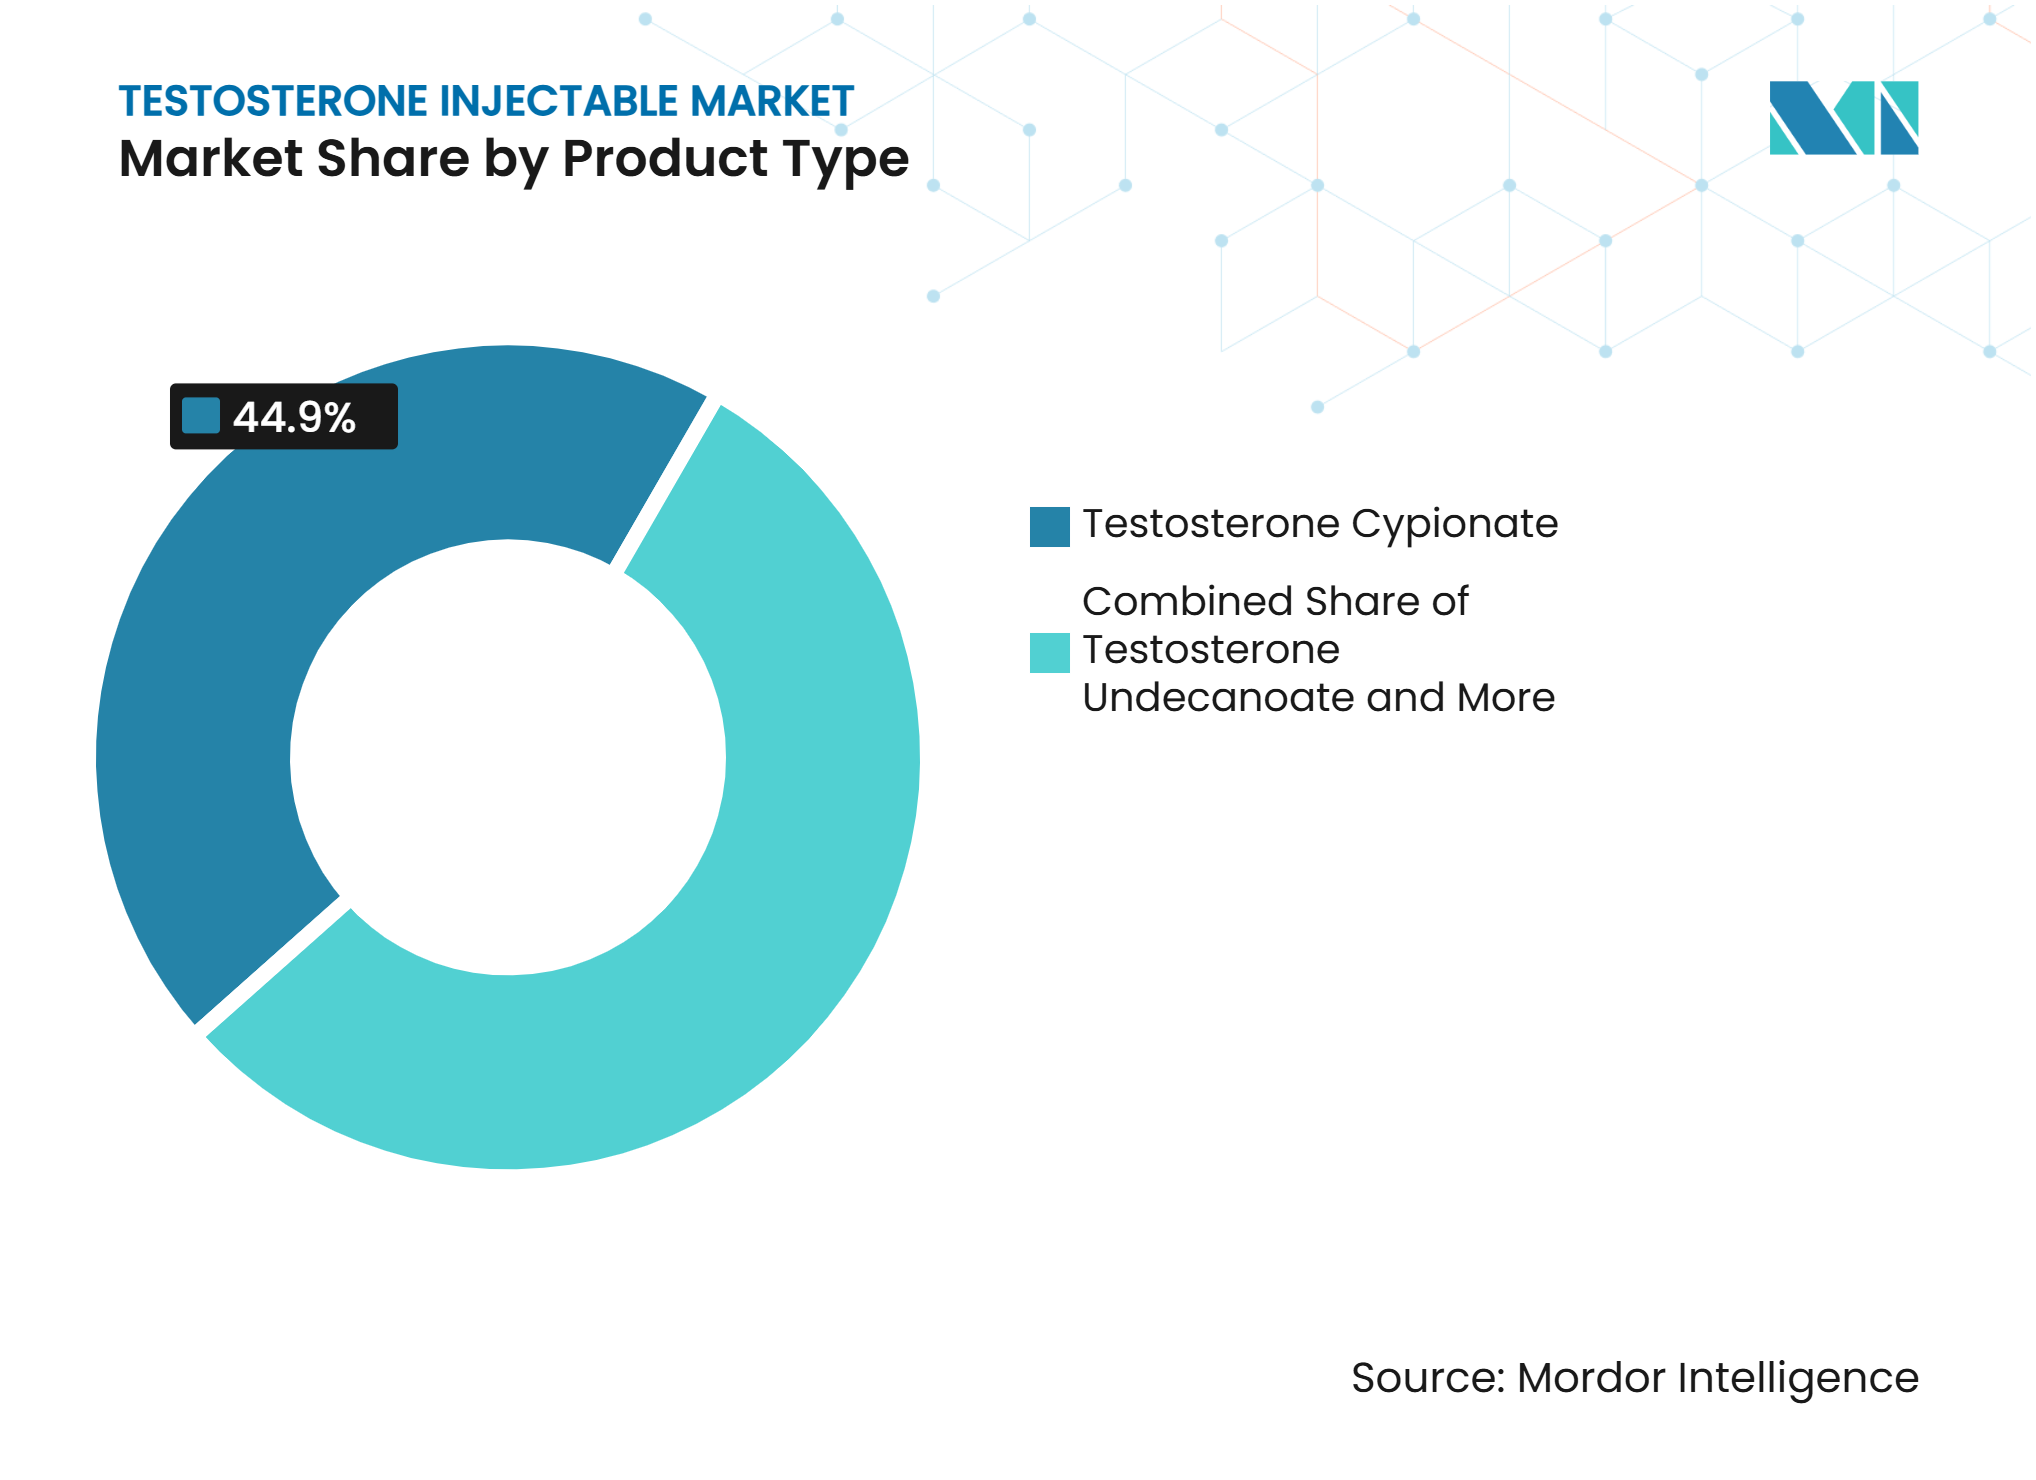
Generischer Wettbewerb prägt das Cypionat-SegmentTestosteron Cypionat hielt im Jahr 2026 einen Marktanteil von 44,89 % am Testosterone Injectable Markt. Seine Position spiegelt etablierte nordamerikanische Protokolle und die weit verbreitete Nutzung der intramuskulären Therapie wider. Pfizers Depo-Testosterone und Generika von Hikma, Cipla und Sun Pharmaceutical konkurrieren über Versorgungszuverlässigkeit und Preis. Versorgungsunterbrechungen können sich direkt darauf auswirken, welcher Lieferant ein Rezept beliefert. Die Produktkategorie bleibt wichtig, weil Kliniker bereits Dosisanpassung, Verabreichung und Überwachungspraktiken kennen. Bestehende Verschreibungsgewohnheiten und breite Generikaverfügbarkeit stützen daher die mit Cypionat verbundene Testosterone Injectable Marktgröße.
Testosteron Undecanoat wird bis 2032 voraussichtlich mit einem CAGR von 5,06 % wachsen. Sein längeres Dosierungsintervall kann Patienten und Kliniker ansprechen, die weniger Injektionen anstreben. Sun Pharmaceutical erhielt im Juli 2025 die italienische Zulassung für Testosterone Undecanoato Sun 1000 mg/4 ml[2]. Die Zulassung fügt generischen Wettbewerb in einer Kategorie hinzu, die historisch mit markierten langwirksamen Produkten assoziiert war. Testosteron Enanthat hat durch den subkutanen XYOSTED-Autoinjektor ebenfalls eine differenzierte Rolle. Methyl-Testosteron bleibt eine kleine injizierbare Kategorie und hat aufgrund von Hepatotoxizitätsbedenken klinisch an Bedeutung verloren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verabreichungsweg:
Subkutane Verabreichung gewinnt klinische UnterstützungDie intramuskuläre Verabreichung hielt im Jahr 2026 einen Marktanteil von 55,34 % am Testosterone Injectable Markt. Jahrzehntelange klinische Anwendung und geringere Kosten als bei markierten Autoinjektoren sichern diese Position. Intramuskuläre Produkte werden routinemäßig in Krankenhaus-, Klinik- und Einzelhandelsabgabeumgebungen eingesetzt. Dieser Weg kann weiterhin Patienten- oder Pflegeunterstützung bei der Verabreichung erfordern. Er kann auch eine breitere Spitzen-Trog-Serumvariation als andere Ansätze erzeugen. Diese Bedingungen geben etablierten intramuskulären Produkten eine große installierte Basis, während sie Raum für Alternativen öffnen.
Die subkutane Verabreichung wird bis 2032 voraussichtlich mit einem CAGR von 6,31 % wachsen. Klinische Belege aus dem Jahr 2025 berichteten von stabileren Serumkonzentrationen und kleineren Spitzen-Trog-Veränderungen bei subkutanen Ansätzen. Subkutane Protokolle verwenden üblicherweise Nadeln der Stärke 25 bis 27, während intramuskuläre Injektionen in der Regel Nadeln der Stärke 22 bis 23 verwenden. Dünnere Nadeln und weniger anspruchsvolle Verabreichungstechniken können die Selbstanwendung unterstützen. XYOSTED verleiht Testosteron Enanthat eine markierte gerätegestützte Position in diesem Verabreichungsweg. Das Wachstum des Segments hängt von der Patientenschulung, der Kostenübernahme und der Fähigkeit integrierter Telemedizinanbieter ab, die Weiterversorgung zu managen.
Nach Wirkdauer:
Dosierungshäufigkeit bestimmt die BehandlungswahlLangwirksame Formulierungen hielten im Jahr 2026 einen Marktanteil von 61,34 % am Testosterone Injectable Markt. Ihre Attraktivität basiert auf breiteren Dosierungsintervallen und reduzierter Behandlungsplanung. Langwirksames Undecanoat kann 4 bis 5 Injektionen pro Jahr erfordern. In einer Ärztebefragung aus dem Jahr 2025 bevorzugten 31,6 % der Befragten langwirksames Undecanoat für die Erhaltungstherapie. Lange Dosierungsintervalle können die Therapietreue bei Patienten unterstützen, die keine häufigen Injektionen wünschen. Sie erfordern auch Aufmerksamkeit für die Sicherheitsüberwachung, da große Serumkonzentrationsveränderungen das Hämatokritrisiko beeinflussen können.
Kurzwirksame Formulierungen werden bis 2032 voraussichtlich mit einem CAGR von 5,03 % wachsen. Die wöchentliche Testosteron-Enanthat-Verabreichung über XYOSTED fällt in diese Kategorie. Telemedizindienstleister können häufige Behandlungen durch die Kombination von Lieferung, Nachsorge und Überwachung handhabbarer machen. Eine randomisierte Studie aus dem Jahr 2025 ergab vergleichbare Zufriedenheitsergebnisse zwischen Enanthat und Undecanoat in der geschlechtsangleichenden Versorgung. Die Studie verglich 18 jährliche Enanthat-Injektionen mit 6 jährlichen Undecanoat-Injektionen. Dieses Ergebnis zeigt, dass eine regelmäßige Dosierung akzeptabel sein kann, wenn Patienten angemessene Unterstützung erhalten. Die Testosterone Injectable Branche bedient daher sowohl seltene klinikbasierte Behandlungen als auch unterstützte Heimanwendungsmodelle.
Nach Anwendung:
Hypogonadismus bleibt der zentrale AnwendungsfallDer männliche Hypogonadismus hielt im Jahr 2026 einen Marktanteil von 52,86 % am Testosterone Injectable Markt. Höhere diagnostische Konsistenz und breitere Vertrautheit unter Verschreibern stützen diese Position. Der Beratungsausschuss der FDA erwog im Dezember 2025 eine Erweiterung der Indikationen für symptomatischen Mangel unabhängig von der zugrunde liegenden Ursache. Jede formale regulatorische Änderung könnte die klinische Population beeinflussen, die für eine Therapie in Frage kommt. Die geschlechtsangleichende Behandlung bildet eine separate Nachfrageschicht, die nicht direkt mit Männergesundheitsdiensten verknüpft ist. Verzögerte Pubertät und andere klinische Anwendungen bleiben kleinere Anwendungsgebiete mit etablierten Titrationsprotokollen über 18 bis 24 Monate.
Der postchemotherapeutische Testosteronmangel wird bis 2032 voraussichtlich mit einem CAGR von 4,13 % wachsen. Das Überleben nach Krebs erhöht die Anzahl der Patienten, die möglicherweise eine langfristige endokrine Beurteilung benötigen. Eine Studie aus dem Jahr 2025 ergab, dass die Wahrscheinlichkeit eines Hypogonadismus bei Überlebenden von Hodenkrebs im Beobachtungszeitraum von 12 % auf 41 % anstieg. Das Ergebnis war dreimal so hoch wie das für altersgematchte Kontrollpersonen nach 30 Jahren berichtete. Das Schulungsmaterial der ASCO befasst sich mit der sexuellen Gesundheit von Krebsüberlebenden und erkennt den klinischen Bedarf an Hormonmanagement an. Injizierbare Produkte bleiben eine primäre Behandlungsmodalität, wo klinisch angemessen.
Nach Endnutzer:
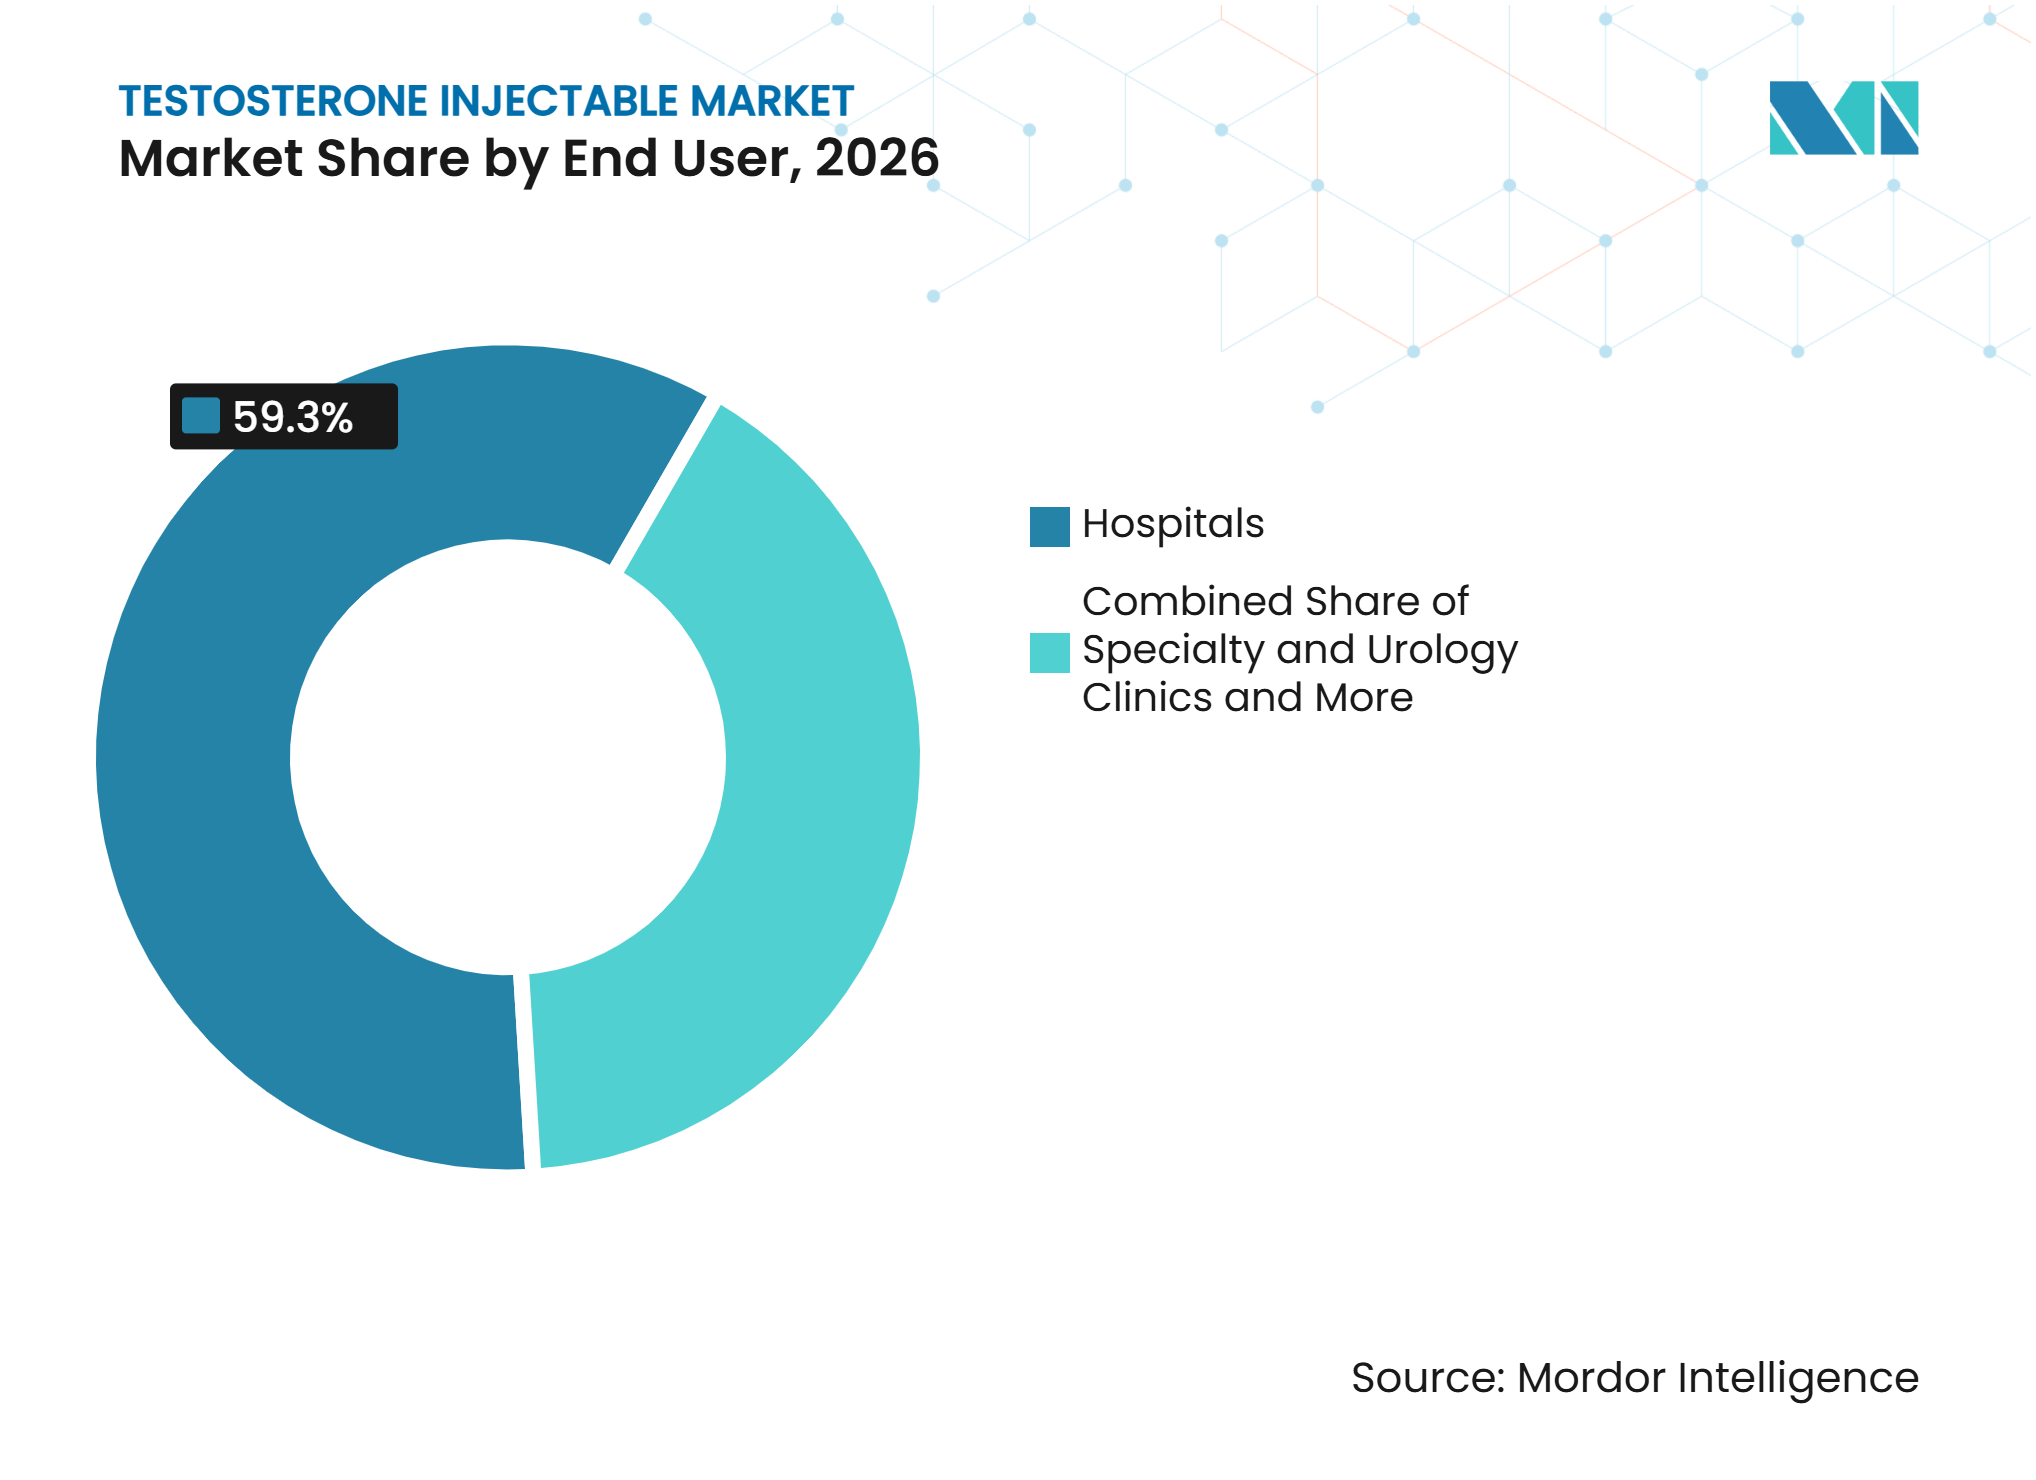
Kliniken übernehmen mehr laufendes ManagementKrankenhäuser hielten im Jahr 2026 einen Marktanteil von 59,25 % am Testosterone Injectable Markt. Krankenhausformulare unterstützen weiterhin intramuskuläres Testosteron in stationären und ambulanten Fachbegegnungen. Diese Einrichtungen bieten strukturierte Überwachung und Verabreichung für Patienten mit komplexen Versorgungsbedürfnissen. Sie bleiben auch dort wichtig, wo die Erstattung die Krankenhausabgabe begünstigt. Krankenhausabläufe sind weniger auf abonnementartige Nachsorge ausgerichtet als spezialisierte ambulante Modelle. Dieser Unterschied lässt einen Teil der wachsenden Langzeitmanagementmöglichkeit außerhalb von Krankenhäusern.
Fach- und Urologiekliniken werden bis 2032 voraussichtlich mit einem CAGR von 5,21 % wachsen. Diese Kliniken können Diagnose, periodische Labortests, Dosisanpassung und laufende Behandlung in einem Versorgungspfad organisieren. Ihr Betriebsmodell ist für vierteljährliche Nachsorge und wiederholte klinische Überprüfung geeignet. Häusliche Pflege wird auch relevanter, da vorgefüllte Spritzenmodelle den Bedarf an Klinikbesuchen reduzieren. SynergenX beschrieb ein Selbstinjektionsprogramm, das wöchentliche vorgefüllte Spritzen mit Telemedizinüberwachung kombiniert. Der Testosterone Injectable Markt kann daher einen Teil der routinemäßigen Verabreichung von Einrichtungen in die unterstützte Heimversorgung verlagern.

Nach Vertriebskanal:
Integrierte Telemedizin verändert die AbgabeEinzelhandelsapotheken hielten im Jahr 2026 einen Marktanteil von 45,67 % am Testosterone Injectable Markt. Sie bleiben der wichtigste Abgabepunkt für Depo-Testosterone und generisches Testosteron Cypionat. Ihre Rolle ist am stärksten bei etablierten intramuskulären Produkten, die über konventionelle Rezepte abgegeben werden. Die Verfügbarkeit im Einzelhandel kann durch Versorgungsunterbrechungen der Hersteller beeinträchtigt werden. Der Kanal steht auch im Wettbewerb um höherwertige markierte Rezepte mit Direktlieferungsmodellen an Patienten. Dies führt dazu, dass generisches Volumen und markierter Produktzugang unterschiedlichen Kanalmustern folgen.
Online-Apotheken und Telemedizin werden bis 2032 voraussichtlich mit einem CAGR von 5,45 % wachsen. Das LifeMD- und Antares-Programm nannte LifeMDs Apotheke als bevorzugten Abgabekanal für XYOSTED. Dieses Modell repliziert den Heimlieferungskomfort und fügt gleichzeitig klinische Aufsicht hinzu. PeterMD und Enhance.MD kündigten im Juni 2025 jeweils eine landesweite Telemedizinexpansion an. Integrierte Anbieter können sowohl klinische als auch Abgabeaktivitäten beibehalten. Krankenhausapotheken bleiben auf generische intramuskuläre Ester ausgerichtet und können weniger von der wachsenden subkutanen Kategorie profitieren.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 47,60 % am Testosterone Injectable Markt. Die Region weist die höchste Pro-Kopf-Nutzung der Testosteron-Ersatztherapie in der vorliegenden Analyse auf. Die Testosteronverschreibungen in den USA stiegen von 7,3 Millionen im Jahr 2019 auf mehr als 11 Millionen im Jahr 2024. Diagnostische Leitlinien, Telemedizinzugang und Direktvermarktung an Verbraucher unterstützen das Patientenbewusstsein. Eine Diagrammüberprüfung aus dem Jahr 2025 ergab, dass nur 9,3 % der US-Patienten, die eine Therapie begannen, 2 bestätigende niedrige Morgenmessungen abgeschlossen hatten. Dies könnte zu strengeren Verschreibungspraktiken gemäß etablierten Diagnosestandards führen. Die Blutdruckkennzeichnungsanforderung der FDA bleibt ein relevanter Compliance-Faktor für Verschreiber.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 8,61 % wachsen. Verbesserte Diagnoseinfrastruktur und Bewusstsein stützen die Nachfrage in China, Indien, Japan, Südkorea und Australien. Der regulatorische Zugang zu länger wirkenden Produkten schreitet auch in einigen fortgeschrittenen regionalen Märkten voran. Australiens TGA listete REANDRON 1000 für den Zustimmungszeitraum 2024 bis 2025. Dies unterstützt den Zugang zu Testosteron Undecanoat, wo regulierte Versorgungswege benötigt werden. Die regionale Testosterone Injectable Marktgröße wird auch durch die Fertigungskapazität in Indien geprägt. Cerata Pharma wurde 2025 als Testosteron-API-Exporteur identifiziert. Lokale API-Kapazität kann die Importabhängigkeit für regionale Lieferanten reduzieren.
Europa, Naher Osten und Afrika sowie Südamerika
Europa erlebt Portfolioveränderungen bei etablierten markierten Injektionspräparaten. ADVANZ PHARMA erwarb im Juni 2025 die Testoviron-Rechte von Bayer für Europa und ausgewählte lateinamerikanische, nahöstliche, afrikanische und asiatisch-pazifische Märkte. Der GCC hat eine starke Ärztevorliebe für injizierbare Ester, unterstützt durch ärztlich überwachte Wellness- und Sportmedizinumgebungen. Südamerika wird weiterhin durch Erstattungs- und Preisbedingungen geprägt. Brasilien beschränkt die erstattete injizierbare Testosterontherapie auf die Abgabe in Krankenhausapotheken im beschriebenen System. Argentiniens Währungsvolatilität schafft unterschiedliche Bedingungen in öffentlichen und privaten Behandlungskanälen. Diese gemischten Bedingungen machen den Testosterone Injectable Markt abhängig von lokalen Zugangsregeln und Vertriebsstrukturen.
Wettbewerbslandschaft
Marktkonzentration
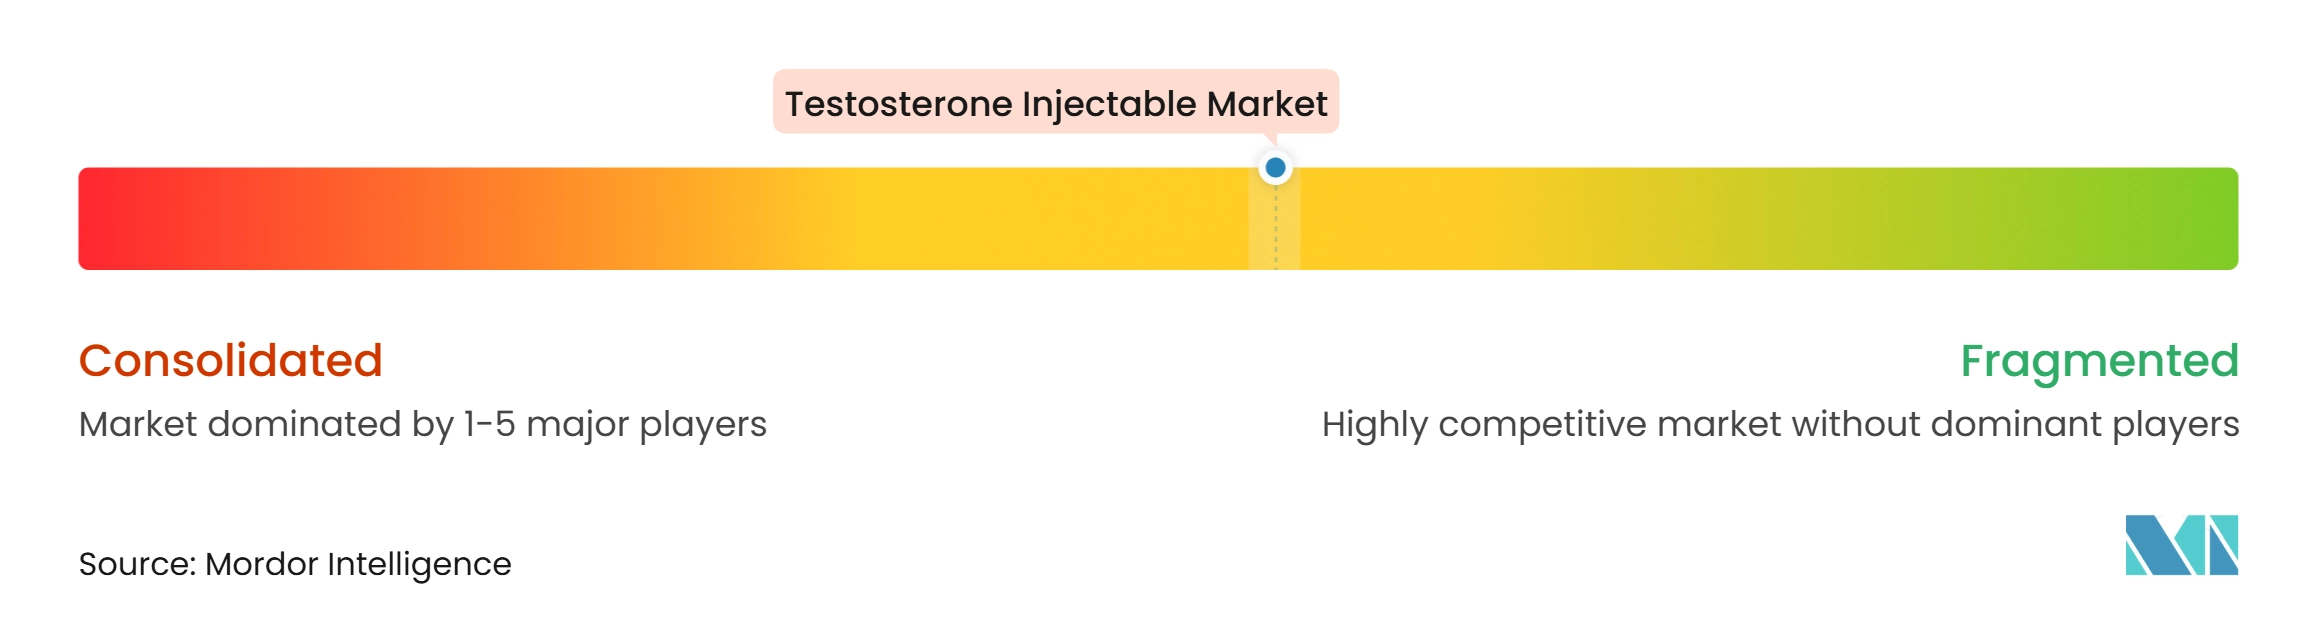
Der Testosterone Injectable Markt ist mäßig fragmentiert. Hikma Pharmaceuticals, Sun Pharmaceutical, Cipla und Pfizer entfallen auf einen erheblichen Anteil der globalen Estervolumina in der vorliegenden Analyse. Antares Pharma und Endo Pharmaceuticals konkurrieren im markierten Spezialsegment durch differenzierte Abgabeprodukte. Generische Lieferanten konkurrieren hauptsächlich über Preis und die Fähigkeit, die Versorgung aufrechtzuerhalten. Dies macht die Versorgungskontinuität neben den Produktkosten zu einem Wettbewerbsthema. Der Markt hat unterschiedliche generische und gerätegestützte markierte Segmente.
Antares Pharma hat sich auf die Differenzierung von Abgabegeräten durch XYOSTED konzentriert. Im Oktober 2026 erhielt das Unternehmen das US-Patent 12.773.386 für die Hämatokritmodulation durch nadelunterstützte Jet-Injektion von Testosteron. Das Patent umfasst subkutane, intradermale und intramuskuläre Verabreichung durch angetriebene Autoinjektor-Geräte. LifeMD und Antares kündigten außerdem ihr Direktlieferungsprogramm für XYOSTED an Patienten im Juni 2026 an. ADVANZ PHARMA erweiterte sein Spezial-Krankenhausportfolio durch den Erwerb der Testoviron-Rechte. Diese Maßnahmen zeigen, dass die kommerzielle Strategie über den konventionellen flakonbasierten Wettbewerb hinausgeht.
Chancen bestehen bei vorgefüllten Spritzen für die intramuskuläre Heimbehandlung und Depotprodukten mit längeren Intervallen. Unternehmen mit einem einzigen Ester und einer einzigen Vialkonzentration sind stärker dem Preiswettbewerb ausgesetzt. Die Stufentherapie der Kostenträger kann die Nutzung von Generika verstärken, bevor ein markiertes Produkt Deckung erhält. Telemedizingebundene Abgabe kann auch Premium-Rezepte von traditionellen Einzelhandelsapotheken-Abläufen wegbewegen. AbbVie nutzt eine Patientenunterstützungsinfrastruktur, die Lieferung mit Compliance-Dokumentation in der vorliegenden Analyse kombiniert. Azurity Pharmaceuticals nutzt Spezialkanal-Konzentration und Stufentherapie-Positionierung für Azmiro. Die Testosterone Injectable Branche bleibt wettbewerbsintensiv, weil verschiedene Unternehmen generische Skalierung, Spezialvertrieb und Geräteinnovation verfolgen.
Testosterone Injectable Branchenführer
-
Bayer AG
-
Cipla Limited
-
Hikma Pharmaceuticals PLC
-
Pfizer Inc.
-
Sun Pharmaceutical Industries Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für injizierbare Testosteronpräparate Unternehmen in diesem Bericht
- Abbvie
- Antares Pharma
- Azurity Pharmaceuticals
- Bayer
- Besins Healthcare
- Cipla
- Clarus Therapeutics, Inc.
- Eli Lilly and Company
- Endo International
- Ferring Pharmaceuticals
- Hikma Pharmaceuticals
- Kyowa Kirin
- Lupin
- Marius Pharmaceuticals
- Pfizer
- Sandoz Group AG
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Tolmar, Inc.
- Viatris
Neueste Industrielle Entwicklungen in Markt für injizierbare Testosteronpräparate
- Juni 2026: LifeMD und Antares Pharma kündigten ein exklusives Telemedizin-Co-Marketing-Programm für den subkutanen XYOSTED-Testosteron-Enanthat-Autoinjektor an. Das Programm war mit 249 USD pro Monat bepreist, einschließlich Medikamente, klinische Beratung und Heimlieferung, und sollte im Juli 2026 in 37 US-Bundesstaaten starten.
- Februar 2025: Die FDA erließ klassenweite Kennzeichnungsänderungen für Testosteronprodukte, entfernte den Warnhinweis zu unerwünschten kardiovaskulären Ereignissen, behielt die Einschränkungssprache für altersbedingten Hypogonadismus bei und fügte klassenweite Blutdruckwarnungen hinzu.
Umfang des globalen Testosterone Injectable Marktberichts
Gemäß dem Berichtsumfang umfasst der Testosterone Injectable Markt verschreibungspflichtige Testosteronmedikamente, die durch Injektion verabreicht werden, um den Testosteronspiegel bei klinisch geeigneten Patienten wiederherzustellen oder aufrechtzuerhalten, einschließlich der Behandlung von männlichem Hypogonadismus, geschlechtsangleichender Therapie, verzögerter Pubertät, postchemotherapeutischem Testosteronmangel und anderen klinischen Anwendungen, die über definierte Produkttypen, Verabreichungswege, Dosierdauern, Endnutzerumgebungen und Vertriebskanäle bereitgestellt werden.
Der Markt ist nach Produkttyp, Verabreichungsweg, Wirkdauer, Anwendung, Endnutzer, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in Testosteron Cypionat, Testosteron Enanthat, Testosteron Undecanoat, Methyl-Testosteron und andere Wirkstoffe segmentiert. Nach Verabreichungsweg ist der Markt in intramuskulär und subkutan segmentiert. Nach Wirkdauer ist der Markt in kurzwirksame Formulierungen und langwirksame Formulierungen segmentiert. Nach Anwendung ist der Markt in männlichen Hypogonadismus, geschlechtsangleichende Therapie, verzögerte Pubertät, postchemotherapeutischen Testosteronmangel und andere klinische Anwendungen segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, Fach- und Urologiekliniken, Heimversorgung und andere Endnutzer segmentiert. Nach Vertriebskanal ist der Markt in Einzelhandelsapotheken, Krankenhausapotheken, Online-Apotheken und Telemedizin segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch geschätzte Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgröße und Prognosen in Wert (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Testosteron Cypionat |
| Testosteron Enanthat |
| Testosteron Undecanoat |
| Methyl-Testosteron |
| Andere Wirkstoffe |
| Intramuskulär |
| Subkutan |
| Kurzwirksame Formulierungen |
| Langwirksame Formulierungen |
| Männlicher Hypogonadismus |
| Geschlechtsangleichende Therapie |
| Verzögerte Pubertät |
| Postchemotherapeutischer Testosteronmangel |
| Andere klinische Anwendungen |
| Krankenhäuser |
| Fach- und Urologiekliniken |
| Heimversorgung |
| Andere Endnutzer |
| Einzelhandelsapotheken |
| Krankenhausapotheken |
| Online-Apotheken und Telemedizin |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Testosteron Cypionat | |
| Testosteron Enanthat | ||
| Testosteron Undecanoat | ||
| Methyl-Testosteron | ||
| Andere Wirkstoffe | ||
| Nach Verabreichungsweg | Intramuskulär | |
| Subkutan | ||
| Nach Wirkdauer | Kurzwirksame Formulierungen | |
| Langwirksame Formulierungen | ||
| Nach Anwendung | Männlicher Hypogonadismus | |
| Geschlechtsangleichende Therapie | ||
| Verzögerte Pubertät | ||
| Postchemotherapeutischer Testosteronmangel | ||
| Andere klinische Anwendungen | ||
| Nach Endnutzer | Krankenhäuser | |
| Fach- und Urologiekliniken | ||
| Heimversorgung | ||
| Andere Endnutzer | ||
| Nach Vertriebskanal | Einzelhandelsapotheken | |
| Krankenhausapotheken | ||
| Online-Apotheken und Telemedizin | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden injizierbare Testosteronprodukte bis 2032 erreichen?
Die Kategorie wird voraussichtlich bis 2032 einen Wert von 2,85 Milliarden USD erreichen, ausgehend von 2,38 Milliarden USD im Jahr 2027 bei einem CAGR von 3,64 %.
Welcher injizierbare Testosteron-Produkttyp hat den größten Marktanteil?
Testosteron Cypionat führt die Produkttypen mit einem Anteil von 44,89 % im Jahr 2026 an, gestützt durch etablierte Protokolle und generische Versorgung.
Welcher Verabreichungsweg wächst am schnellsten?
Die subkutane Verabreichung wird bis 2032 voraussichtlich mit einem CAGR von 6,31 % wachsen, unterstützt durch den Komfort der Heimanwendung und gerätegestützte Produkte.
Warum werden langwirksame Testosteroninjektionen eingesetzt?
Langwirksame Formulierungen hielten im Jahr 2026 einen Anteil von 61,34 %, da breitere Dosierungsintervalle die Anzahl der jährlichen Injektionen reduzieren können.
Wie verändert Telemedizin den Zugang zur Testosteronbehandlung?
Telemedizin kombiniert Labortests, klinische Überprüfung, Rezeptmanagement und Heimlieferung und unterstützt das Wachstum von Online-Apotheken und Telemedizin um 5,45 % bis 2032.
Welche Region wird beim injizierbaren Testosteron voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 8,61 % wachsen, da sich Diagnosekapazität, Bewusstsein und regulatorischer Zugang verbessern.