
テストステロン注射薬市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.38 十億米ドル |
| 市場規模 (2032) | 2.85 十億米ドル |
| 成長率 (2027 - 2032) | 3.64 % |
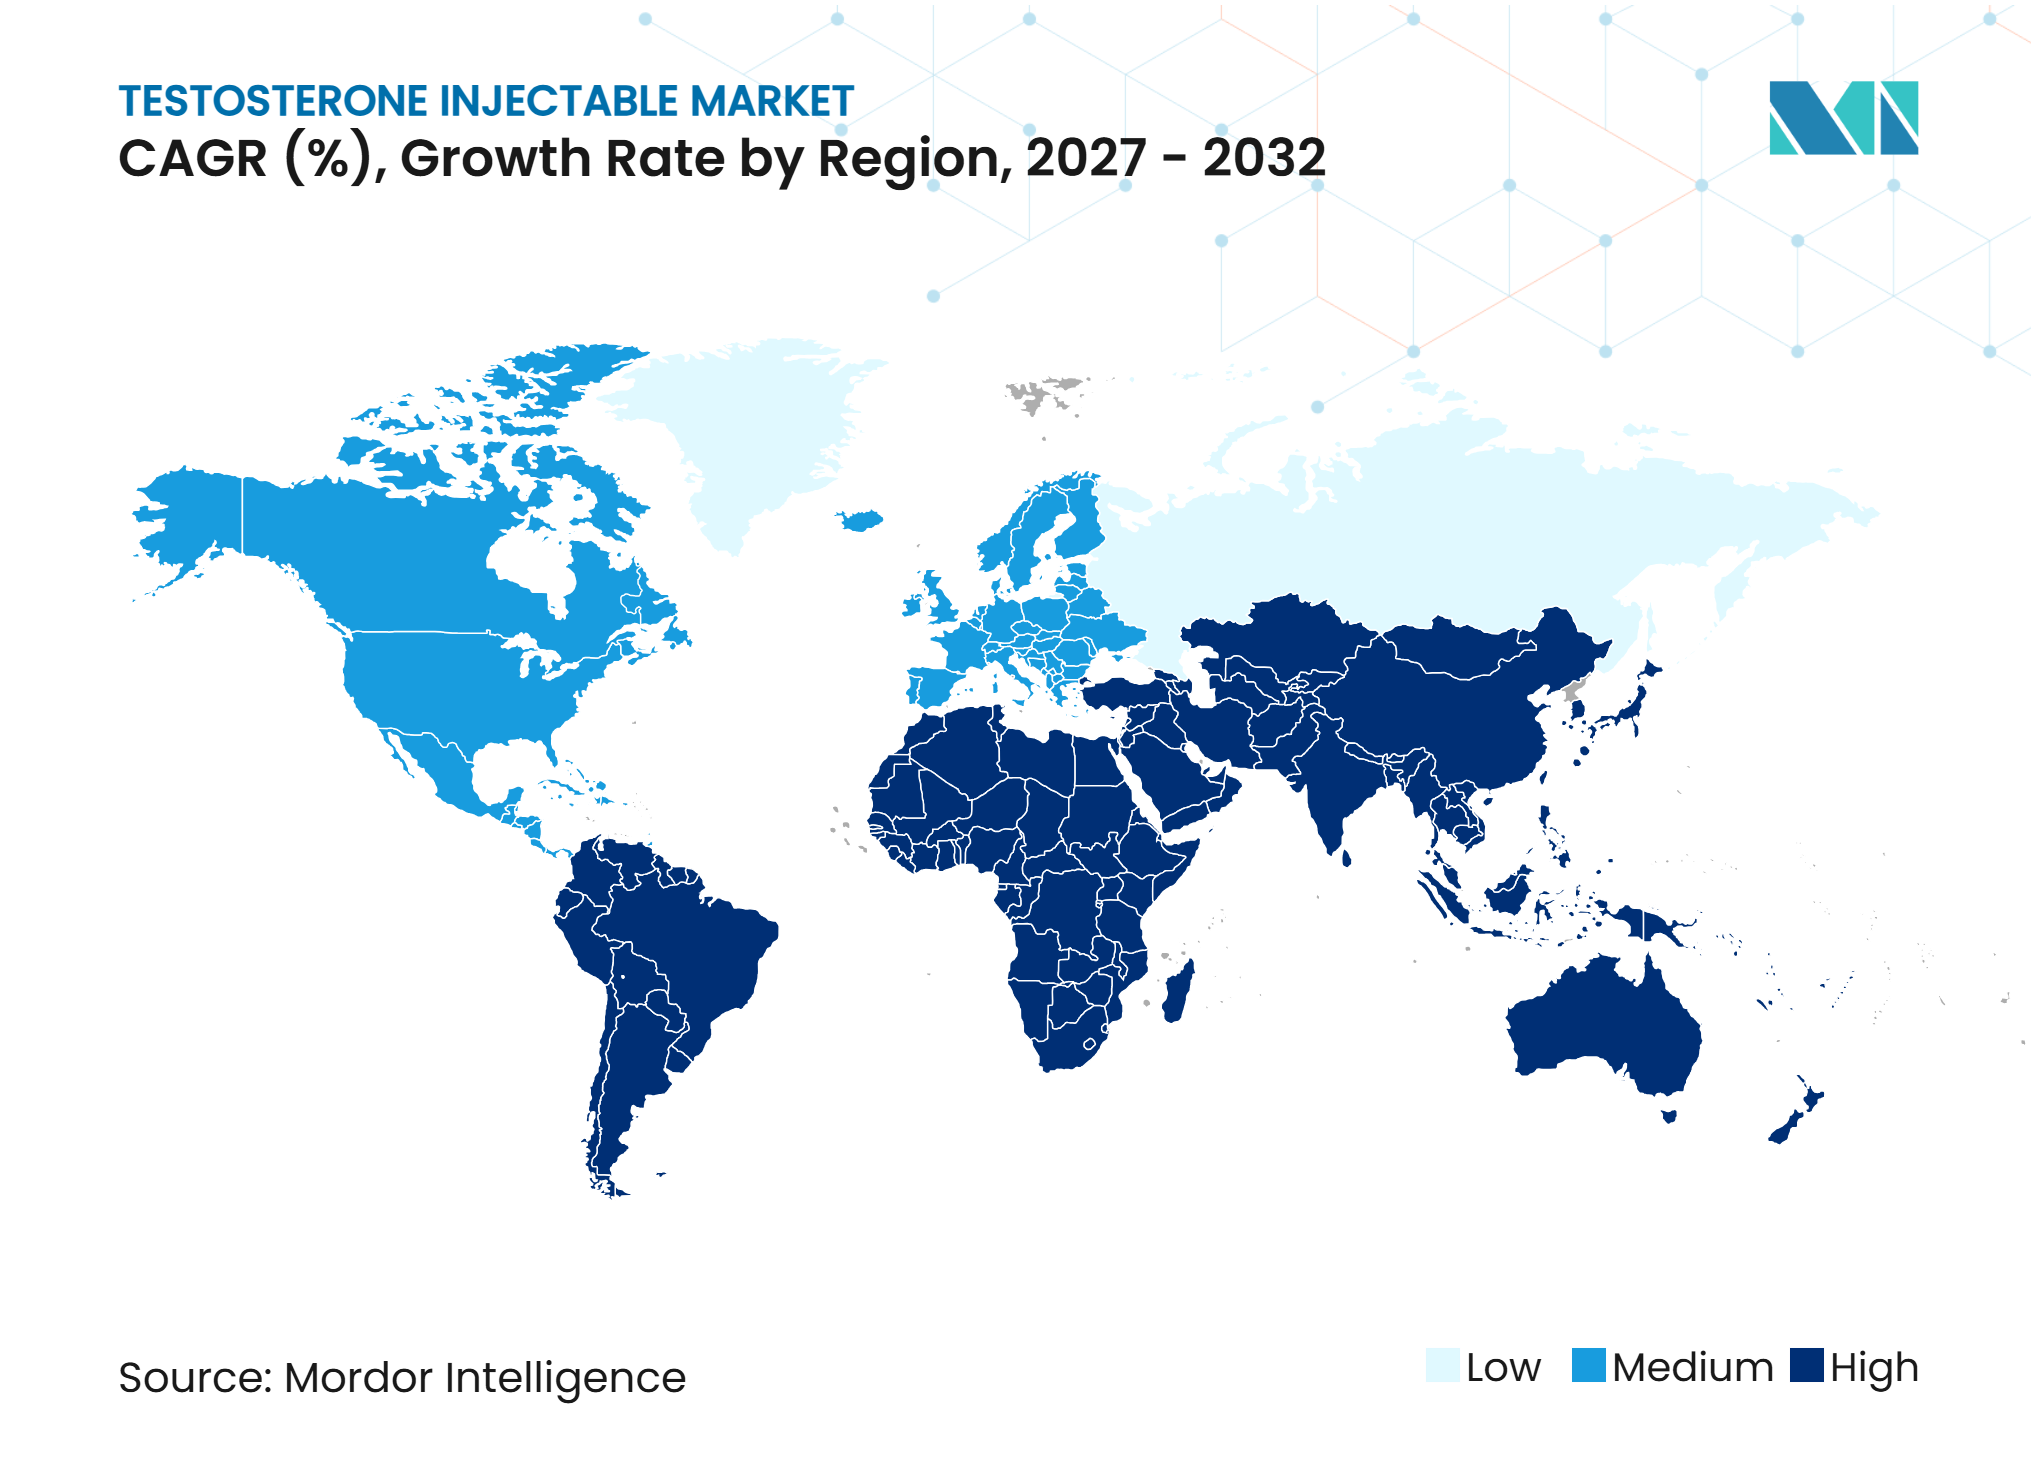
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるテストステロン注射薬市場分析
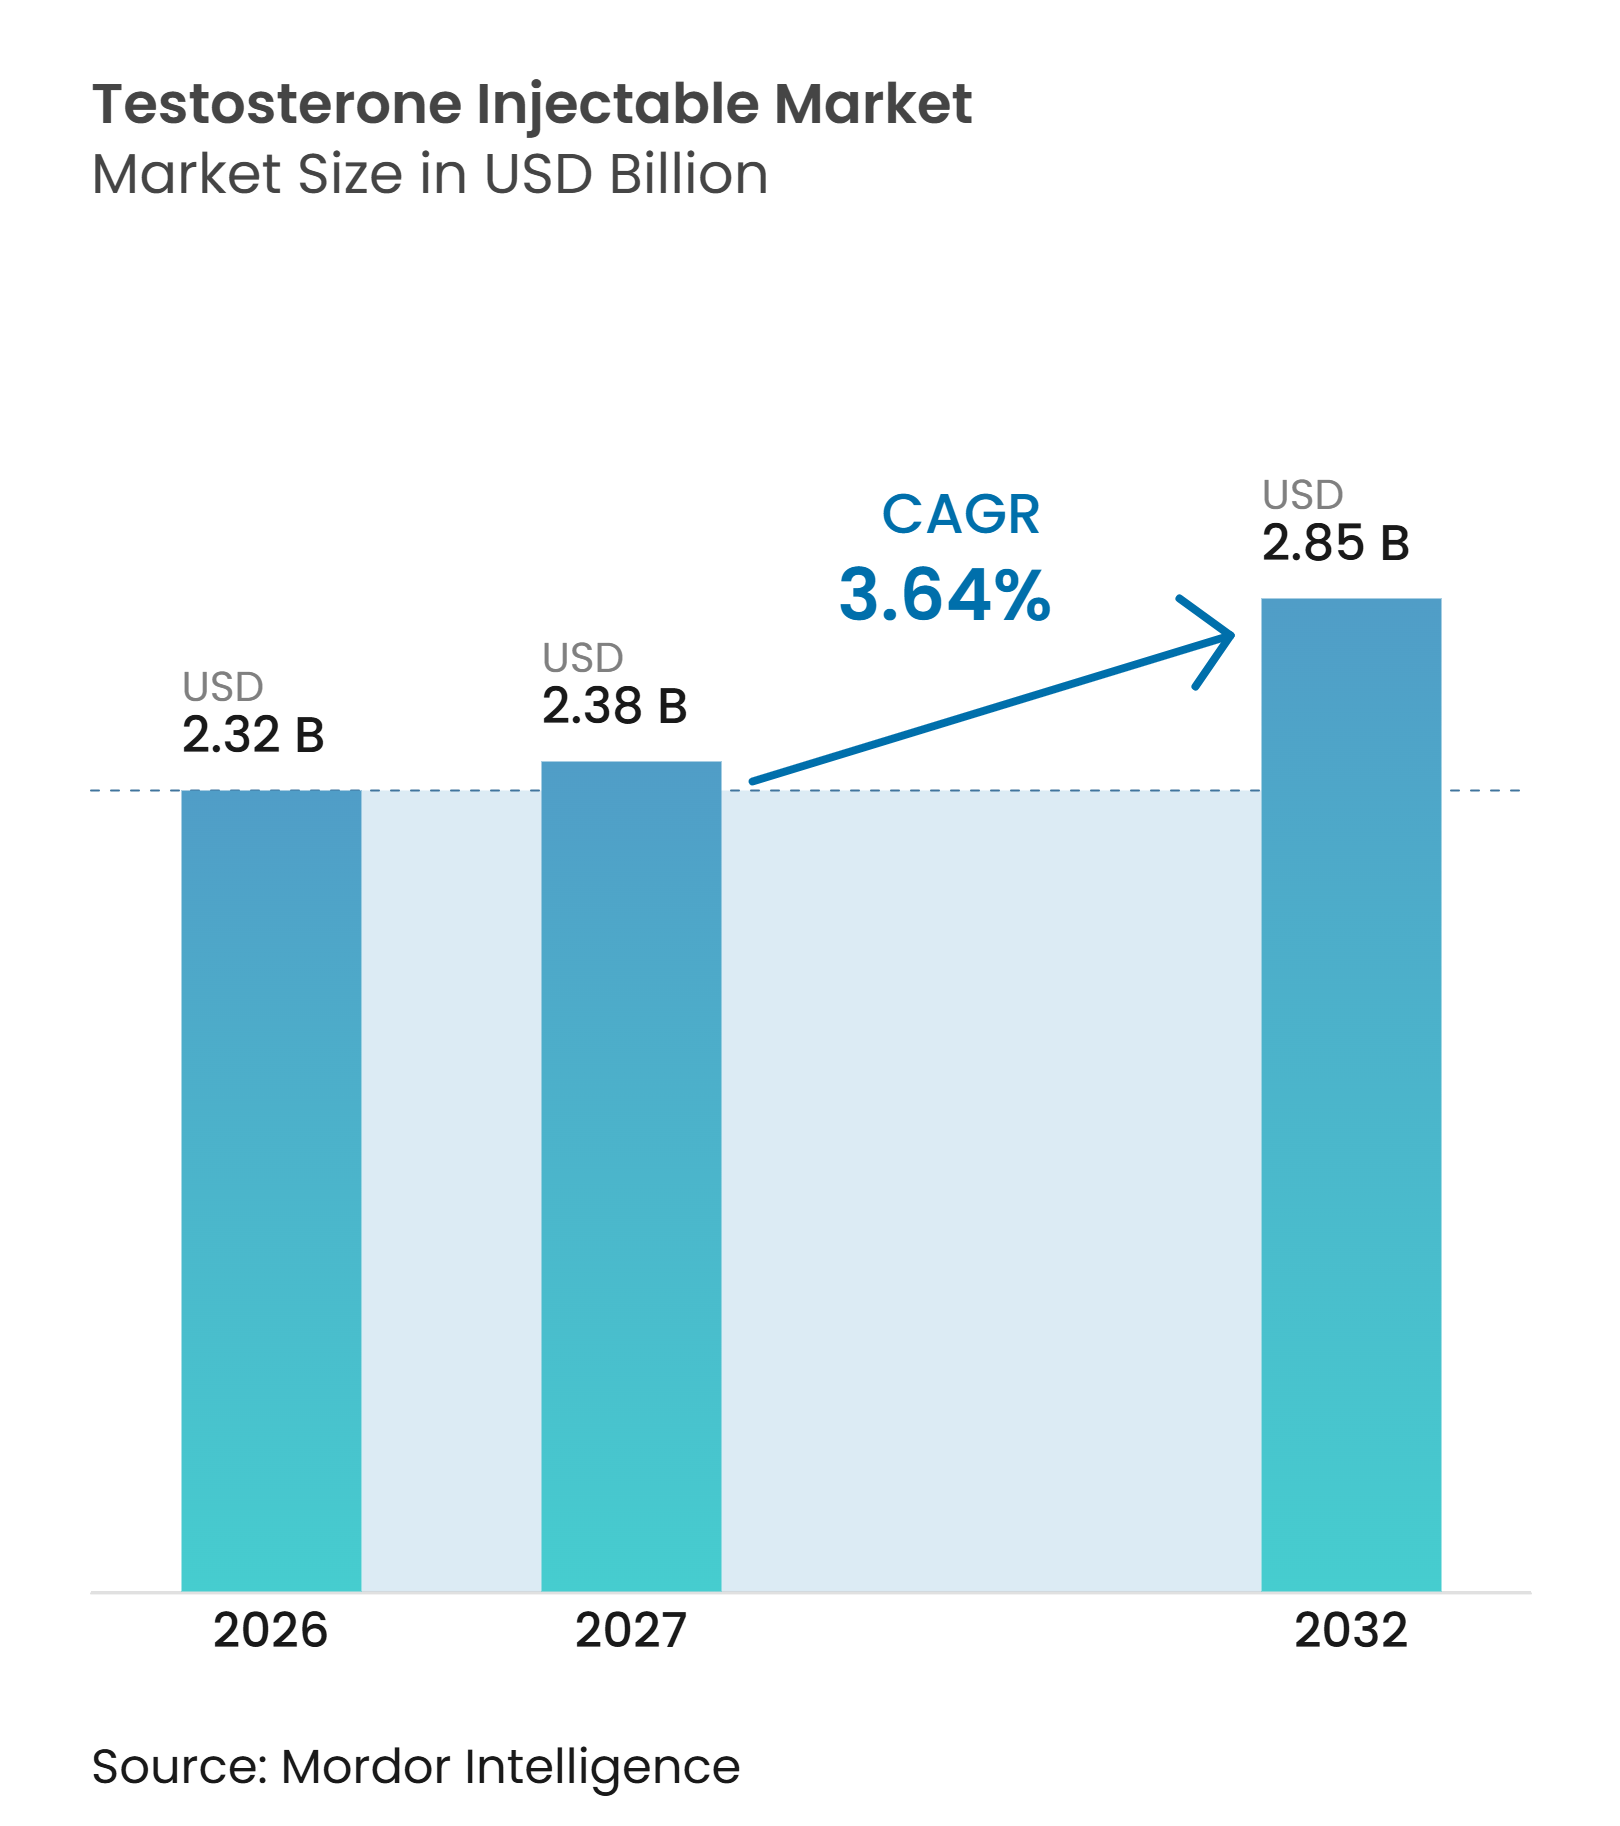
テストステロン注射薬市場規模は、2026年の2.32 ビリオン 米ドルおよび2027年の2.38 ビリオン 米ドルから2032年までに2.85 ビリオン 米ドルへと拡大し、2027年から2032年の間に3.64%のCAGRを記録すると予測されています。
テストステロン欠乏症の診断増加が治療需要を支えており、特に明確な臨床ガイダンスによって評価がプライマリケアに移行している地域でその傾向が顕著です。平均寿命の延伸により、診断後またはがん治療後に療法を継続する男性の治療期間が長くなる可能性があります。注射薬製品はコストおよび使い慣れた点で優位性を保っていますが、供給の中断によってメーカーや製剤間での処方が変わる場合があります。遠隔医療プログラムおよび在宅配送モデルは、患者がモニタリング、処方箋、および反復投与を受ける方法を変えつつあります。製品競争は、有効成分のみではなく、投与間隔、在宅使用の利便性、およびモニタリングサポートを中心に展開されるようになっています。
レポートの主要ポイント
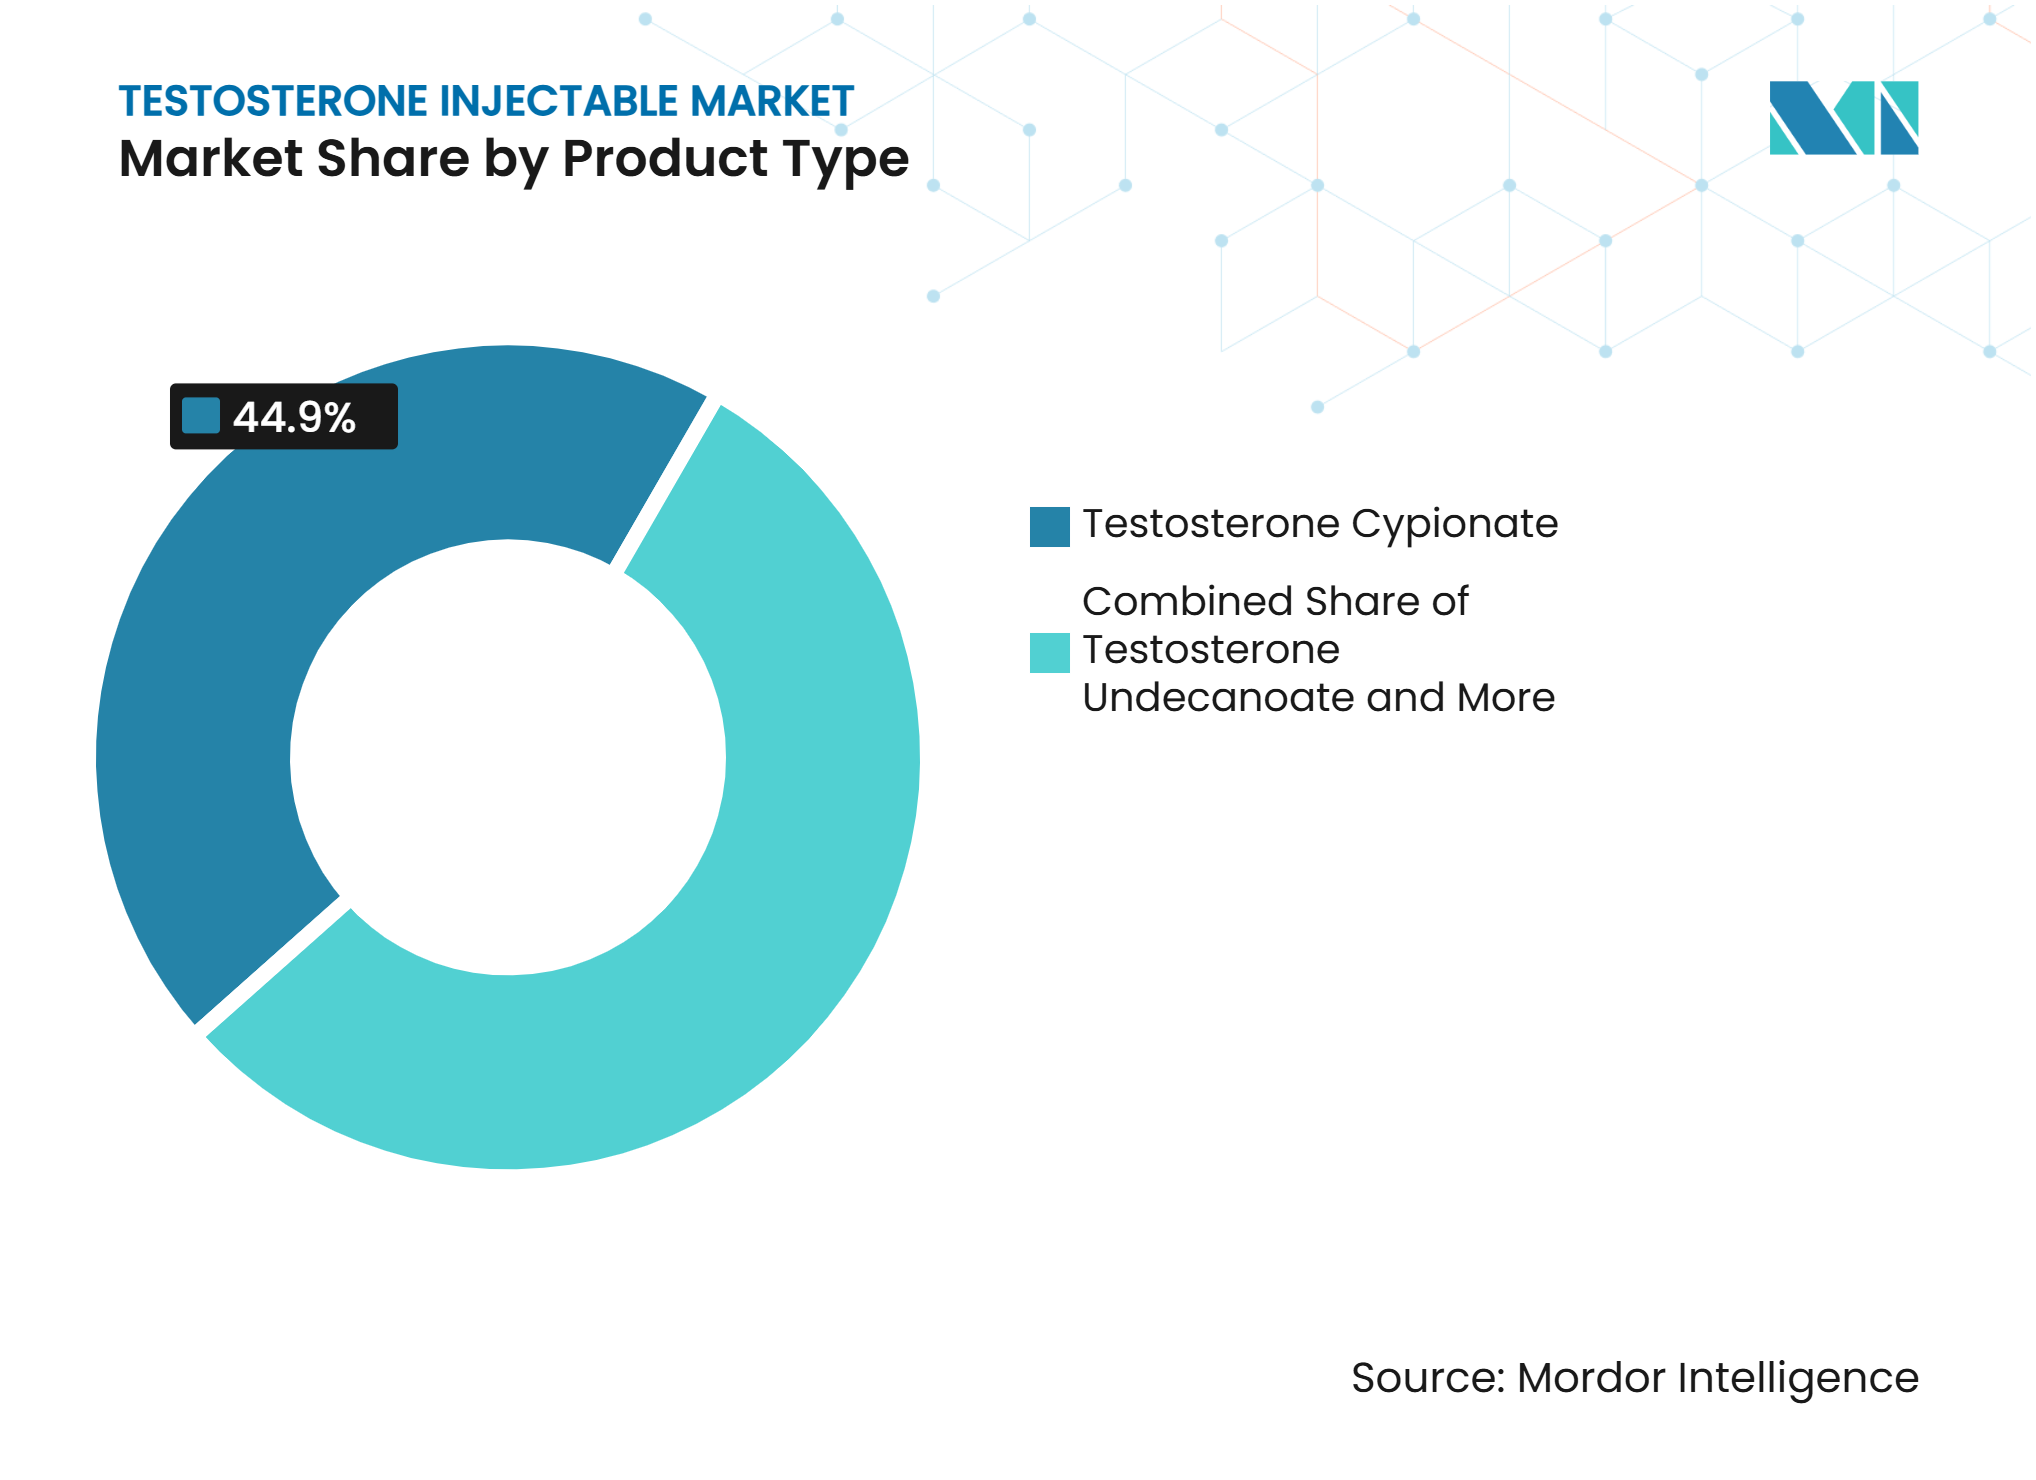
- 製品タイプ別では、テストステロンシピオネートが2026年のテストステロン注射剤産業シェアの44.89%を占め、テストステロンウンデカノエートは2032年にかけて5.06%のCAGRで成長すると予測されています。
- 投与経路別では、筋肉内投与が2026年のテストステロン注射剤市場シェアの55.34%を占め、皮下投与は2032年にかけて6.31%のCAGRで成長すると予測されています。
- 投与持続時間別では、長時間作用型製剤が2026年のテストステロン注射剤市場シェアの61.34%を占め、短時間作用型製剤は2032年にかけて5.03%のCAGRで成長すると予測されています。
- 適応症別では、男性性腺機能低下症が2026年のテストステロン注射剤市場シェアの52.86%を占め、化学療法後テストステロン欠乏症は2032年にかけて4.13%のCAGRで成長すると予測されています。
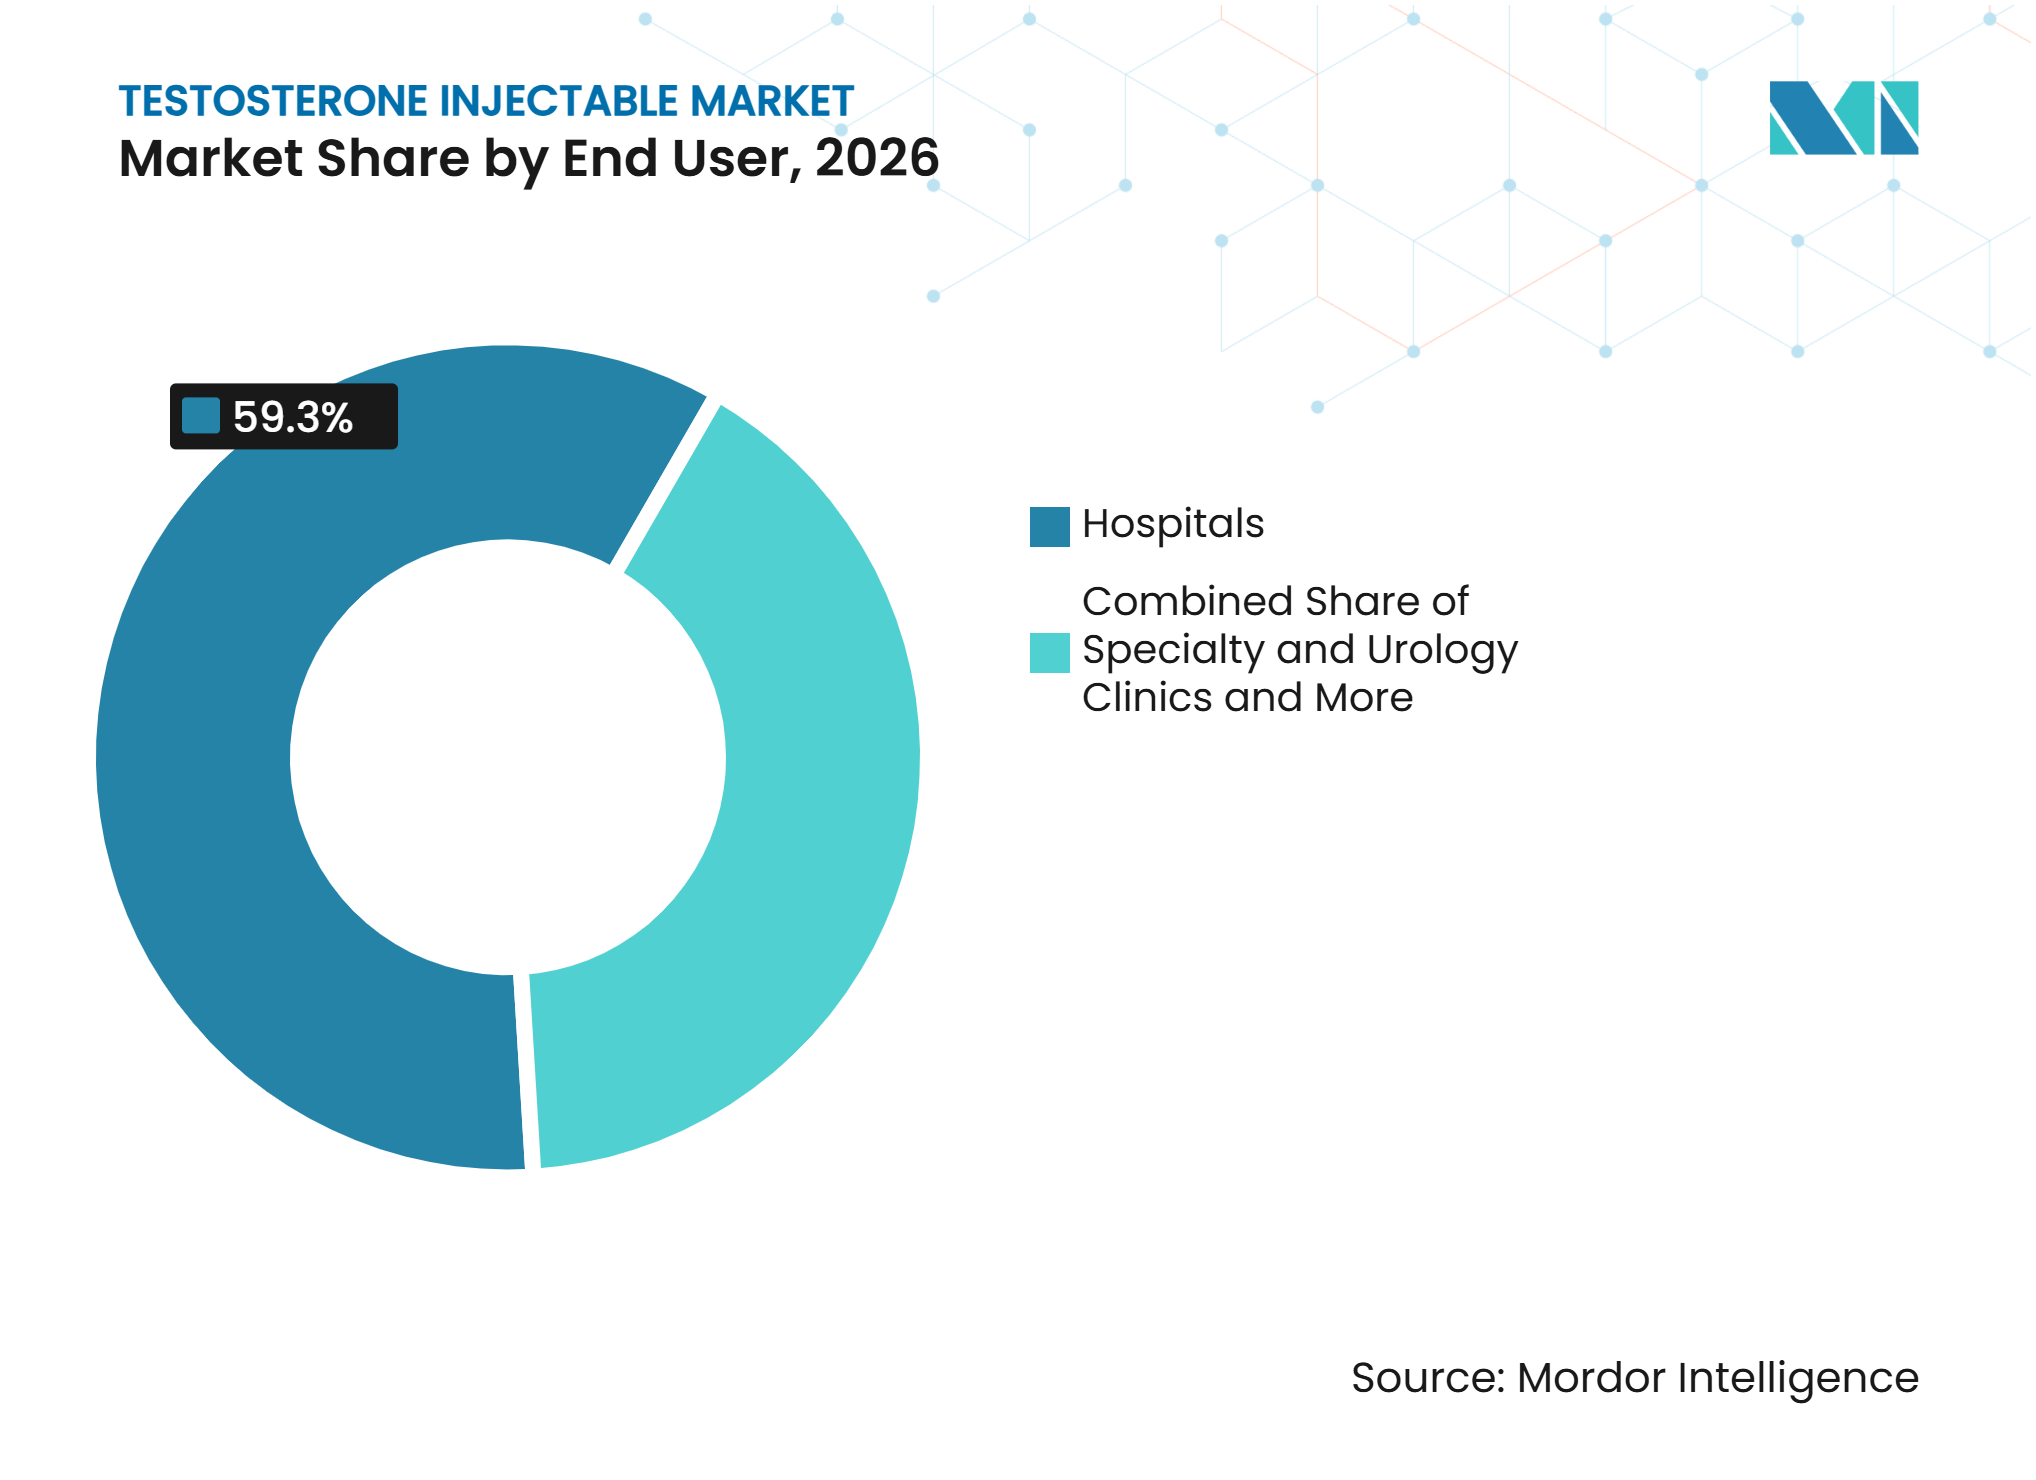
- エンドユーザー別では、病院が2026年のテストステロン注射剤市場シェアの59.25%を占め、専門クリニックおよび泌尿器科クリニックは2032年にかけて5.21%のCAGRで成長すると予測されています。
- 流通チャネル別では、小売薬局が2026年のテストステロン注射剤市場シェアの45.67%を占め、オンライン薬局およびテレヘルスは2032年にかけて5.45%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年のテストステロン注射剤市場シェアの47.60%を占め、アジア太平洋地域は2032年にかけて8.61%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
テストステロン注射薬市場の促進要因影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 性腺機能低下症およびテストステロン欠乏症の診断増加 | +0.8% | グローバル、北米および西欧が先行 | 中期(2〜4年) |
| 男性人口の高齢化と治療期間の長期化 | +0.6% | グローバル、日本、ドイツ、および西欧で最も顕著 | 長期(4年以上) |
| 長時間作用型および低頻度投与への選好 | +0.5% | グローバル、看護師による注射が標準的な地域で最も顕著 | 中期(2〜4年) |
| 男性健康クリニックおよび遠隔医療アクセスの拡大 | +0.7% | 北米、オーストラリア、ニュージーランド、およびGCCへの波及あり | 短期(2年以内) |
| 性別適合のためのテストステロン使用の拡大 | +0.4% | 北米、北欧、およびアジア太平洋地域の新興市場 | 中期(2〜4年) |
| プレフィルドおよび在宅注射フォーマット | +0.4% | 北米、西欧、およびオーストラリア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
性腺機能低下症およびテストステロン欠乏症の診断増加
テストステロン注射薬市場は、テストステロン欠乏症の診断に対するより一貫したアプローチから恩恵を受けています。米国泌尿器科学会および内分泌学会のフレームワークでは、2回の別々の早朝テストステロン測定による確認が必要とされています。米国泌尿器科学会は引き続き300 ng/dLの閾値を使用しています。これらの要件により、臨床現場全体で診断の再現性が高まります。家庭医は処方専門科の中で注射療法への選好が最も高く、59.8%を占めていました[1]。このフレームワークは、費用対効果の高い筋肉内エステルが馴染みのある治療選択肢として残るプライマリケアにおける体系的なスクリーニングを支援します。
男性人口の高齢化と治療期間の長期化
テストステロン注射薬市場はまた、長期にわたるホルモン管理を必要とする患者からも支持を受けています。2025年の精巣がん生存者を対象とした研究では、性腺機能低下症の確率が最初の調査時の12%から最後の調査時の41%に上昇したことが明らかになりました。同研究では、30年後に年齢を一致させた対照群の3倍の有病率が認められました。このパターンは、治療を受けたコホートを単純に別のコホートに置き換えるだけでなく、需要を広げるものです。発展途上地域の医師を対象とした調査では、46.5%のケースで注射エステルが初期製剤として選択されました。長時間作用型ウンデカノエートは、これらの医師の31.6%が維持療法として選好しました。
性別適合のためのテストステロン使用の拡大
性別適合ケアは、注射用テストステロン製品に対する独自の需要源を生み出しています。エナンテートおよびウンデカノエートは男性化ホルモン療法に使用されています。2025年に58名のトランスジェンダー男性を対象に実施されたランダム化試験では、テストステロンエナンテートおよびウンデカノエートの両方で1年後に望ましい男性化効果が認められました。ウンデカノエートは年間6回の注射が必要であったのに対し、エナンテートは年間18回の注射が必要でした。このユースケースは、皮下週1回投与および患者自己管理への関心を支えています。また、テストステロン注射薬市場に対して、男性性腺機能低下症のパターンに縛られない需要をもたらしています。
男性健康クリニックおよび遠隔医療アクセスの拡大
遠隔医療プログラムは、臨床レビュー、臨床検査、処方箋、および配送へのアクセスを拡大しています。2026年6月、LifeMDとAntares Pharmaは米国37州でのXYOSTEDプログラムを発表しました。このプログラムは月額249米ドルで価格設定され、剤、臨床監督、および在宅配送が含まれていました。Hims & Hersは2025年9月にテストステロン治療プランを開始し、注射用テストステロンを2026年に予定していると述べました。プレフィルドおよび在宅フォーマットは、クリニックへの繰り返し受診の負担を軽減できます。これらのモデルはまた、治療モニタリングと調剤を結びつけ、処方価値の獲得方法を変えています。
テストステロン注射薬市場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 心血管系および規制上の安全性審査 | -0.3% | グローバル、ドイツおよび日本で最も顕著 | 中期(2〜4年) |
| 注射に関連する不快感およびクリニック受診の負担 | -0.3% | グローバル、在宅注射インフラが整備されていない地域で最も深刻 | 短期(2年以内) |
| 製品安定性および投与量一貫性のリスク | -0.2% | グローバル、GCCおよびアジア太平洋地域が最も影響を受けやすい | 中期(2〜4年) |
| 規制薬物の転用および乱用リスク | -0.2% | 北米、西欧、およびアジア太平洋地域の新興市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
心血管系および規制上の安全性審査
FDAは2025年2月にテストステロン製品に対するクラス全体のラベリングを変更しました。同機関はTRAVERSE試験の結果を検討した後、有害な心血管アウトカムに関するボックス警告を削除しました。FDAはまた、血圧上昇に関するクラス全体の警告を追加しました。高血圧患者を治療する臨床医は、療法の選択およびモニタリングにおいて引き続き慎重になる可能性があります。米国心臓協会は、注射エステルが経製品よりも大きなピーク・トラフ変動を生じさせる可能性があると指摘しました。この変動はヘマトクリット値への懸念を高める可能性があり、より厳密にモニタリングされたケアパスウェイを支持する場合があります。
注射の負担、製品一貫性、および規制薬物リスク
高齢患者は2週間ごとの受診スケジュールを維持することがより困難な場合があります。注射部位の疼痛、油性ビヒクルへの反応、および血清変動に関連する気分の変化は、適切な患者群を狭める可能性があります。製品の安定性および投与量の一貫性は、保管、患者トレーニング、および在宅注射インフラが限られている場合にも管理が困難です。スケジュールIII規制薬物は慎重な処方および調剤慣行を必要とし、患者への直接的なシンプルなワークフローを制約する可能性があります。これらの制約は患者教育、プレフィルドフォーマット、および臨床モニタリングへの需要を生み出しますが、クリニックベースの治療からの転換を遅らせることにもなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ジェネリック競争がシピオネートフランチャイズを形成テストステロンシピオネートは2026年のテストステロン注射薬市場シェアの44.89%を占めました。その地位は、確立された北米のプロトコルおよび筋肉内療法の広範な使用を反映しています。PfizerのDepo-TestosteroneおよびHikma、Cipla、Sun Pharmaceuticalのジェネリック製品は、供給の信頼性と価格で競争しています。供給の中断は、どのサプライヤーが処方箋を満たすかに直接影響を与える可能性があります。臨床医がすでに投与量調整、投与、およびモニタリング慣行を理解しているため、この製品カテゴリーは引き続き重要です。既存の処方習慣および広範なジェネリック入手可能性は、シピオネートに関連するテストステロン注射薬市場規模を支えています。
テストステロンウンデカノエートは2032年までに5.06%のCAGRで成長すると予測されています。より長い投与間隔は、注射回数を減らしたい患者や臨床医にとって魅力的です。Sun Pharmaceuticalは2025年7月にTestosterone Undecanoato Sun 1000 mg/4 mlのイタリア承認を取得しました[2]。この承認は、歴史的にブランド長時間作用型製品と関連付けられてきたカテゴリーにジェネリック競争を加えます。テストステロンエナンテートはまた、皮下XYOSTEDオートインジェクターを通じて差別化された役割を持っています。メチルテストステロンは小さな注射薬カテゴリーにとどまり、肝毒性への懸念から臨床的な支持を失っています。


注記: 全セグメントの個別セグメントシェアはレポート購入時に入手可能
投与経路別:
皮下投与が臨床的持を獲得筋肉内投与は2026年のテストステロン注射薬市場シェアの55.34%を占めました。数十年にわたる臨床使用実績とブランドオートインジェクターよりも低いコストがこの地位を維持しています。筋肉内製品は病院、クリニック、および小売調剤の各現場で日常的に使用されています。この経路では患者または介護者による投与サポートが必要な場合があります。また、他のアプローチよりも広いピーク・トラフ血清変動を生じさせる可能性があります。これらの条件により、確立された筋肉内製品は大きなインストールベースを持ちながら、代替手段への余地を生み出しています。
皮下投与は2032年までに6.31%のCAGRで成長すると予測されています。2025年に引用された臨床エビデンスでは、皮下アプローチによってより安定した血清濃度と小さなピーク・トラフ変化が報告されました。皮下プロトコルでは通常25〜27ゲージの針が使用されるのに対し、筋肉内注射では一般的に22〜23ゲージの針が使用されます。より細い針とより要求の少ない投与技術は自己使用を支援できます。XYOSTEDはこの経路においてテストステロンエナンテートにブランドデバイス主導の地位を与えています。このセグメントの成長は、患者トレーニング、保険適用、および統合遠隔医療プロバイダーが継続的なケアを管理する能力に依存しています。
投与持続時間別:
投与頻度が治療選択を定義長時間作用型製剤は2026年のテストステロン注射薬市場シェアの61.34%を占めました。その魅力は、より広い投与間隔と治療スケジュールの削減に基づいています。長時間作用型ウンデカノエートは年間4〜5回の注射が必要な場合があります。2025年の医師調査では、回答者の31.6%が維持治療として長時間作用型ウンデカノエートを選好しました。長い投与間隔は、頻繁な注射を望まない患者のアドヒアランスを支援できます。また、大きな血清濃度変化がヘマトクリットリスクに影響を与える可能性があるため、安全性モニタリングへの注意が必要です。
短時間作用型製剤は2032年までに5.03%のCAGRで成長すると予測されています。XYOSTEDによる週1回のテストステロンエナンテート投与はこのカテゴリーに該当します。遠隔医療プロバイダーは、出荷、フォローアップ、およびモニタリングを組み合わせることで、頻繁な治療をより管理しやすくすることができます。2025年のランダム化試験では、性別適合ケアにおいてエナンテートとウンデカノエートの間で同等の満足度アウトカムが認められました。この研究では、年間18回のエナンテート注射と年間6回のウンデカノエート注射を比較しました。この結果は、患者が適切なサポートを受ける場合、定期的な投与が許容可能であることを示しています。テストステロン注射薬産業は、頻度の低いクリニックベースの治療とサポートされた在宅使用モデルの両方に対応しています。
適応症別:
性腺機能低下症が中核的な使用事例として残る男性性腺機能低下症は2026年のテストステロン注射薬市場シェアの52.86%を占めました。処方医の間での診断一貫性の向上と広範な認知がこの地位を支えています。FDAの諮問委員会は2025年12月に、根本的な原因に関わらず症候性欠乏症に対する適応症の拡大を検討しました。正式な規制変更があれば、療法の対象となる臨床集団に影響を与える可能性があります。性別適合治療は、男性健康サービスと直接結びついていない独立した需要層を形成しています。思春期遅発症およびその他の臨床的使用は、18〜24ヶ月にわたる確立された用量漸増プロトコルを持つより小さな適応症として残っています。
化学療法後テストステロン欠乏症は2032年までに4.13%のCAGRで成長すると予測されています。がん生存者の増加により、長期的な内分泌評価が必要な患者数が増えています。2025年の研究では、精巣がん生存者における性腺機能低下症の確率が調査期間中に12%から41%に増加したことが明らかになりました。この結果は、30年後に年齢を一致させた対照群で報告された水準の3倍でした。ASCOの教育資料はがん生存者の性的健康に取り組み、ホルモン管理の臨床的必要性を認識しています。注射製品は臨床的に適切な場合の主要な治療モダリティとして残っています。
エンドユーザー別:
クリニックがより多くの継続的管理を担う病院は2026年のテストステロン注射薬市場シェアの59.25%を占めました。病院の処方集は、入院および外来専門診療の場で筋肉内テストステロンを引き続き支援しています。これらの施設は、複雑なケアニーズを持つ患者に対して体系的なモニタリングと投与を提供しています。また、償還が病院調剤を優遇する場合にも重要な役割を果たしています。病院のワークフローは、専門的な外来モデルほどサブスクリプション型フォローアップに重点を置いていません。この違いにより、拡大する長期管理機会の一部が病院の外に残されています。
専門クリニックおよび泌尿器科クリニックは2032年までに5.21%のCAGRで成長すると予測されています。これらのクリニックは、診断、定期的な臨床検査、投与量調整、および継続的な治療を1つのケアパスウェイで組織化できます。その運営モデルは四半期ごとのフォローアップと繰り返しの臨床レビューに適しています。プレフィルドシリンジモデルがクリニック受診の必要性を減らすにつれて、在宅ケアもより関連性が高まっています。SynergenXは、週1回のプレフィルドシリンジと遠隔医療モニタリングを組み合わせた自己注射プログラムを説明しました。テストステロン注射薬市場は、日常的な投与の一部を施設からサポートされた在宅ケアへと移行させる可能性があります。

流通チャネル別:
統合遠隔医療が調剤を変える小売薬局は2026年のテストステロン注射薬市場シェアの45.67%を占めました。Depo-Testosteroneおよびジェネリックテストステロンシピオネートの主要な調剤拠点として残っています。その役割は、従来の処方箋を通じて調剤される確立された筋肉内製品において最も強力です。小売の入手可能性はメーカーの供給中断によって影響を受ける可能性があります。このチャネルはまた、患者直接モデルからの高価値ブランド処方箋の競争にも直面しています。これにより、ジェネリック量とブランド製品アクセスは異なるチャネルパターンをたどります。
オンイン薬局および遠隔医療は2032年までに5.45%のCAGRで成長すると予測されています。LifeMDとAntaresのプログラムは、XYOSTEDの優先調剤チャネルとしてLifeMDの薬局を指定しました。このモデルは在宅配送の利便性を再現しながら臨床監督を追加します。PeterMDとEnhance.MDはそれぞれ2025年6月に全国的な遠隔医療拡大を発表しました。統合プロバイダーは臨床活動と調剤活動の両方を維持できます。病院薬局はジェネリック筋肉内エステルに重点を置いており、成長する皮下カテゴリーの取り込みが少ない可能性があります。
地域分析
北米
北米は2026年のテストステロン注射薬市場シェアの47.60%を占めました。この地域は、提供された分析において一人当たりのテストステロン補充療法利用率が最も高い地域です。米国のテストステロン処方数は2019年の730万件から2024年には1,100万件以上に増加しました。診断ガイダンス、遠隔医療アクセス、および消費者直接プロモーションが患者の認知を支援しています。2025年のカルテレビューでは、療法を開始した米国患者のわずか9.3%のみが2回の確認用低早朝測定を完了していたことが明らかになりました。これにより、確立された診断基準の下でより厳格な処方慣行につながる可能性があります。FDAの血圧ラベリング要件は、処方医にとって引き続き関連するコンプライアンス要因です。
アジア太平洋地域
アジア太平洋地域は2032年までに8.61%のCAGRで成長すると予測されています。診断インフラおよび認知の向上が中国、インド、日本、韓国、およびオーストラリアでの需要を支えています。一部の先進的な地域市場では、より長時間作用型製品への規制アクセスも進展しています。オーストラリアのTGAは2024〜2025年の同意期間にREANDRON 1000を収載しました。これは、規制された供給経路が必要な場合のテストステロンウンデカノエートへのアクセスを支援します。地域のテストステロン注射薬市場規模はまた、インドの製造能力によっても形成されています。Cerata Pharmaは2025年にテストステロンAPI輸出業者として特定されました。地域のAPI能力は地域サプライヤーの輸入依存を低減できます。
欧州、中東・アフリカ、および南米
欧州では確立されたブランド注射薬のポートフォリオ変化が起きています。ADVANZ PHARMAは2025年6月に欧州および選定されたラテンアメリカ、中東、アフリカ、アジア太平洋市場向けにBayerからTestoviron権利を取得しました。GCCでは、医師監督のウェルネスおよびスポーツ医学の場に支えられ、注射エステルに対する医師の強い選好があります。南米は償還および価格条件によって形成されています。ブラジルは、説明されたシステムにおいて償還される注射用テストステロンを病院薬局調剤に限定しています。アルゼンチンの通貨変動は公的および私的治療チャネルで異なる条件を生み出しています。これらの混在した条件により、テストステロン注射薬市場は地域のアクセスルールおよび流通構造に依存しています。
競合環境
市場集中度
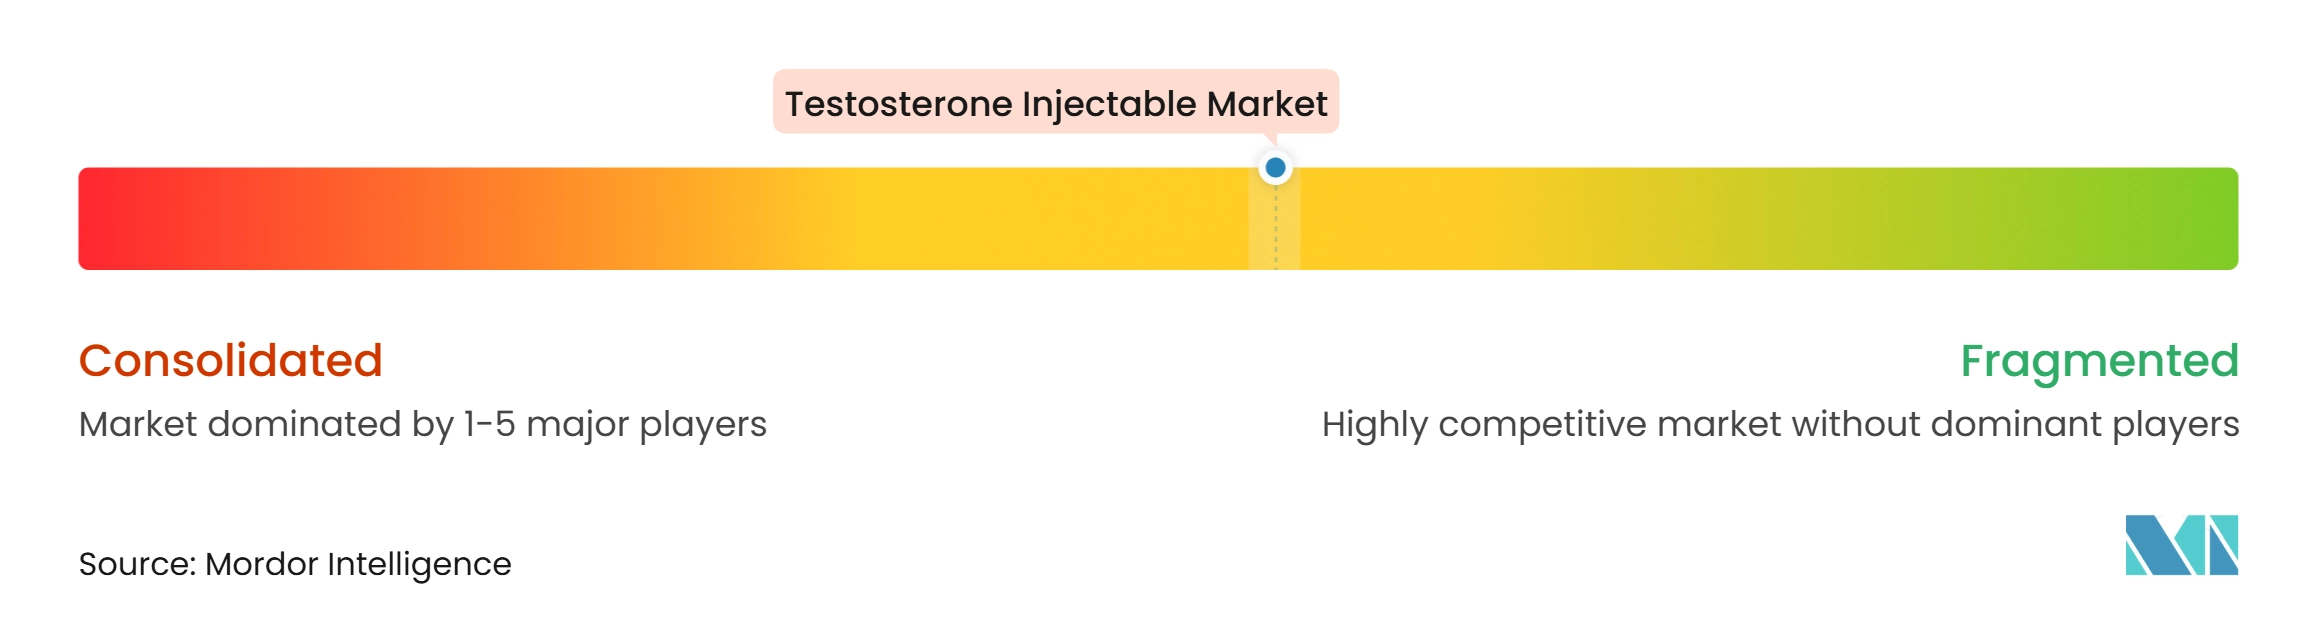
テストステロン注射薬市場は中程度に分散しています。Hikma Pharmaceuticals、Sun Pharmaceutical、Cipla、およびPfizerは、提供された分析においてグローバルエステル量の相当なシェアを占めています。Antares PharmaおよびEndo Pharmaceuticalsは、差別化された配送製品を通じてブランド専門セグメントで競争しています。ジェネリックサプライヤーは主に価格と供給維持能力で競争しています。これにより、供給の継続性が製品コストと並ぶ競争上の問題となっています。市場にはジェネリックとデバイス主導のブランドという明確なセグメントがあります。
Antares Pharmaは、XYOSTEDを通じた配送デバイスの差別化に注力しています。2026年10月、同社はテストステロンの針補助ジェット注射によるヘマトクリット調節に関する米国特許12,773,386を取得しました。この特許は、電動オートインジェクターデバイスによる皮下、皮内、および筋肉内投与を対象としています。LifeMDとAntaresはまた、2026年6月に患者直接XYOSTEDプログラムを発表しました。ADVANZ PHARMAはTestoviron権利取得を通じて専門病院ポートフォリオを拡大しました。これらの行動は、商業戦略が従来のバイアルベースの競争を超えて広がっていることを示しています。
在宅使用筋肉内治療のプレフィルドシリンジおよびより長い間隔のデポ製品に機会が残っています。単一エステルおよびバイアル濃度を持つ企業は価格競争へのエクスポージャーが大きくなります。支払者のステップ療法は、ブランド製品が適用範囲を得る前にジェネリック使用を強化する可能性があります。遠隔医療連携調剤はまた、プレミアム処方箋を従来の小売薬局ワークフローから移行させる可能性があります。AbbVieは、提供された分析において配送とコンプライアンス文書を組み合わせた患者サポートインフラを使用しています。Azurity PharmaceuticalsはAzmiroに対して専門チャネル集中とステップ療法ポジショニングを使用しています。テストステロン注射薬産業は、異なる企業がジェネリックスケール、専門流通、およびデバイスイノベーションを追求しているため、引き続き競争的です。
テストステロン注射薬産業リーダー
-
Bayer AG
-
Cipla Limited
-
Hikma Pharmaceuticals PLC
-
Pfizer Inc.
-
Sun Pharmaceutical Industries Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
テストステロン注射剤市場 このレポートでカバーされる企業
- Abbvie
- Antares Pharma
- Azurity Pharmaceuticals
- Bayer
- Besins Healthcare
- Cipla
- Clarus Therapeutics, Inc.
- Eli Lilly and Company
- Endo International
- Ferring Pharmaceuticals
- Hikma Pharmaceuticals
- Kyowa Kirin
- Lupin
- Marius Pharmaceuticals
- Pfizer
- Sandoz Group AG
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Tolmar, Inc.
- Viatris
最近の産業開発事情 テストステロン注射剤市場
- 2026年6月:LifeMDとAntares Pharmaは、XYOSTEDテストステロンエナンテート皮下オートインジェクターの独占遠隔医療共同マーケティングプログラムを発表しました。このプログラムは月額249米ドルで価格設定され、薬剤、臨床相談、および在宅配送が含まれ、2026年7月に米国37州で開始される予定でした。
- 2025年2月:FDAはテストステロン製品に対するクラス全体のラベリング変更を発行し、有害な心血管アウトカムに関するボックス警告を削除し、年齢関連性腺機能低下症に対する使用制限の文言を維持し、クラス全体の血圧警告を追加しました。
グローバルテストステロン注射薬市場レポートスコープ
レポートのスコープによると、テストステロン注射薬市場は、男性性腺機能低下症の治療、性別適合療法、思春期遅発症、化学療法後テストステロン欠乏症、およびその他の臨床的適用を含む、臨床的に適切な患者のテストステロンレベルを回復または維持するために注射によって投与される処方テストステロン薬を対象とし、定義された製品タイプ、投与経路、投与持続時間、エンドユーザー設定、および流通チャネルを通じて提供されます。
市場は製品タイプ、投与経路、投与持続時間、適応症、エンドユーザー、流通チャネル、および地域によってセグメント化されています。製品タイプ別では、市場はテストステロンシピオネート、テストステロンエナンテート、テストステロンウンデカノエート、メチルテストステロン、およびその他の有効成分にセグメント化されています。投与経路別では、市場は筋肉内および皮下にセグメント化されています。投与持続時間別では、市場は短時間作用型製剤および長時間作用型製にセグメント化されています。適応症別では、市場は男性性腺機能低下症、性別適合療法、思春期遅発症、化学療法後テストステロン欠乏症、およびその他の臨床的適用にセグメント化されています。エンドユーザー別では、市場は病院、専門クリニックおよび泌尿器科クリニック、在宅ケア、およびその他のエンドユーザーにセグメント化されています。流通チャネル別では、市場は小売薬局、病院薬局、オンライン薬局、および遠隔医療にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋地域、中東・アフリカ、および南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。レポートは上記セグメントの金額(米ドル)による市場規模と予測を提供しています。
セグメンテーション概要
| テストステロンシピオネート |
| テストステロンエナンテート |
| テストステロンウンデカノエート |
| メチルテストステロン |
| その他の有効成分 |
| 筋肉内 |
| 皮下 |
| 短時間作用型製剤 |
| 長時間作用型製剤 |
| 男性性腺機能低下症 |
| 性別適合療法 |
| 思春期遅発症 |
| 化学療法後テストステロン欠乏症 |
| その他の臨床的適用 |
| 病院 |
| 専門クリニックおよび泌尿器科クリニック |
| 在宅ケア |
| その他のエンドユーザー |
| 小売薬局 |
| 病院薬局 |
| オンライン薬局および遠隔医療 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋地域 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | テストステロンシピオネート | |
| テストステロンエナンテート | ||
| テストステロンウンデカノエート | ||
| メチルテストステロン | ||
| その他の有効成分 | ||
| 投与経路別 | 筋肉内 | |
| 皮下 | ||
| 投与持続時間別 | 短時間作用型製剤 | |
| 長時間作用型製剤 | ||
| 適応症別 | 男性性腺機能低下症 | |
| 性別適合療法 | ||
| 思春期遅発症 | ||
| 化学療法後テストステロン欠乏症 | ||
| その他の臨床的適用 | ||
| エンドユーザー別 | 病院 | |
| 専門クリニックおよび泌尿器科クリニック | ||
| 在宅ケア | ||
| その他のエンドユーザー | ||
| 流通チャネル別 | 小売薬局 | |
| 病院薬局 | ||
| オンライン薬局および遠隔医療 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までのテストステロン注射薬製品の予測値は?
このカテゴリーは2027年の2.38 ビリオン 米ドルから3.64%のCAGRで成長し、2032年までに2.85 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つ注射用テストステロン製品タイプはどれですか?
テストステロンシピオネートは2026年に44.89%のシェアで製品タイプをリードしており、確立されたプロトコルとジェネリック供給に支えられています。
最も急速に成長している投与経路はどれですか?
皮下投与は在宅使用の利便性とデバイス主導製品に支えられ、2032年までに6.31%のCAGRで成長すると予測されています。
長時間作用型テストステロン注射薬が使用される理由は何ですか?
長時間作用型製剤は2026年に61.34%のシェアを占めており、より広い投与間隔によって年間注射回数を減らすことができるためです。
遠隔医療はテストステロン治療アクセスをどのように変えていますか?
遠隔医療は臨床検査、臨床レビュー、処方管理、および在宅配送を組み合わせ、2032年までにオンライン薬局および遠隔医療の5.45%成長を支援しています。
注射用テストステロンで最も急速に成長すると予測されている地域はどこですか?
アジア太平洋地域は診断能力、認知、および規制アクセスの向上に伴い、2032年までに8.61%のCAGRで成長すると予測されています。