
Tamanho e Participação do Mercado de Interruptores e Tomadas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
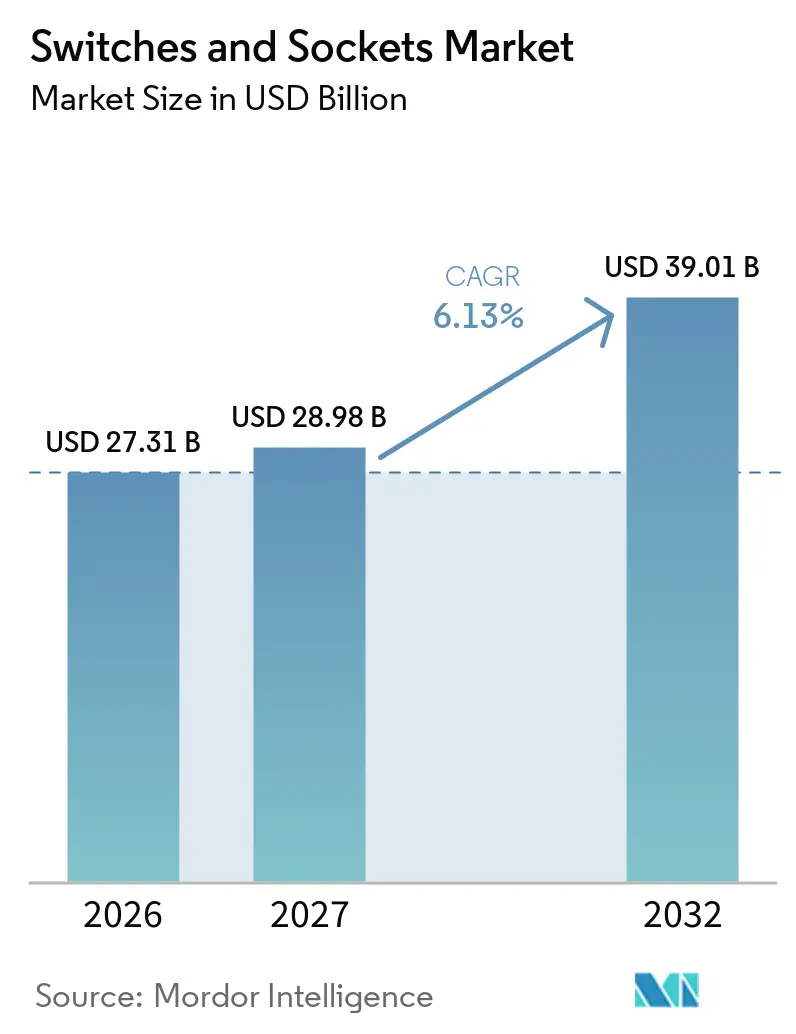
| Tamanho do Mercado (2027) | 28.98 Bilhões de dólares |
| Tamanho do Mercado (2032) | 39.01 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.13 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Interruptores e Tomadas por Mordor Intelligence
O tamanho do Mercado de Interruptores e Tomadas foi avaliado em 27,31 bilhões de USD em 2026 e estima-se que cresça de 28,98 bilhões de USD em 2027 para atingir 39,01 bilhões de USD até 2032, a um CAGR de 6,13% durante o período de previsão (2027-2031). O mercado de interruptores e tomadas atende à demanda de substituição em edificações existentes, bem como às necessidades provenientes de novas construções residenciais, projetos comerciais e infraestrutura pública. Controles conectados, carregamento USB-C e monitoramento de energia estão aumentando o valor de produtos selecionados, especialmente onde programas de renovação favorecem atualizações em detrimento da substituição por dispositivos básicos. A demanda também está se ampliando em data centers, locais de carregamento de veículos elétricos e infraestrutura de energia, onde o número de pontos de conexão e dispositivos de comutação supera o de edificações convencionais. Os fabricantes estão respondendo com plataformas modulares que podem ser adaptadas a projetos residenciais, hoteleiros, comerciais e de infraestrutura. Os custos de materiais, as normas locais e as obrigações de cibersegurança para dispositivos conectados continuam sendo limitações importantes sobre as margens e a velocidade de lançamento de produtos.
Principais Conclusões do Relatório
- Por tipo de produto, os interruptores detiveram 36,2% da participação de receita em 2026, enquanto os dimmers e dispositivos de controle de iluminação têm previsão de crescer a um CAGR de 6,9% até 2032.
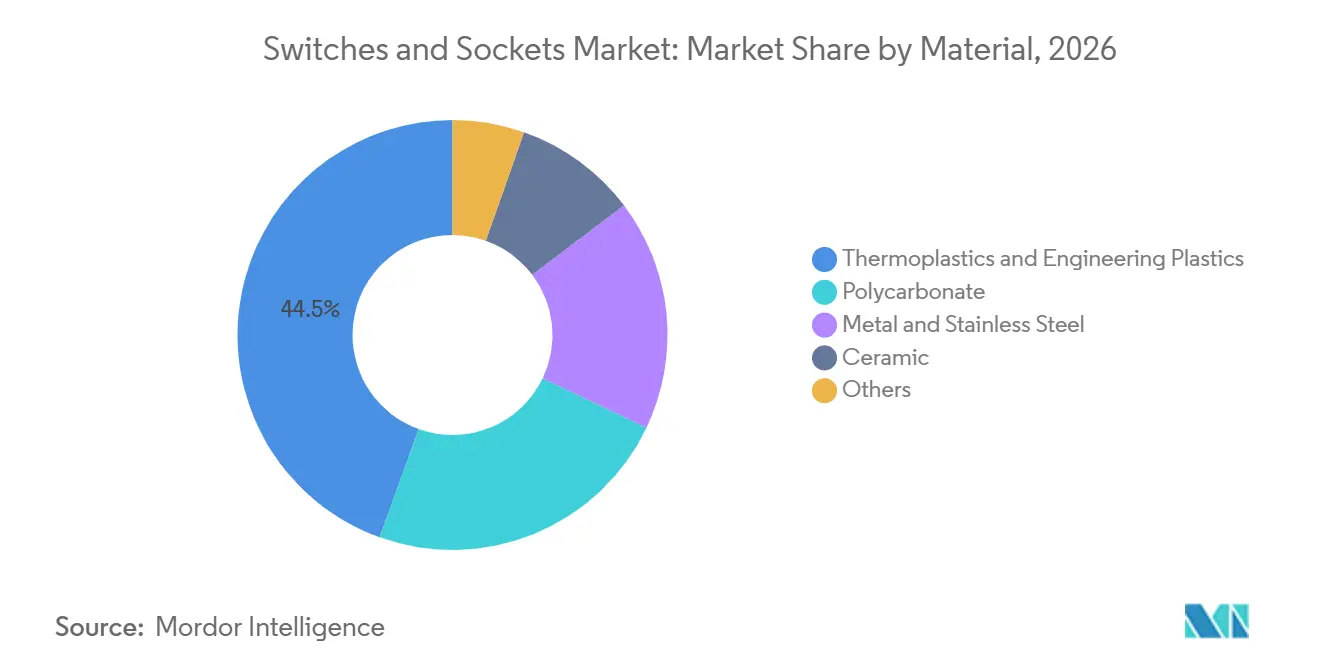
- Por material, os termoplásticos e plásticos de engenharia detiveram 44,5% da participação de receita em 2026, enquanto o policarbonato tem previsão de crescer a um CAGR de 6,4% até 2032.
- Por tecnologia, os dispositivos tradicionais e mecânicos detiveram 57,3% da participação de receita em 2026, enquanto os dispositivos inteligentes e conectados têm previsão de crescer a um CAGR de 8,5% até 2032.
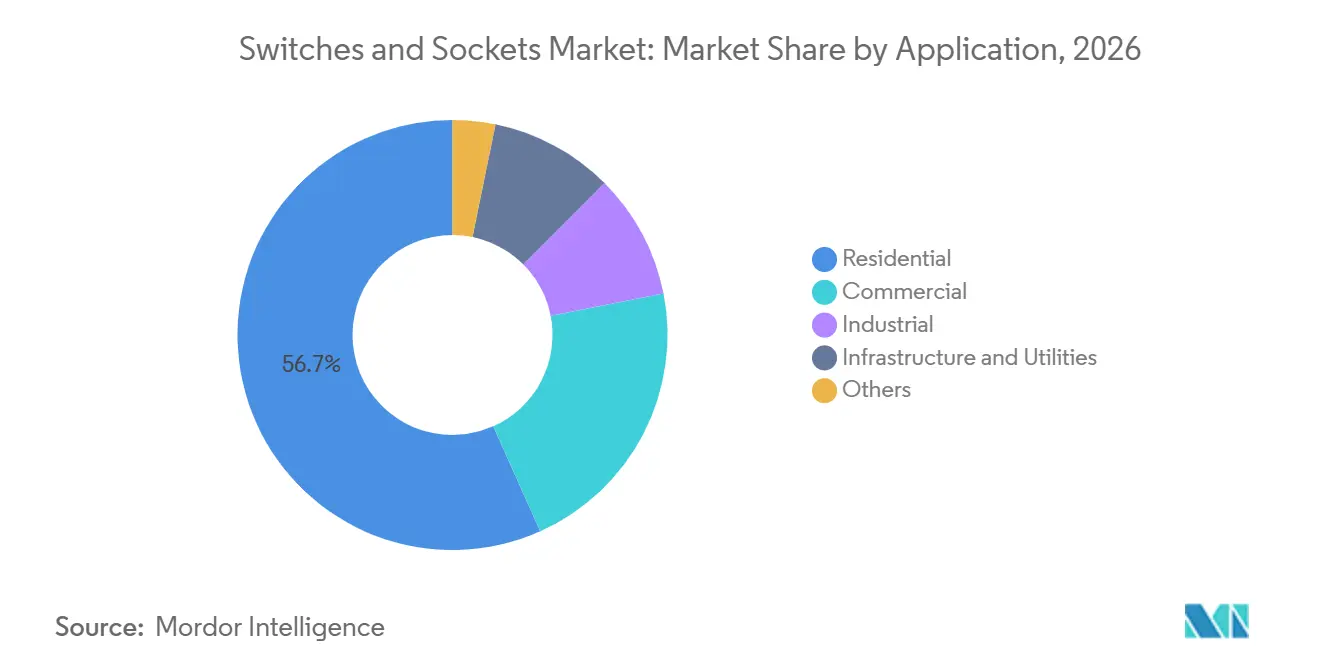
- Por aplicação, as aplicações residenciais detiveram 56,7% da participaço de receita em 2026, enquanto infraestrutura e serviços públicos têm previsão de crescer a um CAGR de 6,5% até 2032.
- Por geografia, a Ásia-Pacífico deteve 43,6% da participação de receita em 2026 e tem previsão de crescer a um CAGR de 7,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de Automação Residencial Inteligente e Predial | +1.80% | Global, concentrado na América do Norte, Europa e Leste Asiático | Curto prazo (≤ 2 anos) |
| Ciclos de Construção e Renovação Residencial Urbana | +1.40% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África e América do Sul | Médio prazo (2–4 anos) |
| Eletrificação de Infraestrutura Industrial e Comercial | +1.10% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2–4 anos) |
| Retrofits Modulares Compatíveis com Matter e Ecossistemas Interoperáveis | +0.90% | América do Norte e União Europeia, Ásia-Pacífico em estágio inicial | Curto prazo (≤ 2 anos) |
| Atualizações de Tomadas com Fornecimento de Energia USB-C e Monitoramento de Energia | +0.70% | Global, aceleração liderada por mandato da União Europeia | Curto prazo (≤ 2 anos) |
| Normas Mais Rigorosas de Segurança Elétrica e Eficiência Energética | +0.50% | Polos regulatórios da União Europeia, América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Automação Residencial Inteligente e Predial
A adoção de residências inteligentes está encurtando o ciclo de substituição de interruptores convencionais no mercado de interruptores e tomadas. A iluminação e a comutação inteligentes podem atuar como o primeiro ponto de conexão em um sistema de automação residencial mais amplo. Isso cria demanda por produtos que possam funcionar com outros dispositivos certificados, em vez de operar por meio de sistemas fechados. Os fabricantes que oferecem módulos conectados pré-certificados podem competir em compatibilidade, design e suporte a serviços, em vez de apenas no preço. A Connectivity Standards Alliance lançou o Matter 1.4.2 em dezembro de 2025, que ampliou o escopo do padrão para funções de gerenciamento de energia e dispositivos em residências inteligentes[1]. O mesmo padrão suporta uma base de dispositivos instalados maior e pode tornar a comutação conectada mais prática em projetos residenciais e comerciais de maior porte.
Ciclos de Construção e Renovação Residencial Urbana
A atividade de construção e renovação sustenta uma demanda constante por dispositivos de fiação básicos e avançados no mercado de interruptores e tomadas. Novas residências necessitam de interruptores e tomadas em cada cômodo, enquanto projetos de renovação frequentemente substituem espelhos visíveis, tomadas e controles em conjunto. Reformas com foco em eficiência energética também podem favorecer dimmers, temporizadores, tomadas com monitoramento de energia e dispositivos conectados. Edificações e construção responderam por 37% das emissões globais de dióxido de carbono e quase 50% da extração global de materiais em 2025, o que mantém o desempenho energético e de materiais como elemento central dos programas de atualização de edificações. Os mercados do Sudeste Asiático também sustentam a demanda premium à medida que os domicílios investem mais em acabamentos interiores e equipamentos para residências conectadas. Essa demanda pode ser menos dependente das conclusões de obras habitacionais, pois as residências existentes requerem atualizações elétricas periódicas.
Retrofits Modulares Compatíveis com Matter e Ecossistemas Interoperáveis
Os produtos compatíveis com Matter suportam retrofits modulares porque os instaladores podem substituir controles sem redesenhar todo o sistema elétrico. O mercado de interruptores e tomadas se beneficia quando proprietários ou gestores de edificações podem adicionar produtos conectados em etapas. O Matter 1.4.2 adicionou suporte para casos de uso mais amplos de gerenciamento de energia, incluindo equipamentos relevantes para bombas de calor, carregamento de veículos elétricos e baterias residenciais. A especificação também inclui requisitos destinados a fortalecer a interoperabilidade e a segurança dos dispositivos em produtos certificados. Isso reduz o risco de os compradores ficarem presos a uma única plataforma proprietária. Também melhora o argumento comercial para interruptores e tomadas modulares que podem ser atualizados durante uma renovação, em vez de apenas durante um projeto de construção completo.
Atualizações de Tomadas com Fornecimento de Energia USB-C e Monitoramento de Energia
O carregamento USB-C e o monitoramento de energia estão aumentando o valor funcional das tomadas de parede. A norma IEC 62680-1-2:2026 especifica os requisitos de Fornecimento de Energia USB, incluindo operação de faixa de potência estendida de até 240 W[2]. A norma IEC 62680-1-3:2026 também estabelece requisitos técnicos para cabos e conectores USB Tipo-C. Essas especificações incentivam os fabricantes a desenvolver tomadas com módulos USB-C integrados para residências, hotéis, escritórios e espaços públicos. Produtos que utilizam padrões de carregamento atuais podem sustentar a demanda de substituição quando tomadas mais antigas não atendem mais às expectativas dos usuários. Os fabricantes que ainda dependem de produtos USB-A enfrentam um caminho mais estreito nas categorias que estão migrando para designs USB-C.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade no Cobre, Plásticos de Engenharia e Componentes Eletrônicos | -0.90% | Global | Curto prazo (≤ 2 anos) |
| Fragmentação das Normas Nacionais de Plugues, Tomadas e Instalação | -0.60% | Global, mais aguda no Oriente Médio e África e América do Sul | Longo prazo (≥ 4 anos) |
| Responsabilidade por Cibersegurança e Suporte de Firmware em Dispositivos Conectados | -0.40% | América do Norte e União Europeia | Médio prazo (2–4 anos) |
| Alto Custo Inicial de Dispositivos Inteligentes e Avançados | -0.50% | Economias em desenvolvimento na Ásia-Pacífico e no Oriente Médio e África | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade no Cobre, Plásticos de Engenharia e Componentes Eletrônicos
O cobre, os plásticos de engenharia e os componentes eletrônicos afetam a base de custos do mercado de interruptores e tomadas. O cobre é particularmente importante porque interruptores, tomadas e produtos de distribuição relacionados requerem peças condutoras em escala significativa. O Serviço Geológico dos Estados Unidos relatou que a construção civil respondeu por 42% do uso de produtos de cobre e ligas de cobre nos Estados Unidos, evidenciando a conexão entre a demanda por construção e o consumo de cobre[3]. Variações de preço podem reduzir as margens dos fabricantes que adquirem insumos em contratos de curto prazo. Os preços dos plásticos de engenharia também podem variar com os custos das matérias-primas petroquímicas, criando uma fonte adicional de pressão. Empresas com acordos de compras de longo prazo, expertise em materiais ou cadeias de suprimentos integradas estão em melhor posição para gerenciar essas mudanças.
Fragmentação das Normas Nacionais de Plugues, Tomadas e Instalação
As normas nacionais continuam sendo uma restrição de longo prazo para lançamentos internacionais eficientes de produtos. A norma IEC TR 60083 documenta os diversos sistemas de plugues e tomadas utilizados em aplicações domésticas e similares em diferentes países[4]. Cada sistema pode exigir moldes distintos, classificações, arquivos de certificação, embalagens e estoque local. Os produtos conectados acrescentam requisitos adicionais, pois firmware, configurações sem fio, limites de tensão e regras de segurança podem diferir por mercado. Essas obrigações aumentam o custo de entrada em vários países simultaneamente. Elas também favorecem fabricantes com equipes de certificação estabelecidas e amplas redes de distribuição regional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Dimmers e Dispositivos de Controle de Iluminação Lideram as Atualizações InteligentesOs dimmers e dispositivos de controle de iluminação têm previsão de crescer a um CAGR de 6,9% até 2032, tornando-os a categoria de produto de crescimento mais rápido no mercado de interruptores e tomadas. Seu crescimento acompanha a demanda por gestão de energia, controle de iluminação e funções de casa conectada. Cada dimmer pode funcionar como um ponto de controle dentro de um sistema de automação mais amplo, o que sustenta preços médios de venda superiores aos dos produtos mecânicos básicos. Os interruptores detiveram 36,2% do tamanho do mercado de interruptores e tomadas em 2026, pois continuam sendo essenciais em todos os tipos de edificação. Sua frequência de substituição também sustenta uma demanda recorrente em imóveis acessíveis, premium, residenciais e comerciais.
As tomadas e as combinações de interruptor-tomada atendem a uma demanda de substituição em alto volume. As unidades combinadas são relevantes em edifícios urbanos densos, onde o uso eficiente do espaço de parede é importante. As tomadas especializadas e industriais atendem a data centers, hospitais e manufatura pesada, onde classificações de segurança e funções de travamento podem exigir um preço premium. A Schneider Electric lançou a linha Unica X em agosto de 2026 em 7 mercados da Ásia-Pacífico e do Golfo. A plataforma modular combina interruptores, tomadas, carregamento USB-C, dimmers e módulos de comunicação. Esse tipo de plataforma reduz a complexidade do produto para os instaladores, ao mesmo tempo que permite ao fabricante oferecer múltiplas funções por meio de uma linguagem de design comum.
Por Material:
Os Termoplásticos Permanecem como Base de Volume enquanto o Policarbonato Suporta Invólucros AvançadosOs termoplásticos e plásticos de engenharia detiveram 44,5% da participação de receita em 2026. No mercado de interruptores e tomadas, sua posição reflete a eficiência de custos, os processos consolidados de moldagem por injeção e a adequação para produtos residenciais e comerciais leves de alto volume. O policarbonato tem previsão de crescer a um CAGR de 6,4% até 2032. Ele atende à demanda por invólucros retardantes de chama e dimensionalmente estáveis, capazes de abrigar componentes eletrônicos. O material também se adapta a placas de interruptores mais finas e acabamentos premium utilizados em projetos residenciais e de hotelaria de maior valor.
Os produtos de metal e aço inoxidável atendem a projetos premium, incluindo hotéis e espaços comerciais onde o acabamento superficial é um fator de compra importante. A cerâmica continua relevante para reformas de residências históricas e aplicações orientadas ao design, especialmente onde interiores tradicionais são preservados. A ABB lançou sua linha de interruptores SAGA com o policarbonato bio-circular Makrolon RE da Covestro em 2024. A ABB declarou que a mudança de material poderia gerar uma economia anual de dióxido de carbono de 400 toneladas até 2030. O lançamento demonstra como a seleção de materiais pode apoiar tanto o desempenho técnico quanto os requisitos de aquisição relacionados à sustentabilidade.
Por Tecnologia:
Dispositivos Inteligentes e Conectados Apresentam o Crescimento Mais ForteOs dispositivos inteligentes e conectados têm previsão de expandir a um CAGR de 8,5% até 2032. Esta é a maior taxa de crescimento tecnológico no mercado de interruptores e tomadas. Os produtos conectados suportam controle remoto, agendamento, monitoramento de energia e integração com sistemas de automação residencial e predial. Os dispositivos tradicionais e mecânicos detiveram 57,3% da receita em 2026. Sua grande base reflete o estoque instalado nos mercados em desenvolvimento e os requisitos de preço dos projetos de habitação acessível.
Os produtos eletrônicos programáveis ocupam a posição intermediária entre os produtos mecânicos e os totalmente conectados. Eles oferecem funções de temporização e controle que atraem usuários comerciais e industriais leves, sem exigir um ecossistema inteligente mais amplo. Os dispositivos sem fio são relevantes em projetos de retrofit onde novos trajetos de cabeamento não são viáveis. O Matter 1.4.2 reforçou os requisitos de segurança e interoperabilidade para dispositivos inteligentes certificados. Esses requisitos podem reduzir a incerteza para os gestores de instalações que consideram controles conectados. Eles também elevam o limiar de desenvolvimento e conformidade para os fornecedores que buscam ingressar nesta parte do mercado de interruptores e tomadas.
Por Aplicação:
A Escala Residencial e a Demanda de Infraestrutura Suportam Requisitos DiferentesAs aplicações residenciais detiveram 56,7% do tamanho do mercado de interruptores e tomadas em 2026. O segmento se beneficia da grande base habitacional global e da substituição regular de dispositivos desgastados, desatualizados ou visualmente obsoletos. Isso confere ao mercado de interruptores e tomadas uma base estável de demanda por produtos padrão. Os produtos mecânicos básicos continuam importantes neste segmento, enquanto os controles de iluminação conectados e as tomadas USB-C adicionam um caminho premium. Infraestrutura e serviços públicos têm previsão de crescer a um CAGR de 6,5% até 2032. O segmento requer tomadas especializadas, conexões medidas e sistemas de comutação robustos para ambientes de distribuição de energia.
Data centers, projetos de rede elétrica e locais de carregamento de veículos elétricos aumentam a necessidade de conexões elétricas confiáveis em vários níveis da cadeia de energia. Essa demanda difere da substituição doméstica porque o desempenho, o tempo de atividade e as certificações de segurança têm maior peso. A demanda comercial é sustentada pelos ciclos de renovação de escritórios, varejo e hotéis. Os projetos de hotelaria são particularmente receptivos a controles integrados, pois os recursos de iluminação e carregamento no nível do quarto podem afetar a experiência do hóspede. O setor de interruptores e tomadas, portanto, atende a uma ampla base de produtos padrão, ao mesmo tempo que aborda requisitos mais especializados em projetos de infraestrutura.
Análise Geográfica
Mercado de Interruptores e Tomadas da APAC
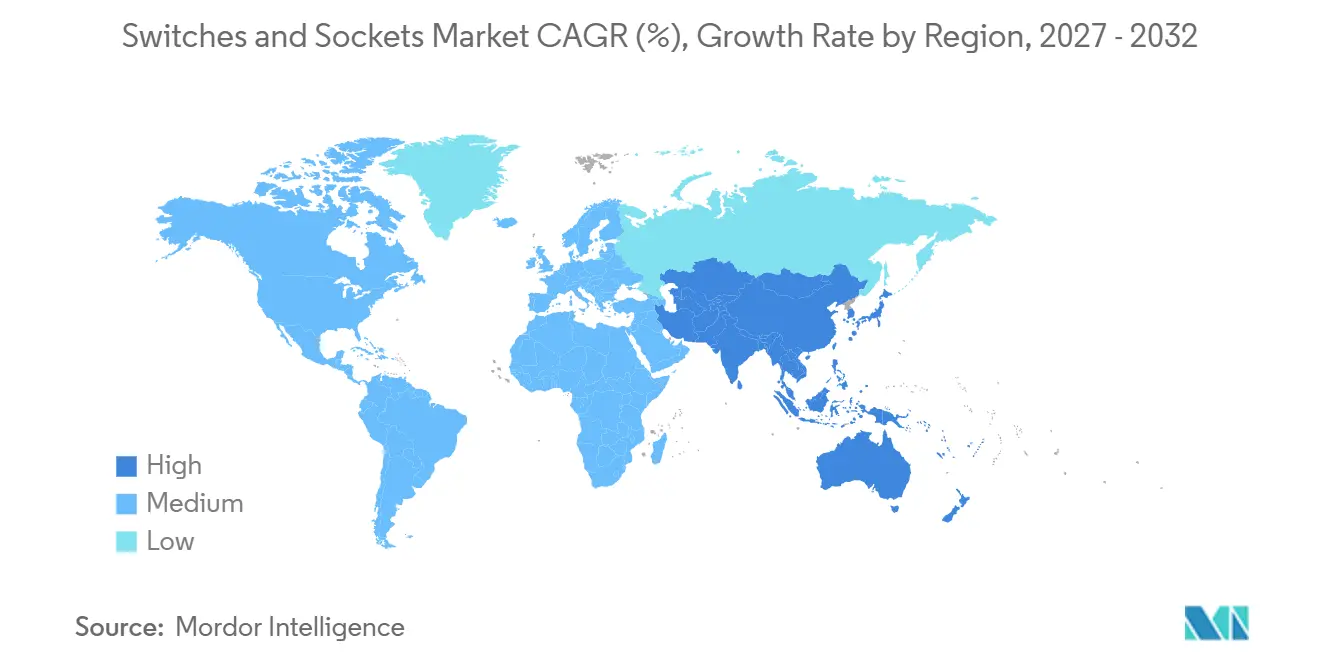
A Ásia-Pacífico deteve 43,6% da participação de receita em 2025 e tem previsão de crescimento a um CAGR de 7,1% até 2032. A região combina uma grande base de produção com forte demanda proveniente de habitação, desenvolvimento urbano e adoção de casas inteligentes. A China permanece importante devido à sua grande base doméstica de dispositivos elétricos e à contínua atividade de renovação. O pipeline de construção da Índia e os programas de cidades inteligentes sustentam a demanda por produtos elétricos residenciais, comerciais e públicos. O envelhecimento da população do Japão gera demanda por controles acessíveis e recursos de automação residencial. Esses variados padrões de demanda permitem que o mercado de interruptores e tomadas atenda tanto a dispositivos básicos de alto volume quanto a produtos conectados de maior valor em toda a região.
Mercado de Interruptores e Tomadas da América do Norte e Europa
A América do Norte e a Europa continuam sendo importantes para atualizações orientadas por tecnologia. Nessas regiões, controles inteligentes, carregamento USB-C e tomadas com monitoramento de energia podem sustentar o crescimento de receita mesmo quando a nova construção é mais fraca. As especificações IEC USB-C oferecem aos fabricantes um ponto de referência técnico comum para produtos de carregamento compatíveis. A atividade de renovação é, portanto, importante para o tamanho do mercado de interruptores e tomadas no estoque de edificações maduras. Os compradores nessas regiões também atribuem maior ênfase à certificação, à qualidade de design e à compatibilidade com plataformas inteligentes. Essas condições favorecem fornecedores estabelecidos que conseguem apoiar canais de instalação e atualizações de produtos ao longo do tempo.
Mercado de Interruptores e Tomadas do MEA e América do Sul
A América do Sul e o Oriente Médio e África têm importância de longo prazo para o crescimento de volume no mercado de interruptores e tomadas. O uso do padrão nacional de plugue IEC 60906-1 Tipo N pelo Brasil oferece um caminho de conformidade mais claro do que ambientes de normas mais fragmentados. A Arábia Saudita e os Emirados Árabes Unidos estão investindo em projetos de cidades inteligentes, turismo, hotelaria e comerciais que exigem produtos elétricos premium. A Legrand identificou o corredor Ásia-Golfo como foco estratégico em seu Dia de Mercados de Capitais de setembro de 2026. A eletrificação e o crescimento urbano africanos também ampliam a base instalada potencial para dispositivos elétricos formais. Normas locais, acessibilidade de preço e cobertura de distribuidores continuarão a moldar o ritmo em que esse potencial se converte em vendas.
Cenário Competitivo
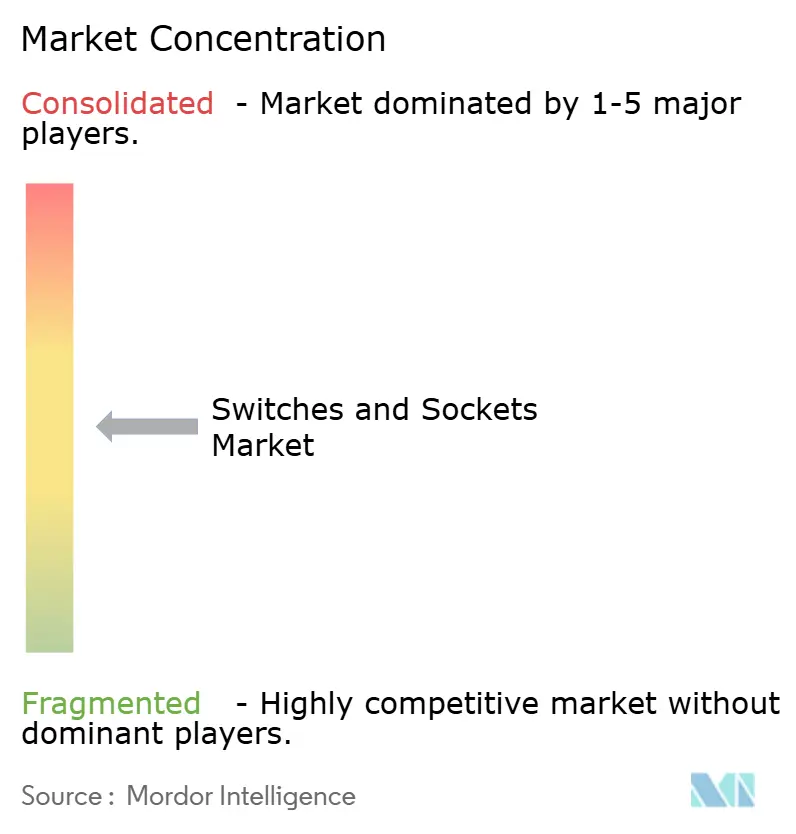
O mercado de interruptores e tomadas possui um segmento premium moderadamente consolidado e um segmento intermediário fragmentado. Schneider Electric, Legrand, ABB, Siemens e Hubbell competem por meio de design de produto, cobertura de certificação, compatibilidade com dispositivos conectados e acesso à distribuição. Especialistas regionais e produtores chineses de alto volume competem com maior intensidade em preço e acesso ao mercado doméstico. O desenvolvimento de produtos está cada vez mais focado em plataformas inteligentes, necessidades de energia de data centers e sistemas modulares. Essa abordagem permite que os fornecedores se expandam de dispositivos básicos de fiação para categorias mais amplas de controle elétrico e predial. O setor de interruptores e tomadas permanece competitivo porque os compradores podem escolher entre marcas globais estabelecidas e alternativas locais de menor custo.
A Legrand concluiu 7 aquisições em 2025, incluindo a Cogelec e a Avtron Power Solutions. A empresa adquiriu a Kratos Industries em fevereiro de 2026 e investiu na Accelsius, ampliando sua posição em aplicações de energia e resfriamento para data centers. A Hubbell assinou um acordo em maio de 2026 para adquirir a NSI Industries por 3 bilhões de USD em dinheiro. A NSI fornece mais de 15.000 produtos elétricos de marca para mais de 2.000 distribuidores norte-americanos. Essas transações demonstram um impulso em direção a portfólios de produtos mais amplos e maior acesso a canais relacionados à infraestrutura.
A Lutron adquiriu a Orluna LED Technologies em junho de 2025 e a Tanury Industries em fevereiro de 2026, ampliando seu alcance em luminárias e acabamentos premium. O lançamento da Unica X pela Schneider Electric em agosto de 2026 em 7 mercados demonstra como introduções coordenadas de produtos regionais podem sustentar o posicionamento premium. A ABB identificou a eletrificação de data centers de inteligência artificial como área prioritária para seu negócio de Eletrificação. Os requisitos de certificação Matter também favorecem fornecedores que podem manter recursos de segurança e conformidade ao longo dos ciclos de vida dos produtos. Essas condições tornam mais difícil para fornecedores menores estabelecer uma oferta credível de dispositivos conectados em vários mercados simultaneamente.
Líderes do Setor de Interruptores e Tomadas
-
Schneider Electric SE
-
Legrand SA
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Interruptores e Tomadas Empresas cobertas neste relatório
- ABB Ltd.
- Albrecht Jung GmbH & Co. KG
- Eaton Corporation plc
- Feidiao Electrical Co., Ltd.
- GEWISS S.p.A.
- Gira Giersiepen GmbH & Co. KG
- Hager SE
- Havells India Limited
- Hubbell Incorporated
- Legrand SA
- Leviton Manufacturing Co., Inc.
- Lutron Electronics Co., Inc.
- MENNEKES Elektrotechnik GmbH & Co. KG
- Panasonic Holdings Corporation
- Schneider Electric SE
- Siemens AG
- Simon, S.A.
- T&J Electric Co., Ltd.
- Vimar S.p.A.
- Zhejiang CHINT Electrics Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Interruptores e Tomadas
- Setembro de 2026: A Legrand realizou seu Capital Markets Day em Singapura, paralelamente ao Data Centre World Asia, apresentando ambições atualizadas para 2030 com foco específico em tecnologia de infraestrutura para data centers e destacando o corredor Ásia-Golfo como o próximo eixo prioritário de crescimento da empresa.
- Maio de 2026: A Hubbell Incorporated assinou um acordo definitivo para adquirir a NSI Industries por 3 bilhões de USD em dinheiro. A NSI fornece mais de 15.000 produtos elétricos de marca para mais de 2.000 distribuidores norte-americanos.
- Abril de 2026: A Schneider Electric introduziu a linha premium de interruptores e tomadas em aço inoxidável Unica X na Índia, na região do Golfo, em Hong Kong, na Malásia, em Singapura, no Vietnã e na Tailândia. A plataforma certificada pela IEC e pela BS, testada para mais de 20.000 operações de interruptor e 18.000 inserções de tomada, integra interruptores, tomadas, carregamento USB-C, dimmers e módulos de comunicação em um sistema modular de espelho projetado para aplicações residenciais premium, hoteleiras e comerciais.
- Fevereiro de 2026: A Legrand adquiriu a Kratos Industries, fabricante de quadros de distribuição de baixa tensão e painéis de média tensão para aplicações em espaços cinzentos de data centers e industriais, e participou da rodada Série B da Accelsius para avançar no resfriamento líquido bifásico direto ao chip para aplicações em fábricas de inteligência artificial.
Escopo do Relatório Global do Mercado de Interruptores e Tomadas
O mercado de interruptores e tomadas compreende a fabricação e venda de interruptores elétricos, tomadas e combinações relacionadas e variantes especializadas utilizadas principalmente para controle e conexão de energia elétrica em aplicações residenciais, comerciais e industriais.
O Mercado de Interruptores e Tomadas é segmentado por tipo de produto, material, tecnologia, aplicação e geografia. Por tipo de produto, o mercado é segmentado em interruptores, tomadas, combinações de interruptor-tomada, dimmers e tomadas industriais. Por material, o mercado é segmentado em termoplásticos, policarbonato, metal e cerâmica. Por tecnologia, o mercado é segmentado em tradicional, eletrônico, inteligente e conectado, e sem fio. Por aplicação, o mercado é segmentado em residencial, comercial, industrial e infraestrutura. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de interruptores e tomadas em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Interruptores |
| Tomadas |
| Combinações de Interruptor-Tomada |
| Dimmers e Dispositivos de Controle de Iluminação |
| Tomadas Especializadas e Industriais |
| Termoplásticos e Plásticos de Engenharia |
| Policarbonato |
| Metal e Aço Inoxidável |
| Cerâmica |
| Outros |
| Tradicional e Mecânico |
| Eletrônico |
| Inteligente e Conectado |
| Sem Fio |
| Outros |
| Residencial |
| Comercial |
| Industrial |
| Infraestrutura e Serviços Públicos |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Interruptores | |
| Tomadas | ||
| Combinações de Interruptor-Tomada | ||
| Dimmers e Dispositivos de Controle de Iluminação | ||
| Tomadas Especializadas e Industriais | ||
| Por Material | Termoplásticos e Plásticos de Engenharia | |
| Policarbonato | ||
| Metal e Aço Inoxidável | ||
| Cerâmica | ||
| Outros | ||
| Por Tecnologia | Tradicional e Mecânico | |
| Eletrônico | ||
| Inteligente e Conectado | ||
| Sem Fio | ||
| Outros | ||
| Por Aplicação | Residencial | |
| Comercial | ||
| Industrial | ||
| Infraestrutura e Serviços Públicos | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do setor global de interruptores e tomadas até 2032?
O setor tem previsão de atingir 39,01 bilhões de USD até 2032, crescendo a um CAGR de 6,13% de 2027 a 2032.
Qual categoria de produto está crescendo mais rapidamente até 2032?
Os dimmers e dispositivos de controle de iluminação têm previsão de registrar o crescimento de produto mais rápido, a um CAGR de 6,9%. Seu papel no gerenciamento de energia e na iluminação conectada sustenta atualizações de produtos no mercado de interruptores e tomadas. Esses produtos também oferecem um caminho prático dos controles mecânicos básicos para um sistema de automação mais amplo, sem a necessidade de substituir todos os dispositivos de uma edificação.
Por que os interruptores e tomadas inteligentes estão ganhando adoção?
Os dispositivos inteligentes suportam controle remoto, agendamento, monitoramento de energia e conexão com sistemas mais amplos de automação residencial e predial. Os padrões de interoperabilidade também tornam o mercado de interruptores e tomadas mais acessível a compradores que desejam que os dispositivos funcionem entre várias marcas. Isso sustenta decisões de renovação em fases em residências, estabelecimentos hoteleiros, escritórios e outros locais onde a recabeação completa não é preferida.
Qual região lidera a demanda por interruptores e tomadas?
A Ásia-Pacífico deteve 43,6% da receita de 2026 e tem previsão de crescer a um CAGR de 7,1% até 2032. A construção habitacional, o desenvolvimento urbano e a crescente adoção de casas inteligentes sustentam a posição da região no mercado de interruptores e tomadas. A região também concentra tanto demanda de alto volume no segmento básico quanto demanda premium por produtos conectados e modulares.
Qual é a maior aplicação para dispositivos de fiação?
As aplicações residenciais detiveram 56,7% da receita em 2026, pois as residências requerem substituição e renovação regulares de dispositivos elétricos. Essa grande base instalada confere ao mercado de interruptores e tomadas uma ampla base de demanda. Infraestrutura e serviços públicos, no entanto, têm previsão de crescer ao CAGR mais elevado de 6,5%, à medida que os projetos de eletrificação requerem conexões mais especializadas.
O que limita o crescimento dos dispositivos elétricos conectados?
A volatilidade dos custos de materiais, a fragmentação das normas nacionais, as obrigações de cibersegurança e o preço mais elevado dos produtos avançados podem desacelerar a adoção. Essas restrições aumentam o trabalho de desenvolvimento e certificação para fabricantes que atendem a vários países no mercado de interruptores e tomadas. Os planos de aquisição e o suporte ao ciclo de vida são, portanto, fatores importantes para os fornecedores de produtos conectados.