
スイッチ・コンセント市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
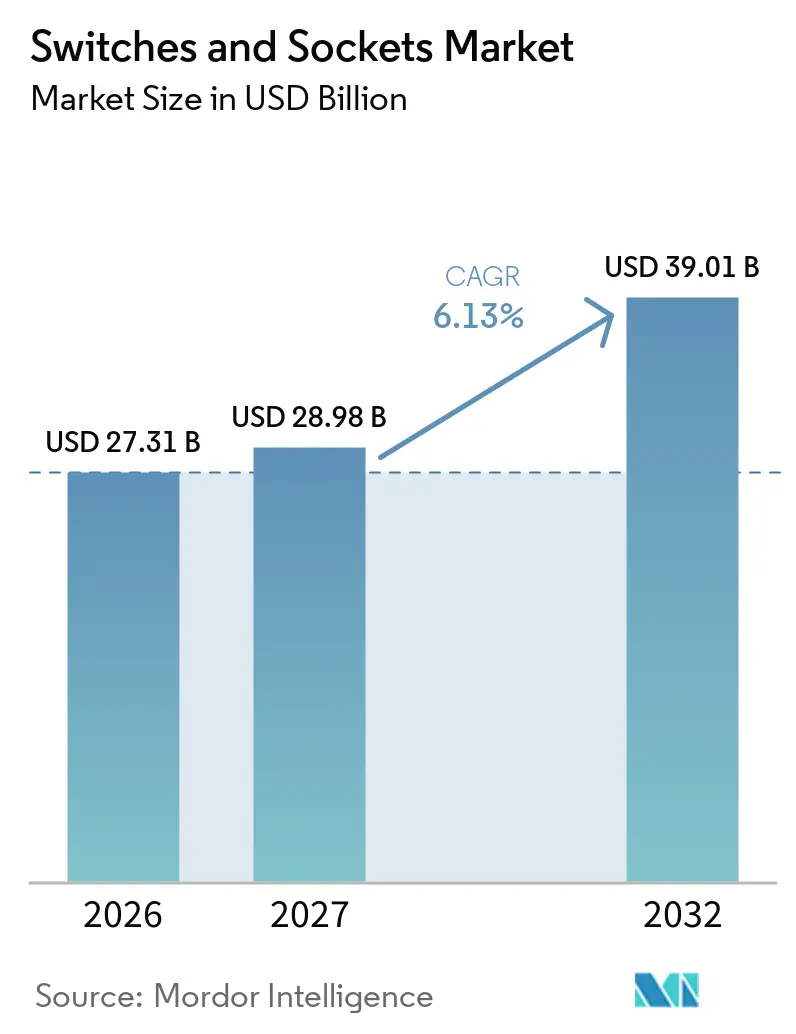
| 市場規模 (2027) | 28.98 十億米ドル |
| 市場規模 (2032) | 39.01 十億米ドル |
| 成長率 (2027 - 2032) | 6.13 % |
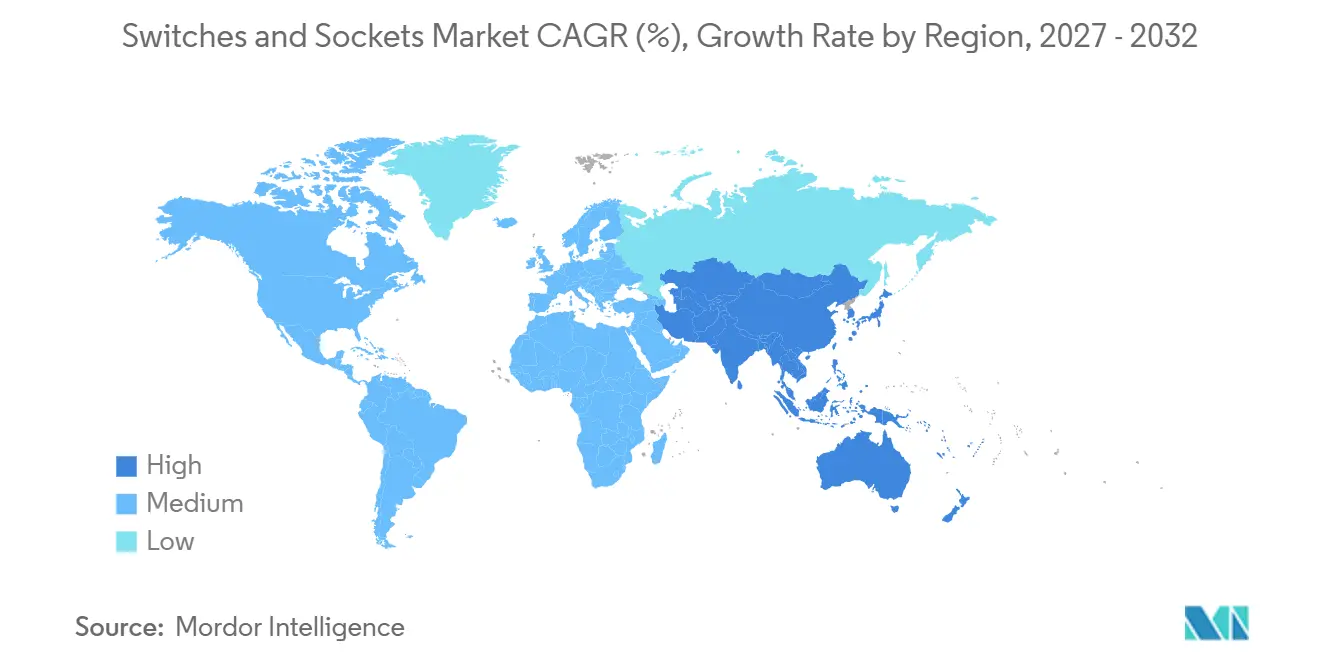
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
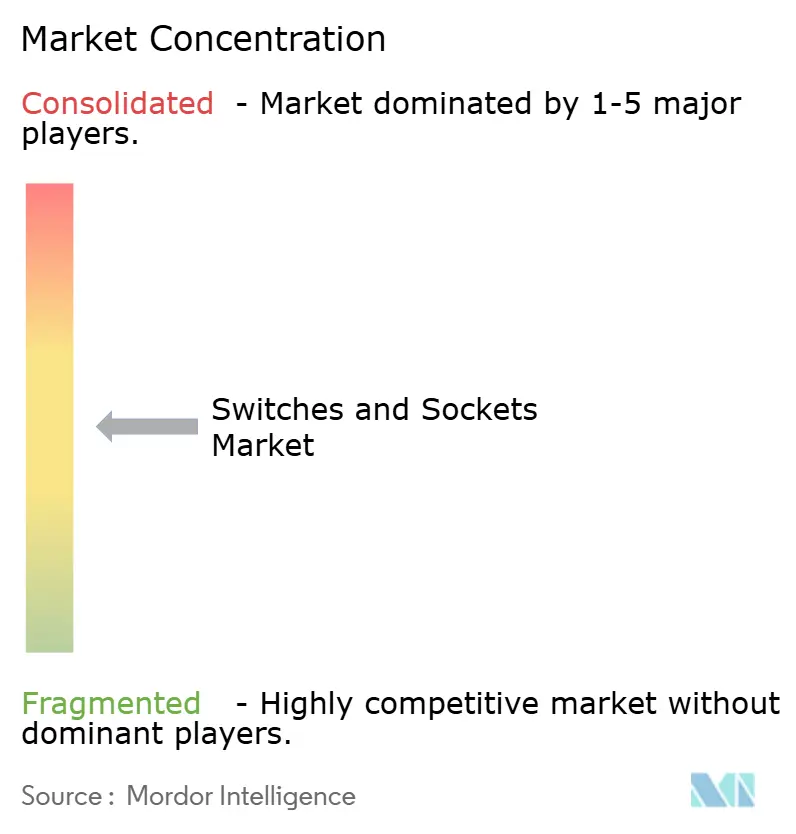
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスイッチ・コンセント市場分析
スイッチ・ソケット市場規模は2026年に27.31 ビリオン 米ドルと評価され、2027年の28.98 ビリオン 米ドルから2032年には39.01 ビリオン 米ドルに達すると推定されてお、予測期間(2027〜2031年)中のCAGRは6.13%となっています。スイッチ・ソケット市場は、既存建物における交換需要のほか、新規住宅、商業プロジェクト、および公共インフラからの需要にも対応しています。コネクテッドコントロール、USB-C充電、およびエネルギーモニタリングは、特に改修プログラムが基本デバイスへの単純交換よりもアップグレードを優先する場面において、特定製品の付加価値を高めています。データセンター、EV充電拠点、および電力インフラにおいても需要が拡大しており、これらの分野では接続ポイントおよびスイッチングデバイスの数が従来の建物を上回っています。メーカーは、住宅、ホスピタリティ、商業、およびインフラプロジェクトにわたって適応可能なモジュラープラットフォームで対応しています。材料コスト、現地規格、およびコネクテッドデバイスに対するサイバーセキュリティ上の義務は、マージンおよび製品展開速度に対する重要な制約として引き続き存在しています。
主要レポートのポイント
- 製品タイプ別では、スイッチが2026年に36.2%の収益シェアを占め、調光器および照明制御機器は2032年までに6.9%のCAGRで成長すると予測されています。
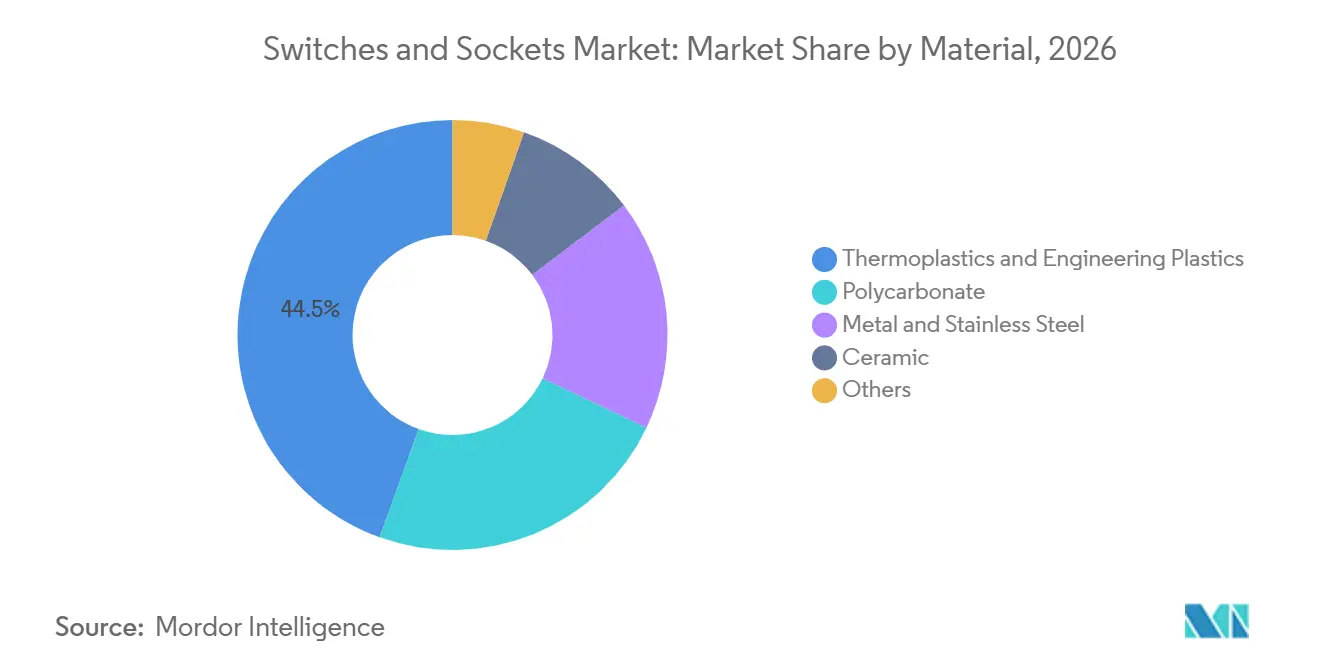
- 素材別では、熱可塑性プラスチックおよびエンジニアリングプラスチックが2026年に44.5%の収益シェアを占め、ポリカーボネトは2032年までに6.4%のCAGRで成長すると予測されています。
- 技術別では、従来型・機械式デバイスが2026年に57.3%の収益シェアを占め、スマート・コネクテッドデバイスは2032年までに8.5%のCAGRで成長すると予測されています。
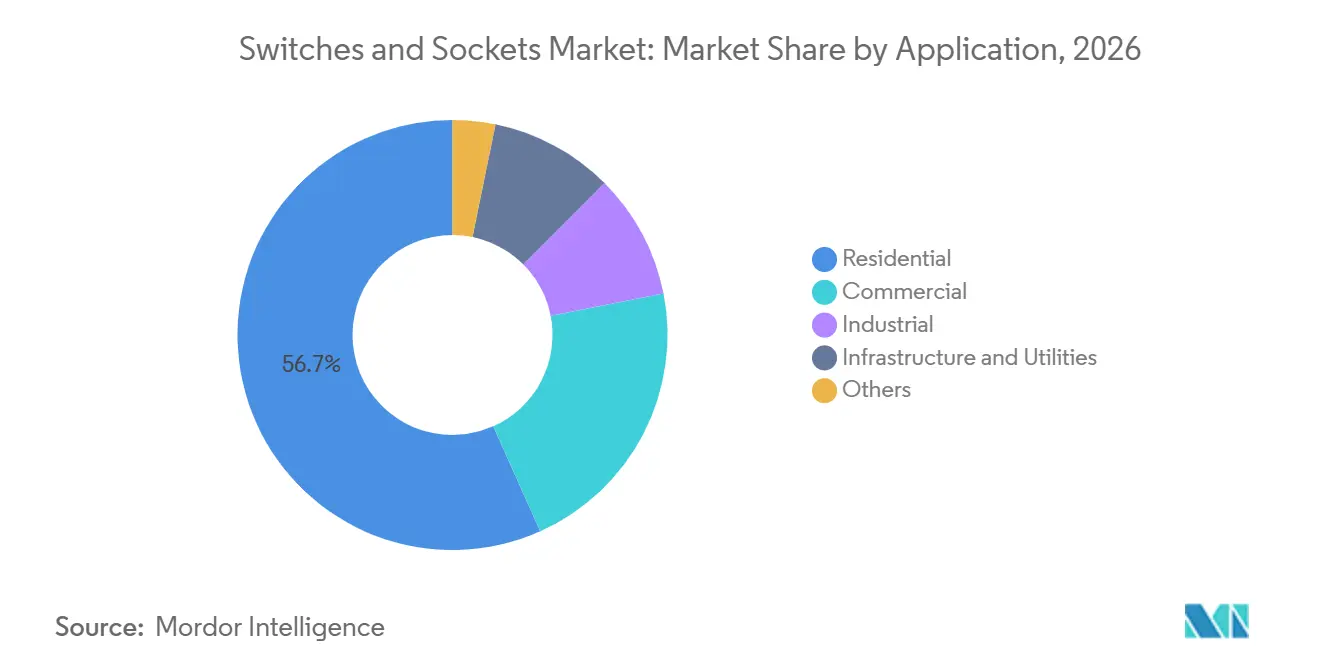
- 用途別では、住宅用途が2026年に56.7%の収益シェアを占め、インフラおよびユーティリティは2032年までに6.5%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋地域が2026年に43.6%の収益シェアを占め、2032年までに7.1%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スマートホームおよびビルオートメーションの普及 | +1.80% | グローバル、北米・欧州・東アジアに集中 | 短期(2年以内) |
| 都市部住宅建設およびリノベーションサイクル | +1.40% | APACが中心、MEAおよび南米への波及 | 中期(2~4年) |
| 産業・商業インフラの電化 | +1.10% | 北米、欧州、APAC | 中期(2~4年) |
| Matter対応モジュラー後付けおよび相互運用可能なエコシステム | +0.90% | 北米・EU、APACは初期段階 | 短期(2年以内) |
| USB-C電力供給およびエネルギーモニタリングコンセントのアップグレード | +0.70% | グローバル、EUの規制主導による加速 | 短期(2年以内) |
| より厳格な電気安全・エネルギー効率基準 | +0.50% | EU、北米、APACの規制ハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スマートホームおよびビルオートメーションの普及
スマートホームの普及は、スイッチ・コンセント市場における従来型スイッチの交換サイクルを短縮しています。スマート照明およびスイッチングは、より広いホームオートメーションシステムにおける最初の接続ポイントとして機能することができます。これにより、クローズドシステムを通じて動作するのではなく、他の認定デバイスと連携できる製品への需要が生まれています。事前認定済みのコネクテッドモジュールを提供するメーカーは、価格だけでなく、互換性、デザイン、サービスサポートで競争することができます。コネクティビティ標準アライアンスは2025年12月にMatter 1.4.2をリリースし、スマートホームのエネルギーおよびデバイス管理機能全体にわたって標準の適用範囲を拡大しました[1]。同標準はより大きな設置済みデバイスベースをサポートし、大規模な住宅および商業プロジェクトにおいてコネクテッドスイッチングをより実用的なものにすることができます。
都市部住宅建設およびリノベーションサイクル
建設およびリノベーション活動は、スイッチ・コンセント市場における基本的および高度な配線デバイスへの安定した需要を支えています。新築住宅では各部屋にスイッチとコンセントが必要であり、リノベーションプロジェクトでは目に見えるフェースプレート、コンセント、コントロールをまとめて交換することが多いです。エネルギーに焦点を当てたリノベーションでは、調光器、タイマー、エネルギーモニタリングコンセント、コネクテッドデバイスが優先される場合もあります。建物と建設は2025年に世界の二酸化炭素排出量の37%、世界の材料採取のほぼ50%を占めており、エネルギーおよび材料性能が建物アップグレードプログラムの中心に置かれ続けています。東南アジア市場では、家庭がインテリア仕上げやコネクテッドホーム機器により多くを支出するようになり、プレミアム需要も支えています。この需要は、既存住宅が定期的な電気アップグレードを必要とするため、住宅完成数に依存しにくい場合があります。
Matter対応モジュラー後付けおよび相互運用可能なエコシステム
Matter対応製品は、設置業者が電気システム全体を再設計することなくコントロールを交換できるため、モジュラー後付けをサポートします。スイッチ・コンセント市場は、住宅所有者やビル管理者がコネクテッド製品を段階的に追加できる場合に恩恵を受けます。Matter 1.4.2は、ヒートポンプ、EV充電、家庭用蓄電池に関連する機器を含む、より広範なエネルギー管理ユースケースへのサポートを追加しました。この仕様には、認定製品全体の相互運用性とデバイスセキュリティを強化することを目的とした要件も含まれています。これにより、購入者が単一の独自プラットフォームに縛られるリスクが低下します。また、完全な建設プロジェクト時だけでなく、リノベーション中にアップグレード可能なモジュラースイッチ・コンセントの商業的な根拠も改善されます。
USB-C電力供給およびエネルギーモニタリングコンセントのアップグレード
USB-C充電とエネルギーモニタリングは、壁面コンセントの機能的価値を高めています。IEC 62680-1-2:2026は、最大240 Wの拡張電力範囲動作を含むUSB電力供給要件を規定しています[2]。IEC 62680-1-3:2026もUSB Type-Cケーブルおよびコネクタの技術要件を定めています。これらの仕様は、メーカーが住宅、ホテル、オフィス、公共スペース向けにUSB-Cモジュールを統合したコンセントを開発することを促進します。現行の充電規格を使用する製品は、古いコンセントがユーザーの期待に応えられなくなった際の交換需要を支えることができます。USB-A製品に依存し続けるメーカーは、USB-Cデザインへと移行するカテゴリーにおいて狭い道を歩むことになります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 銅、エンジニアリングプラスチック、電子部品の価格変動 | -0.90% | グローバル | 短期(2年以内) |
| 各国のプラグ・コンセント・設置規格の断片化 | -0.60% | グローバル、MEAおよび南米で最も深刻 | 長期(4年以上) |
| コネクテッドデバイスにおけるサイバーセキュリティおよびファームウェアサポートの責任 | -0.40% | 北米・EU | 中期(2~4年) |
| スマートおよび高度なデバイスの高い初期コスト | -0.50% | APACおよびMEAの発展途上経済 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
銅、エンジニアリングプラスチック、電子部品の価格変動
銅、エンジニアリングプラスチック、電子部品はスイッチ・コンセント市場のコスト基盤に影響を与えます。スイッチ、コンセント、および関連する配電製品は大規模な導電部品を必要とするため、銅は特に重要です。米国地質調査所は、建設が米国の銅および銅合金製品使用量の42%を占めると報告しており、建設需要と銅消費の関連性を示しています[3]。価格変動は、短期契約で原材料を購入するメーカーのマージンを圧迫する可能性があります。エンジニアリングプラスチックの価格も石油化学原料コストに連動して変動し、別の圧力源となる場合があります。長期調達契約、材料の専門知識、または統合されたサプライチェーンを持つ企業は、これらの変化を管理するうえで有利な立場にあります。
各国のプラグ・コンセント・設置規格の断片化
各国規格は、効率的な国際製品展開に対する長期的な制約として残っています。IEC TR 60083は、各国の家庭用および類似用途向けに使用される多くのプラグおよびコンセントシステムを文書化しています[4]。各システムは、個別の金型、定格、認証ファイル、パッケージング、および現地在庫を必要とする場合があります。コネクテッド製品は、ファームウェア、無線設定、電圧制限、安全規則が市場によって異なる場合があるため、さらなる要件を追加します。これらの義務は、複数の国に同時に参入するコストを引き上げます。また、確立された認証チームと広範な地域流通ネットワークを持つメーカーを有利にします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
調光器および照明制御デバイスがスマートアップグレードをリード調光器および照明制御機器は2032年までに6.9%のCAGRで成長すると予測されており、スイッチ・ソケット市場において最も成長の速い製品カテゴリとなっています。その成長は、エネルギー管理、照明制御、およびコネクテッドホーム機能への需要を背景としています。各調光器はより広範な自動化システム内の制御ポイントとして機能することができ、基本的な機械式製品よりも高い平均販売価格を支えています。スイッチは2026年のスイッチ・ソケット市場規模の36.2%を占めました。これあらゆる建物タイプにおいて不可欠な存在であり続けているためです。また、交換頻度の高さが、手頃な価格帯からプレミアム、住宅用、商業用物件にわたる継続的な需要を支えています。
ソケットおよびスイッチ・ソケット複合製品は、大量の交換需要に対応しています。複合ユニットは、壁面スペースの効率的な活用が重要な高密度都市型建物において有効です。特殊用途・産業用ソケットは、安全規格やロック機能がプレミアム価格を正当化できるデータセンター、病院、重工業製造施設向けに対応しています。Schneider Electricは2026年8月、アジア太平洋および湾岸地域の7市場においてUnica Xシリーズを発売しました。このモジュラープラットフォームは、スイッチ、ソケット、USB-C充電、調光器、および通信モジュールを統合しています。このタイプのプラットフォームは、施工業者にとっての製品の複雑さを軽減しつつ、メーカーが共通のデザイン言語を通じて複数の機能を提供することを可能にします。
材料別:
熱可塑性プラスチックが数量ベースを維持し、ポリカーボネートが高度なハウジングをサポート熱可塑性プラスチックおよびエンジニアリングプラスチックは2026年に44.5%の収益シェを占めました。スイッチ・ソケット市場におけるその地位は、コスト効率、確立された射出成形プロセス、および大量生産向け住宅用・軽商業用製品への適合性を反映しています。ポリカーボネートは2032年までに6.4%のCAGRで成長すると予測されています。電子部品を収容できる難燃性かつ寸法安定性の高い筐体への需要を支えています。この素材はまた、高付加価値の住宅用およびホスピタリティプロジェクトで使用される薄型スイッチプレートやプレミアム仕上げにも適しています。
金属およびステンレス鋼製品は、表面仕上げが重要な購買要因となるホテルや商業スペースを含むプレミアムプロジェクト向けに提供されています。セラミックは、特に伝統的なインテリアが維持される場面において、歴史的建造物のリノベーションやデザイン主導の用途において引き続き需要があります。ABBは2024年、CovestroのMakrolon REバイオサーキュラーポリカーボネートを使用したSAGAスイッチシリーズを発売しました。ABBは、この素材変更により2030年までに年間400トンの二酸化炭素削減効果が得られると述べていますこの発売は、素材選択が技術的性能とサステナビリティに関連する調達要件の両方を支援できることを示しています。
技術別:
スマートおよびコネクテッドデバイスが最も強い成長を示すスマート・コネクテッドデバイスは2032年までに8.5%のCAGRで拡大すると予測されています。これはスイッチ・ソケット市場における最も高い技術成長率です。コネクテッド製品は、リモートコントロール、スケジューリング、エネルギーモニタリング、およびホーム・ビルディングオートメーションシステムとの統合をサポートします。従来型・機械式デバイスは2026年に収益の57.3%を占めました。その大きな基盤は、発展途上市場における既設ストックおよび手頃な価格の住宅プロジェクトの価格要件を反映しています。
電子プログラマブル製品は、機械式製品と完全コネクテッド製品の中間に位置しています。より広範なスマートエコシステムを必要とせずに、商業用および軽工業用ユーザーにアピールするタイミングおよび制御機能を提供します。ワイヤレスデバイスは、新たなケーブルルートが現実的でないレトロフィットプロジェクトにおいて有効です。Matter 1.4.2は、認定マートデバイスのセキュリティおよび相互運用性要件を強化しました。これらの要件は、コネクテッドコントロールの導入を検討する施設管理者の不確実性を低減することができます。また、スイッチ・ソケット市場のこの分野への参入を目指すサプライヤーにとって、開発およびコンプライアンスの閾値を引き上げることにもなります。
用途別:
住宅規模とインフラ需要が異なる要件をサポート住宅用途は2026年のスイッチ・ソケット市場規模の56.7%を占めました。このセグメントは、世界的に大きな住宅基盤と、劣化・旧式化・外観が古くなったデバイスの定期的な交換から恩恵を受けています。これにより、スイッチ・ソケット市場は標準製品に対する安定した需要基盤を持っています。基本的な機械式製品はこのセグメントで引き続き重要であり、コネクテッド照明制御やUSB-Cコンセントがプレミアムな選択肢を加えています。インフラおよびユーティリティは2032年までに6.5%のCAGRで成長すると予測されています。このセグメントは、電力供給環境において特殊なコンセント、計量接続、および堅牢なスイッチングシステムを必要とします。
データセンター、グリッドプロジェクト、およびEV充電拠点は、電力チェーンの複数のレベルにおいて信頼性の高い電気接続の必要性を高めています。この需要は、性能、稼働時間、および安全認証がより重視されるため、家庭用交換需要とは異なります。商業用需要は、オフィス、小売、およびホテルのリノベーションサイクルによって支えられています。ホスピタリティプロジェクトは、客室レベルの照明および充電機能がゲスト体験に影響を与えるため、統合型コントロールに対して特に受容性が高いです。したがって、スイッチ・ソケット産業は、標準製品の幅広い基盤に対応しながら、インフラプロジェクトにおけるより専門的な要件にも応えています。
地域分析
アジア太平洋地域のスイッチ・ソケット市場
アジア太平洋地域は2025年に43.6%の収益シェアを占め、2032年までに7.1%のCAGRで成長すると予測されている。同地域は大規模な生産基盤と、住宅、都市開発、スマートホーム普及からの旺盛な需要を兼ね備えている。中国は大規模な国内電気機器基盤と継続的なリノベーショ活動により、引き続き重要な位置を占めている。インドの建設パイプラインとスマートシティプログラムは、住宅・商業・公共用電気製品への需要を支えている。日本の高齢化社会は、アクセシブルな操作機器とホームオートメーション機能への需要を生み出している。こうした多様な需要パターンにより、スイッチ・ソケット市場は同地域全体で大量生産の基本機器から高付加価値の接続型製品まで幅広く対応している。
北米・欧州のスイッチ・ソケット市場
北米と欧州は、技術主導型アップグレードにおいて引き続き重要な地位を占めている。これらの地域では、スマートコントロール、USB-C充電、エネルギー監視コンセントが、新築工事が低調な時期においても収益成長を支える可能性がある。IEC USB-C規格は、互換性のある充電製品に対して共通の技術的基準点をメーカーに提供している。したがって、リノベーション活動は既存建築ストックにおけるスイッチ・ソケット市場規模にとって重要な要素となっている。これらの地域のバイヤーは、認証、デザイン品質、スマートプラットフォームの互換性をより重視する傾向がある。こうした条件は、設置チャネルへの対応と製品の継続的なアップデートを支援できる既存サプライヤーに有利に働く。
中東・アフリカおよび南米のスイッチ・ソケット市場
南米および中東・アフリカは、スイッチ・ソケット市場における数量成長において長期的な重要性を持つ。ブラジルがIEC 60906-1タイプNの国家プラグ規格を採用していることは、より断片化された規格環境と比較して、明確なコンプライアンス経路を提供している。サウジアラビアとアラブ首長国連邦は、高品質な電気製品を必要とするスマートシティ、観光、ホスピタリティ、商業プロジェクトへの投資を進めている。Legrandは2026年9月のキャピタルマーケッツデーにおいて、アジア・湾岸回廊を戦略的重点地域として位置づけた。アフリカの電化と都市成長もまた、正規電気機器の潜在的な設置基盤を拡大している。現地規格、価格競争力、および販売代理店のカバレッジが、この潜在需要が実際の売上に転換されるペースを引き続き左右するだろう。
競合環境
スイッチ・コンセント市場は、プレミアム層が適度に集約されており、中間市場層は断片化しています。Schneider Electric、Legrand、ABB、Siemens、Hubbellは、製品デザイン、認証カバレッジ、コネクテッドデバイスの互換性、流通アクセスを通じて競争しています。地域の専門メーカーと中国の大量生産メーカーは、価格と国内市場アクセスでより強く競争しています。製品開発は、スマートプラットフォーム、データセンターの電力ニーズ、モジュラーシステムにますます焦点を当てています。このアプローチにより、サプライヤーは基本的な配線デバイスからより広範な電気・ビルコントロールカテゴリーへと拡張することができます。スイッチ・コンセント産業は、購入者が確立されたグローバルブランドと低コストの現地代替品の間で選択できるため、競争力を維持しています。
Legrandは2025年に7件の買収を完了し、CogelecとAvtron Power Solutionsが含まれます。同社は2026年2月にKratos Industriesを買収し、Accelsiusに投資して、データセンターの電力および冷却アプリケーションにおけるポジションを拡大しました。Hubbell Incorporatedは2026年5月にNSI Industriesを30億 米ドルの現金で買収する確定契約に署名しました。NSIは2,000社以上の北米販売代理店に15,000以上のブランド電気製品を供給しています。これらの取引は、より広範な製品ポートフォリオとインフラ関連チャネルへのより強いアクセスに向けた推進を示しています。
Lutronは2025年6月にOrluna LED Technologiesを、2026年2月にTanury Industriesを買収し、照明器具とプレミアム仕上げにおけるリーチを拡大しました。Schneider Electricの2026年8月の7市場でのUnica X発売は、協調的な地域製品導入がプレミアムポジショニングをどのようにサポートできるかを示しています。ABBは、AIデータセンターの電化をその電化事業の優先分野として特定しています。Matter認証要件も、製品ライフサイク全体にわたってセキュリティとコンプライアンスリソースを維持できるサプライヤーを有利にします。これらの条件により、小規模なサプライヤーが複数の市場で同時に信頼性の高いコネクテッドデバイスの提供を確立することが難しくなっています。
スイッチ・コンセント産業リーダー
-
Schneider Electric SE
-
Legrand SA
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
- 注:主要企業の掲載順は順位を示すものではありません。
スイッチ・ソケット市場 このレポートでカバーされる企業
- ABB Ltd.
- Albrecht Jung GmbH & Co. KG
- Eaton Corporation plc
- Feidiao Electrical Co., Ltd.
- GEWISS S.p.A.
- Gira Giersiepen GmbH & Co. KG
- Hager SE
- Havells India Limited
- Hubbell Incorporated
- Legrand SA
- Leviton Manufacturing Co., Inc.
- Lutron Electronics Co., Inc.
- MENNEKES Elektrotechnik GmbH & Co. KG
- Panasonic Holdings Corporation
- Schneider Electric SE
- Siemens AG
- Simon, S.A.
- T&J Electric Co., Ltd.
- Vimar S.p.A.
- Zhejiang CHINT Electrics Co., Ltd.
最近の産業開発事情 スイッチ・ソケット市場
- 2026年9月:Legrandはシンガポールでデータセンターワールドアジアと並行してキャピタルマーケッツデーを開催し、データセンターインフラ技術に特定の焦点を当てた2030年の目標をアップグレードして発表し、アジア・湾岸回廊を同社の次の優先成長軸として強調しました。
- 2026年5月:Hubbell Incorporatedは、NSI Industriesを30億 米ドルの現金で買収する確定契約に署名しました。NSIは2,000社以上の北米販売代理店に15,000以上のブランド電気製品を供給しています。
- 2026年4月:Schneider Electricは、インド、湾岸地域、香港、マレーシア、シンガポール、ベトナム、タイにわたってUnica Xプレミアムステンレス鋼スイッチ・コンセントシリーズを発売しました。IECおよびBS認定を受け、20,000回以上のスイッチ操作と18,000回以上のコンセント挿入でテストされたこのプラットフォームは、プレミアム住宅、ホスピタリティ、商業用途向けに設計されたモジュラーフェースプレートシステムにスイッチ、コンセント、USB-C充電、調光器、通信モジュールを統合しています。
- 2026年2月:Legrandは、データセンターのグレースペースおよび産業用途向けの低圧配電盤および中圧スイッチギアのメーカーであるKratos Industriesを買収し、AIファクトリー用途向けの二相直接チップ液体冷却を推進するためにAccelsiusのシリーズBラウンドに参加しました。
グローバルスイッチ・コンセント市場レポートの範囲
スイッチ・コンセント市場は、主に住宅、商業、産業用途における電力制御および接続に使用される電気スイッチ、コンセント、および関連する複合品・特殊品の製造と販売で構成されています。
スイッチ・コンセント市場は、製品タイプ、材料、技術、用途、地域別にセグメント化されています。製品タイプ別では、市場はスイッチ、コンセント、スイッチ・コンセント複合品、調光器、産業用コンセントにセグメント化されています。材料別では、市場は熱可塑性プラスチック、ポリカーボネート、金属、セラミックにセグメント化されています。技術別では、市場は従来型、電子式、スマートおよびコネクテッド、ワイヤレスにセグメント化されています。用途別では、市場は住宅、商業、産業、インフラにセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバルスイッチ・コンセント市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| スイッチ |
| コンセント |
| スイッチ・コンセント複合品 |
| 調光器および照明制御デバイス |
| 特殊および産業用コンセント |
| 熱可塑性プラスチックおよびエンジニアリングプラスチック |
| ポリカーボネート |
| 金属およびステンレス鋼 |
| セラミック |
| その他 |
| 従来型および機械式 |
| 電子式 |
| スマートおよびコネクテッド |
| ワイヤレス |
| その他 |
| 住宅 |
| 商業 |
| 産業 |
| インフラおよびユーティリティ |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 製品タイプ別 | スイッチ | |
| コンセント | ||
| スイッチ・コンセント複合品 | ||
| 調光器および照明制御デバイス | ||
| 特殊および産業用コンセント | ||
| 材料別 | 熱可塑性プラスチックおよびエンジニアリングプラスチック | |
| ポリカーボネート | ||
| 金属およびステンレス鋼 | ||
| セラミック | ||
| その他 | ||
| 技術別 | 従来型および機械式 | |
| 電子式 | ||
| スマートおよびコネクテッド | ||
| ワイヤレス | ||
| その他 | ||
| 用途別 | 住宅 | |
| 商業 | ||
| 産業 | ||
| インフラおよびユーティリティ | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までのグローバルスイッチ・コンセントセクターの予測値は?
このセクターは2027年から2032年にかけてCAGR 6.13%で成長し、2032年までに39.01 ビリオン 米ドルに達すると予測されています。
2032年まで最も速く成長している製品カテゴリーはどれですか?
調光器および照明制御デバイスは、CAGR 6.9%で最も速い製品成長を記録すると予測されています。エネルギー管理とコネクテッド照明における役割が、スイッチ・コンセント市場での製品アップグレードを支えています。これらの製品はまた、建物内のすべてのデバイスを変更することなく、基本的な機械式コントロールからより広いオートメーションシステムへの実用的な移行経路を提供します。
スマートスイッチ・コンセントが普及している理由は何ですか?
スマートデバイスは、リモートコントロール、スケジューリング、エネルギーモニタリング、り広いホームおよびビルオートメーションシステムとの接続をサポートします。相互運用性標準も、複数のブランドにわたってデバイスを連携させたい購入者にとってスイッチ・コンセント市場をよりアクセスしやすくしています。これにより、完全な配線のやり直しが好まれない住宅、ホスピタリティ施設、オフィス、その他の場所での段階的なリノベーション決定が支えられます。
スイッチ・コンセントの需要をリードしている地域はどこですか?
アジア太平洋地域は2026年の収益の43.6%を占め、2032年までに7.1%のCAGRで成長すると予測されています。住宅建設、都市開発、およびスマートホーム普及の高まりが、スイッチ・ソケット市場における同地域の地位を支えています。この地域はまた、大量生産のエントリーレベル需要とコネクテッド・モジュラー製品に対するプレミアム需要の両方を内包しています。
配線デバイスの最大の用途は何ですか?
住宅用途は2026年の収益の56.7%を占めました。これは、住宅が電気機器の定期的な交換およびリノベーションを必要とするためです。この大きな設置基盤は、スイッチ・ソケット市場に幅広い需要基盤を与えています。しかしながら、インフラおよびユーティリティは、電化プロジェクトがより専門的な接続を必要とするため、より速い6.5%のCAGRで成長すると予測されています。
コネクテッド電気デバイスの成長を制限するものは何ですか?
材料コストの変動、断片化した各国規格、サイバーセキュリティ義務、および高度な製品の高い価格が普及を遅らせる可能性があります。これらの制約は、スイッチ・コンセント市場で複数の国にサービスを提供するメーカーの開発および認証作業を増加させます。したがって、調達計画とライフサイクルサポートは、コネクテッド製品のサプライヤーにとって重要な要素です。