
Marktgröße und Marktanteil für Schalter und Steckdosen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
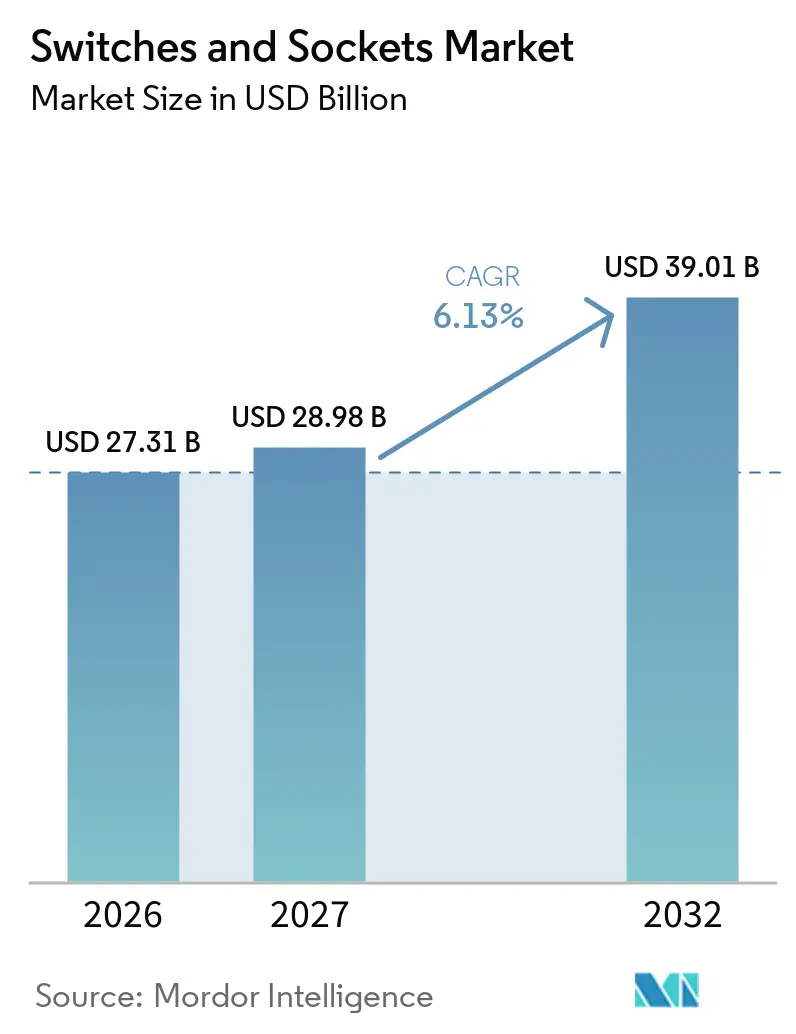
| Marktgröße (2027) | 28.98 Milliarden US-Dollar |
| Marktgröße (2032) | 39.01 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Schalter und Steckdosen von Mordor Intelligence
Der Markt für Schalter und Steckdosen wurde im Jahr 2026 auf 27,31 Milliarden USD geschätzt und soll von 28,98 Milliarden USD im Jahr 2027 auf 39,01 Milliarden USD im Jahr 2032 wachsen, bei einer CAGR von 6,13 % während des Prognosezeitraums (2027–2031). Der Markt für Schalter und Steckdosen bedient sowohl den Ersatzbedarf in bestehenden Gebäuden als auch die Anforderungen aus dem Neubau von Wohngebäuden, gewerblichen Projekten und öffentlicher Infrastruktur. Vernetzte Steuerungen, USB-C-Ladefunktionen und Energiemonitoring steigern den Wert ausgewählter Produkte, insbesondere dort, wo Renovierungsprogramme Upgrades gegenüber dem Austausch durch einfache Geräte bevorzugen. Die Nachfrage weitet sich zudem auf Rechenzentren, Standorte für die Elektrofahrzeugladung und Strominfrastruktur aus, wo die Anzahl der Anschlusspunkte und Schaltgeräte die konventioneller Gebäude übersteigt. Die Hersteller reagieren mit modularen Plattformen, die sich für Wohn-, Gastronomie-, Gewerbe- und Infrastrukturprojekte anpassen lassen. Materialkosten, lokale Normen und Cybersicherheitspflichten für vernetzte Geräte bleiben wichtige Einschränkungen für Margen und die Geschwindigkeit der Produkteinführung.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Schalter im Jahr 2026 einen Umsatzanteil von 36,2 %, während Dimmer und Lichtsteuerungsgeräte bis 2032 voraussichtlich mit einem CAGR von 6,9 % wachsen werden.
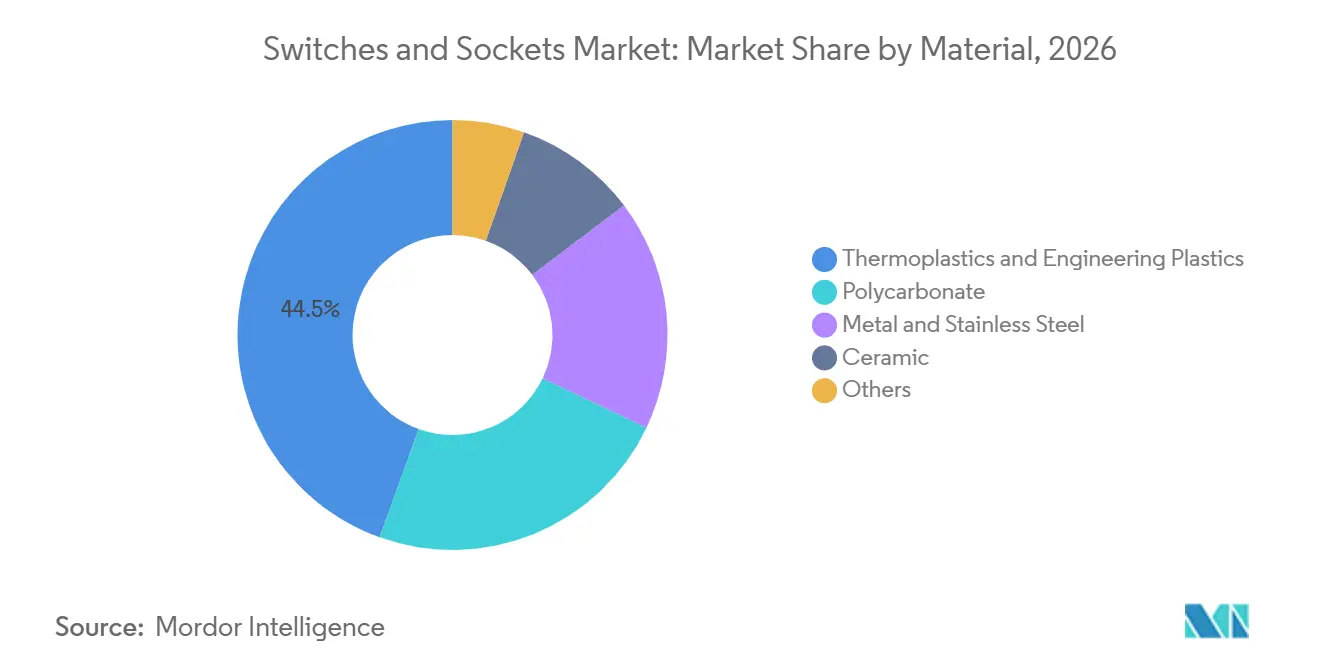
- Nach Material hielten Thermoplaste und technische Kunststoffe im Jahr 2026 einen Umsatzanteil von 44,5 %, während Polycarbonat bis 2032 voraussichtlich mit einem CAGR von 6,4 % wachsen wird.
- Nach Technologie hielten traditionelle und mechanische Geräte im Jahr 2026 einen Umsatzanteil von 57,3 %, während intelligente und vernetzte Geräte bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen werden.
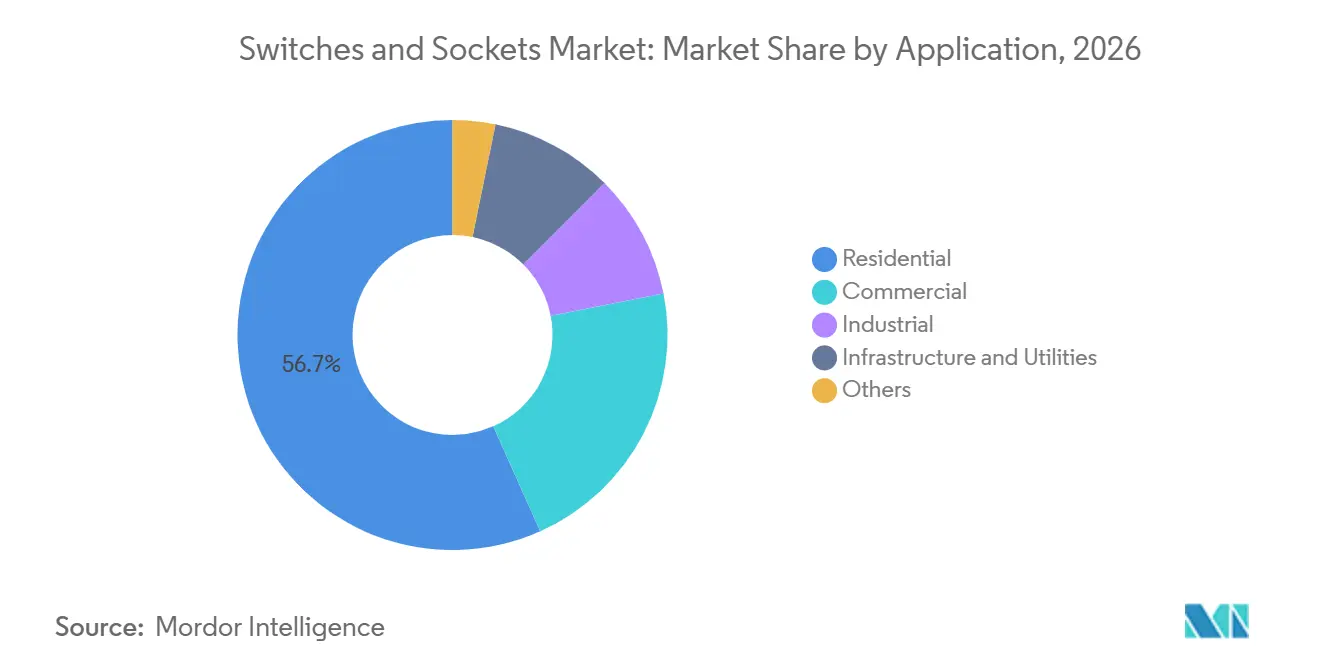
- Nach Anwendung hielten Wohnanwendungen im Jahr 2026 einen Umsatzanteil von 56,7 %, während Infrastruktur und Versorgungsunternehmen bis 2032 voraussichtlich mit einem CAGR von 6,5 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Umsatzanteil von 43,6 % und wird bis 2032 voraussichtlich mit einem CAGR von 7,1 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung von Smart-Home- und Gebäudeautomationslösungen | +1.80% | Global, konzentriert in Nordamerika, Europa und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Städtische Wohnbauaktivitäten und Renovierungszyklen | +1.40% | APAC als Kern, Ausstrahlungseffekte auf MEA und Südamerika | Mittelfristig (2–4 Jahre) |
| Elektrifizierung industrieller und gewerblicher Infrastruktur | +1.10% | Nordamerika, Europa, APAC | Mittelfristig (2–4 Jahre) |
| Matter-kompatible modulare Nachrüstungen und interoperable Ökosysteme | +0.90% | Nordamerika und EU, frühes Stadium in APAC | Kurzfristig (≤ 2 Jahre) |
| USB-C-Stromversorgung und Upgrades für energieüberwachende Steckdosen | +0.70% | Global, EU-mandatgesteuerte Beschleunigung | Kurzfristig (≤ 2 Jahre) |
| Strengere Normen für elektrische Sicherheit und Energieeffizienz | +0.50% | EU, Nordamerika, regulatorische Zentren in APAC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung von Smart-Home- und Gebäudeautomationslösungen
Die Einführung von Smart-Home-Lösungen verkürzt den Austauschzyklus für konventionelle Schalter im Markt für Schalter und Steckdosen. Intelligente Beleuchtung und Schaltung können als erster Verbindungspunkt in einem umfassenderen Heimautomationssystem fungieren. Dies schafft Nachfrage nach Produkten, die mit anderen zertifizierten Geräten zusammenarbeiten können, anstatt über geschlossene Systeme zu funktionieren. Hersteller, die vorzertifizierte vernetzte Module anbieten, können bei Kompatibilität, Design und Serviceunterstützung konkurrieren, anstatt nur über den Preis. Die Connectivity Standards Alliance veröffentlichte Matter 1.4.2 im Dezember 2025, wodurch der Anwendungsbereich des Standards auf Smart-Home-Energie- und Geräteverwaltungsfunktionen ausgeweitet wurde[1]. Derselbe Standard unterstützt eine größere installierte Gerätebasis und kann vernetztes Schalten in größeren Wohn- und Gewerbeprojekten praktischer machen.
Städtische Wohnbauaktivitäten und Renovierungszyklen
Bau- und Renovierungsaktivitäten unterstützen eine stetige Nachfrage nach einfachen und fortschrittlichen Installationsgeräten im Markt für Schalter und Steckdosen. Neue Häuser benötigen in jedem Zimmer Schalter und Steckdosen, während Renovierungsprojekte häufig sichtbare Abdeckplatten, Steckdosen und Steuerungen gemeinsam ersetzen. Energieorientierte Renovierungen können auch Dimmer, Zeitschaltuhren, energieüberwachende Steckdosen und vernetzte Geräte bevorzugen. Gebäude und Bauwesen machten 2025 37 % der globalen Kohlendioxidemissionen und fast 50 % der globalen Materialentnahme aus, was Energie- und Materialleistung im Mittelpunkt von Gebäudesanierungsprogrammen hält. Südostasiatische Märkte unterstützen auch die Premiumnachfrage, da Haushalte mehr für Innenausstattung und vernetzte Heimgeräte ausgeben. Diese Nachfrage kann weniger von Wohnungsfertigstellungen abhängig sein, da bestehende Häuser regelmäßige elektrische Upgrades benötigen.
Matter-kompatible modulare Nachrüstungen und interoperable Ökosysteme
Matter-kompatible Produkte unterstützen modulare Nachrüstungen, da Installateure Steuerungen ersetzen können, ohne das gesamte Elektrosystem neu zu gestalten. Der Markt für Schalter und Steckdosen profitiert, wenn Hausbesitzer oder Gebäudeverwalter vernetzte Produkte schrittweise hinzufügen können. Matter 1.4.2 fügte Unterstützung für umfassendere Energiemanagement-Anwendungsfälle hinzu, einschließlich Geräten für Wärmepumpen, EV-Laden und Hausbatterien. Die Spezifikation enthält auch Anforderungen zur Stärkung der Interoperabilität und Gerätesicherheit bei zertifizierten Produkten. Dies verringert das Risiko, dass Käufer an eine einzige proprietäre Plattform gebunden werden. Es verbessert auch den wirtschaftlichen Fall für modulare Schalter und Steckdosen, die während einer Renovierung aufgerüstet werden können, anstatt nur während eines vollständigen Bauprojekts.
USB-C-Stromversorgung und Upgrades für energieüberwachende Steckdosen
USB-C-Laden und Energieüberwachung steigern den funktionalen Wert von Wandsteckdosen. IEC 62680-1-2:2026 legt Anforderungen für USB-Stromversorgung fest, einschließlich des Betriebs mit erweitertem Leistungsbereich bis zu 240 W[2]. IEC 62680-1-3:2026 legt auch technische Anforderungen für USB-Typ-C-Kabel und -Steckverbinder fest. Diese Spezifikationen ermutigen Hersteller, Steckdosen mit integrierten USB-C-Modulen für Häuser, Hotels, Büros und öffentliche Räume zu entwickeln. Produkte, die aktuelle Ladestandards verwenden, können Ersatznachfrage unterstützen, wenn ältere Steckdosen die Benutzererwartungen nicht mehr erfüllen. Hersteller, die weiterhin auf USB-A-Produkte setzen, haben in Kategorien, die sich auf USB-C-Designs zubewegen, einen engeren Spielraum.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Kupfer, technischen Kunststoffen und elektronischen Komponenten | -0.90% | Global | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte nationale Stecker-, Steckdosen- und Installationsnormen | -0.60% | Global, am stärksten in MEA und Südamerika | Langfristig (≥ 4 Jahre) |
| Cybersicherheits- und Firmware-Support-Haftung bei vernetzten Geräten | -0.40% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Hohe Anschaffungskosten für intelligente und fortschrittliche Geräte | -0.50% | Entwicklungsländer in APAC und MEA | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Kupfer, technischen Kunststoffen und elektronischen Komponenten
Kupfer, technische Kunststoffe und elektronische Komponenten beeinflussen die Kostenbasis des Marktes für Schalter und Steckdosen. Kupfer ist besonders wichtig, da Schalter, Steckdosen und verwandte Verteilungsprodukte leitfähige Teile in erheblichem Umfang benötigen. Die United States Geological Survey berichtete, dass der Gebäudebau 42 % des Kupfer- und Kupferlegierungsproduktverbrauchs in den Vereinigten Staaten ausmachte, was den Zusammenhang zwischen Gebäudenachfrage und Kupferverbrauch zeigt[3]. Preisänderungen können die Margen von Herstellern verringern, die Vorleistungen auf Kurzzeitverträgen kaufen. Technische Kunststoffpreise können sich auch mit den Kosten für petrochemische Rohstoffe bewegen, was eine separate Druckquelle schafft. Unternehmen mit langfristigen Beschaffungsvereinbarungen, Materialexpertise oder integrierten Lieferketten sind besser positioniert, um diese Veränderungen zu bewältigen.
Fragmentierte nationale Stecker-, Steckdosen- und Installationsnormen
Nationale Normen bleiben eine langfristige Einschränkung für effiziente internationale Produkteinführungen. IEC TR 60083 dokumentiert die vielen Stecker- und Steckdosensysteme, die für Haushalts- und ähnliche Anwendungen in verschiedenen Ländern verwendet werden[4]. Jedes System kann unterschiedliche Formen, Nennwerte, Zertifizierungsunterlagen, Verpackungen und lokale Lagerbestände erfordern. Vernetzte Produkte stellen weitere Anforderungen, da Firmware, Funkeinstellungen, Spannungsgrenzen und Sicherheitsvorschriften je nach Markt unterschiedlich sein können. Diese Verpflichtungen erhöhen die Kosten für den gleichzeitigen Eintritt in mehrere Länder. Sie begünstigen auch Hersteller mit etablierten Zertifizierungsteams und breiten regionalen Vertriebsnetzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Dimmer und Beleuchtungssteuerungsgeräte führen intelligente Upgrades anDimmer und Lichtsteuerungsgeräte werden bis 2032 voraussichtlich mit einem CAGR von 6,9 % wachsen und sind damit die am schnellsten wachsende Produktkategorie im Markt für Schalter und Steckdosen. Ihr Wachstum folgt der Nachfrage nach Energiemanagement, Lichtsteuerung und vernetzten Heimfunktionen. Jeder Dimmer kann als Steuerpunkt innerhalb eines umfassenderen Automatisierungssystems dienen, was höhere durchschnittliche Verkaufspreise als bei einfachen mechanischen Produkten unterstützt. Schalter hielten im Jahr 2026 einen Anteil von 36,2 % am Marktvolumen für Schalter und Steckdosen, da sie in jedem Gebäudetyp unverzichtbar bleiben. Ihre Austauschfrequenz unterstützt zudem eine wiederkehrende Nachfrage in erschwinglichen, hochwertigen, Wohn- und Gewerbeimmobilien.
Steckdosen und Schalter-Steckdosen-Kombinationen bedienen eine hohe Ersatznachfrage. Kombinationseinheiten sind in dicht besiedelten städtischen Gebäuden relevant, wo eine effiziente Nutzung der Wandfläche wichtig ist. Spezialisierte und industrielle Steckdosen bedienen Rechenzentren, Krankenhäuser und die Schwerindustrie, wo Sicherheitsbewertungen und Verriegelungsfunktionen einen Aufpreis rechtfertigen können. Schneider Electric führte im August 2026 die Unica X-Reihe in 7 Märkten im asiatisch-pazifischen Raum und am Golf ein. Die modulare Plattform kombiniert Schalter, Steckdosen, USB-C-Laden, Dimmer und Kommunikationsmodule. Diese Art von Plattform reduziert die Produktkomplexität für Installateure und ermöglicht es einem Hersteller gleichzeitig, mehrere Funktionen über eine gemeinsame Designsprache anzubieten.
Nach Material:
Thermoplaste bleiben die Volumenbasis, während Polycarbonat fortschrittliche Gehäuse unterstütztThermoplaste und technische Kunststoffe hielten im Jahr 2026 einen Umsatzanteil von 44,5 %. Im Markt für Schalter und Steckdosen spiegelt ihre Position Kosteneffizienz, etablierte Spritzgussverfahren und die Eignung für hochvolumige Wohn- und leichte Gewerbeprodukte wider. Polycarbonat wird bis 2032 voraussichtlich mit einem CAGR von 6,4 % wachsen. Es unterstützt die Nachfrage nach flammhemmenden und dimensionsstabilen Gehäusen, die elektronische Komponenten aufnehmen können. Das Material eignet sich auch für schlankere Schalterplatten und hochwertige Oberflächen, die in höherwertigen Wohn- und Hotelprojekten eingesetzt werden.
Produkte aus Metall und Edelstahl bedienen Premiumprojekte, darunter Hotels und Gewerberäume, bei denen die Oberflächenqualität ein wichtiger Kaufentscheidungsfaktor ist. Keramik bleibt relevant für die Renovierung historischer Häuser und designorientierte Anwendungen, insbesondere dort, wo traditionelle Innenräume erhalten werden. ABB brachte 2024 seine SAGA-Schalterreihe mit Covestros Makrolon RE bio-zirkulärem Polycarbonat auf den Markt. ABB erklärte, dass die Materialänderung bis 2030 jährliche Kohlendioxideinsparungen von 400 Tonnen ermöglichen könnte. Die Markteinführung zeigt, wie die Materialauswahl sowohl technische Leistung als auch beschaffungsbezogene Nachhaltigkeitsanforderungen unterstützen kann.
Nach Technologie:
Intelligente und vernetzte Geräte zeigen das stärkste WachstumIntelligente und vernetzte Geräte werden bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen. Dies ist die höchste Technologiewachstumsrate im Markt für Schalter und Steckdosen. Vernetzte Produkte unterstützen Fernsteuerung, Zeitplanung, Energieüberwachung und die Integration in Heim- und Gebäudeautomatisierungssysteme. Traditionelle und mechanische Geräte hielten im Jahr 2026 einen Umsatzanteil von 57,3 %. Ihre große Basis spiegelt den installierten Bestand in Entwicklungsmärkten und die Preisanforderungen erschwinglicher Wohnbauprojekte wider.
Elektronisch programmierbare Produkte nehmen die Mittelposition zwischen mechanischen und vollständig vernetzten Produkten ein. Sie bieten Zeit- und Steuerfunktionen, die für gewerbliche und leicht industrielle Nutzer attraktiv sind, ohne ein umfassenderes intelligentes Ökosystem zu erfordern. Drahtlose Geräte sind bei Nachrüstprojekten relevant, bei denen neue Kabelwege nicht praktikabel sind. Matter 1.4.2 stärkte die Sicherheits- und Interoperabilitätsanforderungen für zertifizierte intelligente Geräte. Diese Anforderungen können die Unsicherheit für Facility-Manager verringern, die vernetzte Steuerungen in Betracht ziehen. Sie erhöhen auch die Entwicklungs- und Konformitätsschwelle für Lieferanten, die in diesen Teil des Marktes für Schalter und Steckdosen eintreten möchten.
Nach Anwendung:
Wohngebäudeskala und Infrastrukturnachfrage unterstützen unterschiedliche AnforderungenWohnanwendungen hielten im Jahr 2026 einen Anteil von 56,7 % am Marktvolumen für Schalter und Steckdosen. Das Segment profitiert von der großen globalen Wohnungsbasis und dem regelmäßigen Austausch verschlissener, veralteter oder optisch nicht mehr zeitgemäßer Geräte. Dies verleiht dem Markt für Schalter und Steckdosen eine stabile Nachfragebasis für Standardprodukte. Einfache mechanische Produkte bleiben in diesem Segment wichtig, während vernetzte Lichtsteuerungen und USB-C-Steckdosen einen Premiumweg eröffnen. Infrastruktur und Versorgungsunternehmen werden bis 2032 voraussichtlich mit einem CAGR von 6,5 % wachsen. Das Segment erfordert spezialisierte Steckdosen, gemessene Anschlüsse und robuste Schaltsysteme für Stromversorgungsumgebungen.
Rechenzentren, Netzprojekte und Standorte für das Laden von Elektrofahrzeugen erhöhen den Bedarf an zuverlässigen elektrischen Verbindungen auf mehreren Ebenen der Stromversorgungskette. Diese Nachfrage unterscheidet sich vom Haushaltsaustausch, da Leistung, Betriebszeit und Sicherheitszertifizierungen ein größeres Gewicht haben. Die gewerbliche Nachfrage wird durch Renovierungszyklen in Büros, Einzelhandel und Hotels gestützt. Hotelprojekte sind besonders empfänglich für integrierte Steuerungen, da Beleuchtungs- und Ladefunktionen auf Zimmerebene das Gästeerlebnis beeinflussen können. Die Schalter- und Steckdosenindustrie bedient daher eine breite Basis an Standardprodukten und adressiert gleichzeitig speziellere Anforderungen in Infrastrukturprojekten.
Geografische Analyse
APAC-Markt für Schalter und Steckdosen
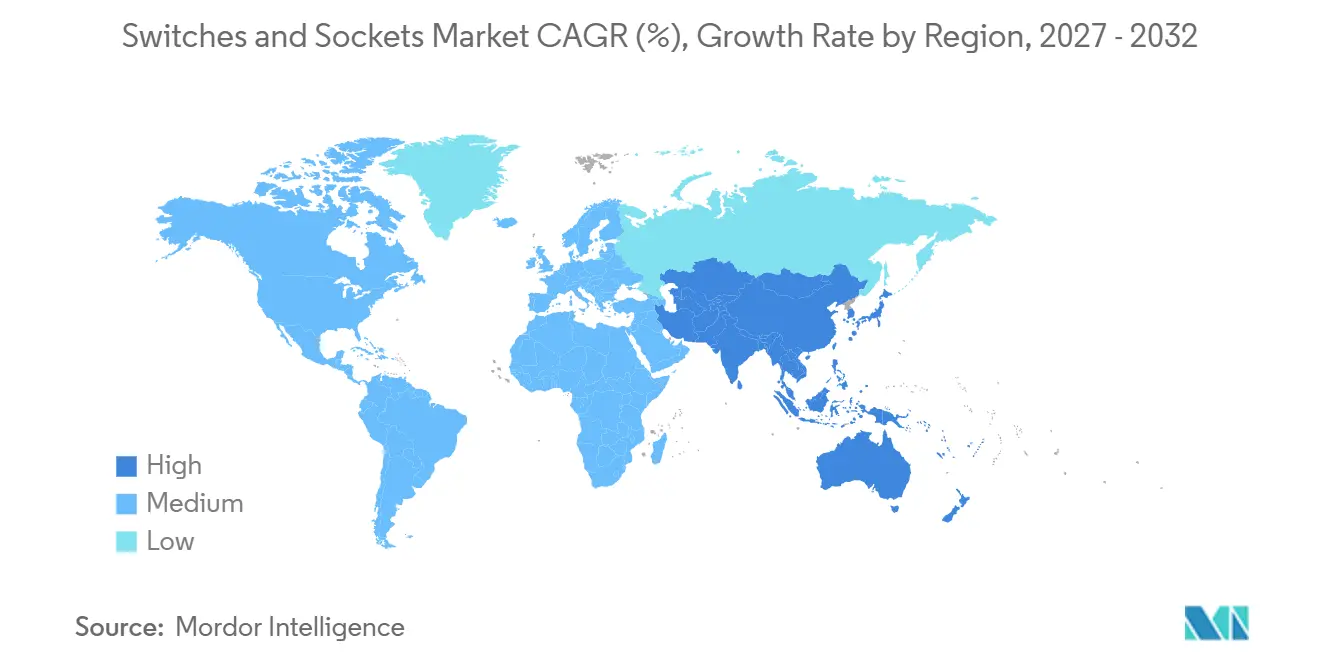
Asien-Pazifik hielt im Jahr 2025 einen Umsatzanteil von 43,6 % und wird voraussichtlich bis 2032 mit einem CAGR von 7,1 % wachsen. Die Region vereint eine große Produktionsbasis mit einer starken Nachfrage aus dem Wohnungsbau, der Stadtentwicklung und der Verbreitung von Smart-Home-Lösungen. China bleibt bedeutend aufgrund seiner großen inländischen Basis an Elektrogeräten und der anhaltenden Renovierungsaktivitäten. Indiens Baupipeline und Smart-City-Programme stützen die Nachfrage nach elektrischen Produkten für Wohn-, Gewerbe- und öffentliche Bereiche. Japans alternde Bevölkerung erzeugt eine Nachfrage nach barrierefreien Bedienelementen und Hausautomatisierungsfunktionen. Diese unterschiedlichen Nachfragemuster ermöglichen es dem Markt für Schalter und Steckdosen, sowohl hochvolumige Basisgeräte als auch höherwertige vernetzte Produkte in der gesamten Region zu bedienen.
Markt für Schalter und Steckdosen in Nordamerika und Europa
Nordamerika und Europa bleiben für technologiegetriebene Modernisierungen bedeutend. In diesen Regionen können intelligente Steuerungen, USB-C-Ladeanschlüsse und Steckdosen mit Energieüberwachung das Umsatzwachstum unterstützen, selbst wenn der Neubau schwächer ausfällt. IEC-USB-C-Spezifikationen bieten Herstellern einen gemeinsamen technischen Referenzpunkt für kompatible Ladeprodukte. Renovierungsaktivitäten sind daher für die Marktgröße für Schalter und Steckdosen im Bestand älterer Gebäude von Bedeutung. Käufer in diesen Regionen legen zudem größeren Wert auf Zertifizierung, Designqualität und Kompatibilität mit Smart-Plattformen. Diese Bedingungen begünstigen etablierte Anbieter, die Installationskanäle und Produktaktualisierungen langfristig unterstützen können.
Markt für Schalter und Steckdosen in MEA und Südamerika
Südamerika sowie der Nahe Osten und Afrika haben langfristige Bedeutung für das Volumenwachstum im Markt für Schalter und Steckdosen. Brasiliens Verwendung des nationalen Steckernormsystems IEC 60906-1 Typ N bietet einen klareren Konformitätspfad als fragmentiertere Normierungsumgebungen. Saudi-Arabien und die Vereinigten Arabischen Emirate investieren in Smart-City-, Tourismus-, Gastgewerbe- und Gewerbeprojekte, die hochwertige Elektroinstallationsprodukte erfordern. Legrand identifizierte den Asien-Golf-Korridor als strategischen Schwerpunkt auf seinem Capital Markets Day im September 2026. Die Elektrifizierung und das Stadtwachstum in Afrika erweitern ebenfalls die potenzielle installierte Basis für formelle Elektrogeräte. Lokale Normen, Erschwinglichkeit und Händlerabdeckung werden weiterhin das Tempo bestimmen, in dem dieses Potenzial zu Umsätzen wird.
Wettbewerbslandschaft
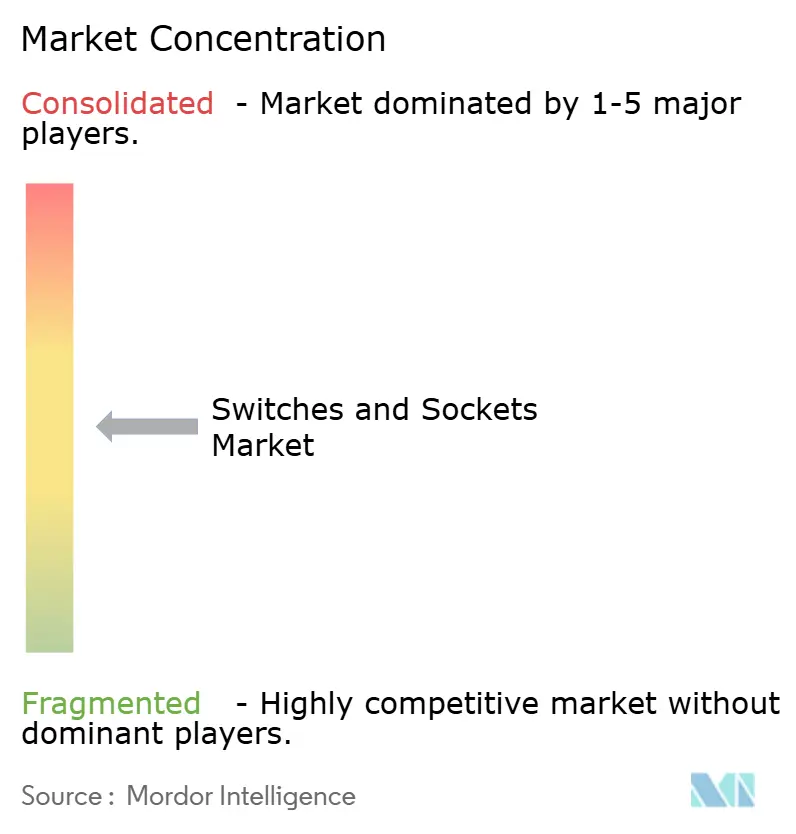
Der Markt für Schalter und Steckdosen hat ein moderat konsolidiertes Premiumsegment und ein fragmentiertes mittleres Marktsegment. Schneider Electric, Legrand, ABB, Siemens und Hubbell konkurrieren durch Produktdesign, Zertifizierungsabdeckung, Kompatibilität mit vernetzten Geräten und Vertriebszugang. Regionale Spezialisten und chinesische Volumenhersteller konkurrieren stärker über den Preis und den Zugang zum heimischen Markt. Die Produktentwicklung konzentriert sich zunehmend auf intelligente Plattformen, den Strombedarf von Rechenzentren und modulare Systeme. Dieser Ansatz ermöglicht es Lieferanten, von einfachen Installationsgeräten in breitere Elektro- und Gebäudesteuerungskategorien zu expandieren. Die Branche für Schalter und Steckdosen bleibt wettbewerbsintensiv, da Käufer zwischen etablierten globalen Marken und kostengünstigeren lokalen Alternativen wählen können.
Legrand schloss 2025 7 Akquisitionen ab, darunter Cogelec und Avtron Power Solutions. Das Unternehmen erwarb im Februar 2026 Kratos Industries und investierte in Accelsius, wodurch seine Position in den Bereichen Rechenzentrumsstrom und -kühlung ausgebaut wurde. Hubbell unterzeichnete im Mai 2026 eine endgültige Vereinbarung zur Übernahme von NSI Industries für 3 Milliarden USD in bar. NSI liefert mehr als 15.000 Markenelektroprodukte an über 2.000 nordamerikanische Händler. Diese Transaktionen zeigen einen Vorstoß in Richtung breiterer Produktportfolios und stärkerem Zugang zu infrastrukturbezogenen Kanälen.
Lutron erwarb im Juni 2025 Orluna LED Technologies und im Februar 2026 Tanury Industries und erweiterte damit seine Reichweite bei Leuchten und Premium-Oberflächen. Schneider Electrics Unica X-Markteinführung im August 2026 in 7 Märkten zeigt, wie koordinierte regionale Produkteinführungen die Premiumpositionierung unterstützen können. ABB hat die Elektrifizierung von KI-Rechenzentren als Prioritätsbereich für sein Elektrifizierungsgeschäft identifiziert. Matter-Zertifizierungsanforderungen begünstigen auch Lieferanten, die Sicherheits- und Compliance-Ressourcen über Produktlebenszyklen hinweg aufrechterhalten können. Diese Bedingungen erschweren es kleineren Lieferanten, gleichzeitig in mehreren Märkten ein glaubwürdiges Angebot für vernetzte Geräte aufzubauen.
Marktführer in der Branche für Schalter und Steckdosen
-
Schneider Electric SE
-
Legrand SA
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Schalter und Steckdosen Unternehmen in diesem Bericht
- ABB Ltd.
- Albrecht Jung GmbH & Co. KG
- Eaton Corporation plc
- Feidiao Electrical Co., Ltd.
- GEWISS S.p.A.
- Gira Giersiepen GmbH & Co. KG
- Hager SE
- Havells India Limited
- Hubbell Incorporated
- Legrand SA
- Leviton Manufacturing Co., Inc.
- Lutron Electronics Co., Inc.
- MENNEKES Elektrotechnik GmbH & Co. KG
- Panasonic Holdings Corporation
- Schneider Electric SE
- Siemens AG
- Simon, S.A.
- T&J Electric Co., Ltd.
- Vimar S.p.A.
- Zhejiang CHINT Electrics Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Schalter und Steckdosen
- September 2026: Legrand veranstaltete seinen Capital Markets Day in Singapur parallel zur Data Centre World Asia und präsentierte aktualisierte Ambitionen für 2030 mit einem spezifischen Fokus auf Rechenzentrums-Infrastrukturtechnologie, wobei der Asien-Golf-Korridor als nächste prioritäre Wachstumsachse des Unternehmens hervorgehoben wurde.
- Mai 2026: Hubbell Incorporated unterzeichnete eine endgültige Vereinbarung zur Übernahme von NSI Industries für 3 Milliarden USD in bar. NSI liefert mehr als 15.000 Markenelektroprodukte an über 2.000 nordamerikanische Händler.
- April 2026: Schneider Electric führte die Unica X Premium-Edelstahl-Schalter- und Steckdosenreihe in Indien, der Golfregion, Hongkong, Malaysia, Singapur, Vietnam und Thailand ein. Die nach IEC und BS zertifizierte Plattform, die auf über 20.000 Schaltbetätigungen und 18.000 Steckdoseneinsteckungen getestet wurde, integriert Schalter, Steckdosen, USB-C-Laden, Dimmer und Kommunikationsmodule in einem modularen Abdeckplattenssystem, das für Premium-Wohn-, Gastronomie- und Gewerbeanwendungen konzipiert ist.
- Februar 2026: Legrand erwarb Kratos Industries, einen Hersteller von Niederspannungsschaltanlagen und Mittelspannungsschaltanlagen für Rechenzentrums-Grauflächen und industrielle Anwendungen, und beteiligte sich an der Series-B-Runde von Accelsius zur Weiterentwicklung der zweiphasigen Direktchip-Flüssigkühlung für KI-Fabrik-Anwendungen.
Globaler Berichtsumfang für den Markt für Schalter und Steckdosen
Der Markt für Schalter und Steckdosen umfasst die Herstellung und den Verkauf von elektrischen Schaltern, Steckdosen sowie verwandten Kombinationen und spezialisierten Varianten, die hauptsächlich zur elektrischen Leistungssteuerung und -verbindung in Wohn-, Gewerbe- und Industrieanwendungen eingesetzt werden.
Der Markt für Schalter und Steckdosen ist nach Produkttyp, Material, Technologie, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Schalter, Steckdosen, Schalter-Steckdosen-Kombinationen, Dimmer und industrielle Steckdosen unterteilt. Nach Material ist der Markt in Thermoplaste, Polycarbonat, Metall und Keramik unterteilt. Nach Technologie ist der Markt in traditionell, elektronisch, intelligent und vernetzt sowie drahtlos unterteilt. Nach Anwendung ist der Markt in Wohnbereich, Gewerbe, Industrie und Infrastruktur unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Schalter und Steckdosen in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Schalter |
| Steckdosen |
| Schalter-Steckdosen-Kombinationen |
| Dimmer und Beleuchtungssteuerungsgeräte |
| Spezialisierte und industrielle Steckdosen |
| Thermoplaste und technische Kunststoffe |
| Polycarbonat |
| Metall und Edelstahl |
| Keramik |
| Sonstige |
| Traditionell und mechanisch |
| Elektronisch |
| Intelligent und vernetzt |
| Drahtlos |
| Sonstige |
| Wohnbereich |
| Gewerbe |
| Industrie |
| Infrastruktur und Versorgungsunternehmen |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Schalter | |
| Steckdosen | ||
| Schalter-Steckdosen-Kombinationen | ||
| Dimmer und Beleuchtungssteuerungsgeräte | ||
| Spezialisierte und industrielle Steckdosen | ||
| Nach Material | Thermoplaste und technische Kunststoffe | |
| Polycarbonat | ||
| Metall und Edelstahl | ||
| Keramik | ||
| Sonstige | ||
| Nach Technologie | Traditionell und mechanisch | |
| Elektronisch | ||
| Intelligent und vernetzt | ||
| Drahtlos | ||
| Sonstige | ||
| Nach Anwendung | Wohnbereich | |
| Gewerbe | ||
| Industrie | ||
| Infrastruktur und Versorgungsunternehmen | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der globale Markt für Schalter und Steckdosen bis 2032 erreichen?
Der Markt soll bis 2032 einen Wert von 39,01 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 6,13 % wachsen.
Welche Produktkategorie wächst bis 2032 am schnellsten?
Dimmer und Beleuchtungssteuerungsgeräte sollen mit einer CAGR von 6,9 % das schnellste Produktwachstum verzeichnen. Ihre Rolle im Energiemanagement und in der vernetzten Beleuchtung unterstützt Produkt-Upgrades im Markt für Schalter und Steckdosen. Diese Produkte bieten auch einen praktischen Weg von einfachen mechanischen Steuerungen zu einem umfassenderen Automationssystem, ohne jedes Gerät in einem Gebäude austauschen zu müssen.
Warum gewinnen intelligente Schalter und Steckdosen an Verbreitung?
Intelligente Geräte unterstützen Fernsteuerung, Zeitplanung, Energieüberwachung und Verbindung mit umfassenderen Heim- und Gebäudeautomationssystemen. Interoperabilitätsstandards machen den Markt für Schalter und Steckdosen auch für Käufer zugänglicher, die möchten, dass Geräte über mehrere Marken hinweg funktionieren. Dies unterstützt schrittweise Renovierungsentscheidungen in Häusern, Gastgewerbebetrieben, Büros und anderen Standorten, wo eine vollständige Neuverkabelung nicht bevorzugt wird.
Welche Region führt die Nachfrage nach Schaltern und Steckdosen an?
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Umsatzanteil von 43,6 % und wird bis 2032 voraussichtlich mit einem CAGR von 7,1 % wachsen. Wohnungsbau, Stadtentwicklung und die zunehmende Verbreitung von Smart-Home-Lösungen stützen die Position der Region im Markt für Schalter und Steckdosen. Die Region vereint sowohl eine hohe Nachfrage nach Einstiegsprodukten als auch eine Premiumnachfrage nach vernetzten und modularen Produkten.
Was ist die größte Anwendung für Installationsgeräte?
Wohnanwendungen hielten im Jahr 2026 einen Umsatzanteil von 56,7 %, da Haushalte einen regelmäßigen Austausch und die Renovierung von Elektrogeräten erfordern. Diese große installierte Basis verleiht dem Markt für Schalter und Steckdosen ein breites Nachfragefundament. Infrastruktur und Versorgungsunternehmen werden jedoch mit dem höheren CAGR von 6,5 % wachsen, da Elektrifizierungsprojekte speziellere Anschlüsse erfordern.
Was begrenzt das Wachstum bei vernetzten Elektrogeräten?
Materialkosten-Volatilität, fragmentierte nationale Normen, Cybersicherheitspflichten und der höhere Preis fortschrittlicher Produkte können die Einführung verlangsamen. Diese Einschränkungen erhöhen den Entwicklungs- und Zertifizierungsaufwand für Hersteller, die mehrere Länder im Markt für Schalter und Steckdosen bedienen. Beschaffungspläne und Lebenszyklusunterstützung sind daher wichtige Faktoren für Lieferanten vernetzter Produkte.