
Tamanho e Participação do Mercado de Produtos de Batata-Doce
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
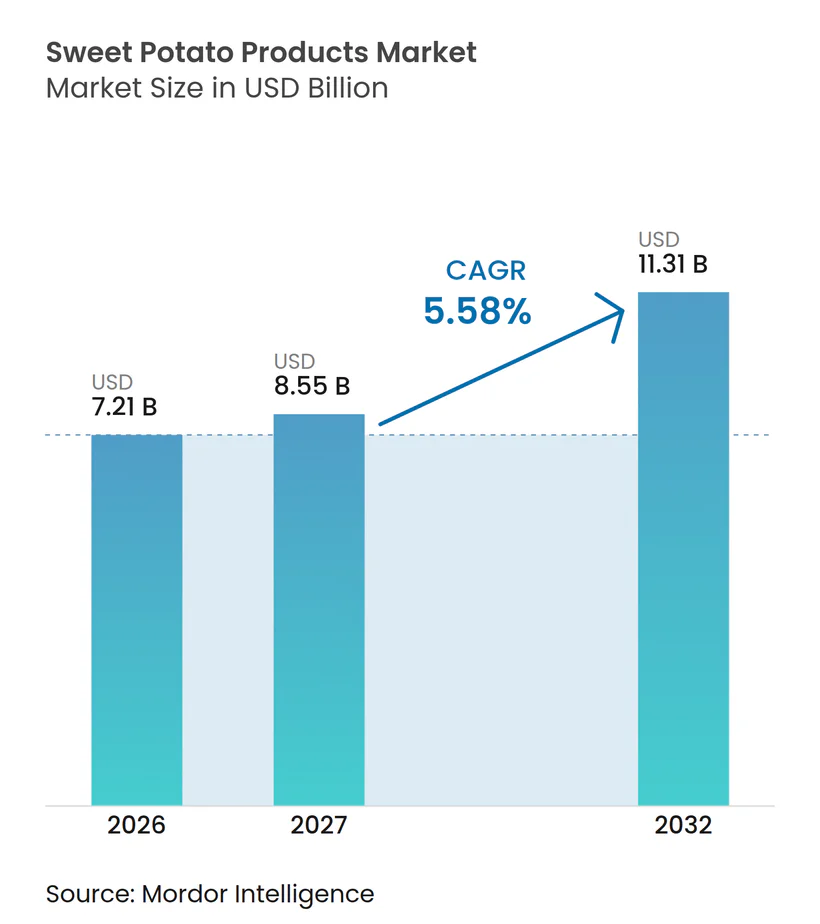
| Tamanho do Mercado (2027) | 8.55 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.31 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.58 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Produtos de Batata-Doce por Mordor Intelligence
O tamanho do mercado de produtos de batata-doce deve crescer de 7,21 bilhões de USD em 2026 para 8,55 bilhões de USD em 2027, com previsão de atingir 11,31 bilhões de USD até 2032, a um CAGR de 5,58% no período de 2027 a 2032. A crescente demanda por fatias congeladas de batata-doce, chips, snacks, farinha e purê nos segmentos de varejo, serviços de alimentação e alimentos embalados impulsiona o crescimento do mercado. A crescente preferência dos consumidores por alimentos nutritivos amplia ainda mais o apelo dos produtos à base de batata-doce, enquanto a expansão das capacidades de produção e processamento cria oportunidades para inovação de produtos e agregação de valor. Os avanços nas práticas de armazenamento e processamento também melhoram a qualidade dos produtos, a confiabilidade do fornecimento e a variedade de aplicações como ingrediente.
Principais Conclusões do Relatório
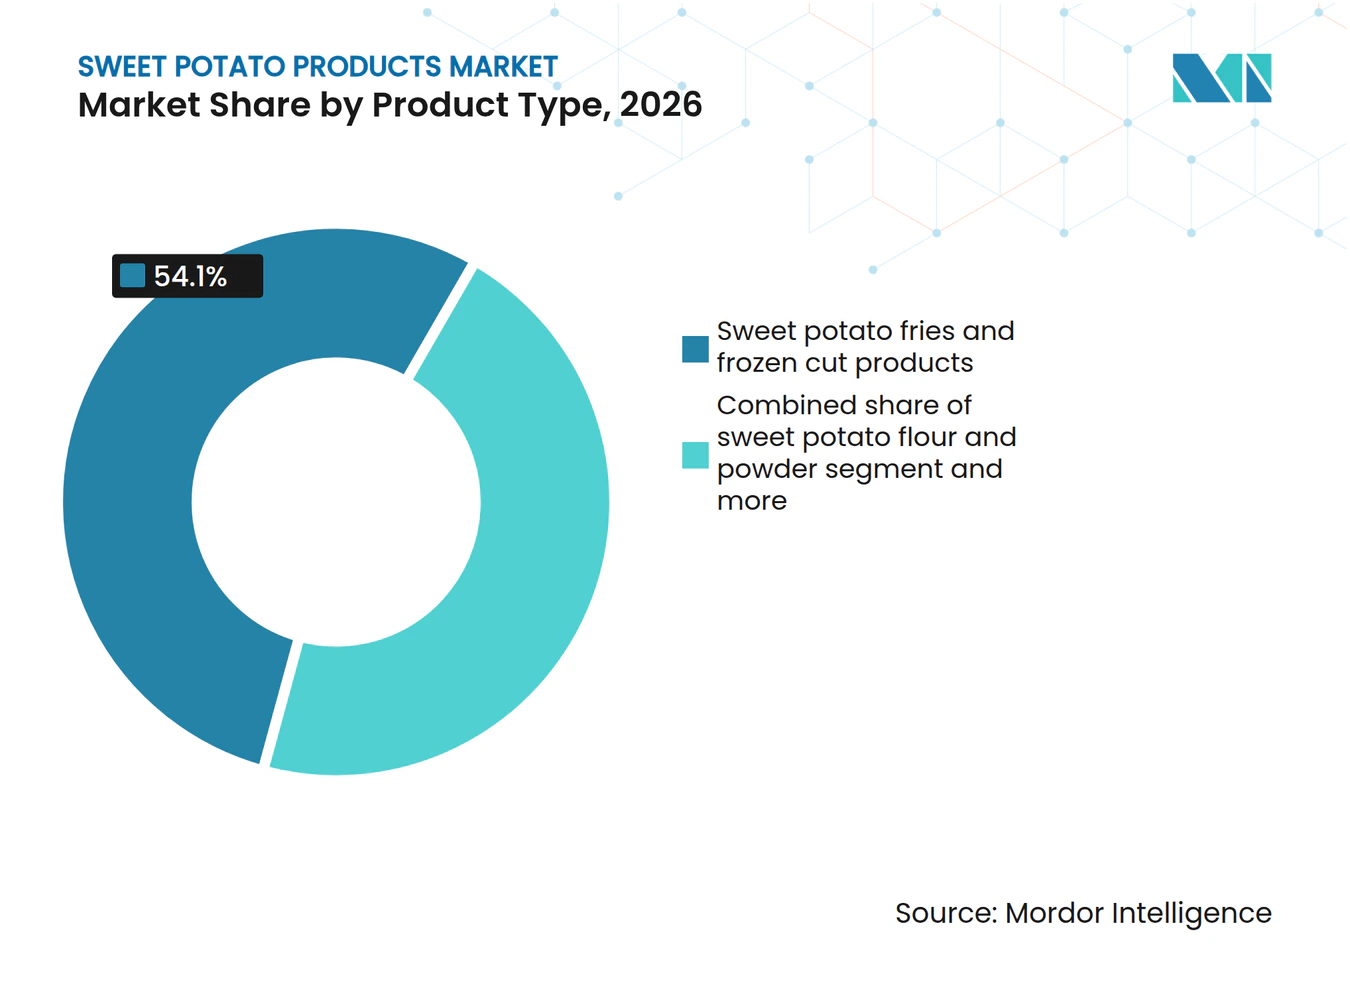
- Por tipo de produto, as batatas-doces fritas e os produtos congelados em fatias detinham 54,01% da participação do mercado de produtos de batata-doce em 2026, enquanto a farinha e o pó de batata-doce têm previsão de crescer a um CAGR de 6,21% de 2027 a 2032.
- Por natureza, o segmento convencional detinha 72,21% do mercado de produtos de batata-doce em 2026, enquanto o orgânico tem previsão de crescer a um CAGR de 7,21% de 2027 a 2032.
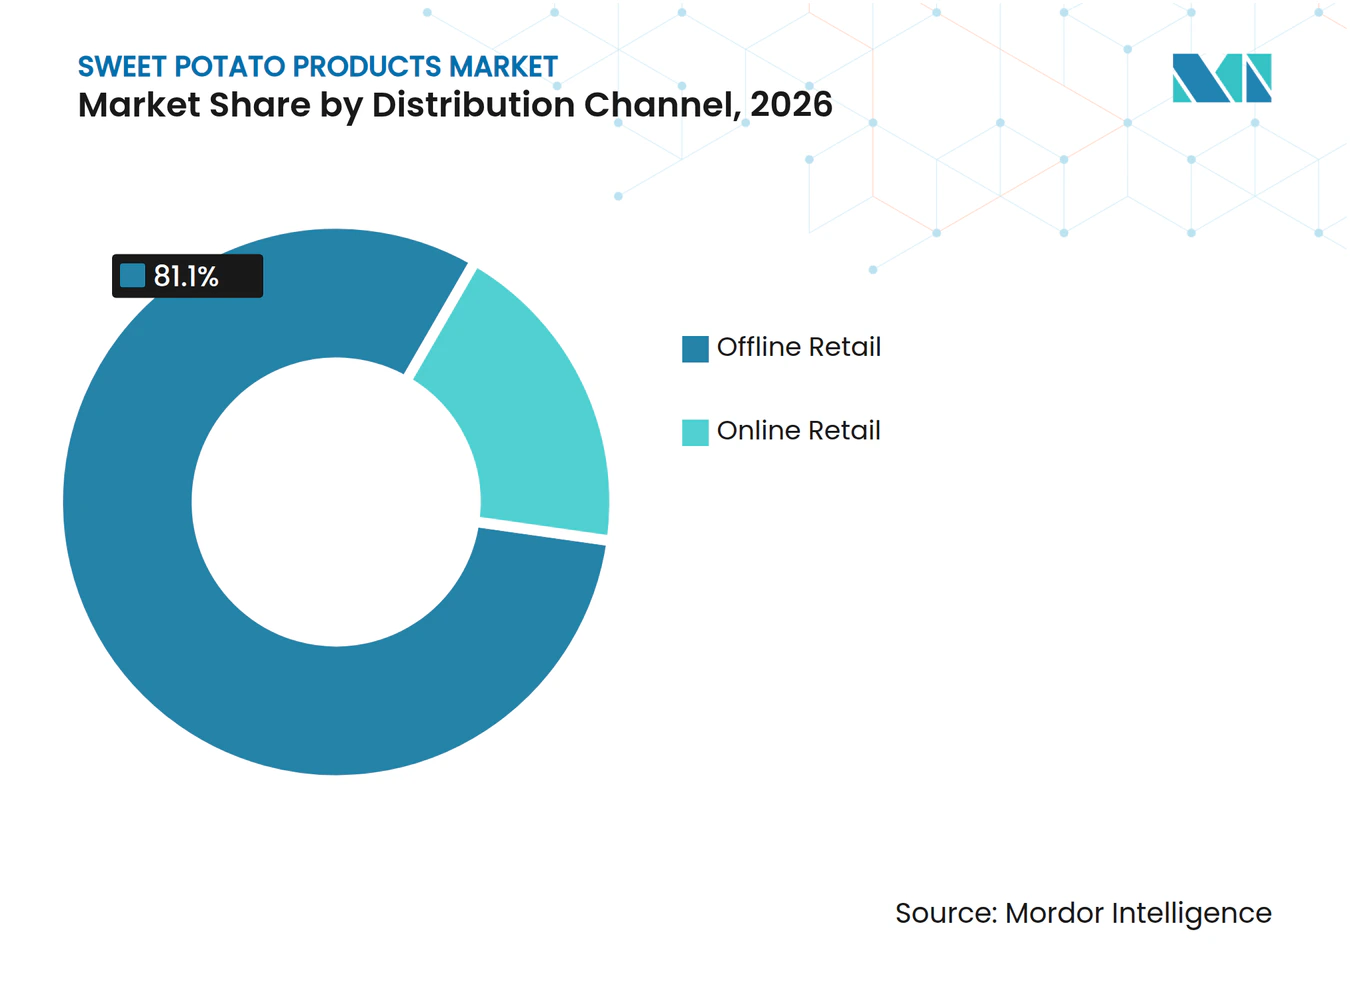
- Por canal de distribuição, o varejo físico detinha 81,11% do mercado de produtos de batata-doce em 2026, enquanto o varejo online tem previsão de crescer a um CAGR de 9,12% de 2027 a 2032.
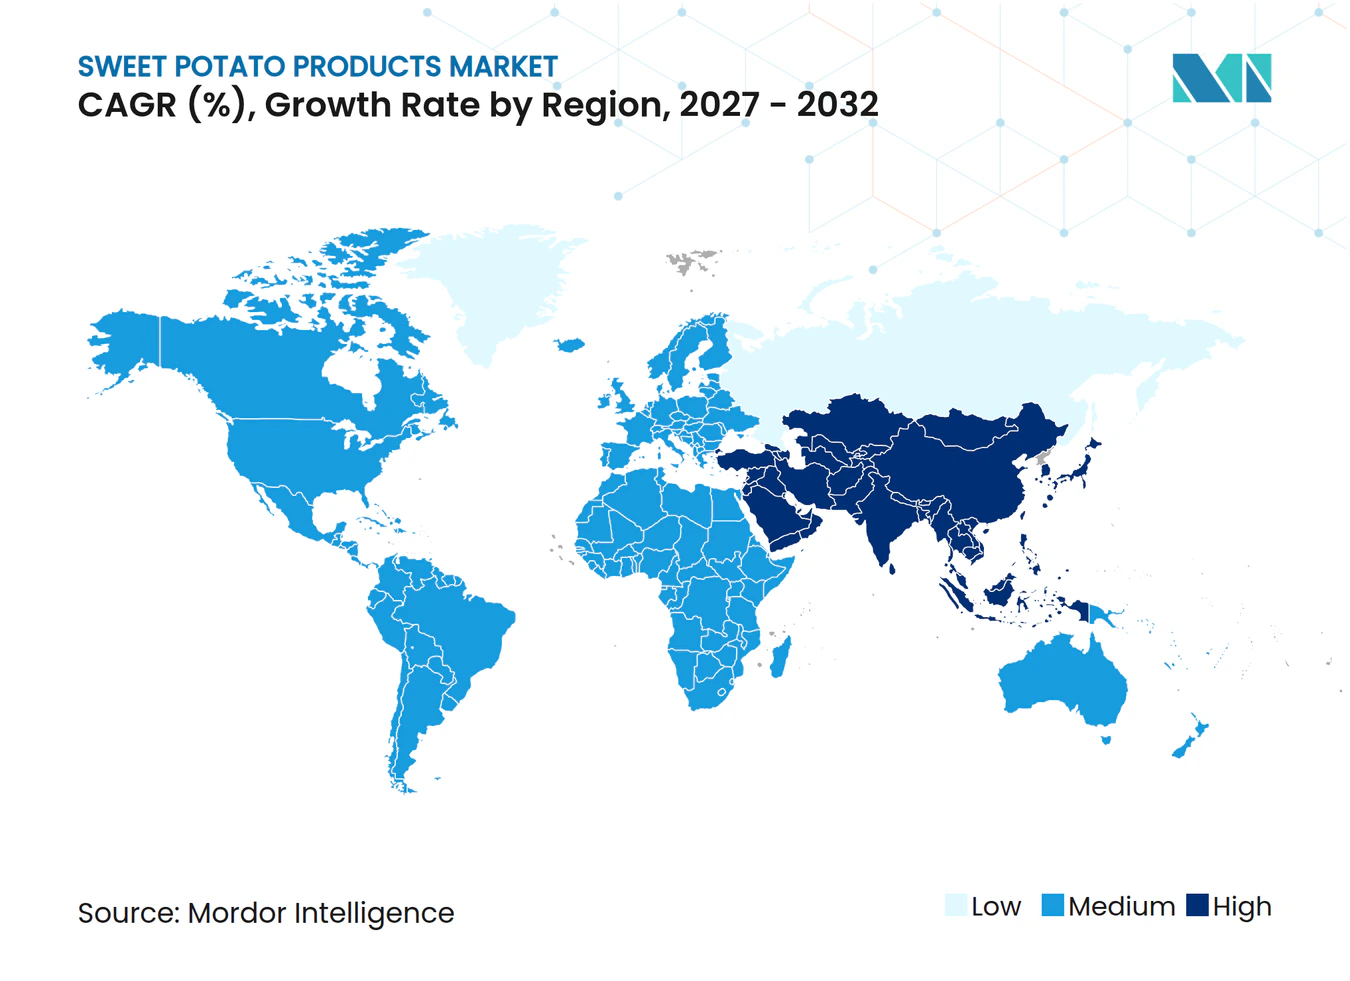
- Por geografia, a América do Norte detinha 34,22% do mercado de produtos de batata-doce em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 7,81% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente preferência dos consumidores por produtos de batata-doce ricos em nutrientes | +1.2% | Global | Curto prazo (≤ 2 anos) |
| Aumento do interesse dos consumidores em produtos nutritivos de batata-doce | +0.9% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Uso crescente de purê de batata-doce com longa vida útil | +0.7% | América do Norte, Europa | Médio prazo (2 a 4 anos) |
| Inovação de produtos em fatias, coberturas e sabores de batata-doce | +0.5% | Sul da Ásia, África Subsaariana | Médio prazo (2 a 4 anos) |
| Aumento da demanda de serviços de alimentação por batatas-doces fritas e acompanhamentos | +0.8% | América do Norte, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescente demanda por produtos de batata-doce com valor agregado | +0.6% | América do Norte, Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Preferência dos Consumidores por Produtos de Batata-Doce Ricos em Nutrientes
O crescente interesse dos consumidores por produtos alimentares convenientes e com valor agregado está impulsionando a demanda por produtos de batata-doce processados, incluindo farinha e chips congelados. Por exemplo, em novembro de 2025, de acordo com um estudo da Biblioteca Nacional de Medicina na Região Volta de Gana, 37% dos entrevistados preferiram farinha de batata-doce, enquanto 32,3% preferiram chips congelados de batata-doce entre os produtos de batata-doce processados [1]. Esses resultados indicam demanda por diversos formatos de batata-doce processada entre a população pesquisada e destacam oportunidades para diversificação de produtos no mercado.
Aumento do Interesse dos Consumidores em Produtos Nutritivos de Batata-Doce
As preferências dos consumidores por sabor, frescor, vida útil e atributos nutricionais estão impulsionando o interesse em produtos de batata-doce processados. Por exemplo, em outubro de 2025, um estudo com 50 domicílios nas regiões de Shinyanga e Mwanza, na Tanzânia, constatou que 95% dos entrevistados citaram o sabor, 85,8% citaram a vida útil e 80,8% citaram o frescor como fatores que influenciam o consumo de produtos de batata-doce processados. Além disso, 51% dos entrevistados identificaram a embalagem atraente como um fator de influência [2]. Enquanto isso, o Conselho Indiano de Pesquisa Agrícola (ICAR) destacou o potencial da farinha de batata-doce biofortificada no desenvolvimento de produtos alimentares com perfis nutricionais distintos.
Uso Crescente de Purê de Batata-Doce com Longa Vida Útil
O purê de batata-doce de polpa laranja (BDPL) com longa vida útil cria oportunidades para expandir o uso de produtos de batata-doce no processamento comercial de alimentos. Por exemplo, o Centro Internacional da Batata (CIP) relata que sua tecnologia de processamento por micro-ondas e embalagem asséptica pode preservar o purê de batata-doce de polpa laranja por mais de um ano em temperaturas ambiente. O CIP também relata que, em testes, o produto com longa vida útil alcançou percepção de frescor, aceitabilidade e intenção de compra comparáveis às do purê refrigerado e pasteurizado. Além disso, em março de 2025, o CIP documentou agroprocessadores no norte de Gana utilizando purê de BDPL para substituir 30 a 60% da farinha de trigo importada em produtos como pão, bolos, biscoitos e granola [3].
Inovação de Produtos em Fatias, Coberturas e Sabores de Batata-Doce
A inovação de produtos está expandindo o uso da batata-doce além dos acompanhamentos convencionais para incluir batatas fritas temperadas, produtos com cobertura, snacks e alimentos para o café da manhã. Os fabricantes estão desenvolvendo produtos com temperos, coberturas e formatos de preparo diferenciados para atender às preferências em evolução dos consumidores por conveniência, variedade de sabores e alternativas mais saudáveis. A demanda dos serviços de alimentação por combinações de sabores marcantes, texturas diversas e molhos complementares cria oportunidades para diferenciar batatas-doces fritas e acompanhamentos em restaurantes de serviço rápido, restaurantes casuais e outros formatos de serviços de alimentação. Em alimentos embalados, os fabricantes podem incorporar ingredientes de batata-doce em granola, snacks e outros produtos com valor agregado, expandindo suas aplicações nos mercados de serviços de alimentação e varejo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Perecibilidade e requisitos de armazenamento específicos por cultivar | -0.8% | Global, intensificado na Ásia-Pacífico e no Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Inconsistências na textura e na qualidade de cozimento entre as variedades de batata-doce | -0.3% | Global | Médio prazo (2 a 4 anos) |
| Altos custos de processamento, certificação e distribuição com controle de temperatura | -0.6% | Mercados emergentes | Médio prazo (2 a 4 anos) |
| Concorrência de amidos alternativos, farinhas e produtos de snacks convencionais | -0.5% | Global | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Perecibilidade e Requisitos de Armazenamento Específicos por Cultivar
Os produtos de batata-doce exigem manuseio e armazenamento pós-colheita cuidadosos para manter a qualidade das raízes e garantir um fornecimento confiável para o processamento. A cura requer condições controladas de temperatura e umidade, enquanto atrasos no manuseio podem reduzir a qualidade das raízes. Temperaturas de armazenamento inadequadas podem causar danos por resfriamento, escurecimento interno, textura dura, sabor amargo, brotamento e perda de peso. As variações nos requisitos de armazenamento entre as variedades de batata-doce complicam ainda mais a implementação de protocolos padronizados de armazenamento. Esses fatores aumentam a necessidade de instalações adequadas de cura, armazenamento com controle de temperatura e infraestrutura pós-colheita eficiente, criando desafios na cadeia de suprimentos para os processadores de batata-doce, especialmente em regiões com capacidade de armazenamento limitada.
Altos Custos de Processamento, Certificação e Distribuição com Controle de Temperatura
O processamento de batata-doce incorre em custos relacionados à aquisição de matéria-prima, operações de processamento, armazenamento e conformidade regulatória. A conversão de raízes frescas em ingredientes processados requer equipamentos especializados e uso eficiente de recursos. Produtos como batatas-doces congeladas também requerem infraestrutura adequada de armazenamento e refrigeração. Os fabricantes que atendem às categorias de produtos orgânicos e premium podem enfrentar despesas adicionais para atender aos requisitos de certificação e conformidade. Esses custos combinados podem pressionar as margens de lucro e aumentar o ônus financeiro de manter uma produção consistente. Os processadores menores podem ser particularmente afetados, pois volumes de produção menores limitam sua capacidade de distribuir os custos fixos de forma eficiente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Fatias Congeladas Lideram, Farinha e Pó Crescem Mais RapidamenteAs batatas-doces fritas e as fatias congeladas detinham 54,01% da participação do mercado de produtos de batata-doce em 2026. As batatas-doces fritas se beneficiam de métodos de preparo estabelecidos nos serviços de alimentação e de formatos de produtos padronizados, permitindo que os restaurantes as incorporem facilmente aos cardápios como acompanhamentos, entradas e ofertas de serviço rápido. Sua compatibilidade com processos comuns de fritura, assado e tempero apoia uma adoção mais ampla em restaurantes, cafés e estabelecimentos de fast-food. Chips, crisps e outros snacks de batata-doce também atendem à demanda do varejo por produtos convenientes e portáteis com sabor diferenciado e benefícios nutricionais percebidos.
A farinha e o pó de batata-doce têm projeção de crescer a um CAGR de 6,21% até 2032. A farinha de batata-doce serve como ingrediente funcional em produtos de panificação, coberturas, massas e formulações sem glúten. Sua adequação em diversas aplicações depende de propriedades como capacidade de absorção de água e comportamento de gelatinização, que afetam a textura do produto e o desempenho no processamento. Os purês e concentrados de batata-doce também apoiam a fabricação de alimentos, particularmente no Sul da Ásia e na África Subsaariana, onde os fabricantes os incorporam em alimentos processados localmente e os utilizam para substituir parcialmente a farinha convencional.



Por Natureza:
Convencional Lidera, Orgânico Constrói Demanda PremiumO segmento convencional representou 72,21% do tamanho do mercado de produtos de batata-doce em 2026. Os produtos convencionais de batata-doce se beneficiam de cadeias de suprimentos bem estabelecidas que conectam produtores, processadores e compradores de alto volume. Sua ampla disponibilidade apoia aplicações no varejo, nos serviços de alimentação e na indústria que exigem fornecimento consistente e eficiência de custos. As redes de produção e processamento estabelecidas permitem que os fabricantes atendam aos requisitos de volume, enquanto os custos mais baixos em comparação com os produtos orgânicos apoiam o uso de produtos convencionais de batata-doce.
O segmento orgânico tem projeção de crescer a um CAGR de 7,21% até 2032. A certificação orgânica fornece uma estrutura reconhecida para produtos de batata-doce produzidos com práticas orgânicas, permitindo diferenciação no varejo especializado e em segmentos de mercado premium. Os métodos de cultivo orgânico, como o plantio de cobertura e o manejo biológico de pragas, também podem melhorar a qualidade da colheita e os rendimentos comercializáveis. Embora essas práticas possam apoiar uma produção mais consistente, os requisitos de certificação e os custos de cultivo permanecem considerações fundamentais para produtores e processadores.
Por Canal de Distribuição:
Varejo Físico Lidera em Volume Enquanto o Varejo Online Expande o AcessoO varejo físico representou 81,11% do tamanho do mercado de produtos de batata-doce em 2026. Supermercados, hipermercados, lojas de conveniência e varejistas especializados em alimentos continuam sendo os principais pontos de compra de produtos de batata-doce frescos e congelados. Os canais de varejo físico também apoiam compras domésticas regulares e aquisições estabelecidas por clientes de serviços de alimentação e industriais. Os serviços de alimentação representam uma parcela significativa da base de distribuição restante, à medida que os restaurantes incorporam cada vez mais batatas-doces fritas e acompanhamentos em seus cardápios. Os compradores industriais também estão expandindo o uso de farinha, pó e purê de batata-doce na produção de panificação, snacks e refeições de conveniência.
O varejo online tem projeção de crescer a um CAGR de 9,12% até 2032. As plataformas de e-grocery e os canais diretos ao consumidor melhoram o acesso dos consumidores a batatas-doces orgânicas, variedades especiais, farinha e pó. Esses canais permitem que os consumidores adquiram produtos com disponibilidade limitada em lojas físicas, ao mesmo tempo em que permitem que marcas menores, incluindo produtores regionais e marcas de nicho, alcancem clientes sem uma distribuição varejista extensa. As plataformas online também facilitam a descoberta de produtos por meio de descrições de produtos, avaliações de clientes e promoções direcionadas, ampliando o acesso a produtos de batata-doce com valor agregado em diversos segmentos de consumidores. A conveniência da entrega em domicílio e as opções de compra por assinatura apoiam ainda mais as compras recorrentes e ampliam o alcance dos produtos especiais de batata-doce.

Análise Geográfica
Mercado de Produtos de Batata-Doce na América do Norte
A América do Norte representou 34,22% da participação do mercado de produtos de batata-doce em 2026. Os Estados Unidos possuem uma base de produção de batata-doce estabelecida, liderada por importantes regiões produtoras como a Carolina do Norte. A forte produção doméstica e as redes de exportação garantem a disponibilidade de batatas-doces para consumo in natura e processamento. O acesso a mercados internacionais permite que produtores e processadores atendam a clientes no exterior, apoiando o fornecimento regional de produtos de batata-doce frescos e com valor agregado.
Mercado de Produtos de Batata-Doce na Ásia-Pacífico e América do Sul
A Ásia-Pacífico tem projeção de registrar um CAGR de 7,81% até 2032. A demanda por produtos de batata-doce varia por região, influenciada pelos padrões de consumo locais, pela atividade dos serviços de alimentação e pelas capacidades de processamento. No Japão, os fabricantes utilizam batatas-doces em aplicações de alimentos processados, impulsionando o desenvolvimento de snacks e produtos de confeitaria. Em toda a região da Ásia-Pacífico, a expansão dos canais de serviços de alimentação e varejo cria oportunidades para produtos de batata-doce congelados e embalados. Na América do Sul, as instalações de produção estabelecidas fornecem produtos de batata-doce para mercados vizinhos.
Mercado de Produtos de Batata-Doce na EMEA
No Oriente Médio e África, a demanda por culturas de raízes e produtos alimentares embalados cria oportunidades para os processadores de batata-doce atenderem aos requisitos de consumo tradicionais e aos segmentos emergentes orientados para a conveniência. O mercado europeu de batata-doce se beneficia de redes de importação estabelecidas e opções de fornecimento diversificadas. França, Espanha e Polônia contribuem significativamente para a demanda regional, enquanto os Países Baixos atuam como um hub importante para a distribuição de importações e reexportações. A concorrência entre fornecedores de diversas origens molda a dinâmica do mercado, levando as empresas a fortalecer as estratégias de fornecimento, melhorar a eficiência da cadeia de suprimentos e explorar oportunidades de processamento com valor agregado para atender à demanda regional.
Cenário Competitivo
Concentração do Mercado
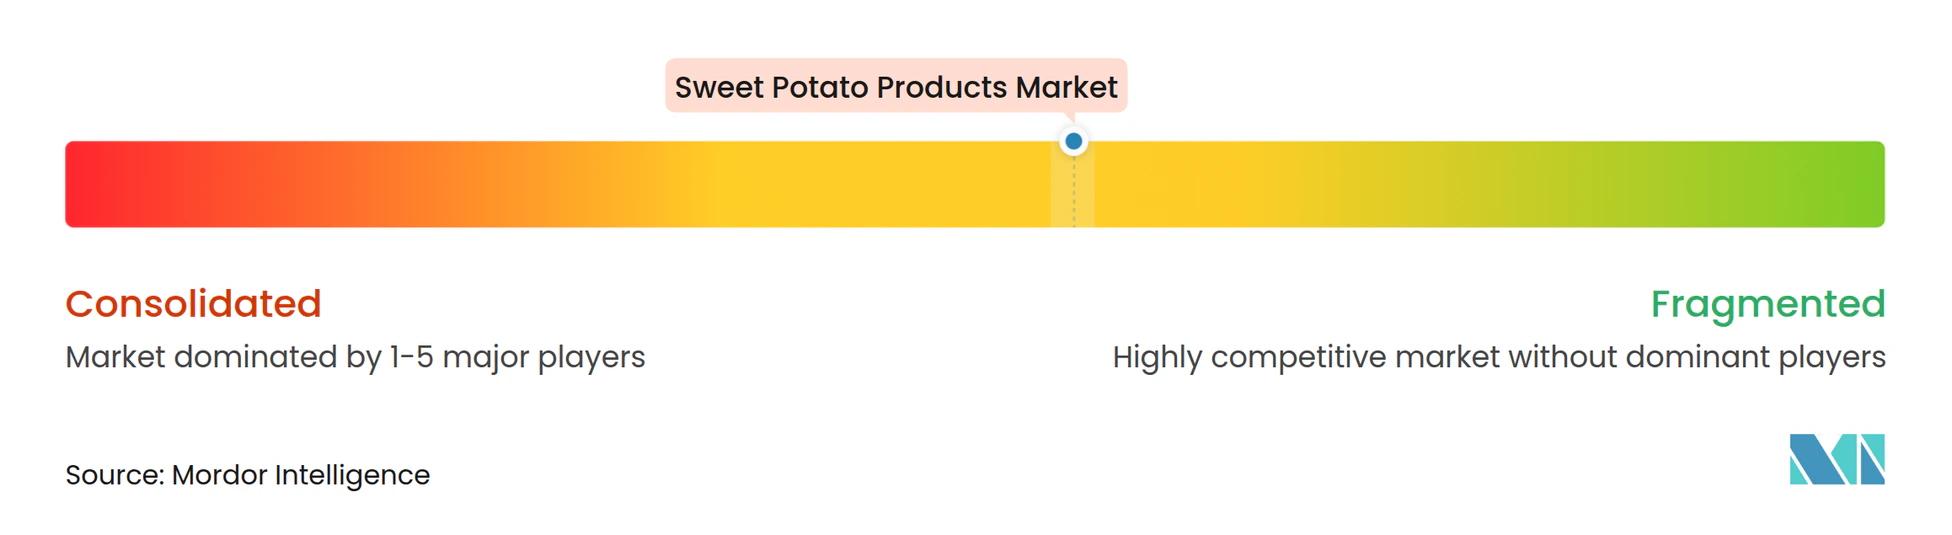
O mercado de produtos de batata-doce é moderadamente fragmentado, com empresas competindo tanto em produtos congelados quanto em aplicações de ingredientes processados. Lamb Weston, J.R. Simplot, Aviko, Farm Frites e Agristo operam no segmento de processamento de congelados, enquanto Ingredion e Van Drunen Farms atendem ao mercado de ingredientes. Os fabricantes estão expandindo a capacidade de produção e fortalecendo as redes de fornecimento regionais para atender à demanda dos canais de serviços de alimentação e varejo. As instalações regionais também melhoram a disponibilidade de produtos de batata-doce congelados e outros formatos processados nos mercados internacionais.
As expansões de capacidade e as aquisições permitem que os fabricantes de produtos de batata-doce fortaleçam as redes de fornecimento regionais e melhorem o acesso aos principais mercados. As empresas estão investindo em novas instalações de produção, modernizando as plantas de processamento existentes e expandindo sua presença geográfica para atender aos clientes com mais eficiência. Essas estratégias aumentam a capacidade de produção, aprimoram as capacidades de distribuição e apoiam um fornecimento mais confiável de produtos de batata-doce congelados e processados nos mercados regionais. Elas também ajudam os fabricantes a reduzir os prazos de transporte, melhorar a disponibilidade de estoque e responder de forma mais eficaz às mudanças na demanda de clientes do varejo, dos serviços de alimentação e da indústria.
As oportunidades no mercado de produtos de batata-doce incluem produtos orgânicos, ingredientes sem glúten, variedades premium e canais diretos ao consumidor. Os processadores de ingredientes especializados podem atender a aplicações além dos produtos congelados, enquanto o monitoramento aprimorado de temperatura, a rastreabilidade e o manuseio pós-colheita podem melhorar a qualidade dos produtos e a consistência do fornecimento. No entanto, a concorrência de amidos alternativos, os altos custos de processamento e manuseio, e as variações nas propriedades funcionais das variedades de batata-doce podem restringir a expansão do mercado. As empresas que combinam produção eficiente, capacidades especializadas de ingredientes e gestão eficaz da cadeia de suprimentos podem atender melhor às diversas exigências do mercado.
Líderes do Setor de Produtos de Batata-Doce
-
Lamb Weston Holdings, Inc.
-
Saptarishi Agro Industries Ltd. (Fraytoz)
-
J.R. Simplot Company
-
Royal Cosun (Aviko B.V.)
-
Farm Frites International B.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Produtos de Batata-Doce Empresas cobertas neste relatório
- Lamb Weston Holdings, Inc.
- Saptarishi Agro Industries Ltd. (Fraytoz)
- J.R. Simplot Company
- Royal Cosun (Aviko B.V.)
- Farm Frites International B.V.
- Ardo Group
- J.D. Irving Limited (Cavendish Farms Corporation)
- Conagra Brands, Inc. (Alexia)
- The Kraft Heinz Company (Ore-Ida)
- Agristo NV
- Russet House Inc.
- International Food and Consumable Goods
- Trinity Frozen Foods
- Ingredion Incorporated
- Goya Foods, Inc.
- Van Drunen Farms
- Carolina Innovative Food Ingredients
- Saipro Foods
- Sinofi Group
- Burton and Bamber Co. Ltd.
Desenvolvimentos industriais recentes em Mercado de Produtos de Batata-Doce
- Junho de 2026: A Kudumbashree, no âmbito do projeto Punarjeevana Madhuram, lançou seis produtos de batata-doce com valor agregado, incluindo farinha de batata-doce, mistura de saúde, sopa, gomas, chips e kulfi. Os produtos utilizam tecnologias transferidas pelo Instituto de Pesquisa de Culturas Tuberosas ICAR-Central (ICAR-CTCRI).
- Abril de 2026: A Tropical Sun (Wanis) lançou uma embalagem de 300 g de chips de batata-doce roxa feitos de batatas-doces naturalmente de polpa roxa, expandindo seu portfólio de snacks com produtos premium visualmente diferenciados.
- Setembro de 2025: A International Food and Consumable Goods (IFCG), do Egito, introduziu cunhas de batata-doce congeladas da nova safra nos formatos com casca e sem casca para aplicações em serviços de alimentação e varejo.
Escopo do Relatório Global do Mercado de Produtos de Batata-Doce
Os produtos de batata-doce incluem itens alimentares feitos de batatas-doces, como fatias congeladas, batatas fritas, chips, crisps, snacks, farinha e pó. O mercado de produtos de batata-doce é segmentado por tipo de produto, natureza, canal de distribuição e geografia. Por tipo de produto, o mercado inclui batatas-doces fritas e produtos congelados em fatias, chips, crisps e snacks de batata-doce, farinha e pó de batata-doce e outros tipos de produtos. Por natureza, o mercado é categorizado em produtos convencionais e orgânicos. Por canal de distribuição, as categorias incluem ingredientes alimentares industriais, serviços de alimentação e varejo. O segmento de varejo é ainda dividido em canais de varejo online e fsico. Geograficamente, o mercado abrange América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África, incluindo os principais países de cada região. O relatório fornece estimativas e previsões do tamanho do mercado em termos de valor (USD).
Visão geral da segmentação
| Batatas-doces fritas e produtos congelados em fatias |
| Chips, crisps e snacks de batata-doce |
| Farinha e pó de batata-doce |
| Outros Tipos de Produto |
| Convencional |
| Orgânico |
| Ingredientes Alimentares Industriais | ||
| Serviços de Alimentação | Varejo | Varejo Online |
| Varejo Físico | ||
| América do Norte | Estados Unidos |
| Canadá | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| Japão | |
| Austrália | |
| China | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Batatas-doces fritas e produtos congelados em fatias | ||
| Chips, crisps e snacks de batata-doce | |||
| Farinha e pó de batata-doce | |||
| Outros Tipos de Produto | |||
| Por Natureza | Convencional | ||
| Orgânico | |||
| Por Canal de Distribuição | Ingredientes Alimentares Industriais | ||
| Serviços de Alimentação | Varejo | Varejo Online | |
| Varejo Físico | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| Itália | |||
| França | |||
| Espanha | |||
| Países Baixos | |||
| Polônia | |||
| Bélgica | |||
| Restante da Europa | |||
| Ásia-Pacífico | Índia | ||
| Japão | |||
| Austrália | |||
| China | |||
| Indonésia | |||
| Coreia do Sul | |||
| Tailândia | |||
| Singapura | |||
| Restante da Ásia-Pacífico | |||
| América do Sul | Brasil | ||
| Oriente Médio e África | África do Sul | ||
| Arábia Saudita | |||
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio e África | |||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de produtos de batata-doce?
Espera-se que o mercado atinja 7,21 bilhões de USD em 2027 e 11,31 bilhões de USD até 2032, crescendo a um CAGR de 5,58% no período de 2027 a 2032.
Por que as aplicações sem glúten são importantes para os produtos de batata-doce?
A farinha de batata-doce é naturalmente sem glúten e pode ser utilizada em produtos de panificação, massas e coberturas que necessitam de ingredientes sem glúten verificáveis.
Qual canal de vendas está se expandindo mais rapidamente?
O varejo online tem previsão de crescer a um CAGR de 9,12% até 2032, apoiado por plataformas de e-grocery e marcas diretas ao consumidor.
Qual região está crescendo mais rapidamente no mercado de produtos de batata-doce?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 7,81% até 2032, impulsionada pelo uso em alimentos processados e pela crescente demanda dos serviços de alimentação.