
Tamaño y Participación del Mercado de Productos de Batata
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 8.55 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.31 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.58 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Productos de Batata por Mordor Intelligence
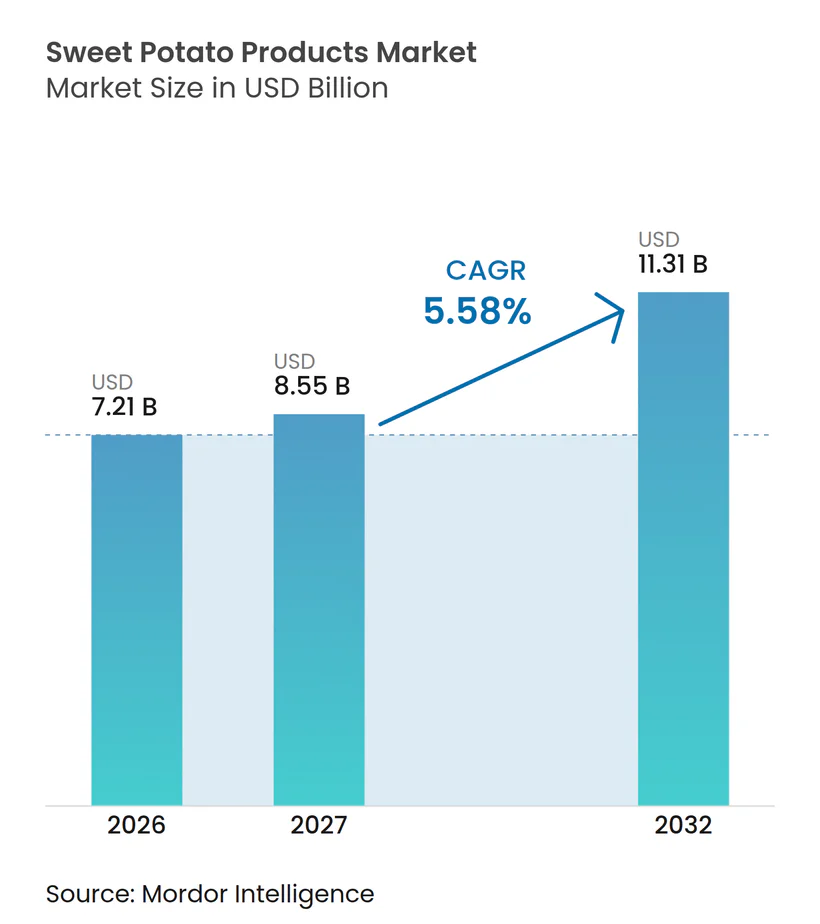
Se espera que el tamaño del mercado de productos de batata crezca de 7,21 mil millones de USD en 2026 a 8,55 mil millones de USD en 2027, y se prevé que alcance los 11,31 mil millones de USD para 2032, a una CAGR del 5,58% durante 2027-2032. La creciente demanda de cortes congelados de batata, chips, snacks, harina y puré en aplicaciones de venta minorista, servicios de alimentación y alimentos envasados respalda el crecimiento del mercado. La creciente preferencia de los consumidores por alimentos nutritivos potencia aún más el atractivo de los productos a base de batata, mientras que la expansión de las capacidades de producción y procesamiento crea oportunidades para la innovación de productos y la agregación de valor. Los avances en las prácticas de almacenamiento y procesamiento también mejoran la calidad del producto, la fiabilidad del suministro y la gama de aplicaciones de ingredientes.
Conclusiones Clave del Informe
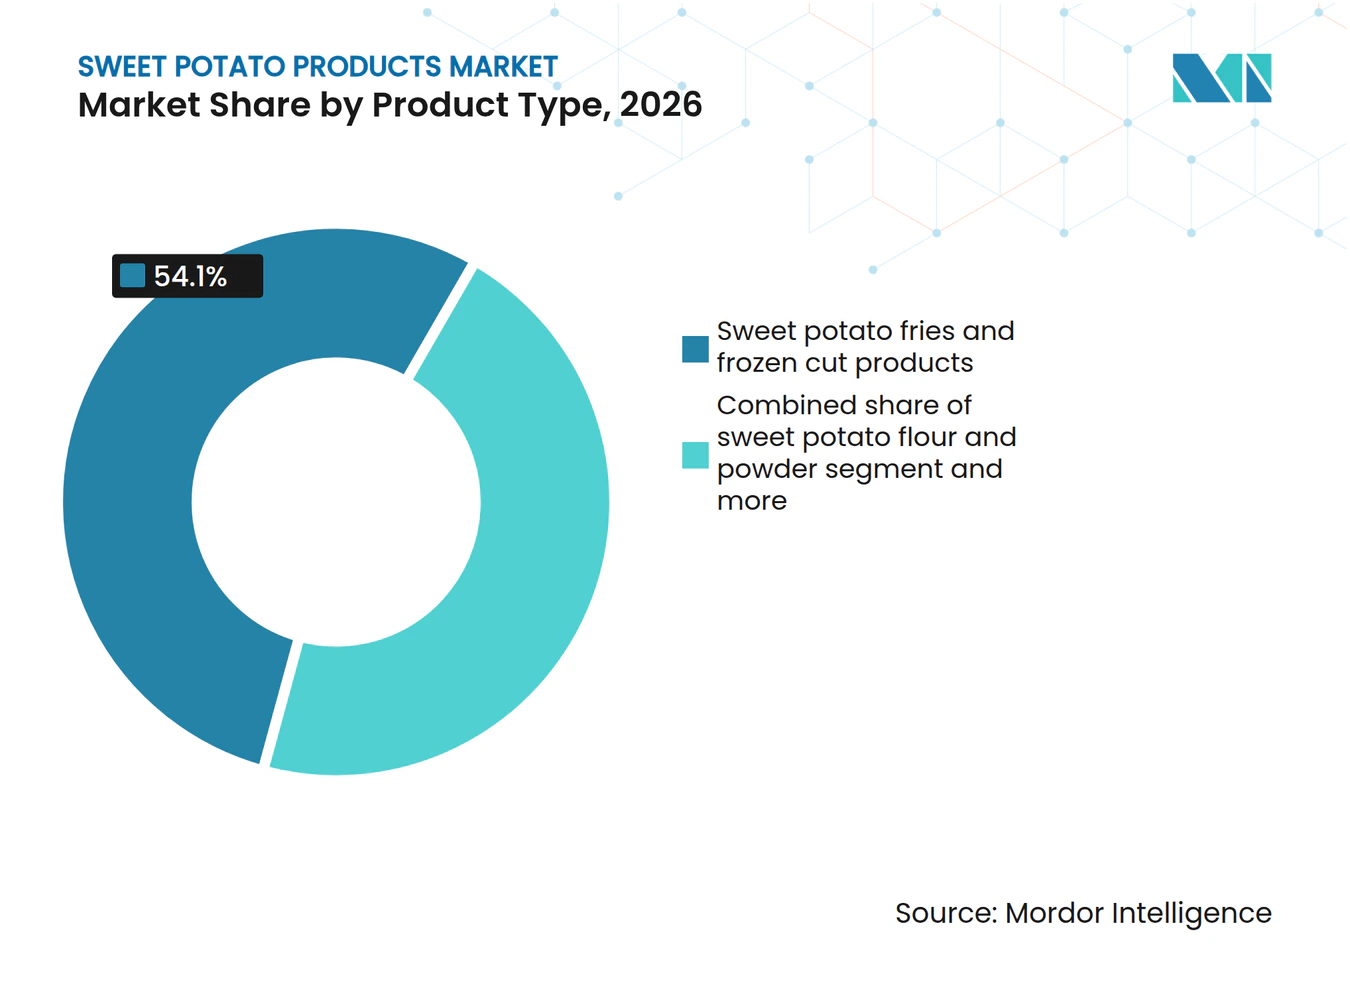
- Por tipo de producto, las papas fritas de batata y los productos congelados cortados representaron el 54,01% de la participación del mercado de productos de batata en 2026, mientras que se prevé que la harina y el polvo de batata crezcan a una CAGR del 6,21% de 2027 a 2032.
- Por naturaleza, el segmento convencional representó el 72,21% del mercado de productos de batata en 2026, mientras que se prevé que el orgánico crezca a una CAGR del 7,21% de 2027 a 2032.
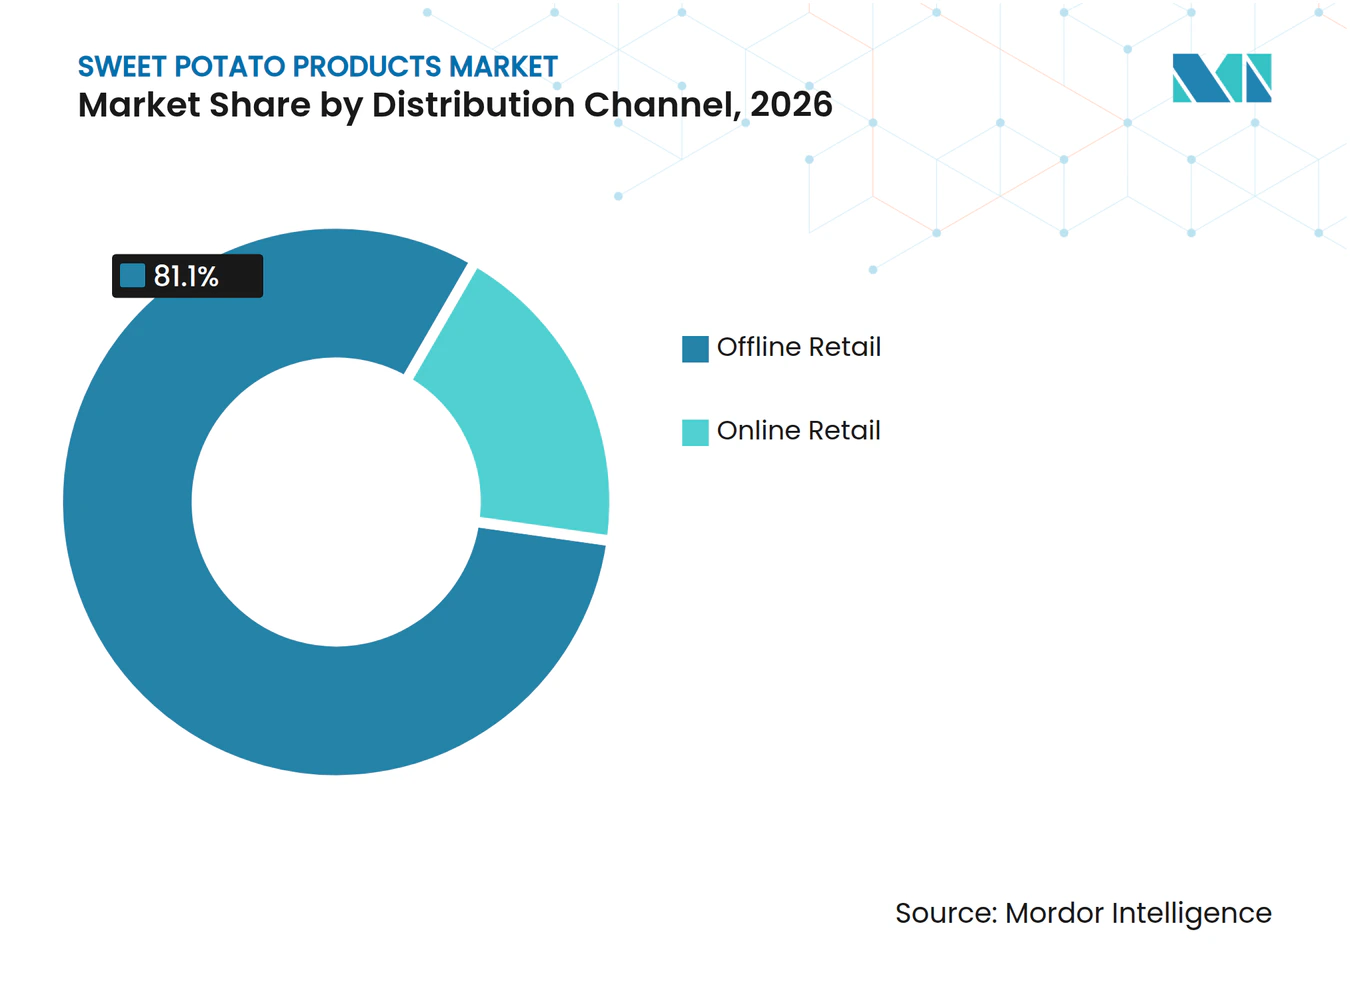
- Por canal de distribución, el comercio minorista fuera de línea representó el 81,11% del mercado de productos de batata en 2026, mientras que se prevé que el comercio minorista en línea crezca a una CAGR del 9,12% de 2027 a 2032.
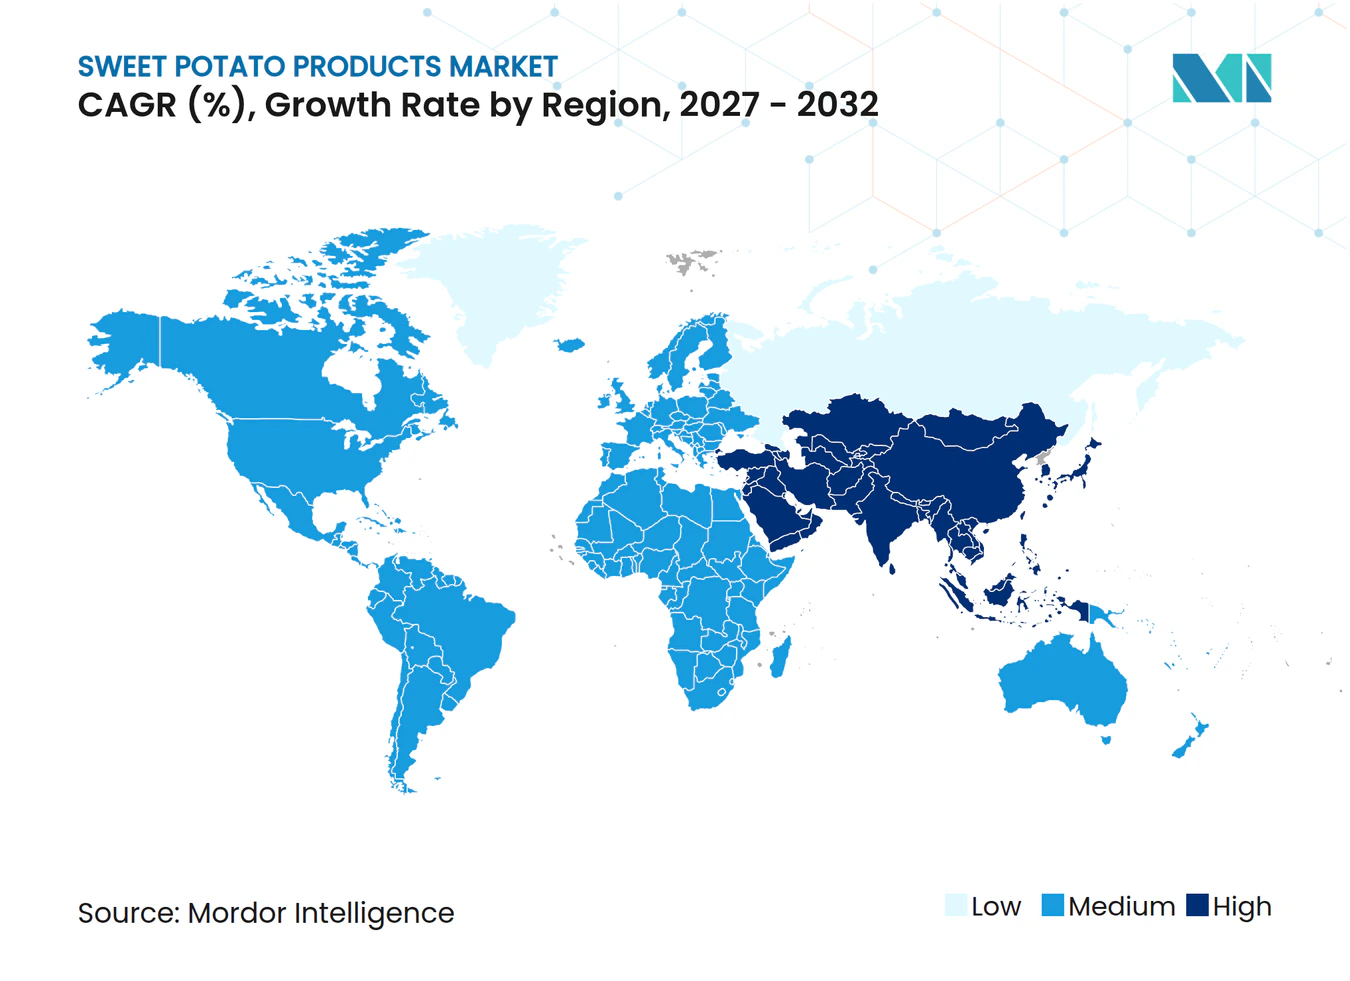
- Por geografía, América del Norte representó el 34,22% del mercado de productos de batata en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 7,81% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente preferencia de los consumidores por productos de batata ricos en nutrientes | +1.2% | Global | Corto plazo (≤ 2 años) |
| Creciente interés de los consumidores en productos de batata nutritivos | +0.9% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Uso creciente de puré de batata estable en almacén | +0.7% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Innovación de productos en cortes, recubrimientos y sabores de batata | +0.5% | Asia del Sur, África Subsahariana | Mediano plazo (2-4 años) |
| Creciente demanda de servicios de alimentación de papas fritas de batata y guarniciones | +0.8% | América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente demanda de productos de batata con valor agregado | +0.6% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Preferencia de los Consumidores por Productos de Batata Ricos en Nutrientes
El creciente interés de los consumidores en productos alimentarios convenientes y con valor agregado está impulsando la demanda de productos de batata procesados, incluidos la harina y los chips congelados. Por ejemplo, en noviembre de 2025, según un estudio de la Biblioteca Nacional de Medicina en la Región Volta de Ghana, el 37% de los encuestados prefirió la harina de batata, mientras que el 32,3% prefirió los chips congelados de batata entre los productos de batata procesados [1]. Estos hallazgos indican la demanda de diversos formatos de batata procesada dentro de la población encuestada y destacan oportunidades para la diversificación de productos en el mercado.
Creciente Interés de los Consumidores en Productos de Batata Nutritivos
Las preferencias de los consumidores por el sabor, la frescura, la vida útil y los atributos nutricionales están impulsando el interés en los productos de batata procesados. Por ejemplo, en octubre de 2025, un estudio realizado en 50 hogares en las regiones de Shinyanga y Mwanza de Tanzania encontró que el 95% de los encuestados citó el sabor, el 85,8% citó la vida útil y el 80,8% citó la frescura como factores que influyen en el consumo de productos de batata procesados. Además, el 51% de los encuestados identificó el envase atractivo como un factor influyente [2]. Mientras tanto, el Consejo Indio de Investigación Agrícola (ICAR) destacó el potencial de la harina de batata biofortificada en el desarrollo de productos alimentarios con perfiles nutricionales distintivos.
Uso Creciente de Puré de Batata Estable en Almacén
El puré de batata de pulpa naranja (BTPN) estable en almacén crea oportunidades para ampliar el uso de productos de batata en el procesamiento comercial de alimentos. Por ejemplo, el Centro Internacional de la Papa (CIP) informa que su tecnología de procesamiento por microondas y envasado aséptico puede conservar el puré de batata de pulpa naranja durante más de un año a temperaturas ambiente. También informa que, en pruebas, el producto estable en almacén logró una percepción de frescura, agrado e intención de compra comparables a los del puré refrigerado y pasteurizado. Además, en marzo de 2025, el CIP documentó que agroprocesadores en el norte de Ghana utilizaban puré de BTPN para reemplazar entre el 30% y el 60% de la harina de trigo importada en productos como pan, pasteles, galletas y granola [3].
Innovación de Productos en Cortes, Recubrimientos y Sabores de Batata
La innovación de productos está ampliando el uso de la batata más allá de los acompañamientos convencionales para incluir papas fritas sazonadas, productos recubiertos, snacks y alimentos para el desayuno. Los fabricantes están desarrollando productos con condimentos, recubrimientos y formatos de preparación distintivos para satisfacer las preferencias cambiantes de los consumidores por la conveniencia, la variedad de sabores y las alternativas más saludables. La demanda de los servicios de alimentación de combinaciones de sabores atrevidas, texturas diversas y salsas complementarias crea oportunidades para diferenciar las papas fritas de batata y los acompañamientos en restaurantes de servicio rápido, establecimientos de comida informal y otros formatos de servicios de alimentación. En los alimentos envasados, los fabricantes pueden incorporar ingredientes de batata en granola, snacks y otros productos con valor agregado, ampliando sus aplicaciones en los mercados de servicios de alimentación y venta minorista.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Perecibilidad y requisitos de almacenamiento específicos por cultivar | -0.8% | Global, intensificado en Asia-Pacífico y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Inconsistencias en la textura y la calidad de cocción entre las variedades de batata | -0.3% | Global | Mediano plazo (2-4 años) |
| Altos costos de procesamiento, certificación y distribución con temperatura controlada | -0.6% | Mercados emergentes | Mediano plazo (2-4 años) |
| Competencia de almidones alternativos, harinas y productos de snacks convencionales | -0.5% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Perecibilidad y Requisitos de Almacenamiento Específicos por Cultivar
Los productos de batata requieren un manejo y almacenamiento poscosecha cuidadosos para mantener la calidad de la raíz y garantizar un suministro confiable para el procesamiento. El curado requiere condiciones controladas de temperatura y humedad, mientras que los retrasos en el manejo pueden reducir la calidad de la raíz. Las temperaturas de almacenamiento inadecuadas pueden provocar daños por frío, pardeamiento interno, textura dura, sabor amargo, brotación y pérdida de peso. Las variaciones en los requisitos de almacenamiento entre las variedades de batata complican aún más la implementación de protocolos de almacenamiento estandarizados. Estos factores aumentan la necesidad de instalaciones de curado adecuadas, almacenamiento con temperatura controlada e infraestructura poscosecha eficiente, lo que crea desafíos en la cadena de suministro para los procesadores de batata, especialmente en regiones con capacidad de almacenamiento limitada.
Altos Costos de Procesamiento, Certificación y Distribución con Temperatura Controlada
El procesamiento de batata incurre en costos relacionados con la adquisición de materias primas, las operaciones de procesamiento, el almacenamiento y el cumplimiento normativo. La conversión de raíces frescas en ingredientes procesados requiere equipos especializados y un uso eficiente de los recursos. Productos como las batatas congeladas también requieren infraestructura adecuada de almacenamiento y refrigeración. Los fabricantes que atienden categorías de productos orgánicos y premium pueden enfrentar gastos adicionales para cumplir con los requisitos de certificación y conformidad. Estos costos combinados pueden presionar los márgenes de beneficio y aumentar la carga financiera de mantener una producción consistente. Los procesadores más pequeños pueden verse particularmente afectados, ya que los menores volúmenes de producción limitan su capacidad para distribuir los costos fijos de manera eficiente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Cortes Congelados Lideran, la Harina y el Polvo Crecen Más RápidoLas papas fritas de batata y los cortes congelados representaron el 54,01% de la participación del mercado de productos de batata en 2026. Las papas fritas de batata se benefician de métodos de preparación establecidos en los servicios de alimentación y formatos de productos estandarizados, lo que permite a los restaurantes incorporarlas fácilmente en los menús como acompañamientos, aperitivos y ofertas de servicio rápido. Su compatibilidad con los procesos comunes de fritura, horneado y condimentación respalda una adopción más amplia en restaurantes, cafeterías y establecimientos de comida rápida. Los chips, crisps y otros snacks de batata también satisfacen la demanda minorista de productos convenientes y portátiles con sabor distintivo y beneficios nutricionales percibidos.
Se proyecta que la harina y el polvo de batata crezcan a una CAGR del 6,21% hasta 2032. La harina de batata sirve como ingrediente funcional en productos de panadería, recubrimientos, pasta y formulaciones sin gluten. Su idoneidad en diversas aplicaciones depende de propiedades como la capacidad de absorción de agua y el comportamiento de gelatinización, que afectan la textura del producto y el rendimiento del procesamiento. Los purés y concentrados de batata también apoyan la fabricación de alimentos, particularmente en Asia del Sur y África Subsahariana, donde los fabricantes los incorporan en alimentos procesados localmente y los utilizan para reemplazar parcialmente la harina convencional.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Naturaleza:
El Convencional Lidera, el Orgánico Construye Demanda PremiumEl segmento convencional representó el 72,21% del tamaño del mercado de productos de batata en 2026. Los productos de batata convencionales se benefician de cadenas de suministro bien establecidas que conectan a productores, procesadores y compradores de alto volumen. Su amplia disponibilidad respalda las aplicaciones minoristas, de servicios de alimentación e industriales que requieren suministro consistente y eficiencia de costos. Las redes de producción y procesamiento establecidas permiten a los fabricantes cumplir con los requisitos de volumen, mientras que los costos más bajos que los productos orgánicos respaldan el uso de productos de batata convencionales.
Se proyecta que el segmento orgánico crezca a una CAGR del 7,21% hasta 2032. La certificación orgánica proporciona un marco reconocido para los productos de batata producidos mediante prácticas orgánicas, lo que permite la diferenciación en el comercio minorista especializado y los segmentos de mercado premium. Los métodos de cultivo orgánico, como los cultivos de cobertura y el manejo biológico de plagas, también pueden mejorar la calidad del cultivo y los rendimientos comercializables. Si bien estas prácticas pueden respaldar una producción más consistente, los requisitos de certificación y los costos agrícolas siguen siendo consideraciones clave para los productores y procesadores.
Por Canal de Distribución:
El Comercio Minorista Fuera de Línea Lidera el Volumen Mientras el Comercio Minorista en Línea Amplía el AccesoEl canal fuera de línea representó el 81,11% del tamaño del mercado de productos de batata en 2026. Los supermercados, hipermercados, tiendas de conveniencia y minoristas especializados de alimentos siguen siendo los principales puntos de compra de productos de batata frescos y congelados. Los canales de venta minorista física también respaldan las compras regulares del hogar y la adquisición establecida por parte de clientes de servicios de alimentación e industriales. Los servicios de alimentación representan una parte significativa de la base de distribución restante, ya que los restaurantes incluyen cada vez más papas fritas de batata y acompañamientos en sus menús. Los compradores industriales también están ampliando su uso de harina, polvo y puré de batata en la producción de panadería, snacks y comidas de conveniencia.
Se proyecta que el comercio minorista en línea crezca a una CAGR del 9,12% hasta 2032. Las plataformas de comercio electrónico de comestibles y los canales de venta directa al consumidor mejoran el acceso de los consumidores a batatas orgánicas, variedades especiales, harina y polvo. Estos canales permiten a los consumidores adquirir productos con disponibilidad limitada en tiendas físicas, al tiempo que permiten a marcas más pequeñas, incluidos productores regionales y marcas de nicho, llegar a los clientes sin una distribución minorista extensa. Las plataformas en línea también facilitan el descubrimiento de productos a través de descripciones de productos, reseñas de clientes y promociones dirigidas, ampliando el acceso a productos de batata con valor agregado en diversos segmentos de consumidores. La conveniencia de la entrega a domicilio y las opciones de compra por suscripción respaldan aún más las compras repetidas y amplían el alcance de los productos de batata especializados.

Análisis Geográfico
Mercado de Productos de Batata en América del Norte
América del Norte representó el 34,22% de la participación del mercado de productos de batata en 2026. Estados Unidos cuenta con una base de producción de batata establecida, liderada por importantes regiones productoras como Carolina del Norte. La sólida producción nacional y las redes de exportación garantizan la disponibilidad de batatas para el consumo fresco y el procesamiento. El acceso a los mercados internacionales permite a los productores y procesadores atender a clientes en el extranjero, respaldando el suministro regional de productos de batata frescos y con valor agregado.
Mercado de Productos de Batata en Asia-Pacífico y América del Sur
Se proyecta que Asia-Pacífico registre una CAGR del 7,81% hasta 2032. La demanda de productos de batata varía según la región, influenciada por los patrones de consumo locales, la actividad de los servicios de alimentación y las capacidades de procesamiento. En Japón, los fabricantes utilizan la batata en aplicaciones de alimentos procesados, impulsando el desarrollo de snacks y productos de confitería. En toda la región de Asia-Pacífico, la expansión de los canales de servicios de alimentación y venta minorista crea oportunidades para productos de batata congelados y envasados. En América del Sur, las instalaciones de producción establecidas suministran productos de batata a los mercados vecinos.
Mercado de Productos de Batata en EMEA
En Oriente Medio y África, la demanda de cultivos de raíz y productos alimentarios envasados crea oportunidades para que los procesadores de batata aborden los requisitos de consumo tradicional y los segmentos emergentes orientados a la conveniencia. El mercado de batata de Europa se beneficia de redes de importación establecidas y opciones de abastecimiento diversificadas. Francia, España y Polonia contribuyen significativamente a la demanda regional, mientras que los Países Bajos actúan como un centro clave para la distribución de importaciones y las reexportaciones. La competencia entre proveedores de diversos orígenes da forma a la dinámica del mercado, lo que lleva a las empresas a fortalecer las estrategias de abastecimiento, mejorar la eficiencia de la cadena de suministro y explorar oportunidades de procesamiento con valor agregado para satisfacer la demanda regional.
Panorama Competitivo
Concentración del Mercado
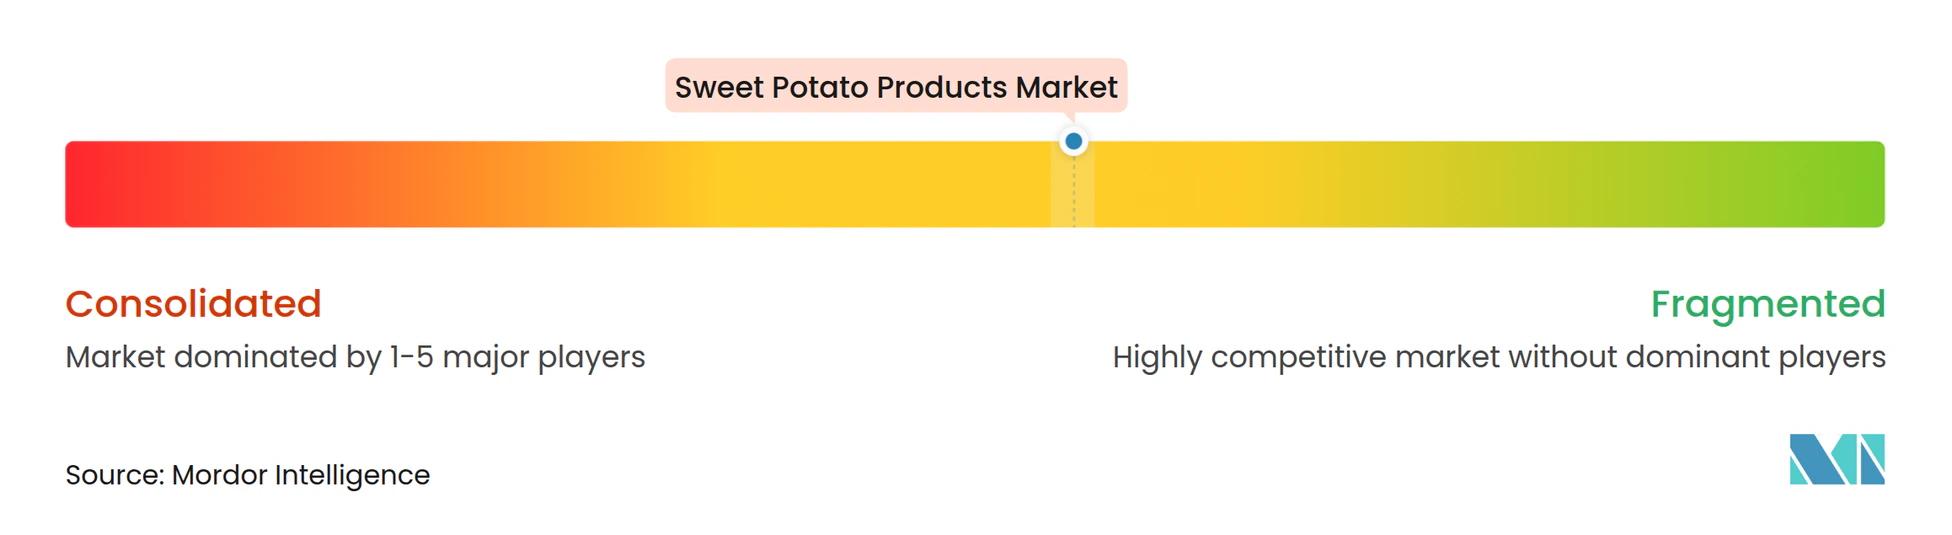
El mercado de productos de batata está moderadamente fragmentado, con empresas que compiten tanto en productos congelados como en aplicaciones de ingredientes procesados. Lamb Weston, J.R. Simplot, Aviko, Farm Frites y Agristo operan en el segmento de procesamiento congelado, mientras que Ingredion y Van Drunen Farms atienden el mercado de ingredientes. Los fabricantes están ampliando la capacidad de producción y fortaleciendo las redes de suministro regionales para satisfacer la demanda de los canales de servicios de alimentación y venta minorista. Las instalaciones regionales también mejoran la disponibilidad de productos de batata congelados y otros formatos procesados en los mercados internacionales.
Las expansiones de capacidad y las adquisiciones permiten a los fabricantes de productos de batata fortalecer las redes de suministro regionales y mejorar el acceso a los mercados clave. Las empresas están invirtiendo en nuevas instalaciones de producción, actualizando las plantas de procesamiento existentes y ampliando su presencia geográfica para atender a los clientes de manera más eficiente. Estas estrategias aumentan la capacidad de producción, mejoran las capacidades de distribución y respaldan un suministro más confiable de productos de batata congelados y procesados en los mercados regionales. También ayudan a los fabricantes a reducir los tiempos de entrega en el transporte, mejorar la disponibilidad de inventario y responder de manera más efectiva a los cambios en la demanda de clientes minoristas, de servicios de alimentación e industriales.
Las oportunidades en el mercado de productos de batata incluyen productos orgánicos, ingredientes sin gluten, variedades premium y canales de venta directa al consumidor. Los procesadores de ingredientes especializados pueden abordar aplicaciones más allá de los productos congelados, mientras que el monitoreo mejorado de temperatura, la trazabilidad y el manejo poscosecha pueden mejorar la calidad del producto y la consistencia del suministro. Sin embargo, la competencia de almidones alternativos, los altos costos de procesamiento y manejo, y las variaciones en las propiedades funcionales de las variedades de batata pueden limitar la expansión del mercado. Las empresas que combinan una producción eficiente, capacidades de ingredientes especializados y una gestión eficaz de la cadena de suministro pueden satisfacer mejor los diversos requisitos del mercado.
Líderes de la Industria de Productos de Batata
-
Lamb Weston Holdings, Inc.
-
Saptarishi Agro Industries Ltd. (Fraytoz)
-
J.R. Simplot Company
-
Royal Cosun (Aviko B.V.)
-
Farm Frites International B.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Productos de Batata Empresas cubiertas en este informe
- Lamb Weston Holdings, Inc.
- Saptarishi Agro Industries Ltd. (Fraytoz)
- J.R. Simplot Company
- Royal Cosun (Aviko B.V.)
- Farm Frites International B.V.
- Ardo Group
- J.D. Irving Limited (Cavendish Farms Corporation)
- Conagra Brands, Inc. (Alexia)
- The Kraft Heinz Company (Ore-Ida)
- Agristo NV
- Russet House Inc.
- International Food and Consumable Goods
- Trinity Frozen Foods
- Ingredion Incorporated
- Goya Foods, Inc.
- Van Drunen Farms
- Carolina Innovative Food Ingredients
- Saipro Foods
- Sinofi Group
- Burton and Bamber Co. Ltd.
Desarrollos recientes de la industria en Mercado de Productos de Batata
- Junio de 2026: Kudumbashree, bajo el proyecto Punarjeevana Madhuram, lanzó seis productos de batata con valor agregado, incluidos harina de batata, mezcla saludable, sopa, gomitas, chips y kulfi. Los productos utilizan tecnologías transferidas por el Instituto de Investigación de Cultivos Tuberosos Centrales del ICAR (ICAR-CTCRI).
- Abril de 2026: Tropical Sun (Wanis) lanzó un envase de 300 g de chips de batata morada elaborados con batatas de pulpa naturalmente morada, ampliando su cartera de snacks con productos premium visualmente distintivos.
- Septiembre de 2025: International Food and Consumable Goods (IFCG), Egipto, introdujo gajos de batata congelada de nueva temporada en formatos con piel y sin piel para aplicaciones de servicios de alimentación y venta minorista.
Alcance del Informe Global del Mercado de Productos de Batata
Los productos de batata incluyen artículos alimentarios elaborados a partir de batatas, como cortes congelados, papas fritas, chips, crisps, snacks, harina y polvo. El mercado de productos de batata está segmentado por tipo de producto, naturaleza, canal de distribución y geografía. Por tipo de producto, el mercado incluye papas fritas de batata y productos congelados cortados, chips, crisps y snacks de batata, harina y polvo de batata, y otros tipos de productos. Por naturaleza, el mercado se categoriza en productos convencionales y orgánicos. Por canal de distribución, las categorías incluyen ingredientes alimentarios industriales, servicios de alimentación y venta minorista. El segmento minorista se divide además en canales de venta minorista en línea y fuera de línea. Geográficamente, el mercado abarca América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África, incluidos los países clave dentro de cada región. El informe proporciona estimaciones y pronósticos del tamaño del mercado en términos de valor (USD).
Resumen de la segmentación
| Papas fritas de batata y productos congelados cortados |
| Chips, crisps y snacks de batata |
| Harina y polvo de batata |
| Otros Tipos de Producto |
| Convencional |
| Orgánico |
| Ingredientes Alimentarios Industriales | ||
| Servicios de Alimentación | Venta Minorista | Comercio Minorista en Línea |
| Comercio Minorista Fuera de Línea | ||
| América del Norte | Estados Unidos |
| Canadá | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Resto de Europa | |
| Asia-Pacífico | India |
| Japón | |
| Australia | |
| China | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Papas fritas de batata y productos congelados cortados | ||
| Chips, crisps y snacks de batata | |||
| Harina y polvo de batata | |||
| Otros Tipos de Producto | |||
| Por Naturaleza | Convencional | ||
| Orgánico | |||
| Por Canal de Distribución | Ingredientes Alimentarios Industriales | ||
| Servicios de Alimentación | Venta Minorista | Comercio Minorista en Línea | |
| Comercio Minorista Fuera de Línea | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Italia | |||
| Francia | |||
| España | |||
| Países Bajos | |||
| Polonia | |||
| Bélgica | |||
| Resto de Europa | |||
| Asia-Pacífico | India | ||
| Japón | |||
| Australia | |||
| China | |||
| Indonesia | |||
| Corea del Sur | |||
| Tailandia | |||
| Singapur | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Oriente Medio y África | Sudáfrica | ||
| Arabia Saudita | |||
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio y África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de productos de batata y las perspectivas de crecimiento?
Se espera que el mercado alcance los 7,21 mil millones de USD en 2027 y los 11,31 mil millones de USD para 2032, creciendo a una CAGR del 5,58% durante 2027-2032.
¿Por qué son importantes las aplicaciones sin gluten para los productos de batata?
La harina de batata es naturalmente libre de gluten y puede utilizarse en productos horneados, pasta y recubrimientos que requieren ingredientes sin gluten verificables.
¿Qué canal de ventas se está expandiendo más rápido?
Se prevé que el comercio minorista en línea crezca a una CAGR del 9,12% hasta 2032, respaldado por plataformas de comercio electrónico de comestibles y marcas de venta directa al consumidor.
¿Qué región está creciendo más rápido en productos de batata?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,81% hasta 2032, impulsado por el uso en alimentos procesados y la creciente demanda de servicios de alimentación.