
Taille et part du marché des produits à base de patate douce
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 8.55 Milliards de dollars |
| Taille du Marché (2032) | 11.31 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.58 % |
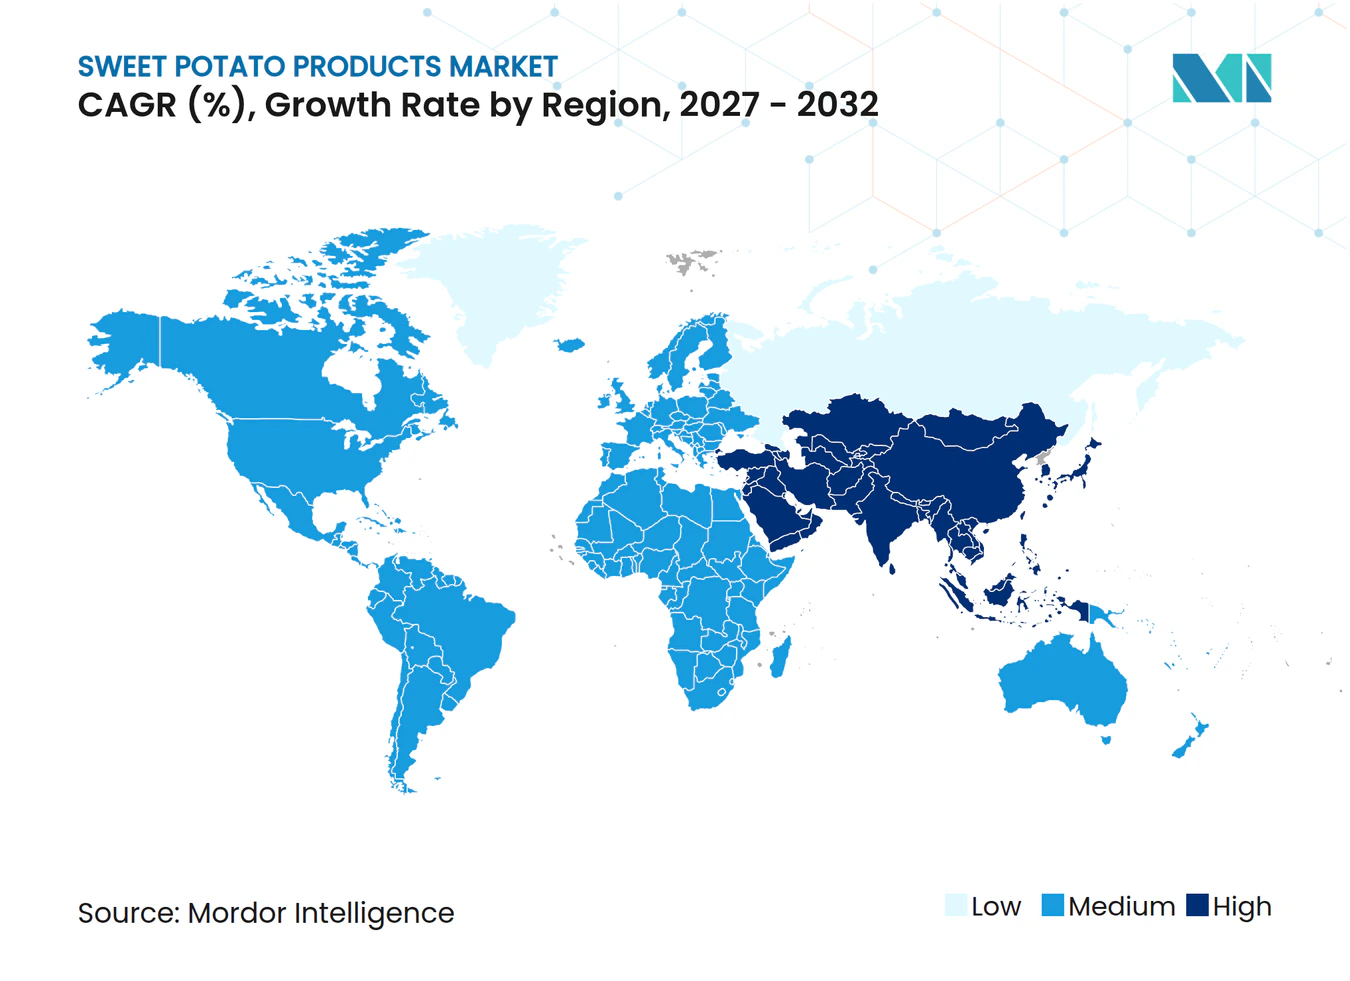
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des produits à base de patate douce par Mordor Intelligence
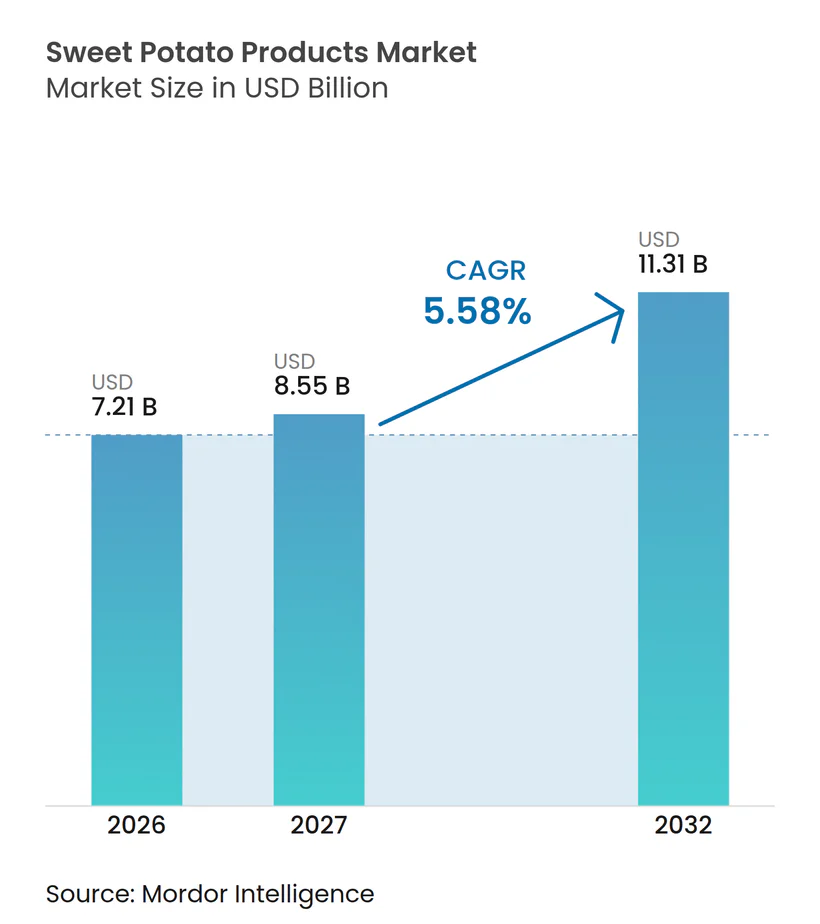
La taille du marché des produits à base de patate douce devrait croître de 7,21 milliards USD en 2026 à 8,55 milliards USD en 2027, et devrait atteindre 11,31 milliards USD d'ici 2032, à un CAGR de 5,58 % sur la période 2027-2032. La demande croissante de découpes surgelées de patate douce, de chips, de snacks, de farine et de purée dans les applications de vente au détail, de restauration hors domicile et d'aliments conditionnés soutient la croissance du marché. La préférence croissante des consommateurs pour les aliments nutritifs renforce davantage l'attrait des produits à base de patate douce, tandis que l'expansion des capacités de production et de transformation crée des opportunités d'innovation produit et de création de valeur ajoutée. Les avancées dans les pratiques de stockage et de transformation améliorent également la qualité des produits, la fiabilité de l'approvisionnement et l'éventail des applications en tant qu'ingrédient.
Principaux enseignements du rapport
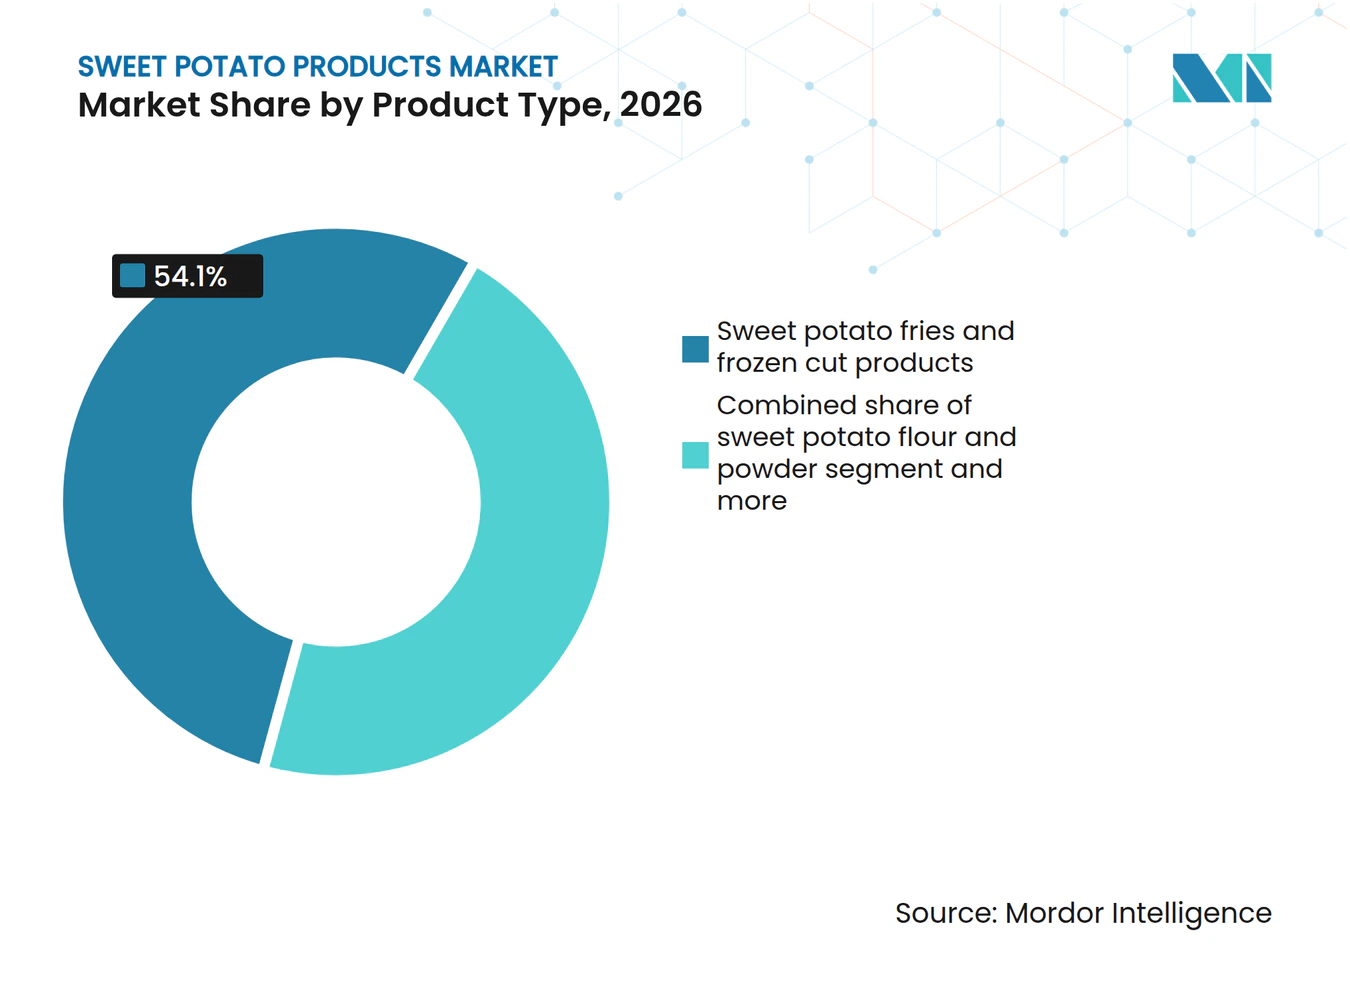
- Par type de produit, les frites de patate douce et les produits surgelés découpés ont représenté 54,01 % de la part du marché des produits à base de patate douce en 2026, tandis que la farine et la poudre de patate douce devraient croître à un CAGR de 6,21 % de 2027 à 2032.
- Par nature, le segment conventionnel a représenté 72,21 % du marché des produits à base de patate douce en 2026, tandis que le segment biologique devrait croître à un CAGR de 7,21 % de 2027 à 2032.
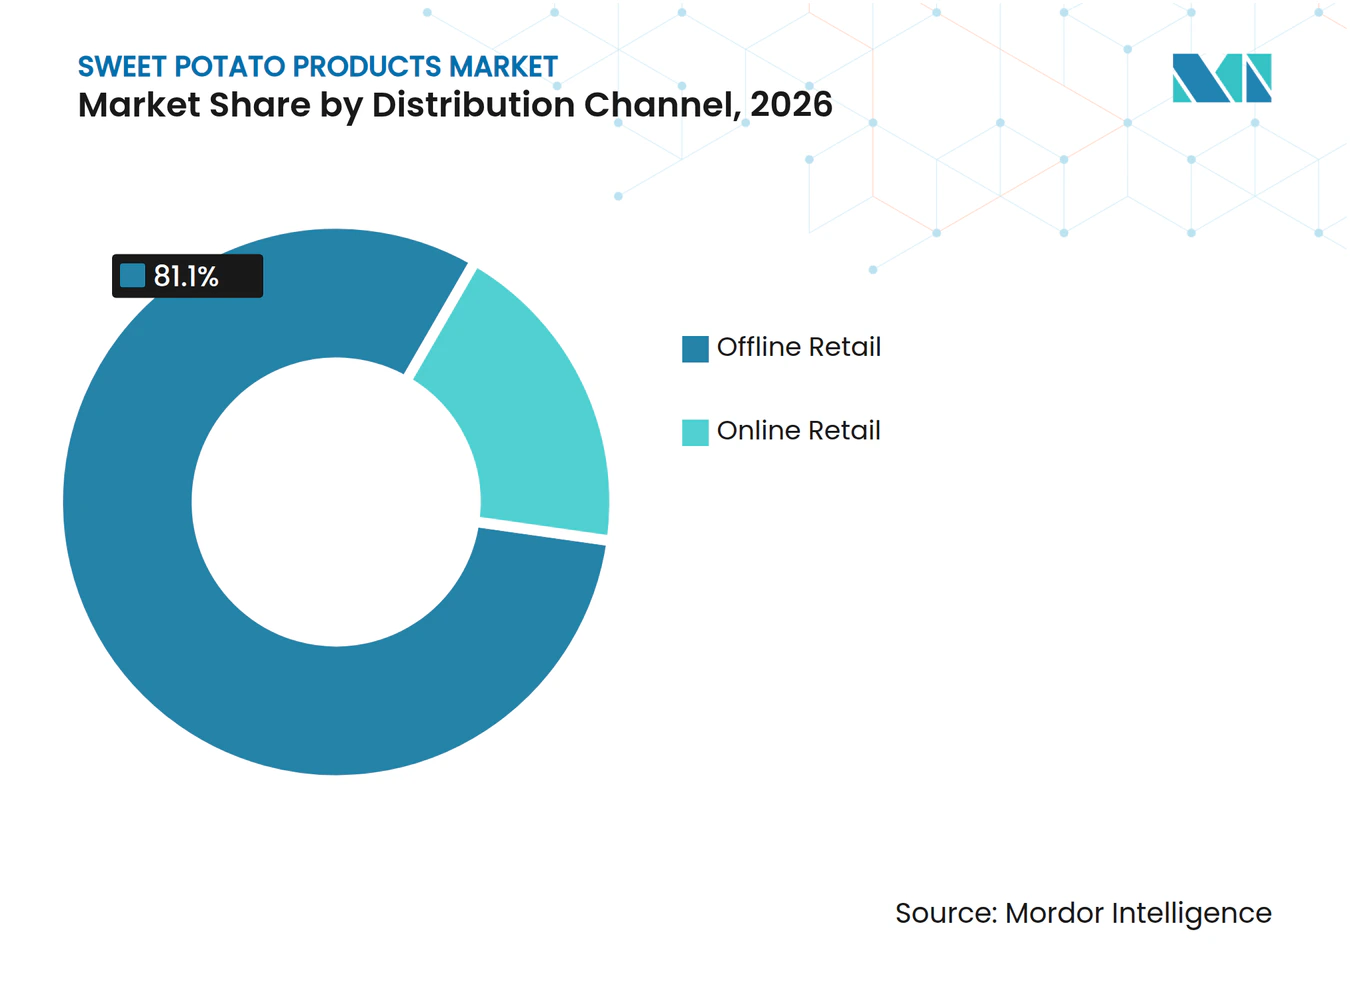
- Par canal de distribution, la vente au détail hors ligne a représenté 81,11 % du marché des produits à base de patate douce en 2026, tandis que la vente au détail en ligne devrait croître à un CAGR de 9,12 % de 2027 à 2032.
- Par géographie, l'Amérique du Nord a représenté 34,22 % du marché des produits à base de patate douce en 2026, tandis que la région Asie-Pacifique devrait croître à un CAGR de 7,81 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préférence croissante des consommateurs pour les produits à base de patate douce riches en nutriments | +1.2% | Mondial | Court terme (≤ 2 ans) |
| Intérêt croissant des consommateurs pour les produits à base de patate douce nutritifs | +0.9% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Utilisation croissante de la purée de patate douce à longue conservation | +0.7% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Innovation produit dans les découpes, enrobages et arômes de patate douce | +0.5% | Asie du Sud, Afrique subsaharienne | Moyen terme (2-4 ans) |
| Demande croissante de la restauration hors domicile pour les frites et accompagnements à base de patate douce | +0.8% | Amérique du Nord, Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande croissante de produits à valeur ajoutée à base de patate douce | +0.6% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour les produits à base de patate douce riches en nutriments
L'intérêt croissant des consommateurs pour des produits alimentaires pratiques et à valeur ajoutée stimule la demande de produits à base de patate douce transformés, notamment la farine et les chips surgelées. Par exemple, en novembre 2025, selon une étude de la Bibliothèque nationale de médecine menée dans la région Volta du Ghana, 37 % des répondants interrogés préféraient la farine de patate douce, tandis que 32,3 % préféraient les chips de patate douce surgelées parmi les produits à base de patate douce transformés [1]. Ces résultats indiquent une demande pour des formats variés de patate douce transformée au sein de la population interrogée et mettent en évidence des opportunités de diversification des produits sur le marché.
Intérêt croissant des consommateurs pour les produits à base de patate douce nutritifs
Les préférences des consommateurs en matière de goût, de fraîcheur, de durée de conservation et d'attributs nutritionnels stimulent l'intérêt pour les produits à base de patate douce transformés. Par exemple, en octobre 2025, une étude portant sur 50 ménages dans les régions de Shinyanga et Mwanza en Tanzanie a révélé que 95 % des répondants citaient le goût, 85,8 % la durée de conservation et 80,8 % la fraîcheur comme facteurs influençant la consommation de produits à base de patate douce transformés. De plus, 51 % des répondants ont identifié un emballage attrayant comme facteur d'influence [2]. Par ailleurs, le Conseil indien de la recherche agricole (ICAR) a souligné le potentiel de la farine de patate douce biofortifiée dans le développement de produits alimentaires aux profils nutritionnels distinctifs.
Utilisation croissante de la purée de patate douce à longue conservation
La purée de patate douce à chair orange (PDCO) à longue conservation crée des opportunités pour élargir l'utilisation des produits à base de patate douce dans la transformation alimentaire commerciale. Par exemple, le Centre international de la pomme de terre (CIP) indique que sa technologie de traitement par micro-ondes et d'emballage aseptique peut conserver la purée de patate douce à chair orange pendant plus d'un an à température ambiante. Il indique également que, lors des tests, le produit à longue conservation a atteint une perception de fraîcheur, une appétence et une intention d'achat comparables à celles de la purée réfrigérée et pasteurisée. De plus, en mars 2025, le CIP a documenté des agro-transformateurs du nord du Ghana utilisant de la purée de PDCO pour remplacer 30 à 60 % de la farine de blé importée dans des produits tels que le pain, les gâteaux, les biscuits et le granola [3].
Innovation produit dans les découpes, enrobages et arômes de patate douce
L'innovation produit élargit l'utilisation de la patate douce au-delà des accompagnements traditionnels pour inclure des frites assaisonnées, des produits enrobés, des snacks et des aliments pour le petit-déjeuner. Les fabricants développent des produits avec des assaisonnements, des enrobages et des formats de préparation distinctifs pour répondre à l'évolution des préférences des consommateurs en matière de commodité, de variété de saveurs et d'alternatives plus saines. La demande de la restauration hors domicile pour des combinaisons de saveurs audacieuses, des textures variées et des sauces d'accompagnement crée des opportunités de différenciation des frites et accompagnements à base de patate douce dans les restaurants à service rapide, les restaurants décontractés et d'autres formats de restauration. Dans les aliments conditionnés, les fabricants peuvent incorporer des ingrédients à base de patate douce dans le granola, les snacks et d'autres produits à valeur ajoutée, élargissant leurs applications dans les marchés de la restauration hors domicile et de la vente au détail.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Périssabilité et exigences de stockage spécifiques aux cultivars | -0.8% | Mondial, accentué en Asie-Pacifique et au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Incohérences dans la texture et la qualité de cuisson selon les variétés de patate douce | -0.3% | Mondial | Moyen terme (2-4 ans) |
| Coûts élevés de transformation, de certification et de distribution à température contrôlée | -0.6% | Marchés émergents | Moyen terme (2-4 ans) |
| Concurrence des amidons alternatifs, des farines et des produits de snacking conventionnels | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Périssabilité et exigences de stockage spécifiques aux cultivars
Les produits à base de patate douce nécessitent une manipulation et un stockage post-récolte soigneux pour maintenir la qualité des racines et garantir un approvisionnement fiable pour la transformation. La maturation requiert des conditions contrôlées de température et d'humidité, tandis que les délais de manipulation peuvent réduire la qualité des racines. Des températures de stockage inappropriées peuvent entraîner des dommages dus au froid, un brunissement interne, une texture dure, une saveur amère, une germination et une perte de poids. Les variations des exigences de stockage entre les variétés de patate douce compliquent davantage la mise en œuvre de protocoles de stockage standardisés. Ces facteurs accroissent le besoin d'installations de maturation appropriées, de stockage à température contrôlée et d'une infrastructure post-récolte efficace, créant des défis pour la chaîne d'approvisionnement des transformateurs de patate douce, en particulier dans les régions disposant d'une capacité de stockage limitée.
Coûts élevés de transformation, de certification et de distribution à température contrôlée
La transformation de la patate douce engendre des coûts liés à l'approvisionnement en matières premières, aux opérations de transformation, au stockage et à la conformité réglementaire. La conversion des racines fraîches en ingrédients transformés nécessite des équipements spécialisés et une utilisation efficace des ressources. Des produits tels que les patates douces surgelées nécessitent également une infrastructure de stockage et de réfrigération adéquate. Les fabricants desservant les catégories de produits biologiques et premium peuvent faire face à des dépenses supplémentaires pour satisfaire aux exigences de certification et de conformité. Ces coûts combinés peuvent peser sur les marges bénéficiaires et alourdir la charge financière liée au maintien d'une production cohérente. Les petits transformateurs peuvent être particulièrement touchés, car des volumes de production plus faibles limitent leur capacité à répartir efficacement les coûts fixes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les découpes surgelées en tête, la farine et la poudre affichent la croissance la plus rapideLes frites de patate douce et les découpes surgelées ont représenté 54,01 % de la part du marché des produits à base de patate douce en 2026. Les frites de patate douce bénéficient de méthodes de préparation bien établies dans la restauration hors domicile et de formats de produits standardisés, permettant aux restaurants de les intégrer facilement dans leurs menus en tant qu'accompagnements, entrées et offres à service rapide. Leur compatibilité avec les procédés courants de friture, de cuisson au four et d'assaisonnement favorise une adoption plus large dans les restaurants, les cafés et les établissements de restauration rapide. Les chips, croustilles et autres snacks à base de patate douce répondent également à la demande de la vente au détail pour des produits pratiques et portables, avec une saveur distinctive et des bénéfices nutritionnels perçus.
La farine et la poudre de patate douce devraient croître à un CAGR de 6,21 % jusqu'en 2032. La farine de patate douce sert d'ingrédient fonctionnel dans les produits de boulangerie, les enrobages, les pâtes et les formulations sans gluten. Son adéquation à diverses applications dépend de propriétés telles que la capacité d'absorption d'eau et le comportement de gélatinisation, qui influencent la texture du produit et les performances de transformation. Les purées et concentrés de patate douce soutiennent également la fabrication alimentaire, notamment en Asie du Sud et en Afrique subsaharienne, où les fabricants les incorporent dans des aliments transformés localement et les utilisent pour remplacer partiellement la farine conventionnelle.



Par nature :
le conventionnel en tête, le biologique développe une demande premiumLe segment conventionnel a représenté 72,21 % de la taille du marché des produits à base de patate douce en 2026. Les produits à base de patate douce conventionnels bénéficient de chaînes d'approvisionnement bien établies reliant les producteurs, les transformateurs et les acheteurs à fort volume. Leur large disponibilité soutient les applications de vente au détail, de restauration hors domicile et industrielles qui nécessitent un approvisionnement régulier et une efficacité des coûts. Les réseaux de production et de transformation établis permettent aux fabricants de répondre aux exigences de volume, tandis que des coûts inférieurs à ceux des produits biologiques favorisent l'utilisation des produits à base de patate douce conventionnels.
Le segment biologique devrait croître à un CAGR de 7,21 % jusqu'en 2032. La certification biologique fournit un cadre reconnu pour les produits à base de patate douce produits selon des pratiques biologiques, permettant une différenciation dans la vente au détail spécialisée et les segments de marché premium. Les méthodes de culture biologique, telles que les cultures de couverture et la gestion biologique des ravageurs, peuvent également améliorer la qualité des cultures et les rendements commercialisables. Bien que ces pratiques puissent soutenir une production plus cohérente, les exigences de certification et les coûts agricoles restent des considérations clés pour les producteurs et les transformateurs.
Par canal de distribution :
la vente au détail hors ligne domine les volumes tandis que la vente au détail en ligne élargit l'accèsLe canal hors ligne a représenté 81,11 % de la taille du marché des produits à base de patate douce en 2026. Les supermarchés, les hypermarchés, les commerces de proximité et les détaillants spécialisés en alimentation restent les principaux lieux d'achat des produits à base de patate douce frais et surgelés. Les canaux de vente au détail physiques soutiennent également les achats réguliers des ménages et les approvisionnements établis par les clients de la restauration hors domicile et les clients industriels. La restauration hors domicile représente une part significative de la base de distribution restante, les restaurants proposant de plus en plus de frites et d'accompagnements à base de patate douce dans leurs menus. Les acheteurs industriels élargissent également leur utilisation de la farine, de la poudre et de la purée de patate douce dans la production de produits de boulangerie, de snacks et de plats cuisinés.
La vente au détail en ligne devrait croître à un CAGR de 9,12 % jusqu'en 2032. Les plateformes d'épicerie en ligne et les canaux de vente directe aux consommateurs améliorent l'accès des consommateurs aux patates douces biologiques, aux variétés spéciales, à la farine et à la poudre. Ces canaux permettent aux consommateurs d'acheter des produits à disponibilité limitée dans les magasins physiques, tout en permettant aux marques plus petites, notamment les producteurs régionaux et les marques de niche, d'atteindre les clients sans réseau de distribution au détail étendu. Les plateformes en ligne facilitent également la découverte de produits grâce aux descriptions de produits, aux avis des clients et aux promotions ciblées, élargissant l'accès aux produits à valeur ajoutée à base de patate douce auprès de segments de consommateurs diversifiés. La commodité de la livraison à domicile et les options d'achat par abonnement soutiennent en outre les achats répétés et élargissent la portée des produits à base de patate douce spécialisés.

Analyse géographique
Marché des produits à base de patate douce en Amérique du Nord
L'Amérique du Nord a représenté 34,22 % de la part du marché des produits à base de patate douce en 2026. Les États-Unis disposent d'une base de production de patate douce bien établie, portée par des régions de culture importantes telles que la Caroline du Nord. Une production intérieure solide et des réseaux d'exportation assurent la disponibilité des patates douces pour la consommation fraîche et la transformation. L'accès aux marchés internationaux permet aux producteurs et aux transformateurs de servir des clients à l'étranger, soutenant l'approvisionnement régional en produits à base de patate douce frais et à valeur ajoutée.
Marché des produits à base de patate douce en Asie-Pacifique et en Amérique du Sud
La région Asie-Pacifique devrait enregistrer un CAGR de 7,81 % jusqu'en 2032. La demande de produits à base de patate douce varie selon les régions, influencée par les habitudes de consommation locales, l'activité de la restauration hors domicile et les capacités de transformation. Au Japon, les fabricants utilisent la patate douce dans des applications d'aliments transformés, stimulant le développement de snacks et de produits de confiserie. Dans l'ensemble de la région Asie-Pacifique, l'expansion des canaux de restauration hors domicile et de vente au détail crée des opportunités pour les produits à base de patate douce surgelés et conditionnés. En Amérique du Sud, des installations de production établies approvisionnent les marchés voisins en produits à base de patate douce.
Marché des produits à base de patate douce en Europe, Moyen-Orient et Afrique
Au Moyen-Orient et en Afrique, la demande de cultures racines et de produits alimentaires conditionnés crée des opportunités pour les transformateurs de patate douce afin de répondre aux besoins de consommation traditionnels et aux segments émergents axés sur la commodité. Le marché européen de la patate douce bénéficie de réseaux d'importation établis et d'options d'approvisionnement diversifiées. La France, l'Espagne et la Pologne contribuent de manière significative à la demande régionale, tandis que les Pays-Bas jouent un rôle clé de plaque tournante pour la distribution des importations et les réexportations. La concurrence entre les fournisseurs de diverses origines façonne la dynamique du marché, incitant les entreprises à renforcer leurs stratégies d'approvisionnement, à améliorer l'efficacité de la chaîne d'approvisionnement et à explorer des opportunités de transformation à valeur ajoutée pour répondre à la demande régionale.
Paysage concurrentiel
Concentration du Marché
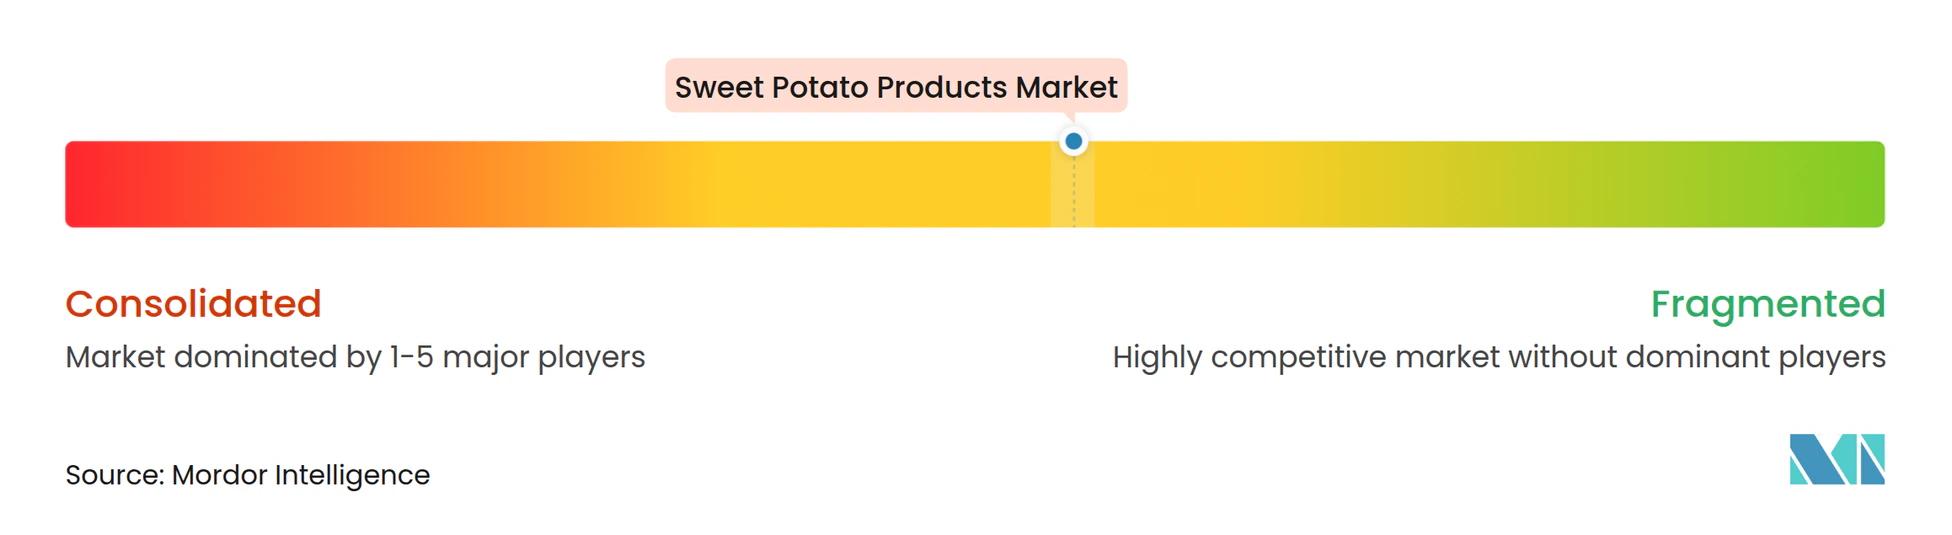
Le marché des produits à base de patate douce est modérément fragmenté, avec des entreprises en concurrence à la fois sur les produits surgelés et les applications d'ingrédients transformés. Lamb Weston, J.R. Simplot, Aviko, Farm Frites et Agristo opèrent dans le segment de la transformation surgelée, tandis qu'Ingredion et Van Drunen Farms servent le marché des ingrédients. Les fabricants élargissent leurs capacités de production et renforcent leurs réseaux d'approvisionnement régionaux pour répondre à la demande des canaux de restauration hors domicile et de vente au détail. Les installations régionales améliorent également la disponibilité des produits à base de patate douce surgelés et d'autres formats transformés sur les marchés internationaux.
Les expansions de capacité et les acquisitions permettent aux fabricants de produits à base de patate douce de renforcer leurs réseaux d'approvisionnement régionaux et d'améliorer l'accès aux marchés clés. Les entreprises investissent dans de nouvelles installations de production, modernisent les usines de transformation existantes et élargissent leur présence géographique pour servir les clients plus efficacement. Ces stratégies augmentent la capacité de production, renforcent les capacités de distribution et soutiennent un approvisionnement plus fiable en produits à base de patate douce surgelés et transformés sur les marchés régionaux. Elles aident également les fabricants à réduire les délais de transport, à améliorer la disponibilité des stocks et à répondre plus efficacement à l'évolution de la demande des clients de la vente au détail, de la restauration hors domicile et des clients industriels.
Les opportunités sur le marché des produits à base de patate douce comprennent les produits biologiques, les ingrédients sans gluten, les variétés premium et les canaux de vente directe aux consommateurs. Les transformateurs d'ingrédients spécialisés peuvent répondre à des applications au-delà des produits surgelés, tandis qu'une surveillance améliorée de la température, la traçabilité et la gestion post-récolte peuvent améliorer la qualité des produits et la cohérence de l'approvisionnement. Cependant, la concurrence des amidons alternatifs, les coûts élevés de transformation et de manutention, et les variations dans les propriétés fonctionnelles des variétés de patate douce peuvent freiner l'expansion du marché. Les entreprises qui combinent une production efficace, des capacités d'ingrédients spécialisés et une gestion efficace de la chaîne d'approvisionnement peuvent mieux répondre aux diverses exigences du marché.
Leaders du secteur des produits à base de patate douce
-
Lamb Weston Holdings, Inc.
-
Saptarishi Agro Industries Ltd. (Fraytoz)
-
J.R. Simplot Company
-
Royal Cosun (Aviko B.V.)
-
Farm Frites International B.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des produits à base de patate douce Entreprises couvertes dans ce rapport
- Lamb Weston Holdings, Inc.
- Saptarishi Agro Industries Ltd. (Fraytoz)
- J.R. Simplot Company
- Royal Cosun (Aviko B.V.)
- Farm Frites International B.V.
- Ardo Group
- J.D. Irving Limited (Cavendish Farms Corporation)
- Conagra Brands, Inc. (Alexia)
- The Kraft Heinz Company (Ore-Ida)
- Agristo NV
- Russet House Inc.
- International Food and Consumable Goods
- Trinity Frozen Foods
- Ingredion Incorporated
- Goya Foods, Inc.
- Van Drunen Farms
- Carolina Innovative Food Ingredients
- Saipro Foods
- Sinofi Group
- Burton and Bamber Co. Ltd.
Développements industriels récents dans Marché des produits à base de patate douce
- Juin 2026 : Kudumbashree, dans le cadre du projet Punarjeevana Madhuram, a lancé six produits à valeur ajoutée à base de patate douce, notamment de la farine de patate douce, un mélange santé, une soupe, des gommes, des chips et du kulfi. Les produits utilisent des technologies transférées par l'Institut de recherche sur les cultures tubéreuses ICAR-Central Tuber Crops Research Institute (ICAR-CTCRI).
- Avril 2026 : Tropical Sun (Wanis) a lancé un pot de 300 g de chips de patate douce violette fabriquées à partir de patates douces à chair naturellement violette, élargissant son portefeuille de snacks avec des produits premium visuellement distinctifs.
- Septembre 2025 : International Food and Consumable Goods (IFCG), Égypte, a introduit des quartiers de patate douce surgelés de nouvelle saison en formats avec peau et sans peau pour les applications de restauration hors domicile et de vente au détail.
Périmètre du rapport mondial sur le marché des produits à base de patate douce
Les produits à base de patate douce comprennent les produits alimentaires fabriqués à partir de patates douces, tels que les découpes surgelées, les frites, les chips, les croustilles, les snacks, la farine et la poudre. Le marché des produits à base de patate douce est segmenté par type de produit, nature, canal de distribution et géographie. Par type de produit, le marché comprend les frites de patate douce et les produits surgelés découpés, les chips, croustilles et snacks à base de patate douce, la farine et la poudre de patate douce, et d'autres types de produits. Par nature, le marché est catégorisé en produits conventionnels et biologiques. Par canal de distribution, les catégories comprennent les ingrédients alimentaires industriels, la restauration hors domicile et la vente au détail. Le segment de la vente au détail est subdivisé en canaux de vente au détail en ligne et hors ligne. Géographiquement, le marché couvre l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique, incluant les pays clés de chaque région. Le rapport fournit des estimations et des prévisions de la taille du marché en termes de valeur (USD).
Aperçu de la segmentation
| Frites de patate douce et produits surgelés découpés |
| Chips, croustilles et snacks à base de patate douce |
| Farine et poudre de patate douce |
| Autre type de produit |
| Conventionnel |
| Biologique |
| Ingrédients alimentaires industriels | ||
| Restauration hors domicile | Vente au détail | Vente au détail en ligne |
| Vente au détail hors ligne | ||
| Amérique du Nord | États-Unis |
| Canada | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Japon | |
| Australie | |
| Chine | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Frites de patate douce et produits surgelés découpés | ||
| Chips, croustilles et snacks à base de patate douce | |||
| Farine et poudre de patate douce | |||
| Autre type de produit | |||
| Par nature | Conventionnel | ||
| Biologique | |||
| Par canal de distribution | Ingrédients alimentaires industriels | ||
| Restauration hors domicile | Vente au détail | Vente au détail en ligne | |
| Vente au détail hors ligne | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| Italie | |||
| France | |||
| Espagne | |||
| Pays-Bas | |||
| Pologne | |||
| Belgique | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Inde | ||
| Japon | |||
| Australie | |||
| Chine | |||
| Indonésie | |||
| Corée du Sud | |||
| Thaïlande | |||
| Singapour | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Moyen-Orient et Afrique | Afrique du Sud | ||
| Arabie saoudite | |||
| Émirats arabes unis | |||
| Reste du Moyen-Orient et de l'Afrique | |||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des produits à base de patate douce et ses perspectives de croissance ?
Le marché devrait atteindre 7,21 milliards USD en 2027 et 11,31 milliards USD d'ici 2032, avec un CAGR de 5,58 % sur la période 2027-2032.
Pourquoi les applications sans gluten sont-elles importantes pour les produits à base de patate douce ?
La farine de patate douce est naturellement sans gluten et peut être utilisée dans les produits de boulangerie, les pâtes et les enrobages nécessitant des ingrédients sans gluten vérifiables.
Quel canal de vente connaît la croissance la plus rapide ?
La vente au détail en ligne devrait croître à un CAGR de 9,12 % jusqu'en 2032, soutenue par les plateformes d'épicerie en ligne et les marques de vente directe aux consommateurs.
Quelle région connaît la croissance la plus rapide pour les produits à base de patate douce ?
La région Asie-Pacifique devrait croître à un CAGR de 7,81 % jusqu'en 2032, portée par l'utilisation dans les aliments transformés et la demande croissante de la restauration hors domicile.