
Tamanho e Participação do Mercado de Aquecedores Unitários da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
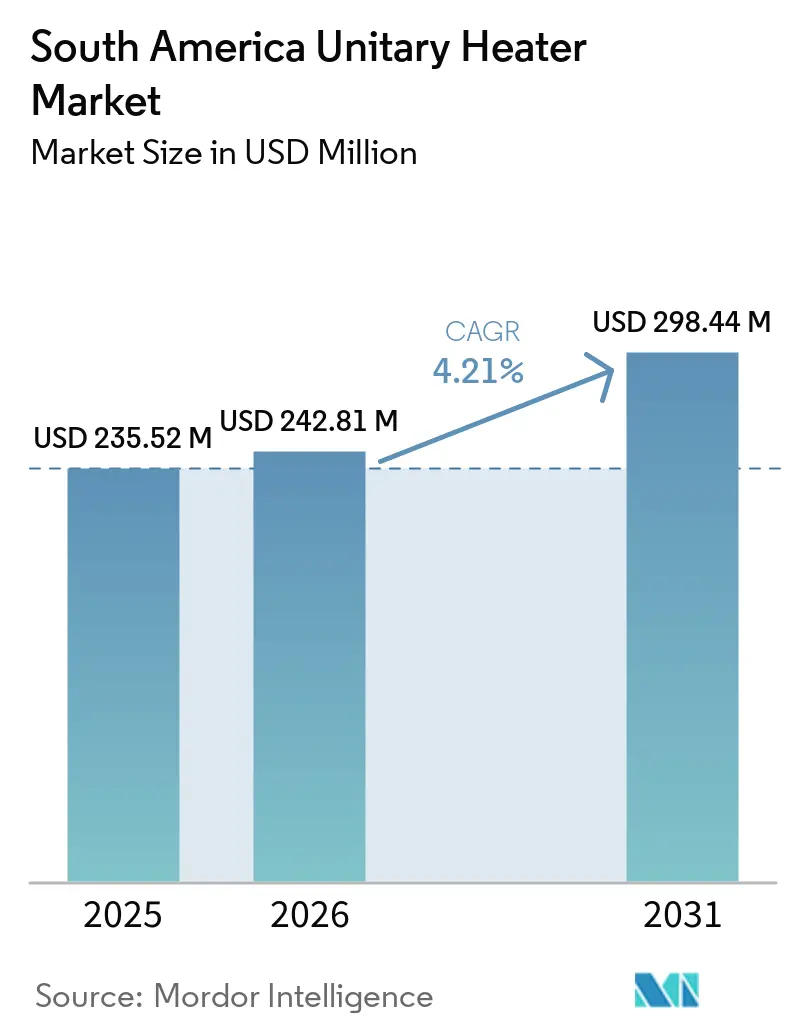
| Tamanho do mercado no ano base (2025) | 235.52 Milhões de dólares |
| Tamanho do Mercado (2026) | 242.81 Milhões de dólares |
| Tamanho do Mercado (2031) | 298.44 Milhões de dólares |
| Growth Rate (2026 - 2031) | 4.21 % |
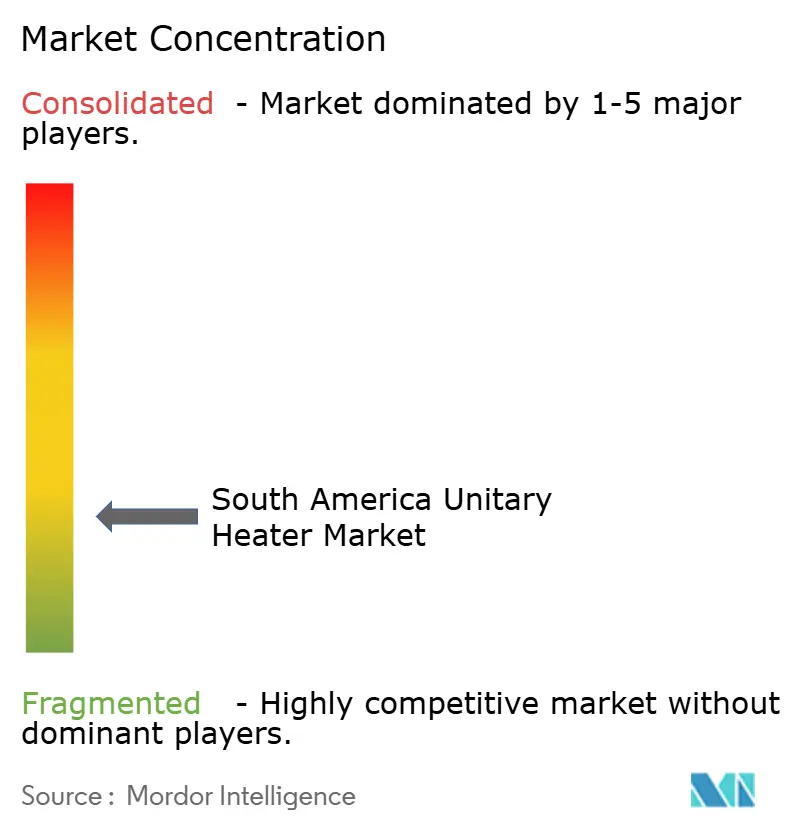
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aquecedores Unitários da América do Sul por Mordor Intelligence
O tamanho do Mercado de Aquecedores Unitários da América do Sul foi avaliado em 235,52 milhões de USD em 2025 e estima-se que cresça de 242,81 milhões de USD em 2026 para atingir 298,44 milhões de USD até 2031, a um CAGR de 4,21% durante o período de previsão (2026-2031). A construção industrial, a expansão da cadeia de frio e os requisitos de eficiência energética sustentam a demanda por equipamentos em toda a região, com instalações de manufatura e mineração favorecendo sistemas robustos para áreas de trabalho fechadas, operadores de logística focando em docas e zonas de transição, e projetos comerciais atribuindo maior peso à eficiência documentada e ao alinhamento com normas de construção, de modo que fabricantes e distribuidores precisam de portfólios que atendam às diferenças de infraestrutura, clima e uso de edificações em nível nacional. Os operadores estão atribuindo maior peso aos custos operacionais na seleção de sistemas de aquecimento, o que favorece equipamentos eficientes a gás, elétricos e com controle digital. As aquisições também refletem o acesso local a combustíveis, pois muitas localidades do interior carecem de conexões de gás encanado, e os compradores devem avaliar a capacidade elétrica, o fornecimento de gás liquefeito de petróleo, a infraestrutura de caldeiras existente, o encanamento de gás convencional, o cronograma de instalação, as necessidades de manutenção e o suporte do fornecedor em relação ao local, seja ele uma instalação industrial consolidada, uma operação de mineração remota ou uma nova instalação logística. Os fabricantes globais utilizam distribuidores e instaladores para alcançar projetos que exigem projeto e comissionamento específicos para o local, com parceiros locais interpretando layouts de edificações, coordenando o acesso às áreas de instalação, avaliando os serviços disponíveis, apoiando substituições em instalações ocupadas e fornecendo o suporte técnico que projetos industriais e logísticos requerem. O mercado de aquecedores unitários da América do Sul, portanto, combina a demanda de reposição em instalações industriais consolidadas com novas instalações em logística, processamento de alimentos e edifícios comerciais, criando demanda em tipos distintos de instalações, condições operacionais e abordagens de aquisição ao longo do período de previsão de 2026 a 2031.
Principais Conclusões do Relatório
- Por tipo de produto, os aquecedores unitários a gás detinham 44,63% da participação do Mercado de Aquecedores Unitários da América do Sul em 2025, enquanto os aquecedores unitários elétricos têm previsão de crescer a um CAGR de 4,87% até 2031.
- Por tipo de instalação, as unidades horizontais detinham 42,52% de participação em 2025, enquanto as unidades suspensas têm previsão de crescer a um CAGR de 4,53% até 2031.
- Por aplicação, as instalações industriais detinham 46,71% de participação do Mercado de Aquecedores Unitários da América do Sul em 2025, enquanto os edifícios comerciais têm previsão de crescer a um CAGR de 4,83% até 2031.
- Por indústria do usuário final, a manufatura detinha 29,76% de participação em 2025, enquanto a armazenagem e logística têm previsão de crescer a um CAGR de 4,58% até 2031.
- Por canal de distribuição, os distribuidores e representantes de HVAC detinham 52,53% de participação em 2025, enquanto o varejo online tem previsão de crescer a um CAGR de 4,62% até 2031.
- Por geografia, o Brasil respondeu por 30,53% do Mercado de Aquecedores Unitários da América do Sul em 2025, enquanto a Colômbia tem previsão de crescer a um CAGR de 5,62% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Aquecedores Unitários da América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão da Construção Industrial e Comercial | +1.1% | Brasil, Colômbia, Chile, Argentina | Curto prazo (≤ 2 anos) |
| Crescimento de Armazenagem, Armazenamento a Frio e Processamento de Alimentos | +0.9% | Brasil, Chile, Colômbia | Curto prazo (≤ 2 anos) |
| Requisitos de Eficiência Energética e Redução de Custos Operacionais | +0.7% | Brasil, Argentina, Chile | Médio prazo (2-4 anos) |
| Eletrificação do Aquecimento de Espaços | +0.6% | Brasil, Chile | Médio prazo (2-4 anos) |
| Demanda de Retrofit para Sistemas de Aquecimento Envelhecidos | +0.4% | Brasil, Argentina | Médio prazo (2-4 anos) |
| Controles Digitais e Conectividade de Sistemas com Múltiplas Unidades | +0.2% | Brasil, Colômbia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Construção Industrial e Comercial
A relocalização industrial concentrou investimentos em manufatura e logística nas cidades secundárias de São Paulo e nas zonas de livre comércio do litoral atlântico da Colômbia. Essas instalações necessitam de sistemas de aquecimento projetados para apoiar as condições de trabalho e a estabilidade dos processos. A construção de mineração no Chile também sustenta a demanda por equipamentos duráveis em locais subterrâneos e de alta altitude. Produtos a gás e infravermelhos podem ser utilizados nesses ambientes quando seus requisitos de combustível e ventilação são atendidos. Novas instalações voltadas ao processamento de lítio, fundição de cobre e agroexportações requerem controles de múltiplas zonas e invólucros resistentes à corrosão. Essa atividade eleva o valor dos sistemas de aquecimento especificados na fase de projeto no mercado de aquecedores unitários da América do Sul, pois o equipamento deve funcionar em conjunto com a ventilação, os layouts de processo, os requisitos de segurança e o cronograma de construção.
Crescimento de Armazenagem, Armazenamento a Frio e Processamento de Alimentos
O investimento em armazenamento a frio cria demanda recorrente por aquecimento em docas de carregamento e antecâmaras adjacentes a câmaras refrigeradas. A Emergent Cold expandiu sua instalação Olivo em Santiago em março de 2026 para 33.000 posições de paletes, descrevendo-a como a maior instalação automatizada de armazenamento a frio de alimentos da América do Sul.[1]Emergent Cold, "Emergent Cold Inaugura a Maior Instalação Automatizada de Armazenamento a Frio de Alimentos da América do Sul," Emergent Cold, emergentcoldlatam.com. O desenvolvimento ilustra as instalações de maior porte sendo construídas para a distribuição de alimentos. A Maersk inaugurou um hub integrado de embalagem e armazenamento a frio de 17.500 m² em Olmos, Peru, em julho de 2025, para exportações de frutas. Esses locais requerem controle de temperatura nas zonas de preparação sem prejudicar a movimentação de veículos. O mercado de aquecedores unitários da América do Sul se beneficia porque os sistemas de aquecimento geralmente são incluídos no projeto dessas áreas de trabalho fechadas, onde trabalhadores, atividade de carregamento e operações sensíveis à temperatura se encontram.[2]A.P. Møller–Maersk, "Maersk Lança Hub Integrado de Embalagem e Armazenamento a Frio para Impulsionar as Exportações de Frutas do Peru," A.P. Møller–Maersk, maersk.com.
Requisitos de Eficiência Energética e Redução de Custos Operacionais
O Brasil publicou a Resolução CGIEE nº 4 em 26 de setembro de 2025, estabelecendo índices mínimos de eficiência energética para novas edificações em todo o país. Os edifícios públicos federais devem atingir o nível A do PBE Edifica a partir de 2027, conforme a resolução. As edificações comerciais em municípios com mais de 100.000 habitantes devem atender ao menos ao nível C a partir de 2028. Os requisitos elevam a importância do desempenho documentado dos equipamentos nas especificações de construção. Os gestores de instalações também utilizam projeções de custos operacionais plurianuais ao avaliar projetos de substituição. Esses fatores favorecem produtos eficientes e fortalecem o papel dos dados de desempenho certificados no mercado de aquecedores unitários da América do Sul, especialmente onde os incorporadores precisam demonstrar que uma nova edificação atende aos requisitos de eficiência aplicáveis.[3]Ministério de Minas e Energia, "Resolução CGIEE Nº 4, de 26 de Setembro de 2025," Ministério de Minas e Energia, gov.br.
Eletrificação do Aquecimento de Espaços
Os aquecedores elétricos oferecem uma opção prática onde o gás encanado não está disponível. Sua instalação pode ser mais simples em armazéns, oficinas e centros de distribuição com capacidade elétrica suficiente. A Reznor apresentou o Aquecedor Unitário Elétrico Compacto EUHC na AHR Expo 2026 com múltiplas opções de montagem e controles padrão de 24 volts. O lançamento demonstra que os fabricantes continuam a desenvolver linhas de produtos elétricos. A Schwank também documentou um arranjo híbrido que combina bombas de calor para a demanda de base com aquecedores radiantes elétricos para a demanda de pico. Essa direção de produto amplia as opções para os compradores no mercado de aquecedores unitários da América do Sul que precisam gerenciar o acesso a combustíveis e as emissões no local, mantendo a capacidade de aquecer áreas de trabalho específicas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo Inicial de Equipamentos de Alta Eficiência | -1.0% | Argentina, Venezuela, interior da Colômbia | Curto prazo (≤ 2 anos) |
| Infraestrutura Desigual de Gás Natural e Eletricidade | -0.8% | Interior da Colômbia, Venezuela, Restante da América do Sul | Médio prazo (2-4 anos) |
| Volatilidade Cambial e Custos de Componentes Importados | -0.6% | Argentina, Venezuela | Curto prazo (≤ 2 anos) |
| Demanda Limitada de Aquecimento em Áreas Tropicais e de Clima Quente | -0.5% | Norte do Brasil, Venezuela, Equador, norte da Colômbia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Equipamentos de Alta Eficiência
Aquecedores de alta eficiência com queimadores de condensação, controles modulantes ou integração com sistemas de gestão predial custam mais do que produtos convencionais. Esse custo representa uma barreira para operadores industriais de pequeno e médio porte com acesso limitado a financiamento de equipamentos. O problema é particularmente relevante onde os custos de empréstimos em moeda local são elevados e os equipamentos importados são precificados em USD. Operadores multinacionais de maior porte e projetos públicos podem especificar sistemas premium com mais facilidade. Muitos outros compradores continuam a escolher equipamentos básicos a gás porque o custo inicial é menor. Isso cria uma divisão no mercado de aquecedores unitários da América do Sul entre projetos que priorizam o desempenho ao longo do ciclo de vida e aqueles que priorizam o custo inicial. A diferença é mais visível quando um operador deve decidir se a economia de energia e os controles justificam um preço de compra mais elevado.
Infraestrutura Desigual de Gás Natural e Eletricidade
O acesso ao gás encanado e a qualidade da eletricidade variam amplamente na América do Sul. Algumas localidades do interior da Colômbia carecem de gás encanado e devem utilizar gás liquefeito de petróleo ou equipamentos elétricos. Áreas remotas no Chile podem enfrentar restrições de conexão semelhantes. A infraestrutura de gás da Venezuela também limita o uso prático de alguns produtos dependentes de combustível. Essas lacunas tornam a seleção de produtos dependente da infraestrutura local, e não apenas da necessidade de aquecimento. O mercado de aquecedores unitários da América do Sul deve, portanto, acomodar alternativas elétricas, a gás, hidráulicas e portáteis para diferentes condições de local.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Equipamentos a Gás Lideram enquanto Aquecedores Elétricos Ganham Terreno
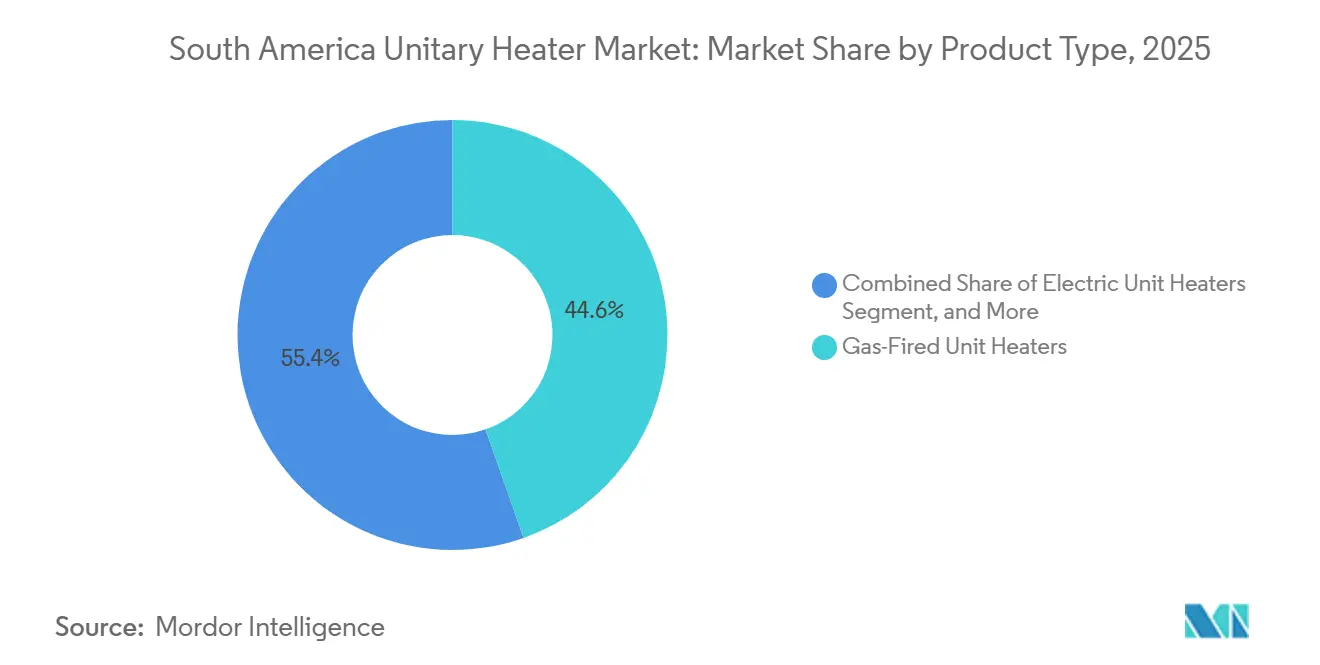
Os aquecedores unitários a gás detinham 44,63% da receita por tipo de produto em 2025. Sua posição reflete a base instalada em plantas de manufatura e antecâmaras de armazenamento a frio onde conexões de gás natural ou propano estão disponíveis. Os sistemas permanecem familiares para empreiteiros e equipes de manutenção no Brasil e na Argentina. Os aquecedores unitários hidráulicos atendem a instalações institucionais e edifícios comerciais mais antigos com sistemas centrais de caldeiras. Produtos infravermelhos e radiantes atendem a instalações industriais de teto alto e aplicações em estufas agrícolas. Os aquecedores unitários elétricos têm previsão de crescer a um CAGR de 4,87% de 2026 a 2031. Seu crescimento reflete a crescente atenção à disponibilidade de combustível, aos custos operacionais e à simplicidade de instalação. As instalações sem acesso a gás encanado sustentam o tamanho do mercado de aquecedores unitários da América do Sul para equipamentos elétricos.
Os fabricantes estão expandindo as opções não a gás à medida que os requisitos dos clientes mudam. A Modine declarou em seu comentário de mercado de 2026 que soluções baseadas em bombas de calor e elétricas estavam se tornando itens de desenvolvimento padrão em seu roteiro de produtos. A Reznor apresentou o Aquecedor Unitário Elétrico Compacto EUHC e o Aquecedor Unitário Hidráulico UWS na AHR Expo 2026.[4]Reznor LLC, "Reznor Apresenta Novas Inovações na AHR 2026," Reznor HVAC, reznorhvac.com. Esses produtos atendem a instalações que precisam de alternativas aos equipamentos convencionais a gás. Os produtos elétricos são adequados para locais que não desejam arranjos de fornecimento de gás liquefeito de petróleo. Os equipamentos hidráulicos também podem ser combinados com caldeiras eficientes ou sistemas de bomba de calor. A concorrência de produtos no mercado de aquecedores unitários da América do Sul é cada vez mais baseada em flexibilidade de combustível, controles e requisitos de instalação. Os equipamentos a gás, no entanto, permanecem relevantes onde a infraestrutura de fornecimento e os projetos existentes os favorecem.


Por Tipo de Instalação: Unidades Suspensas Avançam em Espaços Logísticos de Grande Pé-Direito
Os aquecedores unitários horizontais detinham 42,52% da receita por tipo de instalação em 2025. Sua liderança reflete a versatilidade em alturas de teto padrão e a compatibilidade com configurações a gás e elétricas. Instalações de manufatura e edifícios comerciais os utilizam porque podem ser adaptados a uma variedade de layouts. Os sistemas verticais atendem a salas de máquinas com restrições e outros espaços com folga horizontal limitada. Modelos de parede e portáteis são utilizados em oficinas e galpões agrícolas onde instalações permanentes são menos práticas. Os aquecedores unitários suspensos têm previsão de crescer a um CAGR de 4,53% de 2026 a 2031. Eles atendem a áreas logísticas e de armazenamento a frio de grande pé-direito que precisam de aquecimento sem bloquear empilhadeiras ou atividades de preparação. Essa abordagem de posicionamento é importante para o mercado de aquecedores unitários da América do Sul à medida que a construção de armazéns se expande.
Os equipamentos suspensos são bem adequados para docas de carregamento e áreas de processamento fechadas. O posicionamento elevado pode preservar a área útil do piso em instalações com movimentação frequente de veículos. Também pode apoiar as práticas de limpeza em ambientes de processamento de alimentos onde equipamentos ao nível do piso podem criar restrições operacionais. A Emergent Cold relatou 110 armazéns de alimentos em 11 países e 6 projetos de expansão ativos na América do Sul em 2026. Sua rede aponta para uma demanda contínua por layouts de aquecimento que possam ser replicados em armazéns. A Reznor projetou seu Aquecedor Unitário Hidráulico UWS para uso com caldeiras de alta eficiência ou sistemas de bomba de calor de água quente. O mercado de aquecedores unitários da América do Sul continuará a utilizar amplamente os sistemas horizontais, enquanto os sistemas suspensos ganham espaço onde a geometria do armazém favorece a instalação no teto.
Por Aplicação: Instalações Industriais Ancoram a Demanda, Edifícios Comerciais Aceleram
As instalações industriais detinham 46,71% da receita por aplicação em 2025. Plantas de manufatura, locais de mineração e processamento, fábricas de alimentos e bebidas e infraestrutura agrícola sustentam essa posição. Os estados do sul do Brasil têm demanda significativa de aquecimento industrial porque as condições de inverno aumentam a necessidade de aquecimento de locais de trabalho fechados. Os sistemas a gás são comuns onde as conexões de combustível estão disponíveis. Edifícios residenciais, garagens e oficinas formam uma base de aplicação menor porque muitas áreas têm climas quentes. Os edifícios comerciais têm previsão de crescer a um CAGR de 4,83% de 2026 a 2031. A participação do mercado de aquecedores unitários da América do Sul para instalações industriais, portanto, permanece significativa mesmo com o ganho de momentum da atividade comercial.
Centros de distribuição, edifícios de serviços de alimentação, hospitais e universidades contribuem para a demanda comercial. As regras de eficiência de edificações do Brasil criam uma razão adicional para especificar equipamentos com documentação clara de desempenho. Novos projetos comerciais em municípios maiores estarão sujeitos ao requisito de nível C a partir de 2028. Os compradores comerciais também valorizam sistemas que possam se integrar aos controles prediais. As instalações industriais tendem a se concentrar em durabilidade, disponibilidade de combustível e requisitos de processo. Os dois grupos de aplicação frequentemente utilizam diferentes rotas de aquisição e configurações de produtos. O mercado de aquecedores unitários da América do Sul pode ser atendido por distribuidores que apoiam projeto, instalação e comissionamento. A demanda permanecerá vinculada ao cronograma de construção e aos requisitos de uso das edificações.
Por Indústria do Usuário Final: Manufatura Ancora o Volume, Logística Ganha Momentum
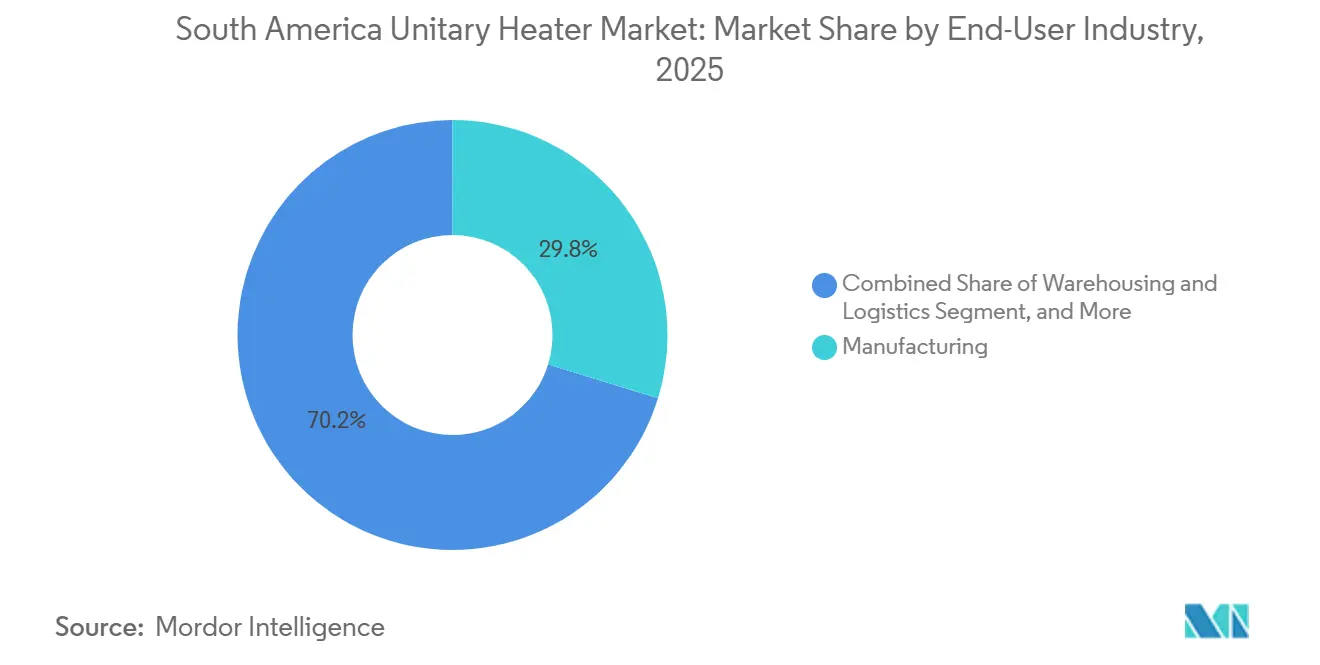
A manufatura detinha 29,76% da receita por usuário final em 2025. Clusters automotivos e de processamento de alimentos no Brasil, complexos petroquímicos na Argentina e locais de processamento de cobre no Chile mantêm uma grande base instalada de aquecedores a gás e hidráulicos. Essas instalações sustentam a demanda de reposição quando os equipamentos atingem o fim de sua vida útil. Elas também requerem retrofits quando os operadores melhoram os controles ou o desempenho energético. Processamento de alimentos, armazenamento a frio, agricultura, petróleo e gás e mineração são grupos de usuários finais menores com necessidades especializadas. Locais perigosos podem exigir configurações à prova de explosão. A armazenagem e logística têm previsão de crescer a um CAGR de 4,58% de 2026 a 2031. Isso torna a logística a área de crescimento mais forte dentro do mercado de aquecedores unitários da América do Sul.
Os incorporadores de logística frequentemente especificam sistemas de aquecimento na fase de projeto da edificação. Essa abordagem pode resultar em aquisições em volume, em vez de pedidos de reposição isolados. As instalações de cadeia de frio são particularmente relevantes porque docas e antecâmaras precisam de condições que protejam tanto os trabalhadores quanto as operações. A instalação de Olmos da Maersk em 2025 atende às cadeias de suprimento de exportação de abacate, mirtilo e manga a partir de um local de 17.500 m². Instalações institucionais e públicas fornecem outra fonte estável de demanda por meio de ciclos de licitação. Suas aquisições podem atribuir maior peso ao desempenho operacional e à conformidade do que pequenos projetos privados. O mercado de aquecedores unitários da América do Sul se beneficia dessa combinação de demanda de reposição liderada pela manufatura e nova construção logística. Os requisitos dos usuários finais continuarão a moldar a escolha de controles, montagem, combustível e recursos de segurança.
Por Canal de Distribuição: Especialistas Comandam as Vendas enquanto os Canais Digitais Ganham Participação
Os distribuidores e representantes de HVAC detinham 52,53% da receita por canal de distribuição em 2025. Sua posição reflete a natureza técnica da seleção de aquecedores unitários e a necessidade de levantamentos de local, cálculos de carga, coordenação de instalação e comissionamento. Empreiteiros e usuários finais utilizam distribuidores quando os projetos requerem configuração de produto ou serviço local. As vendas diretas atendem a grandes contas industriais e compradores institucionais que adquirem grandes volumes ou precisam de sistemas personalizados. Os canais de varejo de grande porte e especializado atendem principalmente a compradores comerciais de pequeno porte, residenciais e industriais leves. O varejo online tem previsão de crescer a um CAGR de 4,62% de 2026 a 2031. Esse canal amplia o acesso a modelos elétricos padrão e a gás compactos no mercado de aquecedores unitários da América do Sul.
As compras digitais são mais práticas para equipamentos padronizados do que para grandes sistemas projetados sob medida. Pequenos empreiteiros podem comparar disponibilidade e especificações de produtos sem depender inteiramente do estoque local. As plataformas online também podem atender a compradores em regiões com cobertura limitada de distribuidores. No entanto, projetos complexos continuam a exigir engenharia no local e suporte pós-instalação. A Glen Dimplex Americas anunciou investimentos de capital em linhas de produção e equipamentos de manufatura em sua instalação em London, Ontário, em junho de 2026. A empresa afirmou que o investimento apoiaria o lançamento de novos produtos de aquecimento para os mercados norte-americano e de exportação. O mercado de aquecedores unitários da América do Sul, portanto, manterá uma forte base de distribuição especializada, enquanto os canais digitais atendem a um conjunto mais amplo de compras padronizadas.
Análise Geográfica
O Brasil respondeu por 30,53% da receita regional em 2025, conferindo-lhe a maior participação no mercado de aquecedores unitários da América do Sul. A manufatura, o processamento de alimentos e o armazenamento a frio estão concentrados nos estados do sul, onde as condições sazonais sustentam o investimento em aquecimento. A rede logística de São Paulo também cria demanda por sistemas em instalações de distribuição. Os edifícios públicos federais devem atender ao nível A do PBE Edifica a partir de 2027, e os edifícios comerciais qualificados devem atender ao nível C a partir de 2028. O Peru permanece relevante para o desenvolvimento da cadeia de frio após a inauguração do hub de embalagem e armazenamento de Olmos pela Maersk em 2025.
A Argentina e o Chile fornecem demanda importante em ambientes industriais e de mineração. Os locais de manufatura e petroquímica da Argentina sustentam a demanda de reposição por sistemas a gás e hidráulicos, embora as condições de financiamento possam favorecer equipamentos de menor custo. O Chile sustenta a demanda da mineração e do processamento a jusante, onde os equipamentos devem operar em condições exigentes de local. As regras térmicas do Chile estão programadas para entrar em vigor em 28 de novembro de 2026 e exigirão que novos alvarás de construção atendam a padrões mais elevados de transmitância térmica.
A Colômbia tem previsão de crescer a um CAGR de 5,62% de 2026 a 2031, a taxa geográfica mais rápida no mercado de aquecedores unitários da América do Sul. O crescimento está associado à construção logística em torno de Bogotá e ao investimento em armazenamento a frio no litoral atlântico. A Emergent Cold relatou 7 armazéns na Colômbia com uma capacidade de armazenamento combinada de 507.000 m³ em 2025. A infraestrutura permanece importante porque algumas áreas do interior carecem de gás encanado. Equipamentos elétricos e a gás liquefeito de petróleo, portanto, têm um papel onde as conexões de gás não estão disponíveis.
Cenário Competitivo
O mercado de aquecedores unitários da América do Sul é fragmentado no nível de fabricação e fragmentado na execução de projetos. Modine Manufacturing Company, Reznor LLC e Schwank GmbH fornecem equipamentos de médio e alto padrão por meio de distribuidores regionais e representantes de HVAC. Empreiteiros e instaladores locais permanecem importantes porque adaptam os equipamentos às condições específicas do local. A concorrência é baseada em eficiência, opções de combustível, controles, suporte de serviço e documentação de conformidade. As evidências fornecidas não apresentam uma participação combinada verificada para os principais fornecedores, portanto, uma pontuação de concentração não pode ser atribuída.
A Schwank adicionou aquecedores industriais compatíveis com hidrogênio ao seu portfólio de produtos de 2026. A empresa também apresentou uma configuração híbrida que combina bombas de calor com aquecedores radiantes elétricos para a demanda de pico. A Reznor apresentou produtos elétricos, hidráulicos e de aquecimento de docas na AHR Expo 2026. A Glen Dimplex Americas anunciou um investimento em novas linhas de produção e equipamentos de manufatura em junho de 2026.
Os controles conectados são uma área competitiva adicional para operadores de logística com múltiplos locais. Os produtos para locais perigosos oferecem uma oportunidade especializada porque os aquecedores comerciais padrão não podem atender a todos os requisitos industriais. Os distribuidores podem fortalecer sua posição por meio de cálculos de carga, suporte de projeto e serviços de comissionamento. Os vendedores online competem mais diretamente por unidades padronizadas, em vez de sistemas complexos projetados sob medida. O mercado de aquecedores unitários da América do Sul combina o desenvolvimento global de produtos com a capacidade de instalação local.
Líderes da Indústria de Aquecedores Unitários da América do Sul
Modine Manufacturing Company
Trane Technologies plc
Daikin Industries, Ltd.
Lennox International, Inc.
Armstrong International, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Junho de 2026: A Glen Dimplex Americas anunciou investimentos de capital em sua instalação de produção em London, Ontário, incluindo novas linhas de produção e equipamentos de manufatura avançados destinados a viabilizar o lançamento de novos produtos de aquecimento para os mercados norte-americano e de exportação.
- Março de 2026: A Emergent Cold expandiu sua instalação Olivo em Santiago para 33.000 posições de paletes. A empresa descreveu o local como a maior instalação automatizada de armazenamento a frio de alimentos da América do Sul, e o projeto fez parte de seu plano de expansão no Chile de 500 milhões de USD.
- Fevereiro de 2026: A Reznor LLC apresentou o Aquecedor Unitário Elétrico Compacto EUHC, o Aquecedor Unitário Hidráulico UWS e o Aquecedor de Reboque Acoplado DTH na AHR Expo 2026.
- Setembro de 2025: O Ministério de Minas e Energia do Brasil publicou a Resolução CGIEE nº 4, estabelecendo índices mínimos de eficiência energética para novas edificações em todo o país.


Escopo do Relatório do Mercado de Aquecedores Unitários da América do Sul
O Mercado de Aquecedores Unitários da América do Sul compreende dispositivos de aquecimento individuais e autossuficientes projetados para fornecer aquecimento localizado de espaços em diversos ambientes. Essas unidades, alimentadas por gás, eletricidade, água quente (hidráulica) ou tecnologia infravermelha, são instaladas horizontalmente, verticalmente ou suspensas em espaços comerciais, industriais e residenciais. Distribuídas por meio de vendas diretas e canais especializados de HVAC, são amplamente utilizadas em instalações de manufatura, armazenagem, agricultura e institucionais na região para manter temperaturas específicas, prevenir o congelamento e garantir o conforto dos ocupantes.
O Relatório do Mercado de Aquecedores Unitários da América do Sul é Segmentado por Tipo de Produto (Aquecedores Unitários a Gás, Aquecedores Unitários Elétricos, Aquecedores Unitários Hidráulicos e Aquecedores Infravermelhos ou Radiantes), Tipo de Instalação (Aquecedores Unitários Horizontais, Aquecedores Unitários Verticais, Aquecedores Unitários Suspensos e Unidades de Parede e Portáteis), Aplicação (Edifícios Comerciais, Instalações Industriais e Edifícios Residenciais, Garagens e Oficinas), Indústria do Usuário Final (Manufatura, Armazenagem e Logística, Processamento de Alimentos e Armazenamento a Frio, Agricultura e Estufas, Petróleo e Gás, Petroquímica e Mineração, e Instalações Institucionais e Públicas), Canal de Distribuição (Vendas Diretas, Distribuidores e Representantes de HVAC, Varejo Online e Varejo de Grande Porte e Especializado) e Geografia (Brasil, Argentina, Colômbia, Chile e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Aquecedores Unitários a Gás |
| Aquecedores Unitários Elétricos |
| Aquecedores Unitários Hidráulicos |
| Aquecedores Infravermelhos ou Radiantes |
| Aquecedores Unitários Horizontais |
| Aquecedores Unitários Verticais |
| Aquecedores Unitários Suspensos |
| Unidades de Parede e Portáteis |
| Edifícios Comerciais |
| Instalações Industriais |
| Edifícios Residenciais, Garagens e Oficinas |
| Manufatura |
| Armazenagem e Logística |
| Processamento de Alimentos e Armazenamento a Frio |
| Agricultura e Estufas |
| Petróleo e Gás, Petroquímica e Mineração |
| Instalações Institucionais e Públicas |
| Vendas Diretas |
| Distribuidores e Representantes de HVAC |
| Varejo Online |
| Varejo de Grande Porte e Especializado |
| Brasil |
| Argentina |
| Colômbia |
| Chile |
| Restante da América do Sul |
| Por Tipo de Produto | Aquecedores Unitários a Gás |
| Aquecedores Unitários Elétricos | |
| Aquecedores Unitários Hidráulicos | |
| Aquecedores Infravermelhos ou Radiantes | |
| Por Tipo de Instalação | Aquecedores Unitários Horizontais |
| Aquecedores Unitários Verticais | |
| Aquecedores Unitários Suspensos | |
| Unidades de Parede e Portáteis | |
| Por Aplicação | Edifícios Comerciais |
| Instalações Industriais | |
| Edifícios Residenciais, Garagens e Oficinas | |
| Por Indústria do Usuário Final | Manufatura |
| Armazenagem e Logística | |
| Processamento de Alimentos e Armazenamento a Frio | |
| Agricultura e Estufas | |
| Petróleo e Gás, Petroquímica e Mineração | |
| Instalações Institucionais e Públicas | |
| Por Canal de Distribuição | Vendas Diretas |
| Distribuidores e Representantes de HVAC | |
| Varejo Online | |
| Varejo de Grande Porte e Especializado | |
| Por Geografia | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Restante da América do Sul |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de aquecedores unitários da América do Sul?
O mercado de aquecedores unitários da América do Sul foi avaliado em 235,52 milhões de USD em 2025 e está estimado em 242,81 milhões de USD em 2026. Tem previsão de atingir 298,44 milhões de USD até 2031.
O que está impulsionando a demanda por aquecedores unitários na América do Sul?
A construção industrial, as instalações de cadeia de frio, o processamento de alimentos e os requisitos de eficiência de edificações estão sustentando a demanda por equipamentos de aquecimento.
Qual tipo de produto lidera a demanda por aquecedores unitários na América do Sul?
Os aquecedores unitários a gás detinham 44,63% da receita por tipo de produto em 2025. Os aquecedores unitários elétricos têm previsão de crescer a um CAGR de 4,87% até 2031.
Qual aplicação está crescendo mais rapidamente para aquecedores unitários na América do Sul?
Os edifícios comerciais têm previsão de crescer a um CAGR de 4,83% de 2026 a 2031, sustentados por centros de distribuição e instalações institucionais.
Qual país está crescendo mais rapidamente em instalações de aquecedores unitários?
A Colômbia tem previsão de crescer a um CAGR de 5,62% até 2031, sustentada pela construção logística e pelo investimento em armazenamento a frio.
Como os aquecedores unitários são vendidos na América do Sul?
Os distribuidores e representantes de HVAC lideraram a distribuição com 52,53% de participação em 2025. O varejo online tem previsão de crescer a um CAGR de 4,62% até 2031.
Página atualizada pela última vez em:



