
Marktgröße und Marktanteile des südamerikanischen Einheitsheizungsmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
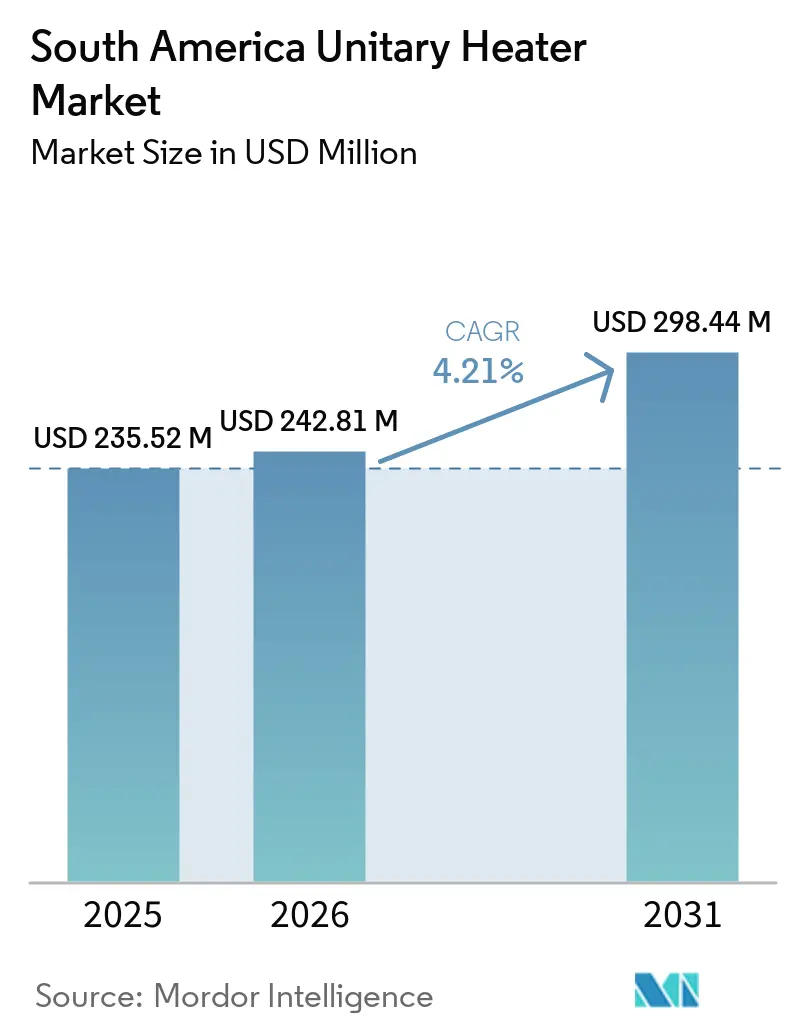
| Marktgröße im Basisjahr (2025) | 235.52 Millionen US-Dollar |
| Marktgröße (2026) | 242.81 Millionen US-Dollar |
| Marktgröße (2031) | 298.44 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 4.21 % |
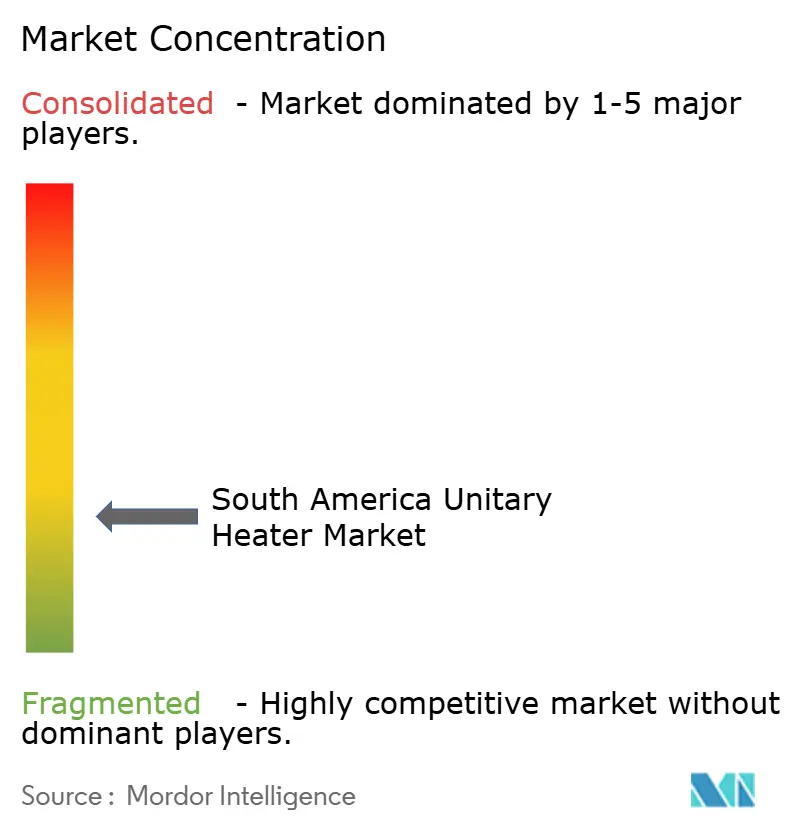
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südamerikanischen Einheitsheizungsmarktes von Mordor Intelligence
Die Marktgröße des südamerikanischen Einheitsheizungsmarktes wurde im Jahr 2025 auf 235,52 Millionen USD geschätzt und soll von 242,81 Millionen USD im Jahr 2026 auf 298,44 Millionen USD bis 2031 wachsen, bei einem CAGR von 4,21 % während des Prognosezeitraums (2026–2031). Industriebau, Ausbau der Kühlkette und Anforderungen an die Energieeffizienz stützen die Gerätennachfrage in der gesamten Region, wobei Fertigungs- und Bergbaustandorte robuste Systeme für geschlossene Arbeitsbereiche bevorzugen, Logistikbetreiber sich auf Laderampen und Übergangszonen konzentrieren und gewerbliche Projekte der dokumentierten Effizienz und der Einhaltung von Gebäudestandards mehr Gewicht beimessen, sodass Hersteller und Händler Portfolios benötigen, die länderspezifische Infrastruktur-, Klima- und Gebäudenutzungsunterschiede berücksichtigen. Betreiber messen den Betriebskosten bei der Auswahl von Heizsystemen ein größeres Gewicht bei, was effiziente gasbefeuerte, elektrische und digital gesteuerte Geräte begünstigt. Die Beschaffung spiegelt auch den lokalen Kraftstoffzugang wider, da viele Innenlagen keine Erdgasanschlüsse haben und Käufer elektrische Kapazität, Flüssiggas-Lieferung, vorhandene Kesselinfrastruktur, konventionelle Gasverrohrung, Installationszeitplan, Wartungsbedarf und Lieferantenunterstützung in Bezug auf den Standort bewerten müssen, sei es ein etablierter Industriestandort, ein abgelegener Bergbaubetrieb oder eine neue Logistikanlage. Globale Hersteller nutzen Händler und Installateure, um Projekte zu erreichen, die standortspezifisches Design und Inbetriebnahme erfordern, wobei lokale Partner Gebäudegrundrisse interpretieren, den Zugang zu Installationsbereichen koordinieren, verfügbare Versorgungsleistungen bewerten, Austausche in belegten Einrichtungen unterstützen und den technischen Support bereitstellen, den Industrie- und Logistikprojekte benötigen. Der südamerikanische Einheitsheizungsmarkt kombiniert daher Ersatznachfrage an etablierten Industriestandorten mit Neuinstallationen in der Logistik, der Lebensmittelverarbeitung und in Gewerbegebäuden, was während des Prognosezeitraums von 2026 bis 2031 eine Nachfrage über verschiedene Anlagentypen, Betriebsbedingungen und Beschaffungsansätze hinweg schafft.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten gasbefeuerte Einheitsheizungen im Jahr 2025 einen Anteil von 44,63 % am südamerikanischen Einheitsheizungsmarkt, während elektrische Einheitsheizungen bis 2031 mit einem CAGR von 4,87 % wachsen sollen.
- Nach Installationstyp hielten horizontale Einheiten im Jahr 2025 einen Anteil von 42,52 %, während abgehängte Einheiten bis 2031 mit einem CAGR von 4,53 % wachsen sollen.
- Nach Anwendung hielten Industrieanlagen im Jahr 2025 einen Anteil von 46,71 % am südamerikanischen Einheitsheizungsmarkt, während Gewerbegebäude bis 2031 mit einem CAGR von 4,83 % wachsen sollen.
- Nach Endverbraucherbranche hielt die Fertigung im Jahr 2025 einen Anteil von 29,76 %, während Lagerung und Logistik bis 2031 mit einem CAGR von 4,58 % wachsen sollen.
- Nach Vertriebskanal hielten HVAC-Händler und -Vertreter im Jahr 2025 einen Anteil von 52,53 %, während der Online-Einzelhandel bis 2031 mit einem CAGR von 4,62 % wachsen soll.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 30,53 % am südamerikanischen Einheitsheizungsmarkt auf Brasilien, während Kolumbien bis 2031 mit einem CAGR von 5,62 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des südamerikanischen Einheitsheizungsmarktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion des Industrie- und Gewerbebaus | +1.1% | Brasilien, Kolumbien, Chile, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Lagerung, Kühlkette und Lebensmittelverarbeitung | +0.9% | Brasilien, Chile, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an die Energieeffizienz und Senkung der Betriebskosten | +0.7% | Brasilien, Argentinien, Chile | Mittelfristig (2–4 Jahre) |
| Elektrifizierung der Raumheizung | +0.6% | Brasilien, Chile | Mittelfristig (2–4 Jahre) |
| Nachrüstungsbedarf für alternde Heizsysteme | +0.4% | Brasilien, Argentinien | Mittelfristig (2–4 Jahre) |
| Digitale Steuerungen und Konnektivität von Mehranlagensystemen | +0.2% | Brasilien, Kolumbien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion des Industrie- und Gewerbebaus
Die industrielle Verlagerung hat Fertigungs- und Logistikinvestitionen in den Sekundärstädten São Paulos und in den Freihandelszonen an der kolumbianischen Atlantikküste konzentriert. Diese Einrichtungen benötigen technisch ausgelegte Heizsysteme, um Arbeitsbedingungen und stabile Prozesse zu unterstützen. Der chilenische Bergbaubau unterstützt auch die Nachfrage nach langlebigen Geräten für unterirdische und hochgelegene Standorte. Gasbefeuerte und Infrarotprodukte können in diesen Umgebungen eingesetzt werden, wenn ihre Kraftstoff- und Belüftungsanforderungen erfüllt sind. Neue Anlagen für die Lithiumverarbeitung, Kupferverhüttung und Agroexporte erfordern Mehrzonensteuerungen und korrosionsbeständige Gehäuse. Diese Aktivität erhöht den Wert von Heizsystemen, die in der Entwurfsphase im südamerikanischen Einheitsheizungsmarkt spezifiziert werden, da die Geräte neben Belüftung, Prozessanordnungen, Sicherheitsanforderungen und dem Bauzeitplan funktionieren müssen.
Wachstum von Lagerung, Kühlkette und Lebensmittelverarbeitung
Investitionen in die Kühlkette schaffen wiederkehrende Nachfrage nach Heizung in Laderampen und Vorräumen neben Kühlkammern. Emergent Cold erweiterte seinen Olivo-Standort in Santiago im März 2026 auf 33.000 Palettenplätze und bezeichnete ihn als die größte automatisierte Lebensmittelkühllagerstätte in Südamerika.[1]Emergent Cold, "Emergent Cold eröffnet die größte automatisierte Lebensmittelkühllagerstätte in Südamerika," Emergent Cold, emergentcoldlatam.com. Die Entwicklung veranschaulicht die größeren Einrichtungen, die für die Lebensmittelverteilung gebaut werden. Maersk eröffnete im Juli 2025 ein integriertes Verpackungs- und Kühllager-Hub mit 17.500 m² in Olmos, Peru, für Obstexporte. Solche Standorte erfordern Temperaturkontrolle in Bereitstellungszonen, ohne den Fahrzeugverkehr zu beeinträchtigen. Der südamerikanische Einheitsheizungsmarkt profitiert davon, weil Heizsysteme in der Regel in das Design dieser geschlossenen Arbeitsbereiche einbezogen werden, wo Arbeitnehmer, Ladeaktivitäten und temperatursensible Vorgänge zusammentreffen.[2]A.P. Møller–Maersk, "Maersk eröffnet integriertes Verpackungs- und Kühllager-Hub zur Förderung peruanischer Obstexporte," A.P. Møller–Maersk, maersk.com.
Anforderungen an die Energieeffizienz und Senkung der Betriebskosten
Brasilien veröffentlichte am 26. September 2025 die CGIEE-Resolution Nr. 4, die Mindestindizes für die Energieeffizienz neuer Gebäude im ganzen Land festlegt. Bundesöffentliche Gebäude müssen ab 2027 gemäß der Resolution das PBE-Edifica-Niveau A erreichen. Gewerbliche Gebäude in Gemeinden mit mehr als 100.000 Einwohnern müssen ab 2028 mindestens Niveau C erfüllen. Die Anforderungen erhöhen die Bedeutung der dokumentierten Geräteleistung in Gebäudespezifikationen. Facility-Manager verwenden auch mehrjährige Betriebskostenprojektionen bei der Bewertung von Austauschprojekten. Diese Faktoren unterstützen effiziente Produkte und stärken die Rolle zertifizierter Leistungsdaten im südamerikanischen Einheitsheizungsmarkt, insbesondere dort, wo Entwickler nachweisen müssen, dass ein neues Gebäude die geltenden Effizienzanforderungen erfüllt.[3]Ministerium für Bergbau und Energie, "Resolução CGIEE Nº 4, de 26 de Setembro de 2025," Ministerium für Bergbau und Energie, gov.br.
Elektrifizierung der Raumheizung
Elektrische Heizgeräte bieten eine praktische Option, wenn kein Erdgasanschluss vorhanden ist. Ihre Installation kann in Lagerhäusern, Werkstätten und Verteilzentren mit ausreichender elektrischer Kapazität einfacher sein. Reznor präsentierte den EUHC Compact Electric Unit Heater auf der AHR Expo 2026 mit mehreren Montagemöglichkeiten und standardmäßigen 24-Volt-Steuerungen. Die Markteinführung zeigt, dass Hersteller weiterhin elektrische Produktlinien entwickeln. Schwank dokumentierte auch eine hybride Anordnung, die Wärmepumpen für den Grundbedarf mit elektrischen Strahlungsheizungen für den Spitzenbedarf kombiniert. Diese Produktausrichtung erweitert die Auswahlmöglichkeiten für Käufer im südamerikanischen Einheitsheizungsmarkt, die den Kraftstoffzugang und die Emissionen vor Ort verwalten müssen und gleichzeitig die Möglichkeit behalten, gezielte Arbeitsbereiche zu beheizen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für hocheffiziente Geräte | -1.0% | Argentinien, Venezuela, kolumbianisches Inland | Kurzfristig (≤ 2 Jahre) |
| Ungleichmäßige Erdgas- und Strominfrastruktur | -0.8% | Kolumbianisches Inland, Venezuela, übriges Südamerika | Mittelfristig (2–4 Jahre) |
| Währungsvolatilität und Kosten importierter Komponenten | -0.6% | Argentinien, Venezuela | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Heiznachfrage in tropischen und warmen Klimazonen | -0.5% | Nordbrasilien, Venezuela, Ecuador, Nordkolumbien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für hocheffiziente Geräte
Hocheffiziente Heizgeräte mit Kondensationsbrennern, modulierenden Steuerungen oder Gebäudemanagementsystemintegration kosten mehr als herkömmliche Produkte. Diese Kosten stellen eine Hürde für kleine und mittelgroße Industriebetreiber mit begrenztem Zugang zu Gerätefinanzierungen dar. Das Problem ist besonders relevant, wo die Kreditkosten in Landeswährung hoch sind und importierte Geräte in USD bepreist werden. Größere multinationale Betreiber und öffentliche Projekte können Premium-Systeme leichter spezifizieren. Viele andere Käufer wählen weiterhin einfache gasbefeuerte Geräte, weil die Anschaffungskosten geringer sind. Dies schafft eine Spaltung im südamerikanischen Einheitsheizungsmarkt zwischen Projekten, die die Lebenszyklusleistung priorisieren, und solchen, die die Anfangskosten priorisieren. Der Unterschied ist am deutlichsten sichtbar, wenn ein Betreiber entscheiden muss, ob Energieeinsparungen und Steuerungen einen höheren Kaufpreis rechtfertigen.
Ungleichmäßige Erdgas- und Strominfrastruktur
Der Zugang zu Leitungsgas und die Stromqualität variieren in Südamerika stark. Einige Innenlagen in Kolumbien haben keinen Leitungsgasanschluss und müssen Flüssiggas oder elektrische Geräte verwenden. Abgelegene Gebiete in Chile können ähnlichen Anschlussbeschränkungen ausgesetzt sein. Venezuelas Gasinfrastruktur schränkt auch die praktische Nutzung einiger kraftstoffabhängiger Produkte ein. Diese Lücken machen die Produktauswahl von der lokalen Infrastruktur abhängig und nicht nur vom Heizbedarf. Der südamerikanische Einheitsheizungsmarkt muss daher elektrische, gasbefeuerte, hydrothermische und tragbare Alternativen für unterschiedliche Standortbedingungen berücksichtigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Gasbefeuerte Geräte führen, während elektrische Heizgeräte an Boden gewinnen
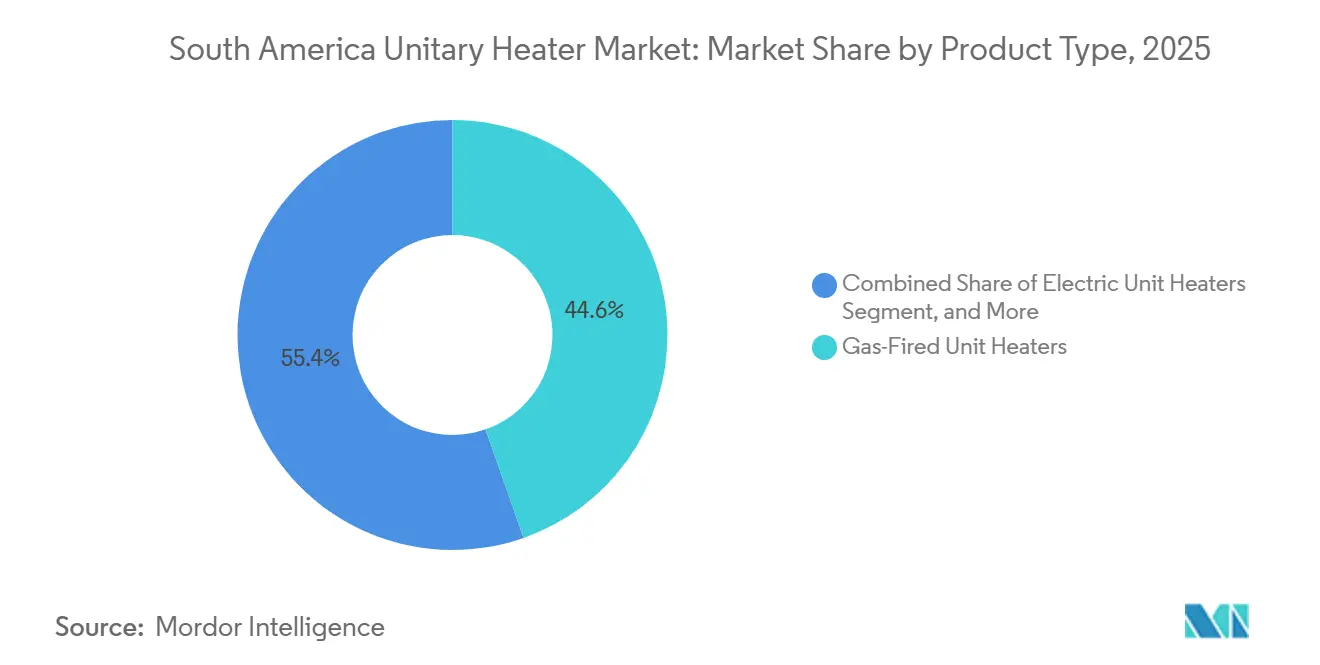
Gasbefeuerte Einheitsheizungen hielten im Jahr 2025 einen Anteil von 44,63 % am Produkttyp-Umsatz. Ihre Position spiegelt den installierten Bestand in Fertigungsanlagen und Kühlketten-Vorräumen wider, wo Erdgas- oder Propananschlüsse verfügbar sind. Die Systeme sind Auftragnehmern und Wartungsteams in Brasilien und Argentinien vertraut. Hydrothermische Einheitsheizungen dienen institutionellen Einrichtungen und älteren Gewerbegebäuden mit zentralen Kesselsystemen. Infrarot- und Strahlungsprodukte unterstützen Industriestandorte mit hohen Decken und landwirtschaftliche Gewächshausanwendungen. Elektrische Einheitsheizungen sollen von 2026 bis 2031 mit einem CAGR von 4,87 % wachsen. Ihr Wachstum spiegelt die zunehmende Aufmerksamkeit für Kraftstoffverfügbarkeit, Betriebskosten und Installationseinfachheit wider. Einrichtungen ohne Leitungszugang stützen die Marktgröße des südamerikanischen Einheitsheizungsmarktes für elektrische Geräte.
Hersteller erweitern Nicht-Gas-Optionen, da sich die Kundenanforderungen ändern. Modine erklärte in seinem Marktkommentar 2026, dass wärmepumpenbasierte und elektrische Lösungen zu Standardentwicklungspositionen in seiner Produkt-Roadmap werden. Reznor stellte den EUHC Compact Electric Unit Heater und den UWS Hydronic Unit Heater auf der AHR Expo 2026 vor.[4]Reznor LLC, "Reznor präsentiert neue Innovationen auf der AHR 2026," Reznor HVAC, reznorhvac.com. Diese Produkte richten sich an Einrichtungen, die Alternativen zu herkömmlichen gasbefeuerten Geräten benötigen. Elektrische Produkte eignen sich für Standorte, die keine Flüssiggas-Versorgungsvereinbarungen wünschen. Hydrothermische Geräte können auch mit effizienten Kesseln oder Wärmepumpensystemen kombiniert werden. Der Produktwettbewerb im südamerikanischen Einheitsheizungsmarkt basiert zunehmend auf Kraftstoffflexibilität, Steuerungen und Installationsanforderungen. Gasbefeuerte Geräte bleiben jedoch relevant, wo Versorgungsinfrastruktur und bestehende Designs sie begünstigen.


Nach Installationstyp: Abgehängte Einheiten gewinnen in Hochregal-Logistikflächen an Bedeutung
Horizontale Einheitsheizungen hielten im Jahr 2025 einen Anteil von 42,52 % am Installationstyp-Umsatz. Ihre Führungsposition spiegelt die Vielseitigkeit bei Standard-Deckenhöhen und die Kompatibilität mit gasbefeuerten und elektrischen Konfigurationen wider. Fertigungsstandorte und Gewerbegebäude nutzen sie, weil sie an eine Vielzahl von Grundrissen angepasst werden können. Vertikale Systeme dienen beengten Technikräumen und anderen Räumen mit begrenzter horizontaler Durchgangsbreite. Wandmontierte und tragbare Modelle werden in Werkstätten und landwirtschaftlichen Scheunen eingesetzt, wo dauerhafte Installationen weniger praktisch sind. Abgehängte Einheitsheizungen sollen von 2026 bis 2031 mit einem CAGR von 4,53 % wachsen. Sie unterstützen Hochregal-Logistik- und Kühllagerbereiche, die Heizung benötigen, ohne Gabelstapler oder Bereitstellungsaktivitäten zu behindern. Dieser Platzierungsansatz ist für den südamerikanischen Einheitsheizungsmarkt wichtig, da der Lagerhausbau zunimmt.
Abgehängte Geräte eignen sich gut für Laderampen und geschlossene Verarbeitungsbereiche. Die Überkopfmontage kann nutzbare Bodenfläche in Einrichtungen mit häufigem Fahrzeugverkehr erhalten. Sie kann auch Reinigungspraktiken in Lebensmittelverarbeitungsumgebungen unterstützen, wo bodennahe Geräte betriebliche Einschränkungen verursachen können. Emergent Cold berichtete im Jahr 2026 von 110 Lebensmittellagerhäusern in 11 Ländern und 6 aktiven Erweiterungsprojekten in Südamerika. Sein Netzwerk weist auf eine anhaltende Nachfrage nach Heizungsanordnungen hin, die über Lagerhäuser hinweg repliziert werden können. Reznor hat seinen UWS Hydronic Unit Heater für den Einsatz mit hocheffizienten Kesseln oder Warmwasser-Wärmepumpensystemen konzipiert. Der südamerikanische Einheitsheizungsmarkt wird weiterhin horizontale Systeme breit einsetzen, während abgehängte Systeme dort gewinnen, wo die Lagergeometrie eine Deckeninstallation begünstigt.
Nach Anwendung: Industrieanlagen verankern die Nachfrage, Gewerbegebäude beschleunigen
Industrieanlagen hielten im Jahr 2025 einen Anteil von 46,71 % am Anwendungsumsatz. Fertigungsanlagen, Bergbau- und Verarbeitungsstandorte, Lebensmittel- und Getränkefabriken sowie landwirtschaftliche Infrastruktur stützen diese Position. Die südlichen Bundesstaaten Brasiliens haben eine bedeutende industrielle Heiznachfrage, da Winterbedingungen den Bedarf an Beheizung geschlossener Arbeitsbereiche erhöhen. Gasbefeuerte Systeme sind verbreitet, wo Kraftstoffanschlüsse verfügbar sind. Wohngebäude, Garagen und Werkstätten bilden eine kleinere Anwendungsbasis, da viele Gebiete warme Klimazonen haben. Gewerbegebäude sollen von 2026 bis 2031 mit einem CAGR von 4,83 % wachsen. Der Marktanteil des südamerikanischen Einheitsheizungsmarktes für Industrieanlagen bleibt daher bedeutend, auch wenn die gewerbliche Aktivität an Dynamik gewinnt.
Verteilzentren, Gastronomiegebäude, Krankenhäuser und Universitäten tragen zur gewerblichen Nachfrage bei. Brasiliens Gebäudeeffizienzregeln schaffen einen zusätzlichen Grund, Geräte mit klarer Leistungsdokumentation zu spezifizieren. Neue gewerbliche Projekte in größeren Gemeinden werden ab 2028 der Niveau-C-Anforderung unterliegen. Gewerbliche Käufer schätzen auch Systeme, die sich in Gebäudesteuerungen integrieren lassen. Industriestandorte konzentrieren sich tendenziell auf Langlebigkeit, Kraftstoffverfügbarkeit und Prozessanforderungen. Die beiden Anwendungsgruppen nutzen oft unterschiedliche Beschaffungswege und Produktkonfigurationen. Der südamerikanische Einheitsheizungsmarkt kann über Händler bedient werden, die Design, Installation und Inbetriebnahme unterstützen. Die Nachfrage wird weiterhin mit dem Bauzeitplan und den Gebäudenutzungsanforderungen verknüpft sein.
Nach Endverbraucherbranche: Fertigung verankert das Volumen, Logistik baut Dynamik auf
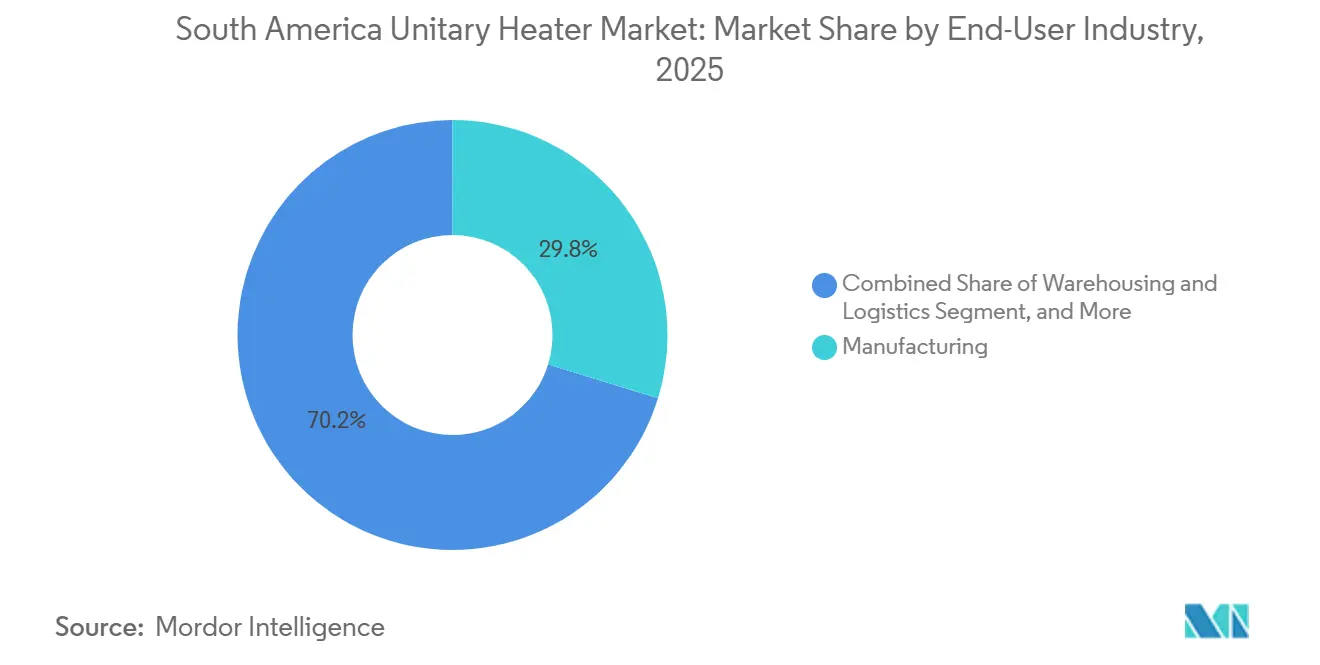
Die Fertigung hielt im Jahr 2025 einen Anteil von 29,76 % am Endverbraucher-Umsatz. Automobil- und Lebensmittelverarbeitungscluster in Brasilien, petrochemische Komplexe in Argentinien und Kupferverarbeitungsstandorte in Chile unterhalten einen großen installierten Bestand an gasbefeuerten und hydrothermischen Heizgeräten. Diese Einrichtungen unterstützen die Ersatznachfrage, wenn Geräte das Ende ihrer Betriebslebensdauer erreichen. Sie erfordern auch Nachrüstungen, wenn Betreiber Steuerungen oder Energieleistung verbessern. Lebensmittelverarbeitung, Kühlkette, Landwirtschaft, Öl und Gas sowie Bergbau sind kleinere Endverbrauchergruppen mit spezialisierten Anforderungen. Gefährliche Standorte können explosionsgeschützte Konfigurationen erfordern. Lagerung und Logistik sollen bis 2031 mit einem CAGR von 4,58 % wachsen. Dies macht die Logistik zum stärksten Wachstumsbereich im südamerikanischen Einheitsheizungsmarkt.
Logistikentwickler spezifizieren Heizsysteme oft in der Gebäudeentwurfsphase. Dieser Ansatz kann zu Massenbeschaffungen anstelle von isolierten Ersatzbestellungen führen. Kühlkettenanlagen sind besonders relevant, da Rampen und Vorräume Bedingungen benötigen, die sowohl Arbeitnehmer als auch Betrieb schützen. Maersks Olmos-Anlage aus dem Jahr 2025 bedient Avocado-, Blaubeeren- und Mango-Exportlieferketten von einem 17.500 m² großen Standort aus. Institutionelle und öffentliche Einrichtungen bieten durch Ausschreibungszyklen eine weitere stabile Nachfragequelle. Ihre Käufe können der Betriebsleistung und der Compliance mehr Gewicht beimessen als kleine private Projekte. Der südamerikanische Einheitsheizungsmarkt profitiert von dieser Mischung aus ersatzgeführter Fertigungsnachfrage und neuem Logistikbau. Die Anforderungen der Endverbraucher werden weiterhin die Wahl von Steuerungen, Montage, Kraftstoff und Sicherheitsmerkmalen prägen.
Nach Vertriebskanal: Spezialisten dominieren den Umsatz, während digitale Kanäle Marktanteile gewinnen
HVAC-Händler und -Vertreter hielten im Jahr 2025 einen Anteil von 52,53 % am Vertriebskanal-Umsatz. Ihre Position spiegelt den technischen Charakter der Einheitsheizungsauswahl und den Bedarf an Standortbesichtigungen, Lastberechnungen, Installationskoordination und Inbetriebnahme wider. Auftragnehmer und Endverbraucher nutzen Händler, wenn Projekte Produktkonfiguration oder lokalen Service erfordern. Der Direktvertrieb bedient große Industriekunden und institutionelle Käufer, die hohe Mengen kaufen oder maßgeschneiderte Systeme benötigen. Baumärkte und Facheinzelhandelskanäle bedienen hauptsächlich kleine gewerbliche, private und leichtindustrielle Käufer. Der Online-Einzelhandel soll bis 2031 mit einem CAGR von 4,62 % wachsen. Dieser Kanal erweitert den Zugang zu Standard-Elektro- und kompakten Gasmodellen im südamerikanischen Einheitsheizungsmarkt.
Digitale Beschaffung ist für standardisierte Geräte praktischer als für große technisch ausgelegte Systeme. Kleine Auftragnehmer können Produktverfügbarkeit und Spezifikationen vergleichen, ohne sich vollständig auf lokale Lagerbestände zu verlassen. Online-Plattformen können auch Käufer in Regionen mit begrenzter Händlerabdeckung unterstützen. Komplexe Projekte erfordern jedoch weiterhin standortspezifisches Engineering und Support nach der Installation. Glen Dimplex Americas kündigte im Juni 2026 Kapitalinvestitionen in Produktionslinien und Fertigungsanlagen in seinem Werk in London, Ontario, an. Das Unternehmen erklärte, die Investition würde neue Heizprodukteinführungen für nordamerikanische und Exportmärkte unterstützen. Der südamerikanische Einheitsheizungsmarkt wird daher eine starke Spezialhändlerbasis behalten, während digitale Kanäle eine breitere Palette standardisierter Käufe bedienen.
Geografische Analyse
Brasilien entfiel im Jahr 2025 auf einen Anteil von 30,53 % am regionalen Umsatz und hat damit den größten Anteil am südamerikanischen Einheitsheizungsmarkt. Fertigung, Lebensmittelverarbeitung und Kühlkette sind in den südlichen Bundesstaaten konzentriert, wo saisonale Bedingungen Investitionen in Heizung unterstützen. São Paulos Logistiknetzwerk schafft auch Nachfrage nach Systemen in Verteilanlagen. Bundeseinrichtungen müssen ab 2027 das PBE-Edifica-Niveau A erfüllen, und qualifizierende Gewerbegebäude müssen ab 2028 Niveau C erfüllen. Peru bleibt für die Kühlkettenentwicklung nach der Eröffnung von Maersks Verpackungs- und Lagerhub in Olmos im Jahr 2025 relevant.
Argentinien und Chile bieten wichtige Nachfrage in Industrie- und Bergbauumgebungen. Argentiniens Fertigungs- und petrochemische Standorte halten die Ersatznachfrage nach gasbefeuerten und hydrothermischen Systemen aufrecht, obwohl Finanzierungsbedingungen kostengünstigere Geräte begünstigen können. Chile unterstützt die Nachfrage aus dem Bergbau und der nachgelagerten Verarbeitung, wo Geräte unter anspruchsvollen Standortbedingungen betrieben werden müssen. Chiles Wärmevorschriften sollen am 28. November 2026 in Kraft treten und werden neue Baugenehmigungen verpflichten, höhere Wärmedurchgangsstandards zu erfüllen.
Kolumbien soll von 2026 bis 2031 mit einem CAGR von 5,62 % wachsen, der schnellsten geografischen Rate im südamerikanischen Einheitsheizungsmarkt. Das Wachstum ist mit dem Logistikbau rund um Bogotá und Kühlketteninvestitionen an der Atlantikküste verbunden. Emergent Cold berichtete im Jahr 2025 von 7 Lagerhäusern in Kolumbien mit einer kombinierten Lagerkapazität von 507.000 m³. Die Infrastruktur bleibt wichtig, da einige Innenlagen keinen Leitungsgasanschluss haben. Elektrische und Flüssiggas-Geräte haben daher eine Rolle, wo Gasanschlüsse nicht verfügbar sind.
Wettbewerbslandschaft
Der südamerikanische Einheitsheizungsmarkt ist auf Herstellerebene fragmentiert und bei der Projektdurchführung fragmentiert. Modine Manufacturing Company, Reznor LLC und Schwank GmbH liefern Mittelklasse- und Premium-Geräte über regionale Händler und HVAC-Vertreter. Lokale Auftragnehmer und Installateure bleiben wichtig, da sie Geräte an spezifische Standortbedingungen anpassen. Der Wettbewerb basiert auf Effizienz, Kraftstoffoptionen, Steuerungen, Serviceunterstützung und Compliance-Dokumentation. Die vorliegenden Belege liefern keinen verifizierten kombinierten Anteil für führende Lieferanten, sodass kein Konzentrationsgrad zugewiesen werden kann.
Schwank hat wasserstofffähige Industrieheizgeräte in sein Produktportfolio 2026 aufgenommen. Das Unternehmen präsentierte auch eine hybride Konfiguration, die Wärmepumpen mit elektrischen Strahlungsheizungen für den Spitzenbedarf kombiniert. Reznor präsentierte elektrische, hydrothermische und Laderampen-Heizprodukte auf der AHR Expo 2026. Glen Dimplex Americas kündigte im Juni 2026 eine Investition in neue Produktionslinien und Fertigungsanlagen an.
Vernetzte Steuerungen sind ein weiterer Wettbewerbsbereich für Logistikbetreiber mit mehreren Standorten. Produkte für gefährliche Standorte bieten eine spezialisierte Möglichkeit, da Standard-Gewerbeheizgeräte nicht jede Industrieanforderung erfüllen können. Händler können ihre Position durch Lastberechnungen, Designunterstützung und Inbetriebnahmedienste stärken. Online-Verkäufer konkurrieren am direktesten um standardisierte Einheiten und nicht um komplexe technisch ausgelegte Systeme. Der südamerikanische Einheitsheizungsmarkt kombiniert globale Produktentwicklung mit lokaler Installationskompetenz.
Marktführer der südamerikanischen Einheitsheizungsbranche
Modine Manufacturing Company
Trane Technologies plc
Daikin Industries, Ltd.
Lennox International, Inc.
Armstrong International, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Glen Dimplex Americas kündigte Kapitalinvestitionen in seinem Produktionswerk in London, Ontario, an, darunter neue Produktionslinien und fortschrittliche Fertigungsanlagen, die neue Heizprodukteinführungen für nordamerikanische und Exportmärkte ermöglichen sollen.
- März 2026: Emergent Cold erweiterte seine Olivo-Anlage in Santiago auf 33.000 Palettenplätze. Das Unternehmen bezeichnete den Standort als Südamerikas größte automatisierte Lebensmittelkühllagerstätte, und das Projekt war Teil seines Chile-Expansionsplans über 500 Millionen USD.
- Februar 2026: Reznor LLC präsentierte den EUHC Compact Electric Unit Heater, den UWS Hydronic Unit Heater und den DTH Docked Trailer Heater auf der AHR Expo 2026.
- September 2025: Brasiliens Ministerium für Bergbau und Energie veröffentlichte die CGIEE-Resolution Nr. 4, die Mindestindizes für die Energieeffizienz neuer Gebäude im ganzen Land festlegt.


Berichtsumfang des südamerikanischen Einheitsheizungsmarktes
Der südamerikanische Einheitsheizungsmarkt umfasst eigenständige, individuelle Heizgeräte, die für die lokale Raumheizung in verschiedenen Umgebungen konzipiert sind. Diese Einheiten, die mit Gas, Strom, Warmwasser (hydrothermisch) oder Infrarottechnologie betrieben werden, werden horizontal, vertikal oder abgehängt in gewerblichen, industriellen und privaten Räumen installiert. Sie werden über Direktvertrieb und spezialisierte HVAC-Kanäle vertrieben und sind in der Region weit verbreitet in Fertigungs-, Lager-, Landwirtschafts- und institutionellen Einrichtungen eingesetzt, um Zieltemperaturen aufrechtzuerhalten, Einfrieren zu verhindern und den Komfort der Nutzer zu gewährleisten.
Der Bericht über den südamerikanischen Einheitsheizungsmarkt ist segmentiert nach Produkttyp (gasbefeuerte Einheitsheizungen, elektrische Einheitsheizungen, hydrothermische Einheitsheizungen und Infrarot- oder Strahlungsheizungen), Installationstyp (horizontale Einheitsheizungen, vertikale Einheitsheizungen, abgehängte Einheitsheizungen sowie wandmontierte und tragbare Einheiten), Anwendung (Gewerbegebäude, Industrieanlagen sowie Wohngebäude, Garagen und Werkstätten), Endverbraucherbranche (Fertigung, Lagerung und Logistik, Lebensmittelverarbeitung und Kühlkette, Landwirtschaft und Gewächshäuser, Öl und Gas, Petrochemie und Bergbau sowie institutionelle und öffentliche Einrichtungen), Vertriebskanal (Direktvertrieb, HVAC-Händler und -Vertreter, Online-Einzelhandel sowie Baumärkte und Facheinzelhandel) und Geografie (Brasilien, Argentinien, Kolumbien, Chile und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Gasbefeuerte Einheitsheizungen |
| Elektrische Einheitsheizungen |
| Hydrothermische Einheitsheizungen |
| Infrarot- oder Strahlungsheizungen |
| Horizontale Einheitsheizungen |
| Vertikale Einheitsheizungen |
| Abgehängte Einheitsheizungen |
| Wandmontierte und tragbare Einheiten |
| Gewerbegebäude |
| Industrieanlagen |
| Wohngebäude, Garagen und Werkstätten |
| Fertigung |
| Lagerung und Logistik |
| Lebensmittelverarbeitung und Kühlkette |
| Landwirtschaft und Gewächshäuser |
| Öl und Gas, Petrochemie und Bergbau |
| Institutionelle und öffentliche Einrichtungen |
| Direktvertrieb |
| HVAC-Händler und -Vertreter |
| Online-Einzelhandel |
| Baumärkte und Facheinzelhandel |
| Brasilien |
| Argentinien |
| Kolumbien |
| Chile |
| Übriges Südamerika |
| Nach Produkttyp | Gasbefeuerte Einheitsheizungen |
| Elektrische Einheitsheizungen | |
| Hydrothermische Einheitsheizungen | |
| Infrarot- oder Strahlungsheizungen | |
| Nach Installationstyp | Horizontale Einheitsheizungen |
| Vertikale Einheitsheizungen | |
| Abgehängte Einheitsheizungen | |
| Wandmontierte und tragbare Einheiten | |
| Nach Anwendung | Gewerbegebäude |
| Industrieanlagen | |
| Wohngebäude, Garagen und Werkstätten | |
| Nach Endverbraucherbranche | Fertigung |
| Lagerung und Logistik | |
| Lebensmittelverarbeitung und Kühlkette | |
| Landwirtschaft und Gewächshäuser | |
| Öl und Gas, Petrochemie und Bergbau | |
| Institutionelle und öffentliche Einrichtungen | |
| Nach Vertriebskanal | Direktvertrieb |
| HVAC-Händler und -Vertreter | |
| Online-Einzelhandel | |
| Baumärkte und Facheinzelhandel | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der südamerikanische Einheitsheizungsmarkt?
Der südamerikanische Einheitsheizungsmarkt wurde im Jahr 2025 auf 235,52 Millionen USD geschätzt und wird im Jahr 2026 auf 242,81 Millionen USD geschätzt. Es wird prognostiziert, dass er bis 2031 298,44 Millionen USD erreichen wird.
Was treibt die Nachfrage nach Einheitsheizungen in Südamerika an?
Industriebau, Kühlkettenanlagen, Lebensmittelverarbeitung und Anforderungen an die Gebäudeeffizienz unterstützen die Nachfrage nach Heizgeräten.
Welcher Produkttyp führt die Nachfrage nach Einheitsheizungen in Südamerika an?
Gasbefeuerte Einheitsheizungen hielten im Jahr 2025 einen Anteil von 44,63 % am Produkttyp-Umsatz. Elektrische Einheitsheizungen sollen bis 2031 mit einem CAGR von 4,87 % wachsen.
Welche Anwendung wächst am schnellsten für Einheitsheizungen in Südamerika?
Gewerbegebäude sollen von 2026 bis 2031 mit einem CAGR von 4,83 % wachsen, unterstützt durch Verteilzentren und institutionelle Einrichtungen.
Welches Land wächst am schnellsten bei Einheitsheizungsinstallationen?
Kolumbien soll bis 2031 mit einem CAGR von 5,62 % wachsen, unterstützt durch Logistikbau und Kühlketteninvestitionen.
Wie werden Einheitsheizungen in Südamerika verkauft?
HVAC-Händler und -Vertreter führten den Vertrieb im Jahr 2025 mit einem Anteil von 52,53 % an. Der Online-Einzelhandel soll bis 2031 mit einem CAGR von 4,62 % wachsen.
Seite zuletzt aktualisiert am:



