
Taille et part du marché des chauffe-air unitaires en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 235.52 Millions de dollars américains |
| Taille du Marché (2026) | 242.81 Millions de dollars américains |
| Taille du Marché (2031) | 298.44 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 4.21 % |
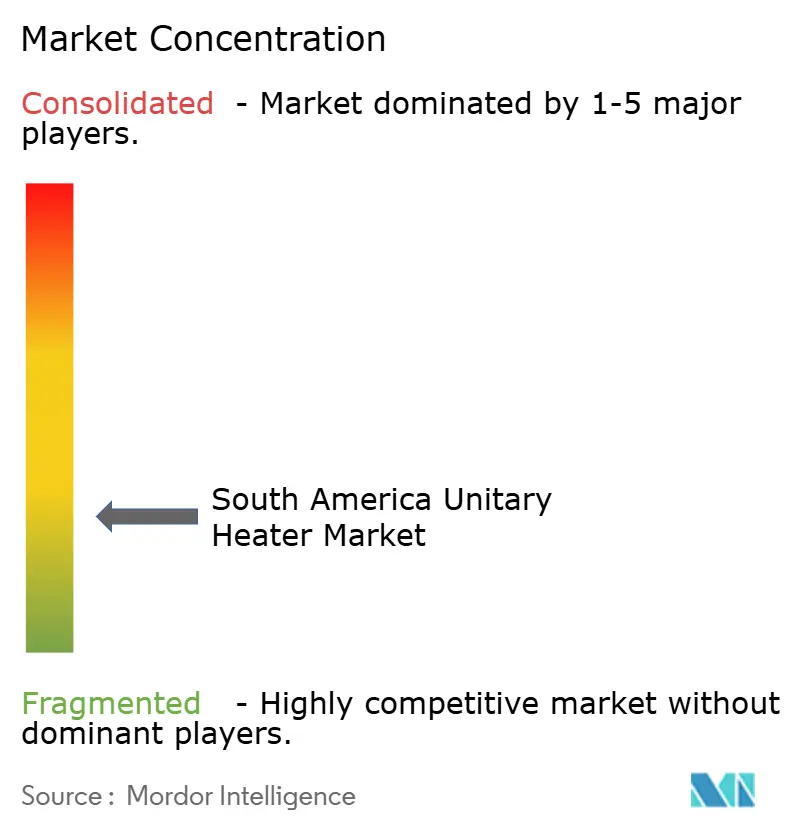
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des chauffe-air unitaires en Amérique du Sud par Mordor Intelligence
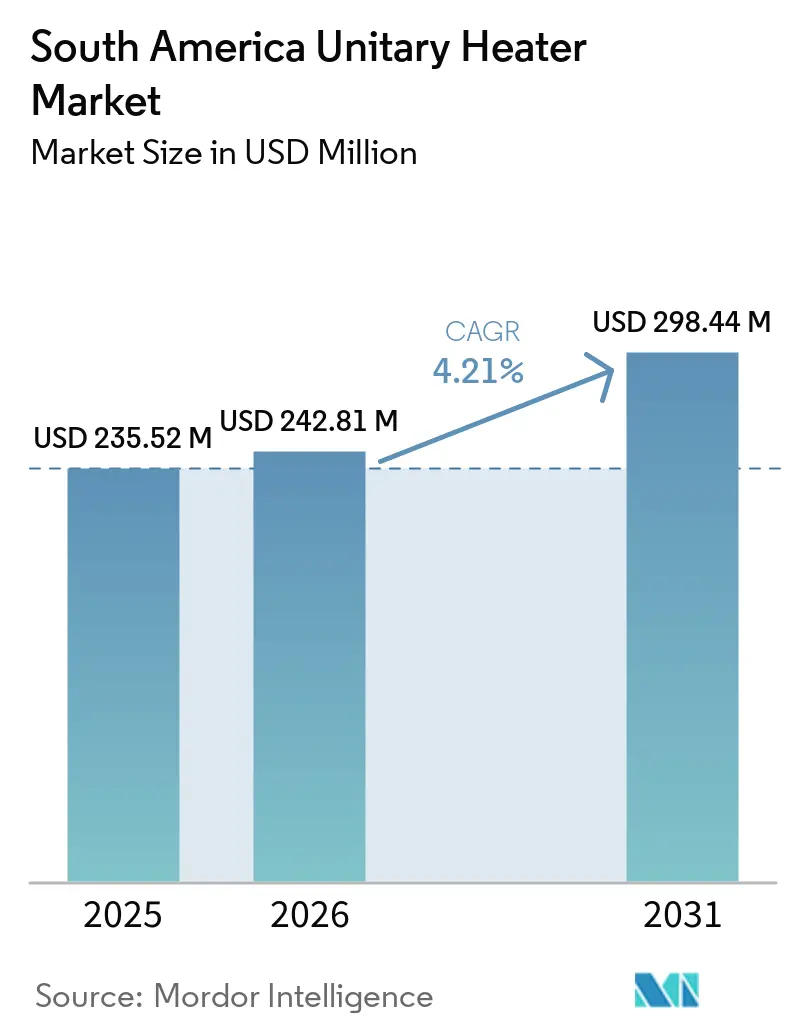
La taille du marché des chauffe-air unitaires en Amérique du Sud était évaluée à 235,52 millions USD en 2025 et devrait croître de 242,81 millions USD en 2026 pour atteindre 298,44 millions USD d'ici 2031, à un CAGR de 4,21 % durant la période de prévision (2026-2031). La construction industrielle, l'expansion de la chaîne du froid et les exigences en matière d'efficacité énergétique soutiennent la demande en équipements dans la région, les sites de fabrication et d'exploitation minière privilégiant des systèmes robustes pour les espaces de travail fermés, les opérateurs logistiques se concentrant sur les quais et les zones de transition, et les projets commerciaux accordant davantage d'importance à l'efficacité documentée et à la conformité aux normes de construction, de sorte que les fabricants et les distributeurs doivent disposer de portefeuilles répondant aux différences d'infrastructure, de climat et d'utilisation des bâtiments à l'échelle nationale. Les opérateurs accordent une plus grande importance aux coûts d'exploitation lors du choix des systèmes de chauffage, ce qui favorise les équipements à gaz efficaces, électriques et à commande numérique. Les achats reflètent également l'accès local aux combustibles, car de nombreux sites intérieurs ne disposent pas de raccordements au gaz de ville, et les acheteurs doivent évaluer la capacité électrique, la livraison de gaz de pétrole liquéfié, l'infrastructure de chaudières existante, la tuyauterie à gaz conventionnelle, le calendrier d'installation, les besoins de maintenance et le soutien des fournisseurs en fonction du site, qu'il s'agisse d'un site industriel établi, d'une exploitation minière éloignée ou d'une nouvelle installation logistique. Les fabricants mondiaux utilisent des distributeurs et des installateurs pour accéder aux projets nécessitant une conception et une mise en service spécifiques au site, les partenaires locaux interprétant les plans des bâtiments, coordonnant l'accès aux zones d'installation, évaluant les services disponibles, soutenant les remplacements dans les installations occupées et fournissant le soutien technique requis par les projets industriels et logistiques. Le marché des chauffe-air unitaires en Amérique du Sud combine donc la demande de remplacement dans les sites industriels établis avec les nouvelles installations dans la logistique, la transformation alimentaire et les bâtiments commerciaux, créant une demande dans des types d'installations distincts, des conditions d'exploitation et des approches d'approvisionnement tout au long de la période de prévision de 2026 à 2031.
Principaux enseignements du rapport
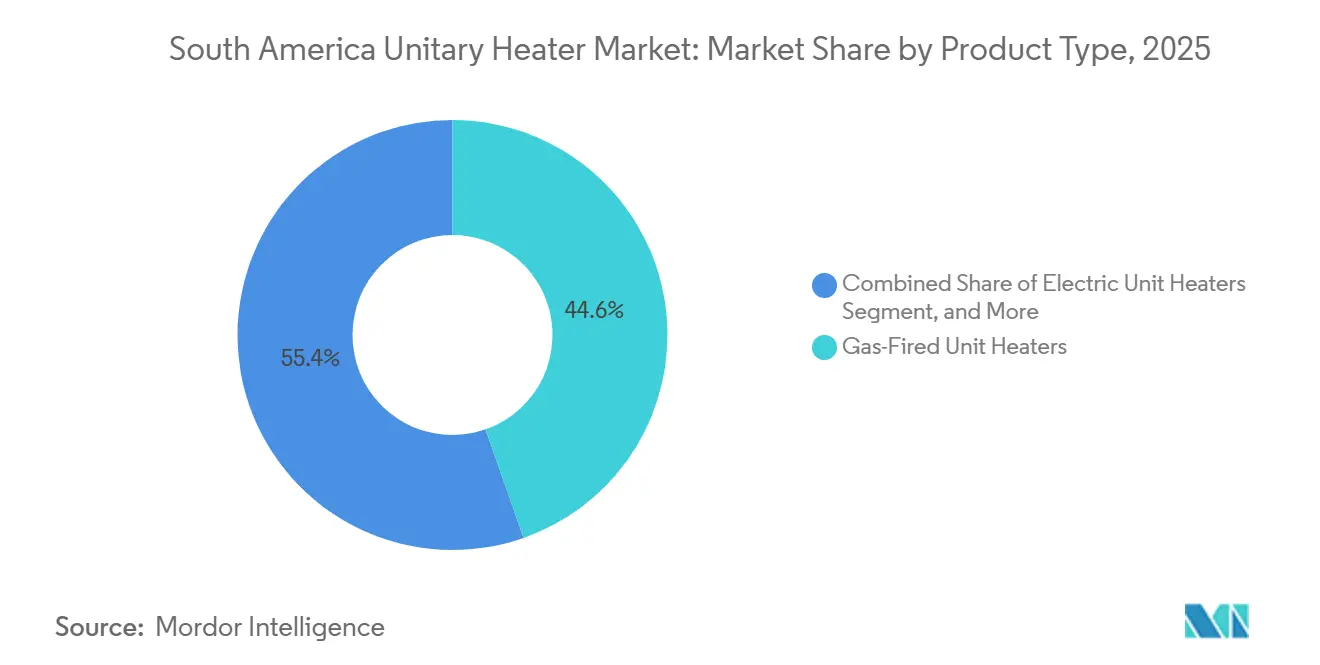
- Par type de produit, les chauffe-air unitaires à gaz détenaient 44,63 % de la part du marché des chauffe-air unitaires en Amérique du Sud en 2025, tandis que les chauffe-air unitaires électriques devraient croître à un CAGR de 4,87 % jusqu'en 2031.
- Par type d'installation, les unités horizontales détenaient une part de 42,52 % en 2025, tandis que les unités suspendues devraient croître à un CAGR de 4,53 % jusqu'en 2031.
- Par application, les installations industrielles détenaient une part de 46,71 % du marché des chauffe-air unitaires en Amérique du Sud en 2025, tandis que les bâtiments commerciaux devraient croître à un CAGR de 4,83 % jusqu'en 2031.
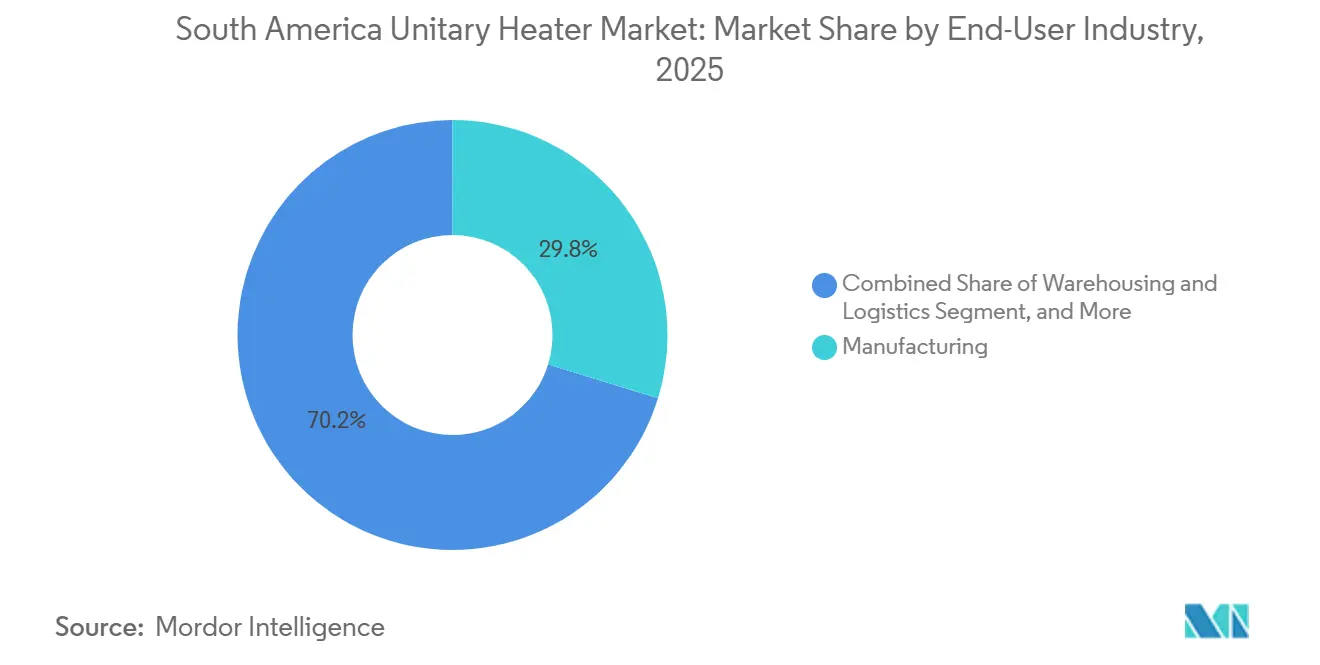
- Par secteur d'utilisation finale, la fabrication détenait une part de 29,76 % en 2025, tandis que l'entreposage et la logistique devraient croître à un CAGR de 4,58 % jusqu'en 2031.
- Par canal de distribution, les distributeurs et représentants CVC détenaient une part de 52,53 % en 2025, tandis que la vente au détail en ligne devrait croître à un CAGR de 4,62 % jusqu'en 2031.
- Par géographie, le Brésil représentait 30,53 % du marché des chauffe-air unitaires en Amérique du Sud en 2025, tandis que la Colombie devrait croître à un CAGR de 5,62 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des chauffe-air unitaires en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la construction industrielle et commerciale | +1.1% | Brésil, Colombie, Chili, Argentine | Court terme (≤ 2 ans) |
| Croissance de l'entreposage, du stockage frigorifique et de la transformation alimentaire | +0.9% | Brésil, Chili, Colombie | Court terme (≤ 2 ans) |
| Exigences en matière d'efficacité énergétique et réduction des coûts d'exploitation | +0.7% | Brésil, Argentine, Chili | Moyen terme (2-4 ans) |
| Électrification du chauffage des espaces | +0.6% | Brésil, Chili | Moyen terme (2-4 ans) |
| Demande de rénovation des systèmes de chauffage vieillissants | +0.4% | Brésil, Argentine | Moyen terme (2-4 ans) |
| Commandes numériques et connectivité des systèmes multi-unités | +0.2% | Brésil, Colombie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la construction industrielle et commerciale
La délocalisation industrielle a concentré les investissements dans la fabrication et la logistique dans les villes secondaires de São Paulo et dans les zones franches de la côte atlantique colombienne. Ces installations nécessitent des systèmes de chauffage conçus sur mesure pour soutenir les conditions de travail et la stabilité des processus. La construction minière chilienne soutient également la demande d'équipements durables dans les sites souterrains et en haute altitude. Les produits à gaz et à infrarouge peuvent être utilisés dans ces environnements lorsque leurs exigences en matière de combustible et de ventilation sont satisfaites. Les nouvelles installations au service du traitement du lithium, de la fusion du cuivre et des agro-exportations nécessitent des commandes multi-zones et des boîtiers résistants à la corrosion. Cette activité augmente la valeur des systèmes de chauffage spécifiés au stade de la conception dans le marché des chauffe-air unitaires en Amérique du Sud, car l'équipement doit fonctionner conjointement avec la ventilation, les agencements de processus, les exigences de sécurité et le calendrier de construction.
Croissance de l'entreposage, du stockage frigorifique et de la transformation alimentaire
L'investissement dans le stockage frigorifique crée une demande récurrente de chauffage dans les quais de chargement et les antichambres adjacentes aux chambres réfrigérées. Emergent Cold a étendu son site Olivo à Santiago en mars 2026 à 33 000 positions de palettes, le décrivant comme la plus grande installation automatisée de stockage frigorifique alimentaire en Amérique du Sud.[1]Emergent Cold, "Emergent Cold inaugure la plus grande installation automatisée de stockage frigorifique alimentaire en Amérique du Sud," Emergent Cold, emergentcoldlatam.com. Ce développement illustre les installations de plus grande envergure construites pour la distribution alimentaire. Maersk a ouvert un hub intégré d'emballage et de stockage frigorifique de 17 500 m² à Olmos, au Pérou, en juillet 2025 pour les exportations de fruits. Ces sites nécessitent un contrôle de la température dans les zones de transit sans perturber les mouvements de véhicules. Le marché des chauffe-air unitaires en Amérique du Sud en bénéficie car les systèmes de chauffage sont généralement inclus dans la conception de ces espaces de travail fermés, où les travailleurs, l'activité de chargement et les opérations sensibles à la température se rencontrent.[2]A.P. Møller–Maersk, "Maersk lance un hub intégré d'emballage et de stockage frigorifique pour stimuler les exportations de fruits du Pérou," A.P. Møller–Maersk, maersk.com.
Exigences en matière d'efficacité énergétique et réduction des coûts d'exploitation
Le Brésil a publié la Résolution CGIEE n° 4 le 26 septembre 2025, établissant des indices minimaux d'efficacité énergétique pour les nouveaux bâtiments à l'échelle nationale. Les bâtiments publics fédéraux doivent atteindre le niveau A du PBE Edifica à partir de 2027 en vertu de cette résolution. Les structures commerciales dans les municipalités de plus de 100 000 habitants doivent satisfaire au moins au niveau C à partir de 2028. Ces exigences renforcent l'importance des performances documentées des équipements dans les spécifications des bâtiments. Les gestionnaires d'installations utilisent également des projections de coûts d'exploitation pluriannuelles lors de l'évaluation des projets de remplacement. Ces facteurs soutiennent les produits efficaces et renforcent le rôle des données de performance certifiées dans le marché des chauffe-air unitaires en Amérique du Sud, notamment lorsque les promoteurs doivent démontrer qu'un nouveau bâtiment satisfait aux exigences d'efficacité applicables.[3]Ministère des Mines et de l'Énergie, "Résolution CGIEE n° 4, du 26 septembre 2025," Ministère des Mines et de l'Énergie, gov.br.
Électrification du chauffage des espaces
Les chauffe-air électriques offrent une option pratique là où le gaz de ville n'est pas disponible. Leur installation peut être plus simple dans les entrepôts, les ateliers et les centres de distribution disposant d'une capacité électrique suffisante. Reznor a présenté le chauffe-air unitaire électrique compact EUHC à l'AHR Expo 2026 avec plusieurs options de montage et des commandes standard 24 volts. Ce lancement montre que les fabricants continuent de développer des gammes de produits électriques. Schwank a également documenté un dispositif hybride combinant des pompes à chaleur pour la demande de base avec des chauffe-air radiants électriques pour la demande de pointe. Cette orientation produit élargit les choix pour les acheteurs du marché des chauffe-air unitaires en Amérique du Sud qui doivent gérer l'accès aux combustibles et les émissions sur site tout en conservant la capacité de chauffer des zones de travail ciblées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des équipements à haute efficacité | -1.0% | Argentine, Venezuela, intérieur de la Colombie | Court terme (≤ 2 ans) |
| Infrastructure inégale de gaz naturel et d'électricité | -0.8% | Intérieur de la Colombie, Venezuela, reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Volatilité des devises et coûts des composants importés | -0.6% | Argentine, Venezuela | Court terme (≤ 2 ans) |
| Demande de chauffage limitée dans les zones tropicales et à climat chaud | -0.5% | Nord du Brésil, Venezuela, Équateur, nord de la Colombie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des équipements à haute efficacité
Les chauffe-air à haute efficacité dotés de brûleurs à condensation, de commandes modulantes ou d'une intégration à la gestion des bâtiments coûtent plus cher que les produits conventionnels. Ce coût constitue un obstacle pour les petits et moyens opérateurs industriels disposant d'un accès limité au financement d'équipements. La question est particulièrement importante là où les coûts d'emprunt en monnaie locale sont élevés et où les équipements importés sont facturés en USD. Les grands opérateurs multinationaux et les projets publics peuvent plus facilement spécifier des systèmes haut de gamme. De nombreux autres acheteurs continuent de choisir des équipements à gaz de base car le coût initial est plus faible. Cela crée une division dans le marché des chauffe-air unitaires en Amérique du Sud entre les projets qui privilégient la performance sur le cycle de vie et ceux qui privilégient le coût initial. La différence est la plus visible lorsqu'un opérateur doit décider si les économies d'énergie et les commandes justifient un prix d'achat plus élevé.
Infrastructure inégale de gaz naturel et d'électricité
L'accès au gaz de ville et la qualité de l'électricité varient considérablement en Amérique du Sud. Certains sites intérieurs colombiens ne disposent pas de gaz de ville et doivent utiliser du gaz de pétrole liquéfié ou des équipements électriques. Les zones éloignées du Chili peuvent faire face à des contraintes de raccordement similaires. L'infrastructure gazière du Venezuela limite également l'utilisation pratique de certains produits dépendants des combustibles. Ces lacunes rendent le choix des produits dépendant de l'infrastructure locale plutôt que du seul besoin de chauffage. Le marché des chauffe-air unitaires en Amérique du Sud doit donc proposer des alternatives électriques, à gaz, hydroniques et portables pour différentes conditions de site.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les équipements à gaz sont en tête tandis que les chauffe-air électriques gagnent du terrain
Les chauffe-air unitaires à gaz détenaient 44,63 % du chiffre d'affaires par type de produit en 2025. Leur position reflète la base installée dans les usines de fabrication et les antichambres de stockage frigorifique où des raccordements au gaz naturel ou au propane sont disponibles. Ces systèmes restent familiers aux entrepreneurs et aux équipes de maintenance au Brésil et en Argentine. Les chauffe-air unitaires hydroniques servent les installations institutionnelles et les anciens bâtiments commerciaux dotés de systèmes de chaudières centrales. Les produits à infrarouge et radiants soutiennent les sites industriels à hauts plafonds et les applications de serres agricoles. Les chauffe-air unitaires électriques devraient croître à un CAGR de 4,87 % de 2026 à 2031. Leur croissance reflète une attention croissante à la disponibilité des combustibles, aux coûts d'exploitation et à la simplicité d'installation. Les installations sans accès au gaz de ville soutiennent la taille du marché des chauffe-air unitaires en Amérique du Sud pour les équipements électriques.
Les fabricants élargissent les options non gazières à mesure que les exigences des clients évoluent. Modine a indiqué dans son commentaire de marché 2026 que les solutions à base de pompes à chaleur et électriques devenaient des éléments de développement standard dans sa feuille de route produit. Reznor a présenté le chauffe-air unitaire électrique compact EUHC et le chauffe-air unitaire hydronique UWS à l'AHR Expo 2026.[4]Reznor LLC, "Reznor présente ses nouvelles innovations à l'AHR 2026," Reznor HVAC, reznorhvac.com. Ces produits s'adressent aux installations qui ont besoin d'alternatives aux équipements à gaz conventionnels. Les produits lectriques conviennent aux sites qui ne souhaitent pas de dispositifs d'approvisionnement en gaz de pétrole liquéfié. Les équipements hydroniques peuvent également être associés à des chaudières efficaces ou à des systèmes de pompes à chaleur. La concurrence entre produits sur le marché des chauffe-air unitaires en Amérique du Sud repose de plus en plus sur la flexibilité des combustibles, les commandes et les exigences d'installation. Les équipements à gaz restent néanmoins pertinents là où l'infrastructure d'approvisionnement et les conceptions existantes les favorisent.


Par type d'installation : les unités suspendues progressent dans les espaces logistiques à grande hauteur
Les chauffe-air unitaires horizontaux détenaient 42,52 % du chiffre d'affaires par type d'installation en 2025. Leur avance reflète leur polyvalence pour les hauteurs de plafond standard et leur compatibilité avec les configurations à gaz et électriques. Les sites de fabrication et les bâtiments commerciaux les utilisent car ils peuvent être adaptés à une grande variété d'agencements. Les systèmes verticaux servent les locaux techniques contraints et autres espaces avec un dégagement horizontal limité. Les modèles muraux et portables sont utilisés dans les ateliers et les hangars agricoles où les installations permanentes sont moins pratiques. Les chauffe-air unitaires suspendus devraient croître à un CAGR de 4,53 % de 2026 à 2031. Ils soutiennent les espaces logistiques à grande hauteur et les zones de stockage frigorifique qui nécessitent un chauffage sans bloquer les chariots élévateurs ou l'activité de manutention. Cette approche de placement est importante pour le marché des chauffe-air unitaires en Amérique du Sud à mesure que la construction d'entrepôts se développe.
Les équipements suspendus sont bien adaptés aux quais de chargement et aux zones de traitement fermées. Le placement en hauteur peut préserver la surface utile au sol dans les installations avec des mouvements fréquents de véhicules. Il peut également soutenir les pratiques de nettoyage dans les environnements de transformation alimentaire où les équipements au niveau du sol peuvent créer des contraintes opérationnelles. Emergent Cold a signalé 110 entrepôts alimentaires dans 11 pays et 6 projets d'expansion actifs en Amérique du Sud en 2026. Son réseau indique une demande continue pour des agencements de chauffage pouvant être reproduits dans les entrepôts. Reznor a conçu son chauffe-air unitaire hydronique UWS pour une utilisation avec des chaudières à haute efficacité ou des systèmes de pompes à chaleur à eau chaude. Le marché des chauffe-air unitaires en Amérique du Sud continuera d'utiliser largement les systèmes horizontaux, tandis que les systèmes suspendus progresseront là où la géométrie des entrepôts favorise l'installation au plafond.
Par application : les installations industrielles ancrent la demande, les bâtiments commerciaux s'accélèrent
Les installations industrielles détenaient 46,71 % du chiffre d'affaires par application en 2025. Les usines de fabrication, les sites miniers et de traitement, les usines agroalimentaires et l'infrastructure agricole soutiennent cette position. Les États du sud du Brésil ont une demande significative de chauffage industriel car les conditions hivernales augmentent le besoin de chauffage des lieux de travail fermés. Les systèmes à gaz sont courants là où des raccordements aux combustibles sont disponibles. Les bâtiments résidentiels, les garages et les ateliers constituent une base d'application plus restreinte car de nombreuses zones ont des climats chauds. Les bâtiments commerciaux devraient croître à un CAGR de 4,83 % de 2026 à 2031. La part du marché des chauffe-air unitaires en Amérique du Sud pour les installations industrielles reste donc significative même si l'activité commerciale prend de l'élan.
Les centres de distribution, les bâtiments de restauration, les hôpitaux et les universités contribuent à la demande commerciale. Les règles d'efficacité des bâtiments au Brésil créent une raison supplémentaire de spécifier des équipements avec une documentation de performance claire. Les nouveaux projets commerciaux dans les grandes municipalités seront soumis à l'exigence de niveau C à partir de 2028. Les acheteurs commerciaux apprécient également les systèmes pouvant s'intégrer aux commandes des bâtiments. Les sites industriels ont tendance à se concentrer sur la durabilité, la disponibilité des combustibles et les exigences de processus. Les deux groupes d'applications utilisent souvent des circuits d'approvisionnement et des configurations de produits différents. Le marché des chauffe-air unitaires en Amérique du Sud peut être desservi par des distributeurs qui soutiennent la conception, l'installation et la mise en service. La demande restera liée au calendrier de construction et aux exigences d'utilisation des bâtiments.
Par secteur d'utilisation finale : la fabrication ancre les volumes, la logistique prend de l'élan
La fabrication détenait 29,76 % du chiffre d'affaires par secteur d'utilisation finale en 2025. Les clusters automobiles et agroalimentaires au Brésil, les complexes pétrochimiques en Argentine et les sites de traitement du cuivre au Chili maintiennent une grande base installée de chauffe-air à gaz et hydroniques. Ces installations soutiennent la demande de remplacement lorsque les équipements atteignent la fin de leur durée de vie opérationnelle. Elles nécessitent également des rénovations lorsque les opérateurs améliorent les commandes ou les performances énergétiques. La transformation alimentaire, le stockage frigorifique, l'agriculture, le pétrole et le gaz, et l'exploitation minière sont des groupes d'utilisateurs finaux plus restreints avec des besoins spécialisés. Les emplacements dangereux peuvent nécessiter des configurations antidéflagrantes. L'entreposage et la logistique devraient croître à un CAGR de 4,58 % de 2026 à 2031. Cela fait de la logistique le domaine de croissance le plus fort au sein du marché des chauffe-air unitaires en Amérique du Sud.
Les promoteurs logistiques spécifient souvent les systèmes de chauffage au stade de la conception du bâtiment. Cette approche peut aboutir à des achats groupés plutôt qu'à des commandes de remplacement isolées. Les installations de chaîne du froid sont particulièrement pertinentes car les quais et les antichambres nécessitent des conditions qui protègent à la fois les travailleurs et les opérations. L'installation Olmos 2025 de Maersk sert les chaînes d'approvisionnement d'exportation d'avocats, de myrtilles et de mangues depuis un site de 17 500 m². Les installations institutionnelles et publiques constituent une autre source stable de demande grâce aux cycles d'appels d'offres. Leurs achats peuvent accorder plus d'importance aux performances opérationnelles et à la conformité que les petits projets privés. Le marché des chauffe-air unitaires en Amérique du Sud bénéficie de ce mélange de demande de remplacement portée par la fabrication et de nouvelles constructions logistiques. Les exigences des utilisateurs finaux continueront de façonner le choix des commandes, du montage, du combustible et des caractéristiques de sécurité.
Par canal de distribution : les spécialistes dominent les ventes tandis que les canaux numériques gagnent des parts
Les distributeurs et représentants CVC détenaient 52,53 % du chiffre d'affaires par canal de distribution en 2025. Leur position reflète la nature technique de la sélection des chauffe-air unitaires et la nécessité d'études de site, de calculs de charge, de coordination d'installation et de mise en service. Les entrepreneurs et les utilisateurs finaux font appel aux distributeurs lorsque les projets nécessitent une configuration de produit ou un service local. Les ventes directes servent les grands comptes industriels et les acheteurs institutionnels qui achètent en grande quantité ou ont besoin de systèmes personnalisés. Les canaux de grande distribution et de vente au détail spécialisée servent principalement les petits acheteurs commerciaux, résidentiels et industriels légers. La vente au détail en ligne devrait croître à un CAGR de 4,62 % de 2026 à 2031. Ce canal élargit l'accès aux modèles électriques standard et à gaz compact sur le marché des chauffe-air unitaires en Amérique du Sud.
Les achats numériques sont plus pratiques pour les équipements standardisés que pour les grands systèmes conçus sur mesure. Les petits entrepreneurs peuvent comparer la disponibilité des produits et les spécifications sans dépendre entièrement des stocks locaux. Les plateformes en ligne peuvent également soutenir les acheteurs dans les régions avec une couverture de distributeurs limitée. Cependant, les projets complexes continuent de nécessiter une ingénierie sur site et un soutien après installation. Glen Dimplex Americas a annoncé des investissements en capital dans des lignes de production et des équipements de fabrication dans son installation de London, Ontario, en juin 2026. La société a indiqué que l'investissement soutiendrait le lancement de nouveaux produits de chauffage pour les marchés nord-américains et d'exportation. Le marché des chauffe-air unitaires en Amérique du Sud conservera donc une solide base de distribution spécialisée, tandis que les canaux numériques serviront un ensemble plus large d'achats standardisés.
Analyse géographique
Le Brésil représentait 30,53 % du chiffre d'affaires régional en 2025, lui conférant la plus grande part du marché des chauffe-air unitaires en Amérique du Sud. La fabrication, la transformation alimentaire et le stockage frigorifique sont concentrés dans les États du sud, où les conditions saisonnières soutiennent l'investissement dans le chauffage. Le réseau logistique de São Paulo crée également une demande pour des systèmes dans les installations de distribution. Les bâtiments publics fédéraux doivent atteindre le niveau A du PBE Edifica à partir de 2027, et les bâtiments commerciaux éligibles doivent atteindre le niveau C à partir de 2028. Le Pérou reste pertinent pour le développement de la chaîne du froid suite à l'ouverture par Maersk de son hub d'emballage et de stockage d'Olmos en 2025.
L'Argentine et le Chili représentent une demande importante dans les contextes industriels et miniers. Les sites de fabrication et pétrochimiques argentins soutiennent la demande de remplacement pour les systèmes à gaz et hydroniques, bien que les conditions de financement puissent favoriser les équipements moins coûteux. Le Chili soutient la demande de l'exploitation minière et du traitement en aval, où les équipements doivent fonctionner dans des conditions de site exigeantes. Les règles thermiques chiliennes sont prévues pour entrer en vigueur le 28 novembre 2026 et exigeront que les nouveaux permis de construire satisfassent à des normes de transmittance thermique plus élevées.
La Colombie devrait croître à un CAGR de 5,62 % de 2026 à 2031, le taux géographique le plus rapide du marché des chauffe-air unitaires en Amérique du Sud. La croissance est associée à la construction logistique autour de Bogotá et à l'investissement dans le stockage frigorifique sur la côte atlantique. Emergent Cold a signalé 7 entrepôts en Colombie avec une capacité de stockage combinée de 507 000 m³ en 2025. L'infrastructure reste importante car certaines zones intérieures manquent de gaz de ville. Les équipements électriques et au gaz de pétrole liquéfié ont donc un rôle là où les raccordements au gaz ne sont pas disponibles.
Paysage concurrentiel
Le marché des chauffe-air unitaires en Amérique du Sud est fragmenté au niveau de la fabrication et fragmenté dans l'exécution des projets. Modine Manufacturing Company, Reznor LLC et Schwank GmbH fournissent des équipements de gamme intermédiaire et haut de gamme par l'intermédiaire de distributeurs régionaux et de représentants CVC. Les entrepreneurs et installateurs locaux restent importants car ils adaptent les équipements aux conditions spécifiques du site. La concurrence repose sur l'efficacité, les options de combustible, les commandes, le soutien au service et la documentation de conformité. Les éléments fournis ne permettent pas d'établir une part combinée vérifiée pour les principaux fournisseurs, de sorte qu'un score de concentration ne peut pas être attribué.
Schwank a ajouté des chauffe-air industriels compatibles à l'hydrogène à son portefeuille de produits 2026. La société a également présenté une configuration hybride associant des pompes à chaleur avec des chauffe-air radiants électriques pour la demande de pointe. Reznor a présenté des produits électriques, hydroniques et de chauffage de quai à l'AHR Expo 2026. Glen Dimplex Americas a annoncé un investissement dans de nouvelles lignes de production et des équipements de fabrication en juin 2026.
Les commandes connectées constituent un domaine de compétitivité supplémentaire pour les opérateurs logistiques disposant de plusieurs sites. Les produits pour emplacements dangereux offrent une opportunité spécialisée car les chauffe-air commerciaux standard ne peuvent pas répondre à toutes les exigences industrielles. Les distributeurs peuvent renforcer leur position grâce aux calculs de charge, au soutien à la conception et aux services de mise en service. Les vendeurs en ligne sont en concurrence directe principalement pour les unités standardisées, plutôt que pour les systèmes complexes conçus sur mesure. Le marché des chauffe-air unitaires en Amérique du Sud combine le développement mondial de produits avec la capacité d'installation locale.
Leaders du secteur des chauffe-air unitaires en Amérique du Sud
Modine Manufacturing Company
Trane Technologies plc
Daikin Industries, Ltd.
Lennox International, Inc.
Armstrong International, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Glen Dimplex Americas a annoncé des investissements en capital dans son installation de production de London, Ontario, comprenant de nouvelles lignes de production et des équipements de fabrication avancés destinés à permettre le lancement de nouveaux produits de chauffage pour les marchés nord-américains et d'exportation.
- Mars 2026 : Emergent Cold a étendu son installation Olivo à Santiago à 33 000 positions de palettes. La société a décrit le site comme la plus grande installation automatisée de stockage frigorifique alimentaire d'Amérique du Sud, et le projet faisait partie de son plan d'expansion au Chili de 500 millions USD.
- Février 2026 : Reznor LLC a présenté le chauffe-air unitaire électrique compact EUHC, le chauffe-air unitaire hydronique UWS et le chauffe-air pour remorques à quai DTH à l'AHR Expo 2026.
- Septembre 2025 : le Ministère des Mines et de l'Énergie du Brésil a publié la Résolution CGIEE n° 4, établissant des indices minimaux d'efficacité énergétique pour les nouveaux bâtiments à l'échelle nationale.


Périmètre du rapport sur le marché des chauffe-air unitaires en Amérique du Sud
Le marché des chauffe-air unitaires en Amérique du Sud comprend des appareils de chauffage individuels autonomes conçus pour fournir un chauffage localisé des espaces dans divers environnements. Ces unités, alimentées au gaz, à l'électricité, à l'eau chaude (hydronique) ou par technologie infrarouge, sont installées horizontalement, verticalement ou en suspension dans des espaces commerciaux, industriels et résidentiels. Distribuées par ventes directes et canaux CVC spécialisés, elles sont largement utilisées dans les installations de fabrication, d'entreposage, agricoles et institutionnelles de la région pour maintenir des températures ciblées, prévenir le gel et assurer le confort des occupants.
Le rapport sur le marché des chauffe-air unitaires en Amérique du Sud est segmenté par type de produit (chauffe-air unitaires à gaz, chauffe-air unitaires électriques, chauffe-air unitaires hydroniques, et chauffe-air à infrarouge ou radiants), type d'installation (chauffe-air unitaires horizontaux, chauffe-air unitaires verticaux, chauffe-air unitaires suspendus, et unités murales et portables), application (bâtiments commerciaux, installations industrielles, et bâtiments résidentiels, garages et ateliers), secteur d'utilisation finale (fabrication, entreposage et logistique, transformation alimentaire et stockage frigorifique, agriculture et serres, pétrole et gaz, pétrochimie et exploitation minière, et installations institutionnelles et publiques), canal de distribution (ventes directes, distributeurs et représentants CVC, vente au détail en ligne, et grande distribution et vente au détail spécialisée), et géographie (Brésil, Argentine, Colombie, Chili, et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
| Chauffe-air unitaires à gaz |
| Chauffe-air unitaires électriques |
| Chauffe-air unitaires hydroniques |
| Chauffe-air à infrarouge ou radiants |
| Chauffe-air unitaires horizontaux |
| Chauffe-air unitaires verticaux |
| Chauffe-air unitaires suspendus |
| Unités murales et portables |
| Bâtiments commerciaux |
| Installations industrielles |
| Bâtiments résidentiels, garages et ateliers |
| Fabrication |
| Entreposage et logistique |
| Transformation alimentaire et stockage frigorifique |
| Agriculture et serres |
| Pétrole et gaz, pétrochimie et exploitation minière |
| Installations institutionnelles et publiques |
| Ventes directes |
| Distributeurs et représentants CVC |
| Vente au détail en ligne |
| Grande distribution et vente au détail spécialisée |
| Brésil |
| Argentine |
| Colombie |
| Chili |
| Reste de l'Amérique du Sud |
| Par type de produit | Chauffe-air unitaires à gaz |
| Chauffe-air unitaires électriques | |
| Chauffe-air unitaires hydroniques | |
| Chauffe-air à infrarouge ou radiants | |
| Par type d'installation | Chauffe-air unitaires horizontaux |
| Chauffe-air unitaires verticaux | |
| Chauffe-air unitaires suspendus | |
| Unités murales et portables | |
| Par application | Bâtiments commerciaux |
| Installations industrielles | |
| Bâtiments résidentiels, garages et ateliers | |
| Par secteur d'utilisation finale | Fabrication |
| Entreposage et logistique | |
| Transformation alimentaire et stockage frigorifique | |
| Agriculture et serres | |
| Pétrole et gaz, pétrochimie et exploitation minière | |
| Installations institutionnelles et publiques | |
| Par canal de distribution | Ventes directes |
| Distributeurs et représentants CVC | |
| Vente au détail en ligne | |
| Grande distribution et vente au détail spécialisée | |
| Par géographie | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Reste de l'Amérique du Sud |


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des chauffe-air unitaires en Amérique du Sud ?
Le marché des chauffe-air unitaires en Amérique du Sud était évalué à 235,52 millions USD en 2025 et est estimé à 242,81 millions USD en 2026. Il devrait atteindre 298,44 millions USD d'ici 2031.
Qu'est-ce qui stimule la demande de chauffe-air unitaires en Amérique du Sud ?
La construction industrielle, les installations de chaîne du froid, la transformation alimentaire et les exigences d'efficacité des bâtiments soutiennent la demande en équipements de chauffage.
Quel type de produit est en tête de la demande de chauffe-air unitaires en Amérique du Sud ?
Les chauffe-air unitaires à gaz détenaient 44,63 % du chiffre d'affaires par type de produit en 2025. Les chauffe-air unitaires électriques devraient croître à un CAGR de 4,87 % jusqu'en 2031.
Quelle application connaît la croissance la plus rapide pour les chauffe-air unitaires en Amérique du Sud ?
Les bâtiments commerciaux devraient croître à un CAGR de 4,83 % de 2026 à 2031, soutenus par les centres de distribution et les installations institutionnelles.
Quel pays connaît la croissance la plus rapide pour les installations de chauffe-air unitaires ?
La Colombie devrait croître à un CAGR de 5,62 % jusqu'en 2031, soutenue par la construction logistique et l'investissement dans le stockage frigorifique.
Comment les chauffe-air unitaires sont-ils vendus en Amérique du Sud ?
Les distributeurs et représentants CVC ont dominé la distribution avec une part de 52,53 % en 2025. La vente au détail en ligne devrait croître à un CAGR de 4,62 % jusqu'en 2031.
Dernière mise à jour de la page le:



