
Tamanho e Participação do Mercado de Gestão de Assinaturas e Faturamento na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
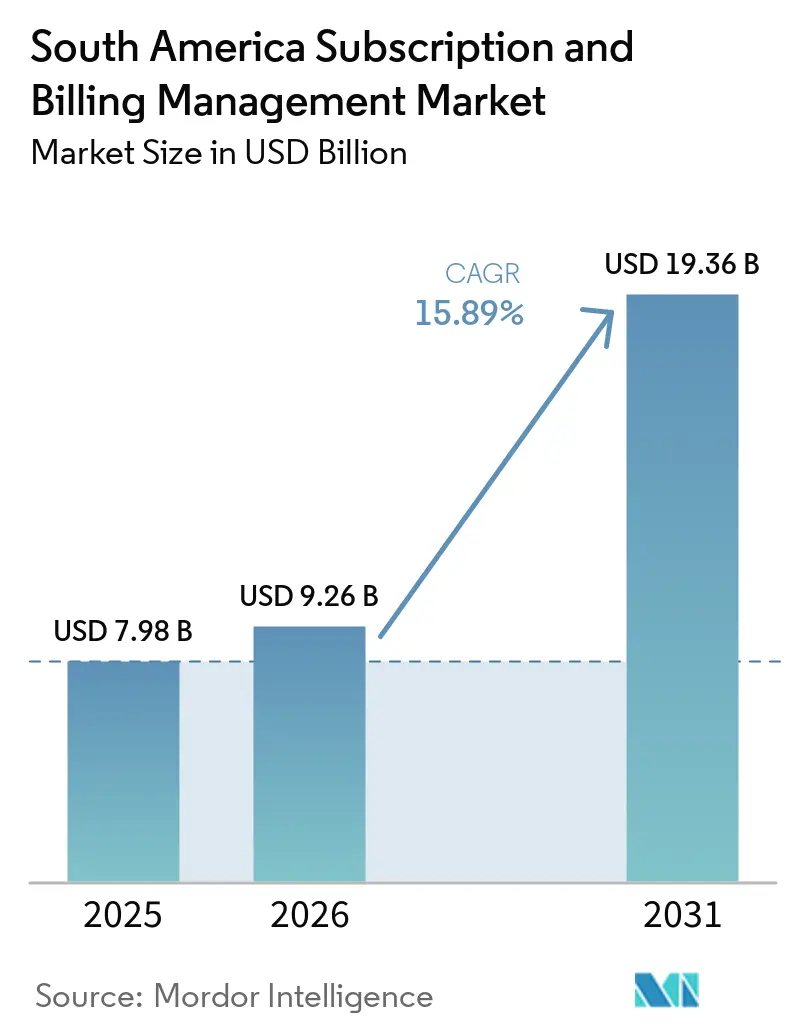
| Tamanho do mercado no ano base (2025) | 7.98 Bilhões de dólares |
| Tamanho do Mercado (2026) | 9.26 Bilhões de dólares |
| Tamanho do Mercado (2031) | 19.36 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 15.89 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Assinaturas e Faturamento na América do Sul por Mordor Intelligence
O tamanho do mercado de gestão de assinaturas e faturamento na América do Sul foi avaliado em 7,98 bilhões de USD em 2025 e estima-se que se expanda de 9,26 bilhões de USD em 2026 para atingir 19,36 bilhões de USD até 2031, a um CAGR de 15,89% durante o período de previsão 2026-2031. Os modelos de receita recorrente estão se expandindo para software, mídia, telecomunicações, varejo, educação, serviços de saúde, logística e serviços de hardware. Os sistemas de pagamento em tempo real estão ampliando o acesso a serviços de assinatura para consumidores que não utilizam cartões de crédito. As implantações em nuvem estão ajudando as empresas a atualizar preços, conexões de pagamento e fluxos de trabalho de cobrança sem longos ciclos de atualização. Isso cria oportunidades para plataformas que combinam aceitação de pagamentos locais, configuração tributária e ferramentas de recuperação de receita. A competição, portanto, depende tanto da cobertura de pagamentos regionais e do conhecimento operacional quanto da ampla funcionalidade empresarial.
Principais Conclusões do Relatório
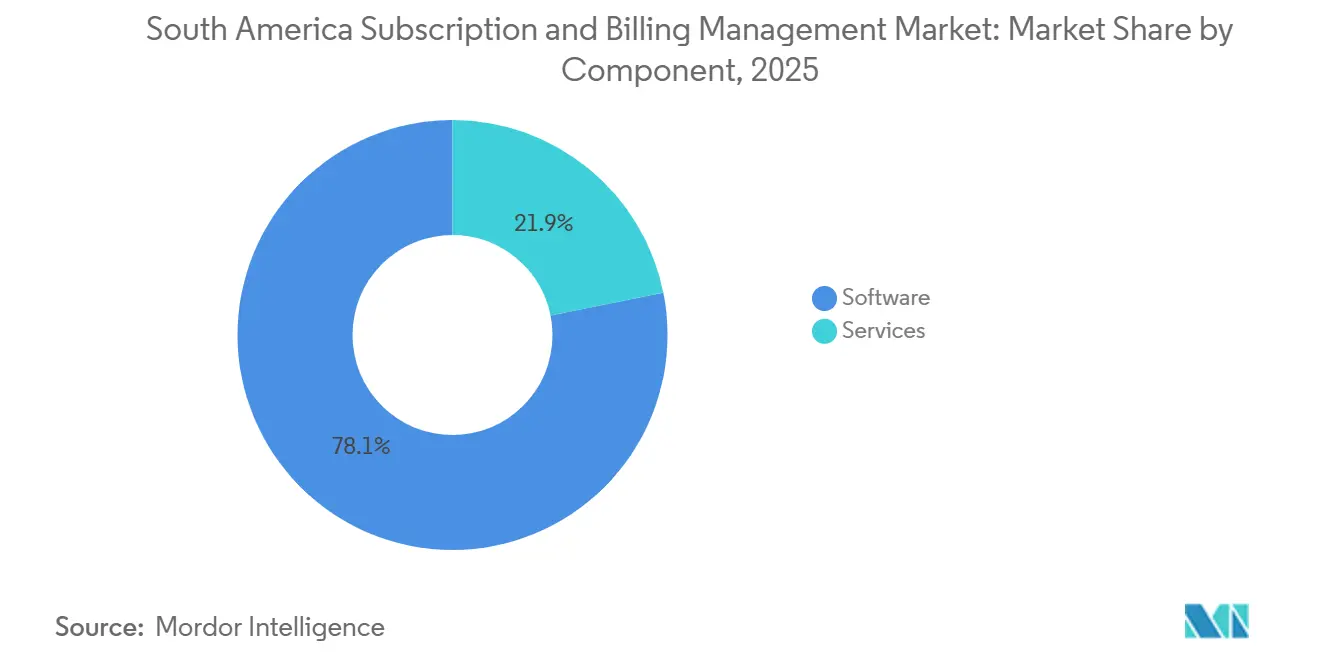
- Por componente, o software representou 78,14% do Mercado de Gestão de Assinaturas e Faturamento na América do Sul em 2025, enquanto os serviços devem se expandir a um CAGR de 15,92% até 2031.
- Por modo de implantação, a nuvem representou 78,22% da receita em 2025 e deve se expandir a um CAGR de 16,11% até 2031.
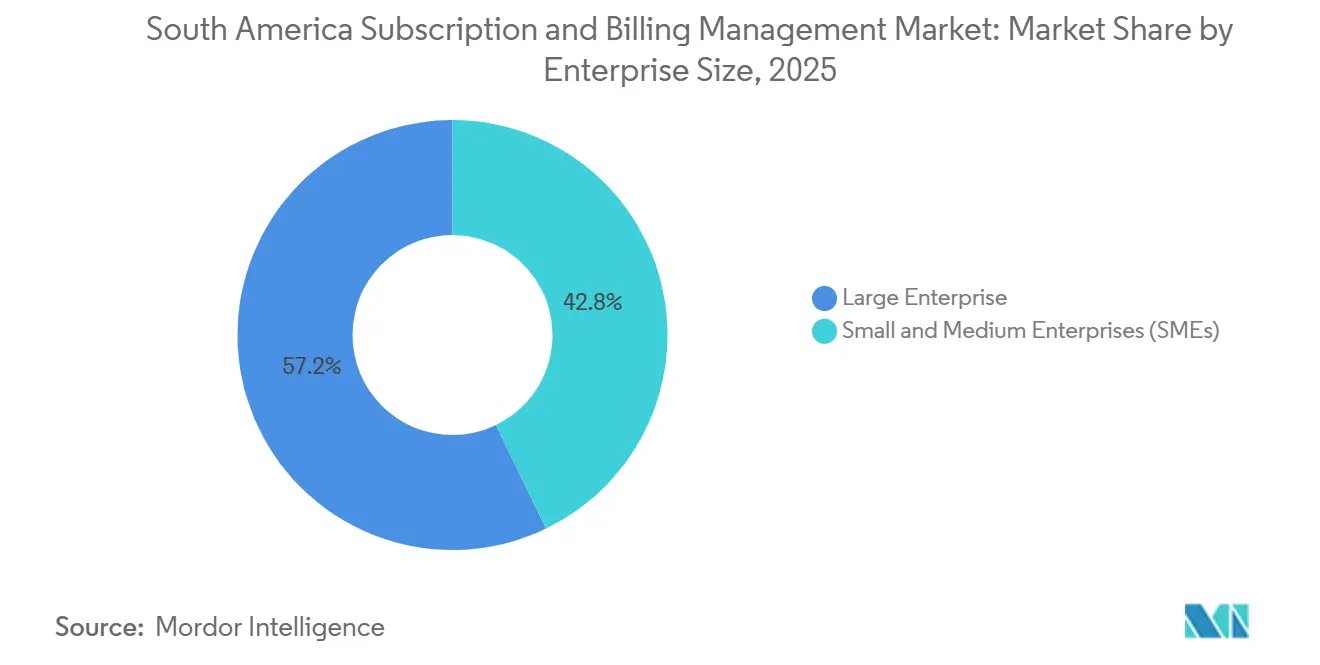
- Por porte da empresa, as grandes empresas detinham 57,16% da participação de receita em 2025, enquanto as pequenas e médias empresas devem se expandir a um CAGR de 16,24% até 2031.
- Por setor do usuário final, TI e telecomunicações representaram 29,28% da receita em 2025, enquanto varejo e comércio eletrônico devem se expandir a um CAGR de 16,33% até 2031.
- Por geografia, o Brasil detinha 48,37% da participação de receita em 2025, enquanto a Colômbia deve se expandir a um CAGR de 16,32% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Gestão de Assinaturas e Faturamento na América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão dos Modelos de Negócios Baseados em Assinatura | +3.5% | Global, concentrado no Brasil, Colômbia e Argentina | Longo prazo (≥ 4 anos) |
| Crescimento dos Pagamentos Digitais e Trilhos de Pagamento em Tempo Real | +3.2% | Brasil e Colômbia, com repercussão na Argentina | Médio prazo (2-4 anos) |
| Demanda por Redução Automatizada de Cancelamentos e Recuperação de Receita | +2.1% | Global, com alta urgência operacional no Brasil e na Colômbia | Curto prazo (≤ 2 anos) |
| Adoção da Nuvem em SaaS, Mídia, Varejo e Telecomunicações | +2.8% | Brasil, Colômbia e o restante da América do Sul | Médio prazo (2-4 anos) |
| Pix Automático e Pagamentos Recorrentes de Conta a Conta | +2.4% | Brasil, com opções emergentes na Colômbia | Curto prazo (≤ 2 anos) |
| Orquestração de Pagamentos Localizados para Assinantes sem Acesso a Serviços Bancários | +1.5% | Brasil, Colômbia e Argentina | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos Modelos de Negócios Baseados em Assinatura
Os gastos recorrentes com cartão no Brasil aumentaram significativamente no primeiro trimestre de 2026 em comparação com o ano anterior, excluindo as transações do Pix Automático.[1]Associação Brasileira das Empresas de Cartões de Crédito e Serviços, "Resultados 2025/4T25: Pagamentos com Cartões Crescem 10.1% em 2025," Associação Brasileira das Empresas de Cartões de Crédito e Serviços, ABECS.ORG.BR Um estudo de consumidores da Vindi de 2026 constatou uma proporção maior de consumidores que possuíam apenas assinaturas digitais em comparação com 2025, enquanto a proporção que esperava aumentar os gastos com assinaturas nos próximos 5 anos foi a mais alta desde o início do estudo. Serviços de saúde, educação, logística e serviços de hardware estão adotando preços recorrentes ao lado de negócios digitais mais consolidados. Esses modelos exigem planos flexíveis, rateio e controles automatizados do ciclo de vida do cliente. O mercado de gestão de assinaturas e faturamento na América do Sul se beneficia quando os provedores migram da faturação básica para sistemas capazes de gerenciar esses requisitos operacionais.
Crescimento dos Pagamentos Digitais e Trilhos de Pagamento em Tempo Real
O Pix Automático no Brasil e o Bre-B na Colômbia estão remodelando a infraestrutura de pagamentos para o comércio recorrente. O Banco de la República registrou forte atividade de transações e ampla adoção de chaves de pagamento entre os usuários do Bre-B após seu lançamento.[2]Banco de la República, "Relatório sobre Infraestruturas do Mercado Financeiro e Instrumentos de Pagamento 2026," Banco de la República, BANREP.GOV.CO A ACI Worldwide também registrou rápida adoção inicial do Bre-B, com a plataforma ultrapassando 500 milhões de transações em março de 2026.[3]ACI Worldwide, "O Bre-B da Colômbia Atinge Mais de 500 Milhões de Transações," ACI Worldwide, ACIWORLDWIDE.COM Cada trilho tem seus próprios requisitos de consentimento, reprocessamento e recuperação de pagamentos. Os provedores que gerenciam esses requisitos por meio de uma única interface podem reduzir a complexidade operacional para comerciantes ativos em vários países. Isso torna a orquestração de pagamentos um requisito central de produto no mercado de gestão de assinaturas e faturamento na América do Sul.
Adoção da Nuvem em SaaS, Mídia, Varejo e Telecomunicações
Uma pesquisa da TOTVS e da H2R Insights constatou que a maioria das empresas brasileiras utilizava serviços em nuvem, enquanto muitas adotaram o modelo de entrega SaaS. A FGV relatou que uma parcela substancial das médias e grandes empresas brasileiras processava volumes significativos de dados em ambientes de nuvem, com muitas planejando expansão multinuvem. A Claro investiu no desenvolvimento de plataformas em nuvem e em aplicações SaaS empacotadas para clientes de pequenas e médias empresas. Os sistemas de faturamento em nuvem podem implantar conectores de pagamento, atualizações tributárias e regras de cobrança sem exigir atualizações gerenciadas pelo cliente. Esse modelo operacional apoia o mercado de gestão de assinaturas e faturamento na América do Sul à medida que as regras de pagamento e conformidade mudam com maior frequência.
Pix Automático e Pagamentos Recorrentes de Conta a Conta
O Banco Central do Brasil lançou o Pix Automático, permitindo que os consumidores aprovem pagamentos recorrentes por meio de um único consentimento. O recurso amplia o acesso a assinaturas para consumidores que não utilizam cartões de crédito. A EBANX registrou forte crescimento mensal nas inscrições ativas em sua plataforma, com muitos usuários assinando pela primeira vez os serviços pelos quais pagavam. A empresa também observou que os pagamentos entre empresas representavam uma pequena parcela dos volumes de transações, mas correspondiam a uma parte substancial do valor financeiro. Esses desenvolvimentos aumentam a necessidade de gestão de mandatos em nível de conta e fluxos de cobrança localizados no mercado de gestão de assinaturas e faturamento na América do Sul.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fraude em Pagamentos Transfronteiriços e Exposição a Estornos | -0.9% | Brasil, Colômbia e Argentina | Curto prazo (≤ 2 anos) |
| Complexidade de Integração com ERP e CRM Legados | -0.7% | Global, mais aguda para grandes empresas no Brasil e na Argentina | Médio prazo (2-4 anos) |
| Volatilidade Cambial e Indexação Dinâmica de Preços | -0.8% | Argentina, com repercussão no restante da América do Sul | Médio prazo (2-4 anos) |
| Fragmentação Tributária, de Residência de Dados e de Controle de Capital | -0.7% | Brasil e Colômbia, com requisitos nacionais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Fraude em Pagamentos Transfronteiriços e Exposição a Estornos
A Mastercard relatou que o Brasil registrou uma taxa de estorno mais elevada do que os Estados Unidos e a França. O relatório também indicou que os comerciantes brasileiros experimentaram um aumento notável em estornos por fraude de terceiros. A Mastercard e a Datos Insights projetam que os volumes de estornos continuarão a crescer em toda a América do Sul. Falhas de pagamento e disputas tornam as tentativas de reprocessamento, a tokenização e o gerenciamento de evidências funções essenciais de faturamento. Essas pressões podem aumentar o esforço de implementação e os custos operacionais no mercado de gestão de assinaturas e faturamento na América do Sul.
Volatilidade Cambial e Indexação Dinâmica de Preços
A inflação anual da Argentina diminuiu significativamente em 2025 em comparação com o ano anterior. O Banco Central de la República Argentina introduziu uma banda cambial indexada ao índice de preços ao consumidor no início de 2026. As plataformas de faturamento, portanto, exigem lógica de conversão atualizada, controles de precificação e limites de cobrança que considerem as variações cambiais entre a aprovação do pagamento e a liquidação. A Bango constatou que muitos assinantes argentinos cancelaram pelo menos uma assinatura após um aumento de preço. O mercado de gestão de assinaturas e faturamento na América do Sul requer ferramentas multidivisa flexíveis na Argentina, onde a precificação fixa em moeda estrangeira pode aumentar o cancelamento voluntário e involuntário.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: A Complexidade do Software Sustenta o Bloqueio da Plataforma
O software detinha 78,14% da participação do mercado de gestão de assinaturas e faturamento na América do Sul em 2025. O software integrado combina gestão de crédito e cobranças, gestão de recebíveis, gestão de cotações e precificação, gestão de pedidos de assinatura e gestão de disputas. Essas capacidades criam profundidade de configuração e tornam a substituição da plataforma mais difícil após a implementação. A Zuora lançou seu AI Monetization Suite em junho de 2026, adicionando um Simulador de Preços com IA e direitos medidos ao seu fluxo de trabalho de cotação ao recebimento. A SAP expandiu o suporte a contratos de serviço recorrentes em sua versão Subscription Order Management 2025 FPS01, lançada em fevereiro de 2026.
Os serviços devem se expandir a um CAGR de 15,92% até 2031. Os serviços de implementação e serviços gerenciados estão se tornando mais importantes à medida que as empresas conectam o Pix Automático, o Bre-B, o Nequi e o Yape com sistemas tributários e financeiros. As cláusulas contratuais padrão de transferência de dados do Brasil entraram em pleno vigor em agosto de 2025, adicionando considerações de configuração para transferências internacionais de dados. Os clientes do mercado intermediário frequentemente precisam de suporte contínuo para recuperação de pagamentos e reconciliação. As equipes de implementação locais podem reduzir o tempo entre a implantação e o primeiro ciclo de faturamento. O setor de gestão de assinaturas e faturamento na América do Sul, portanto, apresenta uma crescente necessidade de serviços ao lado das vendas de plataformas.


Por Modo de Implantação: A Nuvem Torna-se a Arquitetura Padrão
A nuvem representou 78,22% da participação do mercado de gestão de assinaturas e faturamento na América do Sul em 2025. Seu CAGR projetado de 16,11% até 2031 reflete a demanda por atualizações contínuas de produtos. Os sistemas em nuvem podem adicionar métodos de pagamento, revisar regras de recuperação e aplicar atualizações de conformidade sem um projeto de atualização conduzido pelo cliente. Os dados de adoção da nuvem no Brasil, provenientes da TOTVS e da H2R Insights, indicam que a familiaridade dos clientes com a entrega SaaS já é elevada. O investimento da Claro em nuvem em 2025 também demonstra que os provedores de telecomunicações estão ajudando a distribuir capacidades SaaS para clientes menores.
Os sistemas locais continuam relevantes para instituições financeiras reguladas e concessionárias de serviços públicos com requisitos de soberania de dados. Os novos contratos nesses setores utilizam cada vez mais modelos híbridos que mantêm parte do processamento localmente enquanto transferem as funções de faturamento para plataformas hospedadas. Esse modelo permite que as empresas modernizem a gestão de pagamentos e planos sem substituir todos os sistemas centrais de uma vez. Os requisitos de proteção de dados do Brasil tornam a localização dos dados e os termos contratuais importantes durante a implantação. O mercado de gestão de assinaturas e faturamento na América do Sul está, consequentemente, migrando para arquiteturas lideradas pela nuvem, em vez de uma simples escolha entre nuvem ou local. Os modelos operacionais híbridos também podem facilitar a migração para organizações com ambientes de ERP de longa data.
Por Porte da Empresa: A Adoção por PMEs Altera os Padrões de Demanda
As grandes empresas detinham 57,16% do mercado em 2025. As operadoras de telecomunicações, grupos de mídia e instituições financeiras utilizam há muito tempo sistemas de faturamento conectados a ERP e dispõem de recursos para trabalhos de implementação complexos. Seu investimento contínuo está vinculado aos requisitos de reconhecimento de receita e à necessidade de conectar os mecanismos de faturamento com os razões gerais. A BillingPlatform observa que os registros de gestão de relacionamento com o cliente frequentemente carecem de campos de frequência de faturamento, rateio e reconhecimento de receita, sendo necessário mapeamento adicional de dados antes que o faturamento preciso possa ser iniciado. Esse ônus de integração sustenta as posições estabelecidas dos provedores vinculados a ERP. Também cria demanda por serviços profissionais e conectores certificados.
As pequenas e médias empresas devem se expandir a um CAGR de 16,24% até 2031. As plataformas nativas em nuvem com camadas gratuitas, de participação na receita e baseadas em uso reduzem os custos de entrada para empresas que anteriormente dependiam de faturamento manual. A Chargebee introduziu uma camada Starter gratuita que fornece acesso a controles de assinatura para empresas de software em estágio inicial até que atinjam um limite cumulativo de faturamento especificado. O Pix Automático elimina a necessidade de os comerciantes negociarem acordos de débito automático separados com os bancos. As empresas menores podem, portanto, estabelecer cobranças recorrentes por meio de uma conexão fintech em menos tempo. Isso apoia uma base de clientes mais ampla para o mercado de gestão de assinaturas e faturamento na América do Sul.

Por Setor do Usuário Final: Telecomunicações Lidera Enquanto o Varejo Acelera
TI e telecomunicações detinham 29,28% do mercado de gestão de assinaturas e faturamento na América do Sul em 2025. O setor gerencia há muito tempo cobranças medidas e baseadas em uso, que utilizam muitos dos mesmos controles que os sistemas de assinatura atuais. As operadoras de telecomunicações processam grandes volumes de eventos recorrentes e exigem mediação, tributação e recuperação de pagamentos em escala. Esses requisitos influenciaram os conjuntos de funcionalidades dos provedores de faturamento empresarial. Os serviços financeiros constituem outro grupo importante de clientes, pois bancos digitais, empresas de crédito e seguradoras estão adicionando pacotes de produtos recorrentes. O setor de gestão de assinaturas e faturamento na América do Sul permanece estreitamente ligado às complexas necessidades operacionais desses usuários consolidados.
O varejo e o comércio eletrônico devem se expandir a um CAGR de 16,33% até 2031. As assinaturas diretas ao consumidor, os programas de associação no varejo e os serviços de fidelidade estão estendendo o uso de pagamentos recorrentes além dos serviços digitais tradicionais. A associação de comércio eletrônico da Colômbia registrou forte crescimento no volume de pagamentos digitais nas categorias de varejo e serviços. Os provedores de mídia e entretenimento também exigem controles flexíveis de planos e gestão de cancelamentos involuntários à medida que a adoção de streaming se expande. As concessionárias de serviços públicos representam uma oportunidade em estágio mais avançado, pois as cobranças do Pix Automático baseadas em consentimento podem reduzir a administração multibancária. A tecnologia em saúde, o aprendizado online e a logística criam demanda adicional à medida que os modelos de serviços recorrentes se tornam mais difundidos.
Análise Geográfica
O Brasil detinha 48,37% da participação do mercado de gestão de assinaturas e faturamento na América do Sul em 2025. O Pix alcançou ampla adoção entre os adultos brasileiros, enquanto os pagamentos recorrentes com cartão aumentaram significativamente em relação ao ano anterior. A EBANX processou uma parcela substancial das transações do Pix Automático no Brasil. A adoção da nuvem no país sustenta a demanda por ferramentas de faturamento hospedadas. Os novos requisitos de documentos fiscais eletrônicos para provedores de serviços digitais não residentes tornam a lógica tributária integrada cada vez mais importante para o mercado de gestão de assinaturas e faturamento na América do Sul.
A Colômbia deve se expandir a um CAGR de 16,32% até 2031. A atividade inicial de transações do Bre-B e a adoção de chaves de pagamento indicam rápida adesão dos consumidores aos pagamentos instantâneos. A Superintendência Financeira relatou que a maioria das transações financeiras foi realizada por canais digitais. Os volumes de transações de comércio eletrônico da Colômbia continuaram a crescer. A EBANX expandiu as capacidades de pagamento recorrente do Nequi para a Colômbia. Essas opções de pagamento ampliam a base de clientes endereçável para o mercado de gestão de assinaturas e faturamento na América do Sul.
A Argentina e o restante da América do Sul oferecem demanda significativa, mas necessitam de operações mais flexíveis. A elevada inflação anual da Argentina e a nova banda cambial exigem ajustes frequentes de preços e cobranças. Os altos índices de cancelamento de clientes após aumentos de preços tornam a localização de preços importante no país. A EBANX adicionou o Yape no Peru à sua oferta de pagamentos recorrentes. A dLocal registrou forte crescimento de receita, demonstrando a escala que a infraestrutura de pagamentos pode alcançar nos mercados regionais. Essas condições favorecem sistemas que suportam carteiras locais, controles cambiais e processos de recuperação específicos por país.
Cenário Competitivo
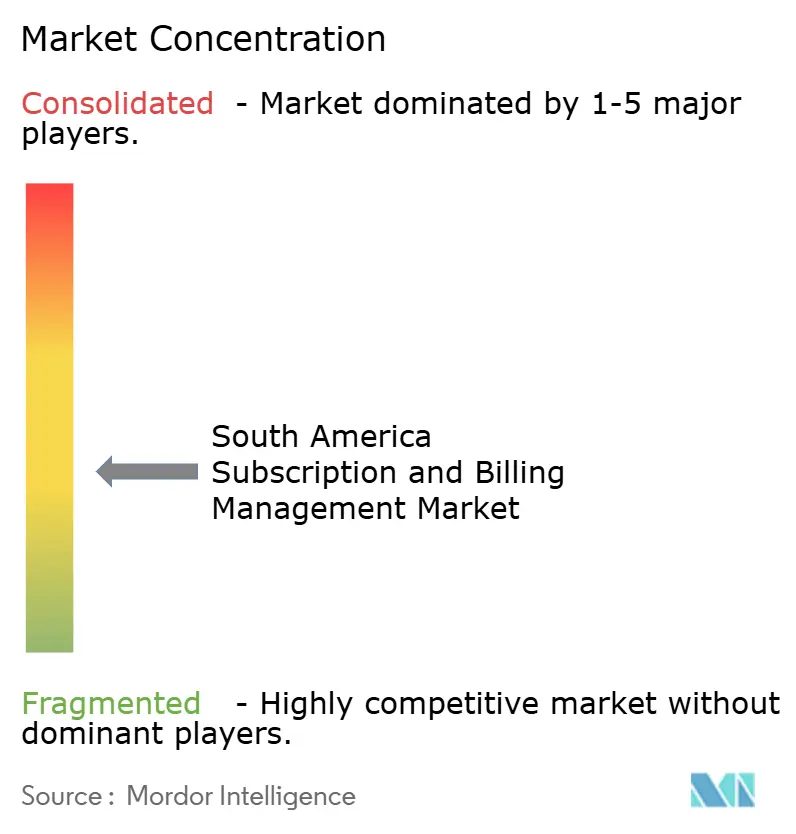
O mercado de gestão de assinaturas e faturamento na América do Sul apresenta uma estrutura moderadamente fragmentada. Os provedores globais, incluindo Zuora, Stripe, Chargebee, Oracle, SAP e Salesforce, competem por meio de funcionalidade empresarial, profundidade de integração e ampla cobertura de conformidade. As empresas regionais, como EBANX, Vindi e Kushki, competem por meio de conexões de pagamento domésticas e conhecimento das condições de cobrança locais. A Zuora lançou seu AI Monetization Suite em junho de 2026, fornecendo simulação de preços e ferramentas flexíveis de compromisso para ofertas de uso, token, crédito e híbridas. A atualização da SAP de fevereiro de 2026 expandiu o suporte nativo a contratos de serviço recorrentes no S/4HANA.
A conectividade de pagamentos regionais é um fator competitivo fundamental no mercado de gestão de assinaturas e faturamento na América do Sul. A posição de processamento do Pix Automático da EBANX e sua expansão do Nequi e Yape em abril de 2026 oferecem aos comerciantes acesso a métodos de pagamento recorrentes locais. A Vindi e a Kushki concentram-se na recuperação de pagamentos, tentativas inteligentes de reprocessamento, atualização de cartões e execução de pagamentos locais. Essas capacidades respondem à alta exposição a falhas de pagamento e estornos. Os provedores globais precisam cada vez mais de parcerias ou integração direta com trilhos domésticos para oferecer cobertura de pagamentos equivalente. Isso deixa as empresas regionais com posições defensáveis onde o acesso localizado e o suporte operacional são mais importantes.
A recuperação de pagamentos pode ser mais importante do que a gestão básica de planos para os clientes regionais. A versão de abril de 2026 da Recurly adicionou suporte à Checkout.com e à Nuvei para o Brasil e a América do Sul, juntamente com capacidades automatizadas de cobrança e gestão de estornos. A Chargebee integrou a Paraglide AI em fevereiro de 2026 para automatizar conversas de contas a receber e escalonamento de lembretes de pagamento. A Colômbia, o Peru e a Argentina permanecem áreas de distribuição menos desenvolvidas para plataformas em nuvem que suportam trilhos de conta a conta. As concessionárias de serviços públicos e as organizações do setor público também são oportunidades em estágio inicial para o faturamento recorrente formal.
Líderes do Setor de Gestão de Assinaturas e Faturamento na América do Sul
EBANX Ltda.
Stripe, Inc.
Oracle Corporation
SAP SE
Chargebee, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Chargebee foi reconhecida como Líder no Gartner Magic Quadrant 2026 para Aplicações de Faturamento Recorrente pelo terceiro ano consecutivo, conforme comunicado de imprensa da Chargebee, destacando o investimento sustentado em suporte a múltiplas entidades, modelos de precificação híbridos e cobrança automatizada por IA para clientes empresariais.
- Junho de 2026: A Zuora lançou seu AI Monetization Suite, incluindo as ferramentas AI Pricing Simulator e Flexible Commitments, permitindo que as empresas modelem estruturas de precificação nativas de IA em modelos de uso, token, crédito e híbridos antes do lançamento comercial, conectando cotação, faturamento, cobranças e reconhecimento de receita em um único sistema.
- Junho de 2026: A EBANX publicou seus dados de um ano do Pix Automático, confirmando que 64% dos usuários eram novos assinantes das plataformas pelas quais estavam pagando, as inscrições ativas cresceram 177% mensalmente e a EBANX processou 38% de todas as transações nacionais do Pix Automático no Brasil.
- Abril de 2026: A EBANX expandiu as capacidades de métodos de pagamento alternativos recorrentes para a Colômbia, Nequi, e Peru, Yape, entre 6 novos mercados, anunciado no Money20/20 Asia em Bangkok, estendendo sua cobertura de métodos de pagamento alternativos recorrentes para 12 mercados emergentes que representam mais de 1 bilhão de consumidores potenciais.


Escopo do Relatório do Mercado de Gestão de Assinaturas e Faturamento na América do Sul
O Mercado de Gestão de Assinaturas e Faturamento na América do Sul refere-se a plataformas de software e serviços que gerenciam o ciclo de vida completo de assinaturas recorrentes e baseadas em uso de clientes nos países da América do Sul. Ele suporta SaaS, telecomunicações, streaming, mídia, comércio eletrônico, serviços financeiros, educação, saúde, associações e outros negócios orientados por assinaturas.
O Relatório do Mercado de Gestão de Assinaturas e Faturamento na América do Sul é Segmentado por Componente (Software e Serviços), Modo de Implantação (Local e Nuvem), Porte da Empresa (Grandes Empresas e PMEs), Setor do Usuário Final (Varejo e Comércio Eletrônico, BFSI, TI e Telecomunicações, Mídia e Entretenimento e Setor Público), e Geografia (Brasil, Argentina, Colômbia e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Software | Gestão de Crédito e Cobranças |
| Gestão de Recebíveis | |
| Gestão de Cotações e Precificação | |
| Gestão de Pedidos de Assinatura | |
| Gestão de Disputas | |
| Outras Funções de Software | |
| Serviços | Serviços Profissionais |
| Serviços Gerenciados |
| Local |
| Nuvem |
| Grandes Empresas |
| Pequenas e Médias Empresas (PMEs) |
| Varejo e Comércio Eletrônico |
| BFSI |
| TI e Telecomunicações |
| Mídia e Entretenimento |
| Setor Público e Concessionárias de Serviços Públicos |
| Outros Setores do Usuário Final |
| Brasil |
| Argentina |
| Colômbia |
| Restante da América do Sul |
| Por Componente | Software | Gestão de Crédito e Cobranças |
| Gestão de Recebíveis | ||
| Gestão de Cotações e Precificação | ||
| Gestão de Pedidos de Assinatura | ||
| Gestão de Disputas | ||
| Outras Funções de Software | ||
| Serviços | Serviços Profissionais | |
| Serviços Gerenciados | ||
| Por Modo de Implantação | Local | |
| Nuvem | ||
| Por Porte da Empresa | Grandes Empresas | |
| Pequenas e Médias Empresas (PMEs) | ||
| Por Setor do Usuário Final | Varejo e Comércio Eletrônico | |
| BFSI | ||
| TI e Telecomunicações | ||
| Mídia e Entretenimento | ||
| Setor Público e Concessionárias de Serviços Públicos | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de gestão de assinaturas e faturamento na América do Sul?
O setor foi avaliado em 7,98 bilhões de USD em 2025, estimado em 9,26 bilhões de USD em 2026 e previsto para atingir 19,36 bilhões de USD até 2031.
O que está impulsionando a adoção de plataformas de faturamento por assinatura na América do Sul?
Os modelos de negócios recorrentes, os pagamentos em tempo real, a adoção da nuvem e a necessidade de uma recuperação de pagamentos mais robusta estão expandindo a demanda.
Qual modelo de implantação lidera a adoção do faturamento por assinatura na América do Sul?
A nuvem liderou com 78,22% de participação em 2025 e deve se expandir a um CAGR de 16,11% até 2031.
Qual grupo de clientes está se expandindo mais rapidamente para as plataformas de faturamento?
As pequenas e médias empresas devem se expandir a um CAGR de 16,24% até 2031, à medida que as ferramentas em nuvem reduzem as barreiras de adoção.
Qual setor do usuário final está se expandindo mais rapidamente?
O varejo e o comércio eletrônico devem se expandir a um CAGR de 16,33% até 2031, impulsionados por assinaturas diretas ao consumidor e programas de fidelidade.
Por que o Pix Automático e o Bre-B são importantes para os pagamentos recorrentes?
Eles permitem que os consumidores autorizem pagamentos recorrentes de conta a conta, ampliando o acesso além dos usuários de cartão de crédito no Brasil e na Colômbia.
Página atualizada pela última vez em:



