
Taille et part du marché de la gestion des abonnements et de la facturation en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du marché de l'année de base (2025) | 7.98 Milliards de dollars |
| Taille du Marché (2026) | 9.26 Milliards de dollars |
| Taille du Marché (2031) | 19.36 Milliards de dollars |
| Growth Rate (2026 - 2031) | 15.89 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des abonnements et de la facturation en Amérique du Sud par Mordor Intelligence
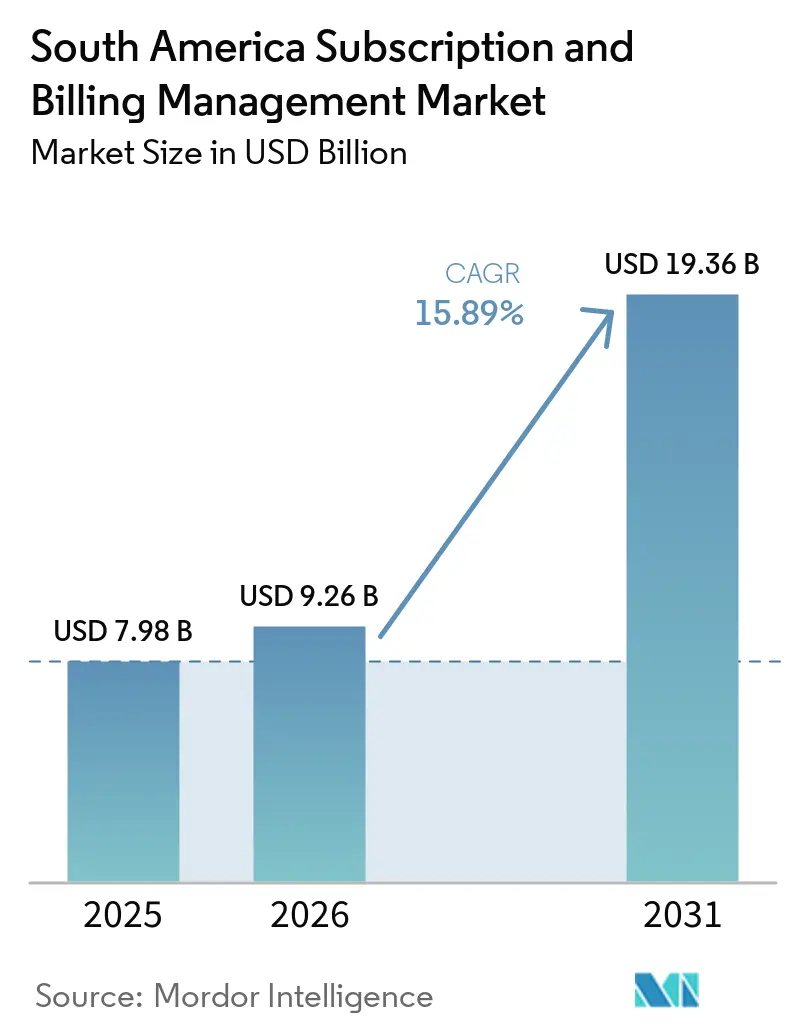
La taille du marché de la gestion des abonnements et de la facturation en Amérique du Sud était évaluée à 7,98 milliards USD en 2025 et devrait s'étendre de 9,26 milliards USD en 2026 pour atteindre 19,36 milliards USD d'ici 2031, à un CAGR de 15,89 % durant la période de prévision 2026-2031. Les modèles de revenus récurrents se répandent dans les logiciels, les médias, les télécommunications, le commerce de détail, l'éducation, les services de santé, la logistique et les services matériels. Les systèmes de paiement en temps réel élargissent l'accès aux services d'abonnement pour les consommateurs qui n'utilisent pas de cartes de crédit. Les déploiements cloud aident les entreprises à mettre à jour les tarifs, les connexions de paiement et les flux de travail de recouvrement sans longs cycles de mise à niveau. Cela crée des opportunités pour les plateformes qui combinent l'acceptation des paiements locaux, la configuration fiscale et les outils de récupération des revenus. La concurrence dépend donc autant de la couverture des paiements régionaux et des connaissances opérationnelles que des fonctionnalités générales pour les grandes entreprises.
Points clés du rapport
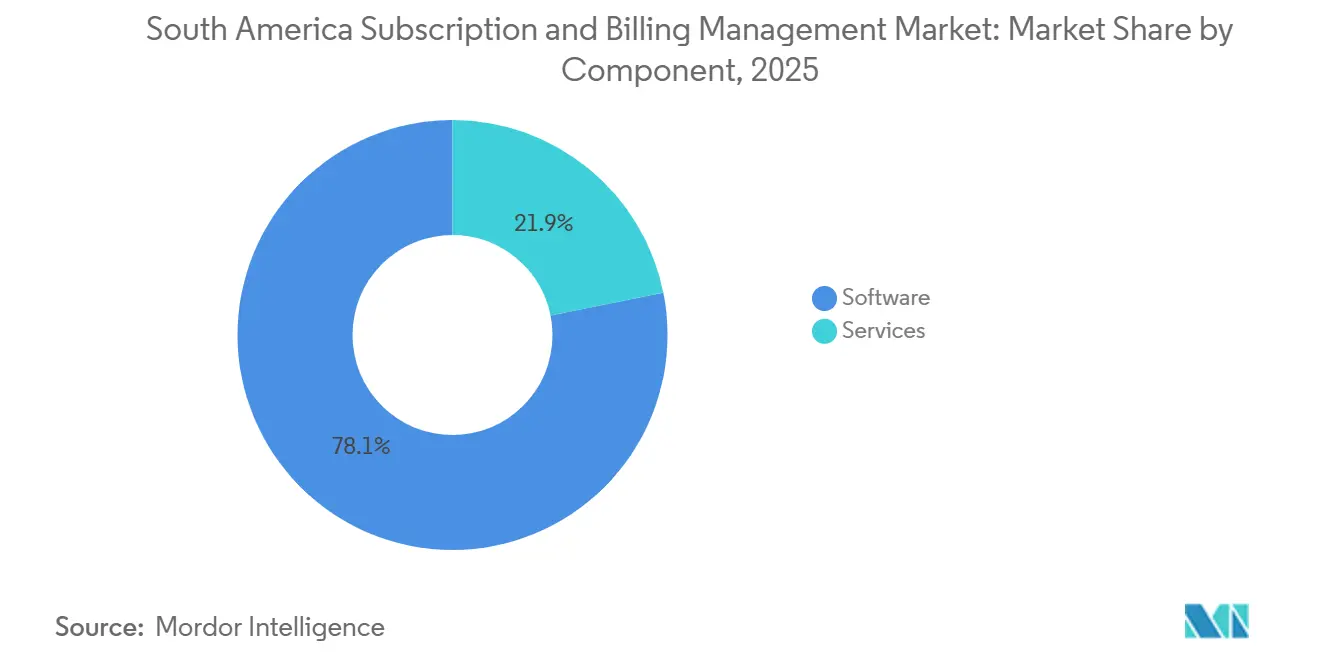
- Par composant, les logiciels représentaient 78,14 % du marché de la gestion des abonnements et de la facturation en Amérique du Sud en 2025, tandis que les services devraient s'étendre à un CAGR de 15,92 % jusqu'en 2031.
- Par mode de déploiement, le cloud représentait 78,22 % des revenus en 2025 et devrait s'étendre à un CAGR de 16,11 % jusqu'en 2031.
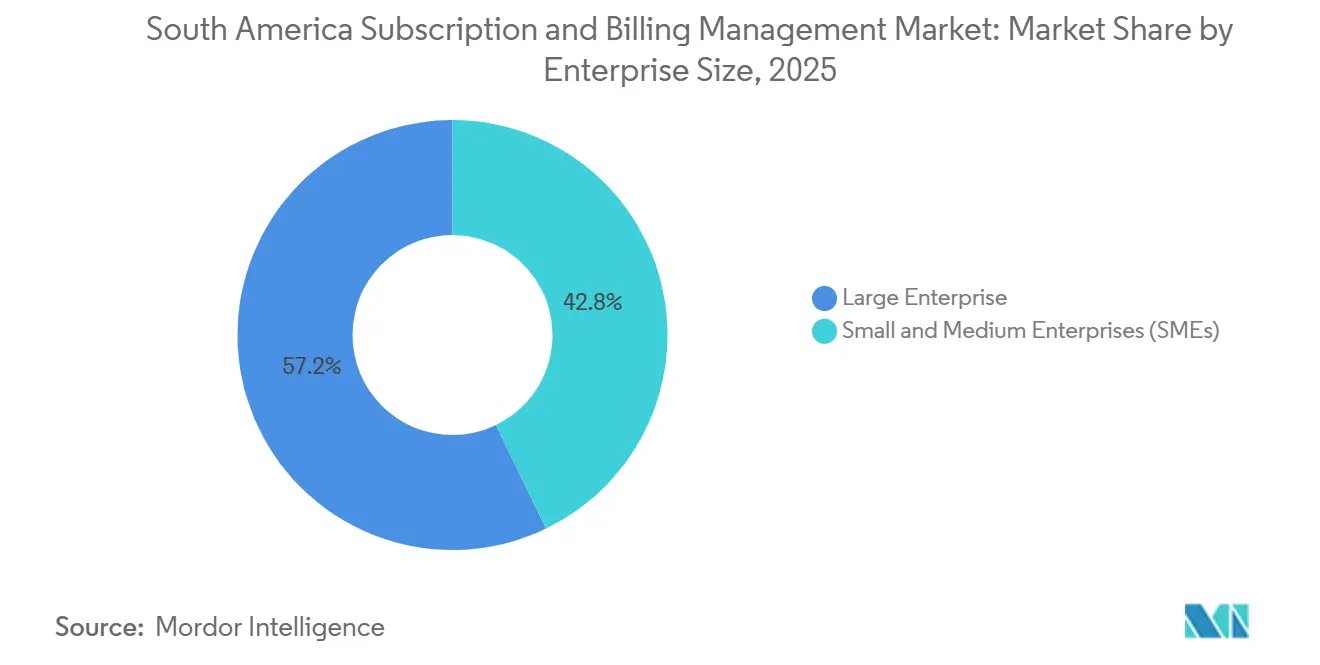
- Par taille d'entreprise, les grandes entreprises détenaient 57,16 % de la part des revenus en 2025, tandis que les petites et moyennes entreprises devraient s'étendre à un CAGR de 16,24 % jusqu'en 2031.
- Par secteur d'utilisation final, l'informatique et les télécommunications représentaient 29,28 % des revenus en 2025, tandis que le commerce de détail et l'e-commerce devraient s'étendre à un CAGR de 16,33 % jusqu'en 2031.
- Par géographie, le Brésil détenait une part de revenus de 48,37 % en 2025, tandis que la Colombie devrait s'étendre à un CAGR de 16,32 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la gestion des abonnements et de la facturation en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des modèles commerciaux basés sur l'abonnement | +3.5% | Mondial, concentré au Brésil, en Colombie et en Argentine | Long terme (≥ 4 ans) |
| Croissance des paiements numériques et des rails de paiement en temps réel | +3.2% | Brésil et Colombie, avec des retombées en Argentine | Moyen terme (2-4 ans) |
| Demande de réduction automatisée du taux de désabonnement et de récupération des revenus | +2.1% | Mondial, avec une urgence opérationnelle élevée au Brésil et en Colombie | Court terme (≤ 2 ans) |
| Adoption du cloud dans les domaines SaaS, médias, commerce de détail et télécommunications | +2.8% | Brésil, Colombie et reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Pix Automático et paiements récurrents de compte à compte | +2.4% | Brésil, avec des options émergentes en Colombie | Court terme (≤ 2 ans) |
| Orchestration des paiements localisée pour les abonnés sous-bancarisés | +1.5% | Brésil, Colombie et Argentine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des modèles commerciaux basés sur l'abonnement
Les dépenses récurrentes par carte au Brésil ont augmenté de manière significative au premier trimestre 2026 par rapport à l'année précédente, hors transactions Pix Automático.[1]Associação Brasileira das Empresas de Cartões de Crédito e Serviços, "Resultados 2025/4T25: Pagamentos com Cartões Crescem 10.1% em 2025," Associação Brasileira das Empresas de Cartões de Crédito e Serviços, ABECS.ORG.BR L'étude consommateurs 2026 de Vindi a révélé qu'une part plus élevée de consommateurs ne détenaient que des abonnements numériques qu'en 2025, tandis que la part prévoyant des dépenses d'abonnement plus élevées au cours des 5 prochaines années était la plus élevée depuis le début de l'étude. Les services de santé, l'éducation, la logistique et les services matériels adoptent une tarification récurrente aux côtés des entreprises numériques plus établies. Ces modèles nécessitent des plans flexibles, une proratisation et des contrôles automatisés du cycle de vie client. Le marché de la gestion des abonnements et de la facturation en Amérique du Sud bénéficie lorsque les fournisseurs passent d'une facturation de base à des systèmes capables de gérer ces exigences opérationnelles.
Croissance des paiements numériques et des rails de paiement en temps réel
Pix Automático au Brésil et Bre-B en Colombie reconfigurent l'infrastructure de paiement pour le commerce récurrent. La Banco de la República a signalé une forte activité transactionnelle et une adoption généralisée des clés de paiement parmi les utilisateurs de Bre-B après son lancement.[2]Banco de la República, "Rapport sur les infrastructures des marchés financiers et les instruments de paiement 2026," Banco de la República, BANREP.GOV.CO ACI Worldwide a également signalé une adoption rapide précoce de Bre-B, la plateforme ayant dépassé 500 millions de transactions en mars 2026.[3]ACI Worldwide, "Le Bre-B de Colombie dépasse 500 millions de transactions," ACI Worldwide, ACIWORLDWIDE.COM Chaque rail a ses propres exigences en matière de consentement, de nouvelle tentative et de récupération des paiements. Les fournisseurs qui gèrent ces exigences via une seule interface peuvent réduire la complexité opérationnelle pour les marchands actifs dans plusieurs pays. Cela fait de l'orchestration des paiements une exigence produit centrale sur le marché de la gestion des abonnements et de la facturation en Amérique du Sud.
Adoption du cloud dans les domaines SaaS, médias, commerce de détail et télécommunications
Une enquête menée par TOTVS et H2R Insights a révélé que la plupart des entreprises brésiliennes utilisaient des services cloud, tandis que beaucoup adoptaient le modèle de livraison SaaS. La FGV a rapporté qu'une part substantielle des entreprises brésiliennes de taille moyenne et grande traitaient des volumes significatifs de données dans des environnements cloud, beaucoup planifiant une expansion multicloud. Claro a investi dans le développement de plateformes cloud et des applications SaaS packagées pour les clients petites et moyennes entreprises. Les systèmes de facturation cloud peuvent déployer des connecteurs de paiement, des mises à jour fiscales et des règles de recouvrement sans nécessiter de mises à niveau gérées par le client. Ce modèle opérationnel soutient le marché de la gestion des abonnements et de la facturation en Amérique du Sud à mesure que les règles de paiement et de conformité évoluent plus fréquemment.
Pix Automático et paiements récurrents de compte à compte
La Banque centrale du Brésil a lancé Pix Automático, permettant aux consommateurs d'approuver des paiements récurrents via un consentement unique. Cette fonctionnalité élargit l'accès aux abonnements pour les consommateurs qui n'utilisent pas de cartes de crédit. EBANX a signalé une forte croissance mensuelle des inscriptions actives sur sa plateforme, de nombreux utilisateurs s'abonnant pour la première fois aux services qu'ils payaient. La société a également noté que les paiements interentreprises représentaient une faible part des volumes de transactions mais une portion substantielle de la valeur financière. Ces développements accroissent le besoin de gestion des mandats au niveau des comptes et de flux de recouvrement localisés sur le marché de la gestion des abonnements et de la facturation en Amérique du Sud.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fraude aux paiements transfrontaliers et exposition aux rétrofacturations | -0.9% | Brésil, Colombie et Argentine | Court terme (≤ 2 ans) |
| Complexité de l'intégration des ERP et CRM existants | -0.7% | Mondial, plus aigu pour les grandes entreprises au Brésil et en Argentine | Moyen terme (2-4 ans) |
| Volatilité des devises et indexation dynamique des prix | -0.8% | Argentine, avec des retombées sur le reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Fragmentation fiscale, de résidence des données et de contrôle des capitaux | -0.7% | Brésil et Colombie, avec des exigences nationales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fraude aux paiements transfrontaliers et exposition aux rétrofacturations
Mastercard a rapporté que le Brésil enregistrait un taux de rétrofacturation plus élevé que les États-Unis et la France. Le rapport indiquait également que les marchands brésiliens avaient connu une augmentation notable des rétrofacturations liées à la fraude de tiers. Mastercard et Datos Insights prévoient que les volumes de rétrofacturations continueront d'augmenter en Amérique du Sud. Les échecs de paiement et les litiges rendent les nouvelles tentatives, la tokenisation et la gestion des preuves essentielles aux fonctions de facturation. Ces pressions peuvent augmenter l'effort de mise en œuvre et les coûts opérationnels sur le marché de la gestion des abonnements et de la facturation en Amérique du Sud.
Volatilité des devises et indexation dynamique des prix
L'inflation annuelle de l'Argentine a diminué de manière significative en 2025 par rapport à l'année précédente. La Banco Central de la República Argentina a introduit une bande de taux de change indexée sur l'indice des prix à la consommation début 2026. Les plateformes de facturation nécessitent donc une logique de conversion actualisée, des contrôles de tarification et des seuils de recouvrement qui tiennent compte des variations du taux de change entre l'approbation du paiement et le règlement. Bango a constaté que de nombreux abonnés argentins avaient annulé au moins un abonnement après une augmentation de prix. Le marché de la gestion des abonnements et de la facturation en Amérique du Sud nécessite des outils multidevises flexibles en Argentine, où une tarification fixe en devises étrangères peut augmenter le taux de désabonnement volontaire et involontaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : la complexité des logiciels maintient la fidélisation à la plateforme
Les logiciels détenaient 78,14 % de la part du marché de la gestion des abonnements et de la facturation en Amérique du Sud en 2025. Les logiciels intégrés combinent la gestion du crédit et des recouvrements, la gestion des créances, la gestion des devis et des tarifs, la gestion des commandes d'abonnement et la gestion des litiges. Ces capacités créent une profondeur de configuration et rendent le remplacement de la plateforme plus difficile après la mise en œuvre. Zuora a lancé sa suite AI Monetization Suite en juin 2026, ajoutant un simulateur de tarification par intelligence artificielle et des droits mesurés à son flux de travail de devis à encaissement. SAP a étendu la prise en charge des contrats de service récurrents dans sa version Subscription Order Management 2025 FPS01 de février 2026.
Les services devraient s'étendre à un CAGR de 15,92 % jusqu'en 2031. Les services de mise en œuvre et les services gérés deviennent plus importants à mesure que les entreprises connectent Pix Automático, Bre-B, Nequi et Yape avec les systèmes fiscaux et financiers. Les clauses contractuelles types de transfert de données du Brésil sont entrées pleinement en vigueur en août 2025, ajoutant des considérations de configuration pour les transferts de données internationaux. Les clients du marché intermédiaire ont souvent besoin d'un soutien continu pour la récupération des paiements et la réconciliation. Les équipes de mise en œuvre locales peuvent raccourcir le délai entre le déploiement et le premier cycle de facturation. Le secteur de la gestion des abonnements et de la facturation en Amérique du Sud présente donc un besoin croissant en services parallèlement aux ventes de plateformes.


Par mode de déploiement : le cloud devient l'architecture par défaut
Le cloud représentait 78,22 % de la part du marché de la gestion des abonnements et de la facturation en Amérique du Sud en 2025. Son CAGR projeté de 16,11 % jusqu'en 2031 reflète la demande de mises à jour continues des produits. Les systèmes cloud peuvent ajouter des méthodes de paiement, réviser les règles de récupération et appliquer des mises à jour de conformité sans projet de mise à niveau piloté par le client. Les données d'adoption du cloud au Brésil issues de TOTVS et H2R Insights indiquent que la familiarité des clients avec la livraison SaaS est déjà élevée. L'investissement cloud de Claro en 2025 montre également que les opérateurs de télécommunications contribuent à distribuer les capacités SaaS aux clients plus petits.
Les systèmes sur site restent pertinents pour les institutions financières réglementées et les services publics ayant des exigences de souveraineté des données. Les nouveaux accords dans ces secteurs utilisent de plus en plus des modèles hybrides qui maintiennent certains traitements localement tout en déplaçant les fonctions de facturation vers des plateformes hébergées. Ce modèle permet aux entreprises de moderniser la gestion des paiements et des plans sans remplacer tous les systèmes centraux à la fois. Les exigences de protection des données au Brésil rendent l'emplacement des données et les conditions contractuelles importants lors du déploiement. Le marché de la gestion des abonnements et de la facturation en Amérique du Sud évolue donc vers des architectures à dominante cloud plutôt que vers un simple choix entre cloud et sur site. Les modèles opérationnels hybrides peuvent également faciliter la migration pour les organisations disposant d'environnements ERP de longue date.
Par taille d'entreprise : l'adoption par les PME modifie les schémas de demande
Les grandes entreprises détenaient 57,16 % du marché en 2025. Les opérateurs de télécommunications, les groupes médias et les institutions financières utilisent depuis longtemps des systèmes de facturation connectés aux ERP et disposent des ressources nécessaires pour des travaux de mise en œuvre complexes. Leur investissement continu est lié aux exigences de comptabilisation des revenus et à la nécessité de connecter les moteurs de facturation aux grands livres généraux. BillingPlatform note que les enregistrements de gestion de la relation client manquent souvent de champs de fréquence de facturation, de proratisation et de comptabilisation des revenus, de sorte qu'un mappage de données supplémentaire est nécessaire avant que la facturation précise puisse commencer. Cette charge d'intégration soutient les positions établies des fournisseurs liés aux ERP. Elle crée également une demande de services professionnels et de connecteurs certifiés.
Les petites et moyennes entreprises devraient s'étendre à un CAGR de 16,24 % jusqu'en 2031. Les plateformes natives du cloud avec des niveaux gratuits, de partage des revenus et basés sur l'utilisation réduisent les coûts d'entrée pour les entreprises qui s'appuyaient auparavant sur la facturation manuelle. Chargebee a introduit un niveau Starter gratuit qui donne accès aux contrôles d'abonnement pour les entreprises de logiciels en phase de démarrage jusqu'à ce qu'elles atteignent un seuil de facturation cumulatif spécifié. Pix Automático élimine la nécessité pour les marchands de négocier des arrangements de débit automatique séparés avec les banques. Les petites entreprises peuvent donc établir des recouvrements récurrents via une connexion fintech en moins de temps. Cela soutient une base de clients plus large pour le marché de la gestion des abonnements et de la facturation en Amérique du Sud.

Par secteur d'utilisation final : les télécommunications en tête tandis que le commerce de détail accélère
L'informatique et les télécommunications détenaient 29,28 % du marché de la gestion des abonnements et de la facturation en Amérique du Sud en 2025. Le secteur gère depuis longtemps la facturation mesurée et basée sur l'utilisation, qui utilise bon nombre des mêmes contrôles que les systèmes d'abonnement actuels. Les opérateurs de télécommunications traitent de grands volumes d'événements récurrents et nécessitent une médiation, une taxation et une récupération des paiements à grande échelle. Ces exigences ont influencé les ensembles de fonctionnalités des fournisseurs de facturation pour grandes entreprises. Les services financiers constituent un autre groupe de clients important, car les banques numériques, les sociétés de prêt et les assureurs ajoutent des offres groupées de produits récurrents. Le secteur de la gestion des abonnements et de la facturation en Amérique du Sud reste étroitement lié aux besoins opérationnels complexes de ces utilisateurs établis.
Le commerce de détail et l'e-commerce devraient s'étendre à un CAGR de 16,33 % jusqu'en 2031. Les abonnements directs aux consommateurs, les programmes d'adhésion au commerce de détail et les services de fidélité étendent l'utilisation des paiements récurrents au-delà des services numériques traditionnels. L'association colombienne du commerce électronique a signalé une forte croissance du volume des paiements numériques dans les catégories de commerce de détail et de services. Les fournisseurs de médias et de divertissement nécessitent également des contrôles de plans flexibles et une gestion du taux de désabonnement involontaire à mesure que l'adoption du streaming se développe. Les services publics représentent une opportunité à un stade ultérieur, car les recouvrements Pix Automático basés sur le consentement peuvent réduire l'administration multi-bancaire. La technologie de santé, l'apprentissage en ligne et la logistique créent une demande supplémentaire à mesure que les modèles de services récurrents se généralisent.
Analyse géographique
Le Brésil détenait 48,37 % de la part du marché de la gestion des abonnements et de la facturation en Amérique du Sud en 2025. Pix a atteint une adoption généralisée parmi les adultes brésiliens, tandis que les paiements récurrents par carte ont augmenté de manière significative par rapport à l'année précédente. EBANX a traité une part substantielle des transactions Pix Automático au Brésil. L'adoption du cloud dans le pays soutient la demande d'outils de facturation hébergés. Les nouvelles exigences en matière de documents fiscaux électroniques pour les fournisseurs de services numériques non résidents rendent la logique fiscale intégrée de plus en plus importante pour le marché de la gestion des abonnements et de la facturation en Amérique du Sud.
La Colombie devrait s'étendre à un CAGR de 16,32 % jusqu'en 2031. L'activité transactionnelle précoce de Bre-B et l'adoption des clés de paiement indiquent une inscription rapide des consommateurs aux paiements instantanés. La Superintendance financière a rapporté que la plupart des transactions financières étaient effectuées via des canaux numériques. Les volumes de transactions d'e-commerce en Colombie ont continué d'augmenter. EBANX a étendu les capacités de paiement récurrent de Nequi à la Colombie. Ces options de paiement élargissent la base de clients adressable pour le marché de la gestion des abonnements et de la facturation en Amérique du Sud.
L'Argentine et le reste de l'Amérique du Sud offrent une demande significative mais nécessitent des opérations plus flexibles. L'inflation annuelle élevée de l'Argentine et la nouvelle bande de taux de change nécessitent des ajustements fréquents des prix et des recouvrements. Les annulations élevées de clients suite à des augmentations de prix rendent la localisation des prix importante dans le pays. EBANX a ajouté Yape au Pérou à son offre de paiement récurrent. dLocal a signalé une forte croissance des revenus, démontrant l'échelle que l'infrastructure de paiement peut atteindre sur les marchés régionaux. Ces conditions favorisent les systèmes qui prennent en charge les portefeuilles locaux, les contrôles de devises et les processus de récupération spécifiques à chaque pays.
Paysage concurrentiel
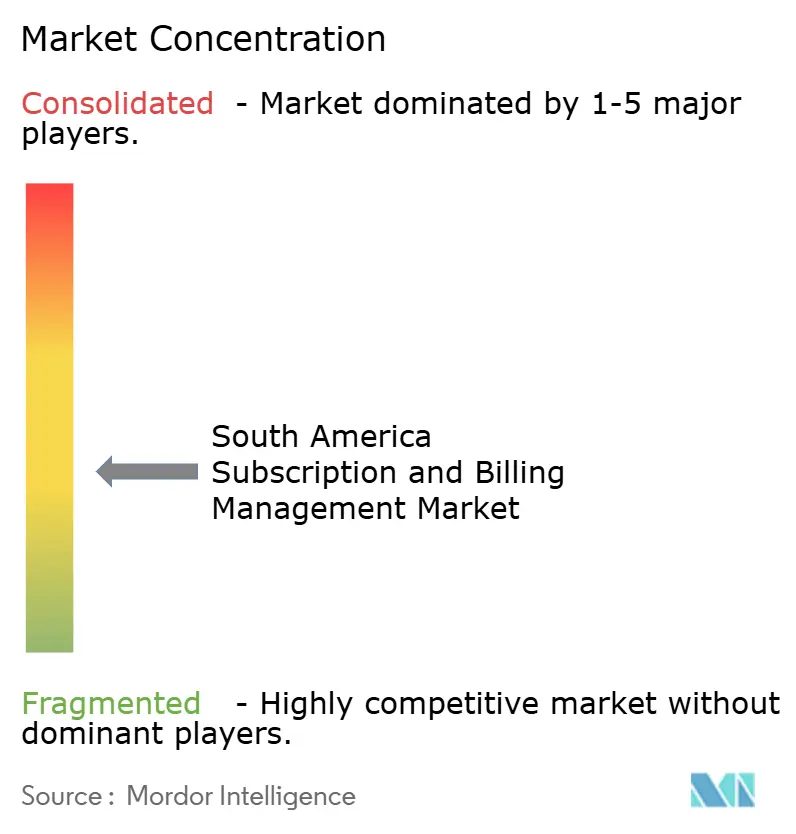
Le marché de la gestion des abonnements et de la facturation en Amérique du Sud présente une structure modérément fragmentée. Les fournisseurs mondiaux, notamment Zuora, Stripe, Chargebee, Oracle, SAP et Salesforce, se font concurrence par leurs fonctionnalités pour grandes entreprises, leur profondeur d'intégration et leur large couverture de conformité. Les entreprises régionales telles qu'EBANX, Vindi et Kushki se font concurrence par leurs connexions de paiement nationales et leur connaissance des conditions de recouvrement locales. Zuora a lancé sa suite AI Monetization Suite en juin 2026, fournissant des outils de simulation de tarification et d'engagements flexibles pour les offres basées sur l'utilisation, les jetons, les crédits et les modèles hybrides. La mise à jour de SAP de février 2026 a étendu sa prise en charge native des contrats de service récurrents dans S/4HANA.
La connectivité des paiements régionaux est un facteur concurrentiel clé sur le marché de la gestion des abonnements et de la facturation en Amérique du Sud. La position de traitement Pix Automático d'EBANX et son expansion Nequi et Yape d'avril 2026 offrent aux marchands un accès aux méthodes de paiement récurrent locales. Vindi et Kushki se concentrent sur la récupération des paiements, les nouvelles tentatives intelligentes, la mise à jour des cartes et l'exécution des paiements locaux. Ces capacités répondent à une exposition élevée aux échecs de paiement et aux rétrofacturations. Les fournisseurs mondiaux ont de plus en plus besoin de partenariats ou d'une intégration directe avec les rails nationaux pour offrir une couverture de paiement équivalente. Cela laisse aux entreprises régionales des positions défendables là où l'accès localisé et le soutien opérationnel comptent le plus.
La récupération des paiements peut être plus importante que la gestion de base des plans pour les clients régionaux. La version d'avril 2026 de Recurly a ajouté la prise en charge de Checkout.com et Nuvei pour le Brésil et l'Amérique du Sud, ainsi que des capacités automatisées de recouvrement et de gestion des rétrofacturations. Chargebee a intégré Paraglide AI en février 2026 pour automatiser les conversations sur les comptes clients et l'escalade des rappels de paiement. La Colombie, le Pérou et l'Argentine restent des zones de distribution moins développées pour les plateformes cloud qui prennent en charge les rails de compte à compte. Les services publics et les organisations du secteur public sont également des opportunités en phase précoce pour la facturation récurrente formelle.
Leaders du secteur de la gestion des abonnements et de la facturation en Amérique du Sud
EBANX Ltda.
Stripe, Inc.
Oracle Corporation
SAP SE
Chargebee, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Chargebee a été reconnu comme Leader dans le Magic Quadrant 2026 de Gartner pour les applications de facturation récurrente pour la troisième année consécutive, selon le communiqué de presse de Chargebee, soulignant un investissement soutenu dans la prise en charge multi-entités, les modèles de tarification hybrides et la relance des impayés pilotée par l'intelligence artificielle pour les clients grandes entreprises.
- Juin 2026 : Zuora a lancé sa suite AI Monetization Suite, comprenant les outils AI Pricing Simulator et Flexible Commitments, permettant aux entreprises de modéliser des structures de tarification natives à l'intelligence artificielle pour les modèles basés sur l'utilisation, les jetons, les crédits et les modèles hybrides avant le lancement commercial, en connectant les devis, la facturation, les recouvrements et la comptabilisation des revenus au sein d'un système unique.
- Juin 2026 : EBANX a publié ses données d'un an sur Pix Automático, confirmant que 64 % des utilisateurs étaient de nouveaux abonnés aux plateformes qu'ils payaient, que les inscriptions actives ont augmenté à un rythme de 177 % par mois, et qu'EBANX a traité 38 % de toutes les transactions nationales Pix Automático au Brésil.
- Avril 2026 : EBANX a étendu les capacités de méthodes de paiement alternatives récurrentes à la Colombie, Nequi, et au Pérou, Yape, parmi 6 nouveaux marchés, annoncé lors de Money20/20 Asia à Bangkok, étendant sa couverture de méthodes de paiement alternatives récurrentes à 12 marchés émergents représentant plus d'un milliard de consommateurs potentiels.


Périmètre du rapport sur le marché de la gestion des abonnements et de la facturation en Amérique du Sud
Le marché de la gestion des abonnements et de la facturation en Amérique du Sud désigne les plateformes logicielles et les services qui gèrent le cycle de vie complet des abonnements clients récurrents et basés sur l'utilisation dans les pays d'Amérique du Sud. Il soutient les entreprises SaaS, de télécommunications, de streaming, de médias, d'e-commerce, de services financiers, d'éducation, de santé, d'adhésions et autres entreprises axées sur l'abonnement.
Le rapport sur le marché de la gestion des abonnements et de la facturation en Amérique du Sud est segmenté par composant (logiciels et services), mode de déploiement (sur site et cloud), taille d'entreprise (grandes entreprises et PME), secteur d'utilisation final (commerce de détail et e-commerce, BFSI, informatique et télécommunications, médias et divertissement, et secteur public), et géographie (Brésil, Argentine, Colombie, et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
| Logiciels | Gestion du crédit et des recouvrements |
| Gestion des créances | |
| Gestion des devis et des tarifs | |
| Gestion des commandes d'abonnement | |
| Gestion des litiges | |
| Autres fonctions logicielles | |
| Services | Services professionnels |
| Services gérés |
| Sur site |
| Cloud |
| Grandes entreprises |
| Petites et moyennes entreprises (PME) |
| Commerce de détail et e-commerce |
| BFSI |
| Informatique et télécommunications |
| Médias et divertissement |
| Secteur public et services publics |
| Autres secteurs d'utilisation final |
| Brésil |
| Argentine |
| Colombie |
| Reste de l'Amérique du Sud |
| Par composant | Logiciels | Gestion du crédit et des recouvrements |
| Gestion des créances | ||
| Gestion des devis et des tarifs | ||
| Gestion des commandes d'abonnement | ||
| Gestion des litiges | ||
| Autres fonctions logicielles | ||
| Services | Services professionnels | |
| Services gérés | ||
| Par mode de déploiement | Sur site | |
| Cloud | ||
| Par taille d'entreprise | Grandes entreprises | |
| Petites et moyennes entreprises (PME) | ||
| Par secteur d'utilisation final | Commerce de détail et e-commerce | |
| BFSI | ||
| Informatique et télécommunications | ||
| Médias et divertissement | ||
| Secteur public et services publics | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la gestion des abonnements et de la facturation en Amérique du Sud ?
Le secteur était évalué à 7,98 milliards USD en 2025, estimé à 9,26 milliards USD en 2026, et devrait atteindre 19,36 milliards USD d'ici 2031.
Qu'est-ce qui stimule l'adoption des plateformes de facturation par abonnement en Amérique du Sud ?
Les modèles commerciaux récurrents, les paiements en temps réel, l'adoption du cloud et le besoin d'une meilleure récupération des paiements élargissent la demande.
Quel modèle de déploiement est en tête de l'adoption de la facturation par abonnement en Amérique du Sud ?
Le cloud était en tête avec une part de 78,22 % en 2025 et devrait s'étendre à un CAGR de 16,11 % jusqu'en 2031.
Quel groupe de clients se développe le plus rapidement pour les plateformes de facturation ?
Les petites et moyennes entreprises devraient s'étendre à un CAGR de 16,24 % jusqu'en 2031, les outils cloud réduisant les barrières à l'adoption.
Quel secteur d'utilisation final se développe le plus rapidement ?
Le commerce de détail et l'e-commerce devraient s'étendre à un CAGR de 16,33 % jusqu'en 2031, soutenus par les abonnements directs aux consommateurs et les programmes de fidélité.
Pourquoi Pix Automático et Bre-B sont-ils importants pour les paiements récurrents ?
Ils permettent aux consommateurs d'autoriser des paiements récurrents de compte à compte, élargissant l'accès au-delà des utilisateurs de cartes de crédit au Brésil et en Colombie.
Dernière mise à jour de la page le:



