
Marktgröße und Marktanteile für Abonnement- und Abrechnungsmanagement in Südamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße im Basisjahr (2025) | 7.98 Milliarden US-Dollar |
| Marktgröße (2026) | 9.26 Milliarden US-Dollar |
| Marktgröße (2031) | 19.36 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 15.89 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Abonnement- und Abrechnungsmanagement in Südamerika von Mordor Intelligence
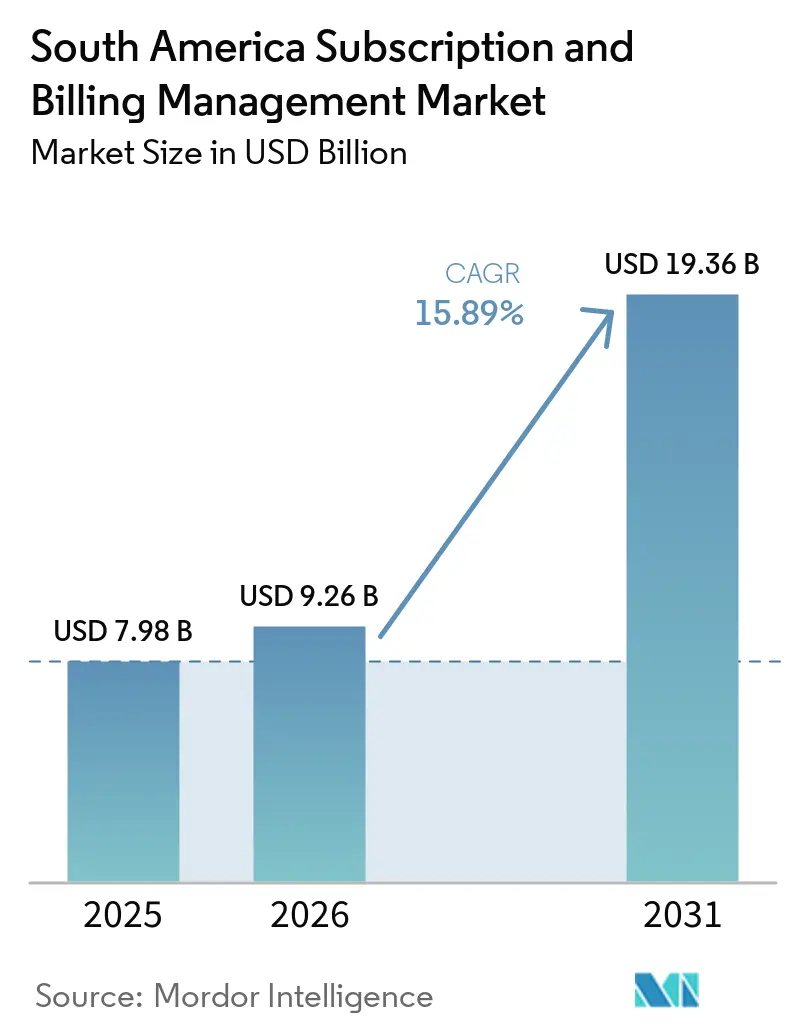
Die Marktgröße für Abonnement- und Abrechnungsmanagement in Südamerika wurde im Jahr 2025 auf 7,98 Milliarden USD geschätzt und soll von 9,26 Milliarden USD im Jahr 2026 auf 19,36 Milliarden USD bis 2031 wachsen, bei einem CAGR von 15,89 % während des Prognosezeitraums 2026–2031. Wiederkehrende Umsatzmodelle verbreiten sich in den Bereichen Software, Medien, Telekommunikation, Einzelhandel, Bildung, Gesundheitsdienstleistungen, Logistik und Hardware-Dienstleistungen. Echtzeit-Zahlungssysteme erweitern den Zugang zu Abonnementdiensten für Verbraucher, die keine Kreditkarten nutzen. Cloud-Bereitstellungen helfen Unternehmen dabei, Preisgestaltung, Zahlungsverbindungen und Inkasso-Workflows ohne lange Upgrade-Zyklen zu aktualisieren. Dies schafft Chancen für Plattformen, die lokale Zahlungsabwicklung, Steuerkonfiguration und Tools zur Umsatzrückgewinnung kombinieren. Der Wettbewerb hängt daher ebenso sehr von der regionalen Zahlungsabdeckung und dem operativen Know-how ab wie von der breiten Unternehmensfunktionalität.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 78,14 % des Marktes für Abonnement- und Abrechnungsmanagement in Südamerika auf Software, während Dienstleistungen bis 2031 voraussichtlich mit einem CAGR von 15,92 % wachsen werden.
- Nach Bereitstellungsmodus entfiel im Jahr 2025 ein Umsatzanteil von 78,22 % auf die Cloud, und es wird erwartet, dass dieser bis 2031 mit einem CAGR von 16,11 % wächst.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Umsatzanteil von 57,16 %, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einem CAGR von 16,24 % wachsen werden.
- Nach Endnutzerbranche entfiel im Jahr 2025 ein Umsatzanteil von 29,28 % auf IT und Telekommunikation, während Einzelhandel und E-Commerce bis 2031 voraussichtlich mit einem CAGR von 16,33 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2025 einen Umsatzanteil von 48,37 %, während Kolumbien bis 2031 voraussichtlich mit einem CAGR von 16,32 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Abonnement- und Abrechnungsmanagement in Südamerika
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung abonnementbasierter Geschäftsmodelle | +3.5% | Global, konzentriert in Brasilien, Kolumbien und Argentinien | Langfristig (≥ 4 Jahre) |
| Wachstum digitaler Zahlungen und Echtzeit-Zahlungsinfrastrukturen | +3.2% | Brasilien und Kolumbien, mit Ausstrahlungseffekten auf Argentinien | Mittelfristig (2–4 Jahre) |
| Nachfrage nach automatisierter Churn-Reduzierung und Umsatzrückgewinnung | +2.1% | Global, mit hohem operativem Handlungsdruck in Brasilien und Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Cloud-Adoption in den Bereichen SaaS, Medien, Einzelhandel und Telekommunikation | +2.8% | Brasilien, Kolumbien und der Rest Südamerikas | Mittelfristig (2–4 Jahre) |
| Pix Automático und Konto-zu-Konto-Wiederkehrzahlungen | +2.4% | Brasilien, mit aufkommenden Optionen in Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Lokalisierte Zahlungsorchestrierung für unterversorgte Abonnenten | +1.5% | Brasilien, Kolumbien und Argentinien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung abonnementbasierter Geschäftsmodelle
Die wiederkehrenden Kartenzahlungen in Brasilien stiegen im ersten Quartal 2026 im Vergleich zum Vorjahr erheblich an, ohne Berücksichtigung von Pix-Automático-Transaktionen.[1]Associação Brasileira das Empresas de Cartões de Crédito e Serviços, "Resultados 2025/4T25: Pagamentos com Cartões Crescem 10.1% em 2025," Associação Brasileira das Empresas de Cartões de Crédito e Serviços, ABECS.ORG.BR Vindis Verbraucherstudie 2026 ergab, dass ein höherer Anteil der Verbraucher ausschließlich digitale Abonnements hielt als im Jahr 2025, während der Anteil derjenigen, die in den nächsten 5 Jahren höhere Abonnementausgaben erwarten, der höchste seit Beginn der Studie war. Gesundheitsdienstleistungen, Bildung, Logistik und Hardware-Dienstleistungen übernehmen wiederkehrende Preismodelle neben etablierteren digitalen Unternehmen. Diese Modelle erfordern flexible Tarife, anteilige Abrechnung und automatisierte Steuerung des Kundenlebenszyklus. Der Markt für Abonnement- und Abrechnungsmanagement in Südamerika profitiert, wenn Anbieter von der einfachen Rechnungsstellung zu Systemen übergehen, die diese betrieblichen Anforderungen verwalten können.
Wachstum digitaler Zahlungen und Echtzeit-Zahlungsinfrastrukturen
Pix Automático in Brasilien und Bre-B in Kolumbien gestalten die Zahlungsinfrastruktur für den wiederkehrenden Handel neu. Die Banco de la República meldete eine starke Transaktionsaktivität und eine weitverbreitete Akzeptanz von Zahlungsschlüsseln unter Bre-B-Nutzern nach dessen Einführung.[2]Banco de la República, "Report on Financial Market Infrastructures and Payment Instruments 2026," Banco de la República, BANREP.GOV.CO ACI Worldwide meldete ebenfalls eine rasche frühe Akzeptanz von Bre-B, wobei die Plattform im März 2026 die Marke von 500 Millionen Transaktionen überschritt.[3]ACI Worldwide, "Colombia's Bre-B Hits More than 500 Million Transactions," ACI Worldwide, ACIWORLDWIDE.COM Jede Zahlungsinfrastruktur hat ihre eigenen Anforderungen an Einwilligung, Wiederholung und Zahlungsrückgewinnung. Anbieter, die diese Anforderungen über eine einzige Schnittstelle verwalten, können die betriebliche Komplexität für Händler, die in mehreren Ländern tätig sind, reduzieren. Dies macht die Zahlungsorchestrierung zu einer zentralen Produktanforderung im Markt für Abonnement- und Abrechnungsmanagement in Südamerika.
Cloud-Adoption in den Bereichen SaaS, Medien, Einzelhandel und Telekommunikation
Eine Umfrage von TOTVS und H2R Insights ergab, dass die meisten brasilianischen Unternehmen Cloud-Dienste nutzten, während viele das SaaS-Bereitstellungsmodell übernahmen. Die FGV berichtete, dass ein erheblicher Anteil mittlerer und großer brasilianischer Unternehmen bedeutende Datenmengen in Cloud-Umgebungen verarbeitete, wobei viele eine Multicloud-Erweiterung planten. Claro investierte in die Entwicklung von Cloud-Plattformen und gebündelte SaaS-Anwendungen für kleine und mittelständische Unternehmenskunden. Cloud-Abrechnungssysteme können Zahlungsverbindungen, Steueraktualisierungen und Inkassoregeln bereitstellen, ohne dass vom Kunden verwaltete Upgrades erforderlich sind. Dieses Betriebsmodell unterstützt den Markt für Abonnement- und Abrechnungsmanagement in Südamerika, da sich Zahlungs- und Compliance-Regeln häufiger ändern.
Pix Automático und Konto-zu-Konto-Wiederkehrzahlungen
Die Zentralbank Brasiliens führte Pix Automático ein und ermöglicht es Verbrauchern, wiederkehrende Zahlungen durch eine einzige Einwilligung zu genehmigen. Die Funktion erweitert den Abonnementzugang für Verbraucher, die keine Kreditkarten nutzen. EBANX meldete ein starkes monatliches Wachstum bei aktiven Anmeldungen auf seiner Plattform, wobei viele Nutzer die von ihnen bezahlten Dienste zum ersten Mal abonnierten. Das Unternehmen stellte auch fest, dass Zahlungen zwischen Unternehmen einen kleinen Anteil an den Transaktionsvolumina ausmachten, aber einen erheblichen Teil des finanziellen Wertes darstellten. Diese Entwicklungen erhöhen den Bedarf an kontobasiertem Mandatsmanagement und lokalisierten Inkasso-Workflows im Markt für Abonnement- und Abrechnungsmanagement in Südamerika.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Grenzüberschreitender Zahlungsbetrug und Rückbuchungsrisiko | -0.9% | Brasilien, Kolumbien und Argentinien | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Integration von Legacy-ERP- und CRM-Systemen | -0.7% | Global, am stärksten ausgeprägt bei Großunternehmen in Brasilien und Argentinien | Mittelfristig (2–4 Jahre) |
| Währungsvolatilität und dynamische Preisindexierung | -0.8% | Argentinien, mit Ausstrahlungseffekten auf den Rest Südamerikas | Mittelfristig (2–4 Jahre) |
| Fragmentierung bei Steuern, Datenspeicherort und Kapitalverkehrskontrollen | -0.7% | Brasilien und Kolumbien, mit nationalen Anforderungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Grenzüberschreitender Zahlungsbetrug und Rückbuchungsrisiko
Mastercard berichtete, dass Brasilien eine höhere Rückbuchungsrate als die Vereinigten Staaten und Frankreich verzeichnete. Der Bericht wies auch darauf hin, dass brasilianische Händler einen deutlichen Anstieg bei Rückbuchungen durch Drittanbieterbetrug verzeichneten. Mastercard und Datos Insights prognostizieren, dass die Rückbuchungsvolumina in ganz Südamerika weiter steigen werden. Zahlungsausfälle und Streitigkeiten machen Wiederholungsversuche, Tokenisierung und Beweismanagement zu wesentlichen Abrechnungsfunktionen. Dieser Druck kann den Implementierungsaufwand und die Betriebskosten im Markt für Abonnement- und Abrechnungsmanagement in Südamerika erhöhen.
Währungsvolatilität und dynamische Preisindexierung
Argentiniens jährliche Inflation sank im Jahr 2025 im Vergleich zum Vorjahr erheblich. Die Banco Central de la República Argentina führte Anfang 2026 ein am Verbraucherpreisindex indexiertes Wechselkursband ein. Abrechnungsplattformen benötigen daher aktuelle Konvertierungslogik, Preissteuerungen und Inkassoschwellenwerte, die Wechselkursänderungen zwischen Zahlungsgenehmigung und Abrechnung berücksichtigen. Bango stellte fest, dass viele argentinische Abonnenten nach einer Preiserhöhung mindestens ein Abonnement gekündigt hatten. Der Markt für Abonnement- und Abrechnungsmanagement in Südamerika erfordert flexible Mehrwährungstools in Argentinien, wo feste Fremdwährungspreise die freiwillige und unfreiwillige Abwanderung erhöhen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Softwarekomplexität sichert Plattformbindung
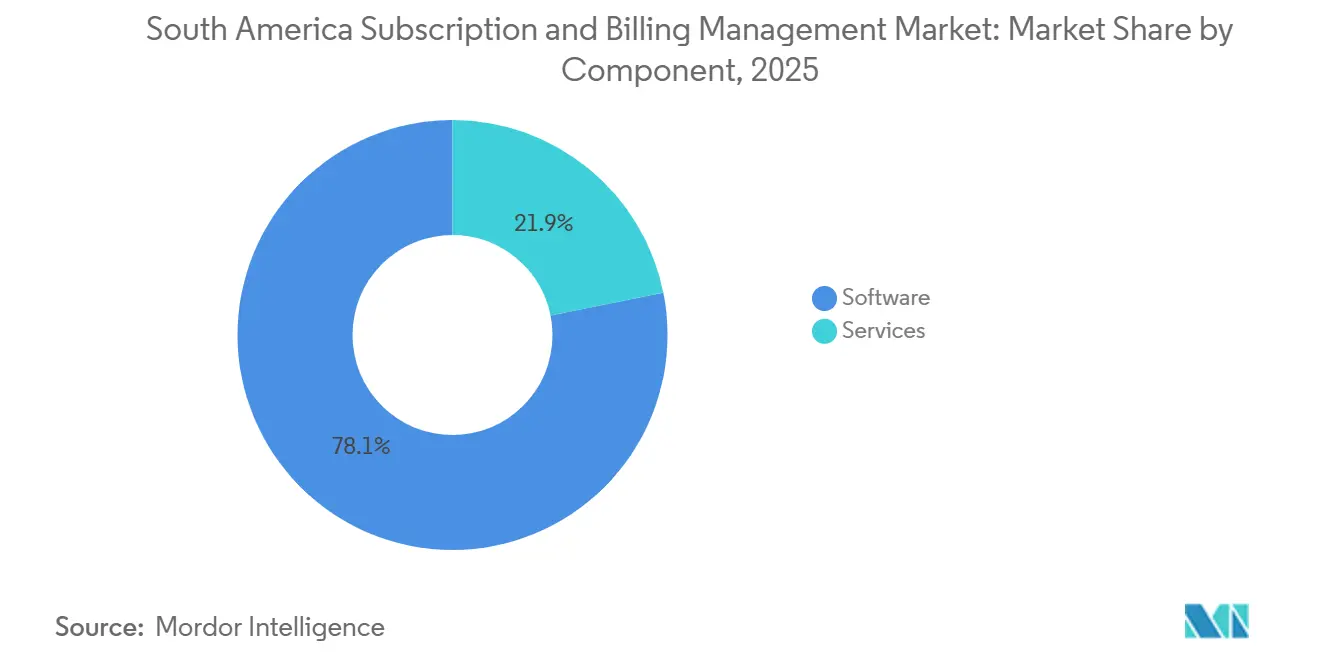
Software hielt im Jahr 2025 einen Anteil von 78,14 % am Markt für Abonnement- und Abrechnungsmanagement in Südamerika. Integrierte Software kombiniert Kredit- und Forderungsmanagement, Debitorenbuchhaltung, Angebots- und Preismanagement, Abonnementauftragsmanagement und Streitmanagement. Diese Funktionen schaffen Konfigurationstiefe und erschweren den Plattformwechsel nach der Implementierung. Zuora brachte im Juni 2026 seine KI-Monetarisierungssuite auf den Markt und fügte seinem Angebots-zu-Zahlungs-Workflow einen KI-Preissimulator und gemessene Berechtigungen hinzu. SAP erweiterte die Unterstützung für wiederkehrende Serviceverträge in seiner Version Subscription Order Management 2025 FPS01 im Februar 2026.
Dienstleistungen werden bis 2031 voraussichtlich mit einem CAGR von 15,92 % wachsen. Implementierungs- und verwaltete Dienste werden immer wichtiger, da Unternehmen Pix Automático, Bre-B, Nequi und Yape mit Steuer- und Finanzsystemen verbinden. Brasiliens Standard-Vertragsklauseln für Datentransfers traten im August 2025 vollständig in Kraft und fügten Konfigurationsüberlegungen für internationale Datentransfers hinzu. Mittelständische Kunden benötigen häufig laufende Unterstützung bei der Zahlungsrückgewinnung und Abstimmung. Lokale Implementierungsteams können die Zeit zwischen Bereitstellung und dem ersten Abrechnungszyklus verkürzen. Der Markt für Abonnement- und Abrechnungsmanagement in Südamerika hat daher neben dem Plattformverkauf einen wachsenden Bedarf an Dienstleistungen.


Nach Bereitstellungsmodus: Cloud wird zur Standardarchitektur
Die Cloud entfiel im Jahr 2025 auf 78,22 % des Marktanteils für Abonnement- und Abrechnungsmanagement in Südamerika. Der prognostizierte CAGR von 16,11 % bis 2031 spiegelt die Nachfrage nach kontinuierlichen Produktaktualisierungen wider. Cloud-Systeme können Zahlungsmethoden hinzufügen, Rückgewinnungsregeln überarbeiten und Compliance-Updates anwenden, ohne ein vom Kunden geführtes Upgrade-Projekt zu erfordern. Die brasilianischen Cloud-Adoptionsdaten von TOTVS und H2R Insights zeigen, dass die Vertrautheit der Kunden mit der SaaS-Bereitstellung bereits hoch ist. Claros Cloud-Investition im Jahr 2025 zeigt auch, dass Telekommunikationsanbieter dabei helfen, SaaS-Funktionen an kleinere Kunden zu verteilen.
On-Premise-Systeme bleiben für regulierte Finanzinstitute und Versorgungsunternehmen mit Anforderungen an die Datensouveränität relevant. Neue Vereinbarungen in diesen Sektoren nutzen zunehmend hybride Modelle, die einige Verarbeitungsschritte lokal halten, während Abrechnungsfunktionen auf gehostete Plattformen verlagert werden. Dieses Modell ermöglicht es Unternehmen, Zahlungs- und Tarifmanagement zu modernisieren, ohne jedes Kernsystem auf einmal ersetzen zu müssen. Brasiliens Datenschutzanforderungen machen Datenspeicherort und Vertragsbedingungen bei der Bereitstellung wichtig. Der Markt für Abonnement- und Abrechnungsmanagement in Südamerika bewegt sich daher in Richtung Cloud-geführter Architekturen und nicht einer einfachen Cloud- oder On-Premise-Wahl. Hybride Betriebsmodelle können auch die Migration für Organisationen mit langjährigen ERP-Umgebungen erleichtern.
Nach Unternehmensgröße: KMU-Adoption verändert Nachfragemuster
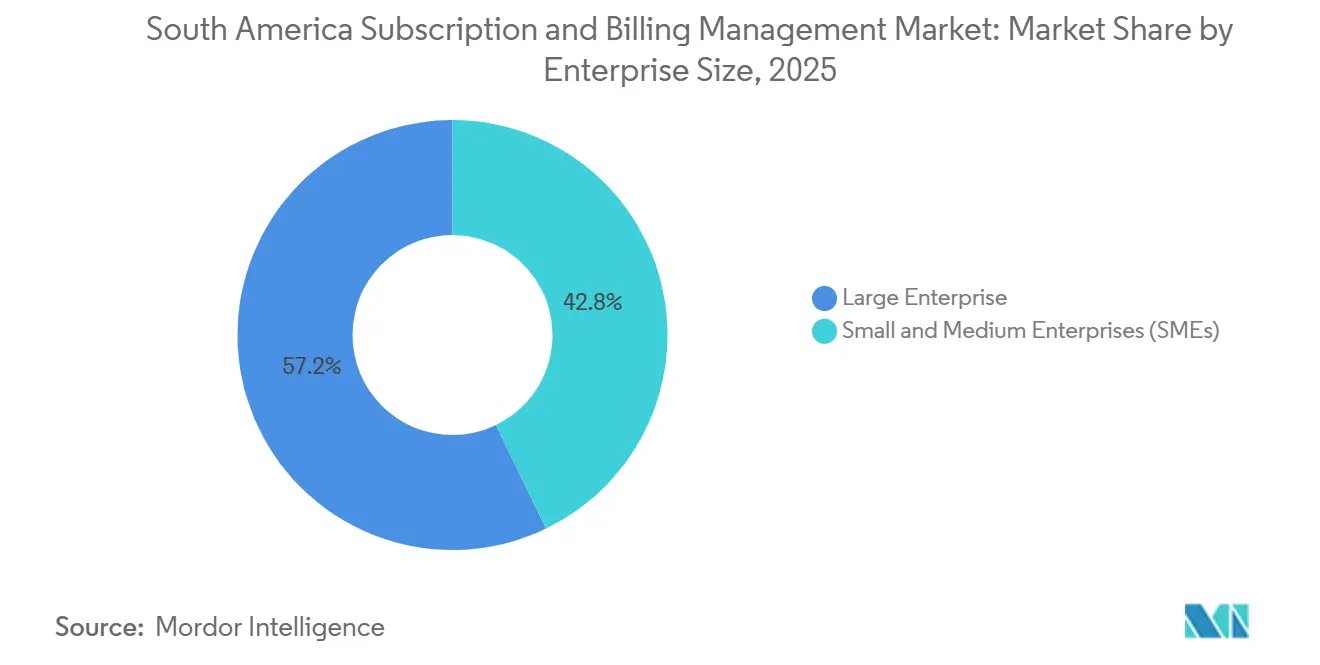
Großunternehmen hielten im Jahr 2025 einen Marktanteil von 57,16 %. Telekommunikationsbetreiber, Mediengruppen und Finanzinstitute nutzen seit langem ERP-verbundene Abrechnungssysteme und verfügen über die Ressourcen für komplexe Implementierungsarbeiten. Ihre fortlaufenden Investitionen sind mit Anforderungen an die Umsatzrealisierung und der Notwendigkeit verbunden, Abrechnungsmaschinen mit Hauptbüchern zu verbinden. BillingPlatform stellt fest, dass Datensätze im Kundenbeziehungsmanagement häufig keine Felder für Abrechnungshäufigkeit, anteilige Abrechnung und Umsatzrealisierung enthalten, sodass zusätzliche Datenzuordnung erforderlich ist, bevor eine genaue Abrechnung beginnen kann. Diese Integrationsbelastung stärkt die etablierten Positionen von ERP-verbundenen Anbietern. Sie schafft auch Nachfrage nach professionellen Dienstleistungen und zertifizierten Konnektoren.
Kleine und mittlere Unternehmen werden bis 2031 voraussichtlich mit einem CAGR von 16,24 % wachsen. Cloud-native Plattformen mit kostenlosen, umsatzbeteiligungsbasierten und nutzungsbasierten Tarifen senken die Einstiegskosten für Unternehmen, die bisher auf manuelle Rechnungsstellung angewiesen waren. Chargebee führte einen kostenlosen Starter-Tarif ein, der frühen Softwareunternehmen Zugang zu Abonnementsteuerungen bietet, bis sie einen bestimmten kumulativen Abrechnungsschwellenwert erreichen. Pix Automático beseitigt die Notwendigkeit für Händler, separate automatische Lastschriftvereinbarungen mit Banken auszuhandeln. Kleinere Unternehmen können daher in kürzerer Zeit über eine fintech-Verbindung wiederkehrende Inkassos einrichten. Dies unterstützt eine breitere Kundenbasis für den Markt für Abonnement- und Abrechnungsmanagement in Südamerika.

Nach Endnutzerbranche: Telekommunikation führt, während Einzelhandel beschleunigt
IT und Telekommunikation hielten im Jahr 2025 einen Anteil von 29,28 % am Markt für Abonnement- und Abrechnungsmanagement in Südamerika. Der Sektor verwaltet seit langem gemessene und nutzungsbasierte Abrechnung, die viele der gleichen Steuerungsmechanismen wie aktuelle Abonnementsysteme verwendet. Telekommunikationsbetreiber verarbeiten große Mengen wiederkehrender Ereignisse und benötigen Mediation, Besteuerung und Zahlungsrückgewinnung in großem Maßstab. Diese Anforderungen haben die Funktionsumfänge von Unternehmensabrechnungsanbietern beeinflusst. Finanzdienstleistungen sind eine weitere wichtige Kundengruppe, da Digitalbanken, Kreditunternehmen und Versicherer wiederkehrende Produktbündel hinzufügen. Der Markt für Abonnement- und Abrechnungsmanagement in Südamerika bleibt eng mit den komplexen betrieblichen Anforderungen dieser etablierten Nutzer verbunden.
Einzelhandel und E-Commerce werden bis 2031 voraussichtlich mit einem CAGR von 16,33 % wachsen. Direktverbraucherabonnements, Einzelhandelsmitgliedschaftsprogramme und Treuedienste erweitern die Nutzung wiederkehrender Zahlungen über traditionelle digitale Dienste hinaus. Der kolumbianische Verband für elektronischen Handel meldete ein starkes Wachstum des digitalen Zahlungsvolumens in Einzelhandels- und Dienstleistungskategorien. Medien- und Unterhaltungsanbieter benötigen ebenfalls flexible Tarifsteuerungen und Management unfreiwilliger Abwanderung, da die Streaming-Akzeptanz zunimmt. Öffentliche Versorgungsunternehmen stellen eine spätere Chance dar, da einwilligungsbasierte Pix-Automático-Inkassos die Verwaltung mehrerer Banken reduzieren können. Gesundheitstechnologie, Online-Lernen und Logistik schaffen zusätzliche Nachfrage, da wiederkehrende Servicemodelle weiter verbreitet werden.
Geografische Analyse
Brasilien hielt im Jahr 2025 einen Anteil von 48,37 % am Markt für Abonnement- und Abrechnungsmanagement in Südamerika. Pix erzielte eine weitverbreitete Akzeptanz unter brasilianischen Erwachsenen, während wiederkehrende Kartenzahlungen im Vergleich zum Vorjahr erheblich zunahmen. EBANX verarbeitete einen erheblichen Anteil der Pix-Automático-Transaktionen in Brasilien. Die Cloud-Adoption des Landes unterstützt die Nachfrage nach gehosteten Abrechnungstools. Neue elektronische Fiskalbeleg-Anforderungen für nicht ansässige Anbieter digitaler Dienste machen eingebettete Steuerlogik für den Markt für Abonnement- und Abrechnungsmanagement in Südamerika zunehmend wichtig.
Kolumbien wird bis 2031 voraussichtlich mit einem CAGR von 16,32 % wachsen. Die frühe Transaktionsaktivität von Bre-B und die Akzeptanz von Zahlungsschlüsseln deuten auf eine rasche Verbraucherregistrierung bei Sofortzahlungen hin. Die Finanzaufsichtsbehörde berichtete, dass die meisten Finanztransaktionen über digitale Kanäle abgewickelt wurden. Kolumbiens E-Commerce-Transaktionsvolumina stiegen weiter an. EBANX erweiterte die wiederkehrenden Zahlungsfunktionen von Nequi auf Kolumbien. Diese Zahlungsoptionen erweitern die adressierbare Kundenbasis für den Markt für Abonnement- und Abrechnungsmanagement in Südamerika.
Argentinien und der Rest Südamerikas bieten bedeutende Nachfrage, benötigen jedoch flexiblere Betriebsabläufe. Argentiniens erhöhte jährliche Inflation und das neue Wechselkursband erfordern häufige Preis- und Inkassoanpassungen. Hohe Kundenkündigungen nach Preiserhöhungen machen die Preislokalisierung im Land wichtig. EBANX fügte Yape in Peru zu seinem wiederkehrenden Zahlungsangebot hinzu. dLocal meldete ein starkes Umsatzwachstum und demonstrierte damit das Ausmaß, das Zahlungsinfrastruktur in regionalen Märkten erreichen kann. Diese Bedingungen begünstigen Systeme, die lokale Wallets, Währungskontrollen und länderspezifische Rückgewinnungsprozesse unterstützen.
Wettbewerbslandschaft
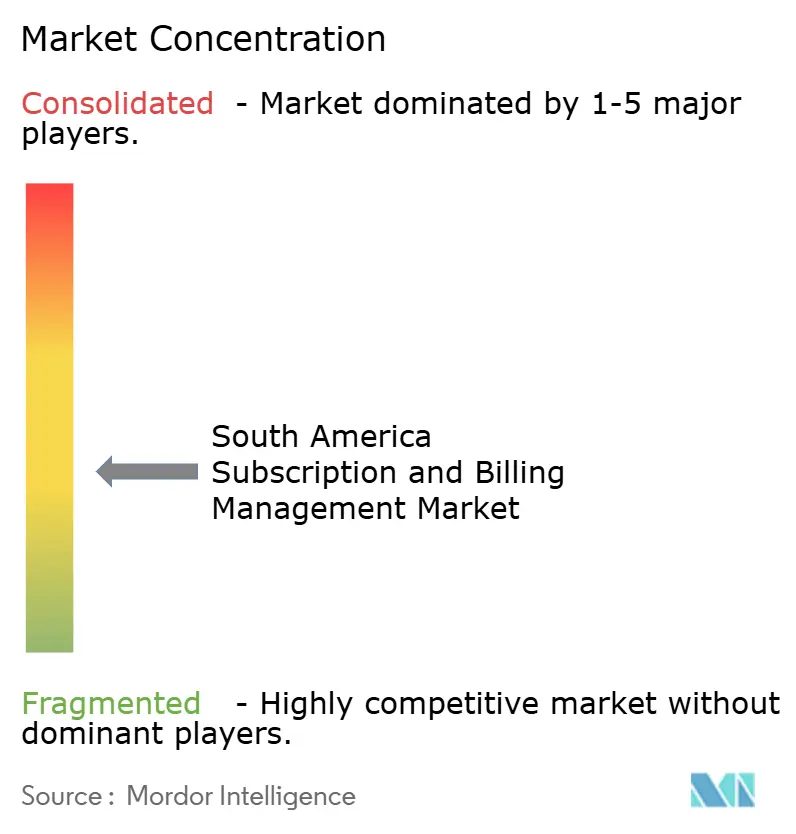
Der Markt für Abonnement- und Abrechnungsmanagement in Südamerika weist eine mäßig fragmentierte Struktur auf. Globale Anbieter, darunter Zuora, Stripe, Chargebee, Oracle, SAP und Salesforce, konkurrieren durch Unternehmensfunktionalität, Integrationstiefe und umfassende Compliance-Abdeckung. Regionale Unternehmen wie EBANX, Vindi und Kushki konkurrieren durch inländische Zahlungsverbindungen und Kenntnisse der lokalen Inkassobedingungen. Zuora brachte im Juni 2026 seine KI-Monetarisierungssuite auf den Markt und bietet Preissimulation und flexible Verpflichtungstools für nutzungs-, token-, kredit- und hybridbasierte Angebote. SAPs Update vom Februar 2026 erweiterte die native Unterstützung für wiederkehrende Serviceverträge in S/4HANA.
Regionale Zahlungskonnektivität ist ein wichtiger Wettbewerbsfaktor im Markt für Abonnement- und Abrechnungsmanagement in Südamerika. EBANXs Position bei der Pix-Automático-Verarbeitung und seine Nequi- und Yape-Erweiterung im April 2026 bieten Händlern Zugang zu lokalen wiederkehrenden Zahlungsmethoden. Vindi und Kushki konzentrieren sich auf Zahlungsrückgewinnung, intelligente Wiederholungsversuche, Kartenaktualisierung und lokale Zahlungsabwicklung. Diese Funktionen reagieren auf hohe Zahlungsausfälle und Rückbuchungsrisiken. Globale Anbieter benötigen zunehmend Partnerschaften oder direkte Integration mit inländischen Zahlungsinfrastrukturen, um eine gleichwertige Zahlungsabdeckung anzubieten. Dies lässt regionalen Unternehmen verteidigbare Positionen, wo lokalisierter Zugang und operativer Support am wichtigsten sind.
Zahlungsrückgewinnung kann für regionale Kunden wichtiger sein als grundlegendes Tarifmanagement. Recurlys Version vom April 2026 fügte Checkout.com- und Nuvei-Unterstützung für Brasilien und Südamerika hinzu, zusammen mit automatisierten Inkasso- und Rückbuchungsmanagementfunktionen. Chargebee integrierte Paraglide AI im Februar 2026, um Debitorengespräche und Zahlungserinnerungseskalationen zu automatisieren. Kolumbien, Peru und Argentinien sind nach wie vor weniger entwickelte Vertriebsgebiete für Cloud-Plattformen, die Konto-zu-Konto-Infrastrukturen unterstützen. Öffentliche Versorgungsunternehmen und Organisationen des öffentlichen Sektors sind ebenfalls frühe Chancen für formelle wiederkehrende Abrechnung.
Marktführer im Bereich Abonnement- und Abrechnungsmanagement in Südamerika
EBANX Ltda.
Stripe, Inc.
Oracle Corporation
SAP SE
Chargebee, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Chargebee wurde laut Pressemitteilung von Chargebee zum dritten Mal in Folge als Leader im Gartner Magic Quadrant 2026 für Anwendungen zur wiederkehrenden Abrechnung anerkannt, was die anhaltenden Investitionen in die Unterstützung mehrerer Einheiten, hybride Preismodelle und KI-gestütztes Mahnwesen für Unternehmenskunden unterstreicht.
- Juni 2026: Zuora brachte seine KI-Monetarisierungssuite auf den Markt, einschließlich der Tools KI-Preissimulator und Flexible Commitments, die es Unternehmen ermöglichen, KI-native Preisstrukturen für nutzungs-, token-, kredit- und hybridbasierte Modelle vor der kommerziellen Einführung zu modellieren und dabei Angebotserstellung, Abrechnung, Inkasso und Umsatzrealisierung in einem einzigen System zu verbinden.
- Juni 2026: EBANX veröffentlichte seine Einjahres-Daten zu Pix Automático und bestätigte, dass 64 % der Nutzer erstmals die Plattformen abonnierten, für die sie zahlten, die aktiven Anmeldungen monatlich um 177 % wuchsen und EBANX 38 % aller nationalen Pix-Automático-Transaktionen in Brasilien verarbeitete.
- April 2026: EBANX erweiterte die Funktionen für wiederkehrende alternative Zahlungsmethoden auf Kolumbien, Nequi und Peru, Yape, unter 6 neuen Märkten, angekündigt auf der Money20/20 Asia in Bangkok, und erweiterte damit seine Abdeckung wiederkehrender alternativer Zahlungsmethoden auf 12 Schwellenmärkte mit über 1 Milliarde potenzieller Verbraucher.


Berichtsumfang des Marktes für Abonnement- und Abrechnungsmanagement in Südamerika
Der Markt für Abonnement- und Abrechnungsmanagement in Südamerika bezieht sich auf Softwareplattformen und Dienstleistungen, die den vollständigen Lebenszyklus wiederkehrender und nutzungsbasierter Kundenabonnements in südamerikanischen Ländern verwalten. Er unterstützt SaaS, Telekommunikation, Streaming, Medien, E-Commerce, Finanzdienstleistungen, Bildung, Gesundheitswesen, Mitgliedschaften und andere abonnementgetriebene Unternehmen.
Der Bericht zum Markt für Abonnement- und Abrechnungsmanagement in Südamerika ist segmentiert nach Komponente (Software und Dienstleistungen), Bereitstellungsmodus (On-Premise und Cloud), Unternehmensgröße (Großunternehmen und KMU), Endnutzerbranche (Einzelhandel und E-Commerce, BFSI, IT und Telekommunikation, Medien und Unterhaltung sowie öffentlicher Sektor) und Geografie (Brasilien, Argentinien, Kolumbien und Rest Südamerikas). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Software | Kredit- und Forderungsmanagement |
| Debitorenbuchhaltung | |
| Angebots- und Preismanagement | |
| Abonnementauftragsmanagement | |
| Streitmanagement | |
| Weitere Softwarefunktionen | |
| Dienstleistungen | Professionelle Dienstleistungen |
| Verwaltete Dienste |
| On-Premise |
| Cloud |
| Großunternehmen |
| Kleine und mittlere Unternehmen (KMU) |
| Einzelhandel und E-Commerce |
| BFSI |
| IT und Telekommunikation |
| Medien und Unterhaltung |
| Öffentlicher Sektor und Versorgungsunternehmen |
| Weitere Endnutzerbranchen |
| Brasilien |
| Argentinien |
| Kolumbien |
| Rest Südamerikas |
| Nach Komponente | Software | Kredit- und Forderungsmanagement |
| Debitorenbuchhaltung | ||
| Angebots- und Preismanagement | ||
| Abonnementauftragsmanagement | ||
| Streitmanagement | ||
| Weitere Softwarefunktionen | ||
| Dienstleistungen | Professionelle Dienstleistungen | |
| Verwaltete Dienste | ||
| Nach Bereitstellungsmodus | On-Premise | |
| Cloud | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen (KMU) | ||
| Nach Endnutzerbranche | Einzelhandel und E-Commerce | |
| BFSI | ||
| IT und Telekommunikation | ||
| Medien und Unterhaltung | ||
| Öffentlicher Sektor und Versorgungsunternehmen | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Rest Südamerikas | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Abonnement- und Abrechnungsmanagement in Südamerika?
Der Sektor wurde im Jahr 2025 auf 7,98 Milliarden USD geschätzt, wird für 2026 auf 9,26 Milliarden USD geschätzt und soll bis 2031 einen Wert von 19,36 Milliarden USD erreichen.
Was treibt die Akzeptanz von Abonnement-Abrechnungsplattformen in Südamerika an?
Wiederkehrende Geschäftsmodelle, Echtzeitzahlungen, Cloud-Adoption und der Bedarf an stärkerer Zahlungsrückgewinnung erweitern die Nachfrage.
Welches Bereitstellungsmodell führt bei der Akzeptanz von Abonnementabrechnung in Südamerika?
Die Cloud führte im Jahr 2025 mit einem Anteil von 78,22 % und wird bis 2031 voraussichtlich mit einem CAGR von 16,11 % wachsen.
Welche Kundengruppe wächst am schnellsten bei Abrechnungsplattformen?
Kleine und mittlere Unternehmen werden bis 2031 voraussichtlich mit einem CAGR von 16,24 % wachsen, da Cloud-Tools die Adoptionsbarrieren senken.
Welcher Endnutzersektor wächst am schnellsten?
Einzelhandel und E-Commerce werden bis 2031 voraussichtlich mit einem CAGR von 16,33 % wachsen, unterstützt durch Direktverbraucherabonnements und Treueprogramme.
Warum sind Pix Automático und Bre-B wichtig für wiederkehrende Zahlungen?
Sie ermöglichen es Verbrauchern, Konto-zu-Konto-Wiederkehrzahlungen zu autorisieren und erweitern den Zugang über Kreditkartennutzer hinaus in Brasilien und Kolumbien.
Seite zuletzt aktualisiert am:



