
Tamanho e Participação do Mercado de Bombas Centrífugas da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
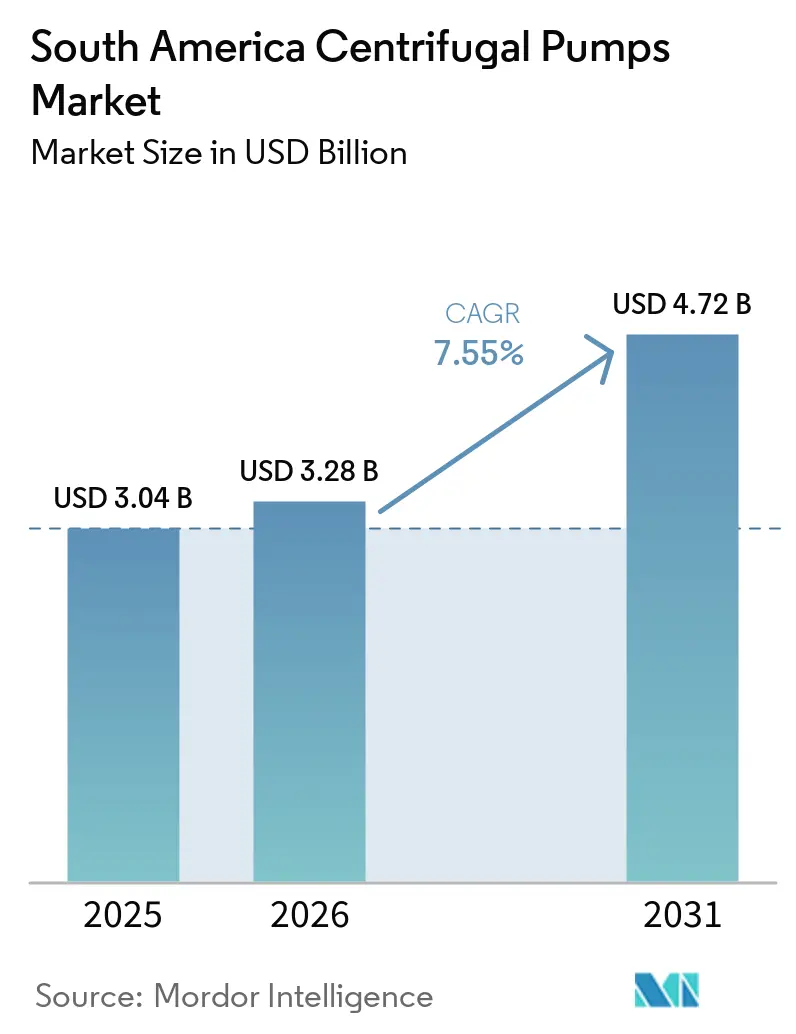
| Tamanho do mercado no ano base (2025) | 3.04 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.28 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.72 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.55 % |
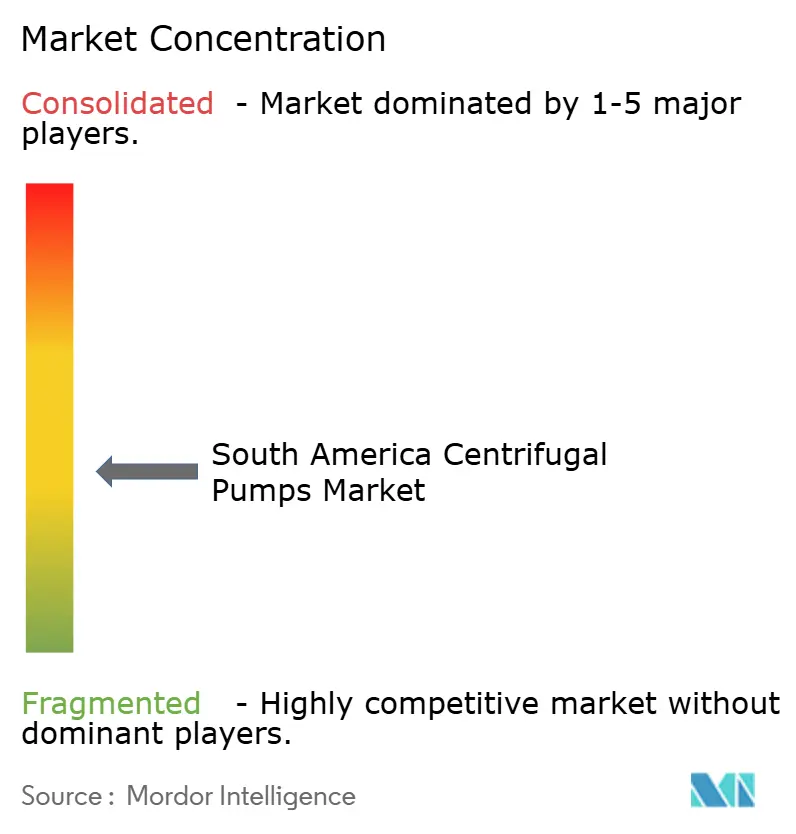
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bombas Centrífugas da América do Sul por Mordor Intelligence
O tamanho do Mercado de Bombas Centrífugas da América do Sul foi avaliado em 3,04 bilhões de USD em 2025 e estima-se que cresça de 3,28 bilhões de USD em 2026 para atingir 4,72 bilhões de USD até 2031, a um CAGR de 7,55% durante o período de previsão (2026-2031). O marco regulatório de saneamento do Brasil sustenta um pipeline contínuo de projetos de água e águas residuais, enquanto programas de mineração, energia e irrigação ampliam a demanda por equipamentos em toda a América do Sul. O investimento contratado em saneamento superou 68 bilhões de USD desde 2020, apoiando a aquisição de melhorias em tratamento, transporte e redes. Os proprietários de projetos também estão atribuindo maior peso à cobertura de serviços, ao acesso local a peças de reposição e ao monitoramento de equipamentos na seleção de fornecedores. Isso favorece fornecedores capazes de apoiar os clientes após a instalação, em vez de empresas que competem apenas pelo preço inicial do equipamento. O Mercado de Bombas Centrífugas da América do Sul permanece exposto a atrasos em projetos, pressão cambial e concorrência de preços nas categorias de equipamentos padrão. a
Principais Conclusões do Relatório
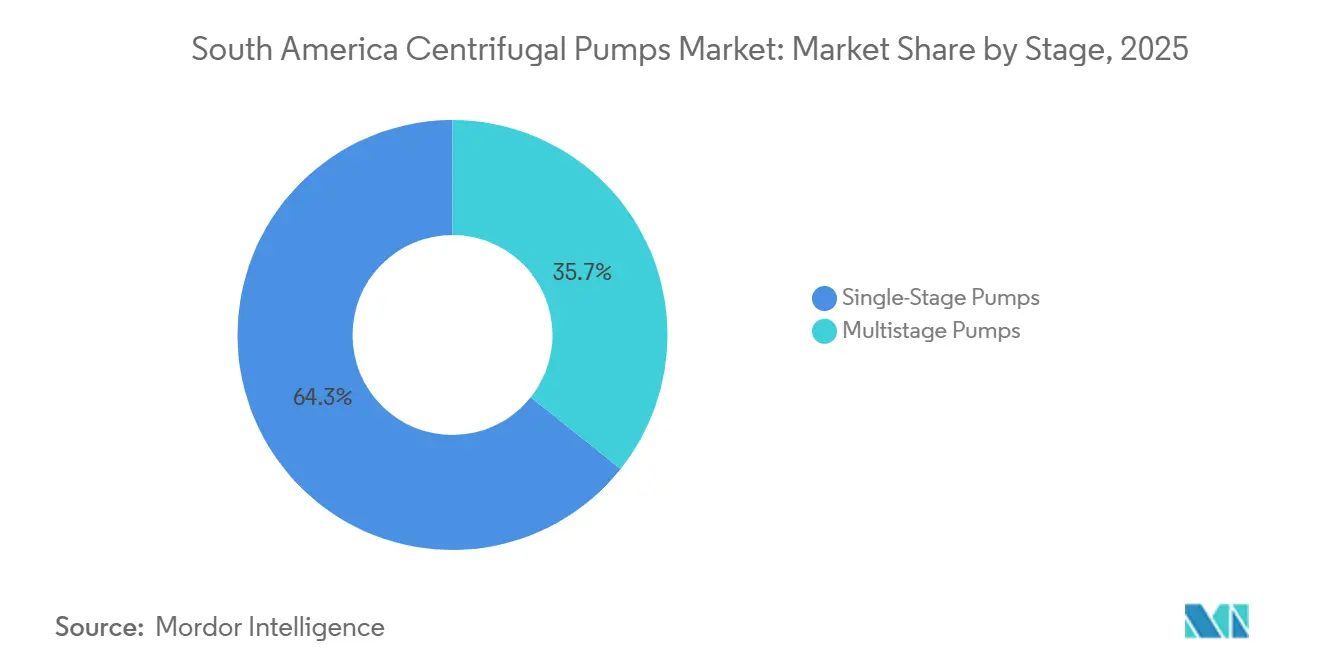
- Por estágio, as bombas de estágio único detinham 64,29% da participação de receita do Mercado de Bombas Centrífugas da América do Sul em 2025, enquanto as bombas multiestágio têm previsão de crescer a um CAGR de 8,13% até 2031.
- Por design de bomba, as bombas de fluxo radial representaram 73,82% da participação de receita em 2025, enquanto as bombas de fluxo misto têm previsão de expandir a um CAGR de 8,43% até 2031.
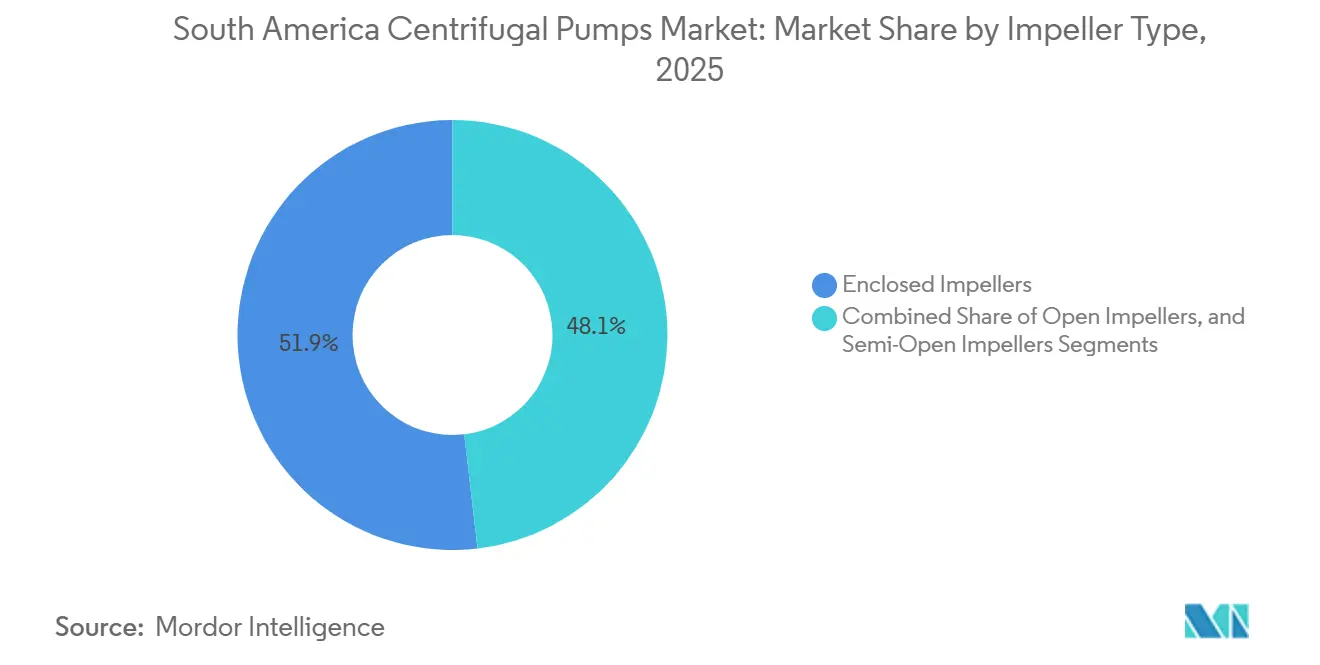
- Por tipo de impulsor, os impulsores fechados detinham 51,86% da participação de receita do Mercado de Bombas Centrífugas da América do Sul em 2025, enquanto os impulsores abertos têm previsão de crescer a um CAGR de 8,54% até 2031.
- Por aplicação, petróleo e gás representou 29,47% da participação de receita em 2025, enquanto alimentos e bebidas têm previsão de avançar a um CAGR de 8,61% até 2031.
- Por geografia, o Brasil detinha 37,94% da participação do Mercado de Bombas Centrífugas da América do Sul em 2025 e tem previsão de expandir a um CAGR de 8,51% até
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Bombas Centrífugas da América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Investimento em Saneamento no Brasil e Substituição de Bombas | +2.1% | Brasil, com atividade inicial em São Paulo, Pernambuco, Pará e Maranhão | Curto prazo (≤ 2 anos) |
| Expansão de Petróleo e Gás Offshore e de Refinarias | +1.7% | Campos do pré-sal do Brasil, REGAP, RNEST e infraestrutura de gás da Argentina | Médio prazo (2-4 anos) |
| Drenagem de Minas e Gestão de Água de Rejeitos | +1.4% | Cobre e lítio do Chile, minério de ferro e minerais críticos do Brasil, e cobre da Argentina | Longo prazo (≥ 4 anos) |
| Modernização da Irrigação e Expansão do Agronegócio | +0.8% | Brasil, Argentina, Peru, Colômbia e Equador | Médio prazo (2-4 anos) |
| Retrofits de Eficiência Energética e Adoção de Velocidade Variável | +0.6% | América do Sul, concentrada nas áreas industriais do Brasil e do Chile | Médio prazo (2-4 anos) |
| Engenharia Localizada e Prazos de Entrega de Peças de Reposição Mais Curtos | +0.3% | Centros industriais do Brasil, Chile e Argentina | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Investimento em Saneamento no Brasil e Substituição de Bombas
O programa de concessões de saneamento do Brasil é um importante impulsionador de curto prazo da demanda para o Mercado de Bombas Centrífugas da América do Sul. O investimento contratado no âmbito do marco de saneamento superou 68 bilhões de USD até fevereiro de 2026.[1]Departamento de Comércio dos EUA, Administração de Comércio Internacional, "Atualização sobre Acordos de Infraestrutura Hídrica no Brasil," trade.gov O marco busca 99% de cobertura de água potável e 90% de coleta de águas residuais até 2033, mesmo com mais de 35 milhões de pessoas ainda sem acesso à água potável. O Maranhão planejou uma concessão abrangendo 214 municípios e 3,4 bilhões de USD em investimentos. A concessão estadual da Aegea no Pará envolveu quase 4 bilhões de USD, enquanto o programa de utilidades de Santa Catarina envolveu mais de 5,4 bilhões de USD. Esses programas apoiam tanto as entregas de equipamentos quanto o ciclo de serviços contínuo que se segue à construção.
Expansão de Petróleo e Gás Offshore e de Refinarias
O investimento em petróleo e gás sustenta a demanda por sistemas de bombeamento projetados com requisitos exigentes de confiabilidade e materiais. As melhorias em refinarias e os desenvolvimentos em águas profundas sustentam os requisitos de bombeamento utilitário, de transferência e de alta pressão. Esses projetos requerem equipamentos construídos para operação contínua em processos, fluidos corrosivos e procedimentos rigorosos de segurança no local. Os fornecedores também precisam de qualificações de engenharia reconhecidas para aplicações de serviço crítico. O suporte técnico local é importante durante a instalação, o comissionamento e a manutenção. Essas condições elevam a importância da capacidade além do fornecimento de equipamentos padrão.
Drenagem de Minas e Gestão de Água de Rejeitos
As operações de mineração requerem equipamentos para drenagem, transferência de água e transporte de água dessalinizada. O marco de dessalinização do Chile foi promulgado em março de 2026 e criou uma estrutura unificada para captação de água do mar, tratamento, dutos e descarga de salmoura. Esse marco pode reduzir a incerteza em torno das aprovações de projetos para sistemas de água em minas. Confirmado em junho de 2026 que a água dessalinizada chegou à mina Radomiro Tomic da Codelco por meio do projeto SADDN.[2]Techint E&C, "Techint E&C Atinge Novo Marco em um dos Maiores Projetos de Infraestrutura Hídrica do Chile para Mineração," techint.com O sistema inclui 3 estações de bombeamento de alta pressão e transporta água por mais de 160 quilômetros até operações em altitudes acima de 3.000 metros. O Mercado de Bombas Centrífugas da América do Sul se beneficia de projetos que combinam necessidades de segurança hídrica com longos períodos de vida operacional.
Modernização da Irrigação e Expansão do Agronegócio
Os operadores agrícolas estão migrando de sistemas de irrigação por gravidade para redes de irrigação pressurizada com controle automatizado. Foi demonstrada uma implantação de irrigação conectada com o Grupo Ceolin em mais de 17.000 hectares no sul do Brasil e no norte da Argentina. A Argentina concluiu a licitação de modernização da irrigação Yaucha-Pareditas no final de 2025, abrangendo um reservatório de regulação de 90.000 m³ e 27 quilômetros de dutos pressurizados.[3]Departamento General de Irrigación, "Irrigación Concretó la Licitación del Proyecto de Modernización del Sistema de Riego Yaucha Área Pareditas," irrigacion.gov.ar Esses sistemas requerem equipamentos confiáveis ao longo de todo o ciclo agrícola. Eles também criam demanda por serviços após a aquisição inicial de equipamentos. O Mercado de Bombas Centrífugas da América do Sul se beneficia quando os programas de irrigação melhoram o controle do uso da água e reduzem as perdas operacionais.[4]KSB SE and Co. KGaA, "PumpDrive Controle de Velocidade Flexível para Máxima Eficiência," ksb.com
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atrasos em Projetos de Capital Decorrentes da Volatilidade dos Preços de Commodities | -1.8% | Cobre do Chile, minério de ferro e petróleo bruto do Brasil, e gás e cobre da Argentina | Médio prazo (2-4 anos) |
| Consumo de Energia e Sensibilidade ao Custo do Ciclo de Vida | -0.9% | América do Sul, especialmente grandes usuários industriais no Brasil e no Chile | Longo prazo (≥ 4 anos) |
| Cavitação por Projeto de Sistema Inadequado e Variabilidade da Qualidade da Água | -0.6% | Variabilidade da qualidade da água no Brasil e altitude e química da água no Chile | Médio prazo (2-4 anos) |
| Concorrência Local de Baixo Custo e Exposição a Componentes Importados | -0.5% | Categorias de bombas comerciais padrão no Brasil e na Argentina | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Atrasos em Projetos de Capital Decorrentes da Volatilidade dos Preços de Commodities
Projetos de mineração e energia podem adiar compras de equipamentos quando os preços das commodities enfraquecem ou as premissas de planejamento mudam. Isso afeta o Mercado de Bombas Centrífugas da América do Sul porque grandes projetos podem representar pedidos individuais substanciais. A expansão atrasada de uma mina pode atrasar simultaneamente os pacotes de transferência de água, drenagem e equipamentos de processo. Projetos em alta altitude requerem projetos que reflitam a química da água, a exposição a sólidos, a altitude e as condições de resfriamento. A incerteza fiscal também pode levar entidades públicas e empresas vinculadas ao Estado a realocar orçamentos de infraestrutura. Fornecedores com bases instaladas amplas estão menos expostos porque a receita de serviços pode continuar quando novos projetos são adiados.
Consumo de Energia e Sensibilidade ao Custo do Ciclo de Vida
O consumo de energia é uma consideração importante de compra para clientes industriais de bombas. Foram relatadas economias de energia de 43% para sistemas de bombeamento de carga variável que passaram de controle de velocidade constante para variável, enquanto pacotes de velocidade variável podem adicionar de 15% a 25% ao custo unitário. Afirma-se que o sistema de controle de velocidade PumpDrive pode reduzir o consumo de energia em até 60% em condições adequadas. Configurações premium ainda requerem dimensionamento correto, comissionamento e treinamento de operadores. Mudanças nas tarifas de eletricidade podem dificultar a avaliação das economias ao longo do ciclo de vida. O Mercado de Bombas Centrífugas da América do Sul pode, consequentemente, ter ciclos de vendas mais longos para sistemas de alta eficiência.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Estágio: Bombas de Estágio Único Mantêm Ampla Demanda Utilitária Enquanto Unidades Multiestágio Crescem em Serviços de Alta Pressão
As bombas de estágio único representaram 64,29% da receita em 2025, sustentadas por usos em água municipal, aquecimento e resfriamento, e processos gerais. Seu menor custo unitário sustenta compras de reposição para grandes frotas instaladas. A manutenção de rotina é comparativamente simples para prestadores de serviços locais. Os fornecedores brasileiros e argentinos também possuem cadeias de suprimentos estabelecidas para configurações padrão de estágio único. Essa disponibilidade ajuda os clientes a gerenciar o tempo de inatividade e as necessidades de reposição. Os equipamentos de estágio único permanecem importantes onde as condições de operação não requerem vários estágios de pressão. O Mercado de Bombas Centrífugas da América do Sul continua a depender dessa categoria para aplicações utilitárias e de processo regulares.
As bombas multiestágio têm previsão de crescer a um CAGR de 8,13% de 2026 a 2031. A transferência de água de alta carga, os sistemas de alimentação de osmose reversa e os serviços de injeção offshore sustentam o tamanho do Mercado de Bombas Centrífugas da América do Sul para bombas multiestágio. Os sistemas de água de mineração costeiros precisam de equipamentos de alta pressão para transferência de longa distância a operações em altitude elevada. O projeto SADDN demonstra as condições exigentes desse ambiente operacional. As melhorias em refinarias também podem exigir pacotes de bombas de estágios empilhados para serviços críticos. Essas unidades apresentam requisitos de engenharia mais elevados e suportam maior valor por instalação. Os fornecedores devem fornecer suporte técnico durante as fases de projeto, comissionamento e manutenção.


Por Design de Bomba: Bombas de Fluxo Radial Atendem a Diversas Funções Enquanto Bombas de Fluxo Misto Ganham Espaço em Aplicações de Alto Volume
As bombas de fluxo radial representaram 73,82% da participação de receita em 2025 no Mercado de Bombas Centrífugas da América do Sul. Sua ampla faixa operacional sustenta circuitos de petróleo e gás, utilidades de água, transferência química e funções industriais gerais. Os operadores podem cobrir muitas aplicações com uma gama limitada de modelos de fluxo radial. Isso simplifica o planejamento de estoque e a gestão de peças de reposição. O design também é adequado para clientes que requerem desempenho consistente de equipamentos em locais variados. Sua posição de liderança reflete a amplitude das aplicações industriais e municipais em toda a América do Sul. Fabricantes locais e internacionais participam dessa categoria estabelecida.
As bombas de fluxo misto têm previsão de avançar a um CAGR de 8,43% até 2031. Esses sistemas são adequados para serviços de alto volume com requisitos de carga baixa a moderada. Estações de elevação para irrigação, sistemas de drenagem de minas e instalações de águas pluviais urbanas são áreas relevantes de demanda. Os fabricantes nacionais podem competir por contratos industriais combinando fabricação local com cadeias de suprimentos certificadas. Sua produção local também pode melhorar o acesso a peças de reposição. As bombas de fluxo axial permanecem focadas em funções de drenagem e controle de inundações onde fluxo muito alto e carga baixa são
Por Tipo de Impulsor: Impulsores Fechados Lideram Funções com Fluidos Limpos Enquanto Designs Abertos Abordam Desafios de Higiene e Sólidos
Os impulsores fechados representaram 51,86% da receita em 2025. O Mercado de Bombas Centrífugas da América do Sul utiliza amplamente designs fechados em utilidades de água limpa, instalações de petróleo e gás e usinas de energia. Sua geometria suporta operação eficiente com fluidos limpos e limita as áreas onde contaminantes podem se acumular. Isso os torna adequados para aplicações com condições de fluido estáveis. Sua base instalada também sustenta a demanda contínua por reposição. Os usuários de equipamentos selecionam designs fechados quando a limpeza do processo e o desempenho energético são requisitos centrais. A categoria permanece a principal escolha para muitos serviços padronizados com fluidos limpos.
Os impulsores abertos têm previsão de crescer a um CAGR de 8,54% até 2031. Os designs abertos podem auxiliar na limpeza em aplicações de alimentos, bebidas e farmacêuticos. Eles também podem lidar com fluidos de processo contendo sólidos em suspensão em serviços de mineração e água de rejeitos. Os processadores de alimentos do Brasil devem seguir os requisitos de higiene estabelecidos pela ANVISA para operações relevantes. Isso sustenta a demanda por equipamentos sanitários e designs de sistemas focados em limpeza. Os impulsores semiabertas mantêm um papel em aplicações de águas residuais, celulose e papel, e açúcar-energia. Esses serviços precisam de um equilíbrio entre o manuseio de sólidos e a eficiência operacional. A estrutura do segmento reflete condições variadas de fluido em todo o Mercado de Bombas Centrífugas da América do Sul.

Por Aplicação: Petróleo e Gás Lidera a Receita Enquanto Alimentos e Bebidas Crescem por Meio de Investimentos em Equipamentos Sanitários
Petróleo e gás representou 29,47% da participação do mercado de bombas centrífugas da América do Sul em 2025. A produção offshore, o processamento de gás, as refinarias e os sistemas utilitários relacionados impulsionam a demanda por equipamentos de suporte. Essas aplicações frequentemente requerem materiais projetados, testes rigorosos e confiabilidade em operação contínua. Projetos de refinaria e em águas profundas sustentam a demanda por pacotes de bombeamento de especificação mais elevada no Brasil. Os fornecedores de equipamentos também precisam de serviço responsivo para operações de processo críticas. Água e águas residuais são outras aplicações importantes porque as concessões de saneamento sustentam a aquisição recorrente. Mineração, produtos químicos, petroquímicos e geração de energia permanecem centros de demanda com especificações intensivas.
Alimentos e bebidas têm previsão de crescer a um CAGR de 8,61% até 2031. Os processadores estão investindo em configurações sanitárias que suportam procedimentos de limpeza e requisitos de contato com produtos. Os setores de exportação de proteínas e de alimentos embalados do Brasil impulsionam a demanda por esses equipamentos. Os designs de bombas higiênicas podem exigir preços mais elevados do que as configurações comerciais gerais. Os clientes farmacêuticos e de biotecnologia também requerem equipamentos sanitários alinhados com os requisitos aplicáveis da ANVISA. Esses clientes valorizam a qualidade dos materiais, a capacidade de limpeza e a documentação confiável. O Mercado de Bombas Centrífugas da América do Sul oferece oportunidades para os fabricantes combinarem design higiênico com suporte técnico ágil.
Análise Geográfica
O Brasil detinha 37,94% do Mercado de Bombas Centrífugas da América do Sul em 2025 e tem previsão de crescer a um CAGR de 8,51% até 2031. Sua posição é sustentada por investimentos em saneamento, atividade de petróleo e gás e processamento agrícola. O investimento contratado em saneamento superou 68 bilhões de USD até fevereiro de 2026. Maranhão, Pará e Santa Catarina têm grandes programas de água e águas residuais em andamento. Esses projetos sustentam a demanda por equipamentos municipais, integração de sistemas e manutenção. O investimento da Petrobras também sustenta a demanda por pacotes de bombeamento de especificação mais elevada. A grande base instalada do Brasil torna a cobertura de serviços locais e a disponibilidade de peças de reposição especialmente importantes.
O Chile é impulsionado pela mineração, gestão de recursos hídricos e transporte de água dessalinizada. O sistema SADDN transporta água por mais de 160 quilômetros para abastecer operações de mineração em altitudes acima de 3.000 metros. Essas condições operacionais requerem equipamentos de alta pressão e suporte técnico especializado. O marco de dessalinização do Chile de março de 2026 sustenta processos de aprovação mais claros para projetos de água do mar. A Argentina tem um perfil de demanda diferente, centrado no processamento de gás, mineração e modernização da irrigação. O projeto Yaucha-Pareditas sustenta a infraestrutura de irrigação pressurizada em Mendoza. Esses países criam demanda por fornecedores com capacidade de engenharia especializada.
Peru, Colômbia, Equador e economias menores da América do Sul fornecem uma base crescente de demanda municipal e agrícola. Os planos de irrigação do Peru sustentam o uso de sistemas de bombeamento pressurizado em áreas agrícolas. O investimento em tratamento de água da Colômbia e a expansão industrial do Equador adicionam volumes menores e estáveis de equipamentos. Esses países têm maior exposição a água municipal e águas residuais do que a grandes projetos de energia. Sua demanda pode, portanto, ser menos dependente de decisões individuais de mineração ou refinaria. O Mercado de Bombas Centrífugas da América do Sul se beneficia quando os fornecedores conseguem adaptar os modelos de equipamentos e serviços às práticas locais de aquisição. A cobertura regional também ajuda os fabricantes a capturar a demanda de manutenção após a conclusão dos projetos.
Cenário Competitivo
O Mercado de Bombas Centrífugas da América do Sul é moderadamente fragmentado. Os fornecedores globais são proeminentes em aplicações projetadas, enquanto os fabricantes locais competem fortemente em equipamentos comerciais padrão. A KSB opera 8 empresas, emprega 1.600 pessoas e possui 1 fundição, 3 plantas de fabricação e 14 filiais SupremeServ em toda a América do Sul. A KSB identifica Brasil, Chile e Argentina como representando 92% de seu volume regional. Essa presença física é importante para o comissionamento de equipamentos, reparo e entrega de peças de reposição. Os clientes frequentemente valorizam o suporte local quando uma falha de bomba pode interromper operações essenciais.
A Flowserve reportou um backlog de pedidos FPD de 2.044,8 milhões de USD em 31 de dezembro de 2025, em comparação com 1.930,4 milhões de USD 1 ano antes. Seu relatório anual de 2025 identificou 6 instalações na América do Sul. A Ebara anunciou a aquisição da Germek no Brasil em outubro de 2025. A aquisição adicionou um fabricante que atende aplicações de bombas para combate a incêndio e agricultura. A Ebara também adquiriu a Asanvil em dezembro de 2024, expandindo sua posição de distribuição no centro-sul da América do Sul. Esses movimentos mostram que os fornecedores utilizam capacidade local e alcance de distribuição para fortalecer sua posição regional.
FAMAC, IMBIL, OMEL e Fabricadora de Bombas competem por meio de fabricação local e acesso mais rápido a componentes. O fornecimento doméstico pode reduzir a exposição a moeda forte para compradores em projetos sensíveis a preços. O catálogo de 2025 da OMEL documentou sua linha de bombas centrífugas ANSI-ASME e API. O monitoramento digital é outra área em que os fornecedores globais buscam diferenciação. A KSB comercializa o PumpDrive como uma solução de controle de velocidade com economias de energia de até 60% em condições adequadas. A concorrência, portanto, baseia-se em capacidade de engenharia, velocidade de entrega, acesso a serviços e desempenho ao longo do ciclo de vida, e não apenas no preço do equipamento.
Líderes do Setor de Bombas Centrífugas da América do Sul
Grundfos Holding A/S
Xylem Inc.
Flowserve Corporation
Sulzer Ltd
KSB SE & Co. KGaA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: YPF, Eni e XRG submeteram o projeto Argentina LNG de 51 bilhões de USD para aprovação do RIGI, abrangendo a produção de gás upstream em Neuquén, unidades de liquefação flutuante offshore com capacidade combinada de 12 milhões de toneladas por ano e infraestrutura de dutos dedicada. Espera-se que 29 bilhões de USD do total sejam investidos até 2031, criando demanda sustentada no Mercado de Bombas Centrífugas da América do Sul em circuitos de processamento e liquefação de gás.
- Junho de 2026: A Techint E&C confirmou que a água dessalinizada chegou ao novo reservatório na mina Radomiro Tomic da Codelco. O projeto SADDN integra captação de água do mar, dessalinização e 3 estações de bombeamento de alta pressão ao longo de mais de 160 quilômetros de dutos até operações de mineração acima de 3.000 metros.
- Março de 2026: O Chile promulgou um marco legal para a dessalinização de água do mar que abrange captação de água do mar, plantas de tratamento, dutos e sistemas de descarga de salmoura. O marco reduz o risco de licenciamento para a aquisição de bombas centrífugas de alta carga em operações de mineração.
- Janeiro de 2026: A Ebara Corporation concluiu a aquisição de 100% da Germek no Brasil por meio da Ebara Bombas América do Sul, adicionando um fabricante de unidades de bomba para combate a incêndio e agricultura ao seu portfólio sul-americano.


Escopo do Relatório do Mercado de Bombas Centrífugas da América do Sul
O Mercado de Bombas Centrífugas da América do Sul refere-se a dispositivos mecânicos que utilizam energia rotacional para mover fluidos por um sistema por meio de um impulsor. Essas bombas estão disponíveis em configurações de estágio único e multiestágio, apresentando vários tipos de impulsor (aberto, semiaberto, fechado) e designs de fluxo (radial, misto, axial). Elas são essenciais para transferência, circulação e processamento de fluidos nos setores de água e águas residuais, petróleo e gás, mineração, química e HVAC da região.
O Relatório do Mercado de Bombas Centrífugas da América do Sul é Segmentado por Estágio (Bombas de Estágio Único e Bombas Multiestágio), Design de Bomba (Bombas de Fluxo Radial, Bombas de Fluxo Misto e Bombas de Fluxo Axial), Tipo de Impulsor (Impulsores Abertos, Impulsores Semiabertas e Impulsores Fechados), Aplicação (Água e Águas Residuais, Produtos Químicos e Petroquímicos, HVAC e Serviços Prediais, Petróleo e Gás, Alimentos e Bebidas, Mineração e Metais, Geração de Energia, Farmacêuticos e Biotecnologia e Outras Aplicações) e Geografia (Brasil, Chile, Argentina e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Bombas de Estágio Único |
| Bombas Multiestágio |
| Bombas de Fluxo Radial |
| Bombas de Fluxo Misto |
| Bombas de Fluxo Axial |
| Impulsores Abertos |
| Impulsores Semiabertas |
| Impulsores Fechados |
| Água e Águas Residuais |
| Produtos Químicos e Petroquímicos |
| HVAC e Serviços Prediais |
| Petróleo e Gás |
| Alimentos e Bebidas |
| Mineração e Metais |
| Geração de Energia |
| Farmacêuticos e Biotecnologia |
| Outras Aplicações |
| Brasil |
| Chile |
| Argentina |
| Restante da América do Sul |
| Por Estágio | Bombas de Estágio Único |
| Bombas Multiestágio | |
| Por Design de Bomba | Bombas de Fluxo Radial |
| Bombas de Fluxo Misto | |
| Bombas de Fluxo Axial | |
| Por Tipo de Impulsor | Impulsores Abertos |
| Impulsores Semiabertas | |
| Impulsores Fechados | |
| Por Aplicação | Água e Águas Residuais |
| Produtos Químicos e Petroquímicos | |
| HVAC e Serviços Prediais | |
| Petróleo e Gás | |
| Alimentos e Bebidas | |
| Mineração e Metais | |
| Geração de Energia | |
| Farmacêuticos e Biotecnologia | |
| Outras Aplicações | |
| Por Geografia | Brasil |
| Chile | |
| Argentina | |
| Restante da América do Sul |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Bombas Centrífugas da América do Sul?
O Mercado de Bombas Centrífugas da América do Sul foi avaliado em 3,04 bilhões de USD em 2025, estimado em 3,28 bilhões de USD em 2026 e tem previsão de atingir 4,72 bilhões de USD até 2031 a um CAGR de 7,55%.
O que está impulsionando a demanda por bombas centrífugas na América do Sul?
O investimento em saneamento no Brasil, os sistemas de água em minas no Chile, os projetos de petróleo e gás e os programas de irrigação pressurizada são importantes fontes de demanda.
Qual estágio de bomba centrífuga é mais amplamente utilizado na América do Sul?
As bombas de estágio único detinham 64,29% da participação de receita em 2025 porque são amplamente utilizadas em água municipal, aquecimento e resfriamento e serviços industriais gerais.
Qual aplicação está crescendo mais rapidamente para bombas centrífugas?
Alimentos e bebidas têm previsão de crescer a um CAGR de 8,61% até 2031, sustentado por investimentos em equipamentos de processamento sanitário.
Qual país lidera a demanda por bombas centrífugas na América do Sul?
O Brasil detinha 37,94% da participação em 2025 e tem previsão de crescer a um CAGR de 8,51% até 2031, sustentado pela atividade de saneamento, energia e agricultura.
Como os fornecedores competem em sistemas de bombeamento centrífugo?
Os fornecedores competem por meio de capacidade técnica, produção local, disponibilidade de peças de reposição, cobertura de serviços, desempenho energético e soluções de monitoramento.
Página atualizada pela última vez em:



