
Taille et part du marché des pompes centrifuges en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 3.04 Milliards de dollars |
| Taille du Marché (2026) | 3.28 Milliards de dollars |
| Taille du Marché (2031) | 4.72 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.55 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pompes centrifuges en Amérique du Sud par Mordor Intelligence
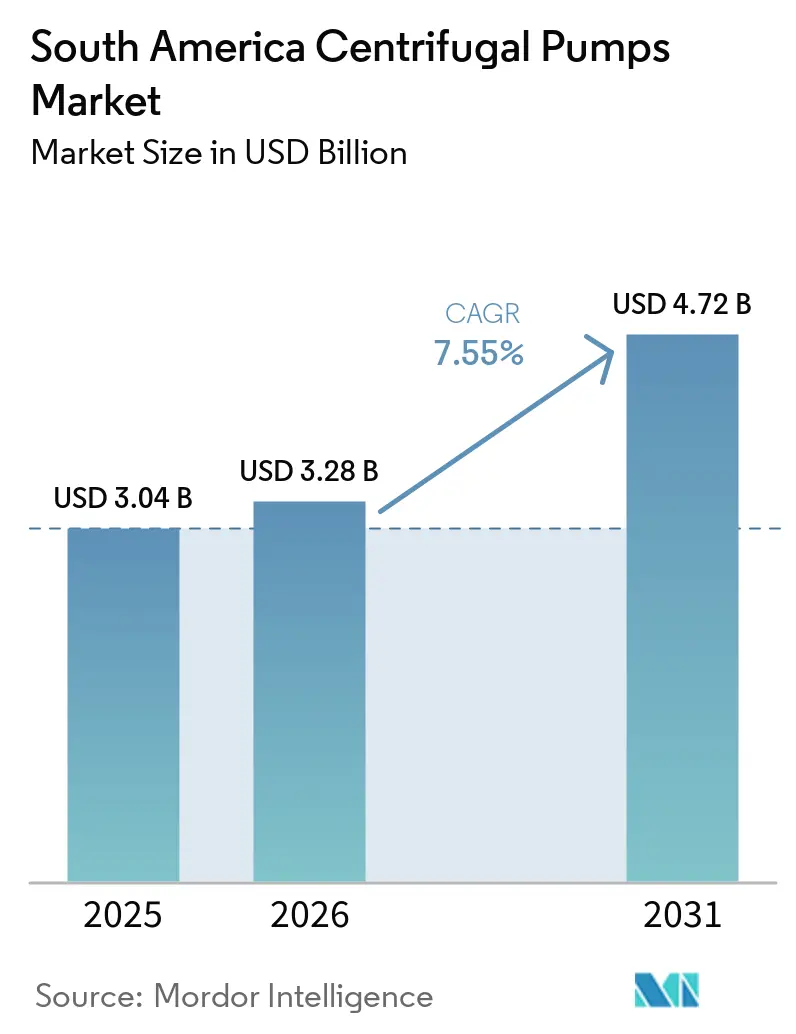
La taille du marché des pompes centrifuges en Amérique du Sud était évaluée à 3,04 milliards USD en 2025 et devrait croître de 3,28 milliards USD en 2026 pour atteindre 4,72 milliards USD d'ici 2031, à un CAGR de 7,55 % durant la période de prévision (2026-2031). Le cadre d'assainissement du Brésil soutient un pipeline continu de projets d'eau et d'eaux usées, tandis que les programmes miniers, énergétiques et d'irrigation élargissent la demande en équipements à travers l'Amérique du Sud. L'investissement contracté dans l'assainissement a dépassé 68 milliards USD depuis 2020, soutenant l'acquisition de mises à niveau du traitement, du transport et des réseaux. Les maîtres d'ouvrage accordent également une plus grande importance à la couverture des services, à l'accès local aux pièces détachées et à la surveillance des équipements lors de la sélection des fournisseurs. Cela favorise les fournisseurs capables d'accompagner les clients après l'installation, plutôt que les entreprises qui ne se concurrencent que sur le prix initial de l'équipement. Le marché des pompes centrifuges en Amérique du Sud reste exposé aux retards de projets, aux pressions monétaires et à la concurrence par les prix dans les catégories d'équipements standard. a
Principaux enseignements du rapport
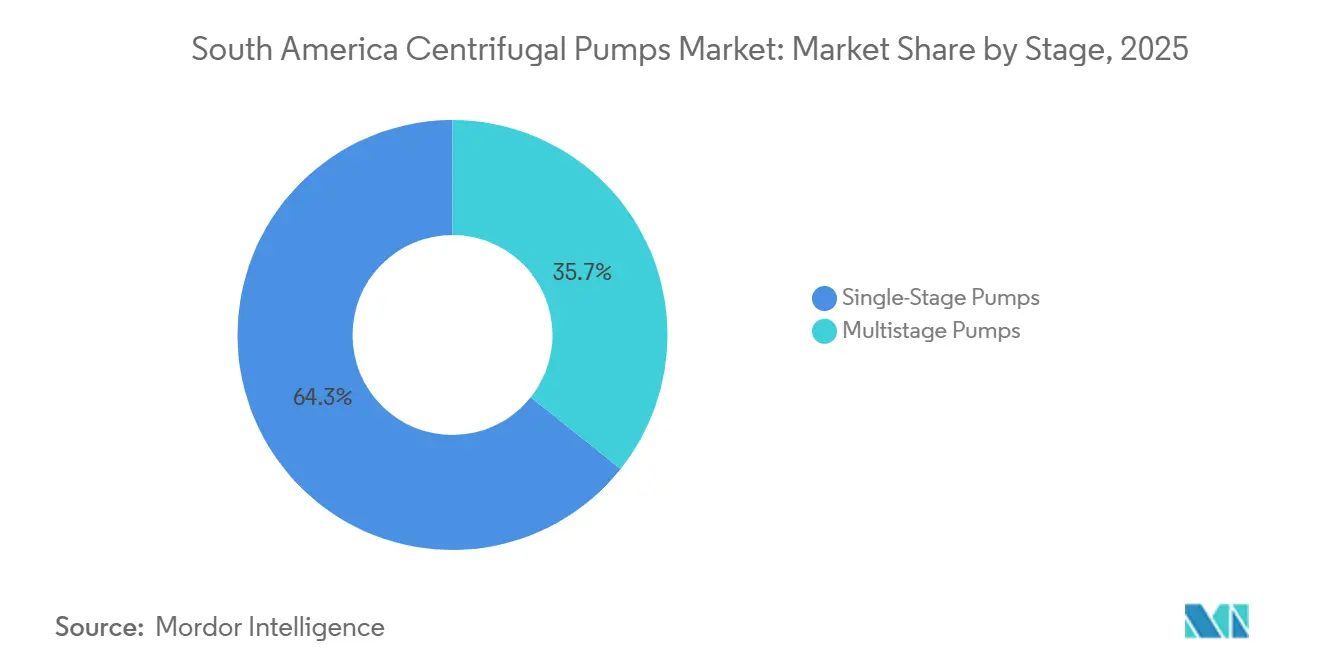
- Par étage, les pompes monoétagées détenaient 64,29 % de la part de revenus du marché des pompes centrifuges en Amérique du Sud en 2025, tandis que les pompes multiétagées devraient croître à un CAGR de 8,13 % jusqu'en 2031.
- Par conception de pompe, les pompes à flux radial représentaient 73,82 % de la part de revenus en 2025, tandis que les pompes à flux mixte devraient se développer à un CAGR de 8,43 % jusqu'en 2031.
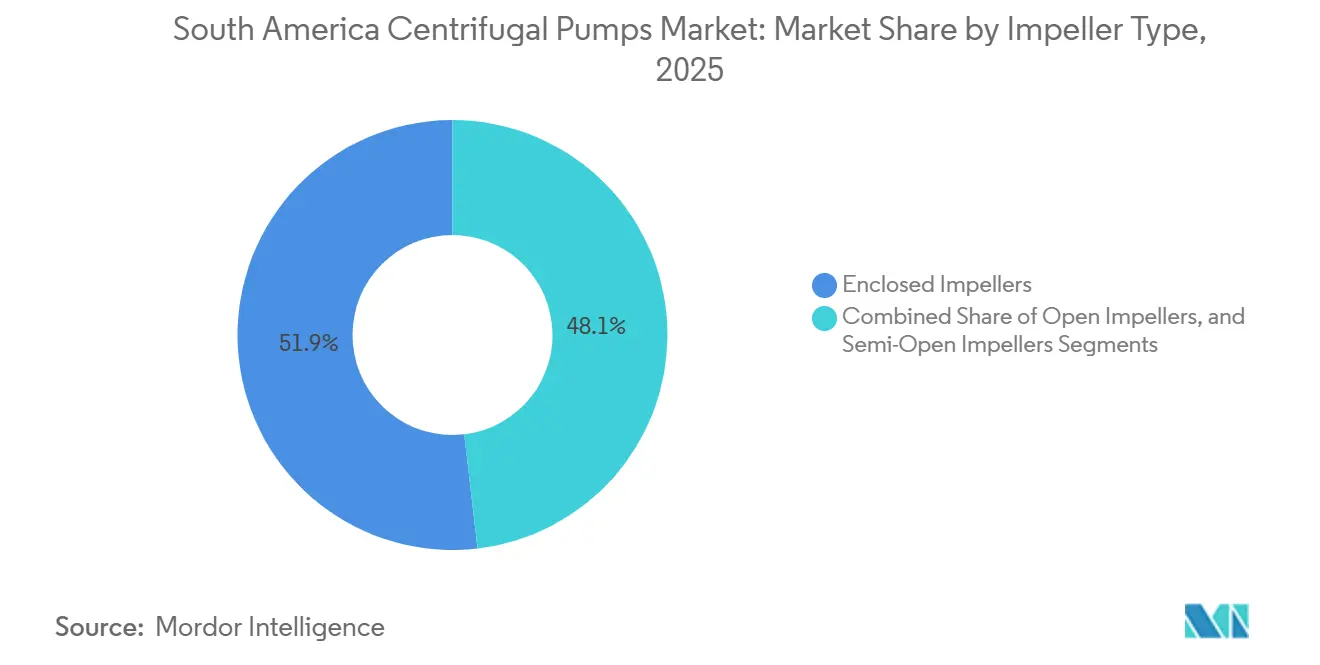
- Par type de roue, les roues fermées détenaient 51,86 % de la part de revenus du marché des pompes centrifuges en Amérique du Sud en 2025, tandis que les roues ouvertes devraient croître à un CAGR de 8,54 % jusqu'en 2031.
- Par application, le pétrole et le gaz représentaient 29,47 % de la part de revenus en 2025, tandis que l'alimentation et les boissons devraient progresser à un CAGR de 8,61 % jusqu'en 2031.
- Par géographie, le Brésil détenait 37,94 % de la part du marché des pompes centrifuges en Amérique du Sud en 2025 et devrait se développer à un CAGR de 8,51 % jusqu'en
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des pompes centrifuges en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement dans l'assainissement au Brésil et remplacement des pompes | +2.1% | Brésil, avec une activité précoce à São Paulo, Pernambuco, Pará et Maranhão | Court terme (≤ 2 ans) |
| Pétrole et gaz offshore et expansion des raffineries | +1.7% | Champs pré-sel brésiliens, REGAP, RNEST et infrastructure gazière argentine | Moyen terme (2-4 ans) |
| Drainage minier et gestion des eaux de résidus | +1.4% | Cuivre et lithium chiliens, minerai de fer et minéraux critiques brésiliens, et cuivre argentin | Long terme (≥ 4 ans) |
| Modernisation de l'irrigation et expansion de l'agro-industrie | +0.8% | Brésil, Argentine, Pérou, Colombie et Équateur | Moyen terme (2-4 ans) |
| Modernisation de l'efficacité énergétique et adoption de la vitesse variable | +0.6% | Amérique du Sud, concentrée dans les zones industrielles brésiliennes et chiliennes | Moyen terme (2-4 ans) |
| Ingénierie localisée et délais d'approvisionnement en pièces détachées réduits | +0.3% | Centres industriels du Brésil, du Chili et de l'Argentine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Investissement dans l'assainissement au Brésil et remplacement des pompes
Le programme de concession d'assainissement du Brésil est un moteur majeur à court terme de la demande pour le marché des pompes centrifuges en Amérique du Sud. L'investissement contracté dans le cadre du dispositif d'assainissement a dépassé 68 milliards USD en février 2026.[1]Département du Commerce des États-Unis, Administration du commerce international, "Mise à jour sur les accords d'infrastructure hydraulique au Brésil," trade.gov Le dispositif vise une couverture en eau potable de 99 % et une collecte des eaux usées de 90 % d'ici 2033, alors que plus de 35 millions de personnes n'ont toujours pas accès à l'eau potable. Le Maranhão a planifié une concession couvrant 214 municipalités et 3,4 milliards USD d'investissement. La concession Aegea à l'échelle de l'État du Pará impliquait près de 4 milliards USD, tandis que le programme de services publics de Santa Catarina impliquait plus de 5,4 milliards USD. Ces programmes soutiennent à la fois les livraisons d'équipements et le cycle de services continu qui suit la construction.
Pétrole et gaz offshore et expansion des raffineries
L'investissement dans le pétrole et le gaz soutient la demande de systèmes de pompage conçus avec des exigences élevées en matière de fiabilité et de matériaux. Les mises à niveau des raffineries et les développements en eaux profondes soutiennent les besoins en pompage utilitaire, de transfert et haute pression. Ces projets nécessitent des équipements conçus pour un service de processus continu, des fluides corrosifs et des procédures strictes de sécurité sur site. Les fournisseurs ont également besoin de qualifications d'ingénierie reconnues pour les applications de service critique. Le soutien technique local est important lors de l'installation, de la mise en service et de la maintenance. Ces conditions renforcent l'importance des capacités au-delà de la fourniture d'équipements standard.
Drainage minier et gestion des eaux de résidus
Les opérations minières nécessitent des équipements pour le drainage, le transfert d'eau et le transport d'eau dessalée. Le cadre de dessalement du Chili a été promulgué en mars 2026 et a créé une structure unifiée pour la prise d'eau de mer, le traitement, les pipelines et le rejet de saumure. Ce cadre peut réduire l'incertitude autour des approbations de projets pour les systèmes d'eau minière. Il a été confirmé en juin 2026 que l'eau dessalée avait atteint la mine Radomiro Tomic de Codelco via le projet SADDN.[2]Techint E&C, "Techint E&C atteint un nouveau jalon dans l'un des plus grands projets d'infrastructure hydraulique du Chili pour l'exploitation minière," techint.com Le système comprend 3 stations de pompage haute pression et achemine l'eau sur plus de 160 kilomètres jusqu'aux opérations situées à des altitudes supérieures à 3 000 mètres. Le marché des pompes centrifuges en Amérique du Sud bénéficie de projets qui combinent les besoins en sécurité de l'eau avec de longues durées de vie opérationnelles.
Modernisation de l'irrigation et expansion de l'agro-industrie
Les exploitants agricoles passent des systèmes gravitaires aux réseaux d'irrigation sous pression avec contrôle automatisé. Un déploiement d'irrigation connectée a été démontré avec le Groupe Ceolin sur plus de 17 000 hectares dans le sud du Brésil et le nord de l'Argentine. L'Argentine a finalisé l'appel d'offres de modernisation de l'irrigation Yaucha-Pareditas fin 2025, couvrant un réservoir de régulation de 90 000 m³ et 27 kilomètres de pipeline sous pression.[3]Département général de l'irrigation, "L'irrigation a finalisé l'appel d'offres du projet de modernisation du système d'irrigation Yaucha Zone Pareditas," irrigacion.gov.ar Ces systèmes nécessitent des équipements fiables tout au long du cycle agricole. Ils créent également une demande de services après l'acquisition initiale des équipements. Le marché des pompes centrifuges en Amérique du Sud bénéficie lorsque les programmes d'irrigation améliorent le contrôle de l'utilisation de l'eau et réduisent les pertes opérationnelles.[4]KSB SE and Co. KGaA, "PumpDrive Contrôle de vitesse flexible pour une efficacité maximale," ksb.com
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Retards de projets d'investissement dus à la volatilité des prix des matières premières | -1.8% | Cuivre chilien, minerai de fer et pétrole brut brésiliens, et gaz et cuivre argentins | Moyen terme (2-4 ans) |
| Consommation d'énergie et sensibilité au coût du cycle de vie | -0.9% | Amérique du Sud, notamment les grands utilisateurs industriels au Brésil et au Chili | Long terme (≥ 4 ans) |
| Cavitation due à une mauvaise conception du système et à la variabilité de la qualité de l'eau | -0.6% | Variabilité de la qualité de l'eau au Brésil et altitude et chimie de l'eau au Chili | Moyen terme (2-4 ans) |
| Concurrence locale à faible coût et exposition aux composants importés | -0.5% | Catégories de pompes commerciales standard au Brésil et en Argentine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Retards de projets d'investissement dus à la volatilité des prix des matières premières
Les projets miniers et énergétiques peuvent différer les achats d'équipements lorsque les prix des matières premières s'affaiblissent ou que les hypothèses de planification changent. Cela affecte le marché des pompes centrifuges en Amérique du Sud car les grands projets peuvent représenter des commandes individuelles substantielles. Un retard dans l'expansion d'une mine peut retarder simultanément les packages de transfert d'eau, de drainage et d'équipements de processus. Les projets en haute altitude nécessitent des conceptions qui tiennent compte de la chimie de l'eau, de l'exposition aux solides, de l'altitude et des conditions de refroidissement. L'incertitude budgétaire peut également amener les entités publiques et les entreprises liées à l'État à réaffecter les budgets d'infrastructure. Les fournisseurs disposant d'une large base installée sont moins exposés car les revenus de services peuvent se poursuivre lorsque de nouveaux projets sont reportés.
Consommation d'énergie et sensibilité au coût du cycle de vie
La consommation d'énergie est un critère d'achat important pour les clients de pompes industrielles. Des économies d'énergie de 43 % ont été rapportées pour les systèmes de pompage à charge variable qui sont passés d'un contrôle à vitesse constante à un contrôle à vitesse variable, tandis que les packages à vitesse variable peuvent ajouter 15 % à 25 % au coût unitaire. Il est indiqué que son système de contrôle de vitesse PumpDrive peut réduire la consommation d'énergie jusqu'à 60 % dans des conditions appropriées. Les configurations premium nécessitent toujours un dimensionnement correct, une mise en service et une formation des opérateurs. Les modifications des tarifs d'électricité peuvent rendre difficile l'évaluation des économies sur le cycle de vie. Le marché des pompes centrifuges en Amérique du Sud peut par conséquent avoir des cycles de vente plus longs pour les systèmes à haute efficacité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par étage : les pompes monoétagées conservent une large demande utilitaire tandis que les unités multiétagées progressent dans les services haute pression
Les pompes monoétagées représentaient 64,29 % des revenus en 2025, soutenues par les usages municipaux de l'eau, du chauffage et du refroidissement, et les processus généraux. Leur coût unitaire inférieur soutient les achats de remplacement pour les grandes flottes installées. La maintenance de routine est comparativement simple pour les prestataires de services locaux. Les fournisseurs brésiliens et argentins disposent également de chaînes d'approvisionnement établies pour les configurations monoétagées standard. Cette disponibilité aide les clients à gérer les temps d'arrêt et les besoins de remplacement. Les équipements monoétagés restent importants là où les conditions de service ne nécessitent pas plusieurs étages de pression. Le marché des pompes centrifuges en Amérique du Sud continue de s'appuyer sur cette catégorie pour les applications utilitaires et de processus régulières.
Les pompes multiétagées devraient croître à un CAGR de 8,13 % de 2026 à 2031. Le transfert d'eau à haute pression, les systèmes d'alimentation par osmose inverse et les services d'injection offshore soutiennent la taille du marché des pompes centrifuges en Amérique du Sud pour les pompes multiétagées. Les systèmes d'eau minière côtiers nécessitent des équipements haute pression pour le transfert longue distance vers des opérations en altitude. Le projet SADDN démontre les conditions exigeantes de cet environnement opérationnel. Les mises à niveau des raffineries peuvent également nécessiter des packages de pompes à étages empilés pour les services critiques. Ces unités ont des exigences d'ingénierie plus élevées et soutiennent une valeur plus grande par installation. Les fournisseurs doivent apporter un soutien technique tout au long des phases de conception, de mise en service et de maintenance.


Par conception de pompe : les pompes à flux radial servent des usages diversifiés tandis que les pompes à flux mixte progressent dans les applications à grand débit
Les pompes à flux radial représentaient 73,82 % de la part de revenus en 2025 au sein du marché des pompes centrifuges en Amérique du Sud. Leur large plage de fonctionnement soutient les circuits pétroliers et gaziers, les services publics d'eau, le transfert chimique et les usages industriels généraux. Les opérateurs peuvent couvrir de nombreuses applications avec une gamme limitée de modèles à flux radial. Cela simplifie la planification des stocks et la gestion des pièces détachées. La conception convient également aux clients qui nécessitent des performances d'équipement constantes sur des sites variés. Sa position dominante reflète l'étendue des applications industrielles et municipales à travers l'Amérique du Sud. Les fabricants locaux et internationaux participent tous deux à cette catégorie établie.
Les pompes à flux mixte devraient progresser à un CAGR de 8,43 % jusqu'en 2031. Ces systèmes sont adaptés aux services à grand débit avec des exigences de pression faibles à modérées. Les stations de relevage pour l'irrigation, les systèmes de drainage minier et les installations de gestion des eaux pluviales urbaines sont des domaines de demande pertinents. Les fabricants nationaux peuvent concourir pour des contrats industriels en combinant la fabrication locale avec des chaînes d'approvisionnement certifiées. Leur production locale peut également améliorer l'accès aux pièces de rechange. Les pompes à flux axial restent concentrées sur les fonctions de drainage et de contrôle des inondations où un débit très élevé et une faible pression sont
Par type de roue : les roues fermées dominent les services à fluides propres tandis que les conceptions ouvertes répondent aux défis d'hygiène et de solides
Les roues fermées représentaient 51,86 % des revenus en 2025. Le marché des pompes centrifuges en Amérique du Sud utilise largement les conceptions fermées dans les services publics d'eau propre, les installations pétrolières et gazières, et les centrales électriques. Leur géométrie soutient un fonctionnement efficace avec des fluides propres et limite les zones où les contaminants peuvent s'accumuler. Cela les rend adaptées aux applications avec des conditions de fluide stables. Leur base installée soutient également la demande de remplacement continue. Les utilisateurs d'équipements choisissent les conceptions fermées lorsque la propreté du processus et les performances énergétiques sont des exigences centrales. La catégorie reste le choix principal pour de nombreux services standardisés à fluides propres.
Les roues ouvertes devraient croître à un CAGR de 8,54 % jusqu'en 2031. Les conceptions ouvertes peuvent faciliter le nettoyage dans les applications alimentaires, de boissons et pharmaceutiques. Elles peuvent également traiter des fluides de processus contenant des solides en suspension dans les services miniers et de gestion des eaux de résidus. Les transformateurs alimentaires brésiliens doivent respecter les exigences d'hygiène fixées par l'ANVISA pour les opérations concernées. Cela soutient la demande d'équipements sanitaires et de conceptions de systèmes axées sur le nettoyage. Les roues semi-ouvertes conservent un rôle dans les applications d'eaux usées, de pâte à papier et de sucre-énergie. Ces services nécessitent un équilibre entre la gestion des solides et l'efficacité opérationnelle. La structure du segment reflète des conditions de fluide variées à travers le marché des pompes centrifuges en Amérique du Sud.

Par application : le pétrole et le gaz dominent les revenus tandis que l'alimentation et les boissons progressent grâce aux investissements en équipements sanitaires
Le pétrole et le gaz représentaient 29,47 % de la part du marché des pompes centrifuges en Amérique du Sud en 2025. La production offshore, le traitement du gaz, les raffineries et les systèmes utilitaires associés stimulent la demande d'équipements de soutien. Ces applications nécessitent souvent des matériaux conçus sur mesure, des tests rigoureux et une fiabilité en service continu. Les projets de raffineries et en eaux profondes soutiennent la demande de packages de pompage à spécifications plus élevées au Brésil. Les fournisseurs d'équipements ont également besoin d'un service réactif pour les opérations de processus critiques. L'eau et les eaux usées sont d'autres applications importantes car les concessions d'assainissement soutiennent des achats récurrents. L'exploitation minière, les produits chimiques, la pétrochimie et la production d'énergie restent des centres de demande à spécifications intensives.
L'alimentation et les boissons devraient croître à un CAGR de 8,61 % jusqu'en 2031. Les transformateurs investissent dans des configurations sanitaires qui soutiennent les procédures de nettoyage et les exigences de contact avec les produits. Les secteurs brésiliens d'exportation de protéines et d'alimentation conditionnée stimulent la demande pour ces équipements. Les conceptions de pompes hygiéniques peuvent atteindre des prix plus élevés que les configurations commerciales générales. Les clients pharmaceutiques et biotechnologiques nécessitent également des équipements sanitaires conformes aux exigences applicables de l'ANVISA. Ces clients valorisent la qualité des matériaux, la facilité de nettoyage et une documentation fiable. Le marché des pompes centrifuges en Amérique du Sud offre des opportunités aux fabricants de combiner une conception hygiénique avec un soutien technique rapide.
Analyse géographique
Le Brésil détenait 37,94 % du marché des pompes centrifuges en Amérique du Sud en 2025 et devrait croître à un CAGR de 8,51 % jusqu'en 2031. Sa position est soutenue par les investissements dans l'assainissement, l'activité pétrolière et gazière, et la transformation agricole. L'investissement contracté dans l'assainissement a dépassé 68 milliards USD en février 2026. Le Maranhão, le Pará et Santa Catarina ont chacun des programmes majeurs d'eau et d'eaux usées en cours. Ces projets soutiennent la demande d'équipements municipaux, d'intégration de systèmes et de maintenance. L'investissement de Petrobras soutient également la demande de packages de pompage à spécifications plus élevées. La grande base installée du Brésil rend la couverture des services locaux et la disponibilité des pièces détachées particulièrement importantes.
Le Chili est porté par l'exploitation minière, la gestion de l'eau et le transport d'eau dessalée. Le système SADDN achemine l'eau sur plus de 160 kilomètres pour alimenter les opérations minières à des altitudes supérieures à 3 000 mètres. Ces conditions opérationnelles nécessitent des équipements haute pression et un soutien technique spécialisé. Le cadre de dessalement du Chili de mars 2026 soutient des processus d'approbation plus clairs pour les projets d'eau de mer. L'Argentine a un profil de demande différent centré sur le traitement du gaz, l'exploitation minière et la modernisation de l'irrigation. Le projet Yaucha-Pareditas soutient l'infrastructure d'irrigation sous pression à Mendoza. Ces pays créent une demande pour des fournisseurs dotés de capacités d'ingénierie spécialisées.
Le Pérou, la Colombie, l'Équateur et les économies plus petites d'Amérique du Sud constituent une base croissante de demande municipale et agricole. Les plans d'irrigation du Pérou soutiennent l'utilisation de systèmes de pompage sous pression dans les zones agricoles. L'investissement colombien dans le traitement de l'eau et l'expansion industrielle de l'Équateur ajoutent des volumes d'équipements plus petits mais stables. Ces pays sont davantage exposés à l'eau municipale et aux eaux usées qu'aux grands projets énergétiques. Leur demande peut donc être moins dépendante des décisions individuelles en matière d'exploitation minière ou de raffinerie. Le marché des pompes centrifuges en Amérique du Sud bénéficie lorsque les fournisseurs peuvent adapter les modèles d'équipements et de services aux pratiques d'approvisionnement locales. La couverture régionale aide également les fabricants à capter la demande de maintenance après l'achèvement des projets.
Paysage concurrentiel
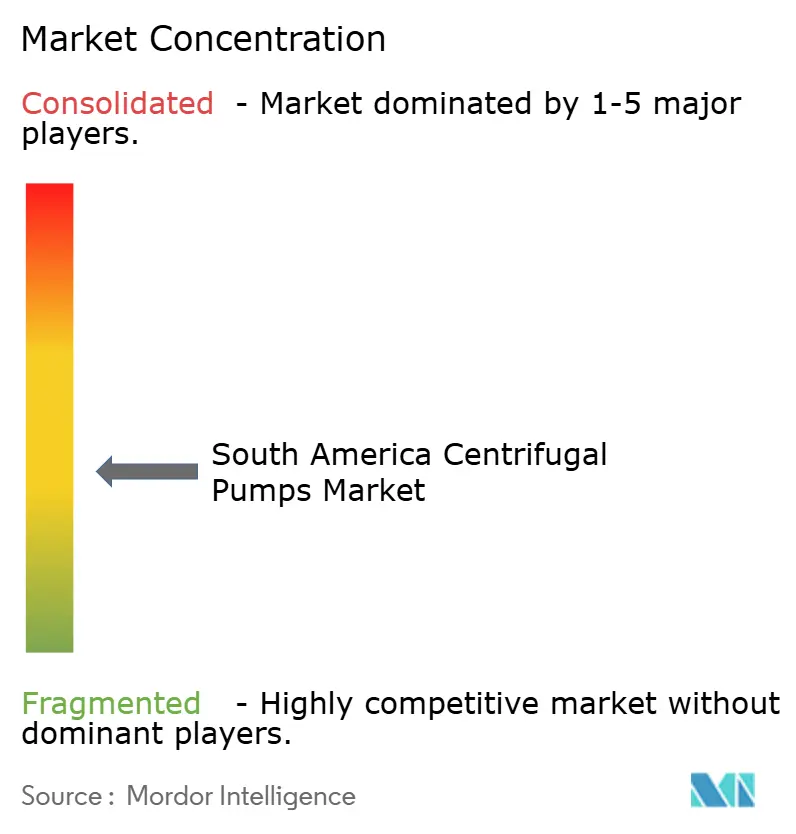
Le marché des pompes centrifuges en Amérique du Sud est modérément fragmenté. Les fournisseurs mondiaux sont prédominants dans les applications conçues sur mesure, tandis que les fabricants locaux se concurrencent fortement dans les équipements commerciaux standard. KSB exploite 8 entreprises, emploie 1 600 personnes et dispose d'une fonderie, de 3 usines de fabrication et de 14 succursales SupremeServ à travers l'Amérique du Sud. KSB identifie le Brésil, le Chili et l'Argentine comme représentant 92 % de son volume régional. Cette présence physique est importante pour la mise en service des équipements, la réparation et la livraison des pièces détachées. Les clients valorisent souvent le soutien local lorsqu'une défaillance de pompe peut interrompre des opérations essentielles.
Flowserve a déclaré un carnet de commandes FPD de 2 044,8 millions USD au 31 décembre 2025, contre 1 930,4 millions USD un an plus tôt. Son rapport annuel 2025 a identifié 6 installations en Amérique du Sud. Ebara a annoncé l'acquisition de Germek au Brésil en octobre 2025. L'acquisition a ajouté un fabricant au service des applications de pompes de lutte contre l'incendie et agricoles. Ebara a également acquis Asanvil en décembre 2024, renforçant sa position de distribution dans le centre-sud de l'Amérique du Sud. Ces mouvements montrent que les fournisseurs utilisent les capacités locales et la portée de distribution pour renforcer leur position régionale.
FAMAC, IMBIL, OMEL et Fabricadora de Bombas se concurrencent grâce à la fabrication locale et à un accès plus rapide aux composants. L'approvisionnement national peut réduire l'exposition aux devises fortes pour les acheteurs dans des projets sensibles aux prix. Le catalogue 2025 d'OMEL a documenté sa gamme de pompes centrifuges ANSI-ASME et API. La surveillance numérique est un autre domaine où les fournisseurs mondiaux cherchent à se différencier. KSB commercialise PumpDrive comme une solution de contrôle de vitesse avec des économies d'énergie allant jusqu'à 60 % dans des conditions appropriées. La concurrence est donc basée sur la capacité d'ingénierie, la rapidité de livraison, l'accès aux services et les performances sur le cycle de vie, et pas seulement sur le prix de l'équipement.
Leaders du secteur des pompes centrifuges en Amérique du Sud
Grundfos Holding A/S
Xylem Inc.
Flowserve Corporation
Sulzer Ltd
KSB SE & Co. KGaA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : YPF, Eni et XRG ont soumis le projet GNL argentin de 51 milliards USD pour approbation RIGI, couvrant la production de gaz en amont à Neuquén, des unités de liquéfaction flottantes offshore d'une capacité combinée de 12 millions de tonnes par an, et une infrastructure de pipeline dédiée. 29 milliards USD du total devraient être investis d'ici 2031, créant une demande soutenue sur le marché des pompes centrifuges en Amérique du Sud dans les circuits de traitement du gaz et de liquéfaction.
- Juin 2026 : Techint E&C a confirmé que l'eau dessalée avait atteint le nouveau réservoir de la mine Radomiro Tomic de Codelco. Le projet SADDN intègre la prise d'eau de mer, la dessalination et 3 stations de pompage haute pression sur plus de 160 kilomètres de pipeline jusqu'aux opérations minières au-dessus de 3 000 mètres.
- Mars 2026 : Le Chili a promulgué un cadre juridique pour la dessalination de l'eau de mer couvrant la prise d'eau de mer, les usines de traitement, les pipelines et les systèmes de rejet de saumure. Le cadre réduit le risque d'autorisation pour l'acquisition de pompes centrifuges haute pression dans les opérations minières.
- Janvier 2026 : Ebara Corporation a finalisé l'acquisition de 100 % de Germek au Brésil via Ebara Bombas América do Sul, ajoutant un fabricant d'unités de pompage pour la lutte contre l'incendie et l'agriculture à son portefeuille sud-américain.


Périmètre du rapport sur le marché des pompes centrifuges en Amérique du Sud
Le marché des pompes centrifuges en Amérique du Sud désigne les dispositifs mécaniques qui utilisent l'énergie rotationnelle pour déplacer des fluides à travers un système via une roue. Ces pompes sont disponibles en configurations monoétagées et multiétagées, avec différents types de roues (ouvertes, semi-ouvertes, fermées) et conceptions d'écoulement (radial, mixte, axial). Elles sont essentielles pour le transfert, la circulation et le traitement des fluides dans les secteurs de l'eau et des eaux usées, du pétrole et du gaz, de l'exploitation minière, de la chimie et du CVC de la région.
Le rapport sur le marché des pompes centrifuges en Amérique du Sud est segmenté par étage (pompes monoétagées et pompes multiétagées), conception de pompe (pompes à flux radial, pompes à flux mixte et pompes à flux axial), type de roue (roues ouvertes, roues semi-ouvertes et roues fermées), application (eau et eaux usées, produits chimiques et pétrochimiques, CVC et services aux bâtiments, pétrole et gaz, alimentation et boissons, exploitation minière et métaux, production d'énergie, pharmaceutiques et biotechnologie, et autres applications), et géographie (Brésil, Chili, Argentine et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
| Pompes monoétagées |
| Pompes multiétagées |
| Pompes à flux radial |
| Pompes à flux mixte |
| Pompes à flux axial |
| Roues ouvertes |
| Roues semi-ouvertes |
| Roues fermées |
| Eau et eaux usées |
| Produits chimiques et pétrochimiques |
| CVC et services aux bâtiments |
| Pétrole et gaz |
| Alimentation et boissons |
| Exploitation minière et métaux |
| Production d'énergie |
| Pharmaceutiques et biotechnologie |
| Autres applications |
| Brésil |
| Chili |
| Argentine |
| Reste de l'Amérique du Sud |
| Par étage | Pompes monoétagées |
| Pompes multiétagées | |
| Par conception de pompe | Pompes à flux radial |
| Pompes à flux mixte | |
| Pompes à flux axial | |
| Par type de roue | Roues ouvertes |
| Roues semi-ouvertes | |
| Roues fermées | |
| Par application | Eau et eaux usées |
| Produits chimiques et pétrochimiques | |
| CVC et services aux bâtiments | |
| Pétrole et gaz | |
| Alimentation et boissons | |
| Exploitation minière et métaux | |
| Production d'énergie | |
| Pharmaceutiques et biotechnologie | |
| Autres applications | |
| Par géographie | Brésil |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des pompes centrifuges en Amérique du Sud ?
Le marché des pompes centrifuges en Amérique du Sud était évalué à 3,04 milliards USD en 2025, estimé à 3,28 milliards USD en 2026, et devrait atteindre 4,72 milliards USD d'ici 2031 à un CAGR de 7,55 %.
Qu'est-ce qui stimule la demande de pompes centrifuges en Amérique du Sud ?
L'investissement dans l'assainissement au Brésil, les systèmes d'eau minière au Chili, les projets pétroliers et gaziers, et les programmes d'irrigation sous pression sont d'importantes sources de demande.
Quel étage de pompe centrifuge est le plus largement utilisé en Amérique du Sud ?
Les pompes monoétagées détenaient 64,29 % de la part de revenus en 2025 car elles sont largement utilisées dans les services municipaux d'eau, de chauffage et de refroidissement, et les services industriels généraux.
Quelle application connaît la croissance la plus rapide pour les pompes centrifuges ?
L'alimentation et les boissons devraient croître à un CAGR de 8,61 % jusqu'en 2031, soutenues par les investissements dans les équipements de transformation sanitaire.
Quel pays est en tête de la demande de pompes centrifuges en Amérique du Sud ?
Le Brésil détenait 37,94 % de la part en 2025 et devrait croître à un CAGR de 8,51 % jusqu'en 2031, soutenu par l'assainissement, l'énergie et l'activité agricole.
Comment les fournisseurs se concurrencent-ils dans les systèmes de pompage centrifuge ?
Les fournisseurs se concurrencent par la capacité technique, la production locale, la disponibilité des pièces détachées, la couverture des services, les performances énergétiques et les solutions de surveillance.
Dernière mise à jour de la page le:



