
Tamaño y Participación del Mercado de Bombas Centrífugas de América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 3.04 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.28 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.72 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.55 % |
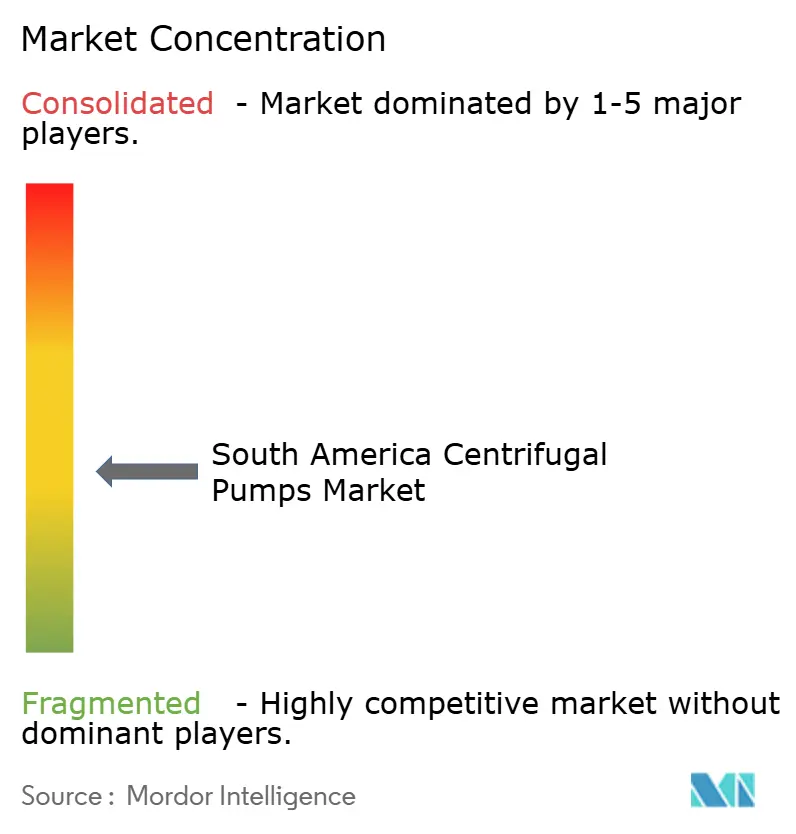
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bombas Centrífugas de América del Sur por Mordor Intelligence
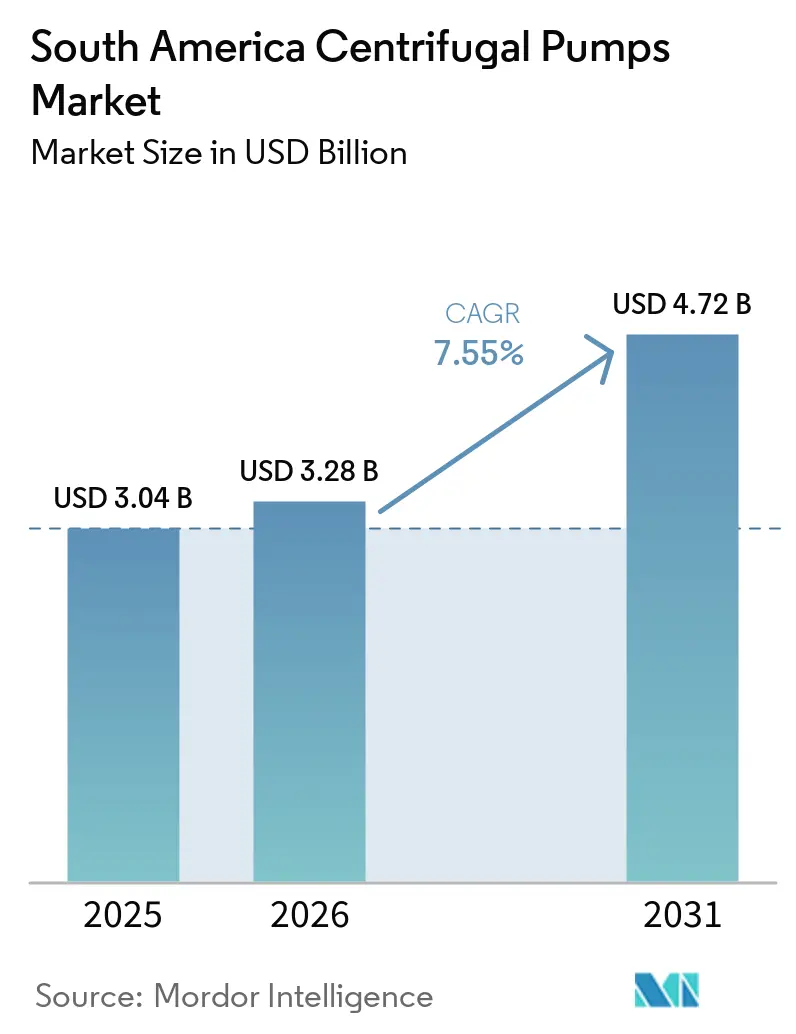
El tamaño del Mercado de Bombas Centrífugas de América del Sur fue valorado en 3,04 mil millones de USD en 2025 y se estima que crecerá desde 3,28 mil millones de USD en 2026 hasta alcanzar 4,72 mil millones de USD en 2031, a una CAGR del 7,55% durante el período de pronóstico (2026-2031). El marco de saneamiento de Brasil respalda una cartera continua de proyectos de agua y aguas residuales, mientras que los programas de minería, energía e irrigación amplían la demanda de equipos en toda América del Sur. La inversión contratada en saneamiento ha superado los 68 mil millones de USD desde 2020, apoyando la adquisición de mejoras en tratamiento, conducción y redes. Los propietarios de proyectos también otorgan mayor importancia a la cobertura de servicios, el acceso local a repuestos y el monitoreo de equipos al seleccionar proveedores. Esto favorece a los proveedores que pueden apoyar a los clientes después de la instalación, en lugar de las empresas que compiten únicamente en el precio inicial del equipo. El Mercado de Bombas Centrífugas de América del Sur sigue expuesto a retrasos en proyectos, presión cambiaria y competencia de precios en categorías de equipos estándar. a
Conclusiones Clave del Informe
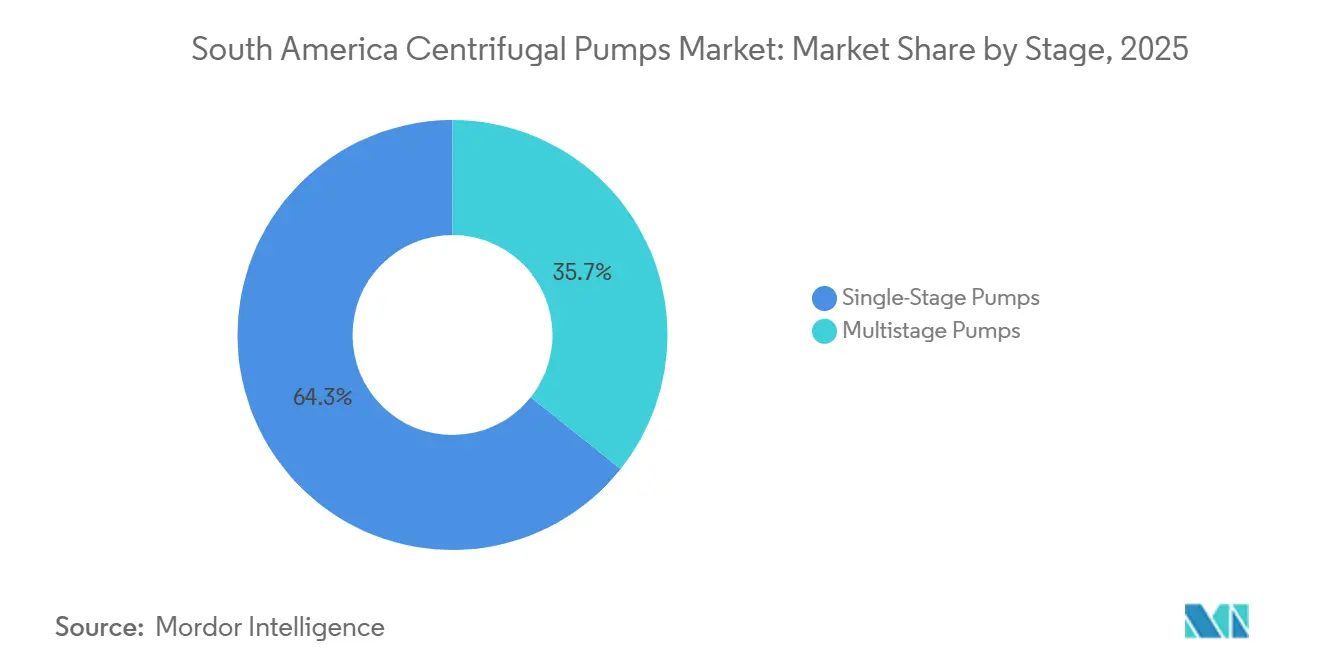
- Por etapa, las bombas de etapa única representaron el 64,29% de la participación en los ingresos del Mercado de Bombas Centrífugas de América del Sur en 2025, mientras que se pronostica que las bombas multietapa crecerán a una CAGR del 8,13% hasta 2031.
- Por diseño de bomba, las bombas de flujo radial representaron el 73,82% de la participación en los ingresos en 2025, mientras que se pronostica que las bombas de flujo mixto se expandirán a una CAGR del 8,43% hasta 2031.
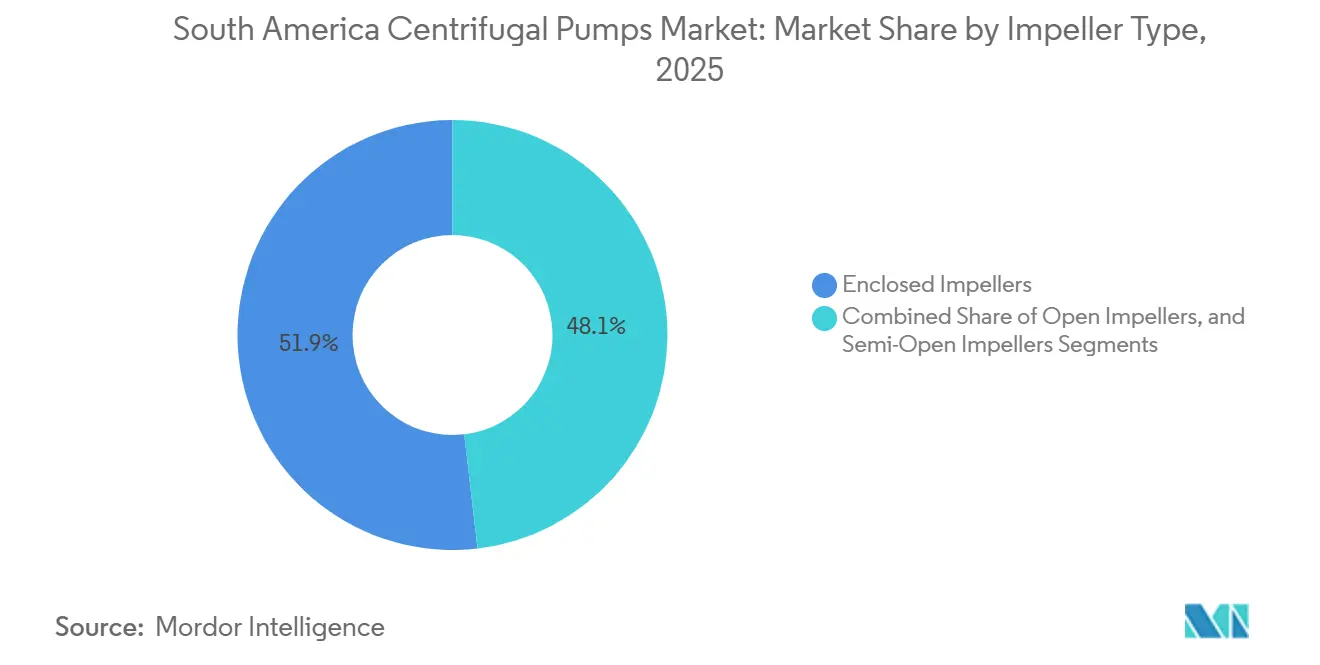
- Por tipo de impulsor, los impulsores cerrados representaron el 51,86% de la participación en los ingresos del Mercado de Bombas Centrífugas de América del Sur en 2025, mientras que se pronostica que los impulsores abiertos crecerán a una CAGR del 8,54% hasta 2031.
- Por aplicación, el petróleo y gas representó el 29,47% de la participación en los ingresos en 2025, mientras que se pronostica que los alimentos y bebidas avanzarán a una CAGR del 8,61% hasta 2031.
- Por geografía, Brasil representó el 37,94% de la participación del Mercado de Bombas Centrífugas de América del Sur en 2025 y se pronostica que se expandirá a una CAGR del 8,51% hasta
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Bombas Centrífugas de América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Inversión en Saneamiento en Brasil y Reemplazo de Bombas | +2.1% | Brasil, con actividad inicial en São Paulo, Pernambuco, Pará y Maranhão | Corto plazo (≤ 2 años) |
| Expansión de Petróleo y Gas Costa Afuera y de Refinerías | +1.7% | Campos presal de Brasil, REGAP, RNEST e infraestructura de gas de Argentina | Mediano plazo (2-4 años) |
| Drenaje Minero y Gestión del Agua de Relaves | +1.4% | Cobre y litio de Chile, mineral de hierro y minerales críticos de Brasil, y cobre de Argentina | Largo plazo (≥ 4 años) |
| Modernización del Riego y Expansión del Agronegocio | +0.8% | Brasil, Argentina, Perú, Colombia y Ecuador | Mediano plazo (2-4 años) |
| Modernización de Eficiencia Energética y Adopción de Velocidad Variable | +0.6% | América del Sur, concentrada en áreas industriales de Brasil y Chile | Mediano plazo (2-4 años) |
| Ingeniería Localizada y Menores Tiempos de Entrega de Repuestos | +0.3% | Centros industriales de Brasil, Chile y Argentina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inversión en Saneamiento en Brasil y Reemplazo de Bombas
El programa de concesiones de saneamiento de Brasil es un importante impulsor a corto plazo de la demanda del Mercado de Bombas Centrífugas de América del Sur. La inversión contratada bajo el marco de saneamiento superó los 68 mil millones de USD en febrero de 2026.[1]Departamento de Comercio de los Estados Unidos, Administración de Comercio Internacional, "Actualización de Acuerdos de Infraestructura Hídrica de Brasil," trade.gov El marco busca una cobertura del 99% de agua potable y el 90% de recolección de aguas residuales para 2033, aunque más de 35 millones de personas aún carecen de acceso a agua potable. Maranhão planificó una concesión que abarca 214 municipios y 3,4 mil millones de USD en inversión. La concesión estatal de Aegea en Pará involucró casi 4 mil millones de USD, mientras que el programa de servicios públicos de Santa Catarina involucró más de 5,4 mil millones de USD. Estos programas respaldan tanto las entregas de equipos como el ciclo de servicio continuo que sigue a la construcción.
Expansión de Petróleo y Gas Costa Afuera y de Refinerías
La inversión en petróleo y gas respalda la demanda de sistemas de bombeo diseñados con exigentes requisitos de confiabilidad y materiales. Las mejoras en refinerías y los desarrollos en aguas profundas respaldan los requisitos de bombeo utilitario, de transferencia y de alta presión. Dichos proyectos requieren equipos diseñados para servicio de proceso continuo, fluidos corrosivos y estrictos procedimientos de seguridad en el sitio. Los proveedores también necesitan calificaciones de ingeniería reconocidas para aplicaciones de servicio crítico. El soporte técnico local es importante durante la instalación, puesta en marcha y mantenimiento. Estas condiciones elevan la importancia de la capacidad más allá del suministro estándar de equipos.
Drenaje Minero y Gestión del Agua de Relaves
Las operaciones mineras requieren equipos para drenaje, transferencia de agua y conducción de agua desalinizada. El marco de desalinización de Chile fue promulgado en marzo de 2026 y creó una estructura unificada para la captación de agua de mar, tratamiento, tuberías y descarga de salmuera. Este marco puede reducir la incertidumbre en torno a las aprobaciones de proyectos para sistemas de agua minera. Se confirmó en junio de 2026 que el agua desalinizada había llegado a la mina Radomiro Tomic de Codelco a través del proyecto SADDN.[2]Techint E&C, "Techint E&C Alcanza un Nuevo Hito en Uno de los Proyectos de Infraestructura Hídrica más Grandes de Chile para la Minería," techint.com El sistema incluye 3 estaciones de bombeo de alta presión y mueve agua más de 160 kilómetros hasta operaciones a elevaciones superiores a los 3.000 metros. El Mercado de Bombas Centrífugas de América del Sur se beneficia de proyectos que combinan necesidades de seguridad hídrica con largas vidas operativas.
Modernización del Riego y Expansión del Agronegocio
Los operadores agrícolas están pasando de sistemas por gravedad hacia redes de riego presurizado con control automatizado. Se demostró un despliegue de riego conectado con el Grupo Ceolin en más de 17.000 hectáreas en el sur de Brasil y el norte de Argentina. Argentina completó la licitación de modernización del riego Yaucha-Pareditas a finales de 2025, que abarca un embalse de regulación de 90.000 m³ y 27 kilómetros de tubería presurizada.[3]Departamento General de Irrigación, "Irrigación Concretó la Licitación del Proyecto de Modernización del Sistema de Riego Yaucha Área Pareditas," irrigacion.gov.ar Estos sistemas requieren equipos confiables durante todo el ciclo agrícola. También generan demanda de servicios después de la adquisición inicial de equipos. El Mercado de Bombas Centrífugas de América del Sur se beneficia cuando los programas de riego mejoran el control del uso del agua y reducen las pérdidas operativas.[4]KSB SE and Co. KGaA, "PumpDrive Control de Velocidad Flexible para Máxima Eficiencia," ksb.com
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Retrasos en Proyectos de Capital por Volatilidad de Precios de Materias Primas | -1.8% | Cobre de Chile, mineral de hierro y petróleo crudo de Brasil, y gas y cobre de Argentina | Mediano plazo (2-4 años) |
| Consumo de Energía y Sensibilidad al Costo del Ciclo de Vida | -0.9% | América del Sur, especialmente grandes usuarios industriales en Brasil y Chile | Largo plazo (≥ 4 años) |
| Cavitación por Diseño Deficiente del Sistema y Variabilidad de la Calidad del Agua | -0.6% | Variabilidad de la calidad del agua en Brasil y altitud y química del agua en Chile | Mediano plazo (2-4 años) |
| Competencia Local de Bajo Costo y Exposición a Componentes Importados | -0.5% | Categorías de bombas comerciales estándar en Brasil y Argentina | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Retrasos en Proyectos de Capital por Volatilidad de Precios de Materias Primas
Los proyectos mineros y energéticos pueden diferir las compras de equipos cuando los precios de las materias primas se debilitan o cambian los supuestos de planificación. Esto afecta al Mercado de Bombas Centrífugas de América del Sur porque los grandes proyectos pueden representar pedidos individuales sustanciales. Una expansión minera retrasada puede posponer simultáneamente los paquetes de transferencia de agua, drenaje y equipos de proceso. Los proyectos en gran altitud requieren diseños que reflejen la química del agua, la exposición a sólidos, la elevación y las condiciones de enfriamiento. La incertidumbre fiscal también puede llevar a entidades públicas y empresas vinculadas al Estado a reasignar presupuestos de infraestructura. Los proveedores con amplias bases instaladas están menos expuestos porque los ingresos por servicios pueden continuar cuando se posponen nuevos proyectos.
Consumo de Energía y Sensibilidad al Costo del Ciclo de Vida
El consumo de energía es una consideración de compra importante para los clientes industriales de bombas. Se reportaron ahorros de energía del 43% para sistemas de bombas de carga variable que pasaron de control de velocidad constante a variable, mientras que los paquetes de velocidad variable pueden añadir entre un 15% y un 25% al costo unitario. Se afirma que el sistema de control de velocidad PumpDrive puede reducir el consumo de energía hasta en un 60% en condiciones adecuadas. Las configuraciones premium aún requieren un dimensionamiento correcto, puesta en marcha y capacitación del operador. Los cambios en las tarifas eléctricas pueden dificultar la evaluación de los ahorros en el ciclo de vida. El Mercado de Bombas Centrífugas de América del Sur puede, en consecuencia, tener ciclos de ventas más largos para sistemas de alta eficiencia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Etapa: Las Bombas de Etapa Única Mantienen una Amplia Demanda de Servicios Públicos Mientras las Unidades Multietapa Crecen en Servicios de Alta Presión
Las bombas de etapa única representaron el 64,29% de los ingresos en 2025, respaldadas por el agua municipal, la calefacción y refrigeración, y los usos generales de proceso. Su menor costo unitario respalda las compras de reemplazo para grandes flotas instaladas. El mantenimiento rutinario es comparativamente sencillo para los proveedores de servicios locales. Los proveedores brasileños y argentinos también cuentan con cadenas de suministro establecidas para configuraciones estándar de etapa única. Esta disponibilidad ayuda a los clientes a gestionar el tiempo de inactividad y las necesidades de reemplazo. Los equipos de etapa única siguen siendo importantes donde las condiciones de servicio no requieren varias etapas de presión. El Mercado de Bombas Centrífugas de América del Sur continúa dependiendo de esta categoría para aplicaciones regulares de servicios públicos y procesos.
Se pronostica que las bombas multietapa crecerán a una CAGR del 8,13% de 2026 a 2031. La transferencia de agua de alta presión, los sistemas de alimentación de ósmosis inversa y los servicios de inyección costa afuera respaldan el tamaño del Mercado de Bombas Centrífugas de América del Sur para bombas multietapa. Los sistemas de agua minera costeros necesitan equipos de alta presión para la transferencia a larga distancia hacia operaciones en elevaciones altas. El proyecto SADDN demuestra las exigentes condiciones de este entorno operativo. Las mejoras en refinerías también pueden requerir paquetes de bombas de etapas apiladas para servicios críticos. Estas unidades conllevan mayores requisitos de ingeniería y respaldan un mayor valor por instalación. Los proveedores deben brindar soporte técnico durante las fases de diseño, puesta en marcha y mantenimiento.


Por Diseño de Bomba: Las Bombas de Flujo Radial Sirven a Diversas Funciones Mientras las Bombas de Flujo Mixto Ganan Terreno en Aplicaciones de Alto Volumen
Las bombas de flujo radial representaron el 73,82% de la participación en los ingresos en 2025 dentro del Mercado de Bombas Centrífugas de América del Sur. Su amplio rango operativo respalda circuitos de petróleo y gas, servicios públicos de agua, transferencia química y funciones industriales generales. Los operadores pueden cubrir muchas aplicaciones con una gama limitada de modelos de flujo radial. Esto simplifica la planificación de inventarios y la gestión de repuestos. El diseño también se adapta a clientes que requieren un rendimiento de equipo consistente en sitios variados. Su posición de liderazgo refleja la amplitud de las aplicaciones industriales y municipales en toda América del Sur. Los fabricantes locales e internacionales participan en esta categoría establecida.
Se pronostica que las bombas de flujo mixto avanzarán a una CAGR del 8,43% hasta 2031. Estos sistemas son adecuados para servicios de alto volumen con requisitos de presión de baja a moderada. Las estaciones de elevación para riego, los sistemas de drenaje minero y las instalaciones de aguas pluviales urbanas son áreas relevantes de demanda. Los fabricantes nacionales pueden competir por contratos industriales combinando fabricación local con cadenas de suministro certificadas. Su producción local también puede mejorar el acceso a repuestos. Las bombas de flujo axial siguen enfocadas en funciones de drenaje y control de inundaciones donde se requiere un caudal muy alto y una presión muy baja.
Por Tipo de Impulsor: Los Impulsores Cerrados Lideran las Funciones de Fluidos Limpios Mientras los Diseños Abiertos Abordan los Desafíos de Higiene y Sólidos
Los impulsores cerrados representaron el 51,86% de los ingresos en 2025. El Mercado de Bombas Centrífugas de América del Sur utiliza ampliamente los diseños cerrados en servicios públicos de agua limpia, instalaciones de petróleo y gas, y plantas de energía. Su geometría respalda una operación eficiente con fluidos limpios y limita las áreas donde pueden acumularse contaminantes. Esto los hace adecuados para aplicaciones con condiciones de fluido estables. Su base instalada también respalda la demanda continua de reemplazo. Los usuarios de equipos seleccionan diseños cerrados cuando la limpieza del proceso y el rendimiento energético son requisitos centrales. La categoría sigue siendo la opción principal para muchos servicios estandarizados de fluidos limpios.
Se pronostica que los impulsores abiertos crecerán a una CAGR del 8,54% hasta 2031. Los diseños abiertos pueden ayudar con la limpieza en aplicaciones de alimentos, bebidas y farmacéuticos. También pueden manejar fluidos de proceso que contienen sólidos en suspensión en servicios mineros y de agua de relaves. Los procesadores de alimentos de Brasil deben cumplir con los requisitos de higiene establecidos por la ANVISA para las operaciones pertinentes. Esto respalda la demanda de equipos sanitarios y diseños de sistemas orientados a la limpieza. Los impulsores semiabiertos mantienen un papel en aplicaciones de aguas residuales, pulpa y papel, y azúcar-energía. Estos servicios necesitan un equilibrio entre el manejo de sólidos y la eficiencia operativa. La estructura del segmento refleja las variadas condiciones de fluido en el Mercado de Bombas Centrífugas de América del Sur.

Por Aplicación: El Petróleo y Gas Lidera los Ingresos Mientras los Alimentos y Bebidas Crecen Mediante la Inversión en Equipos Sanitarios
El petróleo y gas representó el 29,47% de la participación del mercado de bombas centrífugas de América del Sur en 2025. La producción costa afuera, el procesamiento de gas, las refinerías y los sistemas de servicios públicos relacionados impulsan la demanda de equipos de apoyo. Estas aplicaciones a menudo requieren materiales diseñados, pruebas rigurosas y confiabilidad para servicio continuo. Los proyectos de refinería y aguas profundas respaldan la demanda de paquetes de bombeo de mayor especificación en Brasil. Los proveedores de equipos también necesitan un servicio ágil para operaciones de proceso críticas. El agua y las aguas residuales son otras aplicaciones importantes porque las concesiones de saneamiento respaldan la adquisición recurrente. La minería, los productos químicos, los petroquímicos y la generación de energía siguen siendo centros de demanda de alta especificación.
Se pronostica que los alimentos y bebidas crecerán a una CAGR del 8,61% hasta 2031. Los procesadores están invirtiendo en configuraciones sanitarias que respaldan los procedimientos de limpieza y los requisitos de contacto con el producto. Los sectores de exportación de proteínas y alimentos envasados de Brasil impulsan la demanda de este equipo. Los diseños de bombas higiénicas pueden alcanzar precios más altos que las configuraciones comerciales generales. Los clientes farmacéuticos y de biotecnología también requieren equipos sanitarios que se alineen con los requisitos aplicables de la ANVISA. Estos clientes valoran la calidad del material, la capacidad de limpieza y la documentación confiable. El Mercado de Bombas Centrífugas de América del Sur ofrece oportunidades para que los fabricantes combinen el diseño higiénico con un soporte técnico oportuno.
Análisis Geográfico
Brasil representó el 37,94% del Mercado de Bombas Centrífugas de América del Sur en 2025 y se pronostica que crecerá a una CAGR del 8,51% hasta 2031. Su posición está respaldada por la inversión en saneamiento, la actividad de petróleo y gas, y el procesamiento agrícola. La inversión contratada en saneamiento superó los 68 mil millones de USD en febrero de 2026. Maranhão, Pará y Santa Catarina tienen importantes programas de agua y aguas residuales en curso. Estos proyectos respaldan la demanda de equipos municipales, integración de sistemas y mantenimiento. La inversión de Petrobras también respalda la demanda de paquetes de bombeo de mayor especificación. La gran base instalada de Brasil hace que la cobertura de servicios locales y la disponibilidad de repuestos sean especialmente importantes.
Chile está impulsado por la minería, la gestión del agua y la conducción de agua desalinizada. El sistema SADDN mueve agua más de 160 kilómetros para abastecer operaciones mineras a elevaciones superiores a los 3.000 metros. Estas condiciones operativas requieren equipos de alta presión y soporte técnico especializado. El marco de desalinización de Chile de marzo de 2026 respalda procesos de aprobación más claros para proyectos de agua de mar. Argentina tiene un perfil de demanda diferente centrado en el procesamiento de gas, la minería y la modernización del riego. El proyecto Yaucha-Pareditas respalda la infraestructura de riego presurizado en Mendoza. Estos países generan demanda de proveedores con capacidad de ingeniería especializada.
Perú, Colombia, Ecuador y las economías más pequeñas de América del Sur proporcionan una base creciente de demanda municipal y agrícola. Los planes de riego de Perú respaldan el uso de sistemas de bombeo presurizado en áreas agrícolas. La inversión en tratamiento de agua de Colombia y la expansión industrial de Ecuador añaden volúmenes de equipos más pequeños y estables. Estos países tienen mayor exposición al agua municipal y las aguas residuales que a los grandes proyectos energéticos. Su demanda puede, por tanto, ser menos dependiente de decisiones individuales de minería o refinería. El Mercado de Bombas Centrífugas de América del Sur se beneficia cuando los proveedores pueden adaptar los modelos de equipos y servicios a las prácticas de adquisición locales. La cobertura regional también ayuda a los fabricantes a capturar la demanda de mantenimiento tras la finalización de los proyectos.
Panorama Competitivo
El Mercado de Bombas Centrífugas de América del Sur está moderadamente fragmentado. Los proveedores globales son prominentes en aplicaciones diseñadas, mientras que los fabricantes locales compiten fuertemente en equipos comerciales estándar. KSB opera 8 empresas, emplea a 1.600 personas y cuenta con 1 fundición, 3 plantas de fabricación y 14 sucursales SupremeServ en América del Sur. KSB identifica a Brasil, Chile y Argentina como representantes del 92% de su volumen regional. Esta presencia física es importante para la puesta en marcha de equipos, reparación y entrega de repuestos. Los clientes a menudo valoran el soporte local cuando una falla de bomba puede interrumpir operaciones esenciales.
Flowserve reportó una cartera de pedidos FPD de 2.044,8 millones de USD al 31 de diciembre de 2025, en comparación con 1.930,4 millones de USD un año antes. Su informe anual de 2025 identificó 6 instalaciones en América del Sur. Ebara anunció la adquisición de Germek en Brasil en octubre de 2025. La adquisición añadió un fabricante que atiende aplicaciones de bombas contra incendios y agrícolas. Ebara también adquirió Asanvil en diciembre de 2024, ampliando su posición de distribución en el centro-sur de América del Sur. Estos movimientos muestran que los proveedores utilizan la capacidad local y el alcance de distribución para fortalecer su posición regional.
FAMAC, IMBIL, OMEL y Fabricadora de Bombas compiten a través de la fabricación local y un acceso más rápido a los componentes. El abastecimiento nacional puede reducir la exposición a divisas fuertes para los compradores en proyectos sensibles al precio. El catálogo de OMEL de 2025 documentó su gama de bombas centrífugas ANSI-ASME y API. El monitoreo digital es otra área donde los proveedores globales buscan diferenciación. KSB comercializa PumpDrive como una solución de control de velocidad con ahorros de energía de hasta el 60% en condiciones adecuadas. La competencia se basa, por tanto, en la capacidad de ingeniería, la velocidad de entrega, el acceso al servicio y el rendimiento del ciclo de vida, no solo en el precio del equipo.
Líderes de la Industria de Bombas Centrífugas de América del Sur
Grundfos Holding A/S
Xylem Inc.
Flowserve Corporation
Sulzer Ltd
KSB SE & Co. KGaA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: YPF, Eni y XRG presentaron el proyecto de GNL de Argentina por 51 mil millones de USD para la aprobación del RIGI, que abarca la producción de gas en Neuquén, unidades flotantes de licuefacción costa afuera con una capacidad combinada de 12 millones de toneladas por año, e infraestructura de tuberías dedicada. Se espera que 29 mil millones de USD del total sean invertidos antes de 2031, creando una demanda sostenida en el Mercado de Bombas Centrífugas de América del Sur en los circuitos de procesamiento de gas y licuefacción.
- Junio de 2026: Techint E&C confirmó que el agua desalinizada llegó al nuevo embalse en la mina Radomiro Tomic de Codelco. El proyecto SADDN integra la captación de agua de mar, la desalinización y 3 estaciones de bombeo de alta presión a lo largo de más de 160 kilómetros de tubería hasta operaciones mineras por encima de los 3.000 metros.
- Marzo de 2026: Chile promulgó un marco legal para la desalinización de agua de mar que abarca la captación de agua de mar, plantas de tratamiento, tuberías y sistemas de descarga de salmuera. El marco reduce el riesgo de permisos para la adquisición de bombas centrífugas de alta presión en operaciones mineras.
- Enero de 2026: Ebara Corporation completó la adquisición del 100% de Germek en Brasil a través de Ebara Bombas América do Sul, añadiendo un fabricante de unidades de bombas para extinción de incendios y agricultura a su cartera sudamericana.


Alcance del Informe del Mercado de Bombas Centrífugas de América del Sur
El Mercado de Bombas Centrífugas de América del Sur se refiere a dispositivos mecánicos que utilizan energía rotacional para mover fluidos a través de un sistema mediante un impulsor. Estas bombas están disponibles en configuraciones de etapa única y multietapa, con varios tipos de impulsores (abiertos, semiabiertos, cerrados) y diseños de flujo (radial, mixto, axial). Son esenciales para la transferencia, circulación y procesamiento de fluidos en los sectores de agua y aguas residuales, petróleo y gas, minería, química y HVAC de la región.
El Informe del Mercado de Bombas Centrífugas de América del Sur está Segmentado por Etapa (Bombas de Etapa Única y Bombas Multietapa), Diseño de Bomba (Bombas de Flujo Radial, Bombas de Flujo Mixto y Bombas de Flujo Axial), Tipo de Impulsor (Impulsores Abiertos, Impulsores Semiabiertos e Impulsores Cerrados), Aplicación (Agua y Aguas Residuales, Productos Químicos y Petroquímicos, HVAC y Servicios de Edificios, Petróleo y Gas, Alimentos y Bebidas, Minería y Metales, Generación de Energía, Farmacéuticos y Biotecnología, y Otras Aplicaciones), y Geografía (Brasil, Chile, Argentina y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Bombas de Etapa Única |
| Bombas Multietapa |
| Bombas de Flujo Radial |
| Bombas de Flujo Mixto |
| Bombas de Flujo Axial |
| Impulsores Abiertos |
| Impulsores Semiabiertos |
| Impulsores Cerrados |
| Agua y Aguas Residuales |
| Productos Químicos y Petroquímicos |
| HVAC y Servicios de Edificios |
| Petróleo y Gas |
| Alimentos y Bebidas |
| Minería y Metales |
| Generación de Energía |
| Farmacéuticos y Biotecnología |
| Otras Aplicaciones |
| Brasil |
| Chile |
| Argentina |
| Resto de América del Sur |
| Por Etapa | Bombas de Etapa Única |
| Bombas Multietapa | |
| Por Diseño de Bomba | Bombas de Flujo Radial |
| Bombas de Flujo Mixto | |
| Bombas de Flujo Axial | |
| Por Tipo de Impulsor | Impulsores Abiertos |
| Impulsores Semiabiertos | |
| Impulsores Cerrados | |
| Por Aplicación | Agua y Aguas Residuales |
| Productos Químicos y Petroquímicos | |
| HVAC y Servicios de Edificios | |
| Petróleo y Gas | |
| Alimentos y Bebidas | |
| Minería y Metales | |
| Generación de Energía | |
| Farmacéuticos y Biotecnología | |
| Otras Aplicaciones | |
| Por Geografía | Brasil |
| Chile | |
| Argentina | |
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Bombas Centrífugas de América del Sur?
El Mercado de Bombas Centrífugas de América del Sur fue valorado en 3,04 mil millones de USD en 2025, se estima en 3,28 mil millones de USD en 2026 y se pronostica que alcanzará 4,72 mil millones de USD en 2031 a una CAGR del 7,55%.
¿Qué impulsa la demanda de bombas centrífugas en América del Sur?
La inversión en saneamiento en Brasil, los sistemas de agua minera en Chile, los proyectos de petróleo y gas, y los programas de riego presurizado son fuentes importantes de demanda.
¿Qué etapa de bomba centrífuga es la más utilizada en América del Sur?
Las bombas de etapa única representaron el 64,29% de la participación en los ingresos en 2025 porque se utilizan ampliamente en agua municipal, calefacción y refrigeración, y servicios industriales generales.
¿Qué aplicación está creciendo más rápido para las bombas centrífugas?
Se pronostica que los alimentos y bebidas crecerán a una CAGR del 8,61% hasta 2031, respaldados por la inversión en equipos de procesamiento sanitario.
¿Qué país lidera la demanda de bombas centrífugas en América del Sur?
Brasil representó el 37,94% de la participación en 2025 y se pronostica que crecerá a una CAGR del 8,51% hasta 2031, respaldado por la actividad de saneamiento, energía y agricultura.
¿Cómo compiten los proveedores en sistemas de bombeo centrífugo?
Los proveedores compiten a través de la capacidad técnica, la producción local, la disponibilidad de repuestos, la cobertura de servicios, el rendimiento energético y las soluciones de monitoreo.
Última actualización de la página el:



