
Tamanho e Participação do Mercado de Compartilhamento de Bicicletas na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
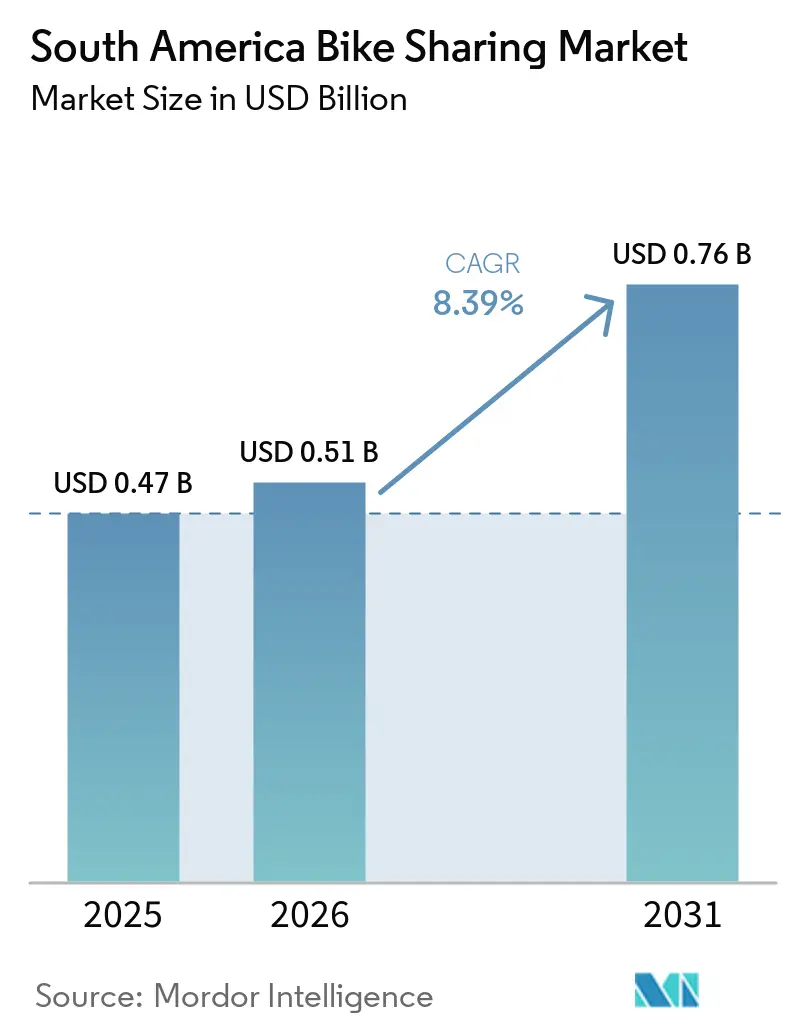
| Tamanho do mercado no ano base (2025) | 0.47 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.51 Bilhões de dólares |
| Tamanho do Mercado (2031) | 0.76 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.39 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Compartilhamento de Bicicletas na América do Sul por Mordor Intelligence
O tamanho do mercado de compartilhamento de bicicletas na América do Sul foi avaliado em 0,47 bilhões de USD em 2025 e estima-se que cresça de 0,51 bilhões de USD em 2026 para atingir 0,76 bilhões de USD até 2031, registrando um CAGR de 8,39% durante o período de previsão (2026-2031). O congestionamento urbano está apoiando o uso de bicicletas compartilhadas para trajetos curtos que são difíceis de completar de carro ou ônibus. As autoridades públicas também estão integrando redes cicloviárias ao planejamento de transporte, o que confere aos operadores um papel mais claro na mobilidade diária. Longos períodos de concessão podem ajudar os provedores a planejar investimentos em estações, renovação de frota e capacidade de manutenção local. Assinaturas corporativas e parcerias de entrega estão adicionando demanda recorrente ao lado do patrocínio público e dos pagamentos individuais por corrida. O mercado de compartilhamento de bicicletas na América do Sul, portanto, depende de modelos operacionais capazes de atender passageiros, entregadores e usuários ocasionais sem perder o controle da disponibilidade da frota.
Principais Conclusões do Relatório
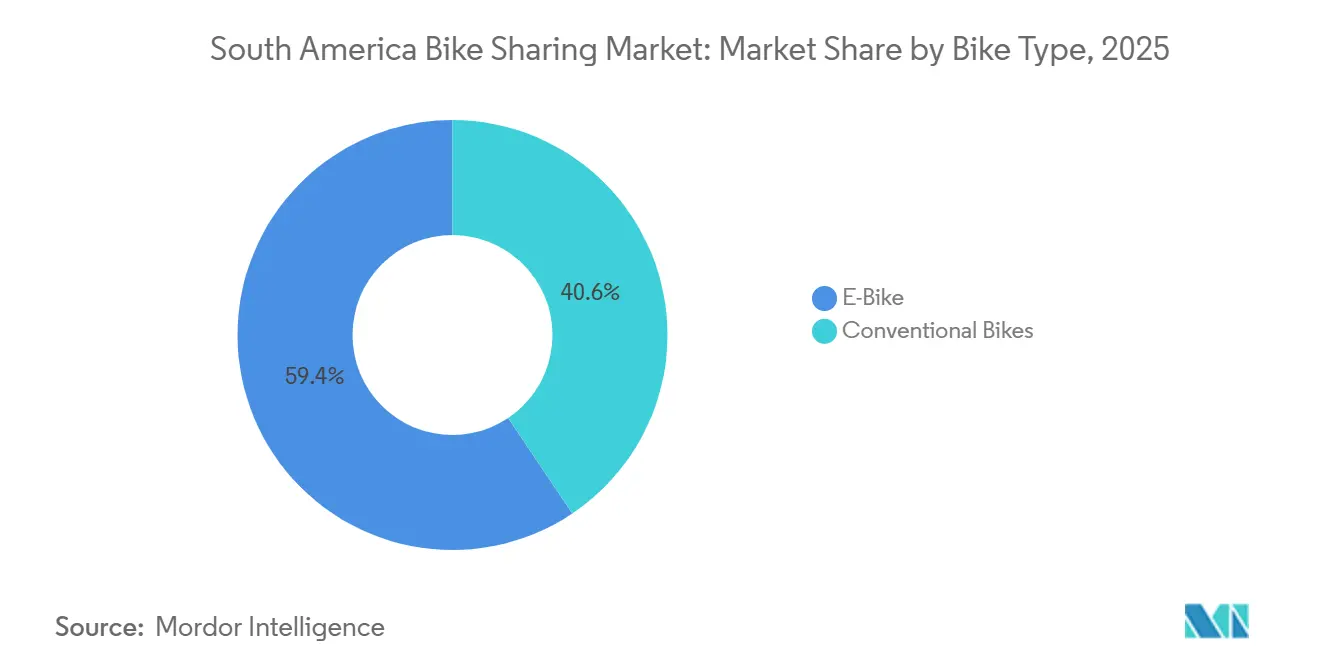
- Por tipo de bicicleta, as e-bikes detinham 59,41% da receita em 2025 e prevê-se que se expandam a um CAGR de 12,85% até 2031.
- Por sistema de compartilhamento, os sistemas ancorados responderam por 74,61% da receita em 2025, enquanto os sistemas sem ancoragem devem registrar o CAGR mais rápido, de 13,71%, até 2031.
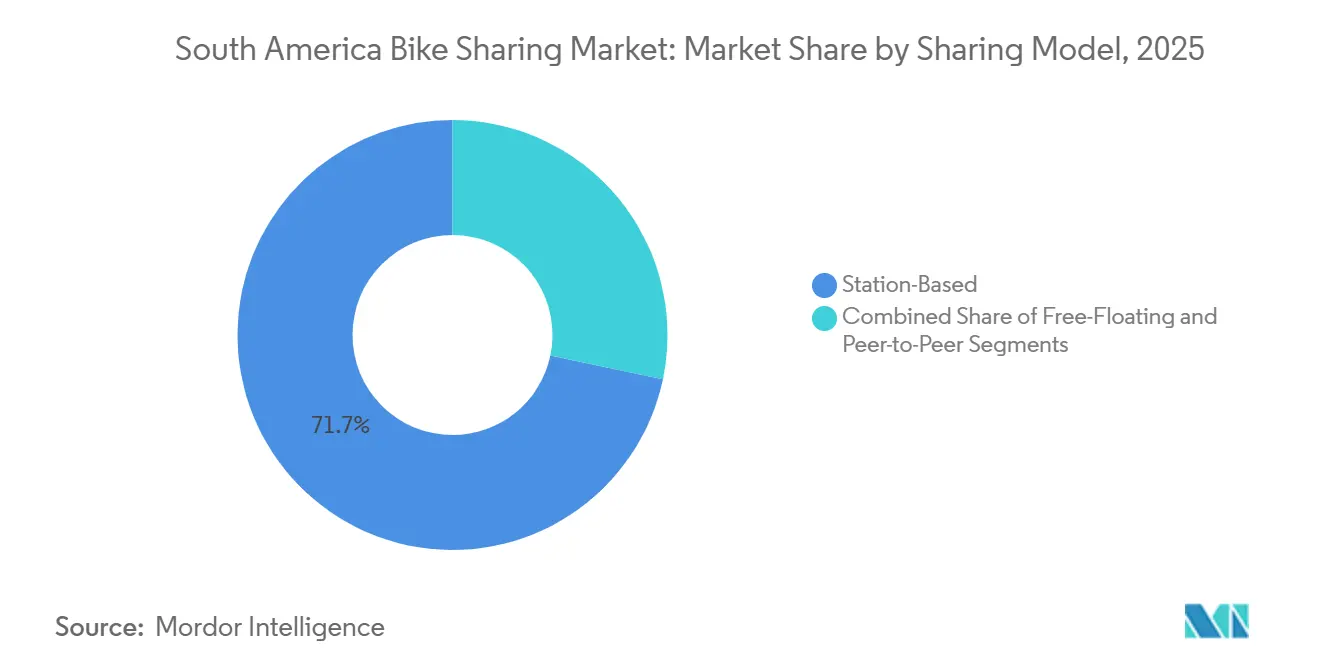
- Por modelo de compartilhamento, o compartilhamento baseado em estação detinha 71,71% da receita em 2025, enquanto o compartilhamento flutuante deve registrar o CAGR projetado mais rápido, de 15,42%, até 2031.
- Por duração, o rascunho de origem não capturou a maior participação de segmento, enquanto o compartilhamento de longo prazo deve registrar o CAGR mais rápido, de 11,59%, até 2031.
- Por tipo de cliente, os passageiros urbanos responderam por 63,51% da receita em 2025, enquanto os entregadores de courier devem registrar o CAGR mais rápido, de 17,99%, até 2031.
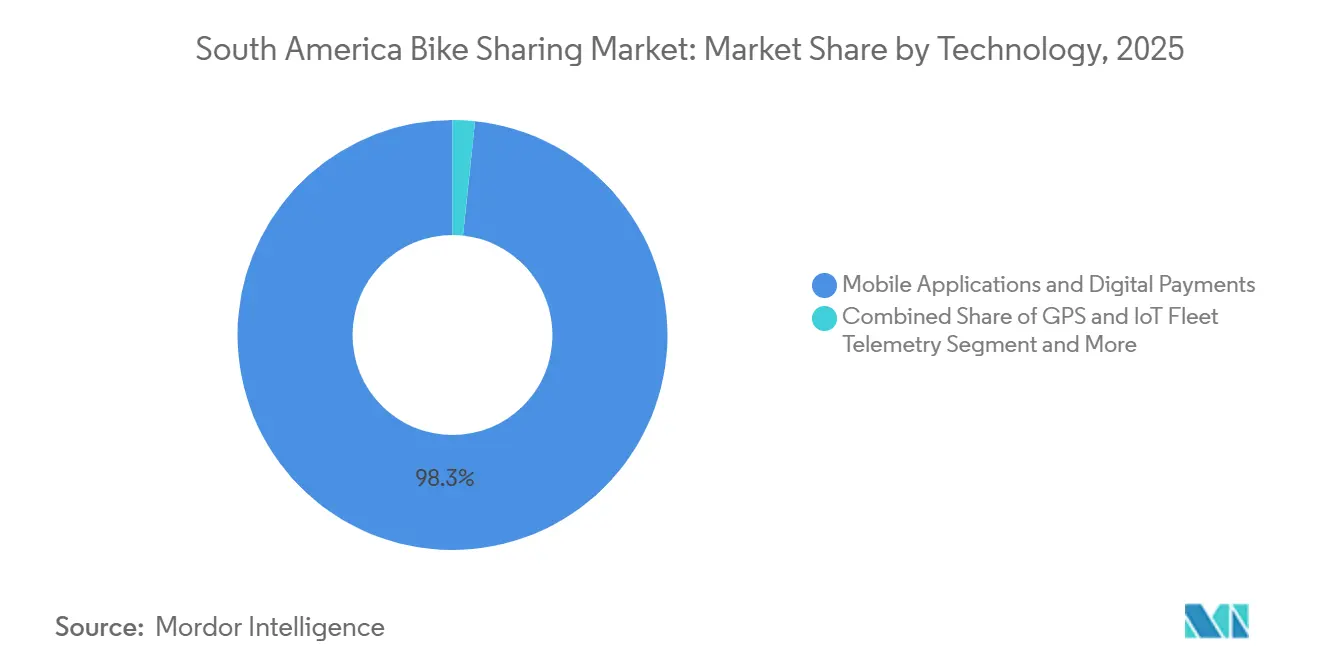
- Por tecnologia, aplicativos móveis e pagamentos digitais responderam por 98,34% da receita em 2025, enquanto o rebalanceamento preditivo e a análise de frota devem registrar o CAGR mais rápido, de 17,14%, até 2031.
- Por aplicação, o deslocamento diário detinha 61,46% da receita em 2025, enquanto a entrega e a mobilidade comercial devem registrar o CAGR projetado mais rápido, de 17,99%, até 2031.
- Por geografia, o Brasil detinha 56,34% da receita em 2025 e deve ser o país de crescimento mais rápido, com um CAGR de 15,51%.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Compartilhamento de Bicicletas na América do Sul
Eletrificação da Frota de E-Bikes para Trajetos Urbanos Mais Longos
As e-bikes tornam os trajetos urbanos mais longos mais práticos para usuários que talvez não utilizem uma bicicleta convencional. Elas podem ampliar o alcance útil de uma frota compartilhada além de curtos passeios recreativos. A Tembici possui uma instalação de montagem em Manaus[1]Deal Book Crescimento Inclusivo e Sustentável,
Associação Global de Capital Privado (GPCA), globalprivatecapital.org, uma capacidade local que pode reduzir a exposição aos custos de equipamentos importados e às variações cambiais. O carregamento nas estações de ancoragem pode reduzir a necessidade de coleta e substituição separada de baterias. Esse modelo favorece operadores capazes de financiar e manter uma infraestrutura de carregamento confiável em uma rede densa. Também oferece aos municípios uma forma de apoiar o transporte local com menores emissões sem tratar o ciclismo compartilhado apenas como um serviço de lazer.
Integração com Transporte Público e Primeira/Última Milha
O compartilhamento de bicicletas torna-se mais útil quando os usuários podem combiná-lo com ônibus, metrô ou conexões ferroviárias. A EnCicla faz parte do sistema de transporte integrado da área metropolitana de Medellín, o que posiciona as bicicletas compartilhadas dentro de uma oferta de mobilidade pública mais ampla. Conexões próximas a pontos de transporte podem ajudar os moradores a completar trajetos que, de outra forma, exigiriam uma caminhada mais longa ou uma viagem adicional de veículo. Elas também podem tornar o ciclismo relevante em bairros que não são diretamente atendidos pelo transporte de alta capacidade. A abordagem requer coordenação sobre o posicionamento das estações, acesso ao pagamento e padrões de serviço. Onde essa coordenação é mantida, os operadores podem construir uso regular nos dias de semana, em vez de depender principalmente da demanda de fins de semana ou turismo.
Expansão de Financiamento Municipal e Parcerias Público-Privadas
A participação municipal pode reduzir a incerteza que limitou alguns programas anteriores de bicicletas compartilhadas. Contratos público-privados podem esclarecer as responsabilidades sobre estações, espaço público e padrões de manutenção. Concessões de longo prazo podem dar aos operadores tempo para distribuir os custos de infraestrutura ao longo de um período operacional mais extenso. Elas também podem incentivar investimentos em montagem local, treinamento de pessoal e atualização de frota. O apoio de financiamento para o desenvolvimento da Tembici ilustra como o capital pode ser direcionado para a mobilidade elétrica compartilhada e a capacidade operacional relacionada. O mercado de compartilhamento de bicicletas na América do Sul se beneficia quando a política municipal e os compromissos dos operadores estão alinhados, em vez de quando as frotas são introduzidas sem uma estrutura de serviço duradoura.
Acesso via Aplicativo e Distribuição por Super-Aplicativo
O acesso digital pode tornar as bicicletas compartilhadas mais fáceis de encontrar, desbloquear e pagar durante uma viagem de rotina. A distribuição por meio de aplicativos de mobilidade e entrega já estabelecidos pode apresentar o serviço a usuários que talvez não baixem um aplicativo de ciclismo separado. Os entregadores também precisam de veículos confiáveis para viagens repetidas, o que cria demanda por assinaturas de frota de e-bikes. O iFood apresentou seu programa Pedal como parte de um programa de descarbonização de entregas que utiliza bicicletas elétricas para entregadores[2]iFood to Deploy 45,000 E-Bikes in $56.3 Million Push,
Startup Researcher, startupresearcher.com. Ruas congestionadas fortalecem o argumento a favor de um veículo que pode se mover por áreas urbanas densas com menos atrasos. Os operadores ainda precisam proteger seu relacionamento direto com o cliente quando utilizam uma plataforma parceira para distribuição.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Exposição a Furtos, Vandalismo e Perda de Frota | -1.8% | Bogotá, Medellín, Rio de Janeiro, Recife | Curto a médio prazo (≤ 4 anos) |
| Infraestrutura Cicloviária Fraca Fora dos Corredores Principais | -1.3% | Lima, Montevidéu, cidades secundárias no Brasil e na Colômbia | Longo prazo (≥ 4 anos) |
| Governança Municipal Fragmentada e Dependência de Subsídios | -0.8% | Cidades de médio porte no Brasil, Colômbia e Peru | Médio a longo prazo (2 a 4 anos) |
| Acesso a Pagamentos Desigual e Baixa Disposição para Assinar | -0.5% | Norte do Brasil, Peru Andino, interior da Colômbia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Exposição a Furtos, Vandalismo e Perda de Frota
Furtos e vandalismo podem interromper o serviço mesmo quando há demanda por ciclismo. Danos às estações eliminam pontos convenientes de retirada e devolução, o que pode tornar uma rede menos confiável para usuários regulares. Os equipamentos de e-bikes podem aumentar o ônus de substituição porque as estações também contêm hardware de carregamento. A EnCicla relatou problemas de danos e furtos em seu sistema, demonstrando por que a proteção de ativos continua sendo uma preocupação operacional prática. Responsabilidades claras entre as autoridades municipais e os operadores podem apoiar reparos mais rápidos e melhores medidas de segurança. Sem esse suporte, um serviço pode perder usuários à medida que a disponibilidade das estações diminui.
Infraestrutura Cicloviária Fraca Fora dos Corredores Principais
As rotas cicloviárias protegidas permanecem desiguais fora dos corredores centrais em muitas cidades sul-americanas. Os usuários têm menos probabilidade de usar bicicletas compartilhadas quando seu trajeto exige misturar-se ao tráfego rápido de veículos. Isso limita a cobertura em distritos periféricos, mesmo onde os moradores poderiam se beneficiar de transporte local acessível. Diferenças no planejamento municipal também podem atrasar licenças, aprovações de estações e decisões de subsídio. O acesso a pagamentos e a disposição para adquirir assinaturas podem variar entre grupos de renda e localidades. O mercado de compartilhamento de bicicletas na América do Sul precisa de modelos de serviço que se adaptem à infraestrutura local, à capacidade de governança e às formas como os moradores pagam pelo transporte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bicicleta: E-Bikes Apoiam um Uso Cotidiano Mais Amplo
As e-bikes detinham 59,41% da receita em 2025, conferindo-lhes a maior posição no mix de tipos de bicicleta. Seu papel reflete a necessidade de um serviço capaz de apoiar o deslocamento e o trabalho de entrega, bem como trajetos pessoais mais curtos. A assistência elétrica pode reduzir o esforço físico em subidas, no calor e em distâncias maiores. Isso torna a frota relevante para usuários que talvez não vejam uma bicicleta convencional como uma opção de transporte prática. O tamanho do mercado de compartilhamento de bicicletas na América do Sul para e-bikes é apoiado pelo investimento dos operadores em sistemas de carregamento e manutenção. A montagem local também pode ajudar um operador a gerenciar o risco de aquisição e manter peças de reposição mais próximas da rede operacional. Os planos de fabricação da Tembici foram apoiados por meio de financiamento para o desenvolvimento focado no compartilhamento urbano de bicicletas elétricas. O segmento dependerá da confiabilidade do serviço porque um nível baixo de bateria pode minar a confiança no produto.
As bicicletas convencionais continuam a atender trajetos de curta distância, uso recreativo e rotas urbanas planas, levando ao seu CAGR de 12,85%. Elas podem ser adequadas onde o custo da infraestrutura de carregamento ainda não pode ser justificado. Elas também fornecem uma opção de entrada simples para municípios que introduzem o ciclismo compartilhado pela primeira vez. Os operadores podem manter uma frota mista para atender diferentes necessidades de trajeto e faixas de preço. A posição de 59,41% detida pelas e-bikes não elimina a necessidade de bicicletas convencionais em áreas turísticas e redes menores. Uma frota equilibrada pode ajudar os provedores a manter a acessibilidade enquanto expandem a capacidade elétrica. A segurança da bateria, a qualidade do carregamento e a resposta a reparos influenciarão a rapidez com que as e-bikes se tornarão o principal formato operacional. O mercado de compartilhamento de bicicletas na América do Sul pode usar essa combinação para adequar o design da frota às condições das vias e ao comportamento dos usuários.


Por Sistema de Compartilhamento: Redes Ancoradas Permanecem o Formato Principal
Os sistemas ancorados detinham 74,61% da receita em 2025, enquanto os sistemas sem ancoragem devem crescer a um CAGR de 13,71% até 2031. As estações fixas fornecem um local visível para retirada, devolução, carregamento e suporte ao cliente. Elas também podem ajudar as autoridades municipais a gerenciar o estacionamento de bicicletas em áreas públicas movimentadas. Para frotas de e-bikes, uma estação de ancoragem fornece um local prático para recarregar os veículos entre as viagens. Isso fortalece o argumento operacional para as estações, mesmo à medida que modelos de devolução flexíveis se tornam mais disponíveis. Os sistemas ancorados podem produzir dados úteis sobre onde e quando as bicicletas são devolvidas. Essas informações podem ajudar os operadores a alocar pessoal, programar reparos e planejar a capacidade das estações. A posição de liderança dos sistemas ancorados reflete a importância da infraestrutura controlada em grandes concessões urbanas.
Os sistemas sem ancoragem oferecem flexibilidade em áreas onde uma rede densa de estações não é acessível ou necessária. Eles podem ser úteis em campi universitários, distritos turísticos e rotas emergentes nas periferias das cidades. Sua taxa de crescimento mais rápida reflete o potencial de expansão direcionada, e não a substituição das redes ancoradas. As cidades ainda podem exigir áreas de estacionamento designadas para evitar calçadas bloqueadas e bicicletas mal armazenadas. Os sistemas híbridos podem combinar uso flexível com incentivos para devolver uma bicicleta a uma estação de ancoragem. Isso pode dar aos operadores melhor controle da distribuição da frota, preservando alguma conveniência para o usuário. As necessidades de segurança e carregamento moldarão qual sistema funciona melhor em cada localidade. O mercado de compartilhamento de bicicletas na América do Sul provavelmente manterá mais de um formato operacional, pois as cidades diferem em densidade e gestão do espaço público.
Por Modelo de Compartilhamento: Serviços Baseados em Estação Mantêm um Forte Papel Comercial
O compartilhamento baseado em estação detinha 71,71% da receita em 2025, enquanto o compartilhamento flutuante deve crescer a um CAGR de 15,42% até 2031. Os serviços baseados em estação se encaixam naturalmente nas concessões municipais que definem zonas de serviço e padrões operacionais. Uma estação física pode exibir a marca do patrocinador e fornecer uma presença reconhecível na rua. Isso pode apoiar a receita de publicidade e patrocínio ao lado dos pagamentos dos usuários. O patrocínio do Banco Itaú ao Bike Itaú mostra como a participação de marcas pode apoiar redes de bicicletas voltadas ao público. O tamanho do mercado de compartilhamento de bicicletas na América do Sul vinculado aos serviços baseados em estação é, portanto, moldado tanto pela demanda de mobilidade quanto pelo valor comercial da visibilidade das estações. Os operadores também podem usar os dados das estações para monitorar as condições da frota e identificar locais de demanda recorrente. Essas características apoiam acordos estruturados com governos municipais e parceiros corporativos.
Os sistemas flutuantes podem ser mais fáceis de implantar onde uma cidade deseja maior cobertura com menos infraestrutura permanente. Sua taxa de crescimento projetada ressalta sua relevância em locais com demanda variável ou redes de estações menos desenvolvidas. No entanto, o modelo requer regras eficazes para estacionamento, carregamento e recolhimento. Devoluções mal gerenciadas podem criar preocupações com o espaço público e aumentar os custos operacionais. O compartilhamento ponto a ponto permanece mais adequado para comunidades fechadas, como campi e locais de trabalho. Grupos de usuários restritos podem reduzir o risco de perda de ativos e melhorar a responsabilização. O mercado de compartilhamento de bicicletas na América do Sul se beneficia quando cada modelo de compartilhamento é adequado às condições locais de fiscalização e às condições das vias. Provedores que utilizam diferentes modelos com cuidado podem atender a mais tipos de trajeto sem enfraquecer as operações diárias.

Por Duração do Compartilhamento: Planos Mais Longos Melhoram a Visibilidade da Demanda
O compartilhamento de longo prazo capturou 56,34% de participação em 2025 e deve crescer a um CAGR de 11,59% até 2031, a taxa mais rápida entre os formatos de duração. O rascunho de origem não forneceu uma participação de receita para o maior segmento de duração. Planos mais longos podem oferecer aos operadores um uso mais previsível do que corridas individuais adquiridas apenas quando necessário. Eles são particularmente relevantes para entregadores que precisam de um veículo para turnos de trabalho repetidos. Os planos de assinatura também podem apoiar programas de deslocamento de funcionários oferecidos pelas empresas. O mercado de compartilhamento de bicicletas na América do Sul tem espaço para esses arranjos porque reduzem a dependência do turismo e de viagens ocasionais de lazer. Eles também podem facilitar para os usuários a inclusão dos custos de bicicleta em um orçamento doméstico ou de trabalho regular. Os provedores precisam de termos de manutenção claros porque o uso prolongado coloca maior desgaste em cada veículo. O acesso confiável é essencial para que uma assinatura seja vista como um serviço de transporte prático.
Os aluguéis de curto prazo permanecem importantes para visitantes, usuários casuais e pessoas que testam o serviço. Eles podem apresentar novos usuários ao compartilhamento de bicicletas sem exigir um compromisso mais longo. Locais turísticos podem registrar maior uso durante eventos, feriados e clima favorável. Essa demanda pode complementar o uso regular de deslocamento, mas também pode variar entre as estações. Os planos de longo prazo criam uma demanda mais estável, enquanto o acesso de curto prazo mantém a abertura e a flexibilidade. As assinaturas corporativas podem adicionar outra camada de uso recorrente quando os empregadores apoiam o transporte ativo. O mercado de compartilhamento de bicicletas na América do Sul pode atender a ambas as necessidades estabelecendo regras simples para duração, pagamento e cuidado com o veículo. Uma oferta variada de duração pode reduzir a dependência de um tipo de usuário, mantendo o serviço fácil de entender.
Por Tipo de Cliente: Entregadores de Courier Criam Novos Requisitos para a Frota
Os passageiros urbanos detinham 63,51% da receita em 2025, enquanto os entregadores de courier devem crescer a um CAGR de 17,99% até 2031. Os passageiros fornecem uma base confiável para sistemas próximos a centros de emprego, estações de transporte e distritos residenciais. Eles geralmente precisam de uma bicicleta confiável para viagens de rotina em horários previsíveis. Os entregadores têm necessidades diferentes porque pedalam com mais frequência e podem transportar mercadorias ao longo do dia. Seu crescimento está mudando as especificações das e-bikes compartilhadas, incluindo durabilidade, autonomia e conforto. A posição de liderança dos passageiros urbanos permanece central, mas a demanda dos entregadores oferece aos operadores outra fonte de uso regular. E-bikes de entrega de uso específico podem ajudar os provedores a atender a esse trabalho de forma mais segura e eficiente. O programa de bicicletas elétricas do iFood mostra o papel das parcerias de entrega no apoio a esse caso de uso.
Os usuários de lazer e turismo podem trazer demanda valiosa para distritos de destino e áreas costeiras. Seus trajetos frequentemente diferem das viagens de passageiros em termos de horário, escolha de rota e duração. Usuários corporativos e institucionais podem fornecer contratos estáveis quando os empregadores apoiam a mobilidade dos funcionários. Esses acordos podem levar mais tempo para ser estabelecidos, mas podem dar aos provedores uma visibilidade de demanda mais clara. Os grupos de clientes não devem ser tratados como intercambiáveis porque suas necessidades de frota, preços e suporte diferem. Uma rede focada em passageiros pode não atender às necessidades práticas de um entregador que pedala por um turno completo de trabalho. O mercado de compartilhamento de bicicletas na América do Sul pode atender a uma base de clientes mais ampla quando os operadores projetam produtos para usos diários distintos. Essa abordagem também reduz o risco de depender apenas de subsídios públicos ou da demanda de lazer.
Por Tecnologia: A Análise de Dados Vai Além do Acesso Digital Básico
Os aplicativos móveis e os pagamentos digitais detinham 98,34% da receita da camada tecnológica em 2025, enquanto o rebalanceamento preditivo e a análise de frota devem crescer a um CAGR de 17,14% até 2031. O acesso via aplicativo é agora uma expectativa básica para muitos usuários de mobilidade compartilhada. Ele permite que um usuário localize uma bicicleta, inicie uma viagem e pague sem visitar um local com atendimento presencial. Os pagamentos digitais também podem facilitar a administração de planos de associação e assinatura. O próximo desafio operacional não é simplesmente atrair usuários de aplicativos, mas manter a disponibilidade da frota nos locais certos. O tamanho do mercado de compartilhamento de bicicletas na América do Sul para análise de dados está vinculado a essa necessidade operacional, e não a um produto de consumo separado. GPS, travas inteligentes e dispositivos conectados fornecem dados que podem melhorar a resposta a reparos e o monitoramento da frota. Eles também podem apoiar ações mais rápidas quando uma bicicleta é movida para fora de sua área permitida.
O rebalanceamento preditivo pode ajudar os operadores a antecipar onde as bicicletas serão necessárias durante o dia. Isso pode reduzir o trabalho manual necessário para mover frotas entre estações após os períodos de pico de viagens. Melhores informações também podem apoiar o planejamento de carregamento, reparos e expansão de estações. A tecnologia deve ser usada com conhecimento prático local porque os padrões de viagem podem mudar com o clima, eventos e condições das vias. O acesso móvel permanecerá essencial, mas não é mais o principal ponto de diferenciação entre os provedores estabelecidos. Os operadores que melhoram o gerenciamento diário da frota podem obter uma vantagem de serviço mais forte do que aqueles focados apenas na interface do cliente. O mercado de compartilhamento de bicicletas na América do Sul precisa de tecnologia confiável que funcione para as equipes de campo, bem como para os usuários. Operações sólidas podem tornar as ferramentas digitais significativas de uma forma que um simples aplicativo sozinho não consegue.
Por Aplicação: O Deslocamento Permanece Central à Medida que o Uso Comercial se Expande
O deslocamento diário detinha 61,46% da receita em 2025, enquanto a entrega e a mobilidade comercial devem crescer a um CAGR de 17,99% até 2031. O deslocamento apoia o propósito cotidiano das redes de estações nas principais cidades. Os usuários utilizam bicicletas para conectar residências, escritórios, locais de ensino e nós de transporte. Isso torna o posicionamento das estações e a disponibilidade no início da manhã especialmente importantes. O transporte de primeira e última milha pode fortalecer o papel do compartilhamento de bicicletas onde o transporte público não alcança todos os destinos. A prevalência do deslocamento diário ressalta por que os operadores devem manter a confiabilidade de rotina. A entrega e o uso comercial adicionam um padrão diferente de demanda que pode continuar ao longo do dia. Esses usos podem ajudar as frotas a gerar valor fora dos picos tradicionais de passageiros.
O turismo e a recreação permanecem relevantes onde os visitantes desejam uma forma simples de se deslocar pelos distritos centrais ou áreas à beira-mar. Essas viagens podem apresentar novas pessoas a uma cidade e aos serviços de ciclismo compartilhado. O uso comercial pode diversificar a receita, mas também impõe maiores exigências à durabilidade da frota e à resposta do serviço. Os operadores precisam evitar construir uma rede que atenda apenas a uma única atividade ou bairro. Uma combinação equilibrada de aplicações pode ajudar um sistema a permanecer útil em meio a padrões de viagem em mudança. A integração com o transporte público também é importante porque conecta curtos trajetos de bicicleta com viagens públicas mais longas. O mercado de compartilhamento de bicicletas na América do Sul pode crescer por meio de aplicações que se reforçam mutuamente, em vez de competir pela mesma frota limitada. O planejamento urbano determinará se esses usos podem se expandir com segurança além dos corredores centrais.
Análise Geográfica
O Brasil detinha 56,34% da receita regional em 2025, conferindo-lhe a maior participação no mercado de compartilhamento de bicicletas na América do Sul. Suas cidades combinam grandes populações urbanas, congestionamento regular e sistemas de mobilidade pública estabelecidos. São Paulo, Rio de Janeiro, Recife, Salvador, Porto Alegre, Brasília e Curitiba formam locais importantes para redes de estações. A experiência de operadores locais e os longos relacionamentos municipais podem apoiar o investimento contínuo em frota. O financiamento para o desenvolvimento da Tembici apoiou a capacidade de compartilhamento urbano de bicicletas elétricas e os planos de expansão relacionados. O país também é o mercado de crescimento mais rápido, com um CAGR de 15,51%. O Brasil também tem uma ligação crescente entre e-bikes e trabalho de entrega baseado em aplicativos. Essa combinação torna o país importante tanto para o uso de passageiros quanto para assinaturas de frota comercial. O cenário nacional pode favorecer provedores com experiência local em manutenção, aquisição e operações.
A Colômbia e o Chile fornecem exemplos distintos de como a governança molda a prestação de serviços. A EnCicla de Medellín está conectada ao sistema de mobilidade pública metropolitana e é gerenciada em um ambiente de serviço público. Bogotá ilustra um ambiente de concessão privada no qual um operador deve gerenciar diretamente a qualidade do serviço e a proteção da frota. As redes de bicicletas compartilhadas do Chile mostram o valor da coordenação entre mais de um município. Esses países demonstram que uma rede de compartilhamento de bicicletas pode ser apoiada por diferentes abordagens de financiamento e operação. A escolha entre operação pública e uma concessão privada afeta quem assume o risco de manutenção e segurança. Também afeta a rapidez com que um serviço pode tomar decisões de infraestrutura. Uma abordagem local é, portanto, mais útil do que um único modelo regional.
Argentina, Peru, Uruguai e outros países sul-americanos têm oportunidades fora de seus maiores centros urbanos. Buenos Aires tem um modelo de acesso público estabelecido que mostra o papel do apoio municipal em tornar as bicicletas disponíveis. Lima e Montevidéu têm programas operacionais, mas enfrentam limitações na infraestrutura cicloviária e na cobertura da rede. Cidades secundárias podem oferecer espaço para sistemas menores projetados em torno de padrões de viagem locais. Essas cidades precisam de um equilíbrio prático entre investimento de capital, segurança das rotas e demanda esperada dos usuários. A expansão além dos distritos centrais dependerá de rotas protegidas e melhores conexões com o transporte público. Os operadores podem precisar gerenciar várias cidades menores como um portfólio, em vez de depender de um único sistema de grande porte. Essa geografia pode recompensar designs de concessão flexíveis que sejam adequados aos orçamentos locais e às necessidades de serviço.
Cenário Competitivo
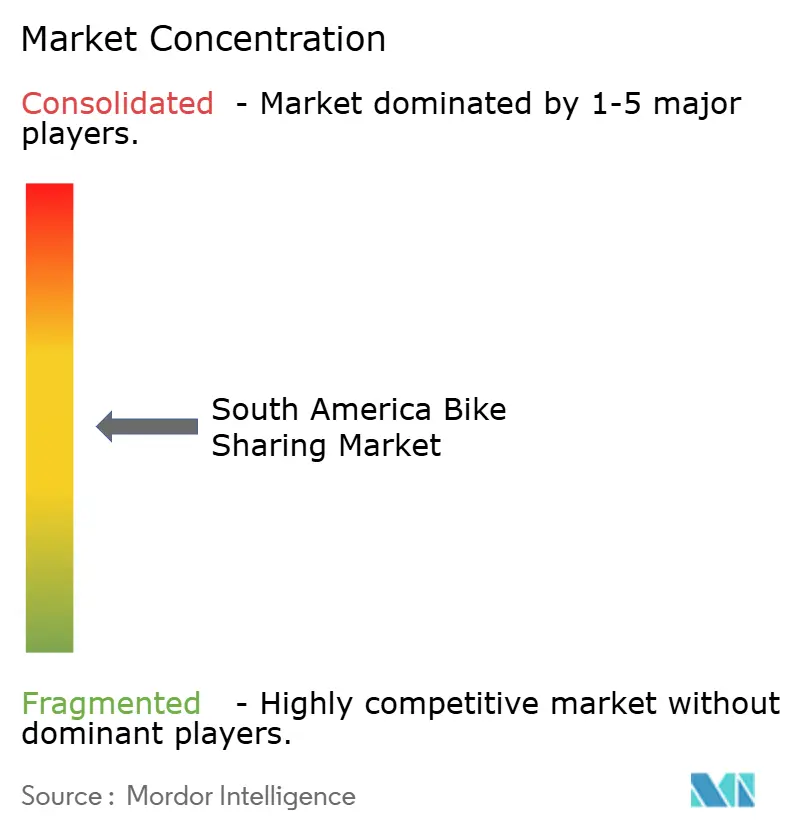
O mercado de compartilhamento de bicicletas na América do Sul é moderadamente concentrado porque os operadores estabelecidos detêm concessões municipais-chave e têm experiência em operações de estações. Tembici, Serttel, EnCicla, Bike Itaú e Moventia ou CityBike Perú foram identificados no rascunho de origem como participantes líderes. Suas posições dependem mais da capacidade operacional, dos relacionamentos públicos e da infraestrutura do que da simples concorrência por preço. A Tembici opera em vários países sul-americanos e desenvolveu capacidade local para bicicletas elétricas. Parceiros de financiamento para o desenvolvimento descreveram seu apoio à expansão do compartilhamento urbano de bicicletas elétricas da Tembici na região DFC. Bike Itaú e Bike Santiago também demonstram como o patrocínio pode apoiar um serviço de mobilidade voltado ao público. A EnCicla difere porque opera dentro de uma estrutura de serviço público metropolitano. Essas estruturas variadas significam que a concorrência direta é moldada pelo modelo de aquisição e governança de cada cidade.
Os principais provedores estão adaptando suas estratégias para atender simultaneamente a entregadores e passageiros regulares. A Tembici combinou sua abordagem de e-bikes com expansão regional e capacidade de montagem local. A iniciativa Pedal do iFood é um exemplo de parceria de entrega que conecta bicicletas elétricas ao trabalho de courier. A EnCicla adicionou bicicletas elétricas com carregamento em estação na área do Valle de Aburrá. A Serttel focou em relacionamentos municipais e serviços conectados à tecnologia urbana. Esses movimentos mostram que os operadores estão competindo por meio de design de frota, parcerias e prestação de serviços. A capacidade de manter estações e responder a problemas de campo permanece tão importante quanto adicionar bicicletas. Empresas que podem conectar seus sistemas ao transporte público e a programas de empregadores podem ter uma demanda mais estável.
Oportunidades permanecem em cidades brasileiras secundárias, áreas periféricas de Lima e programas de mobilidade apoiados por empregadores em toda a região. Esses locais podem exigir serviços menores ou mais flexíveis do que as grandes redes de estações fixas das capitais. Novos entrantes podem focar em frotas de entrega especializadas em vez de tentar deslocar uma concessão urbana estabelecida. No entanto, riscos de segurança, ciclovias irregulares e regras de espaço público podem tornar a expansão cara. Operadores com sistemas de manutenção comprovados e relacionamentos locais com o setor público têm vantagem quando as cidades buscam serviços confiáveis. As assinaturas corporativas podem criar uma rota adicional para a demanda onde os orçamentos municipais são limitados. Os resultados competitivos dependerão de se os provedores conseguem manter as frotas disponíveis enquanto controlam os custos de reparo e redistribuição.
Líderes do Setor de Compartilhamento de Bicicletas na América do Sul
CityBikeLima
EnCicla
Moventia
Serttel
Tembici
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Tembici obteve BRL 340 milhões (~USD 65,6 milhões) em financiamento de dívida do BNDES para implantar 85.000 bicicletas elétricas para trabalhadores de entrega baseados em aplicativos em plataformas como o iFood.
- Fevereiro de 2026: A Lyft Urban Solutions recebeu um contrato da AMIM de Guadalajara para expandir o Mi Bici, introduzindo bicicletas elétricas e infraestrutura de carregamento em um sistema de compartilhamento de bicicletas anteriormente apenas a pedal.


Escopo do Relatório do Mercado de Compartilhamento de Bicicletas na América do Sul
O mercado de Compartilhamento de Bicicletas na América do Sul é segmentado por tipo de bicicleta, sistema de compartilhamento, modelo de compartilhamento, duração do compartilhamento, tipo de cliente, tecnologia, aplicação e país. Por Tipo de Bicicleta, o mercado é segmentado em Bicicletas Convencionais e E-Bikes. Por Sistema de Compartilhamento, o mercado é segmentado em Ancorado, Sem Ancoragem e Híbrido. Por Modelo de Compartilhamento, o mercado é segmentado em Baseado em Estação, Flutuante e Ponto a Ponto. Por Duração do Compartilhamento, o mercado é segmentado em Curto Prazo e Longo Prazo. Por Tipo de Cliente, o mercado é segmentado em Passageiros Urbanos, Entregadores de Courier, Usuários de Lazer e Turismo, e Corporativo e Institucional. Por Tecnologia, o mercado é segmentado em Telemetria de Frota GPS e IoT, Travas Inteligentes e Acesso por QR, Aplicativos Móveis e Plataformas, e Inteligência Artificial de Rebalanceamento Preditivo. Por Aplicação, o mercado é segmentado em Deslocamento Diário, Transporte de Primeira e Última Milha, Turismo e Recreação, e Entrega e Mobilidade Comercial. Por País, o mercado é segmentado em Brasil, Argentina, Colômbia, Peru, Chile, Uruguai e Restante da América do Sul. As previsões de mercado são fornecidas em termos de Valor (USD).
| Bicicletas Convencionais |
| E-Bikes |
| Ancorado |
| Sem Ancoragem |
| Híbrido |
| Baseado em Estação |
| Flutuante |
| Ponto a Ponto |
| Curto Prazo |
| Longo Prazo |
| Passageiros Urbanos |
| Entregadores de Courier |
| Usuários de Lazer e Turismo |
| Usuários Corporativos e Institucionais |
| Telemetria de Frota GPS e IoT |
| Travas Inteligentes e Acesso por QR |
| Aplicativos Móveis e Pagamentos Digitais |
| Rebalanceamento Preditivo e Análise de Frota |
| Deslocamento Diário |
| Transporte de Primeira e Última Milha |
| Turismo e Recreação |
| Entrega e Mobilidade Comercial |
| Brasil |
| Argentina |
| Colômbia |
| Peru |
| Chile |
| Uruguai |
| Restante da América do Sul |
| Por Tipo de Bicicleta | Bicicletas Convencionais |
| E-Bikes | |
| Por Sistema de Compartilhamento | Ancorado |
| Sem Ancoragem | |
| Híbrido | |
| Por Modelo de Compartilhamento | Baseado em Estação |
| Flutuante | |
| Ponto a Ponto | |
| Por Duração do Compartilhamento | Curto Prazo |
| Longo Prazo | |
| Por Tipo de Cliente | Passageiros Urbanos |
| Entregadores de Courier | |
| Usuários de Lazer e Turismo | |
| Usuários Corporativos e Institucionais | |
| Por Tecnologia | Telemetria de Frota GPS e IoT |
| Travas Inteligentes e Acesso por QR | |
| Aplicativos Móveis e Pagamentos Digitais | |
| Rebalanceamento Preditivo e Análise de Frota | |
| Por Aplicação | Deslocamento Diário |
| Transporte de Primeira e Última Milha | |
| Turismo e Recreação | |
| Entrega e Mobilidade Comercial | |
| Por País | Brasil |
| Argentina | |
| Colômbia | |
| Peru | |
| Chile | |
| Uruguai | |
| Restante da América do Sul |


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por compartilhamento de bicicletas na América do Sul?
O congestionamento, as conexões de transporte, a disponibilidade de e-bikes e o uso para entrega estão apoiando a demanda nas principais áreas urbanas.
Qual país lidera a receita de compartilhamento de bicicletas na América do Sul?
O Brasil detinha 56,34% da receita regional em 2025.
Por que as e-bikes são importantes para os serviços de mobilidade compartilhada?
As e-bikes tornam os trajetos urbanos mais longos e exigentes práticos, o que apoia o uso para deslocamento e entrega.
Qual é o principal desafio para os operadores de compartilhamento de bicicletas?
Furtos, vandalismo, rotas cicloviárias precárias e governança local desigual podem limitar a confiabilidade do serviço e a expansão.
Página atualizada pela última vez em:



