
Tamaño y Participación del Mercado de Bicicletas Compartidas en América del Sur
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
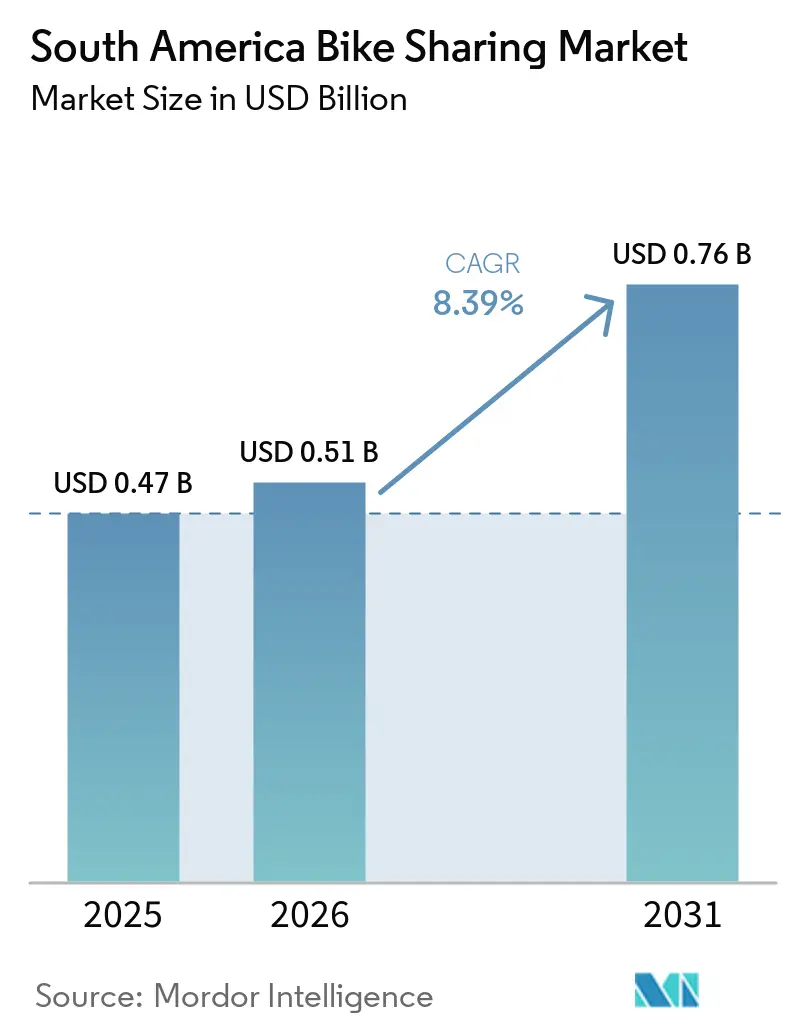
| Tamaño del mercado en el año base (2025) | 0.47 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.51 Mil millones de dólares |
| Tamaño del Mercado (2031) | 0.76 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.39 % |
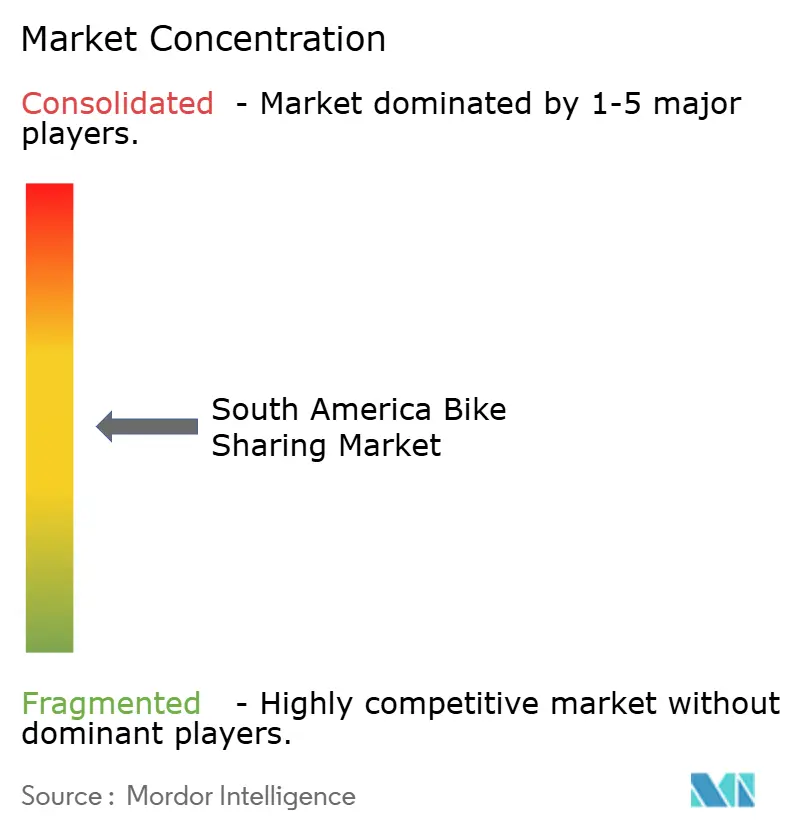
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bicicletas Compartidas en América del Sur por Mordor Intelligence
El tamaño del mercado de bicicletas compartidas en América del Sur fue valorado en 0,47 mil millones de USD en 2025 y se estima que crecerá desde 0,51 mil millones de USD en 2026 hasta alcanzar 0,76 mil millones de USD en 2031, registrando una CAGR del 8,39% durante el período de pronóstico (2026-2031). La congestión urbana está impulsando el uso de bicicletas compartidas para trayectos cortos que son difíciles de completar en automóvil o autobús. Las autoridades públicas también están vinculando las redes ciclistas con la planificación del transporte, lo que otorga a los operadores un papel más claro en la movilidad diaria. Los períodos de concesión prolongados pueden ayudar a los proveedores a planificar inversiones en estaciones, renovación de flotas y capacidad de mantenimiento local. Las suscripciones corporativas y las alianzas de entrega están añadiendo demanda recurrente junto con el patrocinio público y los pagos individuales por viaje. El mercado de bicicletas compartidas en América del Sur depende, por tanto, de modelos operativos que puedan atender a viajeros habituales, repartidores y usuarios ocasionales sin perder el control de la disponibilidad de la flota.
Conclusiones Clave del Informe
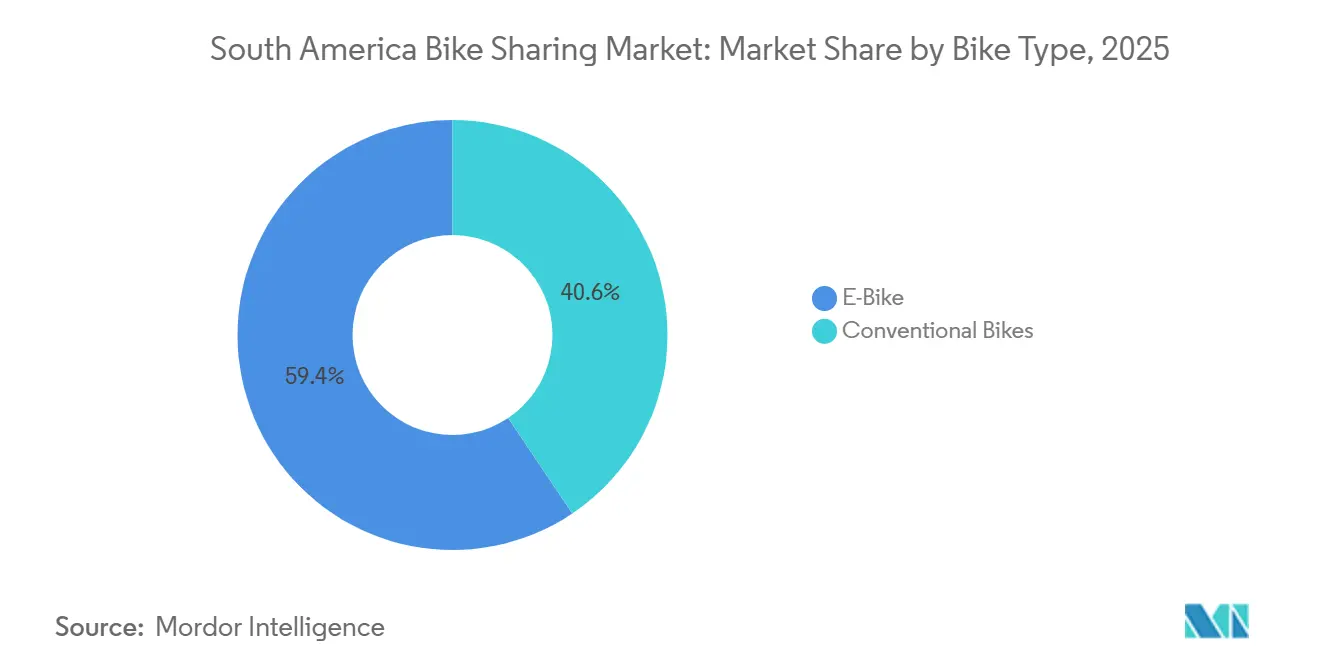
- Por tipo de bicicleta, las bicicletas eléctricas representaron el 59,41% de los ingresos en 2025 y se prevé que se expandan a una CAGR del 12,85% hasta 2031.
- Por sistema de uso compartido, los sistemas con estación representaron el 74,61% de los ingresos en 2025, mientras que se proyecta que los sistemas sin estación registren la CAGR más rápida del 13,71% hasta 2031.
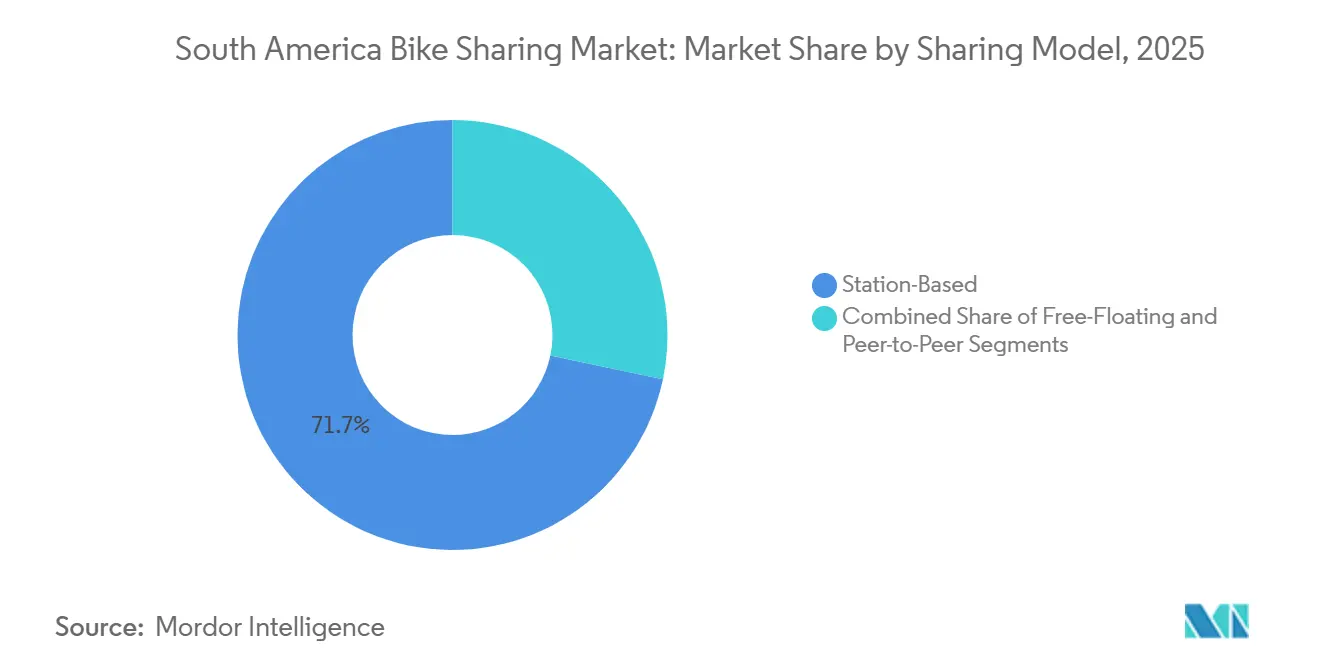
- Por modelo de uso compartido, el uso compartido basado en estaciones representó el 71,71% de los ingresos en 2025, mientras que se proyecta que el uso compartido de libre flotación registre la CAGR proyectada más rápida del 15,42% hasta 2031.
- Por duración, el borrador fuente no capturó la mayor participación de segmento, mientras que se proyecta que el uso compartido a largo plazo registre la CAGR más rápida del 11,59% hasta 2031.
- Por tipo de cliente, los viajeros urbanos representaron el 63,51% de los ingresos en 2025, mientras que se proyecta que los mensajeros de entrega registren la CAGR más rápida del 17,99% hasta 2031.
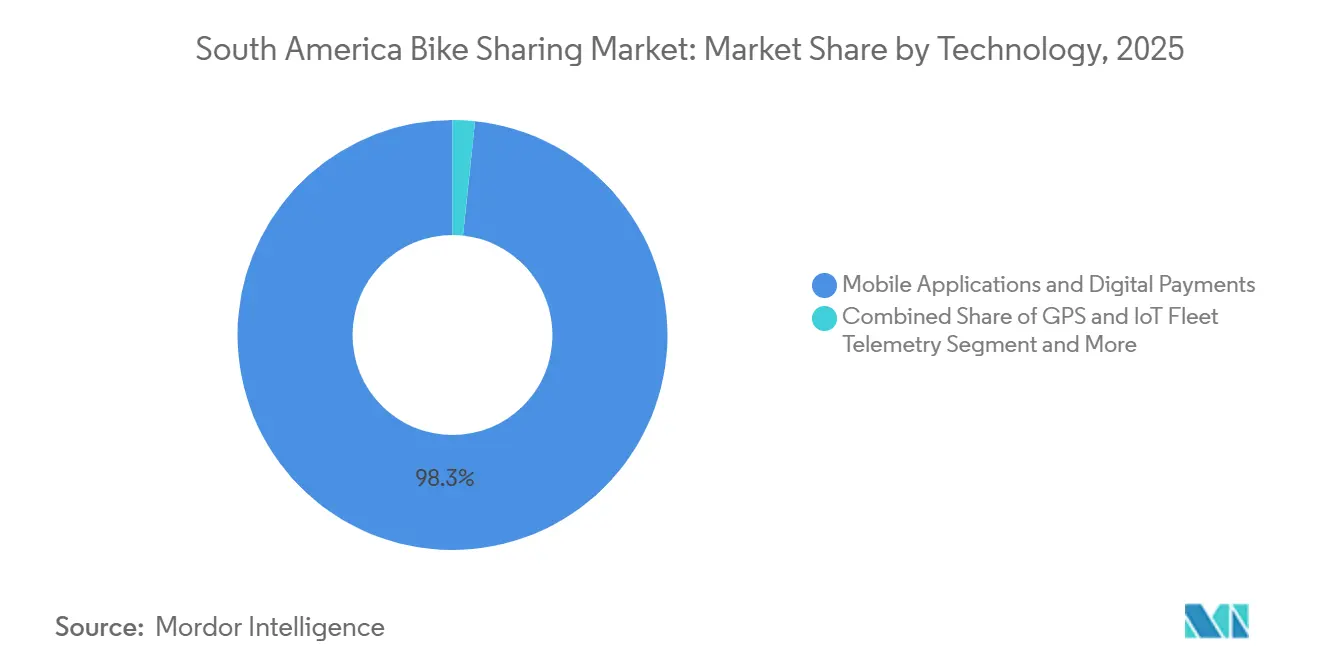
- Por tecnología, las aplicaciones móviles y los pagos digitales representaron el 98,34% de los ingresos en 2025, mientras que se proyecta que el reequilibrio predictivo y el análisis de flotas registren la CAGR más rápida del 17,14% hasta 2031.
- Por aplicación, el desplazamiento diario representó el 61,46% de los ingresos en 2025, mientras que se proyecta que la entrega y la movilidad comercial registren la CAGR proyectada más rápida del 17,99% hasta 2031.
- Por geografía, Brasil representó el 56,34% de los ingresos en 2025 y se proyecta que sea el país de más rápido crecimiento con una CAGR del 15,51%.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Bicicletas Compartidas en América del Sur
Electrificación de Flotas de Bicicletas Eléctricas para Trayectos Urbanos más Largos
Las bicicletas eléctricas hacen que los trayectos urbanos más largos sean más prácticos para los usuarios que quizás no utilizarían una bicicleta convencional. Pueden ampliar el alcance de viaje útil de una flota compartida más allá de los recorridos recreativos cortos. Tembici cuenta con una instalación de ensamblaje en Manaus[1]Deal Book Crecimiento Inclusivo y Sostenible,
Asociación Global de Capital Privado (GPCA), globalprivatecapital.org, una capacidad local que puede reducir la exposición a los costos de equipos importados y a las fluctuaciones cambiarias. La carga en las estaciones de acoplamiento puede reducir la necesidad de recolección y reemplazo separado de baterías. Este modelo favorece a los operadores que pueden financiar y mantener una infraestructura de carga confiable en una red densa. También ofrece a los municipios una forma de apoyar los desplazamientos locales de bajas emisiones sin tratar el ciclismo compartido únicamente como un servicio de ocio.
Integración con el Transporte Público y la Primera/Última Milla
El uso compartido de bicicletas se vuelve más útil cuando los usuarios pueden combinarlo con autobuses, servicios de metro o conexiones ferroviarias. EnCicla forma parte del sistema de transporte integrado del área metropolitana de Medellín, lo que sitúa las bicicletas compartidas dentro de una oferta de movilidad pública más amplia. Las conexiones cerca de las paradas de tránsito pueden ayudar a los residentes a completar trayectos que de otro modo requerirían una caminata más larga o un viaje adicional en vehículo. También pueden hacer que el ciclismo sea relevante en barrios que no están directamente atendidos por el transporte de alta capacidad. El enfoque requiere coordinación en la ubicación de estaciones, el acceso al pago y los estándares de servicio. Cuando esa coordinación se mantiene, los operadores pueden generar un uso regular entre semana en lugar de depender principalmente de la demanda de fin de semana o turismo.
Financiamiento Municipal y Expansión de Alianzas Público-Privadas
La participación municipal puede reducir la incertidumbre que ha limitado algunos programas anteriores de bicicletas compartidas. Los contratos público-privados pueden clarificar las responsabilidades en materia de estaciones, espacio público y estándares de mantenimiento. Las concesiones a largo plazo pueden dar a los operadores tiempo para distribuir los costos de infraestructura a lo largo de un período operativo más extenso. También pueden fomentar la inversión en ensamblaje local, capacitación del personal y actualización de flotas. El apoyo financiero para el desarrollo de Tembici ilustra cómo el capital puede dirigirse hacia la movilidad eléctrica compartida y la capacidad operativa relacionada. El mercado de bicicletas compartidas en América del Sur se beneficia cuando la política municipal y los compromisos de los operadores están alineados, en lugar de cuando las flotas se introducen sin un marco de servicio duradero.
Acceso Basado en Aplicaciones y Distribución a través de Superaplicaciones
El acceso digital puede hacer que las bicicletas compartidas sean más fáciles de encontrar, desbloquear y pagar durante un trayecto habitual. La distribución a través de aplicaciones de movilidad y entrega ya establecidas puede presentar el servicio a usuarios que quizás no descarguen una aplicación de ciclismo independiente. Los repartidores también necesitan vehículos confiables para viajes repetidos, lo que genera demanda de suscripciones de flotas de bicicletas eléctricas. iFood ha presentado su programa Pedal como parte de un programa de descarbonización de entregas que utiliza bicicletas eléctricas para mensajeros[2]iFood desplegará 45.000 bicicletas eléctricas en una inversión de 56,3 millones de USD,
Startup Researcher, startupresearcher.com. Las calles congestionadas refuerzan el argumento a favor de un vehículo que puede moverse por zonas urbanas densas con menos demoras. Los operadores aún necesitan proteger su relación directa con el cliente cuando utilizan una plataforma asociada para la distribución.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Robo, Vandalismo y Exposición a Pérdidas de Flota | -1.8% | Bogotá, Medellín, Río de Janeiro, Recife | Corto a mediano plazo (≤ 4 años) |
| Infraestructura Ciclista Débil Fuera de los Corredores Principales | -1.3% | Lima, Montevideo, ciudades secundarias en Brasil y Colombia | Largo plazo (≥ 4 años) |
| Gobernanza Municipal Fragmentada y Dependencia de Subsidios | -0.8% | Ciudades medianas en Brasil, Colombia, Perú | Mediano a largo plazo (2–4 años) |
| Acceso Desigual a Pagos y Baja Disposición a Suscribirse | -0.5% | Norte de Brasil, Perú andino, interior de Colombia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Robo, Vandalismo y Exposición a Pérdidas de Flota
El robo y el vandalismo pueden interrumpir el servicio incluso cuando existe demanda de ciclismo. Los daños a las estaciones eliminan puntos convenientes de recogida y devolución, lo que puede hacer que una red sea menos confiable para los usuarios habituales. El equipamiento de bicicletas eléctricas puede aumentar la carga de reemplazo porque las estaciones también contienen hardware de carga. EnCicla ha reportado problemas de daños y robos dentro de su sistema, lo que demuestra por qué la protección de activos sigue siendo una preocupación operativa práctica. La claridad en las responsabilidades entre las autoridades municipales y los operadores puede favorecer reparaciones más rápidas y mejores medidas de seguridad. Sin ese apoyo, un servicio puede perder usuarios a medida que disminuye la disponibilidad de estaciones.
Infraestructura Ciclista Débil Fuera de los Corredores Principales
Las rutas ciclistas protegidas siguen siendo desiguales fuera de los corredores centrales en muchas ciudades sudamericanas. Los usuarios son menos propensos a utilizar bicicletas compartidas cuando su ruta requiere mezclarse con el tráfico vehicular rápido. Esto limita la cobertura en los distritos periféricos, incluso donde los residentes podrían beneficiarse de un transporte local asequible. Las diferencias en la planificación municipal también pueden retrasar los permisos, las aprobaciones de estaciones y las decisiones de subsidio. El acceso al pago y la disposición a adquirir suscripciones pueden variar según los grupos de ingresos y las ubicaciones. El mercado de bicicletas compartidas en América del Sur necesita modelos de servicio que se adapten a la infraestructura local, la capacidad de gobernanza y las formas en que los residentes pagan el transporte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Bicicleta: Las Bicicletas Eléctricas Apoyan un Uso Cotidiano más Amplio
Las bicicletas eléctricas representaron el 59,41% de los ingresos en 2025, lo que les otorga la posición más grande en la combinación de tipos de bicicletas. Su papel refleja la necesidad de un servicio que pueda apoyar los desplazamientos al trabajo y las entregas, así como los trayectos personales más cortos. La asistencia eléctrica puede reducir el esfuerzo físico en cuestas, con calor y en distancias más largas. Esto hace que la flota sea relevante para los usuarios que quizás no vean una bicicleta convencional como una opción de transporte práctica. El tamaño del mercado de bicicletas compartidas en América del Sur para las bicicletas eléctricas está respaldado por la inversión de los operadores en sistemas de carga y mantenimiento. El ensamblaje local también puede ayudar a un operador a gestionar el riesgo de adquisición y mantener los repuestos más cerca de la red operativa. Los planes de fabricación de Tembici han sido respaldados a través de financiamiento para el desarrollo enfocado en el uso compartido de bicicletas eléctricas urbanas. El segmento dependerá de la fiabilidad del servicio porque un nivel bajo de batería puede socavar la confianza en el producto.
Las bicicletas convencionales continúan sirviendo para trayectos de corta distancia, uso recreativo y rutas urbanas planas, lo que lleva a su CAGR del 12,85%. Pueden ser adecuadas donde el costo de la infraestructura de carga aún no puede justificarse. También proporcionan una opción de entrada sencilla para los municipios que introducen el ciclismo compartido por primera vez. Los operadores pueden mantener una flota mixta para atender diferentes necesidades de viaje y rangos de precios. La posición del 59,41% que ostentan las bicicletas eléctricas no elimina la necesidad de bicicletas convencionales en zonas turísticas y redes más pequeñas. Una flota equilibrada puede ayudar a los proveedores a mantener la accesibilidad mientras amplían la capacidad eléctrica. La seguridad de las baterías, la calidad de la carga y la capacidad de respuesta en reparaciones influirán en la rapidez con que las bicicletas eléctricas se conviertan en el formato operativo principal. El mercado de bicicletas compartidas en América del Sur puede utilizar esta combinación para adaptar el diseño de la flota a las condiciones viales y el comportamiento de los usuarios.


Por Sistema de Uso Compartido: Las Redes con Estación Siguen Siendo el Formato Principal
Los sistemas con estación representaron el 74,61% de los ingresos en 2025, mientras que se proyecta que los sistemas sin estación crezcan a una CAGR del 13,71% hasta 2031. Las estaciones fijas proporcionan una ubicación visible para la recogida, devolución, carga y atención al cliente. También pueden ayudar a las autoridades municipales a gestionar el aparcamiento de bicicletas en zonas públicas concurridas. Para las flotas de bicicletas eléctricas, una estación de acoplamiento proporciona un lugar práctico para recargar los vehículos entre viajes. Esto refuerza el argumento operativo a favor de las estaciones incluso cuando los modelos de devolución flexible se vuelven más disponibles. Los sistemas con estación pueden producir datos útiles sobre dónde y cuándo se devuelven las bicicletas. Esa información puede ayudar a los operadores a asignar personal, programar reparaciones y planificar la capacidad de las estaciones. La posición de liderazgo de los sistemas con estación refleja la importancia de la infraestructura controlada en las grandes concesiones urbanas.
Los sistemas sin estación ofrecen flexibilidad en áreas donde una red densa de estaciones no es asequible ni necesaria. Pueden ser útiles en campus universitarios, distritos turísticos y rutas emergentes en la periferia urbana. Su mayor tasa de crecimiento refleja el potencial de expansión focalizada en lugar de un reemplazo de las redes con estación. Las ciudades aún pueden requerir áreas de aparcamiento designadas para evitar aceras bloqueadas y bicicletas mal almacenadas. Los sistemas híbridos pueden combinar el uso flexible con incentivos para devolver una bicicleta a una estación de acoplamiento. Esto puede dar a los operadores un mejor control de la distribución de la flota mientras se preserva cierta comodidad para el usuario. Las necesidades de seguridad y carga determinarán qué sistema funciona mejor en cada ubicación. Es probable que el mercado de bicicletas compartidas en América del Sur conserve más de un formato operativo a medida que las ciudades difieren en densidad y gestión del espacio público.
Por Modelo de Uso Compartido: Los Servicios Basados en Estaciones Mantienen un Sólido Papel Comercial
El uso compartido basado en estaciones representó el 71,71% de los ingresos en 2025, mientras que se proyecta que el uso compartido de libre flotación crezca a una CAGR del 15,42% hasta 2031. Los servicios basados en estaciones encajan naturalmente con las concesiones municipales que definen zonas de servicio y estándares operativos. Una estación física puede llevar la marca del patrocinador y proporcionar una presencia reconocible en la calle. Esto puede apoyar los ingresos por publicidad y patrocinio junto con los pagos de los usuarios. El patrocinio de Banco Itaú a Bike Itaú muestra cómo la participación de marcas puede apoyar las redes de bicicletas de cara al público. El tamaño del mercado de bicicletas compartidas en América del Sur vinculado a los servicios basados en estaciones está, por tanto, determinado tanto por la demanda de movilidad como por el valor comercial de la visibilidad de las estaciones. Los operadores también pueden utilizar los datos de las estaciones para rastrear el estado de la flota e identificar ubicaciones de demanda recurrente. Estas características respaldan acuerdos estructurados con los gobiernos municipales y los socios corporativos.
Los sistemas de libre flotación pueden ser más fáciles de desplegar donde una ciudad quiere una cobertura más amplia con menos infraestructura permanente. Su tasa de crecimiento proyectada subraya su relevancia en lugares con demanda cambiante o redes de estaciones menos desarrolladas. Sin embargo, el modelo requiere reglas efectivas para el aparcamiento, la carga y la recuperación. Las devoluciones mal gestionadas pueden generar preocupaciones sobre el espacio público y aumentar los costos operativos. El uso compartido entre pares sigue siendo más adecuado para comunidades cerradas como campus y lugares de trabajo. Los grupos de usuarios restringidos pueden reducir el riesgo de pérdida de activos y mejorar la responsabilidad. El mercado de bicicletas compartidas en América del Sur se beneficia cuando cada modelo de uso compartido se adapta a las condiciones de aplicación y viales locales. Los proveedores que utilizan diferentes modelos con cuidado pueden atender más tipos de viajes sin debilitar las operaciones diarias.

Por Duración del Uso Compartido: Los Planes más Largos Mejoran la Visibilidad de la Demanda
El uso compartido a largo plazo capturó una participación del 56,34% en 2025 y se proyecta que crezca a una CAGR del 11,59% hasta 2031, la tasa más rápida entre los formatos de duración. El borrador fuente no proporcionó una participación de ingresos para el segmento de mayor duración. Los planes más largos pueden dar a los operadores un uso más predecible que los viajes individuales adquiridos solo cuando se necesitan. Son particularmente relevantes para los repartidores que requieren un vehículo para turnos de trabajo repetidos. Los planes de suscripción también pueden apoyar los programas de desplazamiento de empleados ofrecidos por las empresas. El mercado de bicicletas compartidas en América del Sur tiene espacio para estos acuerdos porque reducen la dependencia del turismo y los viajes de ocio ocasionales. También pueden facilitar que los usuarios incluyan los costos de la bicicleta en un presupuesto doméstico o laboral regular. Los proveedores necesitan condiciones de mantenimiento claras porque el uso prolongado genera mayor desgaste en cada vehículo. El acceso confiable es esencial si una suscripción ha de ser vista como un servicio de transporte práctico.
Los alquileres a corto plazo siguen siendo importantes para los visitantes, los usuarios ocasionales y las personas que prueban el servicio. Pueden introducir a nuevos usuarios al uso compartido de bicicletas sin pedir un compromiso más largo. Las ubicaciones turísticas pueden registrar un mayor uso durante eventos, días festivos y clima favorable. Esta demanda puede complementar el uso habitual de desplazamiento, pero también puede variar según las estaciones. Los planes a largo plazo crean una demanda más estable, mientras que el acceso a corto plazo mantiene la apertura y la flexibilidad. Las suscripciones corporativas pueden añadir otra capa de uso recurrente cuando los empleadores apoyan el transporte activo. El mercado de bicicletas compartidas en América del Sur puede atender ambas necesidades estableciendo reglas sencillas sobre duración, pago y cuidado del vehículo. Una oferta de duración variada puede reducir la dependencia de un tipo de usuario mientras se mantiene el servicio fácil de entender.
Por Tipo de Cliente: Los Mensajeros de Entrega Crean Nuevos Requisitos para la Flota
Los viajeros urbanos representaron el 63,51% de los ingresos en 2025, mientras que se proyecta que los mensajeros de entrega crezcan a una CAGR del 17,99% hasta 2031. Los viajeros habituales proporcionan una base confiable para los sistemas cercanos a centros de empleo, estaciones de tránsito y distritos residenciales. Generalmente necesitan una bicicleta confiable para trayectos rutinarios en horarios predecibles. Los mensajeros tienen necesidades diferentes porque pedalean con mayor frecuencia y pueden transportar mercancías durante todo el día. Su crecimiento está cambiando las especificaciones de las bicicletas eléctricas compartidas, incluidas la durabilidad, la autonomía y la comodidad. La posición de liderazgo de los viajeros urbanos sigue siendo central, pero la demanda de mensajeros ofrece a los operadores otra fuente de uso regular. Las bicicletas eléctricas de entrega diseñadas específicamente pueden ayudar a los proveedores a atender este trabajo de forma más segura y eficiente. El programa de bicicletas eléctricas de iFood muestra el papel de las alianzas de entrega en el apoyo a este caso de uso.
Los usuarios de ocio y turismo pueden aportar una demanda valiosa a los distritos de destino y las zonas costeras. Sus trayectos suelen diferir de los viajes de los viajeros habituales en cuanto a horario, elección de ruta y duración. Los usuarios corporativos e institucionales pueden proporcionar contratos estables cuando los empleadores apoyan la movilidad de los empleados. Estos acuerdos pueden tardar más en establecerse, pero pueden dar a los proveedores una visibilidad de demanda más clara. Los grupos de clientes no deben tratarse como intercambiables porque sus necesidades de flota, precios y soporte difieren. Una red centrada en los viajeros habituales puede no satisfacer las necesidades prácticas de un mensajero que pedalea durante un turno de trabajo completo. El mercado de bicicletas compartidas en América del Sur puede atender a una base de clientes más amplia cuando los operadores diseñan productos para usos diarios distintos. Este enfoque también reduce el riesgo de depender únicamente del subsidio público o de la demanda de ocio.
Por Tecnología: El Análisis de Datos va más Allá del Acceso Digital Básico
Las aplicaciones móviles y los pagos digitales representaron el 98,34% de los ingresos de la capa tecnológica en 2025, mientras que se proyecta que el reequilibrio predictivo y el análisis de flotas crezcan a una CAGR del 17,14% hasta 2031. El acceso basado en aplicaciones es ahora una expectativa básica para muchos usuarios de movilidad compartida. Permite a un usuario localizar una bicicleta, iniciar un viaje y pagar sin visitar un punto de atención con personal. Los pagos digitales también pueden facilitar la administración de planes de membresía y suscripción. El próximo desafío operativo no es simplemente atraer usuarios de aplicaciones, sino mantener la disponibilidad de la flota en las ubicaciones correctas. El tamaño del mercado de bicicletas compartidas en América del Sur para el análisis de datos está vinculado a esa necesidad operativa en lugar de a un producto de consumo independiente. El GPS, los candados inteligentes y los dispositivos conectados proporcionan datos que pueden mejorar la respuesta a reparaciones y el monitoreo de la flota. También pueden apoyar una acción más rápida cuando una bicicleta se mueve fuera de su área permitida.
El reequilibrio predictivo puede ayudar a los operadores a anticipar dónde se necesitarán bicicletas durante el día. Esto puede reducir el trabajo manual necesario para mover flotas entre estaciones después de los períodos de mayor afluencia. Una mejor información también puede apoyar la planificación de la carga, las reparaciones y la expansión de estaciones. La tecnología debe utilizarse con conocimiento práctico local porque los patrones de viaje pueden cambiar con el clima, los eventos y las condiciones viales. El acceso móvil seguirá siendo esencial, pero ya no es el principal punto de diferenciación entre los proveedores establecidos. Los operadores que mejoren la gestión diaria de la flota pueden obtener una ventaja de servicio más sólida que aquellos centrados únicamente en la interfaz del cliente. El mercado de bicicletas compartidas en América del Sur necesita tecnología confiable que funcione tanto para los equipos de campo como para los usuarios. Unas operaciones sólidas pueden hacer que las herramientas digitales sean significativas de una manera que una simple aplicación por sí sola no puede lograr.
Por Aplicación: El Desplazamiento Sigue Siendo Central a Medida que se Expande el Uso Comercial
El desplazamiento diario representó el 61,46% de los ingresos en 2025, mientras que se proyecta que la entrega y la movilidad comercial crezcan a una CAGR del 17,99% hasta 2031. El desplazamiento apoya el propósito cotidiano de las redes de estaciones en las principales ciudades. Los usuarios utilizan bicicletas para conectar hogares, oficinas, centros educativos y nodos de tránsito. Esto hace que la ubicación de las estaciones y la disponibilidad a primera hora de la mañana sean especialmente importantes. Los viajes de primera y última milla pueden fortalecer el papel del uso compartido de bicicletas donde el tránsito no llega a todos los destinos. La prevalencia del desplazamiento diario subraya por qué los operadores deben mantener una fiabilidad rutinaria. La entrega y el uso comercial añaden un patrón diferente de demanda que puede continuar durante todo el día. Estos usos pueden ayudar a las flotas a generar valor fuera de los picos habituales de los viajeros.
El turismo y la recreación siguen siendo relevantes donde los visitantes quieren una forma sencilla de desplazarse por los distritos centrales o las zonas costeras. Estos viajes pueden presentar a nuevas personas una ciudad y los servicios de ciclismo compartido. El uso comercial puede diversificar los ingresos, pero también impone mayores exigencias a la durabilidad de la flota y la respuesta del servicio. Los operadores deben evitar construir una red que sirva únicamente a una sola actividad o barrio. Una combinación equilibrada de aplicaciones puede ayudar a un sistema a seguir siendo útil ante los cambiantes patrones de viaje. La integración con el tránsito también es importante porque conecta los trayectos cortos en bicicleta con los viajes públicos más largos. El mercado de bicicletas compartidas en América del Sur puede crecer a través de aplicaciones que se refuercen mutuamente en lugar de competir por la misma flota limitada. La planificación urbana determinará si estos usos pueden expandirse de forma segura más allá de los corredores centrales.
Análisis Geográfico
Brasil representó el 56,34% de los ingresos regionales en 2025, lo que le otorga la participación de mercado líder en el uso compartido de bicicletas en América del Sur. Sus ciudades combinan grandes poblaciones urbanas, congestión habitual y sistemas de movilidad pública establecidos. São Paulo, Río de Janeiro, Recife, Salvador, Porto Alegre, Brasilia y Curitiba forman ubicaciones importantes para las redes de estaciones. La experiencia de los operadores locales y las relaciones municipales de larga data pueden apoyar la inversión continua en flotas. El financiamiento para el desarrollo de Tembici ha respaldado la capacidad de uso compartido de bicicletas eléctricas urbanas y los planes de expansión relacionados. El país también es el mercado de más rápido crecimiento con una CAGR del 15,51%. Brasil también tiene un vínculo creciente entre las bicicletas eléctricas y el trabajo de entrega basado en aplicaciones. Esta combinación hace que el país sea importante tanto para el uso de los viajeros habituales como para las suscripciones de flotas comerciales. El entorno nacional puede favorecer a los proveedores con experiencia local en mantenimiento, adquisición y operaciones.
Colombia y Chile proporcionan ejemplos distintos de cómo la gobernanza da forma a la prestación de servicios. EnCicla de Medellín está conectada al sistema de movilidad pública metropolitana y se gestiona en un entorno de servicio público. Bogotá ilustra un entorno de concesión privada en el que un operador debe gestionar directamente la calidad del servicio y la protección de la flota. Las redes de bicicletas compartidas de Chile muestran el valor de la coordinación entre más de un municipio. Estos países demuestran que una red de uso compartido de bicicletas puede ser apoyada a través de diferentes enfoques de financiamiento y operación. La elección entre la operación pública y una concesión privada afecta a quién asume el riesgo de mantenimiento y seguridad. También afecta a la rapidez con que un servicio puede tomar decisiones de infraestructura. Un enfoque local es, por tanto, más útil que un único modelo regional.
Argentina, Perú, Uruguay y otros países sudamericanos tienen oportunidades fuera de sus centros urbanos más grandes. Buenos Aires cuenta con un modelo de acceso público establecido que muestra el papel del apoyo municipal para hacer las bicicletas accesibles. Lima y Montevideo tienen programas operativos pero enfrentan limitaciones en infraestructura ciclista y cobertura de red. Las ciudades secundarias pueden ofrecer espacio para sistemas más pequeños diseñados en torno a los patrones de viaje locales. Estas ciudades necesitan un equilibrio práctico entre la inversión de capital, la seguridad de las rutas y la demanda esperada de usuarios. La expansión más allá de los distritos centrales dependerá de rutas protegidas y mejores conexiones con el tránsito. Los operadores pueden necesitar gestionar varias ciudades más pequeñas como una cartera en lugar de depender de un único sistema grande. Esta geografía puede recompensar los diseños de concesión flexibles que sean apropiados para los presupuestos locales y las necesidades de servicio.
Panorama Competitivo
El mercado de bicicletas compartidas en América del Sur está moderadamente concentrado porque los operadores establecidos mantienen concesiones municipales clave y tienen experiencia en operaciones de estaciones. Tembici, Serttel, EnCicla, Bike Itaú y Moventia o CityBike Perú fueron identificados en el borrador fuente como participantes líderes. Sus posiciones dependen más de la capacidad operativa, las relaciones públicas y la infraestructura que de la simple competencia de precios. Tembici opera en varios países sudamericanos y ha desarrollado capacidad local para bicicletas eléctricas. Los socios de financiamiento para el desarrollo han descrito su apoyo a la expansión de Tembici en el uso compartido de bicicletas eléctricas urbanas en la región DFC. Bike Itaú y Bike Santiago también demuestran cómo el patrocinio puede apoyar un servicio de movilidad de cara al público. EnCicla difiere porque opera dentro de un marco de servicio público metropolitano. Estas estructuras variadas significan que la competencia directa está determinada por el modelo de adquisición y gobernanza de cada ciudad.
Los proveedores líderes están adaptando sus estrategias para atender simultáneamente a los repartidores y a los viajeros habituales. Tembici ha combinado su enfoque en bicicletas eléctricas con la expansión regional y la capacidad de ensamblaje local. La iniciativa Pedal de iFood es un ejemplo de alianza de entrega que conecta las bicicletas eléctricas con el trabajo de mensajería. EnCicla ha añadido bicicletas eléctricas con carga en estaciones en el área del Valle de Aburrá. Serttel se ha centrado en las relaciones municipales y los servicios vinculados a la tecnología urbana. Estos movimientos muestran que los operadores compiten a través del diseño de flotas, las alianzas y la prestación de servicios. La capacidad de mantener las estaciones y responder a los problemas de campo sigue siendo tan importante como añadir bicicletas. Las empresas que puedan conectar sus sistemas con el transporte público y los programas de empleadores pueden tener una demanda más estable.
Las oportunidades permanecen en las ciudades secundarias brasileñas, las áreas periféricas de Lima y los programas de movilidad apoyados por empleadores en toda la región. Estas ubicaciones pueden requerir servicios más pequeños o más flexibles que las grandes redes de estaciones fijas de las capitales. Los nuevos participantes pueden centrarse en flotas de entrega especializadas en lugar de intentar desplazar una concesión urbana establecida. Sin embargo, los riesgos de seguridad, los carriles bici desiguales y las normas sobre el espacio público pueden hacer que la expansión sea costosa. Los operadores con sistemas de mantenimiento probados y relaciones con el sector público local tienen ventaja cuando las ciudades buscan un servicio confiable. Las suscripciones corporativas pueden crear una ruta adicional hacia la demanda donde los presupuestos municipales son limitados. Los resultados competitivos dependerán de si los proveedores pueden mantener las flotas disponibles mientras controlan los costos de reparación y redistribución.
Líderes de la Industria de Bicicletas Compartidas en América del Sur
CityBikeLima
EnCicla
Moventia
Serttel
Tembici
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Tembici obtuvo 340 millones de BRL (~65,6 millones de USD) en financiamiento de deuda del BNDES para desplegar 85.000 bicicletas eléctricas para trabajadores de entrega basados en aplicaciones en plataformas como iFood.
- Febrero de 2026: Lyft Urban Solutions fue adjudicada con un contrato por parte del AMIM de Guadalajara para expandir Mi Bici, introduciendo bicicletas eléctricas e infraestructura de carga en un sistema de bicicletas compartidas que anteriormente era solo de pedaleo.


Alcance del Informe del Mercado de Bicicletas Compartidas en América del Sur
El mercado de bicicletas compartidas en América del Sur está segmentado por tipo de bicicleta, sistema de uso compartido, modelo de uso compartido, duración del uso compartido, tipo de cliente, tecnología, aplicación y país. Por tipo de bicicleta, el mercado está segmentado en bicicletas convencionales y bicicletas eléctricas. Por sistema de uso compartido, el mercado está segmentado en con estación, sin estación e híbrido. Por modelo de uso compartido, el mercado está segmentado en basado en estaciones, de libre flotación y entre pares. Por duración del uso compartido, el mercado está segmentado en corto plazo y largo plazo. Por tipo de cliente, el mercado está segmentado en viajeros urbanos, mensajeros de entrega, usuarios de ocio y turismo, y corporativos e institucionales. Por tecnología, el mercado está segmentado en telemetría de flota GPS e IoT, candados inteligentes y acceso por código QR, aplicaciones móviles y plataformas, e inteligencia artificial de reequilibrio predictivo. Por aplicación, el mercado está segmentado en desplazamiento diario, tránsito de primera y última milla, turismo y recreación, y entrega y uso comercial. Por país, el mercado está segmentado en Brasil, Argentina, Colombia, Perú, Chile, Uruguay y el resto de América del Sur. Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Bicicletas Convencionales |
| Bicicletas Eléctricas |
| Con Estación |
| Sin Estación |
| Híbrido |
| Basado en Estaciones |
| De Libre Flotación |
| Entre Pares |
| Corto Plazo |
| Largo Plazo |
| Viajeros Urbanos |
| Mensajeros de Entrega |
| Usuarios de Ocio y Turismo |
| Usuarios Corporativos e Institucionales |
| Telemetría de Flota GPS e IoT |
| Candados Inteligentes y Acceso por Código QR |
| Aplicaciones Móviles y Pagos Digitales |
| Reequilibrio Predictivo y Análisis de Flotas |
| Desplazamiento Diario |
| Tránsito de Primera y Última Milla |
| Turismo y Recreación |
| Entrega y Movilidad Comercial |
| Brasil |
| Argentina |
| Colombia |
| Perú |
| Chile |
| Uruguay |
| Resto de América del Sur |
| Por Tipo de Bicicleta | Bicicletas Convencionales |
| Bicicletas Eléctricas | |
| Por Sistema de Uso Compartido | Con Estación |
| Sin Estación | |
| Híbrido | |
| Por Modelo de Uso Compartido | Basado en Estaciones |
| De Libre Flotación | |
| Entre Pares | |
| Por Duración del Uso Compartido | Corto Plazo |
| Largo Plazo | |
| Por Tipo de Cliente | Viajeros Urbanos |
| Mensajeros de Entrega | |
| Usuarios de Ocio y Turismo | |
| Usuarios Corporativos e Institucionales | |
| Por Tecnología | Telemetría de Flota GPS e IoT |
| Candados Inteligentes y Acceso por Código QR | |
| Aplicaciones Móviles y Pagos Digitales | |
| Reequilibrio Predictivo y Análisis de Flotas | |
| Por Aplicación | Desplazamiento Diario |
| Tránsito de Primera y Última Milla | |
| Turismo y Recreación | |
| Entrega y Movilidad Comercial | |
| Por País | Brasil |
| Argentina | |
| Colombia | |
| Perú | |
| Chile | |
| Uruguay | |
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de bicicletas compartidas en América del Sur?
La congestión, las conexiones de tránsito, la disponibilidad de bicicletas eléctricas y el uso para entregas están apoyando la demanda en las principales áreas urbanas.
¿Qué país lidera los ingresos por uso compartido de bicicletas en América del Sur?
Brasil representó el 56,34% de los ingresos regionales en 2025.
¿Por qué son importantes las bicicletas eléctricas para los servicios de movilidad compartida?
Las bicicletas eléctricas hacen que los trayectos urbanos más largos y exigentes sean prácticos, lo que apoya el uso para desplazamientos y entregas.
¿Cuál es el principal desafío para los operadores de bicicletas compartidas?
El robo, el vandalismo, las rutas ciclistas deficientes y la gobernanza local desigual pueden limitar la fiabilidad del servicio y la expansión.
Última actualización de la página el:



